


世界のアレナウイルス感染症治療市場:治療(リバビリン、解熱剤、抗炎症剤、抗けいれん剤など)、投与量(錠剤、カプセル剤、溶液など)、投与経路(経口、皮下、その他)、診断(血液検査、臨床検査など)、エンドユーザー(クリニック、病院など)、流通チャネル(病院薬局、小売薬局、オンライン薬局)別 - 業界動向と2033年までの予測
闘技場ウイルス感染症治療市場規模と成長率は何ですか
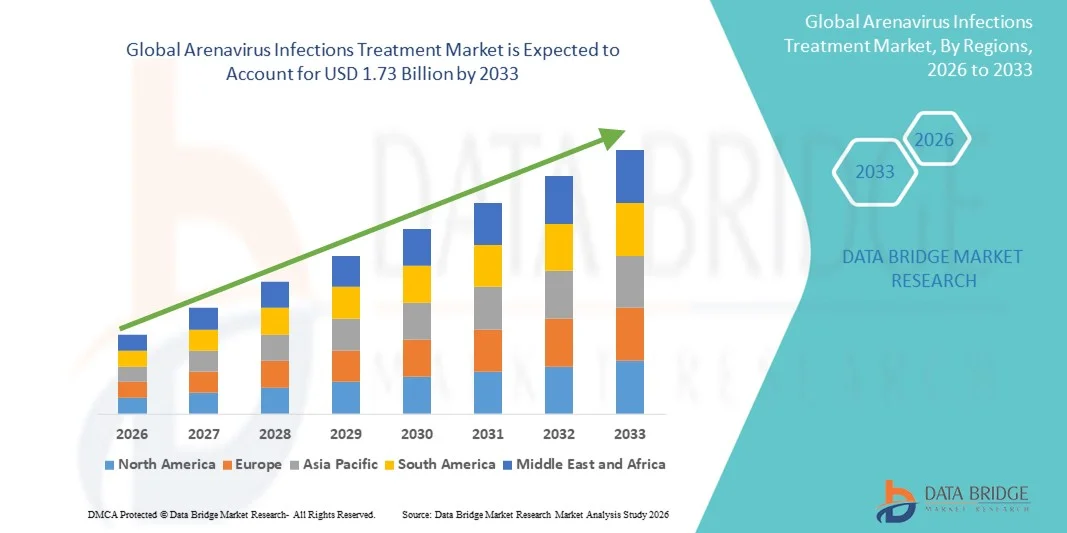
- データブリッジ市場調査分析により、グローバルアリーナウイルス感染治療市場規模が評価されました2025年のUSD 1.25億そして到達する予定2033年までのUSD 1.73億, お問い合わせ4.20%のCAGR予報期間中
- 市場成長は、エンドエミクス地域を横断するラスサ熱などのイソナウイルス関連の病気の上昇の優先順位によって主に駆動され、勃発の準備、抗ウイルス開発、および公衆衛生監視システムに関する世界的な焦点の増加と相まって
- さらに、幅広いスペクトルの抗ウイルス、免疫療法、および支持的なケアソリューションを含む高度な治療薬への成長投資は、より効果的な治療オプションの必要性を強化しています。 これらの収束因子は、イソナウイルス治療モダリティの採用を加速しています。これにより、業界の成長を著しく向上します。
市場規模と予測
- グローバル市場価値 (2025):USD 1.25 請求
- 期待される市場価値 (2033):USD 1.73億
- 予測CAGR (2026–2033): 4.20%
闘技場ウイルス感染症治療市場の主要なテイクアウトは何ですか
- 闘技場ウイルス感染治療ソリューションは、抗ウイルス、支持療法、および対症管理を包含し、グローバルでますますます重要になっています感染症エンドエミクス領域の拡大、ウイルス性スピルオーバーイベントの上昇、およびラスサウイルスなどの病原体に対する迅速な応答性の治療のための成長の必要性などの出血性熱-原因は、
- アスナウイルス治療のエスカレート要求は、主に西アフリカの発生率を低下させ、世界的な健康上の懸念を高め、診断機能を改善し、脂肪率を低下させ、臨床結果を高める治療療法のための上昇の好みによって燃料を供給されます
- 北米は、2025年に38.9%の最大の収益シェアを持つアリーナウイルス感染治療市場を支配しました。先進的なR&Dインフラ、抗ウイルス研究のための強力な政府の資金、およびバイオテクノロジー企業の新規治療を発展させ、米国で増加した臨床試験、ワクチンのイノベーション、連邦準備イニシアティブを見て、
- アジア・パシフィックは、保険プログラムを強化し、ヘルスケア支出を増加させ、ウイルス性出血熱の地域認知度を高めるために、予測期間におけるイソナウイルス感染治療市場で最速成長地域であることが期待されています
- Ribavirinの区分は2025年に41.7%の市場占有率のisnavirusの伝染の処置の市場占有率を、Lassa熱のための第一次療法の選択として運転しましたり、臨床有効性を確立し、影響された地域を渡る処置の議定書に引き続き包含します
レポートスコープと闘技場ウイルス感染症対策市場セグメンテーション
|
アトリビュート |
闘技場ウイルス感染症治療キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
闘技場ウイルス感染症治療薬市場における重要な傾向は何ですか
アンチウイルスのイノベーションとAI-Assisted疾患監視の高度化
- 世界的なイソナウイルス感染治療市場での有意で加速傾向は、AI搭載の流行監視システムとの高度な抗ウイルス研究の深化の統合であり、より高速な検出を可能にし、破壊パターンの予測を改善し、エンドエミクスおよび非原子領域にわたる治療の応答性を強化
- たとえば、西アフリカの機関や米国が使用するAI対応の監視プラットフォームは、Lassaウイルス伝送にリンクされている異常な熱クラスターを特定し、医療リソースの早期展開と治療の介入を加速することを可能にします
- isnavirus ResearchのAI統合により、ウイルスの変異経路のモデル化、抗ウイルス候補スクリーニングの改善、リアルタイムの疫学的データに基づくより正確なリスクアラートの生成などが可能になります。 たとえば、複数のバイオテクノロジー企業がAIアルゴリズムを使用して、リバビリンの投薬研究を最適化し、重度のイサナウイルス感染に対する患者の反応パターンを予測します。
- デジタル監視システムと抗ウイルス開発のシームレスな統合は、発生中のダイナミクス、治療の在庫、および臨床ケース管理の集中的な監督をサポートし、保健機関が統合プラットフォームを通じて診断、治療、検疫プロトコルを調整できるようにします
- よりインテリジェントで、データ駆動、相互接続された流行管理システムに対するこの傾向は、感染症の調製のための期待を再構築しています。 その結果、CEPIなどの企業や研究グループが、ラスサウイルスや関連イソナウイルスを標的としたAI支援セラピスト開発を加速
- AI対応の監視と早期発熱システムがサポートするイソナウイルス治療の需要は、開発地域と開発地域の両方で急速に成長し、医療システムが準備と迅速な対応能力を向上させるため
闘技場ウイルス感染症治療市場ダイナミクス
ドライバー
成長は、破壊的な頻度と全体的な健康の準備の努力を高めるために必要性を増加させます
- 子宮内膜領域におけるイソナウイルスの発生の上昇可能性, パンデミックの準備のイニシアチブで成長しているグローバル投資と相まって, 効果的なイソナウイルス感染症の治療の需要を加速する重要なドライバーであります
- たとえば、2025年3月には、ナイジェリアのいくつかの公衆衛生機関がラッサ熱治療プログラムを拡大し、抗ウイルスサプライチェーンを強化し、ピーク透過期におけるより広い治療の採用をサポート
- ウイルス感染の重篤な合併症、リバビリンおよび支持ケアプロトコルなどの治療は、感染サイクルで早期に投与されたときに死亡率を低下させる能力のために有意に増加する
- さらに、新興感染症と急激なヘルスケア機能のプッシュがグローバルに焦点を合わせ、国際資金調達、臨床研究のコラボレーション、および加速された規制経路によって支えられ、イソナウイルス治療を優先領域にしています。
- 改善された診断、拡大された病院の処置の容量および強化された監視システムはアフリカ、北アメリカおよびアジアの部分を渡るisnavirusの処置の議定書のより広い採用を促進する主要な要因です
- 高度化準備への取り組みと抗ウイルス開発への投資の増加に向けた動きは、安定した市場成長に貢献
拘束/チャレンジ
治療アクセス制限および規制コンプライアンスハルール
- 遠隔地または資源禁忌地域におけるタイムリーな治療への限られたアクセスを取り巻く課題, 抗ウイルスの承認のための複雑な規制要件と共に, 普及のための重要な障壁をポーズ
- たとえば、ラッサ熱症症症例の報告を遅らせ、農村西アフリカの禁忌の医療インフラは、治療効果を低下させ、より高い死亡率に貢献します
- 拡張された診断能力、専門訓練、およびより広い医学の配分のネットワークによるこれらの処置のアクセシビリティの問題に取り組むことは患者の成果を改善するために重要である。 いくつかの健康プログラムは、疾患の重症度を緩和するための早期発見と迅速な治療の開始を強調しています
- また、高リスク病原体を標的する治療の承認に必要な抗ウイルス開発と厳格な規制プロセスのコストは、イノベーションを遅くし、より新しい治療オプションの可用性を制限することができます
- グローバルな資金調達が増加している一方で、限られた医療予算による多くの地域はまだ手頃な価格の課題に直面しています。高度な治療薬と病院ベースのケアへのアクセシビリティのギャップを作成します。
- 国際的な資金調達サポート、承認経路の加速、サプライチェーンの改善、および手頃な価格の処理オプションへの投資によるこれらの課題の克服は、長期的な市場成長のために不可欠です
闘技場ウイルス感染症治療市場はどのように区分されますか
市場は処置、適量、管理のルート、診断、エンド ユーザーおよび配分チャネルに基づいて分けられます。
- 処置によって
治療に基づいて、グローバルアリーナウイルス感染症治療市場は、リバビリン、抗ピレン、抗炎症、抗炎症、抗けいれん剤、および他の分野に分けられます。 Ribavirinセグメントは、2025年に41.7%の最大の市場収益シェアで市場を支配し、長年にわたる臨床使用によって駆動され、ラスサ熱などの重度のアリーナウイルス感染のためのほとんどの治療プロトコルに含まれています。 Ribavirinの確立された安全プロフィール(臨床監察の下で使用される時)、内分地域の保健機関による広範な貯蔵および国民の処置の指針の存在はそれに多くの設定で第一次治療の選択をします。 病院や感染症センターは、しばしば早期介入のためにリバビリンを優先順位付けすることが多いため、タイムリーな管理は、観察研究の生存を改善しました。 強力な供給チェーンチャネルと既存のジェネリック製造能力も、リバビリンの優位性市場位置をサポートします。 また、リバビリンの経口および育児処方により、患者様や緊急時の設定、着実な需要の回復に柔軟に対応できます。 ドナー・ファンド・トリートメント・プログラムの実践者と包摂の臨床熟知を継続し、市場シェアをさらに維持。
その他セグメント(新興広域スペクトル抗ウイルス、モノクローナル抗体、新規免疫療法)は、2026年から2033年にかけて最速のCAGRを目撃すると予想され、R&D投資の増加による燃料化と高濃度の病原体への治療のための規制経路の加速化が期待されます。 たとえば、パン・アリーナウイルスの候補や抗体療法に焦点を当てた複数のバイオテクノロジープログラムが、非公式で初期の臨床段階を経て進行し、パブリックプライベートの資金を引き付けています。 「その他」のバケットは、より高速なリード識別とスケーラブルな生産を可能にする、技術の進歩(プラットフォームのアンチウイルスアプローチなど)から恩恵を受けます。 勃発の準備のためのストックピリング次世代の治療薬への関心を成長させるには、ライセンスと緊急使用経路を追求するために、インセンティブな開発者がいます。 また、改良された効能や単線量のレジメンの実証は、臨床的慣行を急速にシフトし、確立された薬と比較して規模外成長を創出します。 グローバルな保健機関と業界とデリスク開発のパートナーシップにより、商品化を加速し、最も急速に成長するサブセグメントを創出します。
- 投与量
投与量に基づいて、市場は錠剤、カプセル、溶液、その他に分けられます。 ソリューションの投与量のセグメントは、2025年に46.2%の収益シェアで市場を支配しました, ほとんど多くの深刻な病気の症例は、入院または育児ソリューションが迅速な医薬品の配信と支援ケアのための標準である病院に存在しているため. ソリューションは、重要な病気の患者で制御された投薬を容易にし、迅速な行動の発症を可能にし、初期の安定化と集中的なケア管理中に優先されます。 病院の公式および緊急の処置の議定書は一般的な解決の公式を、支えますoutpatientの形態と比較されるより高い制度の購入の容積を支えます。 注射可能なソリューションの必要性は、出血中の意識の嘔吐や変化による経口摂取を許容できない患者によってさらに駆動されます。 国民の健康プログラムおよび国際的な緊急のstockpilesによる調達は頻繁に前部応答のための解決の公式を目標とします。 重度の病気でIV管理を好む臨床練習パターンにより、ソリューションセグメントの優位性を維持します。
タブレットの投与量のセグメントは、2026から2033までの19.1%の最速のCAGRを登録することが期待されます, ケアの分散化によって推進, アウトパテントの診断能力を向上させます, リモートまたはリソース制限の設定で早期経口治療を有効にするためのプッシュ. たとえば、周辺クリニックやコミュニティヘルスワーカーによる治療の開始を可能にする経口投与は、時間から治療や病院の負担を軽減します。 タブレットは、コールドチェーンやペアレンタル要件と比較してストレージと配布を簡素化し、大規模のプロファイラ軸やアウトブレイクシナリオでのポストエクスポージャー使用に最適です。 製薬会社は、開発パイプラインの経口処方を優先して、アクセシビリティと遵守度を高めています。 点眼診断が改善するにつれて、以前のケース識別は、タブレットの摂取量を増加させ、外来の経口レジメンにいくつかの治療をシフトします。 治療薬および家庭療法モデルの受入の増加タブレットの成長を支えて下さい。
- 行政のルートで
管理の経路に基づいて、市場は、経口、皮下および他の分野に分けられます。 経口ルートは、2025年に53.0%の収益シェアで市場を支配し、経口抗ウイルス性レジメンの結合された有効期間を緩和し、軽度から中程度の症例、分布の容易さ、および非侵襲的治療のための忍耐強い好みを反映した。 経口投与は、外来管理を可能にし、病院のベッドの必要性を軽減し、全体的な治療コストを削減します。 臨床的に適切で、第一次ケア レベルでの調達を増加するとき、多くの国家処置の指針およびコミュニティ健康プログラムの好意経口療法。 経口薬は、滅菌管理や広範な臨床インフラを必要としないため、アウトブレイク中に急速なスケールアップを容易にします。 忍耐強い付着力プログラムおよび経口薬のための単純化された投薬のスケジュールは市場の浸透をボルスターします。 経口療法の利便性とロジスティックな利点は、臨床的重症が許すところにあるデフォルトルートになります。
2026年から2033年にかけて17.8%のCAGRで急速に成長するSubcutaneousルートは、長時間作用する抗体および抗ウイルス性デポ製剤の出現に向け、長期保護または治療効果のために潜水的に投与することができる。 例えば、単一線量のsubcutaneous使用のために設計されている新しいmonoclonal抗体は有効な中和活動のoutpatient配達を提供し、IVの注入およびinpatient心配の必要性を減らす。 皮下投与は、IV療法よりもフィールドやコミュニティ設定で可能であり、訓練された非生理学的な健康労働者によって実行することができ、アクセスを拡大します。 副産物のバイオアベイラビリティと安定性を高める処方科学の進歩は、臨床開発を加速しています。 長時間作用する皮下オプションが耐久性のある保護や治療上の利益を発揮する場合、予防と治療のユースケース全体での採用は急速に上昇し、このルートの成長を促進します。
- 診断によって
診断に基づいて、市場は血液検査、実験室試験などに分かれています。 研究室試験セグメントは、分子診断(PCR)の中央役割を担い、2025年に49.4%のシェアで市場を支配し、イソナウイルス感染と治療の決定を診断する集中的検査を投与しました。 参照と地方のラボは、臨床管理と監視に不可欠である検査、ウイルス負荷監視、およびシーケンシングサービスを実行します。 健康システムは、他の致命的な病気から病気を区別し、治療戦略に影響を与える感染を識別するために、実験室のインフラに依存しています。 政府や海外のパートナーによる集中診断能力の投資は、ラボテストのセグメントを維持します。 ラボの確認は、特定の治療プログラムまたは臨床試験の報告、ケース管理、および適格性のために頻繁に必要です。 品質管理、認定、および交差ボーダーのサンプル紹介ネットワークはまた実験室のテストの診断費を集中します。
血液検査セグメント(治療薬抗原および病態検査)は、2026年から2033年までのCAGRで最も急速に成長することが予想され、技術的進歩はより速く、より安く、そしてより正確なベッドサイドの診断を生成し、早期治療の開始および早期治療の開始を可能にします。 たとえば、迅速な抗原キットを検証することで、臨床医が治療の決定を数時間以内に行うことができ、結果を改善することができます。 分散型テストの拡大、ポイント・オブ・ケア・プラットフォームへの大きな投資、およびコミュニティ監視プログラム・ドライブの採用への急速なテストの統合。 破壊的な封入を目的とするドナーの資金調達は、導入可能な血液ベースの迅速な診断を優先し、調達を加速します。 ポイント・オブ・ケアテストの感度と特異性が向上するにつれて、臨床医はますます反ウイルス療法を開始し、この課題で市場成長を支持するためにそれらに依存します。
- エンドユーザーによる
エンドユーザーをベースに、クリニック、病院、その他に市場を分けています。 病院のエンドユーザーセグメントは、2025年に58.7%の収益シェアで市場を支配し、重度のアリーナウイルス症例は、入院管理、集中的なサポートケア、および病院の設定でのみ利用可能な育児療法を必要とすることを反映しました。 病院は価値の高い購入(IVソリューション、監視装置、ICUベッド)のバルクのためのアカウントで、出血の提示のための臨床試験および専門家のケア経路に集中しています。 調達契約、政府の償還制度、および緊急事態は、病院を通じての主要な支出チャネルをさらに増します。 子宮内膜領域における紹介システムは、病院ベースの治療の大量を維持し、tertiary病院で複雑な症例を集中します。 また、病院は、抗ウイルスおよび支持療法の使用を標準化するトレーニング、プロトコル開発、およびスチュワードシッププログラムの重要なハブを維持します。
クリニックのセグメントは、2026年から2033年にかけて最も速いCGRを目撃し、治療の遅延を低減するために、早期診断と治療を拡張するために、ケアと努力の分散化によって推進されます。 たとえば、迅速な診断と経口治療オプションがより利用可能になるにつれて、コミュニティクリニックと外来センターは治療を開始し、軽度に軽度の症例の高いシェアを管理します。 第一次ヘルスケアネットワークの強化、コミュニティヘルスワーカーへのタスクシフト、および介護の行動を増加させる公衆衛生キャンペーン すべてのボルスタークリニックの需要。 クリニックはまた、ポストディスチャージフォローアップと監視において重要な役割を果たしています, さらなるサービスボリュームの増加と外来製剤および診断の関連調達.
- 流通チャネル
流通チャネルに基づいて、市場は、病院薬局、小売薬局、オンライン薬局に分けられます。 病院の薬局のチャネルは、病院が高値の治療薬(IV処方、専門抗ウイルス)の過半数を調達し、排出するとして、2025年に62.4%の収益シェアで市場を支配し、緊急のインベントリを維持します。 病院の薬剤師は臨床心配のチームと統合され、直接忍耐強い投薬、治療薬の監視および スチュワーデスの活動を支える。 バルク購入契約、公衆衛生調達、およびドナーサプライチェーンは、多くの場合、病院薬局に株式を割り当て、深刻なケースケアの信頼性を確保します。 病院の薬学の配分はまた小売チャネルが支えないかもしれない複雑なコールド チェーンおよび制御物質の兵站学を扱う。 重度の病気の治療における病院の中心性は、したがって、市場シェアの最前線で病院薬局を維持します。
オンライン薬局チャネルは、2026年から2033年までのCAGRで最速成長すると予想され、ヘルスケア、テレメディシンリンクの改善、外来医療および診断のホームデリバリーの需要拡大によって推進されます。 たとえば、オンライン薬局は、経口抗ウイルス薬、症状管理薬、および都市およびperi-urban領域の患者に対する自己検査キットの迅速な補充を可能にし、アクセスする障壁を軽減します。 遠隔地に達することができる兵站学パートナーと結合されるオンライン分配を許可するある国で規制の近代化は採用を加速します。 利便性、価格比較機能、およびテレヘルス協議との統合により、オンラインチャネルは、外来管理と予防接種、強力な成長のためのますます魅力的な選択肢になります。
闘技場ウイルス感染治療市場の最大の株式を保有する地域は
- 北米は、2025年に38.9%の最大の収益シェアを持つアリーナウイルス感染治療市場を支配しました。先進的なR&Dインフラ、抗ウイルス研究のための強力な政府の資金、およびバイオテクノロジー企業の新規治療を発展させ、米国で増加した臨床試験、ワクチンのイノベーション、連邦準備イニシアティブを見て、
- 地域のリーダーシップは、十分に確立された医療インフラ、強力な研究開発投資、およびより速い規制当局の承認によってサポートされ、高度な診断ツールと治療オプションの適時可用性を可能にします
- また、臨床医、強力な政府の調製プログラムにおけるウイルス性出血性熱の高意識を高め、早期の診断と破壊反応に重点を置くと、北米の立場は、大麻ウイルス感染症の治療のための主要な地域市場として凝固しました
米国闘技場ウイルス感染症治療市場インサイト
米国は、ウイルス感染治療市場は、北アメリカの2025年に82%の最大の収益シェアをキャプチャし、感染性疾患監視システムとウイルス出血熱のための強力な準備の取り組みによって駆動しました。 早期診断、迅速な入院、リバビリンなどの抗ウイルス療法へのアクセスに重点を置き、市場拡大を支援しています。 高濃度の研究所への投資を成長させ、エンドエミクス地域からの輸入事例の継続的な監視と、高度の治療のための燃料需要が増えました。 また、ワクチンR&Dの国のリーダーシップ、統合緊急対応インフラ、および加速された規制経路は、大幅なボルスター市場成長につながります。
ヨーロッパ闘技場ウイルス感染症治療市場インサイト
欧州は、感染予防治療市場は、厳しい感染症対策方針でサポートされている、予測期間中に安定したCAGRで拡大し、勃発準備に重点を置いています。 臨床医の意識を高め、実験室の診断機能の改善、およびEUのメンバーの状態を渡る公衆衛生応答の調整は処置の取り引きを高めます。 地域は、抗ウイルス薬の採用を目撃しています, 支持ケアプロトコル, 病院や緊急ケアの設定を渡る迅速な診断ツール. 黄道帯疾患のモニタリングのための政府の資金を強化し、旅行関連の感染症管理に重点を置いた増加は、市場成長にさらに貢献しています。
U.K. アリーナウイルス感染症治療市場インサイト
U.K.は、ウイルス感染治療市場は、ウイルス出血熱の準備の優先順位付けと強力な感染症管理フレームワークの増加によって駆動、予測期間にわたって注目すべきCAGRで成長することを期待しています。 特に内分地域からの帰国旅行者の間で、旅行関連のアリーナウイルス症例に対する懸念が高まり、診断および抗ウイルスケア経路のより広い可用性を奨励しています。 U.K.の強力な公衆衛生システム、高度なラボネットワークと全国応答戦略と共に、治療の採用をサポートし続けています。 また、病原体監視および緊急医療対応における継続的な投資は、将来の市場拡大を推進する見込みです。
ドイツ闘技場ウイルス感染症治療市場インサイト
ドイツの isnavirus 感染処理市場は、予測期間中にかなりの CAGR で拡大することが期待されます。, 高度なウイルス診断機能のバイオセーフティ対策と要求に重点を置いた. ドイツは、専門絶縁ユニットやBSL-3/BSL-4施設を含む高度に開発された医療インフラで、迅速な介入と効果的な治療の配信を促進します。 医療イノベーション、医薬品製造能力、および感染症研究における継続的な投資に対する国家のコミットメントは、抗ウイルス療法および重要なケアソリューションのより大きなアクセシビリティに貢献します。 公共の意識を高め、現代診断プラットホームの急速な採用は市場成長を支えます。
アジア・パシフィック・アリーナウイルス感染症対策市場 Insight
アジア・パシフィック・アリーナウイルス感染治療市場は、2026~2033年頃の最速のCAGRで成長し、ヘルスケアのモダニゼーションを高め、診断インフラを改善し、動物園や新興ウイルス疾患に対する政府の注目度を高めています。 中国、日本、インドなどの国々は急速に研究室ネットワークをアップグレードし、より広範な治療アクセスをサポートする高度なアウトブレイクレスポンスツールを採用しています。 医療ツーリズムを成長させ、抗ウイルス研究に投資を増加させ、希少性ウイルス症の臨床医の間で認知度を拡大することは、地域の成長を増幅しています。 また、医薬品製造におけるアジア・パシフィックのさらなる役割は、治療オプションの有用性と可用性を向上し続けています。
日本闘技場ウイルス感染症治療市場インサイト
日本は、感染症対策市場は、国の強い感染症管理体制と医療分野における高い技術採用により、勢いを増しています。 日本は早期の検出とウイルス病原体の急速な含有量に大きな重点を置き、高度な診断テストと抗ウイルス治療薬の運転需要。 病院情報システムとイソナウイルス診断の統合、スマート医療監視装置の上昇とともに、より良い患者結果をサポートします。 また、ヘルスケア施設内の感染予防に重点を置いた高齢化人口の増加は、持続的な市場需要に貢献しています。
インド闘技場ウイルス感染症治療市場インサイト
インドは、医療のアクセシビリティの迅速な改善、診断カバレッジの拡大、および新興感染症の意識を高めることにより、アジア太平洋最大級の地域収益シェアを占めるインドのインダナウイルス感染治療市場です。 インドの都市人口増加, 旅行関連のウイルス感染の症例の増加, 公衆衛生監視システムを強化することは、抗ウイルスと支持療法の採用を加速しています. 政府は、強力な国内製薬メーカーの存在と相まって、実験室の能力を拡大する取り組みが大幅に市場拡大に貢献しています。 また、臨床研究のコラボレーションへの参加の増加は、イソナウイルス治療の開発における国の役割を強化しています。
闘技場ウイルス感染症治療市場でトップ企業は
闘技場ウイルス感染症の治療業界は、主に、以下のような、確立された企業によって導かれています。
- Zalgen Labs(米国)
- リッジバックバイオ医薬品(米国)
- 緊急バイオソリューション(米国)
- SIGAテクノロジーズ(米国)
- 感染症バイオサイエンス(米国)
- レッドディの研究所(インド)
- ナトコファーマ株式会社(インド)
- Cipla Limited(インド)
- Teva Pharmaceutical Industries Ltd.(イスラエル)
- ヘテロラボ株式会社(インド)
- サン製薬工業株式会社(インド)
- ヴィアトリス株式会社(米国)
- グレンマーク医薬品株式会社(インド)
- アボット(米国)
- ロチェ(スイス)
- BIOMÉRIEUX(フランス)
- QIAGEN(オランダ)
- 株式会社モダ(アメリカ)
- Pfizer Inc.(米国)
闘技場ウイルス感染症治療市場の最新動向は何ですか
- 2024年12月、米国CDC主導の研究者は、経口抗ウイルス剤である4′-フルオロリジン(4′-FlU)が、治療が遅れた場合でも、リハルラスサウイルス(およびジュニウイルス)からギニアブタを保護する動物モデルで非常に効果的でした。
- 2024年5月、ガーディアンはナイジェリアが4年でラスサ熱治療の最初の臨床試験を開始し、大麻ウイルス治療薬の歴史的な転換点をマークしたと報告した。 多国籍INTEGRATEコンソーシアムによって導かれる, 試験は、ラッサ症例がエンドエミクスである地域における新しい抗ウイルスや再目的薬を含む複数の有望な薬候補をテストすることを目指しています
- 2023年8月、テキサス・メディカル・ブランチ(UTMB)の大学の科学者たちが、Zalgen Labsと共に主要なマイルストーンを発表した。モノクローナル抗体のカクテルであるArevirumab-3は、病気の先進段階に与えられた場合でも、ラスサ感染したマカケを首尾よく治した。
- 2022年10月、CDCはナイジェリアで文書化されたケースを出版し、ラッサ熱を確認した2人の患者は、リバビリンとデキサメタゾンの組み合わせでうまく処理された。 レポートは、通常、重度の炎症反応を制御するために使用されるデキサメタゾンの追加が有利な臨床結果に寄与したと指摘した
- 2021年3月、キネタは抗ウイルス研究(ICAR)の国際会議で発表しました。その抗ウイルス剤候補LHF-535は、健康なボランティアで強い安全性、公正性、および予測可能な薬物動態を実証しました。 この分子は、ラスサウイルスなどのウイルスウイルスのウイルス感染を阻害し、結果はさらなる臨床開発に進む可能性を強化するように設計されています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











