


世界の自動車用金属鋳造市場:材質別(鉄、アルミニウム、マグネシウム、亜鉛、その他)、プロセス別(重力鋳造、高圧・低圧鋳造、砂型鋳造)、用途別(車体組立、エンジン、トランスミッション) - 業界動向と2033年までの予測
自動車金属の鋳造の市場規模および成長率は何ですか。
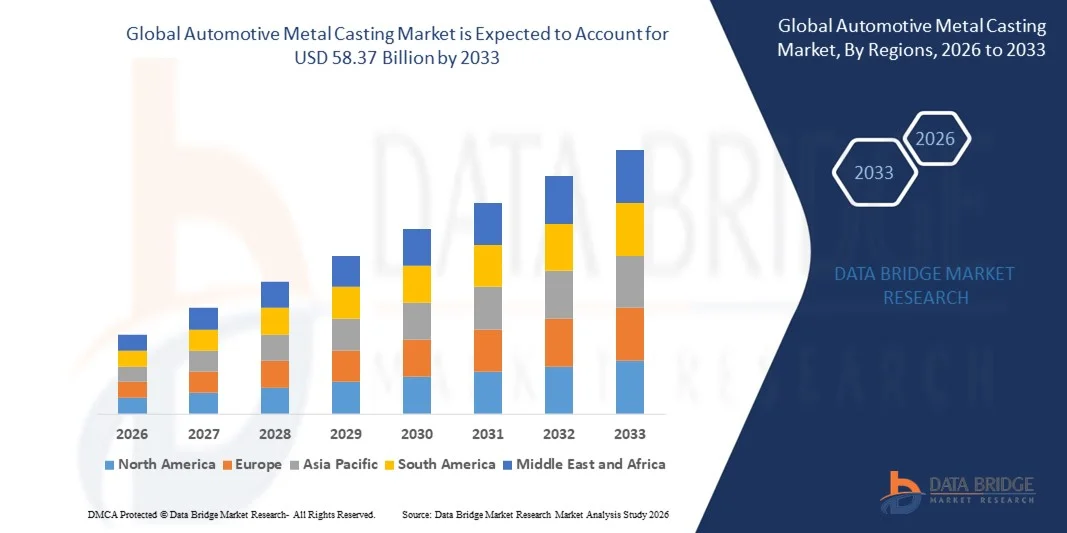
- データブリッジ市場調査分析により、グローバル自動車金属鋳造市場規模が評価されました2025年のUSD 31.30億そして到達する予定2033年 米ドル 58.37 億, お問い合わせ8.10%のCAGR予報期間中
- 自動車用金属鋳造産業の市場成長は、自動車の軽量で高強度なコンポーネントの需要の増加によって主に燃料を供給され、世界的な市場における厳しい燃料効率と排出規制によって駆動されます
- さらに、電気およびハイブリッド車の上昇採用は、構造の完全性を損なうことなく、車両の体重を減らすのに役立つため、アルミニウム、マグネシウム、および高度な合金鋳造の必要性を加速しています。 これらのコンバージングトレンドは、先進的な鋳造技術の投資を後押ししています。これにより、業界の成長を著しく高めています。
市場規模と予測
- グローバル市場価値 (2025):米ドル 31.30 億
- 期待される市場価値 (2033):USD 58.37 請求
- 予測CAGR (2026–2033): 8.10%
自動車用金属鋳造市場の主要なテイクアウトは何ですか
- エンジン、トランスミッション、ボディアセンブリーのコンポーネントを含む自動車用金属鋳造は、性能、安全性、効率性のために重要である耐久性、精度、重量削減を組み合わせる能力のために、近代的な自動車でますますますますます不可欠になっています
- メタルキャストコンポーネントのエスカレート要求は、主に電動モビリティへのシフト、軽量車両の生産の増加、高圧ダイカスト、砂型鋳造などの精密鋳造プロセスにおける技術の進歩によって駆動され、メーカーは複雑で高品質の部品をスケールで生産することができます
- 北アメリカは自動車金属の鋳造の市場を支配しました シェアで2025年の39%、大手自動車メーカー、鋳造技術の進歩、および軽量車両部品需要の高まりによる
- アジアパシフィックは、自動車生産の拡大、EV製造の拡大、新興経済における急速な産業化による予測期間における自動車金属鋳造市場で最も急速に成長する地域であることが期待されています
- アルミセグメントは、その軽量性、高強度〜重量比、優れた耐食性のために、2025年に48.1%の市場シェアで市場を支配しました。 自動車メーカーは、アルミニウム鋳造を採用し、車両重量を削減し、燃費効率を改善し、厳格な排出規制に準拠しています。 複雑な構成設計と再生性のための材料の柔軟性は、内部燃焼エンジン(ICE)と電気自動車の両方での採用を強化します。 エンジンブロック、トランスミッションハウジング、構造部品などの重要なコンポーネントにおけるアルミニウムの広範な使用は、市場全体の優位性を燃料化し続けています。
レポートスコープと自動車用金属鋳造市場セグメント
|
アトリビュート |
自動車金属の鋳造のキー マーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
自動車金属鋳造市場での重要なトレンドは何ですか
車両製造における軽量材料の採用拡大
- 自動車用金属鋳造市場は、燃料効率を高め、車両の排出量を削減する軽量材料の需要によって駆動される増加した成長を目撃しています。 鋳造プロセスのアルミニウムおよびマグネシウムの合金へのシフトはより緑色車のための厳しい規制基準および消費者の期待を満たす車の製造業者を支えます
- たとえば、NemakやGeorg Fischerなどの企業は、電気およびハイブリッド車で使用される高度なアルミニウム鋳造コンポーネントを生成し、構造の完全性を損なうことなく、全体的な車両重量を減らすことができます。 これらのイノベーションは、電動車両のパフォーマンスと運転範囲の改善に貢献
- 軽量の金属の鋳造はまた設計柔軟性を可能にします、製造業者は製造業の費用およびより短い調達期間の複雑で、高力部品を作成することを可能にします。 この機能は自動車産業の車のモジュラー性そしてカスタム化へのより広い傾向を支えます
- また、コンピュータ・エイド・デザイン(CAD)とシミュレーション技術の統合により、鋳造プロセスを最適化し、欠陥や材料廃棄物の削減を実現します。 これらのデジタルツールの採用により、生産サイクルを加速し、サプライチェーン全体の品質管理を強化
- 持続可能性に対する成長の焦点は、リサイクルされた金属とエネルギー効率の高い鋳造法の使用を奨励しています。これにより、市場成長を促進します。 円経済へのオートメーカーのコミットメントは、環境への影響を最小限に抑える革新的な鋳造ソリューションを開発するためにサプライヤーを押しています
- 全体的に、軽量金属の鋳造の採用は自動車製造業の根本的な変化を表します。 この進化は、より効率的で環境に優しい、そして高性能な車を開発するために、業界の野心と密接に整列します
自動車金属鋳造市場ダイナミクス
ドライバー
電気自動車・ハイブリッド車へのリース需要
- 電動・ハイブリッド車(EV・HEV)のグローバル需要を加速させるのは、自動車用金属鋳造の主要市場ドライバーです。 これらの車は、バッテリーハウジング、電動モーター部品、軽量構造要素などの特殊なキャストコンポーネントを要求し、性能と安全基準を満たします。
- 例えば、Mahindraの鋳造は主要なEVの製造業者に供給するためにアルミニウム鋳造の部品のための生産能力を高めました。 これは、電動パワートレインコンポーネントに合わせた精密金属鋳造のための成長する要件をアンダースコアします
- 政府のインセンティブやゼロエミッション車両を宣伝する規制は、自動車メーカーを奨励し、電気化に移行し、EV設計と互換性のあるキャストコンポーネントの需要が増えています。 トレンドは、サプライヤーをモチベーションし、それに応じて鋳造作業をスケールアップします
- また、EVの充電インフラと消費受入の拡大は、より信頼性と軽量の鋳造金属部品の必要性を促進する車両販売です。 この成長は、EV要件に焦点を当てた鋳造技術の開発に投資を加速しています
- 環境方針、技術の進歩および変化の消費者の好みの結合された効果は電気および雑種の車の区分の自動車金属の鋳造のための支えられた要求を保障します。 この継続的な移行は、サプライヤー戦略と市場成長軌跡を再構築しています
拘束/チャレンジ
高生産コストと材料価格の揮発性
- 高度な金属鋳造技術に関連する高い生産コストは、市場拡大を制限する可能性がある重要な課題を提示します。 原料、エネルギー消費、精密工具細工の調達の製造業の費用、特にアルミニウムおよびマグネシウムのような軽量の合金のための関連の費用
- 例えば、サプライチェーンの破壊と地政的な要因による世界的なアルミニウム価格の変動は、鋳造サプライヤーのコスト構造に直接影響を与えます。 このボラティリティは、価格設定戦略と利益マージンに影響を与え、両方のメーカーとバイヤーのための不確実性を作成
- また、自動車鋳造におけるタイトな公差や品質基準の維持の複雑性は、熟練した労力とハイエンドの機械を必要とし、運用コストをさらに高めます。 これらの要因は、市場で効果的に競争するために小さいプレーヤーの能力を制限することができます
- また、自動車生産量における経済下落やシフトは、固定鋳造工場のコストの影響を認識し、全体的な収益性を削減することができます。 コストに敏感な自動車メーカーは、鋳造需要に影響を与える、そのような期間中の代替製造方法や材料を優先することができます
- サプライチェーンの最適化、エネルギー効率の高い技術への投資、材料イノベーションによるこれらのコストと価格のボラティリティの課題に取り組むことが重要となります。 一貫した品質でコスト制御をバランス良くするソリューションは、自動車の金属鋳造市場での長期競争力を可能にします
自動車金属鋳造市場はどのように区分されますか
市場は材料、プロセスおよび適用に基づいて区分されます。
- 材料によって
材料に基づいて、自動車金属の鋳造の市場は鉄、アルミニウム、マグネシウム、亜鉛および他のに分けられます。 アルミセグメントは、その軽量性、高強度〜重量比、優れた耐食性によって駆動され、2025年に48.1%の最大の収益シェアで市場を支配しました。 自動車メーカーは、アルミニウム鋳造を採用し、車両重量を削減し、燃費効率を改善し、厳格な排出規制に準拠しています。 複雑な構成設計と再生性のための材料の柔軟性は、内部燃焼エンジン(ICE)と電気自動車の両方での採用を強化します。 エンジンブロック、トランスミッションハウジング、構造部品などの重要なコンポーネントにおけるアルミニウムの広範な使用は、市場全体の優位性を燃料化し続けています。
マグネシウムセグメントは、次世代自動車における超軽量材料の高騰に重点を置いたため、2026年から2033年までの最速成長率を目撃する見込みです。 マグネシウムの優れた強度と、鋼よりも75%軽量で、電気自動車(EV)用途に理想的で、重量削減は電池の性能と駆動範囲に直接影響します。 ステアリングホイール、シートフレーム、ギアボックスケーシングの採用により、自動車産業のシフトを高機能素材に反映。 マグネシウムの耐久性とコスト効率をさらに高める継続的な研究は、急速な市場拡大をサポートします。
- プロセスによって
プロセスに基づいて、自動車の金属の鋳造の市場は重力、高及び低圧および砂の鋳造に分けられます。 高低圧力鋳造セグメントは、優れた表面仕上げで複雑で高精度なコンポーネントを生成する能力のために2025年に市場を支配しました。 精密・強度が重要であるエンジンブロック、ホイール、サスペンション部品の製造に広く採用されています。 オートメーカーは、一貫した品質、最小限の気孔率、効率的な金属利用のために、高低圧鋳造に頼りに、高級車と量産車の両方の幅広い受け入れに貢献します。
砂型鋳造部門は、2026~2033年の間に最も速い成長率を目撃するために、その柔軟性、費用効果が大きい、そして少量の生産のための適合性によって支えられた。 サンドキャスティングは、エンジンマニホールドやハウジングなどの大型の複雑な部品を低ツーリングコストで作成し、試作開発や特殊車両コンポーネントに魅力的にしています。 さまざまな金属へのプロセスの適応性と迅速な設計変化に対応するための能力は、電気およびハイブリッド車メーカーの間での使用を奨励します。 サンドモールド材料および自動化技術の継続的な革新により、市場成長をさらに加速します。
- 用途別
適用に基づいて、自動車金属の鋳造の市場はボディ アセンブリ、エンジンおよび伝達に分けられます。 エンジンセグメントは、2025年に最大の収益シェアを保有し、耐久性、耐熱性の鋳造部品をICEとハイブリッド車の両方で継続的に要求する。 鋳造物の金属はシリンダー頭部、ピストンおよびエンジン ブロックのような部品のための必要な機械強さおよび熱安定性を提供します。 エンジンシステムのアルミニウムおよび鉄の合金の使用は製造業者が高い作動条件の下の信頼性を維持している間性能の効率を達成し、区分の優位性を補強するのを助けます。
2026年から2033年にかけて最も速いCAGRを記録するボディ・アセンブリの区分は軽量およびモジュラー車の構造の上昇の生産にに起因します。 自動車メーカーは、車両パネル、シャシ部品、構造補強材用の鋳造アルミやマグネシウム部品を使用して、燃費の効率性を高め、安全性をクラッシュさせます。 電動車両へのシフトは、軽量の鋳造構造の需要が高まり、重電池パックをオフセットします。 ボディアセンブリセグメントの成長は、大手EVメーカーが採用した「ギガキャスティング」と呼ばれる大型のシングルピースボディ構造を可能にする高圧ダイカスト技術の進歩によってもサポートされています。
どの地域が自動車用金属鋳造市場の最も大きい株式を握りますか。
- 北米は、自動車用金属鋳造市場を2025年に最大39%の収益シェアを占め、大手自動車メーカー、鋳造技術の進歩、および軽量車両部品需要の高まりによって主導
- 燃費の効率性を高め、厳しい排出基準を満たしている地域は、車両プラットフォーム全体でアルミニウムおよびマグネシウム鋳造の採用を加速しています。
- 創業の自動車製造拠点と、創始プロセスにおける技術革新の存在は、北米のグローバル市場における地位を強化し続けています。
米国の自動車金属鋳造市場洞察
米国の自動車用金属鋳造市場は、北米で2025年で最大の収益シェアを獲得し、堅牢な車両生産と電気自動車(EV)に対する成長の推移で支持されています。 米国の自動車メーカーは、高圧ダイカストや精密砂型鋳造法を活用して、軽量で高性能な部品を開発しています。 エンジン、トランスミッション、ボディアセンブリのアルミニウムおよびマグネシウムコンポーネントの需要は、厳格なCAFÉ規格によりさらに燃料を供給しています。 また、ファインドリーズの自動化・添加剤の急速な採用により、米国市場における生産効率と部品品質の向上が図れます。
ヨーロッパの自動車金属の鋳造の市場洞察
欧州自動車金属鋳造市場は、地域の強力な自動車製造拠点と厳格なCO2排出量規制によって駆動され、予測期間全体で重要なCAGRで成長するために計画されています。 ヨーロッパの自動車メーカーは、強度や安全性を損なうことなく、軽量な建設を実現する高度な鋳造材料を急速に採用しています。 電動およびハイブリッド車に対する需要が増え、アルミニウムおよびマグネシウム鋳造の採用を刺激します。 また、再生金属やエネルギー効率の高い鋳造技術の使用を促進し、持続可能性と円の製造業に向けた地域の継続的なシフト。
U.K. 自動車金属鋳造市場インサイト
U.K.自動車金属鋳造市場は、国内EV産業の成長とカーボンニュートラルティへの政府のコミットメントによって支えられ、予測期間の間に安定したCAGRで拡大することを期待しています。 ローカルの鋳物は高精度、耐久の部品のための自動車メーカーの条件を満たすために軽量の合金そしてデジタル鋳造の技術に投資しています。 世界的な自動車ブランドとその研究開発センターの存在は、特に電動ドライブトレインや構造用途における先進金属鋳造ソリューションの革新と採用を強化します。
ドイツ自動車金属鋳造市場の洞察
ドイツ自動車金属鋳造市場は、その強力なエンジニアリング能力とプレミアム車両生産のリーディングポジションによって駆動される予測期間中に実質的な成長を目撃する見込みです。 ドイツの自動車メーカーは、軽量で性能の効率性を実現するエンジン、トランスミッション、シャーシ部品用のアルミニウムおよびマグネシウム鋳造を利用しています。 国のファウンドリー内のインダストリー4.0の統合に焦点を当て、高圧ダイキャストの革新と相まって、生産効率を強化します。 また、持続可能性主導の製造業の実践とリサイクルの取り組みは、国の環境方針と合わせ、継続的な採用を燃料化します。
Asia-Pacific Automotive Metal Casting マーケットインサイト
アジア太平洋自動車用金属鋳造市場は、自動車生産の拡大、EV製造の拡大、新興国における急速な産業化を推進し、2026年から2033年までの最速のCAGRで成長する予定です。 世界的な自動車メーカーからの投資の増加とコスト効率の高い労働・原材料の可用性は、地域競争力を高めます。 中国、インド、日本を横断し、国内車両生産を推進する軽量材料や政府のインセンティブの需要が高まっています。
中国自動車金属鋳造市場洞察
2025年にアジア・パシフィックで最大の市場シェアを占める中国自動車金属鋳造市場は、その広大な車両製造拠点と強力な国内需要によって支えられています。 軽量鋳造技術の広範な研究開発投資と共に、電気モビリティに焦点を当て、アルミニウムとマグネシウム合金の大規模な採用を推進します。 また、多くの鋳造施設や有利な政府の取り組みが地域産業界における中国のリーダーシップを強化しています。
インドの自動車金属の鋳造の市場洞察
インドは、予測期間中、アジア太平洋自動車金属鋳造市場で最も急速に成長している国であることに取り組み、「インドのMake」プログラムに基づく急速な車両生産成長と政府の取り組みによって燃料を供給しています。 燃料効率の高い軽量車両部品を採用し、ファウンドリーインフラの海外投資を増加させ、市場の拡大をサポートします。 国内メーカーは、グローバル品質基準を満たし、輸出と国内の要求の両方に対応するために、自動鋳造システムと先進材料を増加させています。
自動車金属鋳造市場でトップ企業は
自動車金属の鋳造の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- Nemak S.A.B. de C.V. (メキシコ)
- 株式会社リョビ(日本)
- 株式会社ゲオルグ・フィッシャー(スイス)
- Rheinmetall Automotive AG(ドイツ)
- アレスティー株式会社(日本)
- ダイナキャスト(米国)
- 持久力技術(インド)
- ミノインダストリアルUSA(米国)
- Acast AB(スウェーデン)
- アルミ鋳造株式会社(米国)
- アルコア株式会社(米国)
- Bühler AG(スイス)
- フォームテクノロジーズ(米国)
- 東芝機械株式会社(日本)
自動車金属鋳造市場での最新の開発は何ですか
- 2025年8月、Nemakは、PiteştiとScornicesachitiの2つの高度な生産設備を含むルーマニアのGF Casting Solutionsの軽量コンポーネント事業の買収を完了しました。 NEMakは、欧州における製造拠点を強化し、電気・ハイブリッド車向け高性能アルミニウム・マグネシウム鋳造の供給能力を高めています。 開発は、軽量でエネルギー効率の高い自動車用コンポーネントの世界的な需要に応え、持続可能な鋳造技術のリーダーシップを強化するために、同社の戦略をベースとしています
- 2025年7月、Georg Fischer AG(GF)は、自動車鋳造部門、GF Casting Solutions、Nemak S.A.B. de C.V.に約3億3千万ドルの取引契約を締結しました。 この動きは、GF が産業用アプリケーションに事業戦略を再アライメントすることを可能にします。Nemak は、軽量鋳造の技術的専門知識と顧客基盤を拡大することを可能にします。 取引は、主要なプレーヤーが電気モビリティと高度な材料ソリューションの地位を強化する自動車金属鋳造業界内の継続的な統合を強調しています
- 2025年5月、Alcoa Corporationは、高圧ダイキャスト用に特別に設計された自動車グレードのアルミニウム合金の新しいシリーズを導入しました。 これらの合金は、優れた重量削減、強化強度、および改善された再生性を提供し、自動車産業の持続可能なおよび軽量車両建設への移行に合わせます。 このイノベーションは、先進鋳造材料のキーイノベーターとしてAlcoaを位置付け、電気およびハイブリッド車両のアルミ鋳造の採用を高めることが期待されます
- 2025年4月、ThyssenkruppはJFEホールディングスと戦略的パートナーシップを結び、次世代電気自動車向けの先進アルミ鋳造ソリューションを共同開発しました。 コラボレーションは、材料の強度の最適化、熱性能の改善、車両全体の重量の低減に重点を置いています。 このイニシアチブは、研究主導のイノベーションに重点を置き、EV生産の効率性を高め、グローバル自動車金属鋳造市場の成長と近代化に貢献します
- 2025年3月、Pace Industriesは、世界有数の自動車メーカーと150万ドルの多年契約を保証し、精密アルミニウムダイカスト部品を新しい電気自動車プラットフォームに供給しました。 本契約は、EV製造におけるダイキャストの高まりを増強し、軽量構造部品の主要なサプライヤーとしてPace Industriesのポジションを強化します。 この開発は、自動車用金属鋳造業界における技術の進歩と生産効率を向上させるために設定されています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











