


世界の自律船市場セグメンテーション、自律性(部分自動化、完全自律、遠隔操作)、ソリューション(ハードウェアとソフトウェア)、船種(商用(ばら積み貨物船、タンカー、ドライ貨物船、コンテナ船など)と防衛)、エンドユーザー(ラインフィットとレトロフィット) - 2032年までの業界動向と予測
グローバル自動船サイズと成長率とは
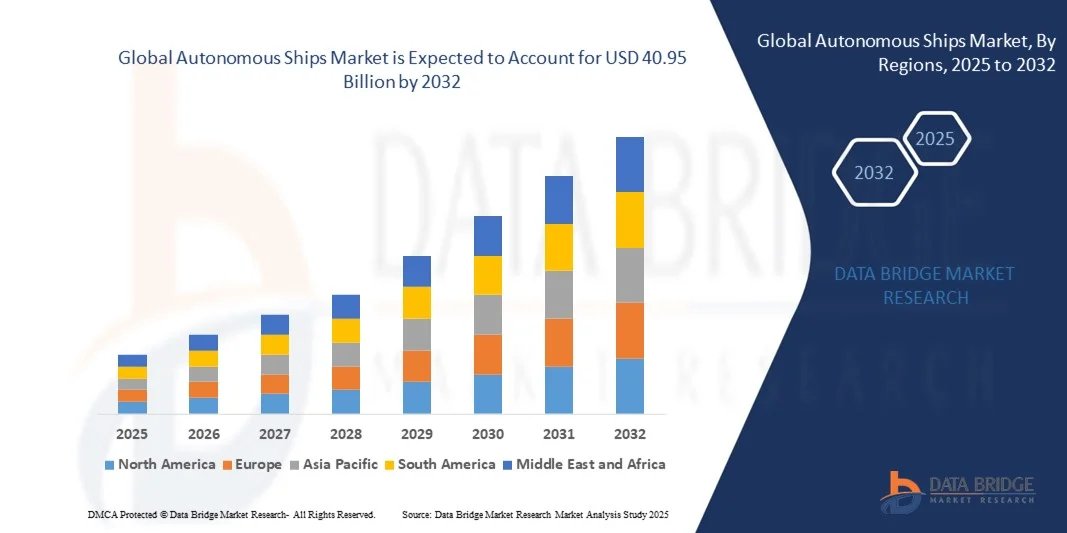
- データブリッジ市場調査分析による 世界的な自動船市場規模は、2024 年に 20.25 億米ドルで評価され、2032 年までに 40.95 億米ドルに達すると予測期間の 9.20% の CAGR で成長
- 市場拡大は、AI、センサー技術、海上接続の急激な進歩によって運転され、海軍業務の自動化、効率性、安全性の向上を実現
- また、人的誤差を削減し、燃費効率を改善し、海上保安を強化することに重点を置き、強力な産業運動量を燃料化する自律船を配置しています。
市場規模と予測
- グローバル市場価値(2024):米ドル 20.25 億
- 期待される市場価値 (2032):40.95億米ドル
- 予測CAGR(2024–2032): 9.20%
グローバル自動船の主要テイクアウトとは
- AI、センサー、GPS、IoTなどの先進技術を活用した自動船は、現代の海上業務における重要なイノベーションとして生まれ変わり、安全性の向上、人的誤差の低減、運用コストの低減、商用および軍事用途における燃費の効率化を実現
- 無人・遠隔運航船の採用は、海上業界がデジタルトランスフォーメーションを推進し、効率的な物流に対する需要の増加、乗務員の安全・排出に関する厳しい規制の推進に大きく貢献しています。
- アジア・パシフィックは、2024年に最大41.2%の収益シェアを誇る自動船舶市場を支配し、強力な政府サポート、主要な海軍投資、および主要な海上技術企業の存在を主導し、特にノルウェーやフィンランドのスピアヘッドング自動輸送試験や展開のような国で
- 欧州は、海上貿易の急激な拡大、技術進歩、中国、日本、韓国などの国における防衛予算の増加による予測期間における自動船舶市場で最も急速に成長する地域であることが期待されています
- パルティアルオートメーション部門は、高度レーダー、オートパイロット、センサーベースのナビゲーションなどのオンボードのデジタルシステムを採用することにより、2024年に54.6%の最大の市場シェアを保持しました。
レポートスコープとグローバル自動船市場セグメント
|
アトリビュート |
自動船キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
グローバル自動船のキートレンドとは
AIと自動ナビゲーションによる運用効率の向上
- グローバル自動船市場における有意で加速する傾向は、人工知能(AI)、機械学習(ML)、海上業務の効率化、コストの削減、安全性向上による自動航行技術のより深い統合です。 これらのシステムは、船舶が人間の介入なしに衝突回避、ルートの最適化、リアルタイムの意思決定などの重要なタスクを実行できるようにします。
- 例えば、Kongsbergの自律船舶は、AI、レーダー、ライダー、高度センサーの融合を組み合わせて、環境データを解釈し、自律的なナビゲーション決定を下します。 同様に、シーマシンロボティクスのSM300システムは、ワークボートや商用船の遠隔かつ自律的なコマンドを可能にし、高度な状況認識とインテリジェント制御を実現します。
- 自動船舶におけるAI統合により、船舶の性能や環境条件に基づく予測保守、燃費の最適化、行動分析が可能になります。 たとえば、悪天候や渋滞を避け、リスクを軽減し、運用時間を節約するために、一部のシステムは自動的にルートを調整できます。
- 海上管理センターと海上交通管理プラットフォームを備えた自律システムのシームレスな統合により、調整された操作、フリート監視、規制遵守をサポートし、複数の船舶の集中管理を実現します。 このアプローチは、スケーラビリティを高め、オンボードのクルーに対する信頼性を削減します。
- インテリジェント・コネクティッド・セルフ・ナビゲーション・船舶に対するこの傾向は、海上産業の出荷と海軍の業務に対する期待を根本的に再構築しています。 Wärtsilä や Rolls-Royce のような企業は、貨物輸送、オフショア業務、防衛の幅広い用途で、全自動運航船をサポートする AI 対応船舶技術の開発をリードしています。
- シームレスなAI統合と自律的な機能を提供する船舶の需要は、世界的な海上物流における安全性、費用効率性、および運用の回復をますます優先するステークホルダーとして、商業および防衛セクターの両方で急速に成長しています。
グローバル自動船市場ダイナミクス
ドライバー
安全・効率の要求・海上オートメーションの高度化による成長の必要性
-
海上保安、運用効率性、および人的依存性を低下させることで、自律船舶の需要が著しい。 輸送業界におけるグローバルな貿易、労務不足、排出削減への圧力上昇を増加させ、自律海上ソリューションの利害関係者をプッシュしています。
- Instance は、2024 年 3 月、Wärtsilä Voyage が次世代の NaviFleet プラットフォームを立ち上げました。このプラットフォームは、フリート パフォーマンスを最適化し、AI 主導のインサイトを通じてスマート ナビゲーションの決定を可能にします。 これらの開発は、海上業務における主要産業のプレイヤーが自動化を加速する方法を示しています。
- 自動船は、乗組員のコストを削減し、ナビゲーションの精度を高め、リアルタイムの監視と予測保守機能により、安全性を向上させるなどのメリットを提供します。 これらの利点は、商用および軍事用途の両方でますます魅力的になっています。
- さらに、ポート混雑の上昇、持続可能な輸送慣行の要求、およびフリート横断のデジタルシステムの統合は、海上輸送の未来に集中する自律的な船舶を配置しています。 船舶を遠隔操作したり、完全に自動化したりする能力は、アークティック輸送ルートや軍事再燃などの高リスク環境でも役立ちます。
- 船舶運航のスマート化に向けたトレンドは、ノルウェー、日本、韓国など、海事技術に投資する海事経済を発展させ、発展途上国と両国で勢いを上げています。 これらの投資は、自動運航試験のための成長する規制支援と組み合わせて、業界全体の迅速な採用を促進しています。
拘束/チャレンジ
サイバーセキュリティ リスクと規制 不確実性 ポーズ 重要な課題
- サイバーセキュリティの脆弱性は、自律船舶の広範な採用に大きな課題を提示します。 これらの船舶は、デジタルシステム、衛星通信、AI主導のナビゲーションに大きく依存しているため、GPSのスプーフィング、データ侵害、システムハイジャックなどのサイバー脅威に本質的に影響を受けています。
- たとえば、GPS信号の詰まりやスプーフィングを伴う複数の海上事故は、オープンウォーターにおける自律操作の信頼性と安全性に関する懸念を提起しました。 これは、無人船のためのサイバーレジリエンスプロトコルを再評価するために、世界的な海上当局を要求しました。
- これらのリスクに対処するには、エンドツーエンドの暗号化、リアルタイムの脅威検出、安全なコマンドシステム、定期的なソフトウェア更新など、堅牢なサイバーセキュリティフレームワークが必要です。 ノースロップ・グルムマンやシー・マシン・ロボティクスなどの企業は、AIベースのサイバーセキュリティ機能に投資し、運用リスクを軽減しています。
- また、自動船舶を囲む規制の不確実性は、より速い市場の採用を妨げる。 SOLASとCOLREGSを含む現在の海上法は、乗組船の周りに建てられており、無人または遠隔運航船には十分に対応していません。
- 自動輸送のための標準化されたグローバル規制の欠如は、運用制限、長距離展開の制限、および配送会社間での躊躇は、フレームワークを大きく改善するために投資します。
- これらのハードルを克服するには、海上当局、技術プロバイダー、造船業者間の国際的なコラボレーションが不可欠です。 明確な安全基準を確立し、国際条約を更新し、成功したパイロットの展開を実証することは、自律的な船舶市場の可能性を最大限に活用するための鍵となります.
グローバル自動船はどのように区分されますか
市場は、自律性、ソリューション、船舶の種類、エンドユーザーに基づいてセグメント化されます。
- 自治による
自律性に基づいて、自動船舶市場は、部分的な自動化、完全自律、遠隔操作に分けられます。 部分的な自動化セグメントは、高度レーダー、オートパイロット、センサーベースのナビゲーションなどのオンボードのデジタルシステムの導入の上昇による、2024年に54.6%の最大の市場シェアを保持しました。 部分的な自動化により、船員は安全を高め、乗組員を完全に取り除かずに人員の誤りを削減し、現在の海上規則の下で最も有効で有能なオプションを作ることができます。
2025年から2032年にかけて最も速いCAGRを目撃するために全自動セグメントを計画し、AI、リモートセンシング、機械学習の進歩の増加によって燃料を供給しました。 これらの容器は、特に高リスクおよび長距離貨物の操作で、長期費用節約および効率を、機内の人間の存在なしで完全に作動します。 ノルウェーとアジアのパイロットプロジェクトは、全自動運航船の開発と規制支援を加速しています。
- ソリューション
ソリューションによって、市場はハードウェアとソフトウェアにセグメント化されます。 2024年に、ハードウェアセグメントは、推進ユニット、自律的なナビゲーションセンサー、制御システム、海上通信機器などの物理的なシステムに対する強力な要求により、最大62.8%の収益シェアで市場を支配しました。 これらのコンポーネントは、リアルタイムのデータ取得と船舶の運用に不可欠であり、ハードウェアを自律海上システムのバックボーンにします。
ソフトウェアセグメントは、2025年から2032年までの23.6%の最速のCAGRで成長すると予想され、高度なナビゲーションアルゴリズム、AIベースの意思決定プラットフォーム、フリート管理ダッシュボード、およびサイバーセキュリティシステムの必要性が増えました。 成長したデジタル化により、ソフトウェアはルートの最適化、船舶の健康の監視、メンテナンスの予測、および海上ベースのリモート操作を可能にする上で重要な役割を果たします。 海上分析と自律的なAIシステムへの投資を促進し、このセグメントの成長を促進します。
- 船種別から探す
船舶の種類に基づいて、市場は商業(バルクキャリア、タンカー、ドライ貨物、コンテナ、その他)に分類され、防衛します。 2024年に最大の市場シェア68.4%に占める商用セグメントは、物流の効率性を高め、運用コストを削減し、船舶の安全を向上させる必要があります。 商用事業者は、貨物船、タンカー、コンテナ船が長距離業務を合理化し、乗務員不足を克服するための自律技術を採用しています。
防衛セグメントは、2025年から2032年までの21.4%の最速のCAGRで成長し、自律的な海軍システムにおける政府投資の増加によって推進されています。 防衛用途には、無人監視船、自動鉱山対策船、高速インターセプターなどがあります。 米国、イギリス、中国における主要な防衛請負業者および航路は、海上自治の優先順位付けを行い、ミッション能力を高め、人員にリスクを削減し、ラウンド・ザ・クロック・パトロールおよび共鳴操作を有効にします。
- エンドユーザーによる
エンドユーザーに基づいて、自動運航船市場はラインフィットと改造に分けられます。 ラインフィットセグメントは、2024年に最大57.9%の市場シェアを保持し、完全に統合された自律システムを備えた新造船の需要が高まっています。 Shipbuildersは、インテリジェントなナビゲーション、コミュニケーション、および推進システムを備えた船舶を事前に装備し、より優れた設計の最適化と運用の信頼性を確保するために、技術会社とますます連携しています。
改装セグメントは、2025年から2032年までの22.1%の最速のCAGRを登録し、老化フリートを近代化し、新興規制および運用基準に準拠する必要があると予想されます。 改良により、既存の船舶は、リモート監視、衝突回避システム、および完全な交換費用なしで高度な分析などの自律的な機能でアップグレードすることができます。 このアプローチは、現在のフリートの寿命と効率を拡張するために探しているオペレータの間で特に人気があります。
グローバル自動船のセグメント化の最大の株式を保有する地域は
- アジア・パシフィックは、2024年に最大41.2%の収益シェアを誇るグローバル・オートノマイズ・シップ・マーケットを統括し、海上の伝統、早期規制への取り組み、海上自治研究開発における重要な投資を支援しました。 ノルウェー、フィンランド、オランダなどの国は、世界規模の商用および研究運用における自動船舶技術の展開とテストの最前線にあります。
- 地域は、排出量を削減し、運用効率を改善し、乗組員不足に対処するための目標によって駆動され、特に短い海運、陸水路、貨物輸送で、半自動および完全自律システムの迅速な採用を見てきました
- また、欧州海事安全庁(EMSA)の支援機関である造船所と技術会社との協業や、支援機関の連携も加速しています。 環境マンデート、デジタルインフラ、および熟練した海上労働力のコンビネーションは、商業および防衛セクターの自律輸送の進歩のための重要なハブとしてヨーロッパを置きます
日本自動船市場動向
日本の自動船舶市場は、その技術的に先進的な海上産業とスマート輸送を促進する政府のインセンティブによって駆動され、勢いを上げています。 国の老化の海上労働力および労働安全の集中は自律的で、遠隔操作された容器のための要求を増強します。 日本国内のスマートポートインフラとIoTシステムとの自律技術の統合により、運用効率を高めた安全性を実現します。 また、ロボティクスとAIにおける日本のリーダーシップは、高度自律ナビゲーションシステムの開発をサポートし、グローバル市場の成長軌跡に大きな貢献をしています。
中国自動船市場インサイト
中国は、2024年にアジア・パシフィックで最大の市場収益シェアを占め、その広大な商業輸送艦隊と自動海上技術の積極的な投資に起因しています。 中国の政府の戦略的取り組みは、スマート配送、デジタルポート、グリーン配送ソリューションを促進し、自律的な船舶の採用を加速します。 中国の国内造船業界および技術プロバイダーは、自動ナビゲーション、センサーシステム、リモートオペレーションプラットフォームを急速に革新しています。 商業運送会社からの調達需要は、コストを削減し、安全を改善し、グローバルな自動運航船市場における優位性として中国の環境規制位置に準拠します。
米国自動船市場インサイト
米国のグローバル自動運航船市場は、2024年に北米で最大38%の収益シェアを獲得し、自動海上技術と無人船の展開のための強力な政府支援に大きな投資を主導しました。 デジタルナビゲーションシステム、AI搭載船舶制御、および商用輸送および防衛分野における遠隔運航船舶の急速な採用が市場成長を加速しています。 また、米国に拠点を置くテクノロジー企業や造船業者は、センサーの融合、サイバーセキュリティ、データ分析、船舶の安全と運用効率の向上に重点を置いています。 乗組員の安全と環境規制に関する懸念が高まり、自動運航船へのシフトを燃料化し、米国をグローバル市場で主要プレイヤーとして位置付けています。
ヨーロッパ自動船市場インサイト
欧州は、2024年に39.8%の最大の収益分配で、世界的な自動運航船市場を支配し、厳格な海上安全規制と野心的な脱炭素化の目標で支持しました。 ノルウェー、フィンランド、オランダなどの国々は、自動車船の本格的な試行と商用展開を先駆的に進めています。 欧州海上保安庁の規制枠組みと政府、アカデミー、および業界間の共同プロジェクトは、完全に自律的かつ部分的に自動化された船舶の採用を加速しています。 また、グリーンテクノロジーやデジタルインフラへの投資を増加させ、地域における強い地位を支えています。
U.K.自動船市場インサイト
U.K.自動船舶市場は、強力な政府のバックアップ、革新的な海上スタートアップによって駆動され、スマートポート技術に焦点を当てて、2032年までに注目すべきCAGRで成長することが期待されています。 出荷業務のデジタル化とポートの効率化に重点を置いた国の戦略的重点は、自動輸送ソリューションの開発と展開を促進しています。 また、海上保安、乗務員福祉、運用コスト削減のステークホルダーの懸念により、自律的な運行・遠隔操作技術を採用しています。 U.K.の堅牢な海上伝統と規制支援は、引き続き、商用および防衛分野における市場拡大を推進しています。
ドイツ自動船市場インサイト
ドイツのグローバル自律船舶市場は、先進の造船業界に燃料を供給し、業界 4.0 の技術へのコミットメントにより、かなりの成長を目撃する予定です。 IoT、AI、船舶運用におけるビッグデータ分析の統合は、特に商用出荷やオフショア部門において、牽引力を高めています。 ドイツは、持続可能な海上慣行と排出削減に重点を置き、部分的かつ完全に自律的な船舶の採用を奨励しています。 造船業者、技術プロバイダー、および研究機関とのコラボレーションにより、イノベーションを促進し、安全で効率的で環境に優しい自動輸送ソリューションを厳格なEU規制と整合しています。
グローバル自動船のトップ企業は
オートノマイズの船舶業界は、主に、以下を含む老舗の企業によって導かれています。
- ABBについて(スイス)
- ASELSAN A.Ş. (トルコ)
- BAEシステム(アメリカ)
- フグロ(オランダ)
- GE(一般電気)(アメリカ)
- ハネウェルインターナショナル株式会社(アメリカ)
- 香港スベルク・グルッペン・マリタイム(ノルウェー)
- L3 ASV(米国)
- ノースロップ・グルムマン(アメリカ)
- ロールスロイス plc(アメリカ)
- Siemens エネルギー(ドイツ)
- Wärtsilä (フィンランド)
- マリンテクノロジーズ合同会社(米国)
- ウルスタイングループASA(ノルウェー)
- 三井(日本)
- シーマシンロボティクス株式会社(アメリカ)
- ネプテックテクノロジーズ株式会社(カナダ)
グローバル自動船市場における最近の発展とは
- 海上オートメーションおよび防衛ソリューションのグローバルリーダーであるKongsberg Gruppen ASAは、南アフリカで戦略的な取り組みを開始し、地域商業およびオフショアアプリケーションに適した自動輸送技術を推進しています。 この取り組みは、最先端の自動運航システムとリモート・オペレーション機能を提供し、ローカル海上の安全と効率の課題に対応し、グローバル自動運航船市場を拡大する地位を強化するというコンクスバーグのコミットメントを強調しています。
- 2023年3月には、自動船舶制御システムの米国を拠点とするシー・マシン・ロボティクス(Sea Machine Robotics)が、海岸および陸の商用船舶向けに特別に設計された新しいSM400自動運航システムを発表しました。 システムは高度のリモート・コントロールおよび自動操縦を可能にすることによって安全および操作の効率を高めま、海機械の商業船積みおよび防衛セクターのための自律海上技術の革新に反映します。
- 三菱重工(MHI)は2023年3月、横浜自動船プロジェクトを日本に導入し、船舶運航を全自動運航で都市港湾物流に革命を起こしました。 このイニシアチブは、AIとIoT対応のシステムを活用して、多忙なポート環境での輸送効率と安全性を最適化し、スマートテクノロジーを持続可能な海上輸送に統合するMHIのリーダーシップを強調しています。
- 2023年2月、スマート・マリン・ソリューションのリーディング・プロバイダーであるWärtsilä Corporationは、シンガポール・マリタイムとポート・オーソリティ(MPA)との戦略的パートナーシップを発表しました。 このコラボレーションは、自律的なナビゲーションとリモート操作技術の現実世界試験を容易にし、Wärtsiläの約束を強調し、自動輸送におけるイノベーションと規制開発を加速させます。
- 2023年1月、ロールス・ロイス・マリン(ロールス・ロイス・マリン)は、自動輸送部門のリーダーシップのもと、Nor-Shipping Conference 2023で次世代のリモート運航船プラットフォームを導入しました。 高度なセンサーの融合、AIのナビゲーション、サイバーセキュリティ機能を搭載し、プラットフォームは、配送業者がリモート監視を実施し、安全性と効率性を高めた制御を実現します。 この打ち上げは、ロールス・ロイスの戦略的焦点を強化し、世界的な自動運航船市場における最先端の自動化技術を統合します。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











