



世界の血液製剤市場:製品別(全血、血液成分、血液製剤)、抗血栓剤・抗凝固剤の種類別(血小板凝集抑制剤、線溶剤、抗凝固剤)、用途別(血小板増多症、肺塞栓症、腎機能障害、狭心症血管合併症、その他) - 2033年までの業界動向と予測
血液準備市場規模と成長率は何ですか
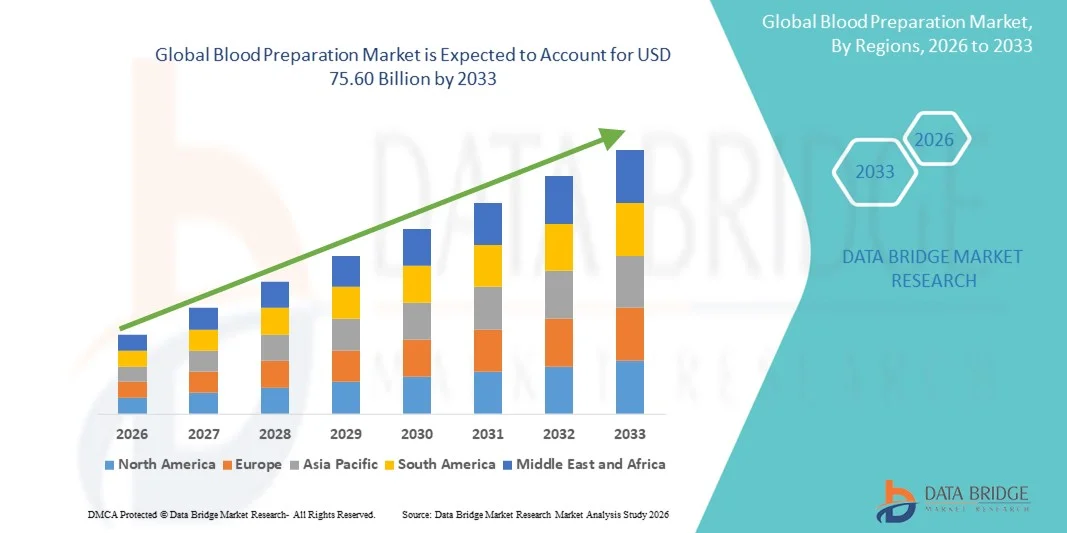
- データブリッジ市場調査分析により、グローバル血液準備市場規模が評価されました2025年のUSD 52.96億そして到達する予定2033年までに75.60億米ドル, お問い合わせCAGRの4.55%予報期間中
- 市場成長は病院、診断中心および研究の施設を渡る高度の血の部品そして派生物のための増加された要求によって大抵燃料を供給され、世界的な慢性疾患、外傷の箱および外科プロシージャのprvalenceによって増加しました。 血液処理システム、分離技術、貯蔵ソリューションの継続的な技術進歩は、血液収集と調製の効率、精度、安全性を高め、市場拡大に著しく貢献しています。
- さらに、高品質の血液成分に重点を置き、トランスフュージョンの安全性を高め、標準化された処理プロトコルは、現代の血液準備ソリューションの採用を推進しています。 血小板、プラズマ、凍結処理、および赤血球治療アプリケーションにおける血小板、血漿、および赤血球の増加の必要性だけでなく、病原減少、リコリダクション、および自動分離技術の増加は、血液準備システムの蓄積を加速し、業界の全体的な成長を著しく向上します
市場規模と予測
- グローバル市場価値 (2025):米ドル 52.96 億
- 期待される市場価値 (2033):米ドル 75.60 億
- 予測CAGR (2026-2033): 4.55%
血液準備市場分析
- 血液製剤技術は、血液成分を分離、処理、保存するためのシステムを含む、病院、血液バンク、診断研究所、および安全、効率的、高品質のトランスフュージョンの実践を確実にするために重要な役割のために、重要な役割のために、ますますます不可欠になっています。 これらのソリューションは、より高精度な赤血球、血漿、血小板および他の誘導体の準備をサポートし、汚染リスクを削減し、貯蔵安定性を向上させる
- 血液調製ソリューションの需要の高まりは、主に慢性疾患の増大の蔓延、外科的量の増加、外傷症、癌治療、および緊急および重要なケア設定の血液成分に対する依存性の増加によって燃料を供給されます。 自動血液処理システム、病原体還元技術、高スループット分離装置の開発・新興医療市場における採用を加速
- 北米は、先進医療インフラ、高輸液率、大手血液処理システムメーカーの強力な存在、自動および標準化された血液準備技術の広範な採用によって駆動され、2025年に最大38.9%の収益シェアで血液準備市場を支配しました。 米国は、病院の容量を拡大し、血漿および血小板の需要の増加、および血流銀行および臨床実験室の安全性高められた処理システムへの継続的な投資による地域成長を継続します
- アジア・パシフィックは、予測期間中に13.4%のCAGRを記録し、医療費の上昇、血液バンクの急速な拡大、安全な輸血の実践のための政府の取り組みの増加、および中国、インド、日本などの国における近代的な血液処理機器の採用を増加させることを想定した、血の準備市場で最速成長地域であることが期待されます。 慢性疾患および外科的処置の地域の成長の負荷は更に市場の運動を増強します
- 血中部品セグメントは、血漿、血小板、赤血球などの成分の増加の需要によって駆動され、2025年に47.3%の最大の市場収益シェアを支配しました。
レポートスコープと血液準備市場セグメント
|
アトリビュート |
血液準備のキーマーケットの洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
血液準備市場の重要な傾向は何ですか
高度なコンポーネントの分離と自動化技術の活用
- 世界的な血液準備市場での有意で加速傾向は、自動化された血液処理システム、高度なコンポーネント分離技術、品質管理の強化プラットフォームの採用が高まっています。 これらのイノベーションは、血液バンクと輸液センターが寄付、処理、保管、配布を管理し、高効率化、人的誤差の軽減、安全プロファイルの改善を図っています。
- たとえば、複数のグローバルメーカーは、プラズマ、血小板、RBC分離を合理化し、歩留まりの一貫性を改善し、次世代自動遠心分離機および空気圧システムを導入しました。 同様に、完全に自動化された袋のシーリング、leukoreductionおよび病原体活動化の技術は、供給の鎖を渡る操作上の精密そして標準化を運転する現代血中の中心で急速に標準になっています
- 血液処理装置におけるAI主導の品質管理ソフトウェアおよびスマートトラッキングシステムの統合により、温度、生殖能力、体積測定、および汚染指標のリアルタイム監視が可能になります。 高度なシステムは、コンポーネントの劣化パターンを予測したり、血液バッグの処理で異常を識別したりすることができます。これにより、安全結果を大幅に向上させます。
- また、プラズマおよび血小板の病原体還元技術(PRT)の拡充により、グローバル規制当局の承認を支持し、より安全で信頼性の高い血液成分製剤への傾向を強化しました。 これらの技術は、大規模なグローバル懸念であるトランスフュージョン送信感染(TTI)のリスクを最小限に抑えるのに役立ちます
- 標準化、自動化、追跡可能な血液準備ワークフローへのシフトは、グローバル血液バンクの操作を再構築し、クローズドシステム処理装置、自動分離装置、高精度のセルハンドリングソリューションの採用を加速
- 手術、外傷、腫瘍学、慢性疾患管理設定における安全な血液成分の需要が増加するにつれて、先進的な血液準備技術の導入は、開発および新興市場で加速されます
血液準備市場ダイナミクス
ドライバー
上昇の病気の負担および外科プロシージャによる安全な血プロダクトのための成長の必要性
- 外科、外傷症、がん治療、慢性疾患関連の入院の継続的な増加数は、血液および血液成分の世界的な需要が増加し、血液準備市場の拡大を促進
- たとえば、2025年4月には、複数の地域血液センターが病原体活性および白血化技術の拡大を発表し、輸液透過感染リスクを削減するグローバルな努力を強調しています。 重要な組織によるそのような戦略は、予測期間中に血液準備産業の成長を著しく推進することが期待されます
- 貧血、血病、血糖、および血液媒介などの病気の認識が増加するにつれて、高品質の赤血球、血漿、血小板の需要が高まっています。 これは、生殖能力、効率性、純度を向上させる技術の急速な採用を伴う
- さらに、自動および閉鎖システム血液処理装置の普及が高まっています。コンポーネントの分離、強化された安全性、および汚染リスクの低減、病院、血液バンク、および輸液センターで不可欠です。
- 現代の自動化システムによって提供される利便性、精度、処理時間を削減し、スケーラビリティを向上し、全国の血液輸血サービスの改善に投資を増加させ、市場成長を促進します。 使いやすい血液製剤装置の可用性が高まり、さらに産業拡大に貢献
拘束/チャレンジ
高度な技術と厳格な規制要件の高いコスト
- 自動化された血液処理システム、病原体活性プラットフォーム、および高度な分離デバイスに関連付けられた高い初期コストは、特に低資源または予算の制約地域における採用の拡大に大きな課題をポーズします
- たとえば、いくつかの先進病原体還元とレコリダクション技術は、実質的な資本投資と継続的なメンテナンスを必要とし、小規模な病院や局所血液銀行が手動方法からの移行を躊躇する
- 血液製品の収集、処理、テスト、および分布に関する厳格な規制基準は、メーカーや医療機関のさらなる圧力を追加します。 これらの基準を満たすには、継続的なアップグレード、ドキュメント、監査、およびスタッフのトレーニングが必要です。これにより、運用の複雑さとコストが増加します。
- また、デバイスキャリブレーション、ストレージインフラストラクチャ、および訓練を受けた技術者の必要性など、運用上の問題を回避する懸念は、一部の地域で採用を遅らせています。 一定の消耗品の価格が次第に減少している間、全体的な費用の負荷は多くの血の中心のための障壁を作成します
- コスト効率の向上、規制経路の合理化、スタッフのトレーニングプログラムの合理化、より手頃な価格の血液準備装置の開発によるこれらの課題の克服は、長期的なグローバル市場成長を支えるために不可欠です
血液準備市場スコープ
市場はプロダクト、antithrombotic/anticoagulantのタイプおよび適用に基づいて区分されます。
- 製品情報
製品のベースでは、血液準備市場は全血、血液成分、および血液誘導体に分けられます。 血中部品セグメントは、血漿、血小板、赤血球などのコンポーネントの需要の増加によって駆動され、2025年に47.3%の最大の市場収益シェアを占めています。 トラウマの傷害、貧血および外科プロシージャの成長の箱は全面的な血の代りに専門にされた部品のための必要性をかなり高めます。 コンポーネントベースの治療は、患者様の治療においてより精度が高く、輸液に伴うリスクを低減します。 leukoreducedおよび病原体によって引き起こされる血プロダクトの上昇の採用はまた要求を高めます。 コンポーネントの分離および貯蔵の技術的な進歩は棚の生命および安全を高めます。 血液成分は、腫瘍学、クリティカルケア、慢性疾患管理において広く要求されます。 政府とNGO主導の献血プログラムは、一貫した可用性を保証します。 プラズマ由来のセラピスに成長する焦点は、セグメントの成長をさらに高めます。 トランスフュージョンガイドラインの意識を高めることで、コンポーネントベースの利用を促します。 新興国における血液処理施設の拡大により、増加する採用に貢献します。 血友病などの血液障害の有望性は、需要の見通しを強化します。
2026年から2033年にかけて最も速いCAGRを目撃し、血漿由来の治療薬および免疫不全、自己免疫疾患および凝固障害に使用される生物的製剤の急速な成長によって運転されることが期待されます。 免疫グロブリン、アルビン、および凝固因子の研究開発投資の増加は、市場成長を著しく高めます。 群衆は、血液学および感染症管理における先進的な治療法の需要増加から恩恵を受けます。 フラクション技術の向上により、より高い歩留まりと製品安全の向上につながります。 神経学、クリティカルケア、および慢性炎症性疾患におけるアプリケーションを拡大することで、利用率を高めます。 プラズマ回収センターの政府支援により、生産規模を加速 組換えの派生物の採用の拡大は長期拡張を支えます。 製薬会社は、供給の安定性を確保するために、血液バンクとますます協力しています。 専門的治療を必要とするまれな遺伝障害の有利な発生は、需要に貢献します。 免疫療法の意識が高いと受容が向上します。 高所得国における強力な市場浸透は、革新的な製品の早期採用に燃料を供給します。
- 抗トロンボティックおよび抗凝固剤のタイプによって
防腐剤および抗凝固剤のタイプに基づいて、市場は血小板凝集の抑制剤、FibrinolyticsおよびAnticoagulantsに分けられます。 Anticoagulantsのセグメントは、心血管疾患、深静脈血栓症(DVT)の上昇前因性によって駆動され、2025年に42.8%の最大の市場収益シェアを占め、世界的な有能な強固さ。 抗凝固剤は、手術前後の血液凝固を防ぐための病院で広く使用されています。 セグメントは、伝統的な治療よりも優れた安全性と利便性を提供する直接経口抗凝固剤(DOAC)の強力な採用から恩恵を受けます。 肥満や高血圧などのライフスタイル関連障害の発生率を増加させ、長期的な抗凝固の必要性を増加させます。 薬製剤の進歩は、患者のコンプライアンスと安全プロファイルを強化します。 臨床的ガイドラインは、脳卒中予防のための抗凝固剤をますます推奨し、需要を高める。 腐敗に伴う合併症の有用性は、継続的な医療利用につながります。 老化人口と高い手術率は成長に著しく貢献します。 製薬会社は、製品パイプラインを継続的に拡大し、凝固障害に対処します。 多くの国での払い戻しサポートは、市場安定性を強化します。
フィブリノリシスのセグメントは、急性心筋梗塞、肺塞栓症、虚血性脳卒中の緊急ケアの使用の増加によって駆動され、2026年から2033年までの17.2%の最速のCAGRを目撃する予定です。 フィブリノリティックスは、血栓を急速に分解し、命を救う介入に欠かせない重要な役割を果たしています。 緊急サービスがグローバルに向上するにつれて、迅速な行動力のある薬剤の需要が高まります。 ストロークセンターおよび心臓緊急ユニットの拡張により、フィブリノリント治療の必要性が向上します。 高められた安全プロフィールが付いている新しい薬剤の公式は採用を運転しています。 脳卒中や心臓発作に対する早期治療の意識を高めることで、市場浸透をサポートします。 政府は、迅速な対応戦略を促進します, 間接的に強固な使用率を高めます. Telemedicineの統合はより速い診断および処置の意思決定を助けます。 標的したクロット分解セラピスのライジング研究により、さらなる成長に貢献します。 緊急ケアの専門家がこれらの薬の使用率を高めるためのトレーニングプログラム。 病院は治療ウィンドウの限界を減らすためにますますfibrinolyticsを採用します。
- 用途別
適用に基づいて、血液準備市場は、血栓症、肺塞栓症、腎不全、アニナ血液容器合併症、その他に分けられます。 肺塞栓症セグメントは、2025年に36.4%の最大の市場収益シェアを占め、静脈血症(VTE)の上昇したグローバル発生率と抗凝固薬の増加の採用を支持しました。 肺塞栓症はすぐに医学的注意を必要とし、腐敗防止および処置で使用される血の準備プロダクトのための高い要求を運転します。 診断イメージングの進歩は、早期治療介入につながるPEの識別を改善します。 病院は、PE管理のための抗凝固剤、血液成分、および粘液剤に大きく依存します。 人命のライフスタイル、肥満、高齢化の人口を増やすことで、ケース数の増加に貢献します。 患者と医師の意識を高めることで早期診断と治療をサポートします。 世界的な臨床指針は積極的な処置を、市場の要求増強することを推薦します。 緊急ケアインフラの拡大により、治療率を高めます。 重要なケアユニットへの投資は、継続的な製品利用を促進します。 医薬品の革新と新規抗凝固薬の承認は、さらにセグメントの成長を拡大します。
2026年から2033年までの16.9%の最も速いCAGRを目撃し、血小板の障害の増加と異常な血小板のカウントを管理するための血の派生物の上昇の使用によって運転されることが期待されます。 高度な診断ツールは、慢性炎症性疾患および血液疾患の患者における血栓症の早期発見を可能にします。 血小板減治療薬のライジング使用は、血液製剤製品の信頼性を高めます。 病院および血液クリニックはますます複雑な血小板条件を管理するために血の派生物を採用します。 がん治療における成長は、二次性結節症症例に貢献し、需要を高める。 血小板関連疾患における臨床研究の進行は、治療上の進歩をサポートします。 血液障害の意識を高めると診断率が向上します。 血液検査における増加した支出は、セグメント利用率を高めます。 人口の老化による患者プールの拡大は長期成長を加速します。 製薬会社は、血小板規制に関連した標的治療を開発し続けています。
血液準備市場地域分析
- 北米は、2025年に最大38.9%の収益シェアを誇る血液準備市場を支配し、先進医療インフラ、高血輸速度、自動血液処理システムに特化した大手メーカーの強い存在感を発揮しました。 血液、血漿、血小板の効率的な分離、貯蔵、処理をサポートする標準化技術の広範な採用から地域の利点
- 消費者は、病院、臨床研究所、および血液バンクを含む、製品安全、自動化を優先し、厳格な規制ガイドラインを遵守します。 慢性疾患の増大、外科的処置の上昇、および血漿由来の治療薬の増大の活用の増加は、市場拡大に貢献します
- また、北米の優勢な位置を補強し、安全強化加工システムにおけるトランスフュージョンサービスと投資の継続的な近代化が進んでいます。
U.S.血液製剤市場インサイト
米国の血液準備市場は、2025年に北米で最大の収益シェアをキャプチャし、病院の容量を拡大し、自発的な献血率が高く、血小板、血漿、および重要なケア設定で凍結する増加の必要性を支持しました。 自動遠心分離機システム、病原体還元技術、高度回収キットの採用増加が市場成長を加速 米国は、FDAなどの機関からの強力な規制対応による地域イノベーションを継続し、パーソナライズされたおよびターゲティングされた輸血療法に対する需要が増加し、血液バンクや緊急ケアユニットの近代化に投資を成長させました。 ドナーの安全性と血液処理ワークフローの効率性を継続的に重視し、さらなる燃料産業の進歩を促進します。
ヨーロッパ血液準備市場 洞察
欧州の血液準備市場は、厳格な輸血安全規則、全国の献血プログラムの拡大、および公共および民間医療機関の信頼できる血液成分のための増加の必要性によって駆動され、予測期間中に実質的なCAGRで成長することを計画しています。 手術手順の上昇、老化人口、および血液関連障害の増大は、先進的な血液分離と貯蔵技術の採用をサポートしています。 欧州全域の国々は、既存および新しく近代化された病院のインフラに自動血液処理ソリューションを統合しています。 地域は、トラウマケア、腫瘍学、血液学、および心臓血管治療を横断する強い需要を示し、高品質のトランスフュージョンの実践を維持するために必要な血液準備システムを作ります。
U.K. 血液準備市場インサイト
米国の血液準備市場は、国の高度に規制された医療システムによって支えられた注目すべきCAGRで成長し、臨床使用のための高品質の血液成分の需要が高まります。 血液の安全性、緊急の調製、標準化されたトランスフュージョンプロトコルに重点を置き、市場成長を強化しています。 慢性疾患および生活習慣病の増大症例は、血小板、血漿および他の成分の需要が増加しています。 U.K.のデジタル化された血液バンクシステム、血液学の強い研究活動、および十分に確立された国民の寄付ネットワークの拡大は高度の血の準備装置の採用を促進し続けます。
ドイツ血液準備市場インサイト
ドイツ血液準備市場は、国家の強力な医療インフラ、品質保証に重点を置いており、技術的に先進的な加工と貯蔵ソリューションの迅速な採用により、かなりのCAGRで拡大する予定です。 ドイツは、トランスフュージョンの安全性に対する意識を高め、エコ意識、効率性、自動化システムの需要が高まっています。 国の強力なイノベーションエコシステムは、精密医学と厳格な医療基準に焦点を合わせ、病院、診療所、および血液銀行を横断する高度な血液準備ソリューションの使用を奨励しています。
アジア・パシフィック・ブラッド・クリエイション・マーケット・インサイト
アジア・パシフィックの血行準備市場は、成長率が最も速い地域であり、2026年から2033年までのCAGRを記録し、ヘルスケア支出の増加、血流銀行の急激な拡大、安全な輸液の実践を促進する強力な政府の取り組みによって推進されると予想されます。 近代的な血液処理技術の需要を加速し、都市化、外科的量の増加、および自発的な献血の意識を高めます。 中国、インド、日本などの国は、自動分離装置、コールドチェーンの強化、病原産物などの国が増えています。 製造ハブとしての領域の出現により、高価性が向上し、高度な血液準備ソリューションへのアクセス性が向上します。
日本血液製剤市場インサイト
日本血液製剤市場は、技術的に先進的な医療環境、患者の安全に重点を置き、高齢化人口における高品質の血液成分の必要性が高まっています。 日本の病院や血液センターは、近代的な遠心分離機、ろ過、貯蔵システムの強力な採用をサポートする、洗練された機器の自動化、精度、および統合を強調しています。 慢性疾患の蔓延と、コネクティッドヘルスケアソリューションの増殖により、国の成長軌跡を強化します。
中国血液準備市場インサイト
2025年にアジア・パシフィックで最大の収益シェアを占める中国血液準備市場は、急速な都市化、中級人口増加、先進医療技術の強力な採用によって支えられています。 病院、緊急ケアユニット、および血液寄贈センターの中国の拡大ネットワークは、全血、血漿、血小板の準備システムのための強力な要求を駆動しています。 政府主導の取り組みは、国内メーカーからの上昇投資と相まって、血液の安全性を改善し、高度な血液処理装置の商品化と採用を加速しています。 医療機器の最大の市場の一つとして国の役割と、デジタル化、スマートヘルスケアインフラへの急速な進歩は、市場成長を推進し続けています。
血液準備市場シェア
血液準備業界は、主に、以下のような広範な企業によって導かれています。
- Grifols S.A.(スペイン)
- CSL Behring(オーストラリア)
- 武田薬品工業株式会社(日本)
- Octapharma AG (スイス)
- バクスターインターナショナル株式会社(米国)
- Kedrion Biopharma (イタリア)
- バイオプロダクツラボ株式会社 - BPL(イギリス)
- 株式会社テルモ(日本)
- ヘモネティックス株式会社(米国)
- Fresenius Kabi AG(ドイツ)
- 上海 RAAS の血プロダクト Co.、株式会社(中国)
- 中国バイオロジック製品ホールディングス株式会社(中国)
- サンキン(オランダ)
- LFBグループ(フランス)
- 株式会社アークレイ(日本)
- 株式会社イムキュア(米国)
- MacoPharma(フランス)
グローバル血液準備市場の最新動向
- 2021年12月、カナダでは、Cerus CorporationのINTERCEPT® Pathogen Inactivation Technology for Manufacturing pooled、psoralen-treated plateletsの使用を承認し、カナダの血液サービスは、選択された病院で病原体誘発血小板のロールアウトを開始できるようにしました。 国の血液システムにおける病原体還元技術(PRT)の普及に向けた著名な規制ステップで、輸液透過感染リスクを低減
- 2021年5月、Cerus Corporationはカナダの血液サービスと契約を結び、オタワでのパイロット実装から始まる病原体誘発血小板(INTERCEPT)を実装しました。これは、健康サービスが定期的なコンポーネント製造でPRTを採用し、PRTを評価する他の国家プログラムをどのように活用できるかを実証した実用的で大規模な展開です。
- 2023年12月、米国食品医薬品局(FDA)は、プレートレットのINTERCEPT血液システムへの承認を承認し、米国市場での血小板製品のFDAクリアされた病原還元プラットフォームを正式に認め、PRTの採用を加速し、トランスフュージョンサービスの標準的な血液安全慣行を変更すると予想されるマイルストーン
- 2023年8月、Fresenius Kabiは、新しいDEHPフリーの血液バッグシステム(および関連する全血液処理使い捨て)を導入し、可塑剤の曝露および近代化トランスフュージョンの慣行をサポートするための安全および規制上の懸念に対処する。 発表はまた、システムのパフォーマンスを検証する臨床研究を強調した。 このプロダクト進水はより安全な、血のコレクションのためのより生物互換の使い捨て可能および処理に向けるより広い企業勢力を反映します
- 2024年3月、Cerusは、INTERCEPTの血小板処理セットの保存期間を12か月に延長するFDAの決定を発表しました。 より長い棚寿命は、病原体還元ワークフローを使用して、血液センターの物流および在庫管理を改善し、消耗品を処理するためのサプライチェーンの圧力を削減します
- 2024年10月、テルモ血漿および細胞技術は、Reveosの米国商業ローンチ、全血をコンポーネント(RBC、血漿、血小板)に統合サイクルに処理する自動化された全血液処理システムであるReveosの商用ローンチを止め、スループットを増加させ、収量(特に血小板)を改善し、血液センターの慢性血小板不足に対処する
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











