世界の中枢性食欲抑制剤肥満治療薬市場:製品タイプ別(単成分型食欲抑制剤、配合薬、中枢神経系作用性GLP-1受容体作動薬)、薬剤タイプ別(処方薬、市販薬)、投与経路別(経口、注射剤)、流通チャネル別(病院薬局、小売薬局、オンライン薬局) - 業界動向と2032年までの予測
中央演技の肥満薬市場規模と成長率は何ですか
- 世界的な中心的な行為のanorectics肥満の薬剤の市場のサイズはで評価されました2024年のUSD 1.44億そして到達する予定2032年までのUSD 4.44億, お問い合わせ15.13%のCAGR予報期間中
- 市場成長は肥満の上昇の優先順位および食欲を抑制し、減量を促進するために中枢神経系に直接作用する薬理的介入の増加の要求によって主に運転されます
- さらに、肥満関連の健康リスクやCNS活動のコンビネーション療法の承認と商品化のサージやGLP-1のアナログに対する認識が高まっています。 これらの結合因子は、集中的に機能する拒食症の臨床採用を強化しています。これにより、業界の成長を著しく加速します。
中央演技の肥満薬市場の主要なテイクアウトは何ですか
- 脳のsatietyと報酬センターをターゲティングすることにより、食欲を抑制する中央集中的に機能する解剖学は、有効性、CNS固有のメカニズム、および臨床的および外来的な設定の両方で長期の体重制御をサポートする能力により、現代の肥満管理のますますます重要なコンポーネントになっています
- これらの薬の需要は、主に肥満率の世界的なサージによって駆動され、肥満関連の商品に対する認識を高め、GLP-1受容体アゴニストや組み合わせ療法などの新規集中作用薬理薬の可用性の拡大
- 北アメリカは、2024年に60.5%の最大の収益分配で、中央に作用する拒食症薬市場を指摘し、早期規制承認、強力な医療インフラ、肥満の優先順位上昇、特に米国の主要な医薬品メーカーの存在にに起因するCNS-acting剤の処方が増加したと述べた
- アジア・パシフィックは、食生活習慣の変化、ヘルスケア消費の拡大、中国、インド、韓国などの国における反肥満治療へのアクセス拡大による予測期間中、この市場で最も急速に成長する地域であると期待されています
- CNS-acting GLP-1受容体アゴニストセグメントは、2024年に85.5%のシェアを持つ集中的に機能する解剖学的市場を支配し、優れた体重減少効果、CNS-mediated食欲抑制、および注入可能および経口製剤の両方にわたって広範な医師および患者の採用によって主導
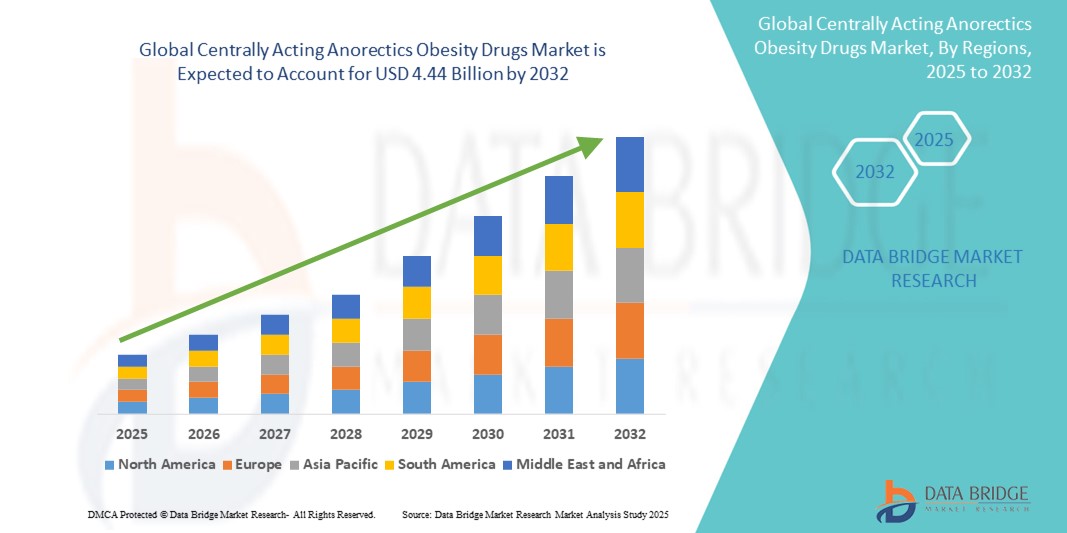
報告書 スコープと集中的に行動する 拒食症肥満薬 市場セグメンテーション
|
アトリビュート |
集中的に機能する解剖学肥満は、主要な市場洞察をドラッグします |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションする市場レポートには、詳細なエキスパート分析、価格設定分析、ブランドシェア分析、消費者調査、デモグラフィ分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークが含まれます。 |
集中的に機能する拒食症肥満薬市場動向
中央演技の肥満薬市場における重要な傾向は何ですか
「AI駆動型パーソナライゼーションとデジタルヘルスインテグレーション」
- 世界的な中枢的に機能する拒食症市場での大きな加速傾向は、統合です人工知能(AI) および、患者の付着力および処置の個人化を高めるデジタル健康のプラットホーム。 このコンバージェンスは、個々の代謝応答、行動データ、ライフスタイルモニタリングに基づいて、調整された治療アプローチを可能にします
- たとえば、Noom や Oura などのプラットフォームは、薬物の開発者ではなく、行動支援、投薬スケジュールの最適化、および非コンプライアンスや有害反応の早期兆候への警告医療プロバイダを提供するアンチ肥満薬と統合されています。
- AI搭載のツールは、遠隔患者モニタリング、ダイエット、身体活動、睡眠、薬物使用などのデータを細かく調整するために使用されます。 薬剤のプレーヤーは効果を改善し、副作用を最小にするためにAIベースの投薬のアルゴリズムを調査しています
- デジタル治療薬とテレ健康エコシステムとの統合により、集中的なデータ収集とリアルタイムのヘルスコーチングをサポートし、治療結果と長期の体重管理を強化
- よりスマートで、技術に有効の肥満処理へのこのシフトは、市場の期待を再構築し、製薬会社を運転して、アプリベースの介入と現実世界の忍耐強いデータフィードバックループで薬を集中的に作用する包括的な治療パッケージを開発しています。
- 健康システムと保険会社が、結果ベースの払い戻しを優先するにつれて、デジタル強化されたエビデンスの薬物介入に対する需要は、開発および新興市場の両方で成長しています
集中的に機能する拒食症肥満薬市場ダイナミクス
ドライバー
「効果的なCNS療法のグローバル肥満バーデンとアンメットニーズの拡張」
- 糖尿病、心血管疾患、高血圧などの肥満および肥満関連の合併症の世界的な優先順位は、集中的に機能する拒食症の主要な成長ドライバーです。 WHOの推定によると、世界中で1億人以上が肥満と分類されています
- GLP-1受容体アゴニストやnaltrexone-bupropion などの飢餓シグナル伝達経路を標的とする集中作用薬は、長期体重管理に効果的な薬理学的アプローチを提供し、特にライフスタイル変更だけで失敗した
- たとえば、Wegovy(semaglutide)のFDA承認と、減量のためのOzempicなどの他のGLP-1薬の成長オフラベルの使用は、主流医療ソリューションとして、集中的に肥満薬の意識が大幅に上昇しました
- 有効で、持続可能な重量削減療法のための非メートルの臨床必要性は、プロバイダー、支払者、および患者からの強い関心を促しています。例えば、神経内分泌物および食欲の規則スペース内の研究開発および薬剤の革新の増加によるさらなる強化
- また、米国などの市場での慢性疾患としての肥満の保険補償と政策認識が増加し、対象となる患者の人口を拡大し、薬物の採用を促す
拘束/チャレンジ
「高処理コストと長期密着の問題」
- 臨床効力にもかかわらず、集中的に作用する肥満薬の高コスト - 特にGLP 1受容体アゴニストは、特に低・中所得国や未保護人口の採用に大きな障壁を残します
- たとえば、月々の無数の治療費は、堅牢な保険サポートなしで数百ドルを超えることができるため、長期密着性を損なう
- また、吐き気、嘔吐、消化管などの副作用は、多くの集中的に作用する薬と共通して、特にそのような反応のために解釈されていない患者の間で早期治療の中止につながることができます。
- 患者が急激な体重減少を見たり、行動介入と同時サポートされていないときに、肥満薬を集中的に作用するのに役立ちます。
- さらに、グローバル市場全体の規制および償還の脆弱性は、市場参入と商品化の遅延と課題を導入し、いくつかの政府は治療可能な慢性疾患よりも肥満を治療している
- これらの障壁を価格設定改革、患者教育、およびデジタルエンゲージメント ツールを通じて対処することは、長期的な市場成長を持続し、集中的に機能する拒食症の可能性を最大限に活用することが不可欠です
中央演技法の肥満薬市場はどのように区分されますか
市場は、製品の種類、薬の種類、管理のルート、および流通チャネルに基づいてセグメント化されます。
- 製品タイプ別
製品の種類に基づいて、世界の集中的に機能する拒食薬市場は、単成分拒食薬、組み合わせ薬、CNS作用GLP-1受容体アゴニストに分けられます。 CNS-acting GLP-1受容体アゴニストセグメントは、2024年に85.5%のシェアで市場を支配し、その優れた減量の有効性、CNS-mediated食欲抑制、および広範囲にわたる医師および患者の採用により、注射可能な経口製剤の両方を介した。
CNS-acting GLP-1受容体アゴニストセグメントは、2025年から2032年までの最速成長率を目撃する予定です。 これらの薬は、liraglutideおよびsemaglutideのような、集中的なsatiety信号を調節し、堅牢な臨床試験によって支持される実質的な減量の結果を提供します。 糖尿病を越えた肥満管理の拡大アプリケーションは、今後数年で治療のパラダイムを再構築することが期待されます。
- 医薬品の種類別
薬の種類に基づいて、世界的な集中的に機能する拒食症薬市場は処方薬と市販薬(OTC)薬に分けられます。 処方薬のセグメントは、2024年に市場を支配し、集中的に機能する拒食症と潜在的な副作用と誤用リスクによる臨床監督の必要性に関する規制の制限を借りました。 医師は、適切な患者の監視とコンプライアンスを確保するために処方に基づく治療を好む傾向があります。
OTC医薬品のセグメントは、自己指向の体重管理とよりマイルドな処方の可用性を高めることで、予測期間にわたって着実に成長することが期待されます。 しかし、このセグメントは、規制や安全上の懸念により、解剖学を集中的に演じることに制限されています。
- 行政のルート
管理の経路に基づいて、世界的な集中的に機能する拒食症肥満薬市場は経口および注射に分けられます。 2024年に最大の市場シェアを占める経口セグメントは、非侵襲的な管理、投薬の容易さ、および経口拒食薬の広範な可用性のために患者の好みによって駆動されます。 タブレットやカプセルは、特に長期治療のために、便宜上、持続します。
注射可能なセグメントは、主に注射可能なGLP-1受容体アゴニストの使用の増加による2025から2032への重要な成長率を登録することを期待しています。 これらの注射器は、ヘルスケアプロバイダーと患者の両方の採用を増加させ、拡張リリース処方と優れた有効性を提供します。
- 流通チャネル
流通チャネルに基づいて、世界的な集中的に機能する拒食薬の市場は、病院薬局、小売薬局、オンライン薬局に分類されます。 病院の薬局のセグメントは、集中作用薬の処方量が高いため、2024年にドミナントシェアを保持し、規制物質を分配する。 病院は医学の監督の下で処置を始めるための第一次アクセス ポイントを維持します。
オンライン薬局セグメントは、2032年までに最速のペースで成長し、デジタルヘルスケアへのグローバルシフトによって推進され、消費者の利便性を高め、テレヘルスプラットフォームの拡大を図っています。 より多くの地域は、電子処方とオンライン薬の配信モデルを採用しているため、このチャネルは、特に都市の設定で、実質的な牽引を獲得することが期待されます。
中央演技肥満薬市場の最大の株式を保持する地域は
- 北アメリカは、2024年に60.5%の最大の収益分配で、中央に作用する拒食薬市場を支配し、早期規制当局の承認、強力な医療インフラ、肥満優先順位上昇、および主要な医薬品メーカーの存在を認めた
- 地域は、実証済みの有効性と規制当局の承認のために、集中的に機能する解剖学的ゲイントラクションで、医学的に監督された体重管理オプションの需要が高い展示
- 好ましい償還枠組み、肥満研究への投資の増加、および重量関連の商品に対する公的な意識の増加などの要因は、米国とカナダの両方で堅牢な市場浸透をサポートし、肥満ケアにおける治療上の進歩のための地域を主導するハブを作る
米国の中央に行動する拒食症肥満薬市場洞察
米国の中央に演じる拒食症薬市場は、北米で最大の収入シェア78.4%を占め、高肥満率、有利な償還方針、および処方減量薬の採用の増加によって燃料を供給しました。 堅牢な規制枠組みと、集中的に機能するFDAの承認を加速し、市場を強化します。 患者の意識を高める、医師主導の介入、および重量管理のための統合デジタル健康サポートは、臨床および小売設定を横断的に機能する拒食症の継続的な需要に貢献します。
ヨーロッパ集中的に活動する解剖学肥満薬市場洞察
欧州は、主に肥満の優先順位を高め、代謝障害を標的とした公衆衛生戦略を強化することにより、予測期間全体で注目すべきCAGRで拡大する予定です。 全国の政府は、国の肥満削減プログラムの一環として、医薬品介入を推進しています。 パーソナライズド医薬品の普及と組み合わせ方策の可用性は、特にドイツ、フランス、オランダなどの欧米諸国で市場成長を促進しています。
U.K. 集中的に拒食症肥満薬市場インサイトを行動
U.K.は、拒食症の肥満薬市場を集中的に演じることは、予測期間中に健康なCAGRで成長することを期待しています, NHSの取り組みによってサポート, 公共プライベートR&Dコラボレーションの増加, そして、非侵襲的な肥満治療代替のための需要の増加. 中央演技剤で新規薬局や臨床医の自信への消費者開放性, 特に中枢神経系活性を有するGLP-1受容体アゴニスト, 市場拡大を強化しています. 公衆衛生キャンペーンは、認知度を高め、肥満治療へのアクセスを促進します。
ドイツ 中央演技 Anorectics 肥満薬 市場 洞察
ドイツは、構造化された医療システム、積極的な肥満管理プログラム、および世界の製薬企業の強力な存在によって運転された予測期間中に、理論的な肥満薬の市場を集中的に行動することが予想されます。 要求は、特に肥満リンクされた糖尿病または心血管のリスクを持つ患者を治療するために、実証済みの長期的効力を有する処方整形剤の増加です。 新規医薬品の規制対応と償還は、市場成長のための主要なアクセラレータです。
Asia-Pacific 集中的に活動する Anorectics 肥満薬 市場 洞察
アジア・パシフィックは、2025年から2032年にかけて最も速いCAGRで成長し、ライフスタイル関連の肥満の発生率を高め、新興国における先進的な治療へのアクセスを拡大することで成長を期待しています。 中国、インド、韓国などの国々は、肥満ケアインフラへの投資を目撃しており、製薬企業が現地のニーズに合わせて集中的に作用する処方を発売しています。 ヘルスケアアクセスの改善、政府による健康意識向上キャンペーン、および使い捨て収入の増加による市場メリット
日本集中的に機能する拒食症肥満薬市場洞察
人口の高齢化、代謝症候群の蔓延、健康な老化と体重管理の強い関心による、日本一帯の拒食症肥満薬市場が勢いを増しています。 医師は、関連する合併症の患者に体重を管理するために、集中的に機能する拒食症を処方しています。 薬理学療法の統合は国民の健康の計画と科学的に検証された介入サポート市場アップテークの好みに、特に都市人口の間で。
インド 中央演技 拒食症 肥満 医薬品 市場 洞察
インドは、2024年にアジア太平洋市場で最大の収益分配を占める拒食症の肥満薬市場を集中的に行動し、都市センターの肥満率を高め、体重関連の健康リスクの意識を高め、医療減量オプションへのアクセスを改善しました。 民間診療所や病院の処方整形剤の需要を成長させ、現地の医薬品開発のサージとともに、市場拡大を燃料化しています。 また、健康技術プラットフォームや治療薬は、さまざまな社会経済グループ全体で薬物のアクセシビリティを高め、遵守しています。
中央演技法の肥満薬市場シェア
集中的に機能する拒食症の肥満薬の企業は、主に以下のような、確立された企業によって導かれています。
- ノボノルディスク A/S(デンマーク)
- リリー(米国)
- 株式会社アムゲン(アメリカ)
- Pfizer Inc.(米国)
- Currax 医薬品 LLC(アメリカ)
- Boehringer Ingelheim International GmbH (ドイツ)
- サノフィ (Sanofi)フランス
- オーストラリア ファーマ A/S (デンマーク)
- 大塚製薬株式会社(日本)
- Altimmune, Inc.(米国)
- ハンミ製薬株式会社(韓国)
- ゼリシス株式会社(米国)
- ストラクチャー・セラピューティクス株式会社(米国)
- Rhythm Pharmaceuticals, Inc.(米国)
- Vivus LLC(米国)
- AstraZeneca plc (イギリス)
- Regeneron Pharmaceuticals, Inc.(米国)
- Zydusライフサイエンスリミテッド(インド)
- Innovent Biologics、Inc.(中国)
- バイキング・セラピューティクス株式会社(米国)
世界的な中核肥満薬市場における最近の発展は何ですか
- 2024年5月、ノボ・ノルディスクA/Sは、長期にわたる安全性、付着力、肥満患者における心血管的結果を評価することを目指し、複数の地域で集中的に作用するGLP-1受容体アゴニストのWegovyの実証実験を開始しました。 研究は、臨床検証を促進し、その革新的な集中的に行動療法へのアクセスを拡大するための会社のコミットメントを強調し、肥満に対する薬理学的ソリューションの要求サージとして
- 2024年4月、エリ・リリーとカンパニーは、Zepbound(tirzepatide)のFDA承認、慢性体重管理のための中枢神経系活動を伴うデュアルGIP/GLP-1受容体アゴニストを発表しました。 これは、肥満治療の風景に重要なマイルストーンをマークします。, Zepboundは、食欲抑制と代謝規制の実質的な有効性を提供します。. 打ち上げは、集中的に肥満薬の開発の最前線でリリーを配置します
- 2024年3月、Currax Pharmaceuticals LLCは、規制のクリアランスに続くいくつかの新しいヨーロッパ市場に、その集中行動肥満薬の配布を拡大しました。 移動は、同社の戦略的意図を反映し、処方減量薬へのアクセスをグローバル化し、集中的な活動との組み合わせの解剖学療法のための成長する需要に応えます。
- 2024年2月、ゼリシス株式会社は、前菜規制に関与する神経ホルモン経路を標的とした集中的効果で次世代のハイドロゲルベースの拒食症製剤の臨床試験を開始しました。 同社は、機械的な食欲抑制剤で最もよく知られていますが、このイノベーションは、肥満薬理療法の新興トレンドと一直線に並ぶ、集中的に機能するモダリティに多様化を信号します。
- 2024年1月、Amgen Inc.は、AMG 133の新しいGLP-1受容体およびGIPRアゴニストのための有望なフェーズ1試験結果を発表しました。 候補者は肥満の個人で大幅な食欲の減少と体重減少を実証し、段階的な臨床試験の進歩を促します。 開発は、AmgenのCNSターゲット肥満治療の急速に進化する市場への参入を反映しています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする
- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。