


世界の医薬品開発業務受託機関(CRO)サービス市場セグメンテーション、分子タイプ(ワクチン、細胞遺伝子治療など)、タイプ(初期開発サービス、薬物動態学/薬力学、臨床研究サービス、検査サービス、物理的特性評価、安定性試験、バッチリリース試験、原材料試験、その他の分析試験、コンサルティングサービス)、治療領域(腫瘍学、中枢神経系疾患、感染症、心血管疾患、免疫疾患、呼吸器疾患、糖尿病、その他の治療領域)、エンドユーザー(製薬会社、バイオ医薬品会社、医療機器会社、学術機関) - 2032年までの業界動向と予測
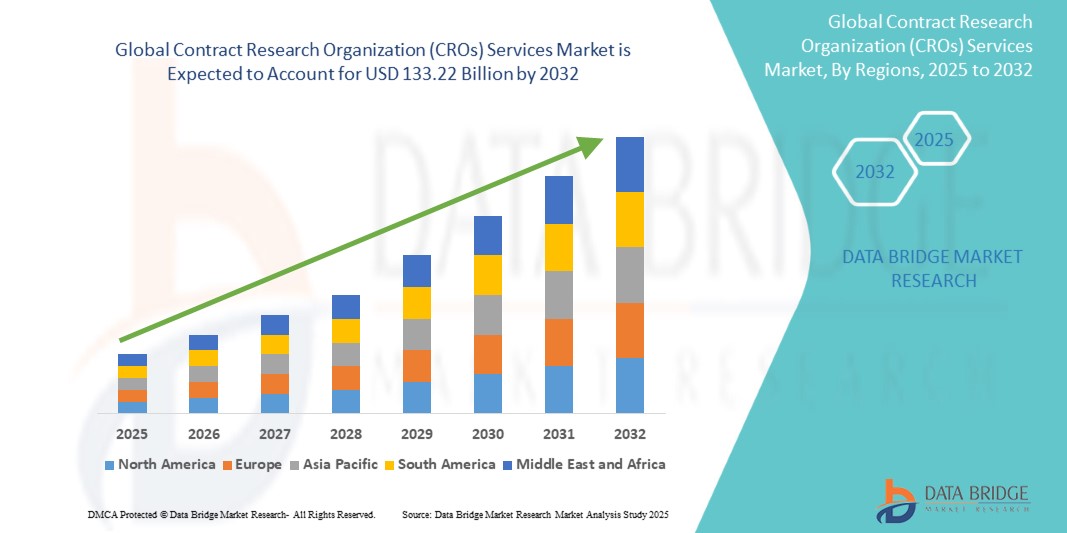
開発業務受託機関(CRO)サービス市場規模
- 世界の契約研究機関(CRO)サービス市場規模は2024年に617億米ドルと評価され、予測期間中に10.10%のCAGRで成長し、2032年までに1,332.2億米ドル に達すると予想されています。
- 市場の成長は、製薬会社、バイオテクノロジー会社、医療機器会社がコスト削減と効率向上のために臨床試験、前臨床研究、医薬品開発活動のアウトソーシングを増やしていることが主な要因です。
- さらに、医薬品承認の迅速化、研究開発パイプラインの拡大、そして慢性疾患の増加といった需要の高まりにより、CROはグローバルなヘルスケアエコシステムにおいて不可欠なパートナーとしての地位を確立しています。これらの要因が重なり合い、CROの導入が加速し、業界の成長を大きく後押ししています。
開発業務受託機関(CRO)サービス市場分析
- 臨床試験管理、前臨床研究、規制サービス、実験室試験のアウトソーシングを提供する契約研究機関(CRO)は、研究開発コストを削減し、スケジュールを加速し、専門知識を提供する能力があるため、製薬、バイオテクノロジー、医療機器企業にとって不可欠なパートナーになりつつあります。
- CROサービスの需要の高まりは、医薬品開発の複雑さの増大、慢性疾患の増加、業務の合理化とグローバル展開の強化を目的とした臨床研究のアウトソーシングの傾向の高まりなどによって主に推進されています。
- 北米は、2024年に49.1%という最大の収益シェアで世界の契約研究機関(CRO)サービス市場を支配しました。その特徴は、強力な製薬基盤、先進的な臨床試験技術の早期導入、大手CROの存在であり、米国では大規模な後期相試験と腫瘍学研究が大幅に成長しています。
- アジア太平洋地域は、 患者募集機会の拡大、費用対効果の高い試験設定、医療インフラへの投資の増加により、予測期間中に世界の契約研究機関(CRO)サービス市場で最も急速に成長する地域になると予想されています。
- 臨床研究サービスセグメントは、フェーズII~IV臨床試験の需要の急増と個別化医療および生物製剤開発への重点の高まりにより、2024年には世界の契約研究機関(CRO)サービス市場を支配し、61.9%の市場シェアを獲得しました。
レポートの範囲と契約研究機関(CRO)サービス市場のセグメンテーション
|
属性 |
開発業務受託機関(CRO)サービスに関する主要な市場洞察 |
|
対象セグメント |
|
|
対象国 |
北米
ヨーロッパ
アジア太平洋
中東およびアフリカ
南アメリカ
|
|
主要な市場プレーヤー |
|
|
市場機会 |
|
|
付加価値データ情報セット |
データブリッジマーケットリサーチがまとめた市場レポートには、市場価値、成長率、セグメンテーション、地理的範囲、主要プレーヤーなどの市場シナリオに関する洞察に加えて、専門家による詳細な分析、価格設定分析、ブランドシェア分析、消費者調査、人口統計分析、サプライチェーン分析、バリューチェーン分析、原材料/消耗品の概要、ベンダー選択基準、PESTLE分析、ポーター分析、規制の枠組みも含まれています。 |
開発業務受託機関(CRO)サービス市場動向
分散型および仮想臨床試験の導入を加速
- 世界のCROサービス市場における重要かつ加速的なトレンドとして、デジタルヘルスツール、遠隔医療、遠隔患者モニタリング技術によって可能になった分散型臨床試験(DCT)とバーチャルスタディモデルの急速な導入が挙げられます。この変化は、臨床研究の実施方法を世界的に再定義しています。
- 例えば、ICON plcはデジタルヘルス企業との提携を通じて分散型試験の提供を拡大しており、一方、パレクセルは患者の参加を促進するために遠隔モニタリングとハイブリッド試験モデルを採用しつつある。
- AIと機械学習は、CROサービスに統合され、患者募集の改善、施設選定の最適化、リアルワールドエビデンスの効率的な分析に役立っています。例えば、Labcorp Drug Developmentは予測分析を適用し、試験の遅延を削減し、プロトコル設計を改善しています。
- DCTの導入により、地理的に分散した多様な患者層を対象とすることが可能となり、移動などの障壁が軽減され、患者の定着率が向上します。Syneos Healthなどの企業は、ウェアラブルデバイスやモバイルアプリを活用して、患者データ収集を効率化しています。
- デジタル化による患者中心の試験へのトレンドは、CROエコシステムを変革しつつあります。スポンサーは、ハイブリッド型および完全に分散化された試験を実施できるCROをますます好むようになっています。その結果、IQVIAなどの企業は、この分野におけるリーダーシップを強化するために、デジタルプラットフォーム、AIツール、高度なデータ分析に多額の投資を行っています。
- 効率性、スピード、患者へのアクセスが医薬品開発における重要な成功要因となるにつれ、強力な分散型でテクノロジー主導のソリューションを提供するCROの需要は、大手製薬会社と新興バイオテクノロジー企業の両方で急速に拡大しています。
開発業務受託機関(CRO)サービス市場の動向
ドライバ
製薬企業とバイオテクノロジー企業による研究開発のアウトソーシングの増加
- 製薬企業やバイオテクノロジー企業による研究開発費の増加と臨床開発の複雑化が相まって、CROへのサービスのアウトソーシングが促進されています。これにより、スポンサーはCROの専門知識、グローバルなインフラ、そしてコスト効率を活用しながら、イノベーションに集中することができます。
- 例えば、2024年3月、ICON plcは、複数の後期段階の腫瘍学試験を管理するために大手バイオテクノロジー企業と戦略的契約を締結したことを発表し、重要な治療領域におけるCROへの依存度の高まりを示しました。
- 医薬品パイプラインが拡大し、規制要件が厳しくなるにつれて、CROは規制申請、臨床モニタリング、医薬品安全性監視、データ管理において専門的なサポートを提供し、市場投入までの時間を短縮します。
- さらに、慢性疾患の増加と生物学的製剤および個別化医療の需要の増加により、臨床試験の件数が増加し、CROサービスの導入がさらに促進されています。
- 特に新興市場における臨床試験のグローバル化により、強力な国際ネットワークと現地の規制に関する専門知識を持つCROの需要も高まっています。
- その結果、CROとの提携は大手製薬企業と中小規模のバイオテクノロジー企業の両方にとって不可欠となり、持続的な市場拡大を確実にしています。
抑制/挑戦
規制の複雑さとデータセキュリティの懸念
- CROサービス市場は、地域間で複雑かつ進化を続ける規制枠組みという大きな課題に直面しており、試験の承認と実施には多大なリソースを投入する必要があります。スポンサーは、米国、欧州、アジアにおけるコンプライアンス基準の違いにより、しばしば遅延に直面することになります。
- 例えば、EU臨床試験規則(CTR)への適応の遅れは、いくつかの多国籍試験に影響を与え、グローバルな研究を管理するCROにとって規制上のハードルを浮き彫りにしている。
- さらに、分散型およびハイブリッド型の試験におけるデジタル技術の利用増加により、データプライバシー、サイバーセキュリティ、GDPRやHIPAAなどの基準への準拠に関する懸念が高まっています。違反や不遵守は、評判を著しく損なう可能性があり、承認の遅延につながる可能性があります。
- 小規模なCROは、これらの厳しい規制を満たすために必要なインフラと専門知識を維持するのに苦労する可能性があり、大規模なグローバル企業に比べて不利な立場に置かれる可能性がある。
- 規制監査、コンプライアンス監視、安全なITシステムの維持に関連するコストの上昇も、運用上の課題を増大させています。
- コンプライアンスインフラへの継続的な投資、堅牢なサイバーセキュリティ対策、規制当局との透明性のある協力を通じてこれらの障壁を克服することが、長期的な市場成長にとって重要となる。
開発業務受託機関(CRO)サービス市場の範囲
市場は、分子の種類、タイプ、治療領域、エンドユーザーに基づいてセグメント化されています。
- 分子の種類別
分子タイプに基づいて、開発業務委託機関(CRO)サービス市場は、ワクチン、細胞・遺伝子治療、その他に分類されます。2024年には、持続的な世界的な予防接種プログラムと、パンデミック後のより大規模な複数国での登録試験の標準化に支えられ、ワクチン分野が市場を席巻しました。スポンサーは、迅速な治験実施施設の立ち上げ、コールドチェーン物流の調整、そして大規模な医薬品安全性監視をCROに頼っていますが、これらは社内では再現が困難です。小児ワクチン、インフルエンザワクチン、RSウイルスワクチン、混合ワクチンの試験件数が多いため、アウトソーシングパイプラインは安定しています。官民連携の資金調達と事前購入契約も試験需要を安定させ、スポンサーのリスクを軽減し、CROの関与を促進しています。リアルワールドエビデンス(RWE)と承認後安全性試験への関心の高まりは、ワクチンライフサイクル全体にわたるCROの関与をさらに拡大しています。これらの要因により、ワクチンはCROにとって最も収益性の高い分子タイプであり続けています。
細胞・遺伝子治療分野は、腫瘍学、血液学、希少疾患におけるパイプラインの拡大に牽引され、予測期間中に最も高い成長が見込まれています。これらのプログラムには、専門的なプロトコル設計、複雑な識別情報管理/保管管理、そしてオーダーメイドのバイオマーカー戦略が必要であり、経験豊富なCROはこれらの分野で高い需要を獲得しています。ATMPの規制当局による承認取得には、厳格なCMCパッケージと長期的なフォローアップが求められ、アウトソーシングサービスの幅が広がります。患者プールが限られているため、グローバルで適応型かつ分散型の試験設計が求められ、高度なデータプラットフォームを備えたCROが有利です。製造上の制約と静脈間物流の問題から、スポンサーは臨床業務と供給オーケストレーションを統合できるパートナーを求めています。承認件数と迅速な指定件数が増加するにつれて、ATMPセンター・オブ・エクセレンスを持つCROは、大きな成長を獲得するのに最適な立場にあります。
- タイプ別
タイプ別に見ると、開発業務委託機関(CRO)サービス市場は、早期開発サービス、薬物動態/薬力学(PK/PD)、臨床研究サービス、検査サービス、物理的特性評価、安定性試験、バッチリリース試験、原材料試験、その他の分析試験、コンサルティングサービスに分類されます。臨床研究サービスセグメントは、2024年に61.9%の市場シェアで市場を支配し、R&D支出の大部分が発生するフェーズII~IVプログラムのコストと複雑さを反映しています。CROは、グローバルなサイトネットワーク、集中監視、大規模なデータ管理を提供し、タイムラインを短縮し、スポンサーの固定費を削減します。腫瘍学、免疫学、代謝学の試験は、複雑なエンドポイントとコンパニオン診断に依存しており、フルサービスのCRO機能への依存が深まっています。ハイブリッド/分散型モデル、eCOA、リモートモニタリングの利用増加は、統合された技術スタックを備えたCROに有利に働いています。
早期開発サービス分野は、新規分子に焦点を当てたバイオテクノロジー系スタートアップ企業の増加と、概念実証試験(POC)の需要の高まりを背景に、最も速いペースで成長すると予想されています。統合されたフェーズI/II試験機能を提供するCROは、規制遵守を確保しながら市場投入までの時間を短縮するのに役立ちます。この分野は、早期の安全性および投与量試験が成功の鍵となる精密医療および生物製剤研究の急増の恩恵を受けています。アダプティブベイズ設計とマイクロサンプリングへの高い需要は、テクノロジーを活用した早期開発プラットフォームの普及を促進しています。PK/PDモデリング、バイオアナリティクス、早期安全性薬理学の統合は、価値提案を強化します。
- 治療領域別
治療領域に基づいて、開発業務委託機関(CRO)サービス市場は、腫瘍学、中枢神経系疾患、感染症、心血管疾患、免疫疾患、呼吸器疾患、糖尿病、およびその他の治療領域に分類されます。2024年には、進行中の研究の膨大な量と1件あたりの予算の高さから、腫瘍学分野が市場を席巻しました。複雑なエンドポイント(PFS、ORR、MRD)、バイオマーカー主導の層別化、コンパニオン診断には、専門的な運用および統計の専門知識が必要です。免疫腫瘍学の併用療法と腫瘍非依存型デザインは、試験件数と運用の複雑さを拡大します。グローバルなリクルートメント、希少変異のエンリッチメント、高度な画像診断/中央ラボの必要性は、CROとのパートナーシップをさらに強化します。市販後調査とアウトカム研究は、承認後もサービス需要を支えます。全体として、腫瘍学の幅広さと深さは、CRO収益の基盤となっています。
中枢神経系疾患分野は、アルツハイマー病、パーキンソン病、多発性硬化症などの神経変性疾患の研究開発の増加に牽引され、最も急速に成長すると予測されています。これらの試験は非常に複雑で、長期にわたるモニタリングが必要であり、患者募集にも課題が伴うため、CROとの提携は不可欠です。精神疾患の負担増大も中枢神経系パイプラインへの投資を促進しており、CROは試験設計、患者層別化、高度な画像診断/バイオマーカー分析において重要なサポートを提供しています。ウェアラブル機器や遠隔認知評価はより豊富なデータ収集を可能にし、テクノロジーを活用したCROへの依存度を高めています。規制当局が新たな評価項目や代替指標にオープンであることも、革新的な試験設計を後押ししています。アンメットニーズの高まりと保険支払者の関心が高まる中、スポンサーは試験実施のリスクを軽減し、開発を加速するためにアウトソーシングを活用しています。
- エンドユーザー別
エンドユーザーに基づいて、開発業務委託機関(CRO)サービス市場は、製薬・バイオ医薬品企業、医療機器企業、学術機関に分類されます。2024年には、製薬・バイオ医薬品企業セグメントがCROサービス市場を席巻しました。これは、これらの企業がコスト削減と業務効率向上のため、前臨床、臨床、規制関連サービスをアウトソーシングする動きが加速しているためです。生物製剤、バイオシミラー、大規模ワクチン試験の複雑化が進むにつれ、CROの関与はさらに加速しています。大手製薬企業は、世界的な患者募集、試験実施、規制対応をCROに依存しており、CROが主要な収益源となっています。戦略的パートナーシップと機能サービスプロバイダー(FSP)モデルは、複数年契約を深める一方で、世界的な規制の多様性は、CROの地域内専門知識への依存をさらに促しています。その結果、このエンドユーザーグループは、CROにとって引き続き主要な収益源となっています。
医療機器企業セグメントは、規制当局の監視強化と製品承認を裏付ける強固な臨床エビデンスの必要性に牽引され、最も急速な成長が見込まれています。デジタルヘルス、SaMD、診断、ウェアラブル機器の普及拡大に伴い、臨床試験と市販後調査の件数が増加しています。デバイスに特化した生物統計学、ヒューマンファクターエンジニアリング、ユーザビリティテストの能力を持つCROがシェアを拡大しています。リアルワールドパフォーマンスデータ、レジストリ、そしてサーベイランス要件により、市販前試験を超えたサービス需要が拡大しています。特に複合製品やコンパニオン診断薬においては、グローバルなパスウェイナビゲーションが経験豊富なCROパートナーにとって有利です。デバイスが治療薬やソフトウェアと融合するにつれ、このセグメントにおけるアウトソーシングの活発化と成長率が加速しています。
契約研究機関(CRO)サービス市場の地域分析
- 北米は、強力な製薬基盤、先進的な臨床試験技術の早期導入、大手CROの存在を特徴とする、2024年に49.1%という最大の収益シェアで契約研究機関(CRO)サービス市場を支配し、米国では大規模な後期相試験と腫瘍学研究が大幅に成長しています。
- この地域のスポンサーは、複雑な後期試験の加速、FDAへの規制遵守の確保、最先端のデータ分析と分散型試験技術へのアクセスの提供といったCROとのパートナーシップを重視しています。
- この広範な採用は、大手CRO企業の集中、熟練した専門家の確保、革新的な試験モデルに有利な環境によってさらに強化され、北米は世界的なアウトソーシング臨床研究活動の中心地となっています。
米国CROサービス市場インサイト
米国のCRO(医薬品開発業務受託機関)サービス市場は、強力な医薬品・バイオテクノロジー分野のパイプラインと研究開発への多額の投資を背景に、2024年には北米市場において最大の収益シェアとなる79%を獲得しました。治験開始前段階および臨床試験サービスのアウトソーシング需要の高まりは、スポンサーが直面する高い運用コストと規制に関する専門知識の必要性を背景にしています。分散型臨床試験、デジタルプラットフォーム、AIベースのデータ分析の導入拡大は、米国市場における効率性をさらに高めています。さらに、CROとライフサイエンス企業との戦略的提携は、医薬品開発のタイムラインを加速させ、サービス範囲を拡大し続けています。
欧州CROサービス市場インサイト
欧州のCRO(医薬品開発業務受託機関)サービス市場は、予測期間を通じて大幅なCAGRで拡大すると予測されています。その主な要因は、厳格な規制基準、費用対効果の高い医薬品開発への需要の高まり、そして臨床研究に対する政府の強力な支援です。この地域では、がん、中枢神経系(CNS)、希少疾患の分野において、前臨床および臨床開発のアウトソーシングが拡大しています。ドイツ、英国、フランスなどの国々では、製薬会社とCROの提携が拡大しており、需要が高まっています。さらに、欧州は高度なスキルを持つ研究人材と高度な試験インフラを備えており、CROサービスの導入にとって魅力的な拠点であり続けています。
英国のCROサービス市場インサイト
英国のCRO(医薬品開発業務受託機関)サービス市場は、強力なバイオ医薬品セクターの存在と、ライフサイエンス分野におけるイノベーションへの政府の注力に牽引され、予測期間中に注目すべきCAGRで成長すると予想されています。希少疾患や細胞・遺伝子治療における臨床研究活動の増加は、CROにとっての機会を創出しています。さらに、英国のEU離脱後の規制枠組みは、グローバル製薬企業がコンプライアンスと試験管理において現地のCROに頼ることを促しています。臨床試験へのデジタル技術の統合も、効率性の向上と市場拡大の促進につながっています。
ドイツのCROサービス市場インサイト
ドイツのCRO(医薬品開発業務受託機関)サービス市場は、アウトソーシング支援を求める製薬企業や医療機器企業が集中していることを背景に、予測期間中に大幅なCAGRで拡大すると予想されています。バイオ医薬品、バイオシミラー、個別化医療におけるイノベーションへの注力は、CROサービスの需要を牽引しています。さらに、ドイツはデータプライバシーと規制遵守を強く重視しており、臨床試験の実施先として信頼を得ています。デジタルヘルス技術の導入拡大と、CROと学術研究センターとの連携も、市場の成長を支えています。
アジア太平洋地域のCROサービス市場インサイト
アジア太平洋地域のCRO(受託研究機関)サービス市場は、中国、インド、韓国における製薬業界の急速な拡大に牽引され、2025年から2032年にかけて年平均成長率(CAGR)22%という最速の成長が見込まれています。低コストの臨床試験サービス、患者プールの可用性向上、そして政府の支援政策は、世界の製薬会社がこの地域で試験をアウトソーシングする魅力となっています。高度なラボサービスへの投資増加と、臨床研究におけるAIおよびビッグデータ分析の導入増加は、効率性の向上に寄与しています。アジア太平洋地域におけるCROサービスの手頃な価格と拡張性は、同地域が世界的なアウトソーシングハブとしての地位を強化し続けています。
日本CROサービス市場インサイト
日本の医薬品開発業務受託機関(CRO)サービス市場は、国内の強力な医薬品イノベーションパイプラインと高品質な臨床試験への需要により、活況を呈しています。日本のCROは、地域特有の治療上の優先事項に合わせ、腫瘍学、免疫学、希少疾患研究にますます注力しています。AIを活用したデータ管理、eクリニカルプラットフォーム、そして個別化医療研究の統合が、CROの導入を加速させています。日本の規制枠組みと高度な医療インフラは、国内および多国籍CROの連携にとって、CROにとって魅力的な市場となっています。
インドのCROサービス市場インサイト
インドのCROサービス市場は、医薬品製造基盤の拡大、費用対効果の高い臨床試験、そして多様な患者層へのアクセスに牽引され、2024年にはアジア太平洋地域において最大の収益シェアを占めました。インドは、熟練した労働力と、研究開発および臨床研究を支援する政府による好ましい政策により、世界の製薬企業にとって好ましいアウトソーシング先として浮上しています。国内CROの成長に加え、高度なラボサービスやデジタル試験ソリューションへの投資も相まって、インドは地域における主要CRO市場としての地位を強化しています。
開発業務受託機関(CRO)サービスの市場シェア
契約研究機関 (CRO) サービス業界は、主に次のような定評のある企業によって主導されています。
- IQVIAホールディングス(米国)
- ラボラトリー・コーポレーション・オブ・アメリカ・ホールディングス(米国)
- サイネオス・ヘルス社(米国)
- ICON plc(アイルランド)
- パレクセル・インターナショナル(MA)コーポレーション(米国)
- チャールズリバーラボラトリーズインターナショナル社(米国)
- Medpace Holdings, Inc.(米国)
- PRAヘルスサイエンス社(米国)
- 無錫AppTec株式会社(中国)
- PPD社(米国)
- コーヴァンス社(米国)
- SGS SA(スイス)
- PSI CRO AG(スイス)
- ファーマロン北京株式会社(中国)
- クリニペース社(米国)
- シミックホールディングス株式会社(日本)
- ICON Clinical Research Limited(アイルランド)
- ワールドワイド・クリニカル・トライアルズLLC(米国)
- フォートレア・ホールディングス(米国)
- アクセリード株式会社(日本)
世界の契約研究機関 (CRO) サービス市場の最近の動向は何ですか?
- 2025年7月、バイオテクノロジーに特化したCROであるノボテックは、フロスト&サリバンの2025年グローバル・カンパニー・オブ・ザ・イヤー賞のバイオテクノロジーCRO部門を受賞しました。この受賞は、ノボテックの臨床試験におけるイノベーション、戦略的実行、そして顧客中心のサービスにおける卓越性、特に高度で柔軟な試験実施を通じてバイオテクノロジー企業や中小規模の製薬企業の開発を支援していることを高く評価するものです。
- 2025年6月、Precision for Medicineは、医薬品開発における革新的な手法が評価され、Fierce CRO Awardを受賞しました。この受賞は、特に腫瘍学および希少疾患の試験において、規制当局の審査と迅速な成果の実現に必要な、クリーンでコンプライアンスに準拠した試験データを提供する最先端の集中型モニタリングとアジャイルデータ管理が評価されたものです。
- 2025年6月、リンダス・ヘルスは革新的な患者識別センター(PIC)技術により、Fierce CRO Awardsで「Outstanding Patient Recruitment and Retention」賞を受賞しました。このAIを活用した手法は、実際の医療記録データを活用してスクリーニングの精度を向上させます。ある糖尿病前症の試験では、業界ベンチマークの5倍となる54%のスクリーニングコンバージョン率を達成し、わずか4ヶ月で登録を完了しました。
- 2025年1月、「アンチCRO」として知られるテクノロジー主導型CRO、リンダス・ヘルスは、バルダートン・キャピタルが主導するシリーズB資金調達で5,500万米ドルを調達しました。これは、AI主導のeClinicalプラットフォーム「Citrus」を強化し、臨床試験業務におけるイノベーションを加速させることを目的としています。この投資により、リンダス・ヘルスは試験設計の最適化、中央モニタリングの自動化、リアルタイム生物統計の実装、そして臨床業務および製品開発チームの拡大が可能になります。
- 2024年11月、ノボテックは、バイオスターの香港証券取引所上場に伴い、北京バイオスター・ファーマシューティカルズと戦略的提携を締結しました。この提携は、臨床研究開発プログラムの加速を目的としており、グローバルCROサポートを通じてアジア太平洋地域のバイオテクノロジーイノベーターを支援するノボテックの役割拡大を強調するものです。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。
よくある質問
世界のCROサービス市場レポートで扱われる主なセグメントは何ですか?
世界のCROサービス市場の現在の市場規模はどのくらいですか?
世界のCROサービス市場の予想成長率はどのくらいですか?
世界のCROサービス市場市場の主要企業はどこですか?












