


世界の配送ロボット市場:積載量(10kg以下、10.01~50.00kg、50.00kg超)、コンポーネント(ハードウェア、ソフトウェア、サービス)、車輪数(3輪、4輪、6輪)、速度制限(時速3km以下、時速3km~6km、時速6km超)、エンドユーザー産業(食品・飲料、小売、医療、郵便、その他)、タイプ(完全自律型、半自律型)によるセグメンテーション - 2033年までの業界動向と予測
グローバルデリバリーロボット市場規模と成長率とは
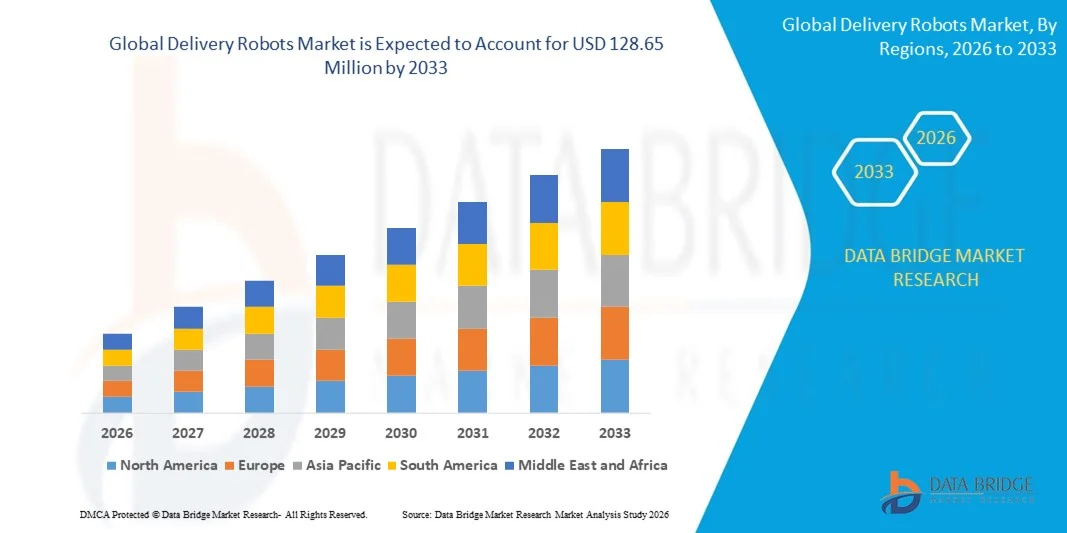
- グローバルデリバリーロボット市場規模が評価されました2025年のUSD 36.14百万そして到達する予定2033年までのUSD 128.65百万, お問い合わせ17.20%のCAGR予報期間中
- 市場成長は、電子商取引、食品、およびヘルスケア業界における無接触および最後のマイル配送ソリューションの需要が高まっています。
- AI、ロボティクス、自動運航技術を採用し、物流・小売企業の運用コストを削減
市場規模と予測
グローバル市場価値 (2025):米ドル 36.14 百万
期待される市場価値 (2033):米ドル 128.65 百万
予測CAGR (2026–2033):17.20%
宅配ロボット市場の主要なテイクアウトは何ですか
- 市場は、AIベースの障害検出、GPSナビゲーション、スマートルーティングなどの迅速な技術の進歩を目撃しています。
- 大手物流・ロボット企業による投資拡大、自動車試験・スマートシティへの取り組みの政府支援、市場成長の強化
- 北米は、2025年に最大の収益シェアを持つ宅配ロボット市場を支配し、自動車およびAI対応ソリューションの採用を加速し、最終輸送輸送を実現します。 小売業者、レストラン、および電子商取引業者は、配送ロボットを活用して、効率性を高め、人的接触を減らし、顧客満足度を向上させることができます。
- アジア太平洋地域は、世界最高成長率を目撃する見込み宅配ロボット急速に都市化し、物流における自動化・ロボティクスの普及、ECインフラの拡大、AIやスマートデリバリー技術の投資の拡大
- 最大10 Kgのセグメントは、都市部、キャンパス、屋内施設の軽量化に適している2025年に最大の市場収益シェアを保持しました。 このセグメントのロボットは、操作性や運用コストの低減のために、食料配送、小売、郵便サービスによって広く採用されています
レポートスコープと配信ロボット市場セグメンテーション
|
アトリビュート |
宅配ロボット 主要市場情報 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
・スターシップテクノロジー(アメリカ) |
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、地理的に代表される企業指向の生産と能力、ディストリビューターおよびパートナーのネットワークレイアウト、詳細および更新された価格の傾向分析、サプライチェーンと需要の欠陥分析が含まれます。 |
宅配ロボット市場におけるキートレンドとは
自動・AI対応配信ソリューションのライズ
- オートノマイズとAI対応のデリバリーロボットの採用は、リアルタイムで無接触の商品をお届けできる最終マイル物流を変革しています。 これらのロボットは、人的労働の依存性を低下させ、納期を向上し、パッケージの安全な取り扱いを確保し、全体的な運用効率を向上させることができます。 AI搭載のナビゲーションとリアルタイムトラッキングシステムとの統合により、ルートの最適化とサービスの信頼性が向上
- 市街地や高密度エリアの自動配送の需要が増加し、歩道、屋内、キャンパス配送ロボットの展開を加速しています。 これらのシステムは従来の配達方法が遅れに直面する混雑させた環境で特に有効であり、より速く、より信頼できるサービスを支える。 また、多忙な都市での炭素排出量や渋滞の軽減に貢献
- 現代の宅配ロボットの手頃な価格、スケーラビリティ、およびモジュラー設計は、小売業者、eコマースプレーヤー、およびフードデリバリーサービス向けに魅力的で、頻繁かつ費用対効果の高い最終マイル配送を可能にします。 高い運用コストを削減することなく一貫したサービス品質でビジネスに利益をもたらします。 モジュラー設計の柔軟性により、企業はさまざまなユースケースのペイロード容量とナビゲーション機能をカスタマイズできます
- たとえば、2023年、北米の食品配送会社が、自動配送ロボットを都市ルートに統合した後、配送時間を改善し、連絡先ベースのインタラクションを削減しました。 導入により、顧客満足度を高め、運用コストを削減し、作業員の割り当てを改善しました。 成功した試験は、新しい地区や高需要地区に拡大することを奨励しています
- 配送ロボットは、自動化された物流ソリューションの採用を加速している間、その有効性は、継続的なAIの進歩、規制当局の承認、およびメンテナンスインフラに依存します。 企業は、ソフトウェアのアップデート、フリート管理、およびルートの最適化に重点を置き、市場成長を十分に実現する必要があります。 高められたAIのアルゴリズムはまた予測的な維持を可能にし、ダウンタイムを減らし、ロボット寿命を拡張します
デリバリーロボット マーケットダイナミクス
ドライバー
コンタクトレスかつ効率的なLast-Mileデリバリーソリューションの調達要求
- コンタクトレスデリバリーサービスの需要の増加は、小売店、レストラン、および電子商取引の選手がより安全で効率的な代替手段として配送ロボットを採用しています。 ロボットは人の接触を減らし、サービスの信頼性を改善し、顧客の満足を高めます。 COVID-19パンデミックなどのグローバルイベントに続いて、健康と安全に関する懸念が更に強化されました。
- 業務コストの節約、納期の短縮、自動ソリューションによる配送速度の向上を意識しています。 都市・キャンパス・屋内環境を横断した宅配ロボットの展開が広く認知されています。 また、デジタル決済システム、モバイルアプリ、リアルタイムトラッキングプラットフォームとの統合により、採用もサポート
- 自動車・ロボット技術を支える政府のイニシアチブとスマートシティプログラムが市場成長を強化しています。 AI開発、ロボティクス試験、パイロットプログラムの資金調達により、配信ロボットの採用の幅を広げることが可能です。 政策フレームワークは、より安全運航、交通統合、グリーンモビリティソリューションのインセンティブに重点を置いています
- たとえば、2022年に、欧州の複数の都市では、自動車の最後のマイル配達のためのパイロットプログラムを実装し、物流プロバイダや小売業者の間でAI対応の配送ロボットの需要を高める。 これらのパイロットからの肯定的な結果, 配信時間を削減し、都市のモビリティを向上させるなど, このような取り組みに参加するより多くの自治体を奨励しています
- オートメーションとAIの統合は、市場を駆動していますが、インフラの信頼性、規制の遵守、および持続可能な利用を確保するための公共の受け入れにチャレンジは残っています。 ナビゲーションアルゴリズム、サイバーセキュリティ、および運用効率の継続的な革新は、長期にわたる採用を成功させるために不可欠です。
拘束/チャレンジ
高い初期コストとインフラの制約が採用を制限
- センサー、AIナビゲーションシステム、フリート管理ソフトウェアなど、自動配信ロボットのコストが高まり、小規模な物流事業者やローカル企業への採用を制限します。 キャピタル・インテンシブ投資は、広範な展開のための障壁を維持します。. 既存の物流インフラとのメンテナンス、ソフトウェアの更新、統合により、運用コストの追加
- 多くの地域では、専用の歩道、充電ステーション、シームレスなロボット操作のためのネットワーク接続などの必要なインフラが不足しています。 限られた技術的専門知識により、運用効率と展開のスケーラビリティが向上します。 一部の地域では、自動運転を許可する規制遅延がさらに市場成長を妨げる
- 市場浸透は、規制のハードル、安全上の懸念、および公共の受け入れの問題によって制限されています。これにより、ロボットの日々の物流業務への統合が遅くなります。 交通ルールや地域の安全基準の遵守は、複雑さとコストを追加します。 ロボットを巻き込んだ事故や事故は、公の信頼と採用率にも影響を及ぼす
- たとえば、2023年に東南アジアの物流会社が、インフラギャップや規制の課題により、計画された配送ロボットの展開の60%以上が遅れていたと報告した。 企業は、地域当局とパイロット・プログラムとのパートナーシップを投資し、安全で効率的な展開を保証します。
- ロボティクス技術は進歩し続けていますが、コスト、インフラ、政策課題に取り組むことは、グローバルデリバリーロボット市場の可能性を最大限に引き出していくことが不可欠です。 テクノロジープロバイダー、都市プランナー、エンドユーザーとの戦略的コラボレーションは、スケーラビリティ、信頼性、顧客の受け入れを高めるために不可欠です。
配送ロボット市場はどのように区分されますか
配送ロボット市場は、積載能力、部品、ホイール数、速度制限、エンドユーザー業界、タイプに基づいてセグメント化されます
- 積荷容量によって
積載能力に基づいて、市場は最大10 Kg、10.01〜50.00 Kg、および50.00 Kg以上のセグメント化されます。最大10 Kgのセグメントは、都市部、キャンパス、屋内施設の軽量化のための適合性によって駆動され、2025年に最大の市場収益シェアを保持しました。 このセグメントのロボットは、操作性や運用コストの軽減のために、食料配送、小売、郵便サービスによって広く採用されています。
10.01–50.00(税抜き) Kgセグメントは、2026年から2033年までの最速の成長率を目撃する見込みで、中級パッケージを効率的に輸送する必要があります。 このカテゴリのロボットは、小包および医療供給の送達のための電子商取引およびヘルスケアプロバイダーの間で人気があり、ペイロード容量と速度のバランスを提供します。
- コンポーネント別
コンポーネントに基づいて、市場はハードウェア、ソフトウェア、およびサービスにセグメント化されます。 堅牢なセンサー、AI ナビゲーション モジュール、および自動運転に必要な耐久性のあるシャシの需要が高いため、2025年に支配されるハードウェアセグメント。 これらのハードウェアコンポーネントは、信頼性、障害回避、および多様な配信環境での長期耐久性に不可欠です。 メーカーは、高度なロボット材料やモジュール設計に投資し、効率性を高め、メンテナンスコストを削減します。
ソフトウェアセグメントは、AI主導のルート最適化、フリート管理、予測保守ソリューションによって駆動され、2026年から2033年までの最速成長率を目撃する見込みです。 ソフトウェアの進歩により、より効率的な、安全、およびスケーラビリティが実現します。 クラウドベースのプラットフォームとAI分析は、企業がリアルタイムでパフォーマンスを監視し、エネルギー使用量を最適化し、複数のロボットを同時に調整するのに役立ちます。
- 車輪の数によって
車輪の数に基づいて、市場は3つの車輪、4つの車輪および6つの車輪に分けられます。 4輪搬送ロボットは、2025年に最大のシェアを保有し、安定性、ペイロード能力、各種地形への適合性を誇ります。 これらは、都市通り、キャンパス、およびバランスと重量分布が重要である屋内施設で広く使用されています。
3輪のセグメントは、2026年から2033年にかけて最も速い成長率を目撃する予定です。特に、屋内およびキャンパス環境では、コンパクトな設計と操縦性が重要であると考えています。 軽量な構造により、狭いスペースでのアジャイルナビゲーションが可能で、大学、オフィス、ホテルのコンプレックスに最適です。
- 速度の限界によって
速度制限に基づいて、市場は最大3kph、3kphから6kphに分類され、6kphよりも高い。 3kph〜6kphセグメントは、都市や屋内環境における安全性と配送効率の最適なバランスのために、2025年に最大のシェアを開催しました。 事故や衝突のリスクを最小限に抑えながら、タイムリーな納期を実現します。
2026年から2033年までの最も速い成長率を目撃し、混雑させた首都圏および高交通地帯の急速な最後のマイル配達のための要求によって運転される6 kphの区分より高いです。 これらのロボットは、配信スループットを増加させながら、安全を維持するために、高度なナビゲーションとブレーキシステムで設計されています。
- エンドユーザー業界別
エンドユーザー業界に基づいて、市場は食品や飲料、小売、ヘルスケア、郵便物、その他に分けられます。 食品や飲料の分野は2025年に分かれ、レストラン、カフェ、クラウドキッチンの無接触配送ソリューションの採用によって燃料を供給しました。 このセグメントのロボットは、衛生を維持し、配信エラーを減らし、顧客満足度を高めます。
医療分野は、医療用品、医薬品、検査サンプルの安全性、適時性および滅菌輸送の必要性によって駆動され、2026年から2033年までの最速の成長率を目撃する予定です。 宅配ロボットは、人的処理を削減し、管理された条件と安全プロトコルの遵守を保証します。
- タイプ別
タイプに基づいて、市場は完全に自律的で半自動配送ロボットに分割されます。 2025年に最大の市場シェアを誇る全自動セグメントは、最小限の人間の介入で完全な配信操作を実行する能力のために開催されました。 これらのロボットは、高度なAIとセンサーを活用して、複雑なルートを安全にナビゲートします。
半自動セグメントは、2026年から2033年までの最速成長率を目撃する見込みで、安全で効率的な運用のための自律的なナビゲーションとマニュアルの監督を組み合わせる柔軟なソリューションを採用しています。 セミオートノマイズロボットは、人的ガイダンスがAIの意思決定を補完し、予期しない障害を処理することができる混在領域で特に有用です。
配送ロボット市場最大のシェアを誇る地域は
- 北米は、2025年に最大の収益シェアを持つ宅配ロボット市場を支配し、自動車およびAI対応ソリューションの採用を加速し、最終輸送輸送を実現します。 小売業者、レストラン、および電子商取引業者は、配送ロボットを活用して、効率性を高め、人的接触を減らし、顧客満足度を向上させることができます。
- 地域が誇るインフラ、技術、そして支援力のあるスマートシティ・イニシアチブは、都市部、キャンパス、商業施設を横断する展開を加速しています。
米国宅配ロボット市場情報
米国の配送ロボット市場は、2025年に北米で最大の収益シェアを獲得し、迅速な都市化、高電子商取引の普及、および無接触配送ソリューションの需要の増加によって燃料を供給しました。 業務は、自動車・半自動ロボットを採用し、走行距離を最適化し、納期を削減し、運用コストを削減します。 パイロットプログラムや規制枠組みを通じた政府の支援も、市場成長を促進し、AIナビゲーションとフリート管理技術の革新を奨励しています。
ヨーロッパデリバリーロボット市場動向
欧州配送ロボット市場は、スマートシティプログラムへの投資の増加と効率的な都市物流ソリューションの要求によって駆動され、2026年から2033年までの最速成長率を目撃する見込みです。 欧州の都市は、混雑や排出量を削減するために、自動配信のためのパイロットプロジェクトを実施しています。 小売・食品・ヘルスケア向けAI対応ロボットの採用が拡大し、都市交通インフラの近代化を目指した技術革新と政府のインセンティブでサポート。
U.K. 宅配ロボット マーケットインサイト
U.K.宅配ロボット市場は、2026年から2033年までの強烈な成長を目撃するために計画され、無接触配送と都市オートメーションの上昇傾向によって推進されています。 昨マイル物流中のスピード、精度、衛生性を高めるために、店舗やオフィス、住宅地にロボットを配置しています。 U.K.の堅牢な電子商取引部門は、自律システムのための支持的なポリシーと相まって、食品やヘルスケアを含む複数の業界に採用を刺激しています。
ドイツ宅配ロボット市場情報
ドイツのデリバリーロボット市場は、2026年から2033年にかけて大幅な成長を目撃する見込みで、都市密度の増加、自動物流の需要増加、政府主導のスマートシティへの取り組みによって推進されています。 ドイツの企業は、食品、小売、およびヘルスケアアプリケーション向けのデリバリーロボットを統合し、運用効率と顧客体験を改善しています。 安全、AI主導のルート最適化、持続可能なソリューションの活用は、産業・商業分野における採用をさらに推進しています。
Asia-Pacific Delivery Robots マーケットインサイト
アジア太平洋宅配ロボット市場は、2026年から2033年にかけて、急激な都市化、技術面の進歩、中国、日本、インドなど国の電子商取引の普及率が高まっています。 スマートシティプログラムの政府支援とともに、自動ソリューションへの投資を成長させ、都市やキャンパス環境を横断する展開を加速しています。 現代のロボットの手頃な価格と拡張性は、食品デリバリーサービス、小売、ヘルスケア、郵便サービスの採用を拡大しています。
Japan Delivery Robots マーケットインサイト
日本配送ロボット市場は、2026年から2033年にかけての強い成長を目撃する見込みで、国のハイテクな文化、都市化、そして便利で無接触の配達に対する需要が高まっています。 食品・小売・ヘルスケア・デリバリーのAIナビゲーションシステムと統合した全自動ロボットを採用しています。 効率性、衛生、労働力の最適化の焦点は、政府が支持するロボティクスの取り組みがさらに技術の進歩を促す一方で、市場を推進しています。
中国宅配ロボット市場インサイト
2025年にアジア・パシフィックで最大の収益シェアを占める中国配送ロボット市場は、急速に都市化し、電子商取引を拡大し、高い技術を採用しています。 企業は、食品、小売、ヘルスケア、郵便サービス向けに自動配送ロボットを導入し、最終マイルの効率性を向上しています。 政府は、国内メーカーや費用対効果の高いソリューションの存在と組み合わせて、国の物流エコシステムを横断する広範な採用とイノベーションを推進しています。
宅配ロボット市場でトップ企業は
デリバリーロボット業界は、主に、以下を含む老舗の企業によって導かれています。
・スターシップテクノロジー(アメリカ)
・JDロボット(中国)
・パナソニック株式会社(日本)
• Savioke(米国)
・株式会社ニューロ(米国)
• アマゾンロボティクス(米国)
・ロビー(アメリカ)
・ボストン・ダイナミクス(アメリカ)
・ロボマート株式会社(米国)
• エリポート(イギリス)
• Piaggio 高速フォワード(米国)
• Caterpillar Inc.(米国)
• テレリテール(米国)
・KINE Robot Solutions Oy(フィンランド)
• キウイボット(米国)
• ABB(スイス)
• Aethon(米国)
・自動ソリューションズ株式会社(米国)
•DJI(中国)
・ウルトラライフ株式会社(米国)
グローバルデリバリーロボット市場の最新動向
- 2023年8月、Peachtree Corners(U.S.)は、小売店、倉庫、ダークストアから注文を収集し、都市全体で効率的に配送する「Clevon」という地下の自律配送システムを開始しました。 デプロイメントは、最終マイルのデリバリー速度を高め、顧客満足度を高め、スケーラブルな都市デリバリーソリューションを披露します。
- 2023年3月、Neubility(U.S.)は、400個のライダーフリー自動搬送ロボットを配備し、新たなセキュリティ重視のロボットモデルを開発する計画を発表しました。 宅配の効率化、運用コストの低減、都市型ロボット市場における足跡の強化など、
- 2022年12月、ヒュンダイ・モーター・グループ(韓国)は、LiDARとカメラ装備のオートノマイズ・デリバリー・ロボットを用いたパイロット・プログラムを開始し、最大10kgまでの搬送が可能です。 イニシアチブは、サービス産業におけるロボットの実用性を実証しながら、ホテル内でより安全で信頼性の高い配送サービスを提供することを約束します。
- 2022年8月、Ottonomy.io(米国)は、オットボット2.0オートノマイズロボットを導入し、アメリカ、カナダ、ヨーロッパ、アジアでレストラン、小売店、eコマース事業を展開しました。 配送効率を高め、労働依存性を削減し、ロボットソリューションのグローバル採用をサポート
- 2022年5月、Qualcomm社と提携し、自動ロボットに5GとAI技術を融合し、製品能力の革新を加速 コラボレーションは、コネクティビティ、運用インテリジェンス、および市場競争力を向上させることを目指しています。
- JD.comの子会社であるJD Logistics(中国)は2022年3月、100kg以上のキャリング能力と80~90kmのオートノムースロボットを開発しました。 これらのロボットは、効率的な長距離および重量物輸送を可能にし、産業および物流配送ソリューションの機能を拡大します。
- 2022年1月、Nuro Inc.(米国)は、レストランや物流業界を横断するバルク材料輸送用に設計された「Nuro」自動配送ロボットを発売しました。 新しいデバイスは、運用効率を高め、無接触送達をサポートし、需要の高い分野における自律ソリューションの採用を強化します。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











