



世界の耳管デバイス市場:材質別(フッ素樹脂、ホスホリルコリン(PC)、シリコン、ポリエチレン、チタン、ウルトラシル、ステンレス鋼、マイクロン)、エンドユーザー別(病院、外来手術センター、耳鼻咽喉科クリニック、家庭での使用) - 2033年までの業界動向と予測
耳管の装置のサイズおよび成長率は何ですか。
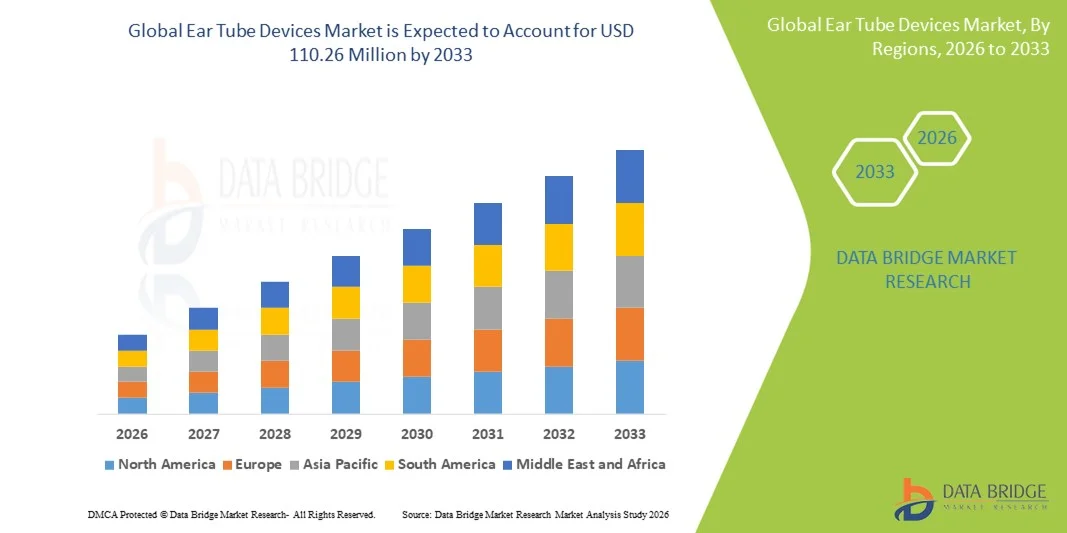
- データブリッジ市場調査分析による グローバルイヤーチューブ機器市場規模が評価されました2025年のUSD 90.50百万そして到達する予定2033年までのUSD 110.26百万, お問い合わせ2.50%のCAGR予報期間中
- 市場成長は、特に小児および胃の人口の間で、早期診断およびタイムリーな外科的介入に関する意識を高めるとともに、耳管の配置手順のより高い採用と病院および専門医の診療所をリードし、大部分的に、耳鼻咽喉科の増大によって燃料を供給されます。
- さらに、最小限の侵襲的ENT手順の進歩、耳管材料および設計の改善、および開発および新興地域における専門的オタリロジーケアへのアクセス拡大は、Ear Tube Deviceソリューションの取込みを加速しています。これにより、業界の成長が著しく向上します。
市場規模と予測
- グローバル市場価値 (2025):米ドル 90.50 百万
- 期待される市場価値 (2033):米ドル 110.26 百万
- 予測CAGR (2026–2033):2.50%
耳管の装置の主要なテイクアウトは何ですか。
- 耳管装置は、主に再発性耳鼻咽喉科の媒体および慢性の中耳の融合の治療で使用される、小児および成人の人口を横断する現代の耳咽喉科ケアのますます重要なコンポーネントであり、中耳の換気を改善し、聴覚喪失を防ぐ効果のために
- 耳管の装置のためのエスカレートの要求は主に子供の間で耳の伝染の上昇の優先順位によって燃料を供給され、早期のENTの介入、最小限の侵襲的な外科技術の進歩、および専門にされたENTサービスへのアクセスを世界的に高めます
- 北アメリカは2025年に38.6%の最大の収益シェアを持つ耳管装置市場を支配しました、オトフィティマスメディア、強力な医療インフラ、有利な償還方針、および先進のENT手術手順の広範な採用により支持され、米国は地域の需要の大部分を占めています
- アジア・パシフィックは、予測期間中に耳管機器市場で最も急速に成長する地域であり、大規模な小児集団が主導し、ヘルスケアアクセスを改善し、聴覚健康の意識を高め、中国やインドなどの国でヘルスケア支出を増加させることが期待されています。
- シリコンセグメントは、2025年に38.6%の最大の市場収益シェアを占め、優れた生体適合性、柔軟性、および長年にわたる臨床受入法により主導
レポートスコープとイヤーチューブデバイス市場セグメント
|
アトリビュート |
耳管の装置の主要な市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
耳管の装置の主要な傾向は何ですか。
最小侵襲的なENTのプロシージャの上昇の採用
- グローバルイヤーチューブデバイス市場における有意で加速傾向は、最小侵襲的卵巣学(ENT)の手順に対する成長の優先順位であり、特に慢性耳炎メディアおよび小児および胃の人口における再発耳感染症の治療のために。 装置の設計の進歩はプロシージャの安全、減らされた回復時間および高められた忍耐強い慰めを改善しました
- たとえば、2024年3月、オリンパス株式会社では、最小限の侵襲的な耳の手順をサポートするために設計された高度なtympanostomyチューブ配置ツールを導入し、ENTスペシャリストが外来の設定でより迅速かつより精密な介入を実行できるようにしました。 そのような開発は、最小侵襲的な耳管のインサート技術へのシフトを強化しています
- 生体適合性シリコーンおよびフルオロプラスチックポリマーを含む耳管の材料の技術的な改善は管の妨害および早期放出のようなcomplicationsを減らします。 これらの材料の革新は長期結果を改善し、繰り返しのプロシージャの必要性を減らします
- 耳管のインサートのためのオフィスベースおよび血管外科センターの拡大使用は、この傾向をさらに支持しています。 最小侵襲的な技術により、選択された患者グループで全身麻酔なしで手順を完了し、全体的な治療コストを下げることができます
- 中耳感染症の早期介入に関する両親と介護者の間で認知度が高まっています。 医師は、小児における聴覚喪失と発症の遅延を防止するために、早期のチンパノストミーを勧めます。
- その結果、メーカーは、精密配置をサポートし、耐久性を向上させ、術後の合併症を削減し、長期的な市場成長を強化する次世代のイヤーチューブ装置の開発に注力しています。
イヤーチューブデバイス市場ダイナミクス
ドライバー
Otitis媒体および小児科の聴覚障害の高い予防
- 特に5歳未満のお子様の間で、耳管機器の需要が高まっています。 再current の中間の耳の伝染および永続的な液体の蓄積は頻繁に必要とされた tympanostomy の管の配置 補聴器を元通りにし、長期合併症を防ぎます
- たとえば、2024年に病理対策センター(CDC)が公表したデータによると、米国の小児の約80%が3歳までに1回以上発症し、耳管インサート手順の臨床的要求を大幅に増加させました。 この高い病気の負担は市場拡大を直接サポートします
- 小児の人口は、耳管の手順を受けている最大の患者グループを表し、診断率の増加と定期的な聴覚スクリーニングプログラムによって駆動されます。 早期検出への取り組みは治療の採用を加速しています
- また、高齢者の患者は耳の感染症、Eustachian管の機能障害、および外科的介入を必要とする聴覚障害により多くの傾向があるので、老化人口は市場成長に貢献しています
- ヘルスケアインフラの改善、特に新興国では、ENTスペシャリストや手術ケアへのアクセスを拡大し、さらに手順量を運転しています。
- 先進市場における耳管の配置手順に対する保険のカバレッジおよび払い戻しの増加は、また、より高い採用率をサポートし、全体的な市場需要を強化しています
拘束/チャレンジ
ポストプロシージャ合併症および費用の感受性の危険
- 強い需要にもかかわらず、耳管装置市場は、オトラーヒー、チムパニック膜スカーリング、およびチューブ押出などの潜在的な後処理合併症に関連する課題に直面しています。これにより、患者の成果や介護者の自信に影響を与えることができます。
- たとえば、2023年に公表された臨床研究では、小児患者の約10〜15%が術後耳放電を経験し、フォローアップ治療とヘルスケアコストの増加につながることを強調した。 このような結果は、コスト感度の高い人口の採用を抑制することができます
- 管閉塞や早期の放出による繰り返しの手順については、医療システムや家族に対する財政的な負担を増加させる、特に限られた保険の補償を持つ地域で
- 低・中所得国では、専用のENTケアと手術施設へのアクセスが制限され、耳管のデバイスの広範な採用が制限されます。
- 加えて、コスト感度は重要な課題であり、プレミアム素材から作られた高度なイヤーチューブデバイスは、特定のヘルスケアプロバイダーや患者に不当である可能性があります。
- これらの課題を克服することは、デバイス設計、改善された患者教育、より良い術後のケアプロトコル、および持続的な市場成長を確保するための費用対効果の高いイヤーチューブソリューションの開発における継続的なイノベーションが必要になります
耳管の装置はいかに区分されますか。
グローバルイヤーチューブデバイス市場は、素材とエンドユーザーに基づいてセグメント化されます。
- 材料によって
材料に基づいて、グローバルイヤーチューブデバイス市場は、フッ素樹脂、ホスフェリルコリン(PC)、シリコン、ポリエチレン、チタン、Ultrasil、ステンレス鋼、ミクロンに分けられます。 シリコンセグメントは、その優れた生体適合性、柔軟性、および長年にわたる臨床的受諾によって駆動され、2025年に38.6%の最大の市場収益シェアを支配しました。 シリコンイヤーチューブは、その柔らかい質感、組織の刺激のリスクを減らし、術後の合併症の発生率を低下させるため、外科医によって広く好まれています。 これらのチューブは、耐久性と患者の快適性のバランスを最適化し、小児および成人患者の両方に適したチューブです。 高度なコーティングまたは金属代替品と比較して、コスト効率性は、特に大量の手順で、より広範な採用をサポートしています。 また、シリコンチューブは、患者の分析や臨床設定を変化させながら、信頼性の高い性能を発揮します。 強力な可用性、規制当局の承認、および広範な臨床データが医師の自信を強化します。 その結果、シリコンは、世界中の病院やENTクリニックの選択肢の材料を残し、市場でのリーダーシップポジションを維持します。
Phosphorylcholine (PC) の区分は高度、伝染抵抗力がある耳管材料のための増加の要求によって運転される 2026 から 2033 までの 8.9% の最も速い CAGR を目撃すると期待されます。 PC-コーティングされた耳管は細菌の付着およびbiofilmの形成をかなり減らす自然な細胞の膜を模倣するように設計されています。 これは、再発性耳鼻咽喉科のメディアとポスト外科的感染症のリスクが高い患者に特に魅力的になります。 長期的成果の改善に関するENT専門家の意識の拡大は、採用を加速しています。 医療機器メーカーによる研究開発投資の高度化と成長のさらなる支援 PCベースのチューブは従来の材料よりも高価ですが、その臨床利点はプレミアムを正当化します。 先進市場におけるプレミアムエントソリューションの普及は、グローバルでこのセグメントの急激な拡大を期待しています。
- エンドユーザーによる
エンド ユーザーに基づいて、グローバル イヤー チューブ デバイス 市場は、病院、血管外科センター、ENT クリニック、ホーム ユース に分割されます。 病院のセグメントは、主に病院の設定で行われる耳管のインサート手順の高いボリュームによる、最大46.3%の2025の最大の市場収益シェアのために占めています。 病院は高度の外科インフラを提供し、訓練されたENTの専門家にアクセスし、広範囲の術後の心配は、それらを複雑で小児科の症例のための好まれた選択にします。 麻酔サポートや緊急施設の設置により、病院の優位性が強化されます。 また、多くの国の好ましい償還方針は、病院ベースのENT手順をサポートしています。 病院はまた技術的に高度および優れた耳管装置を採用する傾向があり、より高い収入の生成に貢献します。 慢性耳の感染症の入院を上昇させ、小児の人口を増加させるさらなる燃料の需要。 これらの要因は、グローバル市場における主要なエンドユーザーセグメントとして集約的に病院を配置します。
Ambulatory Surgical Centres のセグメントは、2026 から 2033 までの 9.4% の最速の CAGR を登録する予定です。 ASCは費用対効果の高い処置、減らされた病院の滞在を提供し、より速い忍耐強い転換は、それらをよりますますルーチンの耳管のインサートのために魅力的にします。 技術の進歩は、アンブレータの設定で安全で効率的なENT手順を有効にしました。 患者様や受給者様は、下段の費用と回復時間が短いため、好意のASCと違っています。 独自のENT-focused ASCの確立をさらに高めることは成長を支えます。 また、新興国におけるヘルスケアインフラの普及が加速しています。 これらの利点は、世界中の血管系外科センターの耳管装置に対する大幅な需要を高めることが期待されます。
どの領域は、耳管のデバイスの最大の株式を保持していますか
- 北アメリカは2025年に38.6%の最大の収益シェアを持つ耳管装置市場を支配しました、耳管装置媒体の高い診断率、強いヘルスケアインフラ、好ましい払い戻し枠組み、および高度ENT手術手順の広範な採用によって支えられました
- 小児耳感染症に関する早期疾患の検出、親間の高意識、および病院や血管外科センターを横断する専門的卵巣サービスへのアクセスの準備ができて地域の利点
- この優位性は、高ヘルスケアの支出、技術的に高度なイヤーチューブ機器の可用性、および継続的な製品イノベーションによって強化され、北米を小児および成人耳管の手順の両方の主要な収益発生地域として確立します
U.S. イヤーチューブデバイス市場インサイト
米国の耳管装置市場は、特に子供の間で、再発性耳鼻咽頭炎媒体、およびチマノストマイの手順の強力な採用によって駆動され、2025年に北米最大の収益シェアを捕獲しました。 先端医療施設、熟練のENT外科医、および耳管のインサート手順のための有利な保険のカバレッジの存在は、市場成長をサポートし続けています。 また、早期の難聴防止の意識を高め、外来の外科的容積を増加させることにより、米国の耳管装置に対するさらなる需要が高まっています。
ヨーロッパ耳チューブデバイス市場洞察
欧州耳管装置市場は、主に中耳感染症の発生率を増加させ、選択国における小児の人口の増加、および十分に確立された公共医療システムの増加によって推進された予測期間中に安定したCAGRで拡大することを計画しています。 欧州の国々は、診断能力の向上と網膜症管理のための標準化された臨床ガイドラインにより、最小限の侵襲的ENT手順に対する需要が高まっています。 地域はまた、高い製品品質と忍耐強い安全性を保証する強力な規制の監督から恩恵を受けます。
U.K. イヤーチューブデバイス市場インサイト
U.K. 耳管装置市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 国立保健サービスを通じてENT手順の紹介を増やすことによってサポートされています (NHS). 早期診断と治療に焦点を当てた政府の取り組みと相まって、小児における聴覚障害の上昇意識は、耳管のインサート手順の高い採用に貢献しています。 外来手術サービスの拡大と待ち時間の削減は、国における市場成長を促進します。
ドイツ耳管装置市場洞察
ドイツ耳管装置市場は、強固な医療インフラ、医療の高水準、ENTスペシャリストの広範なアクセスによって駆動され、予測期間中にかなりのCAGRで拡大することが期待されます。 ドイツは、聴覚障害に対する早期の介入と、発達した病院ネットワークが耳管装置に対する一貫した需要をサポートすることに重点を置いています。 また、ENTデバイスにおける先進的および生体適合材料の採用が増加し、患者の安全と臨床的効率に焦点を合わせています。
Asia-Pacific Ear Tube デバイス マーケット Insight
アジア・パシフィック・イヤー・チューブ・デバイス・マーケットは、予測期間中の最速のCAGRで成長する見込みで、大規模な小児集団が推進し、耳の感染症の発生率を高め、新興国における医療サービスへのアクセスを改善しました。 ヘルスケアの普及、病院のインフラの拡大、および聴覚健康に対する意識の高まりは耳管のプロシージャの採用を加速しています。 行政の取り組みは、さらに地域市場拡大を支援する小児ケアサービスを強化することを目的としています。
日本耳チューブデバイス市場インサイト
日本耳管装置市場は、先進医療インフラ、聴覚健康の高意識、ENT障害の早期診断に重点を置いています。 日本の老化人口は、高齢者患者に中耳条件が有価であるため、耳管機器の需要にも貢献しています。 高度なENT外科技術と最小限の侵襲的な手順の広範な可用性は、持続的な市場成長をサポートしています。
中国耳チューブデバイス市場洞察
中国の耳管装置市場は、2025年にアジアパシフィックで最大の収益シェアを占め、その大規模な小児科の人口、増加するヘルスケア支出、および病院ネットワークを拡大することに起因しています。 小児期の聴覚障害の意識を高め、専門的ENTケアへのアクセスを改善することは手順の量を運転しています。 また、医療インフラの政府投資に加えて、費用対効果の高い耳管装置を提供する国内メーカーの存在は、中国での市場成長を著しく推進しています。
耳チューブデバイスでトップ企業は
耳管の装置企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
・メドトロニック(アイルランド)
・オリンパス株式会社(日本)
・スミス & ネフエ plc(アメリカ)
・グレースメディカル株式会社. (米国)
・アンソニー株式会社. (米国)
• Heinz Kurz GmbH Medizintechnik (ドイツ)
• Spiggle&Theis Medizintechnik GmbH(ドイツ)
・Preceptis Medical, Inc.(米国)
• サミットメディカル株式会社(米国)
•カールストルツSE&Co. KG(ドイツ)
• クックメディカル(米国)
•B.ブラウン・メルスンゲンAG(ドイツ)
・株式会社テレフレックス(米国)
• アトスメディカルAB(スウェーデン)
・Medasil Surgical Ltd.(英国)
グローバルイヤーチューブデバイス市場の最新動向
- 2021年6月、Preceptis Medicalは、オフィスベースの小児耳管のプロシージャのためのHummingbird® Tympanostomyの管システム(TTS)を発売し、6か月齢の子供に耳管の配置を可能にし、従来の手術室の設定の外側に単一のパス装置を使用して年配の
- 2022年8月、Preceptisの医学はHummingbird Tympanostomyの管システム(TTS)のための米国FDAの整理を、元の年齢の徴候を越えてオフィス ベースの小児耳の管のプロシージャでより広い使用を可能にし、より低い侵襲的なtympanostomyの選択へのアクセスを高めます
- 2023年8月、メドトロニックは、組織の損傷を軽減し、より迅速な治癒を促進するために、強化された最小限の侵襲的設計改善を備えた次世代のチマノストミーチューブシステムを開始しました。
- 2024年8月、AventaMed、カールストルツ社、米国FDA510(k)クリアランス、Solo+ Ear-Tubeプレースメントデバイス、オールインワンのチマノストミーチューブデリバリーシステム、オフィスベースのイヤーチューブの配置を合理化し、一般的な麻酔の必要性を軽減
- 2025年1月には、小児チマノストマイの手順のための新しいCMSアドオンGコード(G0561)がメディケア&メディカエイドサービスのセンターによって最終決定され、プレセプシスメディカルのハミングバード®などのデリバリーデバイスで実行されたリムスインオフィスのイヤーチューブの手順を支援 TTSおよびケアへのアクセスの改善
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











