


類上皮肉腫治療市場における世界のセグメンテーション:治療(手術、化学療法、放射線療法など)、人口統計(成人および小児)、診断(生検、画像検査など)、エンドユーザー(クリニック、病院など)、流通チャネル(病院薬局、小売薬局、オンライン薬局) - 2033年までの業界動向と予測
エピテリイドサルコマ治療市場のサイズと成長率は何ですか
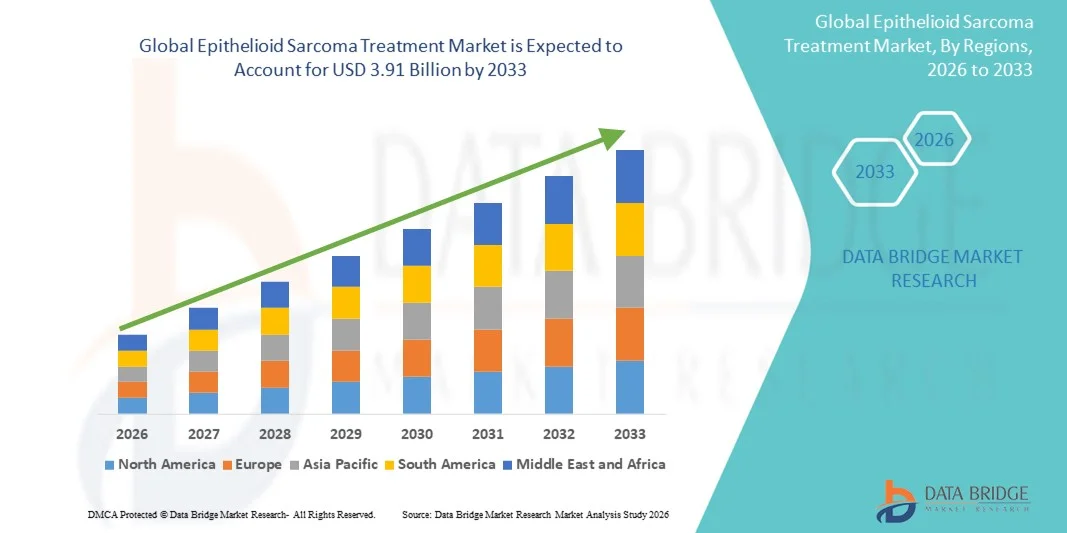
- データブリッジ市場調査分析による 世界のエピテリノイドのサルマの処置の市場のサイズはで評価されました2025年のUSD 1.57億そして到達する予定2033年までのUSD 3.91億, お問い合わせカリフォルニア 12.10%予報期間中
- 市場成長は、まれながん、診断技術の進歩、およびEpithelioid Sarcomaの治療オプションの改善の意識を高めることで大幅に燃料を供給され、病院と腫瘍学センターの専門療法の採用を強化しました
- さらに、ターゲットを絞った療法、より優れた患者的結果、および多分野の治療アプローチの統合に対する増加の需要は、Epithelioid Sarcoma治療ソリューションの蓄積を加速し、これにより、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):USD 1.57億
- 期待される市場価値 (2033):米ドル 3.91 億
- 予測CAGR (2026-2033): 12.10%
エピテリイドサルコマ治療市場の主要なテイクアウトは何ですか
- エピテリイドサルコマ治療は、標的療法、外科的介入、および高度な支持療法を伴う治療は、患者の成果、専門的ケアプロトコルの改善、および治療のアクセシビリティの向上のために、病院と腫瘍学センターの両方でこのまれな癌を管理するためにますます重要である
- エピテリイド・サルマム治療のエスカレート・デマンドは、希少がんの認知度を高め、診断技術の進歩、軟組織のサルコマ病の蔓延、およびパーソナライズされた医学への増加の焦点
- 北アメリカは、2025年に41.5%の最大の収益シェアを持つエピテリイド・サルマム治療市場を支配しました。 確立された医療インフラ、高ヘルスケアの支出、および大手バイオ医薬品会社の存在によって特徴付けられ、米国をターゲットとするセラピ、臨床試験、および先進的な診断プログラムの臨床導入の実質的な成長を経験します
- アジア・パシフィックは、予測期間におけるエピテリイド・サルママ治療市場で最も急速に成長する地域であると予想され、2026年から2033年までのCAGRで拡大し、医療のモダニゼーションを増加させ、希少がんの認知度を高め、腫瘍学センターへの投資を増加させ、日本、中国、インドなどの先進的な治療オプションへのアクセスを改善しました。
- 大人のセグメントは、2025年に62.1%の市場シェアで支配します。Epithelioid Sarcomaの発生率は成人で高く、特に30〜60歳の間の
レポートスコープとエピテロイドサルコマ治療市場セグメンテーション
|
アトリビュート |
エピテリイドサルコマ治療キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
エピテリイドサルコマ治療市場での重要な傾向は何ですか
標的療法および免疫療法の焦点の増加
- 世界的なエピテリノイドサルマ治療市場での大きな傾向は、このまれな軟組織癌を管理するためのターゲティング療法と免疫療法の発達と採用です。 分子プロファイリングおよびバイオマーカーの同一証明の進歩は個人化された処置の作戦を可能にします
- チロシンキナーゼ阻害剤と免疫チェックポイント阻害剤を探索する臨床試験が増加し、従来の化学療法と比較して、より優れた有効性と副作用の減少を期待
- 手術、放射線療法、全身療法を組み合わせて、多角的な治療アプローチの統合は、標準的なケアプロトコルを形成しています
- 患者の意識と擁護グループは早期診断を奨励し、より高い治療の摂取に貢献しています。
- 病院やがんセンターは、より精密な腫瘍学プログラムを実施し、個別化した治療計画を可能にしています。
- 学術機関と製薬会社間での共同研究を拡大し、新規治療パイプラインを加速
- 例えば、2023年9月に、tazemetostatのPhase II臨床試験では、高度なEpithelioid Sarcomaでの有望な結果が実証され、ターゲティング療法の可能性を強調
- エピテリイド・サルコマをターゲットとするオラン薬の規制承認は、主要な市場で増加し、アクセシビリティを高める
- 緩和ケアと品質向上対策に重点を置き、治療の採用に影響を及ぼす
- リアル・ワールドの証拠の調査はより新しい全身の処置の有効性を、広範囲の臨床受け入れを奨励しています支えます
- 全体的に、この傾向は、Epithelioid Sarcoma ケアにおけるより正確で効果的で忍耐強い経営戦略へのシフトを強調します
エピテリイド サルコマ トリートメント マーケット ダイナミクス
ドライバー
有利なインシデンスおよび改善された診断機能
- エピテリイドサルコマを含む軟組織のサルコマの増加の蔓延は、効果的な治療オプションの需要を駆動しています
- 免疫組織化学、分子検査、高度なイメージングなどの診断ツールを強化し、早期かつより正確な検出が可能
- 例えば、2024年3月、FDAは、INI1欠乏症サーコマを検出するための新しい分子アッセイを承認し、早期診断と指導療法の選択を改善しました
- まれなサルコマについての腫瘍学および患者間の上昇の意識は専門にされた処置の中心により多くの紹介をもたらす
- サルマ・デジケート・センターを含む腫瘍学インフラへの投資の拡大は、より良い患者管理をサポートしています
- 主要地域における保険の補償および政府の医療プログラムは、承認された治療のアクセシビリティを改善しています
- サルマ研究および臨床試験の資金調達の増加は、新規医薬品の開発を加速しています
- ヘルスケアプロバイダーは、標準化された処置ガイドラインを採用し、治療結果と患者の信頼を改善しています。 多角形腫瘍板は、最適化された治療計画をサポートし、より高い治療の採用を促進します。
- 全体的に、上昇の発生、よりよい診断および改善された心配のインフラストラクチャの組合せは市場のための主要な成長の運転者です
拘束/チャレンジ
高処理コストと限定療法オプション
- 標的薬や免疫療法を含む高度な療法の高コストは、特に開発地域で重要な課題を提示します。 専門医療センターへのアクセスは、農村および低所得領域で制限され、診断および治療の遅延
- 例えば、Epithelioid Sarcoma のための多くの orphan の薬剤は忍耐強いアクセスを制限する 1 年あたり USD150,000 の上方を費用がかかることができます
- 免疫療法関連の毒性などの全身療法に関連する副作用は、慎重な監視を必要とし、広範囲にわたる採用を制限します
- まれなsarcomasのための臨床試験の限られた可用性は実験療法の忍耐強い参加を減らします
- まれなsarcomasの管理のヘルスケア提供者の知識のギャップは処置の遅れかsuboptimal療法の選択をもたらすことができます
- 規制ハードルと新規療法のための長い承認プロセスは、市場成長を遅くすることができます
- まれなサルコマについての公的な意識の欠如は、遅段階の診断、治療の成功に貢献します
- 受給者および保険者は堅牢な臨床証拠なしで高価な療法をカバーすることは、採用の制約に反するかもしれません
- 患者支援プログラムを通じたこれらの課題への対応、治療パイプラインの拡大、および教育への取り組みは、持続的な市場成長にとって不可欠です。
エピテリノイドサルコマ治療市場スコープ
市場は処置、人口統計学、診断、エンド ユーザーおよび配分チャネルに基づいて分けられます
- 処置によって
治療に基づいて、Epithelioid Sarcoma治療市場は、手術、化学療法、放射線療法、その他に分けられます。 手術セグメントは、2025年に46.3%の最大の市場収益シェアを占め、局所的な腫瘍の治癒可能性とがん組織を完全に除去する能力によって駆動しました。 外科的介入は高度の外科技術および最小限に侵略的なアプローチによって支えられる頻繁に第一線療法です。 サージョンは、再発率を削減し、特殊なサルマセンターを備えた病院は、高い外科的量を容易にするために、広い局所的な遠足を好む。 患者の結果および生存率は早期の外科的介入と強く関連しています。 後外科ケアの議定書およびリハビリテーションプログラムは忍耐強い回復を高めます。 主要な地域の外科的専門知識の可用性は優位性を強化します。 腫瘍学社会の臨床ガイドラインは、可能な手術を優先します。 組織維持の手順に関する研究は、さらなる採用を高めます。 多角形腫瘍板は、最適化された外科的計画を保証します。 保険の適用範囲および補強の方針の好意の外科処置は、一貫した市場取り込みを補強します。
Chemotherapy の区分は高度か転移の症例の全身療法の必要性の増加によって運転される 2026 から 2033 までの 8.5% の最も速い CAGR を目撃するために期待されます。 Novel chemotherapeuticの代理店および組合せのレジメンは応答率および病気制御を改善します。 高リスク患者における臨床試験および現実世界証拠サポートの広範な使用を拡大します。 化学療法は、手術前の腫瘍を縮小するためにneoadjuvant療法としてますます使用されています。 病院腫瘍学部門は、改善された結果のための標的療法と化学療法を統合しています。 レジメンの付着力および副作用管理の忍耐強い教育は一貫した処置を促します。 経口および注射可能な化学療法の処方の可用性は、アクセシビリティを高めます。 積極的な変種のための補助化学療法を推薦するガイドラインは成長を加速します。 毒性管理の進歩により、治療の中止が軽減されます。 保険の払い戻しおよび患者支援プログラムのサポートアップテイク。 積極的なサルマのサブタイプ燃料の要求の増加の優先順位。 研究のコラボレーションは革新および処置の採用を運転します。
- デモグラフィック
人口統計に基づいて、市場は大人および小児科に分けられます。 大人のセグメントは、2025年に62.1%の市場シェアで支配します。Epithelioid Sarcomaの発生率は成人で高く、特に30〜60歳です。 早期診断と専門サルマセンターへのアクセスは治療の採用を後押しします。 大人は外科、全身および放射線療法の選択のより広い配列からの寄与します。 成人の人口をターゲットとする健康意識キャンペーンは、臨床的協議を増加させます。 オンコロジーのガイドラインは、大人のための治療のパーソナライズを優先します。 病院を拠点とする多角的なケアにより、結果が向上します。 後処理監視プログラムおよびフォローアップは大人のためにより確立されます。 主に成人の患者に優先するデータおよび疫学的研究は焦点を合わせます。 保険の適用範囲およびヘルスケアのインフラの好意の大人の処置のアクセス。 積極的な治療を許容する患者の能力は優位をサポートしています。 大人のコホーツをターゲットとする臨床試験の可用性は、参加を増加させます。 世界的な大人の忍耐強いプールおよびより高い診断率は市場のリーダーシップを運転します。
小児科のセグメントは、2026年から2033年までの最速のCAGRを目撃し、認知度を高め、小児腫瘍学ケアを改善することによって推進されています。 特殊小児腫瘍学ユニットは、グローバルに拡大しています。 子供の早期検出プロトコルは治療効果を高めます。 小児ターゲット療法のサポートの成長のための臨床試験。 小児サルマ腫の提唱グループおよび親の意識は診断率を改善します。 病院はますます最小限の侵襲的および器官の保護処置を採用します。 全身療法の安全性と耐性は、小児科のケアに重点を置いています。 心理社会的支援と家族中心のケアの統合により、採用が高まります。 小児腫瘍のガイドラインは、マルチモーダル治療のアプローチをお勧めします。 小児がんの規制における成長は、追跡と管理を改善します。 オーファンドラッグプログラムへのアクセスは、治療の可用性をサポートします。 小児固有の免疫療法の研究は将来の成長を促進します。
- 診断によって
診断に基づいて、市場は、バイオサイ、イメージングテスト、その他に分けられます。 Biopsy の区分は 2025 年の 51.4% の市場占有と支配します、ティッシュのバイオプシーは Epithelioid の Sarcoma の決定的な診断のための金の標準を残します。 ヒストパソロジーと免疫組織化学は、腫瘍の種類と治療計画を確認します。 バイオサイは、他の軟組織のサルコマと区別するために不可欠です。 病院および専門にされた中心の病理学の実験室は広範な採用を支えます。 正確な診断は、最適な手術、化学療法、または放射線の選択を保証します。 ガイドラインは、全身療法の開始前に生検をお勧めします。 最小の侵襲的なコア針のバイオピースは忍耐強いmorbidityを減らします。 標準化されたプロトコルおよび訓練された病理学者は診断信頼性を高めます。 バイオサイの結果は、ステージングと予後決定を駆動します。 早期および正確な生検は患者の生存結果を高めます。 生検手続きの保険補償は採用をサポートしています。 臨床研究は、適格性のための生検確認症例に依存しています。 生検標本の多角的レビューにより、最適なケアを保証します。
イメージングテストのセグメントは、腫瘍検出とモニタリングのための高度なMRI、CT、PETスキャンの採用によって駆動され、2026から2033までの6.9%の最速のCAGRを目撃する予定です。 イメージングは、事前の手術計画と治療応答の評価を支援します。 人工知能イメージングの統合により、検出精度が向上します。 病院および診断センターは高解像イメージング システムにますますます投資します。 イメージングは、操作性や転移性を監視するために好まれています。 放射線学ガイド治療計画は、精度と患者の成果を改善します。 非侵襲的な診断の代わりの成長の意識は採用を高めます。 イメージングテストは、包括的なケアのために生検結果を補完します。 腫瘍学診断サービスの拡大は市場成長をサポートします。 政府医療イニシアティブは、先進的なイメージングへのアクセスを促進する。 イメージングベースの診断のための保険補償は、使用を促します。 機能イメージングに関する研究では、臨床的有用性を高めています。
- エンドユーザーによる
エンドユーザーに基づいて、市場はクリニック、病院、その他に分けられます。 病院の区分は2025年に68.7%の市場占有率と、腫瘍学部の可用性、分岐腫瘍板、および入院治療施設によって作動しました。 病院は、手術、化学療法、放射線療法を1か所で利用できます。 専門的サルマセンターは、包括的なケアを容易にします。 高度な医療インフラは、複雑な手順をサポートしています。 病院は標準化された処置の指針に付着を保障します。 病院での臨床試験へのアクセスは、患者の入学を奨励します。 術後のケア、リハビリテーション、フォローアップ監視は病院中心です。 保険および払い戻し制度の好意の病院ベースの心配。 病院は専門にされた処置のための大人および小児の患者を引き付けます。 複数分野のケアチームは、結果を改善し、再発を減らす。 病院の高い忍耐強い容積は市場優位性を高めます。 研究のコラボレーションとレジストリプログラムは、病院の設定に集中しています。
クリニックのセグメントは、外来の相談、フォローアップ、非侵襲的治療管理を増加させることによって駆動され、2026年から2033年の最速のCAGRを目撃する予定です。 クリニックでは、定期的なモニタリング、プレセラピーの評価、およびサポートケアのためにより簡単にアクセスできます。 外来型オンコロジーサービスの拡充により、利便性を高めます。 クリニックのTelemedicineの統合は遠隔フォローアップを支えます。 クリニックでの早期発見とスクリーニングにより治療開始率が向上します。 クリニックでの患者教育プログラムが意識を高め、コンプライアンスを奨励します。 クリニックは、病院と連携し、紹介型ケアを行います。 都市圏や半都市地域におけるアクセシビリティは成長をサポートします。 クリニックは、より少ない集中治療レジメンをサポートし、患者の遵守を強化します。 クリニックによる訪問に対する保険補償は活用を促します。 クリニックでの研究とレジストリのコラボレーションが着実に成長します。 予防と診断サービスの成長は、採用を促進します。
- 流通チャネル
流通チャネルに基づいて、市場は、病院薬局、小売薬局、オンライン薬局に分割されています。 病院薬局のセグメントは、2025年に56.9%の市場シェアで支配し、化学療法の代理店、支持療法薬、およびperioperative薬の集中的な分布による。 病院の薬剤師は必須処置の時機を得た可用性を保障します。 特化腫瘍薬理士は投薬および準備を管理します。 電子医学の記録との統合は規定の備品を合理化します。 病院の薬学の議定書は薬物の間違いを減らします。 化学バルク調達は、コスト効率をサポートします。 病院薬局でのご利用をおすすめします。 病院の薬剤師は危険な薬物のための制御されたアクセスを提供します。 腫瘍学の薬剤師のための訓練プログラムは質の標準を維持します。 患者のカウンセリングと教育は、薬局サービスに統合されています。 病院は新しい薬および公式の採用を運転します。 研究研究とのコラボレーションにより、新たな治療法へのアクセスが向上します。 病院の堅牢なサプライチェーンは、継続的な可用性を維持します。
オンライン薬局のセグメントは、2026年から2033年までの最も速いCAGRを目撃し、経口および支持療法薬の宅配のデジタル採用と利便性を高めることによって推進されています。 患者は、サブスクリプションおよびホームデリバリーモデルの恩恵を受けています。 治療薬処方は、オンライン薬局のフルフィルメントを容易にします。. E-pharmaciesは遠隔か保護された地域のアクセスを改善します。 モバイルアプリケーションとWebプラットフォームは、患者のエンゲージメントを高めます。 病院および医院システムとの統合は正確な分配を保障します。 オンライン薬局の成長は、テレ健康主導の医薬品供給のための規制当局の承認によってサポートされています。 デジタルマーケティングは、利用可能な治療の患者の意識を高めます。 慢性療法の付着力プログラムはオンライン薬学の使用法を支えます。 自宅の配達は処置の遅れおよび逃された線量を減らします。 価格比較と一括注文割引は、オンライン購入を奨励します。 物流ネットワークの拡大により、タイムリーな配送を実現します。
エピテロイドサルコマ治療市場地域分析
- 北アメリカは、2025年に41.5%の最大の収益シェアを誇るエピテリイド・サルマ治療市場を支配しました。これは、確立された医療インフラ、高いヘルスケア支出、および主要なバイオ医薬品会社の存在によって特徴付けられました
- 市場は標的療法、高度の診断プログラムおよび進行中の臨床試験の臨床採用の臨床採用の実質的な成長を経験しました、改善された忍耐強い管理および結果に貢献します
- 希少がんに対する意識を高め、腫瘍学センターを拡大し、政府が支援する研究プログラムにより、病院や専門クリニック、研究機関の市場拡大を支援
ヨーロッパEpithelioid Sarcomaの処置の市場洞察
欧州のエピテリイドサルコマ治療市場は、予報期間中に実質的なCAGRで拡大する予定であり、希少がん、強固な医療インフラ、および腫瘍学研究およびまれな病気プログラムをサポートする政府の取り組みの意識を高めることによって推進されています。 地域は、専門的腫瘍学センターへの投資を目撃しています, 高度な診断技術へのアクセス, 臨床研究における患者登録の増加, 改善された治療の採用に貢献.
U.K. エピテロイド サルコマ トリートメント マーケット インサイト
U.K. エピテリノイド サルマム治療市場は注目すべきCAGRで成長することを期待しています。, ヘルスケアの専門家や患者の間でサルマの上昇意識によって燃料を供給, 高度な治療や臨床試験へのアクセスと相まって. 特殊なサルマセンターへの投資と診断能力の向上は、早期の検出と治療結果の向上に役立ちます。
ドイツEpithelioid Sarcomaの処置の市場洞察
ドイツエピテリイドサルマ治療市場は、先進的な治療オプション、強力な医療インフラ、および希少がん研究を推進する政府の取り組みの可用性のためにかなりの成長を見ることが期待されています。 希少がんに焦点を当てた腫瘍学センターの多角的ケアアプローチと拡大の統合は、さらなる市場成長を推進しています。
アジア・パシフィック・エピテロイド・サルコマ・トリートメント・マーケット・インサイト
アジア・パシフィック・エピテリノイド・サルマ治療市場は、予測期間中のエピテリノイド・サルマ治療市場で最も急速に成長する地域であることが予想され、2026年から2033年にかけて16.2%のCAGRで拡大することを計画しました。 成長は、医療の近代化、希少がんの認知度を高め、腫瘍学センターへの投資を増加させ、日本、中国、インドなどの国における先進的な治療オプションへのアクセスを改善することで推進されています。
日本エピテリイドサルコマ治療市場インサイト
日本エピテリイドサルマ治療市場は、希少がんの認知度が高く、腫瘍学研究への投資を増加させ、先端療法や臨床試験へのアクセスのために勢いを増しています。 希少がんプログラムにおける専門腫瘍センターの拡大と患者登録の増加は、堅牢な成長をサポートします。
中国Epithelioid Sarcomaの処置の市場洞察
中国のエピテリイドサルマ治療市場は、2025年にアジア・パシフィックで重要な市場シェアを占め、腫瘍学センターの増加、希少疾患研究のための政府支援、および成長する医療支出に起因する。 ターゲットを絞った療法および高められた診断基盤への改善された忍耐強いアクセスは市場を促進する重要な要因です。
エピテロイドサルコマ治療市場シェア
エピテリイド サルコマ トリートメント業界は、主に以下を含む十分に確立された企業によって導かれています。
- Pfizer(アメリカ)
- ノバルティス(スイス)
- GlaxoSmithKline (イギリス)
- メルク&Co.(アメリカ)
- ロチェ(スイス)
- ブリストル・マイアーズ・スクイブ(アメリカ)
- ジョンソン&ジョンソン(米国)
- エリ・リリー・アンド・カンパニー(米国)
- 武田薬品工業株式会社(日本)
- Amgen(アメリカ)
- バイエルAG(ドイツ)
- AbbVie(アメリカ)
- サンオフィ(フランス)
- アステラス製薬(日本)
- 株式会社Incyte(米国)
- アダプティムン・セラピューティクス(イギリス)
- 株式会社Epizyme(米国)
- ダイナバックステクノロジーズ(米国)
グローバル・エピテロイド・サルコマ治療市場の最新動向
- 2022年5月、tazemetostat(TAZVERIK)は、中国における海南ボオ・レチェン国際医療観光試験所での使用を承認されました。 この承認により、エピテリイド・サルマ腫の患者は、緊急に必要とされた輸入薬のための特別なプログラムの下で治療にアクセスし、地域で重要な非メートルの医療ニーズに対処することができます
- 2023年3月、tazemetostatはマカオで承認を受け、アジアのエピテリイドサルマ患者の利用可能な治療オプションの重要な拡大をマークしました。 この承認は、以前に非常に限られた治療オプションを持っていたまれな癌のための標的療法へのアクセスを提供しました
- 2024年1月、中国国内医療製品管理(NMPA)は、tazemetostatのニュードラッグアプリケーション(エピテリイド・サルマ)の優先レビューを採択しました。 このステップは、薬物の潜在的および加速された経路の高められた規制の認識を強調し、先進的な疾患を持つ患者にそれをもたらす
- 2025年8月、日本保健省、労働福祉省は、無害なINI1陰性上皮腫の治療のために、オルファンドラッグ指定を認めた。 この指定は、日本の高い非メートルの医療ニーズを強調し、さらなる臨床開発とこの治療の可用性を奨励します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











