



世界の FinFET テクノロジー市場、テクノロジー別 (3nm、5nm、7nm、10nm、14nm、16nm、20nm、22nm)、アプリケーション別 (中央処理装置 (CPU)、システムオンチップ (SoC)、フィールドプログラマブルゲートアレイ (FPGA)、グラフィックス処理装置 (GPU)、ネットワークプロセッサ)、エンドユーザー別 (モバイル、クラウドサーバー/ハイエンドネットワーク、IoT/民生用電子機器、自動車、コンピューターおよびタブレット、ウェアラブル、その他)、タイプ別 (短絡ゲート (SG)、独立ゲート (IG)、バルク FinFET、SOI FinFET) – 2032 年までの業界動向および予測。
FinFETテクノロジー市場規模と成長率は何ですか
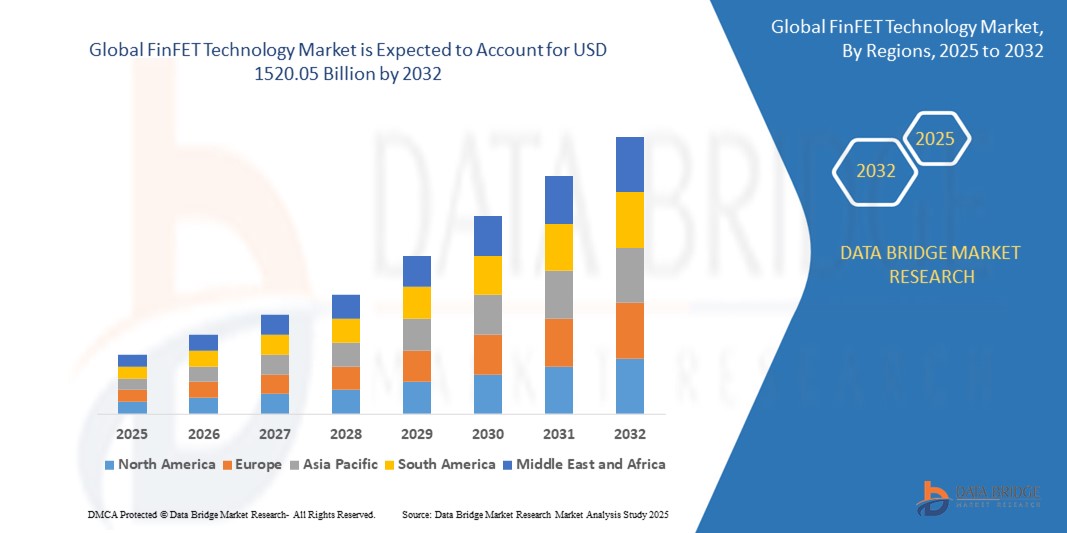
- データブリッジ市場調査分析による グローバルフィンフェット技術市場規模が評価されました2024年のUSD 98.13億そして到達する予定2032年までのUSD 1520.05億, お問い合わせ40.85%のCAGR予報期間中
- 市場成長は主に高性能およびエネルギー効率が良い半導体装置のための高められた要求によって運転され、より小さいノードのサイズのための破片の製造業プロセスの進歩と相まっていました
- 「AI」「5G」「IoT」などのアプリケーションにおけるFinFET技術の採用が高まり、コンパクトでパワー効率の高いチップの必要性とともに、市場拡大に大きく貢献
市場規模と予測
- グローバル市場価値(2024):米ドル 98.13 億
- 期待される市場価値 (2032):資本金 152,100万円
- 予測CAGR(2024–2032):40.85%
FinFETテクノロジー市場の主要なテイクアウトは何ですか
- FinFET(フィン・フィールド・エフェクト・トランジスタ)技術は、半導体製造における重要なイノベーションであり、モバイルデバイスから高性能コンピューティングまで、幅広い用途向けに、小型、高速、およびパワー効率の高いチップの生産を可能にしています。
- 市場は、スマートフォン、データセンター、および自動車電子機器の先進的なプロセッサの必要性が高まっています。また、5GインフラおよびAI主導のテクノロジーへの投資が増えています。
- アジア・パシフィックは、2024年に最大45.3%の収益シェアを誇るFinFETテクノロジー市場を支配し、中国、韓国、台湾などの国におけるチップ製造における主要な半導体の創始、高生産量、および政府の支援の存在を主導しました。
- 北米は、予測期間中に急速に成長する地域になることを期待しています, 重要な研究開発投資によって燃料を供給, 主要なチップ設計会社の存在, 米国とカナダの高度なコンピューティングソリューションの需要の増加
- 7nmセグメントは、プレミアムスマートフォン、高性能コンピューティング、AIアクセラレータの広範な採用により、2024年に最大30%の市場収益シェアを占める
レポートスコープとFinFET技術市場セグメント
|
アトリビュート |
FinFET テクノロジー 主要市場情報 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
FinFETテクノロジー市場における重要なトレンドとは
「AIと先進半導体ノードの統合強化」
- FinFET技術市場は、3nm、5nm、7nmなどの先進的な半導体ノードを備えた人工知能(AI)の集積の著名なトレンドを経験しています。
- これらの技術は、高度な処理能力を可能にし、AI主導のアルゴリズム、機械学習、リアルタイムデータ分析などのアプリケーションにおける複雑な計算の迅速かつ効率的な処理を可能にします
- AI搭載のFinFETソリューションは、最適化されたチップ性能、ボトルネックを特定し、高性能コンピューティングタスクの電力効率を改善します。
- たとえば、AI主導のFinFET設計を活用し、自動運転車用のプロセッサを開発し、リアルタイムセンサーの融合を最適化し、IoTデバイスやウェアラブル向けのエネルギー効率の高いチップを作成しています。
- このトレンドは、さまざまな業界におけるFinFET技術のアピールを高め、モバイル、自動車、クラウドコンピューティングアプリケーションにおける採用を強化しています。
- FinFETチップと統合したAIアルゴリズムは、IoTネットワークや自動車システムなどの膨大なデータセットを分析し、レイテンシー、スループット、エネルギー消費などの性能メトリックを改善します。
FinFETテクノロジー市場ダイナミクス
ドライバー
「高性能コンピューティングおよび接続デバイスに対するライジング要求」
- 「AI」「5G」「IoT」などのアプリケーションで駆動する、高性能なコンピューティングに対する成長した消費者および企業需要は、グローバルFinFET技術市場における主要ドライバーです。
- FinFET技術は、中央処理ユニット(CPU)、システムオンチップ(SoC)、グラフィックス処理ユニット(GPU)の用途に重要な、優れた電力効率と低電流漏れを提供することで、チップ性能を向上させます。
- 特にアジア・パシフィックのエネルギー効率の高い半導体を促進する政府のイニシアチブおよび企業規格はFinFETの技術の採用を加速しています
- 3nm、5nm、5nmおよび7nmノードの進歩と組み合わせた5GネットワークとIoTエコシステムの普及により、スマートフォン、ウェアラブル、自動運転車などの接続デバイスにおけるデータ処理と低遅延通信が高速化
- 大手半導体メーカーは、クラウドサーバー、ハイエンドネットワーク、およびコンシューマーエレクトロニクスの性能要求を満たすために、ファウンドリープロセスの標準として、FinFET技術を組み込んでいます。
拘束/チャレンジ
「高い製造コストと設計複雑性」
- 特に3nmおよび5nmのような高度のノードのために開発し、製造するために要求される高い初期投資は、特に新興市場でより小さい半導体企業のための重要な障壁を、保ちます
- FinFETベースのチップの設計と製造の複雑性、自己加熱やプロセスのバリエーションなどの課題を含む、生産コストを増加させ、歩留率を下げることができます
- IoTおよびコネクティッドデバイスにおけるFinFETチップの統合に関するデータセキュリティの懸念は、これらのチップは、機密データを処理し、侵害のリスクを上げ、グローバルデータ保護規則のコンプライアンスの問題に対処するため、大きな課題です。
- 半導体製造基準・データプライバシーに関するアジア・パシフィック・北米を中心に、地域を横断した規制風景、グローバル・ファウンドリーやチップ・デザイナーの業務を複雑化
- これらの要因は、コストに敏感な地域における市場成長を遅らせ、設計のシンプルさやコストが優先されるアプリケーションでの採用を悪化させる可能性があります
FinFETテクノロジー市場はどのように区分されていますか
市場は、技術、アプリケーション、エンドユーザー、およびタイプに基づいてセグメント化されます。
- テクノロジー
技術の基づいて、FinFETの技術の市場は3nm、5nm、7nm、10nm、14nm、16nm、20nmおよび22nmに分けられます。 7nmセグメントは、プレミアムスマートフォン、高性能コンピューティング、AIアクセラレータの広範な採用により、2024年に最大30%の市場収益シェアを占めています。 性能、電力効率、スケーラビリティの両立により、TSMCやSamsungなどの主要な半導体メーカーに選ばれる。
3nmセグメントは、2025年から2032年までの最速成長率を目撃し、トランジスタ密度とエネルギー効率の進歩によって燃料を供給し、最先端エレクトロニクス、5Gテクノロジー、AIアプリケーションに対する需要の高まりに応えることが期待されています。 極端な紫外線(EUV)のリソグラフィのイノベーションは、より小さなノードへの移行をサポートし、性能を高め、消費電力を削減します。
- 用途別
アプリケーションに基づき、FinFET技術市場は、中央処理ユニット(CPU)、システムオンチップ(SoC)、フィールドプログラム可能なゲートアレイ(FPGA)、グラフィック処理ユニット(GPU)、ネットワークプロセッサーに分割されます。 SoCセグメントは、スマートフォン、IoTデバイス、自動車システムにおいて重要な役割を果たし、2024年に35%の市場収益シェアを占め、コンパクトで効率的なチップが不可欠です。 AppleやQualcommなどの企業は、SoCを活用して、消費者向け電子機器のパフォーマンスを向上させます。
GPUセグメントは、AI、機械学習、ゲームアプリケーションにおける高性能コンピューティングの需要の増加によって駆動され、2025から2032までの最速成長率を体験することを期待しています。 FinFETは、漏れを軽減し、エネルギー効率を向上させる能力を発揮し、特にデータセンターや自動運転車両において、GPUの進歩に理想的です。
- エンドユーザーによる
エンドユーザーをベースに、FinFETテクノロジー市場は、モバイル、クラウドサーバー/ハイエンドネットワーク、IoT/コンシューマーエレクトロニクス、自動車、コンピュータ、タブレット、ウェアラブル、その他に分けられます。 モバイルセグメントは、スマートフォンのグローバル増殖と高性能、エネルギー効率の高いプロセッサの需要によって駆動され、2024年に40%の最大の市場収益シェアを開催しました。 サムスンやメディアテックなどの企業は、FinFET技術をモバイルチップセットに統合し、機能性とバッテリー寿命を強化しています。
自動車部門は、2025年から2032年にかけて約22%の急成長率を目撃する見込みで、先進的な運転支援システム(ADAS)、自動運転、車両対重通信(V2X)の普及率が上昇しました。 FinFET ベースのチップは、ナビゲーション、センサーの融合、およびコネクティビティのためにリアルタイムのデータ処理を可能にし、近代的な車両に不可欠です。
- タイプ別
タイプに基づいて、FinFET技術市場は、ショートゲート(S.G.)、インディペンデントゲート(I.G.)、バルクFinFETS、およびシリコンオン絶縁体(SOI)FinFETSにセグメント化されます。 SOI FinFETS セグメントは、2024 年に最大 55% の市場収益シェアを保持し、低電力アプリケーションにおける優れた性能と、IoT エコシステムとのシームレスな統合を実現しました。 SOI FinFETSは、漏れの低減と効率性の向上のために、高性能なコンピューティングとモバイルデバイスで広く使用されています。
インディペンデント・ゲート(I.G.)は、デュアル・ゲート、トリプル・ゲイト、マルチ・ゲイト・フィンフェッツを含むセグメントで、2025年から2032年までの著名な成長が見込まれる。 この成長は、特にAIアクセラレータや自動車プロセッサーの高性能アプリケーションにおいて、その柔軟性によって駆動され、電流の流れの正確な制御が重要である。
どの領域がFinFETテクノロジー市場がどのようにセグメント化されているかの最大の株式を保持していますか
- アジア・パシフィックは、2024年に最大45.3%の収益シェアを誇るFinFETテクノロジー市場を支配し、中国、韓国、台湾などの国におけるチップ製造における主要な半導体の創始、高生産量、および政府の支援の存在を主導しました。
- 消費者は、その優れた電力効率、性能の向上、および漏れ電流の低減のためにフィンフェット技術の優先順位付け、特に多様な業界における高度な処理能力を必要とするアプリケーションで
- 3nmや5nmなどの小さなプロセスノードを含む半導体技術の進歩により、ファウンドリーサービスとファブレスの両方の半導体セグメントの採用が高まります。
U.S. FinFET テクノロジー マーケット インサイト
米国フィンフェット技術市場は、高性能コンピューティングおよびAIアプリケーションからの強い需要によって燃料を供給し、重要な成長を目撃する見込みです。 5nmや3nmなどのノードサイズを小さくし、半導体研究開発の投資を増加させ、市場拡大を後押しします。 大手のファウンドリーとファブレス企業は、CPU、GPU、SoCs の FinFET の統合に注力しています。これにより、先進的なチップ設計の必要性が増大し、ダイナミックな市場エコシステムを構築できます。
ヨーロッパFinFET技術市場インサイト
欧州のFinFET技術市場は、エネルギー効率の高い電子機器や自動車の進歩に重点を置いた規制に重点を置いた重要な成長を目撃する見込みです。 消費者とメーカーは、エネルギー消費量を削減しながら、処理能力を高めるFinFETベースのチップを求めています。 成長はOEMの半導体の生産およびアフター・マーケットの破片の設計で、AIおよび5Gの適用のための上昇の要求によるドイツおよびフランスのような重要なアップテークを示す国で顕著です。
U.K. FinFET テクノロジー マーケット インサイト
FinFETテクノロジーの米国市場は、通信および自動車分野における先進的な半導体ソリューションの需要に応じて、急成長を目撃する見込みです。 IoTやコンシューマー向け高性能・低電力チップに関心が高まり、採用を促します。 エネルギー効率および技術の革新を促進する進化する規則は市場の選択に影響を及ぼします、順守の性能のバランスをとります。
ドイツ FinFET テクノロジー マーケット インサイト
ドイツは、FinFET技術の高成長率を目撃し、その先進的な半導体および自動車製造分野に起因し、エネルギー効率の高いチップ設計に重点を置いています。 ドイツのメーカーは、7nmや5nmなどの技術的に高度なFinFETノードを好むため、計算効率を高め、電力消費量を削減します。 優れた自動車用電子機器およびアフターマーケットチップソリューションのFinFETの統合により、持続的な市場成長をサポートします。
アジア・パシフィック・フィンフェット・テクノロジー・マーケット・インサイト
アジア・パシフィック地域は、中国、台湾、韓国などの先進的なチップの需要が高まっています。 5G、AI、IoT技術の採用が増加し、FinFETベースのプロセッサの需要が高まっています。 半導体の自立と技術革新を推進する政府の取り組みは、先進のFinFETノードの使用をさらに促進します。
日本フィンフェット テクノロジー市場 Insight
FinFET技術市場は、性能と効率性を高める、高品質で技術的に先進的なチップを好み、強力な消費者とメーカーの好みにより、高い成長率を目撃する見込みです。 主要な半導体企業の存在とOEMチップのFinFETの統合は、市場浸透を加速します。 消費者用電子機器のアフターマーケットチップのカスタマイズに興味を持ち、成長に貢献します。
中国フィンフェット テクノロジー市場 Insight
中国は、アジア太平洋フィンフェット技術市場最大のシェアを保有し、急速な都市化、消費者向け電子機器の需要増加、高性能コンピューティングソリューションの必要性の増加によって推進されています。 先進のFinFETノードの採用をサポートし、国内の半導体製造に重点を置いています。 強力な製造能力と競争力のある価格設定により、市場アクセシビリティを向上させます。
FinFETテクノロジー市場でトップ企業は
フィンフェット技術業界は、主に、以下のような広範な企業によって導かれています。
- SAP SE(SAP SE)(ドイツ)
- BluJay Solutions, LLC.(米国)
- ANSYS株式会社(アメリカ)
- キーサイトテクノロジー(アメリカ)
- アナログデバイス株式会社. (米国)
- インフィニオンテクノロジーズAG(ドイツ)
- NXPセミコンダクター(オランダ)
- 株式会社レネサス電子 (日本)
- Robert Bosch GmbH(ドイツ)
- 株式会社ローム(日本)
- 半導体部品工業株式会社(米国)
- テキサス・インスツルメンツ株式会社(米国)
- 株式会社東芝(日本)
グローバルFinFET技術市場における最近の発展とは
- 2023年7月、Cadence Design Systems, Inc.はIntel Foundry Services (IFS) と連携し、Intel 16 FinFET プロセス技術のデジタルおよびカスタム/アナログフローを認証しました。 このパートナーシップは、プロセス設計キット(PDK)を納入し、低電力、高性能コンピューティングアプリケーションの開発をサポートし、航空宇宙および政府を含む多様な産業のためのIntelの16nm FinFETノードの採用を強化
- NXPセミコンダクターは2023年5月、TSMCと提携し、16nm FinFET技術を用いた業界初の自動車搭載MRAM(磁気抵抗ランダムアクセスメモリ)を発売しました。 この革新的なMRAMは、従来のフラッシュメモリと比較して、より高速なコード更新(20MB未満3秒)と最大10倍の耐久性を提供し、自動車ミッションクリティカルなアプリケーションをターゲットとしています。
- 2023年4月、Samsung Electronics Co., Ltd.は、マルチブリッジチャネルFET(MBCFET)技術を搭載した高度な3nm FinFETプロセスノードを導入しました。 この第2世代の3nmノードは、過去のノードと比較して最大39%のパフォーマンスと49%の改善された電力効率を実現します。
- 2023年3月、Qualcomm Technologies, Inc.(Qualcomm Technologies, Inc.)は、FinFET技術を活用したCPUロードマップを強化するNUVIA、CPUおよび技術設計会社を買収しました。 この戦略的動きは、Qualcomm の立場を強化し、高度な FinFET ノードを使用して、Windows、Android、および Chrome エコシステム向けの高性能プロセッサーを配信します。
- 2022年10月、Avicenaは、欧州光通信会議(ECOC)2022で、LightBundleTMマルチTbpsチップ対チップ相互接続技術を発表しました。 16nmのFinFET CMOSプロセスで構築されたこの1Tbps microLEDベースのトランシーバーICは、高性能コンピューティングアプリケーションの帯域幅と近接制約に対処することを目指しています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











