


Global Glass Interposers Market Segmentation, By Wafer Size (Less than 200 mm, 200 mm, 300 mm, and Others), Application (3D Packaging, 2.5D Packaging, Fan-Out Packaging, and Others), Substrate Technology (Through-Glass Vias (TGV), Redistribution Layer (RDL)-First/Last, Glass Panel Level Packaging (PLP), and Others), End Use Industry (Consumer Electronics, Telecommunications, Automotive, Defense & Aerospace, Healthcare, and Others) - Industry Trends and Forecast to 2033
ガラスインターposersの市場規模と成長率は何ですか
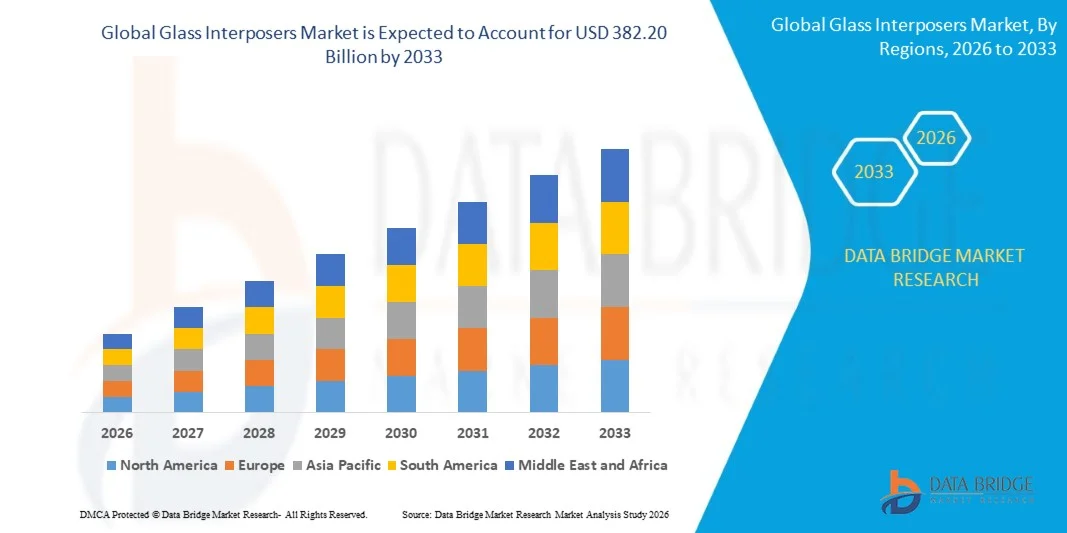
- データブリッジ市場調査分析による グローバルガラスインターポザー市場規模が評価されました2025年のUSD 146.54,000,000そして到達する予定米ドル 382.20 百万 によって 2033, お問い合わせ12.73%のCAGR予報期間中
- 市場成長は高度の半導体の包装の技術の高められた採用によって主に、2.5Dおよび3D統合を含んで、高められたchipletの密度、改善された信号の完全性および有効な熱管理を支える高性能のインターposersを要求します
- また、小型・高速家電・自動車用電子機器・通信機器の需要は、ガラスインターポーザーの蓄積を加速しています。 企業は、コンパクトフォームファクター、高周波操作、および異質統合を可能にするために、ガラス基板をますます活用しています。これにより、業界の成長を著しく向上します。
市場規模と予測
- グローバル市場価値 (2025):米ドル 146.54 百万
- 期待される市場価値 (2033):米ドル 382.20 百万
- 予測CAGR (2026–2033):12.73%
ガラスインターポザーズ市場の主要なテイクアウトは何ですか
- 半導体パッケージング用の硬質で高性能な基板を提供するガラスインターポーザーは、次世代の高帯域幅メモリ、AIプロセッサ、および低誘電損失、寸法安定性、および優れた信号完全性のためにRFデバイスに重要なコンポーネントになっています
- ガラスインターポーザーのエスカレート要求は主に広範な採用によって運転されます高性能計算、5G/6Gネットワーク、電気自動車s、および小型の消費者装置。 半導体研究開発および製造インフラのさらなるサポート市場拡大への投資を成長させ、デバイス性能と信頼性を高める革新的なパッケージングソリューションを実現
- アジア・パシフィックがガラスインターポザーズ市場を支配 52.8%のシェアで2025年に、高度の半導体の包装、拡大の消費者の電子工学の製造業および半導体の製作ハブの強い存在の急速な採用による
- 北米は、データセンター、通信、および消費者電子機器の高度な半導体パッケージングの需要が高いため、予測期間中にガラスインターポザーズ市場で最速成長地域であることが期待されます
- 300mmの区分は高度の半導体の適用のためのより高い相互接続密度、改善された熱性能および適性を支える機能による2025の市場の共有と市場を、支配しました。 リード半導体メーカーは、データセンターやコンシューマーエレクトロニクスで使用される高性能チップの量産に300mmのウェーハを好む
レポートスコープとガラスインターポーザー市場セグメント
|
アトリビュート |
ガラスインターポザーズキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
ガラスインターポザーズマーケットのキートレンドとは
「2.5Dと3Dパッケージングソリューションの活用」
- ガラスインターポザー市場における主要なトレンドは、高性能、小型、エネルギー効率の高い半導体デバイスに対する要求によって駆動される2.5Dおよび3Dパッケージング技術の採用の増加です。 これらのパッケージソリューションは、高度なコンピューティングとハイエンドエレクトロニクスの進化する要件をサポートし、高密度、改善された信号の完全性、およびより良い熱管理を強化することができます
- たとえば、TSMC は、CoWoS (Chip-on-Wafer-on-Substrate) テクノロジーで、高帯域幅メモリをロジックチップと統合し、効率的な 2.5D と 3D パッケージングを AI および HPC アプリケーションに有効化します。 そのような採用は、コンパクトなフォーム要因を有効にしながら、デバイスのパフォーマンスを向上させる際にガラスのインターポザーの役割をアンダースコアします
- GPUやAIアクセラレータを含む高性能コンピューティング(HPC)システムの普及は、密接な相互接続をサポートする信頼性の高いインターポーザソリューションの必要性を促進しています。 ガラスのインターポーザーは熱圧力の下の優秀な電気特性および寸法安定性が原因で好まれます
- スマートフォンやウェアラブルデバイスを含むコンシューマーエレクトロニクスのアプリケーションは、速度と効率を妥協することなくコンパクトなデザインを実現する高度なパッケージングソリューションを統合しています。 次世代小型電子機器の有効化剤として、ガラスインターposersを再構築する傾向
- 自動車部門は、自動運転、ADASシステム、インフォテイメントプラットフォームをサポートする高度な半導体パッケージングを採用しています。 ガラスインターポーザーは困難な条件の下で作動する自動車等級の破片のために必要な高い信号の送風および熱放散を提供します
- 市場は、半導体企業のウェーハレベルのパッケージング研究とコラボレーションにおける成長投資を目撃し、インターposerのパフォーマンスを向上させています。 これらの取り組みは、高度な電子システムのための重要なコンポーネントとして、ガラスインターポーザーの採用を強化しています。
ガラスインターポザーズマーケットダイナミクス
ドライバー
「高性能・小型半導体デバイスの需要拡大」
- 半導体デバイスの複雑性が高まり、計算力が高まり、密接な相互接続と効率的な熱管理をサポートするガラスインターポーザーの需要が高まります。 これらのインターポジショナーは、パフォーマンスを維持しながら、複数のチップやメモリダイを単一のパッケージに統合することができます
- たとえば、AMD などの企業は、Radeon および EPYC プロセッサー用の高帯域幅メモリモジュールでガラスインターposers を利用し、電力効率の向上とデータ転送の高速化を実現します。 これは、高性能コンピューティングソリューションを可能にするために、ガラスインターポザーの重要な役割を果たします
- AI、HPC、ネットワークシステムの採用は、高速信号を最小限の干渉で処理できるパッケージングソリューションの必要性が高まっています。 ガラス インターポーザーは低い誘電損失および機械安定性を、それらにそのような適用のために理想的にする提供します
- 消費者向け電子機器やIoTデバイスにおける小型化傾向は、高集積機能を提供しながら、より少ないスペースを占有するインターポーザー技術が必要です。 微細なピッチのルーティング機能とフォームファクターの利点により、ガラスのインターポーザーはますます好まれる
- 電力損失を最小限にし、熱性能を高めるために、エネルギー効率の高い半導体設計に重点を置いています。 この傾向は、複数の業界を横断した採用を加速し、現代の電子機器の主役としてガラスインターポーザーを固着させます
拘束/チャレンジ
「高い製造コストと複雑な製造プロセス」
- ガラスインターポザー市場は、原材料の高コストと、高品質のインターposersを生成するために必要な精密集中加工プロセスにより制約に直面しています。 これらの要因は、メーカーのための広範な採用と生産の複雑性を制限します
- たとえば、IBMやTSMCなどの企業は、高度なリソグラフィ、シンニング、そして、その高性能パッケージ用のガラスインターポサーを製作するための接合技術に依存しています。 これらのプロセスは、大幅な専門知識を必要とし、全体的な生産コストに追加します
- インターポーザーの製作中に寸法精度と低いゆがみを維持するには、特殊な装置と厳格な品質管理基準が必要です。 これらの製造の複雑性は供給の鎖を渡る生産の適性そして高いコストを拡張します
- 高度に熟練した労働環境やクリーンルーム環境への依存性は、さらなる運用課題に貢献します。 製造業者は成長する企業の要求に応じる費用、収穫および性能のバランスをとらなければなりません
- 信頼性と競争力のある価格設定が重要な課題を保ちながら、量産に対応 これらの制約は、プロセスの最適化と技術革新の必要性を強調し、より広範な市場成長をサポート
ガラスインターposers市場はどのように区分されますか
ウェーハサイズ、アプリケーション、基質技術、エンドユース業界をベースとした市場をセグメント化。
•ウエファーのサイズによって
ウエハサイズに基づいて、ガラスインターポーザーの市場は200 mm、200 mm、300 mmなどのセグメント化されます。 300mmのセグメントは、2025年に60.6%の最大の収益シェアで市場を支配しました。これにより、高相互接続密度、改善された熱性能、および先進半導体アプリケーションへの適合性をサポートできます。 リード半導体メーカーは、データセンターやコンシューマーエレクトロニクスで使用される高性能チップの量産に300mmのウェーハを好む。 セグメントの人気は、単一の基質に異質系システムの統合の増加によって強化され、複雑なマルチダイ設計と効率的なパッケージを可能にします。
200mmのセグメントは、2026年から2033年にかけて最も速い成長を目撃し、ミッドレンジ半導体アプリケーションにおける採用とニッチエレクトロニクスの費用対効果の高い製造によって燃料を供給する見込みです。 より小さい製造業者および専門にされた適用は、柔軟性および減らされた生産費が重要である包装の解決のための200のmmのウエファーを頻繁に好みます。 適度な相互接続密度が十分である自動車およびIoT装置の増加された要求によって、急速な配置の適性は優先順位付けされます。
• 適用によって
用途に応じて、ガラスインターポーザー市場は3Dパッケージ、2.5Dパッケージ、ファンアウトパッケージなどに分かれています。 2.5Dパッケージングセグメントは、2025年に最大の収益シェアで市場を支配し、複数の高性能ダイを単一のインターポッサーに統合し、レイテンシを減らし、信号の完全性を向上させることができます。 高帯域幅と低消費電力を必要とするGPU、FPGA、およびネットワークチップのパフォーマンスを向上させるために2.5Dパッケージを活用しています。 セグメントは、クラウドコンピューティングとAIワークロードにおける異種間の統合と高度なパッケージング技術の採用から恩恵を受けています。
ファン・アウト・パッケージング・セグメントは、2026年から2033年にかけて最も速い成長を目撃し、薄いフォーム・ファクターによって燃料を補給し、熱性能を高め、モバイルおよび消費者向け電子機器の用途に適した性能を発揮します。 高密度のモバイルプロセッサとウェアラブルデバイスを開発する企業は、ますますファンアウトパッケージを採用して、小型化と性能の要求を満たしています。 その成長は、成形化合物と再配布層技術の革新によってさらに支持され、多様な用途の効率的でスケーラブルな生産を可能にします。
• 基質の技術によって
基板技術をベースに、ガラスインターポーザー市場をスルーグラスビアス(TGV)、再配布層(RDL)-first/last、ガラスパネルレベルパッケージ(PLP)等に区分しています。 TGVセグメントは、その優れた電気性能、高周波サポート、相互接続のパラシティックを削減する能力によって駆動され、2025年に最大の収益シェアで市場を支配しました。 TGVベースのインターポーザーは、高速信号伝送と熱信頼性を必要とするハイエンドのコンピューティング、AI、および通信機器で広く好まれています。 TGV対応の先進パッケージングソリューションの開発において、大手半導体メーカーから投資を増加させることにより、セグメントをさらにサポートしています。
RDL-first/lastセグメントは、2026年から2033年までの最速成長を目撃し、コスト効率性、設計の柔軟性、およびファンアウトウェーハレベルのパッケージングとの互換性によって燃料を供給する見込みです。 ASEテクノロジーなどの企業は、自動車や家電製品のパフォーマンスを最適化するために、RDL-first/lastアプローチを活用しています。 微細ピッチの相互接続とマルチチップの統合に対するライジング要求は、さまざまな半導体パッケージングプラットフォーム間でこの技術の迅速な採用を促進しています。
•エンド・ユースの企業によって
エンドユース業界に基づき、ガラスインターポーザー市場は、消費者向けエレクトロニクス、通信、自動車、防衛、航空宇宙、医療、その他に分けられます。 消費者電子セグメントは、スマートフォン、タブレット、ウェアラブル、および高性能チップパッケージを必要とするゲーム機器の広範な採用によって駆動され、2025年に最大の収益シェアで市場を支配しました。 大手電子機器メーカーは、次世代デバイス向けに、小型・高速・エネルギー効率の高い設計を実現するために、ガラスインターポーザーソリューションに投資しています。 セグメントの優位性は、ポータブルエレクトロニクスの高帯域幅メモリおよびプロセッサーの急速な革新サイクルと需要の増加によってさらに強化されます。
自動車分野は、2026年から2033年にかけて最も速い成長を目撃するために予想されます、高度の運転者assistanceシステム(ADAS)、電気自動車および情報化システムの増加によって燃料を供給される。 NXPセミコンダクターおよびInfineonのような会社は自動車電子工学の信頼性、熱管理および統合密度を高めるためにガラス インターポーザーの解決に投資しています。 車両の電動化、スマートモビリティ、自動運転技術に重点を置き、この分野における高性能インターポジショナーの強力な需要を維持することが期待されています。
どの地域がガラスインターポザーズマーケットの最大の株式を保持していますか
- アジア・パシフィックは、2025年に最大52.8%の収益シェアを誇るガラス・インターポザーズ市場を投下し、先進半導体パッケージングの迅速な採用、コンシューマー・エレクトロニクス製造の拡大、半導体製造ハブの強固な存在による
- コスト効率の高い製造エコシステム、高性能コンピューティングへの投資の増加、および半導体コンポーネントの輸出増加の増加は市場拡大を加速
- 熟練した労働力、電子・半導体業界に対する政府のインセンティブ、および開発経済の産業化の上昇は2.5Dおよび3D包装のような適用を渡るガラス インターポーザーのための更に高められた要求です
中国ガラスインターposersマーケットインサイト
中国は、2025年にアジア・パシフィック・ガラス・インターポザーズ・マーケットで最大のシェアを保有し、半導体製造および製造能力の高まりに取り組みました。 先進的なパッケージング技術における大幅な政府支援、強固な産業インフラ、および積極的な研究開発投資の恩恵を受ける国です。 消費者向け電子機器の国内消費量の上昇、高性能コンピューティングシステムの導入の増加、および輸出指向の半導体製造は主要な成長の運転者です。
インド ガラス インターposers マーケット インサイト
インドは、半導体製造を拡充し、エレクトロニクス製造クラスターへの投資を増加させ、半導体供給チェーンにおける自己信頼性を促進するために、アジア太平洋地域における最速成長を目撃しています。 生産リンクインセンティブ(PLI)のスキームや電子機器の輸出に対する成長の焦点などの取り組みは、ガラスインターポザーの需要を強化しています。 自動車電子機器、コンシューマー機器、通信インフラの採用拡大により市場成長を加速
ヨーロッパ ガラス インターポザーズ マーケット インサイト
欧州ガラスインターポザーズ市場は、自動車、通信、高性能コンピューティングアプリケーションで高度なパッケージングの需要が高い順調に成長しています。 ドイツ、フランス、オランダを中心に、品質の高い基準、環境順守、精密製造を強調しています。 半導体研究開発への投資拡大、大学・技術企業との協業、小型化・高速化機器の普及に注力。
ドイツ ガラス インターposers 市場 洞察
ドイツの市場は、自動車エレクトロニクス、精密半導体製造、高性能コンピューティングソリューションのリーダーシップによって駆動されます。 強力なR&Dインフラ、学術機関と半導体メーカーのパートナーシップ、インダストリアル4.0のアプリケーションに重点を置き、ガラスインターposer技術の継続的な革新を促進します。 需要は自動車、防衛および産業電子工学のセクターで特に強いです。
U.K. ガラスインターポザーズマーケットインサイト
U.K.市場は、その確立された半導体設計のエコシステムによってサポートされています。, 高度なパッケージングソリューションのための研究開発における高付加価値エレクトロニクス製造に焦点を当てます. 国内の半導体機能を強化し、大学とテクノロジー企業とのコラボレーションを強化し、2.5Dと3Dパッケージングアプリケーションを採用することで市場成長に貢献します。
北アメリカ ガラス インターポザーズ マーケット インサイト
北米は、2026年から2033年にかけて最も速いCAGRで成長し、データセンター、通信、および消費者電子機器の高度な半導体パッケージの需要が高い。 AI、HPC(高性能コンピューティング)、電気自動車への投資は、高密度のインターposersの需要を高める。 また、半導体製造の回収、ファブレスとファウンドリー企業間の戦略的コラボレーション、半導体技術開発のための強力な政府支援などにもメリットがあります。
米国ガラスインターposersマーケットインサイト
米国は、2025年に北米で最大のシェアを占め、先進の半導体エコシステム、強力な研究開発能力、チップ設計および製造における重要な投資によって支持されています。 消費者の電子機器、データセンター、自動車電子機器の 2.5D/3D 包装および成長の革新、採用に焦点を合わせる国は主要な成長の運転者です。 大手半導体企業や、サプライチェーンの確立により、米国におけるポジションを強化。
ガラスインターposers市場でトップ企業は
ガラスインターposers の企業は主に下記のものを含んでいる十分に確立された会社によって、導きます:
- ツイート(台湾)
- コーニング株式会社(アメリカ)
- AGC株式会社(日本)
- サムテック(アメリカ)
- 大日本印刷株式会社(日本)
- Photonicsワークショップ(Lithuania)
- SCHOTT AGの特長(ドイツ)
- 日本電気ガラス(日本)
- PLANOPTIK AG(ドイツ)
- トライトンマイクロテクノロジー株式会社(米国)
- レナ(スイス)
- 3DGS(米国)
- 株式会社村田製作所. (日本)
- 株式会社テクニスコ(日本)
- 株式会社キソマイクロ(日本)
ガラスインターポザーズ市場の最新動向とは
- 2026年2月、主要な半導体プレーヤーのIntelとSamsungは、先進的なAIパッケージングのためのガラス基板に対する戦略的ピボットを発表しました。有機樹脂基板から、次世代AIおよび高性能コンピューティングアプリケーションに必要な大規模なチップレット配列をサポートする超フラットガラスアーキテクチャへの重要な材料シフトをマークします。 この移行は、AIデータセンターチップで強化された熱管理と優れた相互接続性能を可能にし、企業やクラウドインフラ市場におけるガラスインターポーザーソリューションの採用を加速する可能性を秘めています
- 2025年1月、AGC Inc.は、超薄型30μmガラス基板を導入し、ファン・アウト・ウエハ・レベル・チップレット・パッケージング、フォーム・ファクターの改善、信号性能の向上、次世代拡張現実/複合現実(AR/MR)およびコンシューマ・デバイス向け熱管理を実現しました。 このイノベーションは、コンパクトで高密度のアプリケーションでガラスインターposersの生存性を強化し、モバイルとウェアラブルエレクトロニクスの両方の市場における伝統的な基材に対する競争力を強化します
- 2024年9月、コーニングは、EUVリソグラフィや高性能半導体製造などの高度なマイクロチップ生産に適した次世代超低膨張材料であるEXTREME ULEガラスを発表し、熱応力の下でより大きな寸法安定性をサポートします。 より正確で信頼性の高いインターposer層を有効にすることにより、この材料開発は、歪みと信号の完全性課題に対処し、最先端のパッケージングソリューションでガラスインターポザーの訴求を強化します
- 2024年8月、SCHOTT AGは誘電率の εr = 4.0 および超低損失の tangent (tan δ = 0.0021 で 10 GHz) の低損失ガラス処方を発売し、SEMICON Taiwan で実証し、5G/6G、RF、および信号の完全性を維持する高速デジタルドメインなどの高周波アプリケーションでターゲットにしました。 このブレークスルー材料は、ガラスインターポーザーの高周波性能を大幅に向上させ、ワイヤレスおよびテレコミュニケーションパッケージングセグメントにおける適用性を拡大します。
- 2024年、日本電気硝子は、先進的なパッケージング用の次世代TGV-最適化ガラス基板を発表し、より優れた製造性とパネルレベルのパッケージングの信頼性で、スルーガラスビア(TGV)をサポートしました。 この開発は、高密度、高性能なパッケージングをサポートし、均質な統合プラットフォームを横断するガラスコア基板の商用化を加速する、より大きなフォーマットのガラスインターポーザーの生産のための信頼性を表明します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











