



世界の線形粒子加速器市場のセグメンテーション、タイプ別(低エネルギー装置、中エネルギー装置、高エネルギー装置)、製品別(X線、電子線、陽子線、イオンビーム、その他)、コンポーネント別(ロボット式ポジショニングテーブルおよび統合CTスキャナ)、治療法別(放射線手術および放射線治療)、方法別(専用および非専用)、用途別(前立腺がん、乳がん、肺がん、頭頸部がん、大腸がん、その他)、エンドユーザー別(放射線診療所、病院、その他のエンドユーザー) - 2033年までの業界動向と予測
リニア粒子加速器市場規模と成長率は何ですか
- データブリッジ市場調査分析により、グローバルリニア粒子加速器市場規模が評価されました2025年のUSD 3.09億そして到達する予定2033年までのUSD 4.83億, お問い合わせ5.76%のCAGR予報期間中
- 市場成長は高度の高められた採用によって主に燃料を供給されますがん治療線形粒子の加速器の技術そして連続的な技術進歩は、病院、放射線療法の中心および研究の施設を渡る高められた配置に導きます。 AI対応の治療計画、ビーム精度の強化、コンパクトなシステム設計などのイノベーションを加速し、臨床・研究環境におけるデジタル化と効率性を加速
- さらに、精密で効果的で、そして最小限の侵襲的な放射線療法ソリューションの需要は、現代の腫瘍学的治療および高エネルギー研究用途に適した技術として、線形粒子加速器を確立しています。 がんの蔓延、ヘルスケアインフラの拡大、医療技術への投資の拡大など、これらのコンバージング要因は、リニア粒子加速器のソリューションの増大を著しく加速し、市場全体の成長を加速
グローバル市場価値 (2025):米ドル 3.09 億
期待される市場価値 (2033):米ドル 4.83 億
予測CAGR (2026–2033):5.76%
リニア粒子加速器の市場の主要なテイクアウトは何ですか
- リニア粒子加速器は、ストレートラインの電荷粒子を加速する高精度機械です。先進的ながん治療(放射線療法など)、材料分析、材料解析、セキュリティスクリーニング、および非破壊的なテスト。 彼らの精密、汎用性、継続的な技術革新は、現代の医療と研究インフラの不可欠なコンポーネントを作る
- 線形粒子加速器のためのエスカレートの要求は主に腫瘍学の高度の放射線療法の広範な採用、科学的研究のイニシアチブの成長、産業用途を拡大し、ヘルスケアおよびハイテク製造のセクターの上昇の投資によって燃料を供給されます。 急速な技術進歩 — AI の強化された処置の計画、密集した設計および改善されたビーム制御を含む–これらのシステムはより有効で、アクセス可能、企業の成長を著しく高める作ります
- 北米は、2025年に約34.2%の最大の収益シェアを誇るリニア粒子アクセラレータ市場を占め、高度化医療システム、高がん治療需要、強靭な研究費、大手メーカーやイノベーションハブの存在下でサポートしました。 米国は、堅牢な研究開発投資と新しいLinux技術の採用を推進する支援的な償還フレームワークの恩恵を受ける主要な貢献者です
- アジアパシフィックは、予測期間中に線形粒子加速器市場で最も急速に成長する地域であり、医療費の増加、がんの発生率上昇、研究インフラの拡大、中国やインドなどの国における産業用途の拡大による急激な拡大が期待されています。
- 放射線療法のセグメントは、2025年に61.4%の最大の市場収益シェアを占め、複数のがんタイプの第一次がん治療モダリティとして広く使用されている
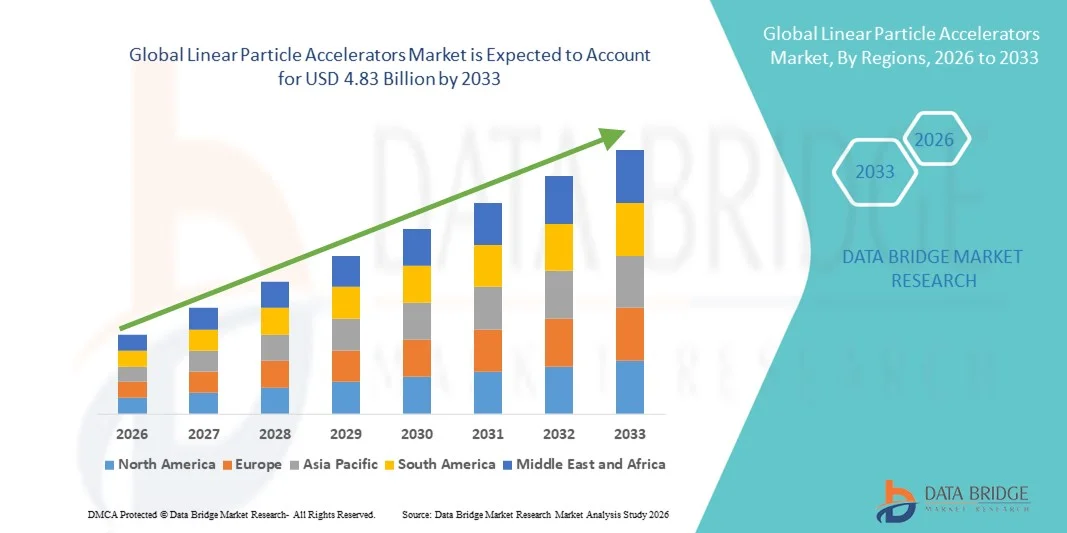
レポートスコープとリニア粒子加速器市場セグメント
|
アトリビュート |
リニア粒子アクセラレータキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
リニア粒子加速器市場における重要な傾向は何ですか
精密放射線療法および研究用途の高度化
- 世界的な線形粒子加速器市場の有意で加速傾向は、特に高精度の放射線療法および粒子の物理研究のために、医学、研究および産業適用の高度加速器システムの増加された採用です
- たとえば、線形粒子加速器は、現代の放射線療法センターでますます利用され、がん治療の高度に標的放射線線量を提供し、腫瘍制御を改善し、健康な組織を取り巻く損傷を最小限に抑える
- 改善されたビーム制御、高められたイメージ投射の統合および密集したシステム設計のような技術進歩はより大きい正確さ、操作効率および忍耐強い安全を可能にします
- 核物理・材料科学・放射線実験の学術・政府研究機関におけるリニアアクセラレータの活用がさらに拡大
- 放射線周波数システムやビームデリバリー技術を含む加速器コンポーネントの継続的な革新は、性能と信頼性を向上させる次世代リニアアクセラレータの開発を支援しています。
- より精密で効率的かつアプリケーション固有のリニアアクセラレータシステムに対するこの傾向は、ヘルスケアおよび研究分野における期待を明らかにし、持続可能な需要をグローバルに推進しています。
- その結果、メーカーは、高い安全性と性能基準を維持しながら、複数の臨床および研究アプリケーションをサポートできる汎用性リニア粒子加速器プラットフォームの開発に注力しています。
リニア粒子加速器市場ダイナミクス
ドライバー
がんの発生と科学的研究インフラの拡大
- 高度で精密な放射線療法の解決のための成長する必要性と結合される癌の増加の全体的なincidenceは線形粒子の加速器のための要求の主要な運転者です
- たとえば、Varian Medical Systemsは2025年4月に、治療精度とワークフローの効率性を高めるように設計された高度な医療線形アクセラレータの導入を発表しました。これにより、患者の成果が向上しました。
- 医療従事者は、がん治療の有効性を改善しようとすると、線形加速器は、正確な線量の配信、治療時間を削減し、複雑な腫瘍の幾何学への適応性などの利点を提供します
- 医療を超えて、科学的研究インフラへの投資を拡大し、粒子物理、材料分析、放射線ベースの試験用途のためのリニアアクセラレータの採用を推進しています。
- 政府の資金調達、学術研究プログラム、および公共の私的パートナーシップは、研究機関や大学における線形アクセラレータのインストールを加速しています
- また、新興国における医療インフラの拡大や、先進的ながん治療施設へのアクセスの増加は、さらなる市場成長を推進しています。
拘束/チャレンジ
高い資本コストと技術複雑性
- 線形粒子の加速器の購入、取付け、および託すために要求される高い初期資本の投資は市場成長、特に小さい病院および研究設備のための重要な挑戦を示します
- たとえば、開発途上国における複数の地域医療プロバイダーは、システム調達、施設シールド、設置要件に関連したコストが高いため、リニアアクセラレータの採用を遅らせました
- 線形粒子の加速器はまた訓練された専門家の不足の地域の操作、口径測定および維持のための巧みな人員を、高める操作費および制限の採用を要求します
- 放射線装置を支配する厳格な規制要件と安全基準は、システム導入に関連する時間とコストに追加します
- メンテナンス、ソフトウェアのアップグレード、およびコンポーネントの交換は、予算の制約機関の障壁となる長期所有コストに貢献します。
- 費用対効果の高いシステム設計、資金調達およびリースモデルによるこれらの課題を克服し、拡大されたトレーニングプログラムは、より広範な市場採用と持続的な成長のために不可欠です
リニア粒子加速器市場はどのように区分されますか
市場はタイプ、プロダクト、部品、療法、方法、適用およびエンド ユーザーに基づいて区分されます
- タイプ別
タイプに基づいて、リニア粒子加速器市場は、低エネルギー機械、中エネルギー機械、および高エネルギー機械に分けられます。 高エネルギー機械セグメントは、先進的ながん治療および複雑な放射線療法手順で広範な使用によって駆動され、2025年に45.6%の最大の市場収益シェアを占めています。 高エネルギー線形加速器は精密で、深いティッシュの放射の線量を、それらに大きいおよび深く評価された腫瘍を扱うために適した渡すことができます。 これらの機械は、治療の精度と周囲の健康な組織への損傷を最小限に抑える能力のために、tertiary病院や専門腫瘍センターで広く採用されています。 がんのグローバル化、特に前立腺・肺・色素がんの早期増加、需要の拡大 また、強度調節放射線療法(IMRT)や画像ガイド放射線療法(IGRT)など、継続的な技術アップグレードにもメリットがあります。 先進医療システムにおける高インストール基盤は、さらなる優位性をサポートします。 また、北米と欧州の強い融資枠組みは採用を促します。 全体的に、高エネルギー機械は現代放射の腫瘍学の下部組織を維持します。
中エネルギー機械のセグメントは、2026年から2033年までの22.4%のCAGRの最速成長率を目撃し、中規模の病院および地方癌治療センターの採用の増加によって燃料を供給されます。 これらの機械は性能、費用および臨床汎用性のバランスをとり、広範囲のがんの治療に適しています。 新興国におけるヘルスケア投資の拡大は、費用対効果の高い技術的に高度な放射線療法ソリューションの需要を主導しています。 中エネルギー加速器は、高エネルギー系と比較して設置・維持が容易で、限られたインフラで施設をアピールします。 高度の線量の精密を可能にし、処置時間を更にサポート成長減らす技術進歩。 政府のイニシアチブを成長させ、がんケアへのアクセスもこのセグメントを支持します。 また、分散型がん治療施設の普及が進んでいます。 その結果、予測期間中に中エネルギー機械が急激な拡張を経験することが期待されます。
- 製品情報
製品のベースでは、リニア粒子加速器市場はX線、電子、プロトン、イオンビーム、その他に分けられます。 X線セグメントは、2025年に48.1%の最大の市場収益シェアを占めており、従来型および先進放射線療法用途で広く利用されています。 X線リニアアクセラレータは、がんの広範な範囲と既存の放射線療法インフラとの互換性を治療する効果のために一般的に使用されています。 セグメントは、腫瘍学と確立された治療プロトコルの中で高い臨床に精通していることから恩恵を受けます。 ビーム調節および画像統合の連続的な改善は処置の精密および忍耐強い安全を高めます。 X線システムは、広幅な採用をサポートし、プロトンおよびイオンビームシステムと比較して、比較的費用対効果が高いです。 病院やがんセンターの需要が高まっています。 また、X線ベースの療法に対する償還支援は、持続的な利用に貢献します。 広範なグローバルインストール基盤により、継続的な収益を創出します。
Proton セグメントは、2026 から 2033 までの 24.6% の最速の CAGR を目撃すると予想されます。, 最小限の副作用で高度に標的されたがんの治療の需要の増加によって駆動. プロトン療法は優秀な線量の配分を提供します、周囲の健康なティッシュへの放射の露出を減らす。 小児腫瘍および複雑な腫瘍症における有利な採用は成長を加速しています。 北米・アジア・パシフィックを中心に、プロトン・セラピーセンターへの投資を増加させ、市場拡大をサポートします。 システムサイズと運用コストを削減し、プロトン療法をよりアクセス可能にします。 改善された結果を支える臨床証拠の増加は採用を高めます。 また、選択領域におけるプロトン療法の保険加入拡大により、市場の可能性を高めています。
- コンポーネント別
コンポーネントに基づいて、リニア粒子加速器市場は、ロボット化された位置決めテーブルと集積CTスキャナにセグメント化されます。 統合CTスキャナセグメントは、2025年に最大52.3%の市場収益シェアを占め、リアルタイムイメージングにおける重要な役割と放射線療法中の正確な腫瘍ローカリゼーションによって主導しました。 CTスキャナーの統合により、正確な治療計画と患者位置の改善を可能にし、全体的な治療結果を高めることができます。 画像ガイド放射線療法の採用が高まっています。 病院やがんセンターは、ワークフローを合理化し、治療のエラーを削減するための統合システムを好む。 継続的な技術アップグレードにより、画像の解像度が向上し、スキャン時間を削減できます。 精密オンコロジーに重点を置き、採用を強化します。 また、統合システムは、別のイメージングデバイスの必要性を減らし、運用の複雑性を低下させます。 このセグメントは、高度な放射線療法ソリューションに不可欠です。
ロボット化されたポジショニングテーブルセグメントは、2026年から2033年までの21.1%の最速のCAGRで成長し、自動化および強化された患者位置精度の需要の増加によって推進されています。 多軸移動とリアルタイム調節が可能で、処理精度を向上します。 ステレオ戦術と高精度放射線療法の採用拡大は、成長をサポートしています。 オートメーションはセットアップ時間を減らし、忍耐強い慰めを改善します。 スマート放射線療法インフラのさらなる燃料導入への投資をライジング. 精度の要件が増加するにつれて、ロボット化された位置決めソリューションは、重要な牽引を得るために期待されます。
- 療法によって
治療に基づいて、リニア粒子加速器市場は、放射線手術と放射線療法に分けられます。 放射線療法のセグメントは、2025年に61.4%の最大の市場収益シェアを占め、複数のがんタイプの第一次がん治療モダリティとして広く使用されている。 放射線療法は、一般的にスタンドアロン治療として使用されるか、手術と化学療法の組み合わせで、全体的な治療効果を高める。 IMRTおよびIGRTのような線量配達技術の連続的な進歩は健康なティッシュを囲むことへの損傷を減らす間処置の精密をかなり改善しました。 がん、特に母乳、肺、および大腸がんの世界的な負担が増加し、持続的な需要に対応し続けています。 腫瘍学および標準化された処置の議定書間の強い臨床受け入れは更に優勢を補強します。 また、開発医療システムの有利な償還枠組みは、幅広い採用を奨励します。 病院の高度な放射線療法インフラの可用性も成長をサポートします。 オンコロジー部門への投資をグローバル化し、セグメントのリーダーシップポジションを強化します。
放射線手術セグメントは、非侵襲的、高精度のがん治療オプションの優先度が高まっている2026年から2033年までの23.0%の最速のCAGRを目撃すると予想されます。 放射線手術は、周囲の健康な組織への暴露を最小限に抑え、ミリ単位の精度で高度に集中した放射線線量の配信を可能にします。 脳腫瘍、脊椎腫瘍、機能神経障害の治療における増大は急速な成長をサポートします。 ステレオ戦術的な放射線手術やリアルタイムイメージングの統合などの技術的進歩により、治療結果が向上します。 外来および短時間処置のプロシージャのための増加の要求は採用を高めます。 最小限の侵襲療法に関する患者の意識を高めることで、拡大に貢献します。 専門センターの放射線手術可能なリニアアクセラレータの可用性を拡大することで、市場成長をサポートします。 精密腫瘍学が牽引するにつれて、放射線手術は加速された採用をグローバルに目撃する見込みです。
- 方法によって
方法に基づいて、リニア粒子加速器市場は、専用および非専用に分割されます。 専用セグメントは、特定の処理プロトコルと優れた運用効率のために最適化された設計によって駆動され、2025年に54.7%の最大の市場収益シェアを保持しました。 専用のシステムは、定義された放射線療法アプリケーションに一貫した性能を発揮し、高い治療精度を保証します。 これらのシステムは、複雑ながん症例を管理する大量の腫瘍学センターおよびtertiary病院で広く導入されています。 専用のアクセラレータは、ワークフローを合理化し、治療時間を減らし、患者のスループットを改善します。 高度なイメージングとモーション管理技術を統合することで、臨床価値を高めます。 専門がん病院や学術医療センターの需要が高まっています。 また、信頼性の高い性能と長期的な運用安定性により、専用のシステムが優先する投資を行います。 精密処理に重点を置き、専用のリニアアクセラレータの持続的な採用を強化します。
非専用セグメントは、2026年から2033年までの20.8%の最速のCAGRで成長し、柔軟性、コスト優位性、多目的な使いやすさによって駆動されます。 これらのシステムは、複数の治療アプリケーションをサポートし、小型・中型病院に魅力的にすることができます。 インストールと運用コストを削減し、特に新興市場で採用を促します。 多様な放射線療法ソリューションの展開をサポートする地域開発におけるヘルスケア投資の増加 非専用システムにより、大口資本金を使わずに、オンコロジーサービスを拡充することができます。 分散型がんケアに対する需要の高まりも成長をサポートします。 技術的改善は、非専用アクセラレータのパフォーマンス機能を強化しています。 がん治療がグローバルに拡大するにつれて、急速に成長することが期待されます。
- 用途別
用途に応じて、リニア粒子加速器市場は、前立腺がん、 Breast Cancer、肺がん、頭頸がん、色素がん、その他に分けられます。 2025年に29.3%の最大の市場収益シェアを占めるBrast Cancerセグメントは、母乳がんの世界的な発生率と放射線療法の広範な使用を標準治療オプションとして推進しました。 放射線療法は、通常、再発リスクを低減し、一貫した治療量をサポートするために、手術後の手術を管理します。 早期発見とスクリーニングプログラムは、放射線療法を必要とする患者の数を大幅に増加させます。 標的放射線技術の進歩により、臨床結果と患者の安全が向上します。 強固な意識への取り組みと政府支援のスクリーニングプログラムにより、さらなる普及が進んでいます。 好ましい払い戻し方針は処置のアクセシビリティを支えます。 病院やがんセンターは、高患者の体積のために、母性がん放射線治療インフラを優先します。 これらの要因は、セグメントの優位性のある市場位置に集合的に貢献します。
前立腺がんのセグメントは、2026年から2033年までの22.7%の最速のCAGRを目撃すると予想され、世界中の高齢化の男性の人口の間で前立腺がんの発生率が上昇しました。 非外科的および最小限の侵襲的な処置の選択のための増加の好みは放射線療法の採用を支えます。 正確な線量配達を可能にした技術進歩は副作用を減らし、忍耐強い結果を改善します。 早期診断と治療のさらなる燃料需要に対する意識の拡大。 新興市場における先進的ながん治療施設へのアクセス拡大は、成長をサポートします。 また、画像ガイド技術とステレオ戦術技術の統合により、治療効果が向上します。 好ましい臨床結果および放射線療法のための忍耐強い便利ドライブ好み。 前立腺がんの有病率が上昇し続けているため、急速に拡大することが予想されます。
- エンドユーザーによる
エンドユーザーに基づいて、リニア粒子加速器市場は放射線学クリニック、病院、その他のエンドユーザーに分かれています。 病院のセグメントは、2025年に58.9%の最大の市場収益シェアを占め、先進の腫瘍学インフラと包括的ながんケアサービスの可用性によって推進しました。 病院は、多角的な治療アプローチを必要とする高患者の体積と複雑ながん症例を管理します。 専門性腫瘍学部門の存在は、リニアアクセラレータの広範な展開をサポートしています。 放射線療法装置および技術のアップグレードの強い投資は更に優勢を補強します。 病院はまた確立された補強のメカニズムおよび巧みな医学の専門家から寄与します。 病院の設定内のイメージング、診断、治療の統合により、臨床の効率性を高めます。 病院ベースのがんケアのための政府や民間の資金調達は、持続可能な採用をサポートしています。 第一次癌治療センターとして、病院は市場需要をリードし続けます。
2026年から2033年までの21.5%の最も速いCAGRで成長するために、放射線学クリニックのセグメントは、外来性がんの治療と分散型医療配信へのシフトの増加によって推進されています。 クリニックは、患者の負担を軽減し、費用対効果の高いアクセス可能な放射線治療サービスを提供しています。 診断および治療センターの民間投資を成長させれば急速な拡大を支えます。 短い待ち時間と患者の利便性により、クリニックベースの治療の好みが向上します。 クリニックは、高度なリニアアクセラレータを採用し、サービス提供を拡大しています。 外来放射線療法の手順に対するライジング要求は、成長をサポートしています。 クリニックによる治療に対する保険の拡大も採用に貢献します。 医療システムが進化するにつれて、放射線治療クリニックはがん治療の配信において成長する役割を果たすことが期待されます。
リニアパーティクルアクセラレータ市場最大のシェアはどの地域ですか
- 北米は、2025年に約34.2%の最大の収益シェアを誇るリニア粒子加速器市場を占め、高度がん治療ソリューション、強力な政府および民間研究の資金に対する高い要求、および主要なメーカーおよびイノベーションハブの存在を支持
- 線形粒子の加速器が精密放射線療法療法のために広範囲に使用されている病院および癌治療センターを渡る高度の放射線療法の技術の採用からの地域利点、
- 高い医療費、有利な償還枠組み、研究機関と業界関係者間の強固なコラボレーションにより、臨床および研究用途における線形粒子加速器に対する持続的な需要をサポート
米国リニア粒子加速器市場動向
米国リニア粒子加速器市場は、高がんの早期導入、高度な放射線療法技術の早期導入、およびヘルスケアインフラの実質的な投資によって駆動され、北アメリカの2025で最大の収益シェアを捕獲しました。 国の研究開発に重点を置き、政府の資金調達機関や学術機関が支援し、リナックの設計と性能の革新を加速します。 また、大手メーカーや大型の放射線療法システムを導入し、病院、専門がんセンター、研究機関の市場拡大を推進しています。
ヨーロッパ線形粒子の加速器市場洞察
欧州線形粒子加速器市場は、主に増加したがん発生率によって駆動され、精密で効率的な放射線療法ソリューションの需要の増加、および強力な公共医療システムを通じて、予測期間全体で実質的なCAGRで拡大する予定です。 腫瘍学インフラの近代化と先進的ながん治療へのアクセス拡大を目指した政府の取り組みは、市場成長をサポートします。 また、核物理と物質科学の応用のための学術・政府研究機関における線形粒子加速器の展開が増加しています。
U.K. リニア粒子加速器市場動向
U.K. リニア粒子加速器市場は、予測期間中に注目すべきCAGRで成長し、国立保健サービス(NHS)腫瘍学施設の近代化と高度な放射線療法技術への投資の増加によって支えられています。 早期がん診断の意識を高め、正確な治療の配達の必要性は、次世代リニアアクセラレータの採用を奨励しています。 また、大学と医療従事者間の継続的な研究活動とコラボレーションは、市場の発展に貢献しています。
ドイツリニア粒子加速器市場情報
ドイツリニア粒子加速器市場は、予測期間中にかなりのCAGRで拡大することが期待されています, 強力な医療インフラによって燃料を供給, 技術革新, 研究開発に重点を置いた. ドイツは、医療技術の製造業のリーダーシップと精密医学の重点は、病院や研究センターを横断する高度なリニア粒子加速器を採用しています。 国はまた、科学的研究と放射線ベースのアプリケーションのための増加政府の資金調達から恩恵を受ける.
アジアパシフィックリニア粒子加速器市場動向
アジア・パシフィックのリニア粒子加速器市場は、中国、インド、日本などの国における医療インフラの普及、増大、高騰医療費の推進、および急激な拡大により、予測期間における最速成長地域であることが期待されています。 腫瘍学センターに投資を成長させ、粒子加速器の研究開発能力と産業用途の拡大と相まって、市場成長を加速しています。 また、先進がん治療技術へのアクセス向上を目的とした政府の取り組みにも貢献しています。
日本リニア粒子加速器市場情報
日本リニア粒子加速器市場は、先進医療システム、精密医療に重点を置き、高品質ながん治療の需要が高まっています。 日本は、技術革新と研究の卓越性に重点を置き、臨床および科学的研究設定の両方で高度なリニアアクセラレータの採用をサポートしています。 また、老化人口は、効果的で精密な放射線療法ソリューションの需要が高まっています。さらに、市場成長をサポートします。
中国リニア粒子加速器市場洞察
中国リニア粒子加速器市場は、医療インフラの急速な拡大、がん発生率の上昇、医療技術および研究施設の強力な政府投資によって推進され、2025年にアジア・パシフィックで最大の収益分配のために考慮しました。 中国は、国内製造能力を開発し、先進の腫瘍学的治療へのアクセスを拡大することに焦点を合わせ、病院や研究機関にリニア粒子加速器の設置を加速しています。 アクセラレータ技術の科学的研究と産業応用を強化し、持続的な市場成長に貢献するための国の押し。
リニア粒子加速器市場におけるトップ企業は
リニア粒子アクセラレータ業界は、主に、以下のような広範な企業によって導かれています。
- Varian 医療システム(アメリカ)
- エレクタAB(スウェーデン)
- アキュレー株式会社(アメリカ)
- シーメンスヘルスケア(ドイツ)
- 日立製作所(日本)
- 三菱重工(日本)
- 東芝エネルギーシステムズ&ソリューションズ(日本)
- IBA(イオンビームアプリケーション)(ベルギー)
- Shinvaの医療機器Co.、株式会社(中国)
- キヤノンメディカルシステムズ株式会社(日本)
- 住友重工業(日本)
- ビューレイ・テクノロジーズ(米国)
- メビオン医療システム(米国)
- ノルディオン(カナダ)
- リサーチインスツルメンツ社(ドイツ)
- タルズグループ(フランス)
- 先端Oncotherapy (U.K.)
- Sordina IORT Technologies(イタリア)
- Danfysik(デンマーク)
- 一般電気ヘルスケア(米国)
グローバルリニア粒子加速器市場の最新動向とは
- 2024年5月、主要な医療技術と腫瘍学機器プロバイダであるElekta ABは、欧州放射線療法学会(ESTRO 2024)年議会で、Elekta Evo AIを搭載した適応CT線形加速器(CT-Linac)の発売を発表しました。 Elekta Evoシステムは、次世代の高精細AI強化イメージングとオンライン適応放射線治療能力を組み込んでおり、臨床医が治療計画をリアルタイムに調整し、健康な組織の露出を最小限に抑えながら、ターゲット精度を向上させることができます。 最先端の機械学習とイメージング技術を用いたパーソナライズされた精密ながんケアの推進に向けたElektaのコミットメントをベースとした発売
- 2024年6月、英国に拠点を置く放射線療法イノベーション企業であるレオ・がん・ケアは、Tibray Inc.と戦略的コラボレーションを結び、TibbaRay社の直立型リニアアクセラレータと、レオの直立した患者位置決めとイメージングシステムを組み合わせた次世代の直立型リニアアクセラレータを共同開発しました。 パートナーシップは急速な線量配達および改善された忍耐強い慰めの革新的なフォトン療法の解決を導入し、臨床ワークフローを変形させ、高度の処置への忍耐強いアクセスを拡大できる放射線療法の設計のシフトを信号することを目指しています
- 2024年9月、ElektaのAIを搭載した適応型CT-Linac、Elekta Evoは、欧州で販売およびマーケティングのCEマーク認証を取得し、主要な腫瘍学市場で入手可能な技術を実現しました。 セリウムの印はEvoの高度の適応性およびイメージ ガイドされた放射線療法機能のための調整可能な承認を強調し、ヨーロッパの癌中心を渡るより広い臨床配置を可能にします
- 2025年9月、IHHヘルスケアは、アジアの病院ネットワーク全体で、直立した線形加速器および強化粒子療法プラットフォームを含む直立した放射線療法ソリューションを導入するために、レオがんケアとの共同を拡大しました。 この拡張は、革新的な放射線療法技術へのアクセシビリティの高度化を目指し、多様な医療システムにおける患者ケア結果の向上を目指したグローバルなパートナーシップを強化しています。
- 2025年10月、レオがんケアは、TibaRayの高度なリニアアクセラレータを将来の「Grace」フォトンセラピープラットフォームに統合する計画を発表しました。 統合は、FLASH の放射線療法のようなより高い線量率の配達および新しい処置のパラダイムを、よりコンパクト、有効および潜在的な次世代の放射線療法システムでより有効な処置の選択を提供するように意図されています
- Elektaは2025年12月、インド(AMPICON)2025の医療物理学者協会で、Eekta Evo AIを搭載したオンライン適応CT-Linacを導入し、この先進的なリニアアクセラレータ技術の重要な地域紹介をマークしました。 デモでは、新市場における適応放射線療法へのアクセスを拡大し、リアルタイムでのイメージングと複雑ながん症例の治療適応による精密腫瘍学をサポートするためのElektaの取り組みが強調されています。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











