


世界の医療業務管理ソフトウェア市場のセグメンテーション、製品タイプ(統合型およびスタンドアロン)、コンポーネント(ソフトウェアおよびサービス)、配信モード(オンプレミス/デスクトップのみ、Webベース、クラウドベース)、エンドユーザー(医師、薬剤師、診断ラボ、その他) - 2032年までの業界動向と予測
医療プラクティス管理ソフトウェアのサイズと成長率は何ですか
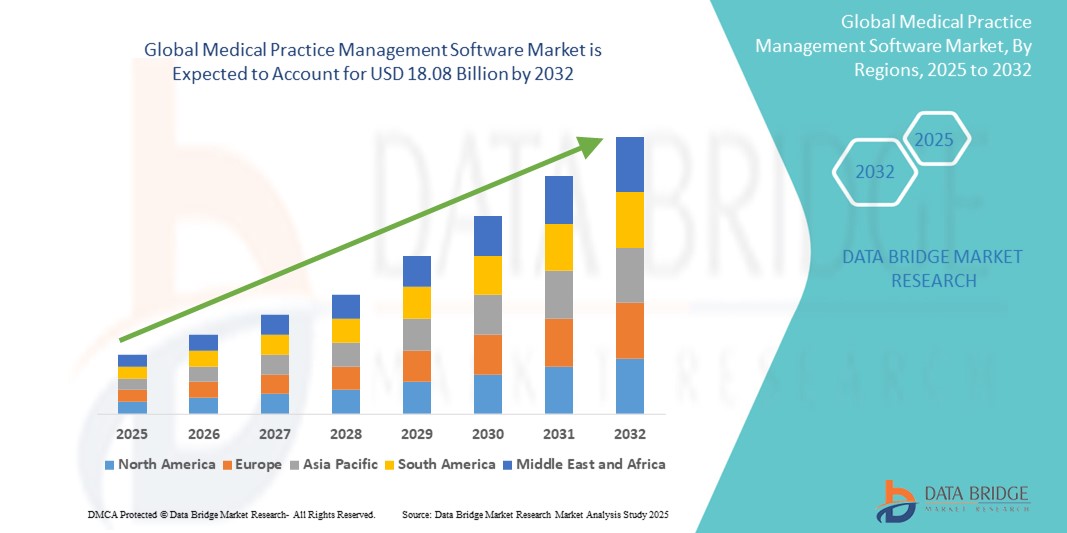
- データブリッジ市場調査分析により、グローバル医療実践管理ソフトウェア市場規模が評価されました2024年のUSD 8.87億そして到達する予定2032年までに18.08億米ドル, お問い合わせ9.30%のCAGR予報期間中
- 市場成長は、効率的なワークフロー管理、電子文書化、および医療慣行の管理自動化の必要性の増加の必要性によって主に燃料を供給され、世界中のクリニックや病院の採用を促進します
- さらに、患者のスケジューリング、請求、およびコンプライアンスを合理化する統合ソリューションの需要が高まっています。現代の医療設定の重要なツールとして、医療慣行管理ソフトウェアを確立しています。 これらの収束要因は、セクターにおけるデジタル変革を加速させ、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値(2024):米ドル 8.87 億
- 期待される市場価値 (2032):米ドル 18.08 億
- 予測CAGR(2024–2032):9.30%
医療プラクティス管理ソフトウェアの主要なテイクアウトは何ですか
- 医療の実践管理ソフトウェア(MPMS)は、医療施設の管理および運用タスクを合理化するために設計された、ワークフローの効率性を改善し、管理負担を軽減し、患者管理を強化する能力のために、小型で大規模な医療慣行でますますますますます不可欠になっています
- MPMSの需要は、主にヘルスケアシステムのデジタル化、患者のボリュームの上昇、および規制基準のスケジューリング、請求、報告、および遵守を処理する統合ソリューションの必要性によって燃料を供給されます
- 北アメリカは、医療慣行管理ソフトウェア市場を2024年に43%の最大の収益シェアで支配しました, 十分に確立された医療インフラによって駆動, 電子健康記録の採用のための支援政府の取り組み, 特に米国では、医療施設におけるITソリューションの高い普及, 中小企業の小規模から中規模の慣行がますますクラウドベースのMPMSプラットフォームに回っている
- アジア・パシフィックは、ヘルスケアアクセス拡大、健康ITインフラへの投資拡大、費用対効果の高い実践ソリューションの需要拡大による予測期間における医療実践管理ソフトウェア市場で最も急速に成長する地域であることが期待されています
- クラウドベースのセグメントは、2024年に46.3%の市場シェアを持つ医療プラクティス管理ソフトウェア市場を支配し、そのスケーラビリティを促進し、直面コストを削減し、リモートアクセシビリティを削減し、柔軟で安全なソリューションのためのヘルスケアプロバイダ間の優先度を高めました
レポートスコープと医療プラクティス管理ソフトウェア市場セグメント
|
アトリビュート |
医療プラクティス管理ソフトウェアキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
|
医療慣行管理ソフトウェアの重要な傾向は何ですか
「クラウドベースのソリューションとAI主導の自動化変革ヘルスケア管理」
- グローバルな医療慣行管理ソフトウェア(MPMS)市場での有意で加速傾向は、クラウドベースのソリューションへの広範なシフトです。人工知能(AI)機械学習 この変革は、医療慣行がスケジューリング、請求、患者コミュニケーション、および報告を管理する方法に革命をもたらします
- たとえば、AthenahealthとAdvancedMDは、AIを活用した堅牢なクラウドベースのプラットフォームを提供し、予約リマインダーを自動化し、請求サイクルを最適化し、臨床および財務データから実用的なインサイトを生成します。 これらの能力は管理の効率を高め、忍耐強い関与を改善します
- AI対応のMPMSソリューションは、ノーショーリスクをインテリジェントに予測し、最適なスケジューリングをお勧めし、請求やコーディングの異常を検出することができます。 これは、収益の漏洩を減らし、日常業務を合理化するのに役立ちます。 Kareo は、例えば、予測分析によって駆動されるスマートスケジューリングと課金最適化ツールを組み込んでいます。
- クラウドインテグレーションは、スケーラビリティ、自動更新、リモートアクセシビリティも確保します。これは、マルチロケーションプラクティスやテレヘルスコンポーネントのプロバイダーにとって特に価値があります。 ユニファイドクラウドベースのインターフェイスにより、フロントデスク、臨床、バックオフィス機能のシームレスな連携を可能にし、ワークフロー全体の効率性を向上
- クラウドネイティブ、インテリジェントなMPMSプラットフォームへのこの傾向は、柔軟な、安全、および自動化主導のソリューションを求めるプロバイダーと、練習操作のための期待を再構築しています。 eClinicalWorks などの企業は、AI 搭載のドキュメンテーションツールや、進化するプロバイダーのニーズに対応する統合型忍耐強いエンゲージメントモジュールで製品を開発しています。
- スマートオートメーション機能を備えたクラウドベースのMPMSの需要は、規制の複雑性を高め、相互運用性のためのプッシュ、および動的ケア環境での運用レジリエンスの必要性によって駆動され、大規模な医療システムと独立した慣行の両方で急速に成長しています
医療プラクティス管理ソフトウェア市場ダイナミクス
ドライバー
「ヘルスケアのデジタル化とワークフロー最適化ニーズの充実」
- 医療のデジタル化に向けたグローバル・プッシュ、実践ワークフローの合理化の必要性とともに、医療実践管理ソフトウェアの採用のための主要なドライバーです。
- たとえば、2024年にDrChronoは、リアルタイムの適格性チェック、自動充電キャプチャ、高度なレポートをサポートし、管理作業負荷を軽減し、収益サイクル効率を向上させるAI搭載ツールを導入しました。
- ヘルスケア管理における患者様や複雑性の増大に伴い、MPMS は、アポイントスケジューリング、保険検証、クレーム処理、規制遵守などの機能を提供しています。
- 管理者の負担を軽減し、精度を高め、タイムリーな払い戻しを確実にするプロバイダとして、MPMS プラットフォームは、練習の最適化のための不可欠なツールとなっています。
- テレメディシンサービスおよびバリューベースのケアモデルの上昇は、シームレスな仮想訪問、文書化、フォローアップをサポートする統合されたクラウドベースのMPMSの燃料需要をさらに高めます
- また、電子健康記録(EHR)採用のための政府のインセンティブおよび規制の義務は、より良い臨床および金融アライメントのための補完的なMPMSソリューションを実装するためのヘルスケアプロバイダを奨励しています
拘束/チャレンジ
「データプライバシーに関する懸念と高い実装コスト」
- 多くの利点にもかかわらず、MPMS の採用は、データプライバシーに関する懸念によって困難です。サイバーセキュリティリスク、および展開とトレーニングに関連する高い初期コスト
- 医療データは非常に機密であり、あらゆる侵害は重大な法的および財政上の影響をもたらすことができます。 欧州の米国およびGDPRのHIPAAなどの規制の遵守には、厳格なデータ保護プロトコルが必要です。これは複雑で、より小規模な慣行が実装できるためコストがかかるものです。
- たとえば、小規模なクリニックは、セキュアなクラウドインフラ、スタッフのトレーニング、継続的なソフトウェアメンテナンスのためのリソースを割り当てることに苦労しています。 また、既存のEHRシステムやサードパーティのアプリケーションとの統合は、技術的に困難で時間がかかります。
- NextGen HealthcareやAllscriptsなどの主要なベンダーは、データのセキュリティに対するコミットメントを強調し、コンプライアンス対応プラットフォームを提供する一方で、懐疑主義は、クラウドで患者情報を格納するためのいくつかのプロバイダの間で残っています
- これらの障壁を克服するために、ベンダーはモジュラー価格設定モデル、改善されたユーザー サポート、およびより強い暗号化および認証機能を提供します。 それにもかかわらず、規制遵守と先行投資の必要性は、特に市場や予算意識プロバイダーの間で、本格的な採用のための制約を維持します
医療プラクティス管理ソフトウェアはどのように区分されますか
市場はプロダクト タイプ、部品、配達モードおよびエンド ユーザーに基づいて区分されます。
- 製品タイプ別
製品の種類に基づいて、医療実践管理ソフトウェア市場は、統合およびスタンドアローンソリューションにセグメント化されます。 統合セグメントは、2024年に最大の市場収益シェアを保持し、単一のプラットフォームで臨床、財務、および管理機能を組み合わせたオールインワンソリューションの需要が高まっています。 統合システムは、EHR、課金、スケジューリングモジュール間でのデータ共有を合理化し、ワークフローの効率性を高め、冗長性を最小限に抑えます。
スタンドアローンのセグメントは、2025から2032までの最速の成長を目撃する予定です。特に、費用対効果の高いカスタマイズ可能なツールを求める小規模で独立した慣行の中で。 スタンドアローンソリューションは、クリニックは、フルインテグレーションのオーバーヘッドなしで請求や予約スケジューリングなどの機能を選択的に展開し、柔軟性とスタッフの簡素化されたトレーニング要件を提供します。
- コンポーネント別
コンポーネントに基づいて、医療慣行管理ソフトウェア市場はソフトウェアおよびサービスに分けられます。 ソフトウェアセグメントは、2024年に市場を支配し、ヘルスケア事業の高度化と、クラウドおよびWebベースのプラットフォームの広範な導入によって主導しました。 これらのソフトウェアツールは、フロントオフィスのタスクの自動化、クレームの管理、書類の軽減、データの正確性の確保に不可欠です。
サービスセグメントは、導入支援、システムカスタマイズ、トレーニング、および継続的な技術支援の需要が高まっています。 高度なMPMSツールを採用するより多くの慣行として、サービスプロバイダは、スムーズなオンボーディングと進化する医療規制の遵守を確保するために重要な役割を果たしています。
- 配達モードによって
デリバリーモードに基づき、医療実践管理ソフトウェア市場は、オンプレミス/デスクトップ専用、Webベース、クラウドベースのソリューションに分割されます。 クラウドベースのセグメントは、2024 年に 46.3% の市場を率いて、スケーラビリティ、低コスト、リモートアクセシビリティにより最大の収益シェアを獲得しました。 クラウドプラットフォームは、自動更新、データバックアップ機能、およびITメンテナンスの負担を軽減するために、小型で中規模の慣行によりますます優先されます。
Web ベースのセグメントは、2025 から 2032 までの最速の CAGR を目撃し、複数のデバイスとの互換性とインターネット ブラウザーによるアクセスの容易さによってサポートされています。 Web ベースの MPMS は、機能性と手頃な価格の両立性を提供し、新興医療市場での採用を増加させます。
- エンドユーザーによる
エンド ユーザーに基づいて、医学の練習管理ソフトウェア市場は医者、薬剤師、診断実験室および他のに分けられます。 医師のセグメントは、2024年に市場を支配し、MPMSツールとして最大の収益シェアを占め、民間の慣行、外来診療所、任命、処方、請求業務を管理する専門ケアセンターで広く使用されています。
診断ラボのセグメントは、効率的なラボスケジューリング、試験結果追跡、およびEHRシステムとの統合の必要性によって駆動され、2032を介して最速速度で成長することを期待しています。 ラボのデジタル化と自動化の需要の増加は、サンプル管理とコンプライアンストラッキングに適したMPMSプラットフォームを採用するラボを促しています。
医療プラクティス管理ソフトウェア市場地域分析
- 北アメリカは、医療慣行管理ソフトウェア市場を2024年に43%の最大の収益シェアで支配しました, 十分に確立された医療インフラによって駆動, 電子健康記録の採用のための支援政府の取り組み, 特に米国では、医療施設におけるITソリューションの高い普及, 中小企業の小規模から中規模の慣行がますますクラウドベースのMPMSプラットフォームに回っている
- 管理効率を高め、価値ベースのケアモデルをサポートし、HIPAAなどの規制遵守を優先する領域のプロバイダ
- この強力な市場プレゼンスは、高ヘルスケアの支出、デジタルで成熟した医療従事者、および地域のベンダーからの継続的な革新により、小規模な慣行と大規模な医療システムのニーズに合わせたクラウドベースのAIを搭載したMPMSソリューションを提供しています
米国医療プラクティス管理ソフトウェア市場インサイト
米国の医療慣行管理ソフトウェア市場は、先進医療インフラ、高EHR採用率、HIPAAやMACRAなどの強力な規制担当者が主導する、北米における2024年に最大83%の収益率を占めています。 米国のプラクティスは、MPMS ソリューションに投資し、オペレーションを合理化し、収益サイクル管理を強化し、コンプライアンス要件を満たしています。 クラウドベースのプラットフォームとAI主導の自動化の広範な統合は、大規模な医療システムと独立した慣行の双方の採用を強化しています。
欧州医療プラクティス管理ソフトウェア市場インサイト
欧州医学の実践管理ソフトウェア市場は、政府主導のデジタル健康イニシアティブ、ワークフローの最適化のための成長した必要性、および管理効率を改善するためにヘルスケアシステム上の圧力を高めることによって支えられた予測期間を通して注目すべきCAGRで拡大することを計画しています。 GDPRの下でデータ保護に重点を置いて、プロバイダは、安全な、コンプライアンスソリューションを提供するMPMSプラットフォームに向けています。 特に欧米では、デジタルヘルスケアのエコシステムを一体化し、公正でプライベートな慣行に需要が高まっています。
U.K. 医療実務管理ソフトウェア市場インサイト
U.K. 医療実践管理ソフトウェア市場は、予測期間中に堅牢なCAGRで成長することを期待しています, NHSフレームワークの下で医療サービスをデジタル化するために全国の努力によって推進. MPMSを採用し、管理作業負荷を軽減し、テレヘルスサービスをサポートし、患者管理を改善します。 患者データへのリアルタイムアクセスと、ケア設定間のシームレスな相互運用性が増加する必要性は、採用を奨励していますクラウドベースAI対応の実践管理プラットフォーム
ドイツ 医療プラクティス管理ソフトウェア市場インサイト
ドイツ医療慣行管理ソフトウェア市場は、健康IT、厳格なデータ保護法、およびスケーラブルで相互運用可能なソリューションの需要の増加による、着実に拡大することが期待されます。 ドイツのテレマティクスインフラとMPMSの統合は、特に外来の設定でトラクションを獲得しています。 プライバシー、品質ケア、および効率的なクレーム処理に関するエンファシスは、ドイツの医療環境に合わせた最新の安全なソフトウェア・システムに向けたステアリング・プロバイダーです。
アジア・パシフィック・メディカル・プラクティス・マネジメント・ソフトウェア・マーケット・インサイト
アジア太平洋メディカルプラクティス管理ソフトウェア市場は、2025年から2032年の予測期間で最速のCAGRで成長し、ヘルスケアのデジタル化、政府による健康改革、民間セクター投資の拡大を主導しています。 中国、インド、日本などの国々は、クラウドベースのモバイル対応のMPMSソリューションを採用し、患者様の負荷を増加させ、運用効率性を高めています。 需要は、費用対効果の高いスケーラブルなプラットフォームを求める都市診療所や民間病院で特に強いです。
日本医療実践管理ソフトウェア市場情報
日本医療実践管理ソフトウェア市場は、高度に都市化医療システム、高齢化人口、および合理化された管理プロセスの需要増加による牽引を獲得しています。 日本クリニックや病院は、MPMSを採用し、コーディネートケア、テレメディシン、リモートモニタリングをサポートします。 日本の健康IT基準に整ったデジタルプラットフォームの需要が高まっています。また、自動化やデータセキュリティに重点を置き、市場成長に貢献しています。
インド メディカル プラクティス マネジメント ソフトウェア マーケット インサイト
2024年にアジア・パシフィックで最大の収益シェアを誇るインド・メディカル・プラクティス・マネジメント・ソフトウェア・マーケットは、急速に成長するヘルスケア部門、アユシュマン・ブラハラートなどのデジタルヘルス・イニシアチブ、インターネットやモバイル技術の普及に取り組んでいます。 MPMS の採用は複数の専門医、診断実験室および個々の練習を渡って加速しま、雲に基づく、安価のプラットホームのための要求は鋭く上がります。 現地のベンダーとスタートアップは、インドの多様なヘルスケアエコシステムのユニークなニーズに合わせてスケーラブルなソリューションを提供することで重要な役割を果たしています。
医療プラクティス管理ソフトウェアのトップ企業は
医療の実践管理ソフトウェア業界は、主に、以下のような広範な企業によって導かれています。
- アテナヘルス(アメリカ)
- 株式会社アドバンストMD. (米国)
- eClinicalワークショップ(アメリカ)
- NXGNマネジメント株式会社. (米国)
- Veradigm LLC(Veradigm LLC)について. (米国)
- マケソン株式会社(米国)
- テブラテクノロジーズ株式会社(米国)
- グリーンウェイヘルス合同会社(米国)
- オラクル(米国)
- エピックシステムズ株式会社(米国)
- ヘンリー・シュチェイン株式会社(米国)
- プラクティス・フュージョン株式会社(米国)
- GE HealthCare(アメリカ)
- CompuGroup 医療(ドイツ)
- DocEngage(インド)
- Practo Technologies社(インド)
グローバルメディカル・プラクティス・マネジメント・ソフトウェア・マーケットの最近の展開とは
- 2023年4月、Athenahealthは、患者のスケジューリングと自動クレーム拒否管理のための予測分析を含む、医療実践管理プラットフォームに新しいAI搭載強化を導入しました。 これらの機能は、管理上の負担を軽減し、収益サイクルの効率性を改善し、ヘルスケアプロバイダがより積極的なケアを提供できるようにすることを目的としています。 この開発は、Athenahealthの先進技術を活用し、あらゆるサイズの医療慣行の財務パフォーマンスを合理化し、最適化するためのコミットメントを強調しています。
- 大手クラウドベースのヘルスケアテクノロジー会社であるAdvancedMDは、2023年3月に、予約スケジューリング、患者インテーク、請求のためのモバイルファースト機能を含む統合ツールのアップデートスイートを開始しました。 ハイブリッドケアモデルをサポートし、患者様のコミュニケーションを改善することを目指した強化。 この動きは、ユーザーフレンドリーでスケーラブルなMPMSソリューションを提供し、デジタルファーストのヘルスケアランドスケープで練習ニーズを進化させることに重点を置いています。
- 2023年2月、カルオとPop(Pop)は、Tebra(Tebra)として動作し、オールインワンの医療実践管理プラットフォームでAIベースの機能を拡張しました。 アップデートには、自動課金、忍耐強いエンゲージメントツール、スマートレポートダッシュボードが搭載され、小規模な慣行から中規模の慣行まで、より効率的にケアデリバリーやビジネスオペレーションを管理できます。 この戦略的開発は、Tebraの継続的な投資でアクセス可能で包括的なMPMSソリューションは、独立したプロバイダに合わせて調整されています
- 2023年1月、eClinicalWorksは、新しい実践管理ダッシュボードを立ち上げ、患者の流れ、収益の傾向、請求精度などの運用メトリック向けのカスタマイズ可能なデータ可視化ツールを提供しています。 AI 主導のインサイトを統合することにより、このアップデートは、ヘルスケア管理者がリアルタイムでデータバックアップされた決定を下すことを可能にします。 データ主導の実践管理および改善された臨床操作の相乗のための広範な企業押しとイニシアチブは整列します
- 2023年1月、NextGen Healthcareは、強化された相互運用性、更新されたコンプライアンス機能を備えたNextGen Enterprise PM 6.0を発表しました。 多専門性および企業レベルのヘルスケア組織のために設計されているプラットフォームは、スケーラビリティとセキュリティを重視しています。 この開発は、堅牢で規制対応のMPMSプラットフォームを通じて、NextGenの複雑な医療環境をサポートすることに重点を置いています
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











