



グローバル・オプティカル・サテライト・コミュニケーション・マーケットのセグメンテーション、プロダクト(光学ターミナルおよび光学地上局)、軌道(LEO、MEO、およびGEO)、アプリケーション(内部衛星間リンク、衛星間接リンク、ディープ・スペース・コミュニケーション、その他)、エンド・ユーザー(防衛・政府、商用サテライト・オペレータ、スペース・エージェンシー、テレコミュニケーション・プロバイダー、地球観測・遠隔センシング、その他)-業界動向および予測2033
光学衛星通信市場規模と成長率とは
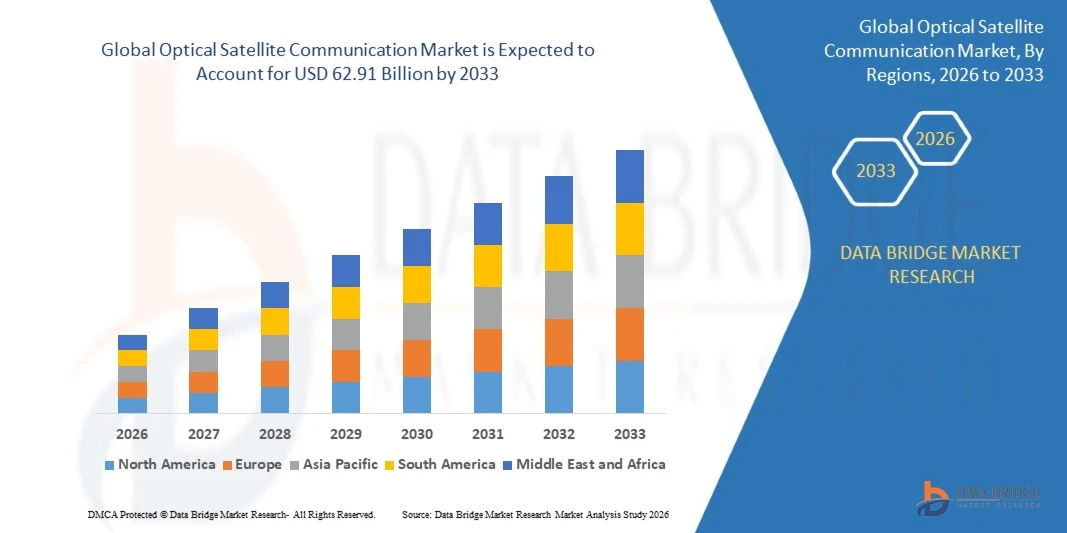
- データブリッジ市場調査分析により、光学衛星通信市場が評価されました2025年のUSD 13.42億そして、達するために写し出されます2033年までのUSD 62.91億, 成長2026年から2033年にかけて21.3%のCAGR.
- 市場は、高帯域幅、低遅延衛星接続、低地球軌道の星座を拡大し、防衛、商用衛星運用、宇宙機関、通信、および地球観測分野における採用の増加により、強力な成長を経験しています。
- 有望な衛星星座の展開の増加, 地球観測からのデータ量を成長させる, 安全性のための上昇の必要性, 干渉耐性リンクは、市場採用をサポートしています.フリースペース光学技術は、相互衛星リンク、地上の下り回線、深いスペース ミッションおよびを渡って加えられます小さな衛星の星座、従来の無線周波数よりはるかに大きいスループットを提供して下さい衛星通信システム。
市場規模と予測
- グローバル市場価値(2025):USD 13.42億
- 予想される市場価値 (2033): USD 62.91億
- 予測CAGR (2026~2033):21.3%
- 2025年のリーディング地域:北米
- 最速成長地域:アジア太平洋地域
光学衛星通信市場の主要なテイクアウトは何ですか
- 北米は、2025年に41.37%の最大の収益シェアを誇る光学衛星通信市場を支配しました。大規模な防衛宇宙プログラム、強力な商業打ち上げエコシステム、および長期間にわたるレーザーリンクの早期展開でサポートされています。
- アジア・パシフィックは、2026年から2033年までの25.2%のCAGRで急速に成長する地域になることを期待しています。この地域は、全国の宇宙プログラムを拡大し、衛星のコンステレーション投資を成長させ、安全な高容量接続の需要が高まっています。
- 光ターミナルセグメントは、2025年に73.40%のシェアを持つ市場を率いて、星座や防衛ネットワーク用のレーザー通信端末の大規模な調達によって駆動しました。
- 光学地上局は急速に成長する製品タイプで、23.9%のCAGRを登録し、地理的に多様な地上インフラの必要性を反映し、光学下り回線を受け取るように計画されています。
- LEOセグメントは、2025年に63.52%の収益シェアを持つ軌道カテゴリを支配し、高容量のインターサテライトメッシュを必要とする有望な星座によって導かれました。
- 2025年の市場シェアの46.84%に占めるInter-satelliteリンクは、地上局の信頼性を低下させるスペースベースのメッシュネットワークを構築するために好まれています。
- ディープ・スペース・コミュニケーション・セグメントは、最も急速に成長するアプリケーション・カテゴリで、CAGRは27.4%で、月面および惑星のミッション・要件によって駆動され、高レートなデータ・リターンを実現します。
レポートスコープと光学衛星通信市場セグメント
|
アトリビュート |
光学衛星通信市場キー市場インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、市場セグメント、地理的カバレッジ、市場プレイヤー、市場シナリオなどの市場洞察に加えて、データブリッジ市場リサーチチームがキュレーションした市場レポートには、詳細なエキスパート分析、インポート/エクスポート分析、価格分析、生産消費分析、および農薬分析が含まれます。 |
光学衛星通信市場の重要な傾向は何ですか
- 光学衛星通信は、技術実証から運用インフラに進化し、レーザー端子により、大容量のインターステライトメッシュ、スペースツーグラウンドダウンリンク、低地球軌道、中地球軌道、および深層空間におけるデータ中継サービスを実現しています。
- 例えば、2024年1月には、SPIE Photonics West に示す SpaceX によると、Starlink の星占星は、1 日あたりの 42 を超えるデータが格納されているので、リンクごとに 100 Gbps を持続し、99% を超える稼働時間をリンクし、商用スケールでのレーザー通信を実証しています。
- ターミナルメーカーは、データレート、電力効率、標準化を高く押し上げています。SDA対応端末は、政府や商業施設の相互運用性ベースラインとして採用されています。
- 光学リンクは、航空機間空間のデモンストレーション、光データ中継ネットワーク、レーザーを用いた月間ミッションにより、大量の画像や科学データを返送するなど、衛星を超えて移動しています。
- 例えば、テサット、テサット、MPBコミュニケーションによると、2024年4月には、ヨーロッパデータリレーサービスで現在のLEO-to-GEOリンクによって達成される2.2 Wで1.8 Gbpsと比較して、40 W光学出力電力で100 Gbps伝送を実証しました。
- ターミナルコストが下がるにつれて、生産規模、規格の成熟度は、高スループット衛星ネットワーク、防衛データ輸送、次世代宇宙探査のためのデフォルトのバックボーンになることが期待されます。
光学衛星通信市場のキードライバーとは
- 地球観測、広帯域観測、防衛センサーから急速に成長するデータ量は、無線周波数リンクの容量を超えています。高スループット光間衛星および下り回線ソリューションの需要が増えています。
- 例えば, 月に 2026, 防衛を破ることによると、, 米国宇宙開発庁のTranche 1アーキテクチャは、154衛星で構成されています, を含む 126 輸送層のデータリレー衛星と 28 安全警告と追跡衛星, 高速データ輸送のためのレーザーリンクに依存します.
- 防衛および政府機関は、安全な、ジャム耐性、低確率の通信を優先し、弾力性のある空間データネットワークとミサイル追跡アーキテクチャのためのレーザー端末の調達を強化しています。
- 例えば、2024年12月、欧州宇宙庁(ESA)によると、欧州委員会とSpaceRISEコンソーシアムは、IRIS2のマルチ軌道の約300衛星のコンステレーションのための12年間のコンペ契約を結びました。 驚くべき予算は10.6億ユーロで、高容量空間接続における社会投資を強化しました。
- 末端のコストを下げる、より高い製造量、標準化された相互運用可能なターミナルの広い可用性はより小さい衛星および商業オペレータのために実行可能な光学リンクをしています。
光学衛星通信市場の成長にチャレンジしている要因は何ですか
- 光学ターミナルは精密な指摘、獲得および追跡を、工学複雑性を高め、修飾された製造者の数を限る専門にされたフォトニクスの部品と共に要求します。
- たとえば、2024年8月、Via Satelliteによると、MynaricはCONDOR Mk3ターミナルの量産遅延を開示しました。これにより、主要なコンポーネントの歩留まりや不足が低下し、収益ガイダンスをカットし、そのチーフエグゼクティブのステップダウンを見て、レーザー端末のスケーリングの課題を強調しています。
- クラウドやターブレンスなどの大気条件は、多様な地上局ネットワークを必要とする、およびインフラコストを上昇させる無線周波数システムをバックアップする、スペースツーグラウンド光リンクを中断することができます。
- 異なるサプライヤー、輸出管理制限、およびスペースハードウェアの長い資格サイクルからターミナル間の相互運用性は、デプロイを遅延させ、新しいオペレータ間での採用を遅くすることができます。
- たとえば、2026年3月には、破壊防衛によると、宇宙開発庁のディレクターは、Tranche 1の光学メッシュネットワークはまだ確立されていないと述べ、エージェンシーは衛星から衛星までレーザーリンクを実証し、統合の課題を強調するスケジュールの少なくとも3ヶ月後にした。
- 歩留まりリスク、気象依存性、標準化ギャップ、および高稼働コストの組み合わせは、コスト感度演算子間の採用を抑制し、無線周波数から光学ネットワークへの移行を遅らせることができます。
光学衛星通信市場はどのように区分されますか
光学衛星通信市場は、製品、軌道、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- 製品情報
プロダクトに基づいて、光学衛星通信の市場は光学ターミナルおよび光学地上局に分けられます。 光ターミナルセグメントは、2025年に73.40%のシェアで市場を支配し、ブロードバンドの星座、防衛データネットワーク、およびデータリレー衛星のためのレーザー通信端末の大規模な調達によってサポートされています。 ターミナルは、テレスコープ、ポインティング機構、レーザー、モデムを組み合わせて、宇宙船間の高レートリンクを確立します。 サイズ、重量、電力、相互運用性の改善は、より小さい衛星での使用を拡大しています。 生産量を上昇し、新しいサプライヤーのエントリは、衛星メーカーの可用性とコストを下げることも改善しています。
2026年から2033年までのCAGRで最も速い成長を記録する光学地上局のセグメントは、クラウドカバーにもかかわらずリンクを維持できる地理的に多様な受信サイトの必要性によって駆動される。 オペレータは、サイトのダイバーシティスキームを介してリンクされている地上の望遠鏡とターミナルのネットワークを構築し、可用性を向上させる. 政府有利なネットワーク、商業地上セグメントプロバイダ、および研究機関は、光学下り回線インフラに投資しています。 地球観測と深層空間のミッションからのデータ量を増加させることで、高容量の光学地上インフラの需要が高まります。
- Orbitによる
軌道に基づいて、光学衛星通信市場は、LEO、MEO、GEOに分割されています。 LEOセグメントは、2025年に63.52%のシェアを持つ軌道カテゴリを支配し、レーザーリンクに依存する繁殖型コンステレーションの迅速な展開でサポートしました。 光学リンクにより、衛星間でデータを一斉にルーティングし、海域や遠隔地のカバレッジを改善できます。 防衛輸送層、ブロードバンドネットワーク、地球観測の星座は主要なユーザーです。 打ち上げコストと標準化されたターミナルの落下は、より多くの衛星を光学リンクで装備するための奨励オペレータです。
MEOセグメントは、計画されたマルチ軌道アーキテクチャと中地球軌道ミサイル追跡とデータネットワークプログラムによってサポートされている、2026年から2033年までのCAGRで最速の成長を登録する予定です。 MEOリンクは、LEOよりも長い距離をリンクし、高出力端末の需要と正確なポインティングを実現します。 LEOとMEO衛星を組み合わせたマルチ軌道の星座は、レイヤー間でデータを移動するための光リンクに依存しています。 Sovereign接続プログラムと防衛ネットワークは、新しいMEOノードを追加し、高度な光学端末のさらなる需要を創出する予定です。
- 用途別
アプリケーションに基づいて、光学衛星通信市場は、衛星間リンク、衛星間リンク、ディープスペース通信、その他に区分されます。 相互衛星リンクセグメントは、アプリケーションカテゴリを2025年に46.84%のシェアで支配し、低レイテンシーでデータを移動するスペースベースのメッシュネットワークを構築する必要があります。 レーザー架橋は地上局に依存し、大陸や海を横断するルーティングを可能にします。 防衛輸送ネットワークと商用ブロードバンドの星座は、これらのリンクをスケーリングしています。 取得および追跡のターミナルそして改善の標準化は架橋をより信頼でき、現実的です。
2026年から2033年までのCAGRで最速の成長を記録するディープスペース通信セグメントは、高解像画像、ビデオ、および科学データを返す必要がある月間および惑星のミッションによって駆動されます。 レーザーのリンクはより小さい、より軽いハードウェアとの同じ間隔からのラジオより大いにより高いデータ率を渡すことができます。 巻き込まれた月間ミッションとロボティックプローブは、無線システムと光学ペイロードのテストです。 月間近で商業活動を成長させ、月間探査の計画を立てることで、光の深い空間通信の長期的需要が生まれます。
- エンドユーザーによる
エンドユーザーに基づいて、光学衛星通信市場は、防衛と政府、商用衛星オペレータ、宇宙機関、通信事業者、地球観測とリモートセンシング、およびその他の分野に区分されます。 防衛および政府のセグメントは、2025年に43.17%のシェアを持つエンドユーザーカテゴリを支配し、レジリエント、セキュア、および妨害抵抗の宇宙データネットワークへの投資によってサポートしました。 軍事プログラムは、ミサイル警告と追跡、データ輸送、コマンドと制御のためのレーザーリンクを使用します。 相互通信の低確率で、高容量でターミナル調達を強力にサポートするという希望 Sovereign接続プログラムは、政府の支出が増えています。
商用衛星オペレータセグメントは、ブロードバンドの星座、データリレーサービス、ホストされたペイロードネットワークによって駆動され、2026年から2033年までのCAGRで最速の成長を登録するために投影されます。 オペレータは容量を増加するために光学リンクを採用しています、レイテンシを改善し、地上のインフラコストを削減します。 商用中継ネットワークは、サードパーティの衛星や航空機への光接続も提供しています。 標準化されたターミナルおよび成長する製造者の競争は光学コミュニケーションのより広い商業採用を支える新しいentrantsのための障壁を下げます。
光学衛星通信市場の最大のシェアはどの地域ですか
- 北米は、2025年に41.37%の最大の収益シェアを誇る光学衛星通信市場を支配しました。大規模な防衛宇宙プログラム、強力な商業打ち上げエコシステム、および長期間にわたるレーザーリンクの早期展開でサポートされています。
- 地域はまた、宇宙ネットワークのための実質的な政府の資金からの恩恵, 大手の星座オペレータやターミナルサプライヤーの存在, そして、宇宙機関間の積極的なコラボレーション, 大学, 業界. 防衛データ輸送、商用中継サービス、月間探査のための光リンクの使用の増加は、世界市場で北アメリカの地位を強化し続けています。
米国光学衛星通信市場インサイト
米国光学衛星通信市場は大規模な防衛輸送および追跡の星座、商業ブロードバンド ネットワークおよび NASA 主導の光通信のデモによる強い成長を目撃しています。 国の成熟した宇宙産業は、ターミナル開発者と打ち上げプロバイダの深い基盤とともに、高度なレーザー端末の需要を駆動しています。 また、レジリエント、安全なデータ輸送、商用データ中継ネットワークの拡大に重点を置き、政府や商用アプリケーションにおける光学リンクの採用を加速しています。
Asia-Pacific 光学衛星通信市場 Insight
アジア・パシフィックの光学衛星通信市場は、中国、インド、日本など全国の宇宙プログラムを拡張し、衛星通信への投資を増加させ、高容量の接続を確保する需要が高まっています。 地球観測活動の拡大、打ち上げ能力の増大、国内宇宙技術の政府支援は地域市場拡大を支援しています。 また、光学間衛星リンクや地上インフラへの関心が高まり、レーザー通信ソリューションの要求を加速しています。
日本光学衛星通信市場インサイト
日本光学衛星通信市場は、フォトニクスや精密電子、宇宙通信のための政府支援、確立されたエレクトロニクスや航空宇宙企業への参加による一貫した成長を目撃しています。 国内の開発者は、地球観測と商用アプリケーション用のレーザー通信端末とデータリレーの概念に取り組んでいます。 また、光学規格の信頼性・コンパクトなハードウェア・国際的コラボレーションに対する強い要求は、日本における市場成長に貢献しています。
中国光学衛星通信市場の洞察
中国光衛星通信市場は急速に成長しています, 衛星の星座を拡大することによって駆動, レーザー通信の積極的な研究, 強力な国内製造能力. 広帯域、地球観測、ナビゲーション用の衛星の普及は、大容量リンクの需要を大幅に増加させます。 また、宇宙インフラの持続的な政府投資、進水率の増加、国内のフォトニクスコンポーネントの進歩は、アジア太平洋地域における光衛星通信の重要な成長市場として中国を位置付けています。
U.K. 光衛星通信市場インサイト
U.K.光学衛星通信市場は安定した成長を経験しています, 宇宙と防衛通信の政府投資によってサポートされています, アクティブ衛星製造部門, 欧州と国際パートナーとのコラボレーション. 企業、大学、研究機関は、光学地上局やレーザー通信技術を開発しています。 さらに、安全、弾力性のあるコネクティビティや多国籍宇宙プログラムへの参加に興味が高まっています。また、英国における光学衛星通信の普及が広く支持されています。
ドイツ光衛星通信市場インサイト
ドイツ光衛星通信市場は、国の強力な航空宇宙とフォトニクス基盤と確立されたレーザー端末開発者の存在により、着実に拡大しています。 メーカー、研究機関、および宇宙機関は、データリレー、星座、防衛アプリケーション用の光学端子を開発しています。 ターミナルのパフォーマンスの継続的な進歩、欧州の社会的なコネクティビティプログラムへの参加、ドイツは精密工学と安全な通信に焦点を当て、さらに国の市場成長を推進しています。
光学衛星通信市場でトップ企業は
光学衛星通信市場の企業は主に確立された企業によって、下記のものを含んでいます:
- スペースX(アメリカ)
- Tesat-Spacecom GmbH & Co., Ltd.(本社:東京都千代田区、代表取締役社長:小田区、代表取締役社長:小田区)(ドイツ)
- マイナリックAG(ドイツ)
- 株式会社CACIインターナショナル(アメリカ)
- ケプラーコミュニケーションズ株式会社(カナダ)
- ロケットラボUSA(米国)
- 一般原子炉電磁システム(米国)
- ノースロップ・グルムマン株式会社(米国)
- ロッキード・マーティン株式会社(米国)
- ヨーク宇宙システム(米国)
- エアバスSE(オランダ)
- タレス・アレニア・スペース(フランス)
- ハネウェルインターナショナル株式会社(米国)
- L3ハリステクノロジーズ株式会社(米国)
- 三菱電機株式会社(日本)
- 株式会社NEC(日本)
- ソニーグループ株式会社(日本)
- BAEシステム plc(イギリス)
- ヴィアサット株式会社(米国)
- スペースコンパス株式会社(日本)
光学衛星通信市場の最新動向
- 2026年8月、Keplerコミュニケーションズは、光学データリレーのコンステレーションに関するサービスがアクティブであることを発表しました。SDA互換の光学端末を運ぶ10台の衛星の2026打ち上げ後、地球観測、防衛、および空間ドメインの意識で、リアルタイム接続にアクセスできるようになり、将来のトランチェは最大100 Gbpsのデータレートをサポートする計画しました。
- 2026年7月、米国宇宙開発庁は、Tranche 1トランスポートレイヤデータリレー衛星の打ち上げを再開しました。21衛星は、同社が拡散したWarfighter Space Architectureのコアで光学メッシュネットワークを確立する機能として、SpaceX Falcon 9で打ち上げ予定しました。
- NASAは2026年4月、MITのリンカーン・ラボが開発したオリオン・アルテミスII光学通信システム(O2O)を、アルテミスIIの月間ミッションで開発し、赤外線レーザーリンクを使用して、従来の無線システムと共に最大260Mbpsの高精細画像とデータを返すようにしました。
- 2025年9月、ヨーク・スペース・システムズは、Tranche 0衛星とSpace Development Agencyの光学地上ターミナル間のスペースツーグラウンド光レーザー通信リンクの成功した実証を発表しました。1.5万以上のフレームが正常に受信され、代理店の輸送層を強化しています。
- 3月2025日、Rocket Labは、ロケットラボのUSD 515万ドル規模の宇宙開発代理店契約で、18 Tranche 2 Transport Layer Beta衛星を生成し、光通信端末のスケーリングを目的とするレーザーターミナルサプライヤーMynaricを取得することを決定しました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
目次
1 はじめに
1.1 研究の目的
1.2 市場の定義
1.3 世界の光衛星通信市場の概要
1.4 通貨と価格
1.5 制限
1.6 対象市場
2 市場セグメンテーション
2.1 重要なポイント
2.2 世界の光衛星通信市場への参入
2.3 ベンダーポジショニンググリッド
2.4 テクノロジーライフライン曲線
2.5 マーケットガイド
2.6 多変量モデリング
2.7 トップツーボトム分析
2.8 測定基準
2.9 ベンダーシェア分析
2.1 主要な一次インタビューからのデータポイント
2.11 主要な二次データベースからのデータポイント
2.12 世界の光衛星通信市場:調査スナップショット
2.13 仮定
3 市場概要
3.1 ドライバー
3.2 拘束
3.3 機会
3.4 課題
4 エグゼクティブサマリー
5つのプレミアムインサイト
5.1 ポーターの5つの力モデル
5.2 技術分析
5.3 バリューチェーン分析
6 世界の光衛星通信市場(レーザータイプ別)
6.1 概要
6.2 AIGAASレーザーダイオード
6.3 CO2レーザー
6.4 マイクロ波レーザー
6.5 サイレックスレーザー
6.6 YAGレーザー
6.7 その他
7 世界の光衛星通信市場(部品別)
7.1 概要
7.2 復調器
7.3 変調器
7.4 受信機
7.5 送信機
7.6 その他
8 世界の光衛星通信市場(伝送媒体別)
8.1 概要
8.2 ワイヤレス
8.3 衛星間リンク
9 世界の光衛星通信市場(販売チャネル別)
9.1 概要
9.2 販売代理店
9.3 トレーダーとディーラー
10 世界の光衛星通信市場(アプリケーション別)
10.1 概要
10.2 バックホール
10.3 地球観測
10.4 エンタープライズ接続
10.5 ラストマイルアクセス
10.6 研究と宇宙探査
10.7 監視とセキュリティ
10.8 電気通信
10.9 追跡と監視
10.1 その他
11 世界の光衛星通信市場(地域別)
11.1 世界の光衛星通信市場(上記のすべての区分は、この章では国別に表されています)
11.2 北米
11.2.1 米国
11.2.2 カナダ
11.2.3 メキシコ
11.3 ヨーロッパ
11.3.1 ドイツ
11.3.2 フランス
11.3.3 英国
11.3.4 イタリア
11.3.5 スペイン
11.3.6 ロシア
11.3.7 トルコ
11.3.8 ベルギー
11.3.9 オランダ
11.3.10 スイス
11.3.11 その他のヨーロッパ諸国
11.4 アジア太平洋
11.4.1 日本
11.4.2 中国
11.4.3 韓国
11.4.4 インド
11.4.5 オーストラリア
11.4.6 シンガポール
11.4.7 タイ
11.4.8 マレーシア
11.4.9 インドネシア
11.4.10 フィリピン
11.4.11 その他のアジア太平洋地域
11.5 南アメリカ
11.5.1 ブラジル
11.5.2 アルゼンチン
11.5.3 南米のその他の地域
11.6 中東およびアフリカ
11.6.1 南アフリカ
11.6.2 エジプト
11.6.3 サウジアラビア
11.6.4 アラブ首長国連邦
11.6.5 イスラエル
11.6.6 その他の中東およびアフリカ
11.7 主要な洞察:主要国別
12 世界の光衛星通信市場、企業展望
12.1 企業株式分析:グローバル
12.2 企業シェア分析:北米
12.3 企業株式分析:ヨーロッパ
12.4 企業シェア分析:アジア太平洋地域
12.5 合併と買収
12.6 新製品の開発と承認
12.7 拡張
12.8 規制の変更
12.9 パートナーシップおよびその他の戦略的展開
13 世界の光衛星通信市場、SWOT分析
14 世界の光衛星通信市場、企業プロフィール
14.1 アナリティカルスペース株式会社
14.1.1 会社概要
14.1.2 収益分析
14.1.3 製品ポートフォリオ
14.1.4 地理的存在
14.1.5 最近の開発
14.2 アトラススペースオペレーションズ株式会社
14.2.1 会社概要
14.2.2 収益分析
14.2.3 製品ポートフォリオ
14.2.4 地理的存在
14.2.5 最近の開発
14.3 アメリカ航空宇宙局
14.3.1 会社概要
14.3.2 収益分析
14.3.3 製品ポートフォリオ
14.3.4 地理的存在
14.3.5 最近の開発
14.4 ブリッジサット株式会社
14.4.1 会社概要
14.4.2 収益分析
14.4.3 製品ポートフォリオ
14.4.4 地理的存在
14.4.5 最近の開発
14.5 マクサーテクノロジーズ
14.5.1 会社概要
14.5.2 収益分析
14.5.3 製品ポートフォリオ
14.5.4 地理的存在
14.5.5 最近の開発
14.6 三菱電機株式会社
14.6.1 会社概要
14.6.2 収益分析
14.6.3 製品ポートフォリオ
14.6.4 地理的存在
14.6.5 最近の開発
14.7 シタエルスパ
14.7.1 会社概要
14.7.2 収益分析
14.7.3 製品ポートフォリオ
14.7.4 地理的存在
14.7.5 最近の開発
14.8 ボール・エアロスペース&テクノロジーズ
14.8.1 会社概要
14.8.2 収益分析
14.8.3 製品ポートフォリオ
14.8.4 地理的存在
14.8.5 最近の開発
14.9 マイナリック
14.9.1 会社概要
14.9.2 収益分析
14.9.3 製品ポートフォリオ
14.9.4 地理的存在
14.9.5 最近の開発
14.1 レーザー光通信
14.10.1 会社概要
14.10.2 収益分析
14.10.3 製品ポートフォリオ
14.10.4 地理的存在
14.10.5 最近の開発
14.11 ヒスデサット・セルヴィシオス・エストラテジコス、SA
14.11.1 会社概要
14.11.2 製品ポートフォリオ
14.11.3 地理的存在
14.11.4 最近の開発
14.12 カリラブス
14.12.1 会社概要
14.12.2 収益分析
14.12.3 製品ポートフォリオ
14.12.4 地理的存在
14.12.5 最近の開発
14.13 超天体
14.13.1 会社概要
14.13.2 収益分析
14.13.3 製品ポートフォリオ
14.13.4 地理的存在
14.13.5 最近の開発
14.14 IXBLUE
14.14.1 会社概要
14.14.2 収益分析
14.14.3 製品ポートフォリオ
14.14.4 地理的存在
14.14.5 最近の開発
14.15 ソニーグループ株式会社
14.15.1 会社概要
14.15.2 収益分析
14.15.3 製品ポートフォリオ
14.15.4 地理的存在
14.15.5 最近の開発
14.16 ボーイング
14.16.1 会社概要
14.16.2 収益分析
14.16.3 製品ポートフォリオ
14.16.4 地理的存在
14.16.5 最近の開発
14.17 モストコム
14.17.1 会社概要
14.17.2 収益分析
14.17.3 製品ポートフォリオ
14.17.4 地理的存在
14.17.5 最近の開発
14.18 光衛星通信コンソーシアム
14.18.1 会社概要
14.18.2 収益分析
14.18.3 製品ポートフォリオ
14.18.4 地理的存在
14.18.5 最近の開発
14.19 TESAT-SPACECOM GMBH & CO. KG
14.19.1 会社概要
14.19.2 製品ポートフォリオ
14.19.3 地理的存在
14.19.4 最近の開発
14.2 ハネウェルインターナショナル株式会社
14.20.1 会社概要
14.20.2 収益分析
14.20.3 製品ポートフォリオ
14.20.4 地理的存在
14.20.5 最近の開発
関連レポート15件
16 アンケート
17 データブリッジマーケットリサーチについて

調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











