



世界の灌流放射線市場のセグメンテーション、モダリティ別(コンピュータ断層撮影(CTスキャン)、磁気共鳴画像(MRI)、核医学)、アプリケーション別(心血管画像、換気画像、脳画像、その他)、エンドユーザー別(病院、診断センター、その他)、臓器タイプ別(心臓、肺、腎臓、肝臓、その他) - 2033年までの業界動向と予測
灌流放射線量と成長率は何ですか
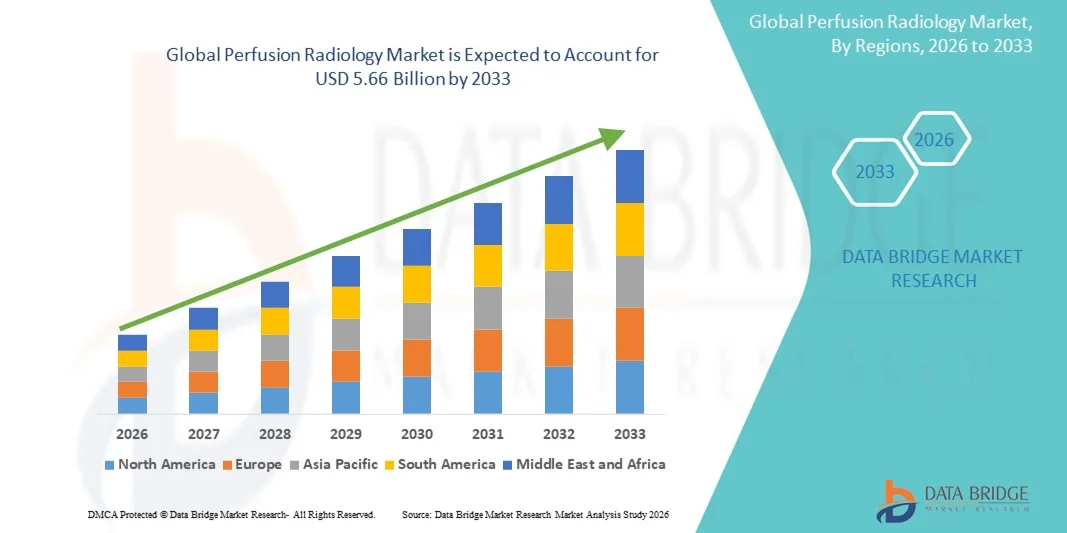
- データブリッジ市場調査分析により、世界規模の灌流放射性市場規模が評価されました。2025年のUSD 2.88億そして到達する予定2033年までのUSD 5.66億, お問い合わせ8.81%のCAGR予報期間中
- 市場成長は、神経疾患および心血管障害の上昇の優先順位によって主に駆動され、早期診断、治療計画、および病院および診断センター全体の結果監視のための高度なイメージング技術の増加の臨床導入とともに
- さらに、CTおよびMRIの灌流イメージングにおける継続的な技術進歩は、精密で非侵襲的、および時間効率性の診断ソリューションの需要の増加と組み合わせ、現代の医療イメージングの重要なコンポーネントとして、灌流放射線学を配置しています。 これらの結合要因は、採用を加速しています, それによって大幅に全体的な市場成長を後押しします
市場規模と予測
- 市場価値(2025):USD 2.88億
- 期待される市場価値 (2033):USD 5.66億
- 予測CAGR:8.81%
灌流放射線学市場分析
- 注入の放射状、ティッシュの血流およびパーフュージョンの動的を評価する高度CTおよびMRIのイメージ投射技術を包囲することは、特に神経学、腫瘍学および心臓学、急速な、正確および非侵襲的な臨床意思決定を可能にする機能のますます重要な部品です
- 灌流放射性に対する需要の高まりは、主に増加するグローバル負荷によって駆動されますストローク、癌および心血管疾患は、早期の診断、精密医学および病院および診断のイメージング センターを渡るデータ主導の処置の計画のより大きい臨床強調とともに、
- 北米は、2025年に38.6%の収益シェアを持つ灌流放射線学の市場を支配し、先進医療インフラ、CTおよびMRIシステムの高浸透、急激な脳卒中および腫瘍学のワークフローにおける灌流イメージングの強力な採用を支持しました。
- アジア・パシフィックは、2025年の市場シェアを占める最も急速に成長する地域であり、急激な医療インフラ開発、診断画像量の増加、中国、インド、東南アジアの先進的な放射線技術への投資の拡大が期待されています。
- 計算されたトモグラフィ(CTスキャン)セグメントは、2025年に44.1%のシェアを持つ世界的な灌流放射性市場を占め、迅速な取得時間、緊急ケア設定における広範な可用性、および時間感度の高いアプリケーションにおける重要な役割を果たしました。急性ストローク診断と治療計画
レポートスコープとパーフュージョンラジオロジー市場セグメンテーション
|
アトリビュート |
パーフュージョンラジオロジーキーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
灌流ラジオロジー市場における重要なトレンドとは
AIの有効化および自動化された注入のイメージの上昇の採用
- 世界的な灌流放射性市場における有意で加速傾向は、人工知能(AI) および CT および MRI の注入のワークフローに高度のオートメーション、神経学、腫瘍学および心臓学を渡る診断正確さ、速度および臨床決定サポートを高めること
- たとえば、AIを搭載したパーフュージョンソフトウェアは、脳の血流を自動的に定量化し、臨床医が重要な時間ウィンドウ内の唾液脳組織を識別するのに役立つ迅速なマップを生成するために、ストロークイメージングにますます導入されています
- パーフュージョンの放射線学におけるAIの統合により、自動病変検出、標準化されたパーフュージョンパラメータ解析、およびインターリーダーの分散性の低減などの機能を可能にし、診断結果の一貫性と自信を向上させます。 また、機械学習アルゴリズムは、緊急時および急性ケア設定で不可欠であるより迅速な後処理をサポート
- 病院 PACS、RIS、および臨床決定システムとの灌流イメージングソフトウェアのシームレスな統合により、一元化されたイメージングワークフローを容易にし、放射線学者や臨床医が、統一されたインターフェイスを介して他の診断データと一緒に灌流インサイトにアクセスすることができます
- インテリジェント、ワークフロー最適化、データ主導の灌流イメージングソリューションに対するこの傾向は、高度な診断放射線学の期待を再構築しています。 その結果、イメージングベンダーは、自動解析、リアルタイムレポート、スケーラブルな展開をサポートするAI対応のパーフュージョンプラットフォームにますます注力しています。
- ヘルスケアプロバイダがより速い診断を優先し、改善された結果および時間の敏感な臨床環境の操作の効率を運転するので、AI高められたパーフュージョンの放射状学の解決のための要求は病院および診断センターを渡って成長しています
トランスファーラジオロジー市場ダイナミクス
ドライバー
神経学的および心臓血管障害の負担を軽減
- 脳卒中、がん、心血管疾患の世界的な有病率が高まり、精密な機能イメージングの必要性と組み合わせることで、灌流放射線学ソリューションに対する主要なドライバーの燃料需要
- たとえば、急性虚血性脳卒中経路におけるCT灌流画像の拡大使用は、血栓症および血栓切除術の決定を導き、患者の結果を著しく改善することが重要になっています。
- ヘルスケア・システムは早期診断および個人化された処置の計画を強調すると同時に、注入のイメージ投射は従来の解剖学的イメージ投射を越えて行く貴重な生理学的な洞察を提供し、証拠に基づく臨床決定を支えます
- さらに、病院や診断センターの高度なCTおよびMRIスキャナーの可用性が高まり、開発および新興医療市場における灌流イメージングのより広範な採用を可能にしています。
- 結果ベースのケアと精密医療に対する成長の焦点は、さらに定期的な臨床ワークフローに灌流放射学の統合を加速しています。特に腫瘍学的治療応答評価と心臓灌流評価評価
- 医療インフラへの投資を促進し、高度なイメージング手順のための改善された払い戻し枠組みと相まって、複数の臨床用途で持続的な市場成長をサポートし続けます
拘束/チャレンジ
高システムコストと技術の複雑性
- 高度CTおよびMRIの注入システムに関連付けられる高いコストは、専門ソフトウェアおよび維持の条件と共に、特に資源禁忌のヘルスケア設定に広がる採用への重要な挑戦を台無しにします
- たとえば、小規模な病院や診断センターは、多くの場合、高エンドの灌流イメージング技術へのアクセスを制限する予算制限に直面しています。
- これらの課題に対処するには、簡略化されたソフトウェアソリューション、改善されたスキャナー利用、および強化された臨床医のトレーニングが必要です。 灌流画像は、正確な取得と結果の解釈のための技術的専門知識を要求します
- 技術の進歩は次第にスキャン時間および操作の複雑さを減らす間、知覚された費用対利益の比率は低い忍耐強い容積の設備間の採用を遅らせることができます
- また、地域全体の高度の灌流イメージング手順のための払い戻し方針の変動性は、一貫したカバレッジがヘルスケアプロバイダーのための金融不確実性を創出する可能性があるため、採用を制限することができます
- 標準化された臨床プロトコルの欠如と、特定のアプリケーションにおける灌流イメージングの解釈ガイドラインのさらなる課題の採用, 臨床医とイメージングセンターの間で慎重な取組につながる
- 費用対効果の高いイメージングソリューション、クラウドベースのポストプロセッシング、および拡張されたトレーニングイニシアチブを通してこれらの障壁を克服することは、世界的な灌流放射性市場の完全な成長の可能性を解除するために不可欠です
パーフュージョンラジオロジー市場はどのように区分されますか
市場は、モーダリティ、アプリケーション、エンドユーザー、および臓器タイプに基づいてセグメント化されます。
- 死亡率
モーダリティのベースでは、溶融放射状物質市場は、計算されたトモグラフィ(CTスキャン)、磁気共鳴画像(MRI)、核医学に分けられます。 CTスキャンセグメントは、2025年に44.1%の最大の市場収益シェアで市場を支配し、急速な買収時間、病院や緊急ケア設定の広範な可用性、急激なストローク診断および心血管評価における重要な役割を果たしました。 CTパーフュージョンは高解像度の画像と迅速な灌流マッピングを提供し、時間感度の高い臨床的決定、特に神経学および心臓学に不可欠です。 また、反復的な再建アルゴリズムやAIベースの後処理、精度と効率性を高めるなど、継続的な技術アップグレードにもメリットがあります。 また、開発市場と新興市場におけるCTシステムの比較的低コストかつ広範囲な臨床熟知性が優れています。 病院は、その運用効率と既存のイメージングワークフローと統合する能力のために、CTの灌流をますます好む。
MRIセグメントは、2026年から2033年までのCAGR 9%の最速成長率を目撃し、優れた軟部組織のコントラスト、多角的画像処理能力、非イオン化性により燃料を供給し、神経学的、腫瘍学的、心臓灌流研究に理想的であることを期待しています。 動的感受性の対照(DSC)および動脈の紡錘の分類(ASL)を含む高度MRIのパーフュージョンの技術は、放射の露出なしで量的なパーフュージョンのメートルを提供する能力のために普及しています。 高フィールドMRIスキャナとAI支援のパーフュージョンマッピングの採用が高まっています。 MRIの診断上の利点と新興国における医療インフラへの投資の増加に関する臨床医の意識の増加は、このセグメントの加速成長に貢献することが期待されています。
- 用途別
適用に基づいて、注入の放射線学の市場は心臓血管のイメージ投射、換気のイメージ投射、脳のイメージ投射および他に分けられます。 脳イメージングセグメントは、2025年に41.5%の最大のシェアで市場を支配し、脳卒中および神経変性障害の発生率を高めています。 灌流画像は、早期ストローク検出、虚血性肺炎の特定、および治療中の脳腫瘍灌流のモニタリングにおいて重要な役割を果たします。 病院および診断センターは、急性ケアおよび治療計画における臨床的意義による脳灌漑プロトコルを広く採用しています。 さらに、AIベースの自動灌流解析の進歩により、診断精度とワークフローの効率性を高め、セグメントの優位性をさらに支えています。 脳イメージングは、研究と臨床試験に集中し、継続的な投資と採用を促進します。
心血管イメージングセグメントは、2026年から2033年までのCAGR 7%の最速成長率を目撃し、心臓病の上昇の予防と、心筋疾患の灌漑用灌流画像の使用の増加と、心筋疾患の虚血症評価および治療計画のための灌流画像の使用の増加を期待しています。 ストレスパーフュージョンMRIやCTパーフュージョンのアンギグラフィを含む高度な心臓灌流技術は、冠動脈疾患の早期発見と心筋血流の機能的評価を可能にします。 病院や心臓センターは、定期的な心血管診断に灌流イメージングをますます統合しています。 非侵襲的かつ正確な診断の代替品を従来の侵襲的逸脱に対する成長意識は、セグメントの迅速な導入をサポートしています。
- エンドユーザーによる
エンドユーザーに基づいて、注入の放射状市場は病院、診断中心および他のに分けられます。 病院の区分は高度のイメージ投射装置、訓練された放射状物質および高い忍耐強いスループットの可用性による2025年に62%のシェアが付いている市場を、支配しました。 病院は、しばしば緊急ケア、腫瘍学、および心血管介入に対する迅速で正確な灌流評価を必要とし、それらを灌流放射線学ソリューションの主要な消費者を作る。 病院のワークフローと電子健康記録への灌流画像の統合により、さらなる活用が向上します。 また、病院は、市場での優位性を強化するイメージングインフラの高度化に大きく投資しています。 大規模な学術医療センターは、パーフュージョンイメージングの研究と臨床導入を促進し、セグメントの市場シェアに貢献します。
診断センターのセグメントは、2026年から2033年までのCAGR 9%の最速成長率を目撃し、外来イメージングの需要の増加、運用コストの低減、新興地域のヘルスケアアクセスの拡大を図っています。 診断センターは、神経学的、心臓および腫瘍学的用途の灌流イメージングを含む、ポータブルおよび費用対効果の高いCT / MRIシステムを活用したサービス提供を拡大しています。 病院とテレ放射線プラットフォームとのコラボレーションにより、迅速な報告とワークフローの最適化が可能になります。 患者の意識を高め、非病院の設定の灌流画像の利点について医師を参照して、このセグメントの成長軌跡をサポートします。
- オリガンタイプ
臓器の種類に基づいて、灌流放射性市場は心臓、肺、腎臓、肝臓、その他に分けられます。 心臓セグメントは、2025年に50.2%のシェアで市場を支配し、心血管疾患の増殖と、虚血性灌流イメージングの重要な役割を主導し、虚血症を診断し、治療の有効性を評価する。 灌流画像は、冠動脈疾患およびガイド介入戦略の非侵襲的評価を可能にします。 病院と心臓センターは、CTとMRIの両方の高度な灌流プロトコルに投資し、セグメント優位性を強化しています。 また、AI主導の灌流マッピングの統合により、心筋血流の正確な定量化を促進し、臨床結果と意思決定を改善します。 心臓の灌流に焦点を当てた研究と臨床試験は、さらなる意識と採用を高めます。
肺セグメントは、慢性閉塞性肺疾患(COPD)、肺塞栓症、その他の呼吸器疾患の上昇症例によって燃料を補給した2026年から2033年までのCAGR 8%の最も速い成長率を目撃すると予想されます。 肺灌流画像は、特にCTと核医学技術を使用しており、換気灌漑の誤差と機能肺評価の非侵襲的評価に使用されています。 先進的な診断オプションに関するPulmonologistsとヘルスケアプロバイダーの間で成長意識は採用をサポートしています。 新興市場は、肺灌流診断を提供し、急速な成長に寄与するイメージングセンターに増加した投資を目撃しています。 低線量イメージングプロトコルとAI支援肺灌流量を継続的に開発し、このセグメントをさらに加速します。
どの地域が灌流ラジオロジー市場の最大の株式を保持していますか
- 北米は、2025年に38.6%の収益シェアを持つ灌流放射線学の市場を支配し、先進医療インフラ、CTおよびMRIシステムの高浸透、急激な脳卒中および腫瘍学のワークフローにおける灌流イメージングの強力な採用を支持しました。
- 早期病態検出、治療計画、研究目的のためのCT、MRI、核医学の灌流イメージングを高度に実施し、高い臨床意識と技術の信頼性を反映する地域における病院や診断センター
- 広範な採用は、有利な償還方針、高いヘルスケア支出、および研究開発および革新的な灌流イメージングソリューションに投資する主要な市場選手の存在によってさらに支持されます
U.S. Perfusion Radiology マーケットインサイト
米国の灌流放射線学市場は、2025年に北米で42%の最大の収益率を占め、CT、MRI、心臓血管、神経および腫瘍学的用途のための核医学を含む高度なイメージング方法の高度採用によって推進されています。 病院や診断センターは、早期疾患の検出、治療計画、および治療後の監視のための灌流イメージングにますます投資しています。 脳卒中、冠動脈疾患、がん燃料の増大による正確な非侵襲的灌漑評価が求められます。 AI支援分析、自動後処理ソフトウェア、およびテレ放射線ソリューションの統合は、ワークフローの効率化と診断精度を強化しています。 また、好ましい償還方針、高いヘルスケア支出、および熟練したラジエーターは、市場成長を推進し続けています。 米国は、先進医療インフラと強力な研究開発焦点により、最大の収益コントリビューターを維持しています。
ヨーロッパの灌流放射線学市場洞察
欧州の灌流放射性市場は、ヘルスケア投資の増加、心血管疾患および神経疾患の発生率の上昇、早期疾患の検出を促進する強力な政府の取り組みを通じて、予測期間を通じて実質的なCAGRで拡大することを計画しています。 ドイツ、フランス、イタリアを拠点とする病院やイメージングセンターは、高度の灌流イメージングシステムを採用し、より広範な臨床利用をサポートします。 非侵襲的診断技術の都市化と意識の向上は、採用を促進しています。 要求は、特に多専門性および教授病院で心血管、脳および腫瘍学のイメージ投射の適用に、及ぶ。 さらに、AIベースのパーフュージョン解析の継続的な技術開発と統合により市場拡大に貢献します。
U.K. Perfusion Radiology マーケットインサイト
U.K. 灌流放射線学市場は、予測期間中に注目すべきCAGRで成長することを期待しています, 増加するヘルスケアの支出によって駆動, 病院のインフラを拡大, 脳卒中や心血管疾患の蔓延を増加. CT、MRI、核医学の融合イメージングの採用は、公衆衛生への取り組みや、イメージング技術の民間部門の投資で支持されています。 自動化されたパーフュージョン解析、ワークフローの改善、診断精度の向上のためのAIの統合は、アップテークを加速します。 病院、診断センター、専門クリニックは、早期発見と治療監視のための臨床ワークフローに灌流イメージングを組み込んでいます。 非侵襲的なイメージングの利点に関する臨床医と患者の意識を高めることで、さらなる成長を促進します。 臨床ガイドラインの進化とハイブリッドイメージングシステムの採用により、市場勢いを増強。
ドイツ パーフュージョン ラジオロジー マーケット インサイト
ドイツは、予測期間中にかなりのCAGRで拡大することが期待されています, 強力な医療インフラによって燃料を供給, 技術の進歩, 高精度イメージング技術の採用. 病院および診断センターは心血管、神経管および腫瘍学的適用のための注入のイメージングに投資しています。 早期疾病の検出の意識を高め、政府の資金調達とイメージング技術の民間投資と相まって、市場拡大をサポートしています。 AI支援ソフトウェアとハイブリッドイメージングモダリティの統合により、診断精度と効率性を高めます。 ドイツは、イノベーション、持続可能性、品質医療に重点を置き、先進的な灌流イメージングソリューションの採用を促進します。 既存の放射線学部に新しい病院のインストールとアップグレードの両方を要求します。
Asia-Pacific Perfusion Radiology マーケットインサイト
アジア太平洋灌流放射線学市場は、2026年から2033年までの最も速いCAGRで成長し、心臓血管、神経管、肺疾患の増加、中国、日本、インドなどの国における医療費の増大、および技術開発の進歩によって推進されています。 急速な都市化、非侵襲的な診断、およびスマート病院および高度のイメージ投射のインフラ サポート マーケットの採用を促進する政府のイニシアチブの高める意識。 病院・診断センターは、イメージングサービスを拡大し、ハイブリッドCT/MRIシステムを導入しています。 ヘルスケアインフラへの投資を促進し、手頃な価格の灌流イメージングソリューションへのアクセシビリティにより、市場成長をさらに向上します。 また、イメージング機器の製造とイノベーションの拠点として誕生しています。
ジャパン・パーフュージョン・ラジオロジー・マーケット・インサイト
先進医療システム、高齢化人口、技術的に洗練された画像のモダリティの高い採用により、日本灌流放射性市場が勢いを増しています。 病院や専門クリニックは、脳卒中、心臓血管、腫瘍学の用途に、注入画像を用いています。 人工知能を軸としたパーフュージョン解析、自動後処理、テレラジロジーの統合により、より迅速でより正確な診断をサポートします。 スマート病院やコネクティッドヘルスケアインフラの増加に伴い、幅広い採用を推進しています。 早期発見・治療監視のための非侵襲的、精密なイメージングの需要は、市場拡大を推進しています。 日本は、イノベーション、患者の安全、先進医療に注力し、持続的な市場成長を支えています。
インドパーフュージョンラジオロジー市場インサイト
インドの灌流放射状市場は、2025年にアジア・パシフィックで最大の市場収益シェアを占め、国の拡大医療インフラ、心血管疾患および神経疾患の増加、および先進的なイメージング技術の急速な採用に起因する。 病院、診断センター、専門クリニックは、CT、MRI、核医学の灌流イメージングを定期臨床練習に取り入れています。 デジタルヘルスケアおよびスマートな病院のための政府のイニシアチブ、費用効果が大きいイメージ投射の解決の可能性と結合されて、採用を後押ししています。 臨床医と非侵襲的な診断の利点に関する患者の意識を高めることで、市場成長をさらに加速します。 インドの大きな患者集団と成長する中級は、灌流イメージングサービスの需要増加に貢献します。
パーフュージョンラジオロジー市場でトップ企業は
灌流放射線学業界は、主に、以下のような企業によって導かれています。
- GEヘルスケア(アメリカ)
- キャノンメディカルシステムズ株式会社(日本)
- Koninklijke Philips N.V. (オランダ)
- Siemens Healthineers AG(ドイツ)
- 株式会社ヴィズアイ(アメリカ)
- Bracco S.p.A.(イタリア)
- 富士フイルムホールディングス株式会社(日本)
- 島津株式会社(日本)
- ラテウスメディカルイメージング株式会社(アメリカ)
- 推定AB(スウェーデン)
- Neusoftの医療機器Co.、株式会社(中国)
- Medtronic(アイルランド)
- ポジトロン株式会社(米国)
- iSchemaView, Inc.(米国)
- オレアメディカル(フランス)
- RapidAI(米国)
- ユナイテッドイメージングヘルスケア(中国)
- 株式会社ラムソフト(カナダ)
- RadNet, Inc.(米国)
- スペクトラムヘルス(米国)
グローバル・パーフュージョン・ラジオロジー・マーケットの最近の発展は何ですか
- 2025年7月では、4DMedicalのCT:VQソフトウェアは、CT-ベースの非対照的な換気-灌流イメージングソリューションのFDA 510(k)クリアランスを受け取り、専用のハードウェアなしで定期的なCTデータを使用して定量的な肺換気と灌流マップを有効にします。 このイノベーションは、機能的な肺灌流イメージングにアクセスし、標準的なワークフローと統合します。
- 2025年4月、Brainomixは、Brainomix 360のストロークイメージングプラットフォームは、新しい虚血コアボリューム機能のFDAクリアランスを受けたことを発表しました。これにより、臨床医はCTのパーフュージョンとMRIパーフュージョンと同様のパフォーマンスでノンコントラストCTスキャンからコアボリュームを推定することができます。 この進歩は、専用の灌流イメージングなしで設定しても、パーフュージョンレベルのインサイトへのアクセスを拡大し、ストロークトライアジと治療の決定を改善します。
- 2024年12月、Cercare Medicalは、CT灌流イメージングソフトウェアのFDAクリアランスを保護し、以前のMRIパーフュージョンソリューションを補完することを発表しました。 このマイルストーンは、臨床医のための高度な脳灌流解析能力を拡大し、正確な灌流マップを提供し、急性脳卒中やその他の神経疾患でより迅速な診断をサポート
- 2024年5月、RapidAIは、米国FDAがAI対応のAngioFlowTMパーフュージョンイメージングモジュールの510(k)クリアランスを付与したことを発表しました。これにより、臨床医がストロークケア中に脳血流の変化を評価するのに役立ちます。 このクリアランスは、より高速で効率的なワークフローをサポートし、重要な時間ポイントで患者の結果を潜在的に改善します
- 2023年3月、Brainomixは、Brainomix 360 e-ASPECTS AIソフトウェアのFDAのクリアランスを受け取り、パーフュージョン解析モジュール(e-CTPおよびe-MRI)を含むストロークケアをサポートする広範なイメージングプラットフォームの一部です。 このクリアランスは、米国ストロークネットワークにおけるAI-ベースの灌流意思決定支援の迅速な採用を可能にしました。
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











