


ピック病治療の世界市場セグメンテーション、タイプ別(行動変異型、原発性進行性失語症(PPA))、治療(鎮痛剤、抗精神病薬、抗うつ薬、行動療法など)、診断(血液検査、MRI、CTスキャン、PETスキャン、生検など)、投与量(錠剤、注射など)、投与経路(経口、静脈内、筋肉内など)、症状(無関心、うつ病、攻撃性、抑制力の喪失、妄想、焦燥感、落ち着きのなさ、衝動的な行動、児童性的虐待、言語障害、注意力の低下など)、エンドユーザー(クリニック、病院など)、流通チャネル(病院薬局、小売薬局、オンライン薬局) - 2033年までの業界動向と予測
ピック病治療市場規模と成長率は何ですか
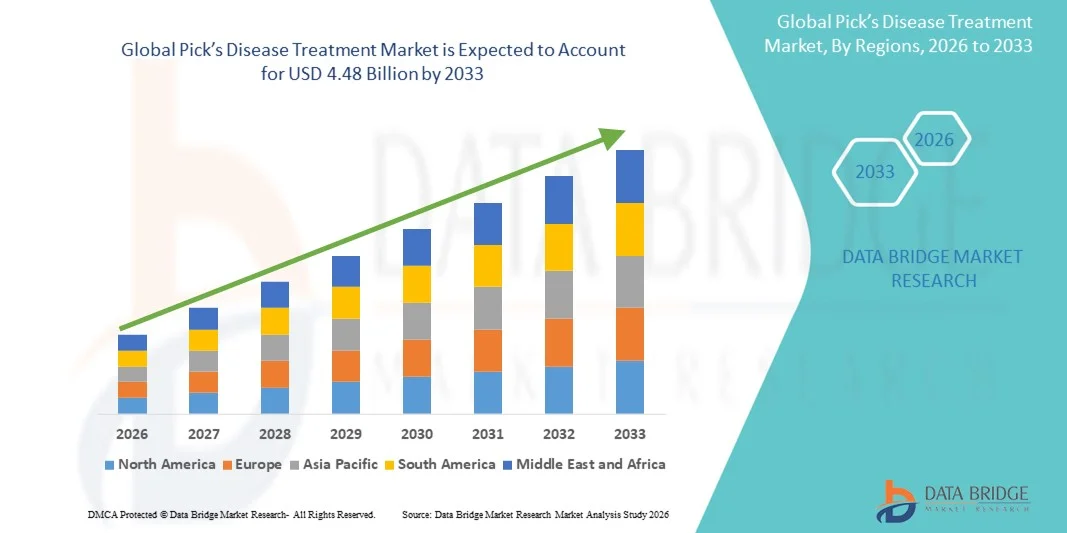
- 世界ピックの病気治療市場規模は、2025年のUSD 2.92億そして到達する予定2033年までのUSD 4.48億, お問い合わせ5.50%のCAGR予報期間中
- 市場成長は、ピック病の増大、診断能力の改善、および効果的な治療と管理オプションの需要を駆動しているヘルスケアプロバイダー間の意識の増加によって主に燃料を供給されます
- さらに、症状管理療法および支持療法のソリューションに対する患者の需要が増加し、継続的な研究と革新的な治療アプローチに加えて、Pickの病気の治療を重要なセグメントとして位置付けています。神経変性障害治療薬、それによって企業の成長を著しく高める
市場規模と予測
- グローバル市場価値 (2025):2億米ドル
- 期待される市場価値 (2033):米ドル 4.48 億
- 予測CAGR (2026–2033):5.50%
ピック病治療市場の主要なテイクアウトは何ですか
- ピックの病気の治療, 神経変性障害を管理するための薬と行動療法を提供, ますますますます臨床と家庭のケアの設定で、生活の質を改善し、病気の進行を遅らせる可能性があるため
- ピックの病気の治療に対するエスケーラブルな要求は、主に障害の蔓延、改善された診断機能、ヘルスケアプロバイダー間の意識の上昇、および効果的な症状管理戦略のための上昇の優先順位によって燃料を供給されます
- 北アメリカは、先進医療インフラ、専門療法の高い採用、および米国の主要な医薬品およびバイオテクノロジーのプレーヤーの強力な存在によって特徴付けられる2025年に40.6%の最大の収益分配とピックの病気の治療を支配しました。特に病院および医院では、治療の摂取量に実質的な成長を経験し、薬学的および行動介入の革新によって運転しました
- アジア・パシフィックは、健康増進やヘルスケア施設の改善、新興国における治療介入へのアクセス拡大など、予期せぬ期間におけるピック病態治療において最も急速に成長する地域であることが期待されます。
- Behavioral Variant セグメントは、Pick の病気治療を 2025 年に 45.2% の市場シェアで支配し、Pick の病気の患者と認知症および行動症状の管理に関する治療戦略の焦点に重点を置いています
レポートスコープとピック病治療市場セグメンテーション
|
アトリビュート |
ピックの病気治療キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
ピック病治療市場における重要な傾向は何ですか
AI対応早期診断とモニタリングの融合
- ピック病治療市場での有意で加速傾向は、早期診断および病気の進行監視のためのAIおよび機械学習の増加された使用であり、忍耐強い結果を改善し、より標的された介入を可能にする
- たとえば、AI ベースの MRI 分析ツールは、患者の早期の神経変性変化を検出し、臨床医が行動療法や薬理学的治療を早く開始できるようにします。
- AIインテグレーションは、症状の進行と治療反応の予測モデリングを可能にし、Pick’s 疾患患者向けのパーソナライズされたケアプランをサポートしています。 たとえば、ソフトウェアプラットフォームは、治療を最適化するために時間をかけて行動や認知の変化を追跡できます。
- 病院情報システムとAI主導の診断ツールのシームレスな統合により、集中された患者の監視と介護管理を容易にし、治療に対するより統一されたアプローチを実現
- インテリジェント、データ主導、パーソナライズされた管理戦略に対するこの傾向は、ピック病態治療のための臨床的期待を再構築しています。 その結果、Cognito Therapeuticsなどの企業は、認知低下を追跡し、ケアのための実用的な洞察を提供するAI対応プラットフォームを開発しています。
- ヘルスケアプロバイダーは、高度に精度、早期介入、最適化された治療選択を優先し、臨床および研究設定全体で急速に成長しているAI支援診断および監視ソリューションの要求
- 製薬会社とAI技術プロバイダの連携を強化し、予測処理ソリューションのイノベーションを加速 例えば, パートナーシップは、治療介入と認知データ分析を統合するために形成されています
- テレメディシンおよびリモート・モニタリングの技術は補足の傾向として、患者が家からの処置の指導そして徴候の追跡にアクセスすることを可能にします。 たとえば、一部のクリニックでは、行動療法のスケジュールを最適化するためのAI支援の仮想相談を提供できるようになりました。
ピック病治療市場ダイナミクス
ドライバー
神経変性障害および認知症の有望性
- 世界中のピック病の発生率が増加し、医療提供者や介護者の間で成長意識に相まって、効果的な治療のための高まる需要のための重要なドライバーです。
- たとえば、2025年3月、Biogenは、北米の神経変性患者に対する対症療法および行動介入へのアクセスを改善するための取り組みを発表しました。
- 臨床医や介護者が病気の症状をもっと認識するにつれて、ピックの病気の治療は、認知、行動、精神科医の症状を管理し、忍耐強い生活の質を高めるためのオプションを提供します
- さらに、医療インフラや専門性神経学ユニットへの投資が増加し、ピック病態治療がよりアクセス可能で標準ケアの実践に統合されています。
- 早期発見、パーソナライズされた治療、および構造化された管理計画の利便性、および多分野にわたるケアアプローチの可用性とともに、病院とクリニックの両方の採用を推進する重要な要因です。
- 公衆衛生への取り組みや認知キャンペーンの拡大は早期診断と治療の採用を促進しています。 例えば、介護者を対象とする教育プログラムが、治療に関する紹介が増えています。
- 神経変性疾患研究のためのライジング政府と民間資金は、より高速な臨床試験と高度な治療の可用性を促進しています。 例えば、革新的な行動と薬理的治療を探求するために助成金を割り当てました
拘束/チャレンジ
限られた治療オプションと治療の費用
- ピック病変治療の希少性と対症管理の信頼性は、市場成長の拡大に大きな課題をポーズ
- たとえば、多くの患者は、病気の進行を遅らせるのではなく、症状を管理するだけでなく、長期的有効性を制限する抗精神薬や行動療法に依然として依存しています
- R&D、治験、規制当局の承認によるこれらの処理ギャップへの対応は、市場導入の拡大に不可欠です。 たとえば、Axovantなどの企業は、疾患経路を標的する新しい治療候補を探索するための試験を行っています。
- また、特殊な医薬品や治療の高コストは、特に新興市場では、アクセスと採用率を制限する患者のための障壁であることができます
- 革新的な治療の開発、費用対効果の高い治療モデル、介護者や臨床医の意識を高めることで、これらの課題を克服することは、持続可能な市場成長に不可欠です
- 高度な治療に関する限られた患者と介護者の知識は、採用率を妨げることができます。 たとえば、調査では、情報がないため、後段までの多くの家族が治療を求める遅延があることを示しています
- 厳しい規制当局の承認と長い臨床試験のタイムラインは、新しい治療の導入を遅くします。 たとえば、FDAの承認プロセスで新しい病気修飾薬が市場の拡大を制限する遅延
ピック病治療市場はどのように区分されますか
市場は、タイプに基づいてセグメント化されます, 治療, 診断, 投与量, 管理のルート, 症状, エンドユーザー, そして、分布チャネル.
- タイプ別
種類に基づいて、Pick の病気治療市場は行動的変異と主要な進行性媚薬(PPA)に分けられます。 Behavioural Variant セグメントは、Pick's 疾患と診断された患者の間で高い優先順位によって駆動され、2025 年に最大のシェアで市場を支配しました。 このタイプの治療戦略は、進行中の臨床的注意を必要とする無関心、攻撃性、および衝動などの認知的および行動的症状の管理に焦点を当てています。 ヘルスケアプロバイダは、生活の質や介護者の負担に大きな影響を及ぼすため、行動変種に対する介入を優先することが多いです。 薬理学療法の可用性は、行動療法と組み合わせることで、このセグメントの優位性に貢献します。 また、行動症状に焦点を当てた認識プログラムや専門性神経学クリニックは、治療ソリューションの採用率を高めます。
第一次プログレッシブ・アファジア(PPA)セグメントは、2026年から2033年までの最も速い成長を目撃することを期待しており、言語関連の認知障害やスピーチに焦点を当てた行動療法の進歩の意識を高めています。 PPA治療は、しばしば複数の懲戒アプローチを必要とします, 演説と認知療法と薬学的サポートを組み合わせた. 早期診断および治療介入に対する投資の拡大は、PPAの患者プールを拡大しています。 また、対象のケアプランやホームベースのセラピーソリューションの開発により採用を支持しています。 テレメディシンのイニシアチブとAI支援言語アセスメントツールは、このセグメントでより速いアップテークに貢献します。
- 処置によって
治療に基づいて、ピックの病気治療市場は鎮痛薬、抗精神薬、抗うつ薬、行動療法などに分かれています。 Antipsychoticは、Pickの病気に関連する侵略、攪拌、および重度の行動症状を制御するために、その広範な使用のために2025年に市場を支配します。 臨床医は、病院とホームケア設定の両方で困難な患者行動を管理し、介護者のサポートと患者の安全を改善するために、抗精神薬を好む。 複数の承認された抗精神薬の可用性と標準治療プロトコルの含有量は優勢に貢献します。 さらに、抗精神病療法は、多くの場合、有効性を高めるための行動介入と組み合わせられます。 これらの薬のための一貫した臨床指導および保険の適用範囲はまた大きい忍耐強い基盤を維持するのに役立ちます。
行動療法のセグメントは、2026年から2033年にかけて最も速い成長を目撃し、患者の認知を改善し、感情的な症状を管理することを目的とした非薬理的介入の採用の増加によって推進されると予想されます。 行動療法の有効性をサポートするエビデンスを育てることは、治療計画にこれらのソリューションを統合するために、介護者と医療プロバイダーを奨励しています。 ホームベースの治療プログラム、認知トレーニングアプリ、構造化された行動ルーチンは採用に貢献しています。 さらに、症状管理のための薬理的治療の制限の上昇意識は、このセグメントの成長をサポートしています。 治療サービスに対する保険返金・政府支援プログラムもアップテークを加速しています。
- 診断によって
診断に基づいて、市場は血液検査、MRI、CTスキャン、PETスキャン、生検などに分けられます。 MRIセグメントは、2025年に市場を支配し、神経変性の変化を検出し、病院や診療所の可用性を広く普及させました。 MRIは、臨床医がピック病患者における早期構造的および機能的脳の変化を特定し、タイムリーな治療介入を促進します。 他の診断技術の非侵襲的な性質そして両立性は採用を高めます。 MRIベースの診断は、しばしば症状の評価と認知テストと相まって、定期的な臨床評価のための好ましい選択になります。 また、画像の解像度やAIベースの解析ツールの技術的進歩は、さらにMRIの優位性を強化しています。
ペットスキャンセグメントは、構造的症状が現れる前に代謝と分子脳の変化を検出する能力によって駆動され、2026年から2033年までの最速成長を目撃することが期待されます。 ペットイメージングは早期診断をサポートし、病気の進行状況や治療に対する反応を監視するのに役立ちます。 ペットインフラへの投資の増加と神経変性障害におけるそのユーティリティの臨床意識の上昇は、主要な成長因子です。 ペットスキャンの統合により、AIによるイメージング分析により、精度と採用が向上します。 治療の決定を指導するPETの有効性を強調する臨床研究はまた、急速なアップテークを促進する。
- 投与量
投与量に基づいて, 市場は、錠剤に分割されます, 注射, 他. タブレットセグメントは、2025年に市場を支配し、管理の容易さ、忍耐強い順守、長期的な症状管理のための適合性を支持しました。 タブレットは適用範囲が広い投薬のスケジュールを可能にし、頻繁な病院の訪問の必要性を減らす家で管理することができます。 臨床医は、しばしば自分の実用性と1人のレジメンで複数の薬を結合する能力のために経口錠剤を好む。 ドミナンスは、開発市場で承認された経口薬の高可用性によってさらにサポートされています。 口腔タブレットと患者の馴染みと介護者の快適性はまた広範な採用を運転します。
注射セグメントは、2026年から2033年までの最速成長を目撃する見込みで、特定の疾患経路を標的する新しい注射療法の導入によって燃料を供給しました。 注射可能な処方は、多くの場合、より高いバイオアベイラビリティとより速い治療効果を提供します。 病院および専門医は高度の徴候の患者のための注射可能な処置をますます採用しています。 新規注射薬の研究開発の進歩と臨床試験の承認は、蓄積を奨励しています。 また、介護者支援プログラムと内気候管理モデルは、開発および新興市場での採用を容易にします。
- 行政のルートで
管理の経路に基づいて、市場は経口、静脈内、筋肉内、および他の分野に分けられます。 口腔セグメントは、2025年に分岐し、その利便性、非侵襲性、家庭介護との互換性によります。 患者や介護者は、しばしば病院の依存性を低下させ、長期管理を簡素化するために経口投与を好む。 経口薬は、複数の治療クラスで利用できます。, 多様な患者プロファイルにわたって、その適用性を高める. 保険のカバレッジ、監視の容易さ、および高い忍耐強い付着力によって補強されます。 経口療法は、包括的管理のための行動的介入としばしば組み合わせられます。
イントラベニアスセグメントは、2026年から2033年までの最も速い成長を目撃し、IVデリバリーを必要とする高度な生態学療法および疾患修飾薬の開発によって駆動されると予想されます。 病院や専門医療センターは、IV治療を管理し、効果的な投与を保証するためにます装備されています。 IV療法の効力を支える上昇の臨床証拠は採用を後押しします。 また、患者モニタリング技術によるIV治療の統合が加速します。 医薬品のイノベーションと合理化された管理プロトコルは、このセグメントにおける急速な成長に貢献します。
- 症状によって
症状に基づいて、市場は無関心、うつ病、攻撃性、阻害の喪失、麻痺、不快、不快、衝動的な行動、行動、スピーチの問題、悪い注意などのような小児に分けられます。 アパシーセグメントは、2025年に発足し、Pickの病気患者と臨床がモチベーションとエンゲージメントを向上させることに重点を置いています。 アパシーは、介護者の負担と寿命の忍耐強い品質に著しく影響を及ぼし、標的療法に対する需要が増えています。 病理学的および行動的介入は臨床練習で広く採用されます。 介護者および臨床ガイドラインのトレーニングプログラムでは、アパシー管理、さらなるサポートの優位性を強調しています。 Behavioral Variant および PPA 患者の双方の同情の優先順位は、その市場シェアを強化します。
スピーチの問題セグメントは、2026年から2033年までの最速成長を目の当たりにすると予想され、特にPPA患者にとって、スピーチに焦点を当てた行動療法の意識と発展を増加させることで燃料を供給しました。 テレリハビリテーションツールとAI支援のスピーチ療法アプリケーションは、ホームベースの治療をサポートします。 早期診断・介入プログラムにより、音声障害を対象とする患者基盤が拡大しています。 また、スピーチ療法の政府の取り組みや保険のカバレッジは、迅速な採用に貢献します。 臨床研究の強調療法の有効性は成長の見通しを高めます。
- エンドユーザーによる
エンドユーザーをベースに、クリニック、病院、その他に市場を分けています。 病院は、包括的なケアインフラ、専門神経学部門、および統合薬理学的および行動療法を提供する能力のために2025年に支配します。 病院はしばしばピック病の診断、治療、および監視のための紹介センターとして役立つ。 治療プロトコル、高度な診断ツール、および乗組員の組織的導入は、病院の優位性を強化します。 病院はまた、認知と採用を促進する臨床試験と研究の取り組みを容易にします。
クリニックのセグメントは、2026年から2033年までの最速成長を目撃し、専門性神経学および行動療法クリニックの可用性を高め、パーソナライズされた治療プログラムを提供します。 外来診療所では、患者様や介護者様へのアクセス性が向上します。 Telemedicineの統合および家ベースの療法の調整のそれ以上の増加の採用。 都市部のクリニックは、サービスを拡大し、早期診断と介入をケータリングしています。 また、認知キャンペーンや患者紹介の増加により、クリニックベースのアップテークが加速します。
- 流通チャネル
流通チャネルに基づいて、市場は、病院薬局、小売薬局、オンライン薬局に分けられます。 病院の薬局のセグメントは、処方薬の直接可用性、病院のケアとの統合、および患者のアクセスの容易さのために2025年に支配しました。 病院はしばしば、薬理学的および行動ケアを組み合わせて、束縛された療法オプションを提供します。 医療機関の信頼と臨床医の勧告は、病院薬局の優位性を促進します。 病院の高価な薬物およびサポート プログラムの可用性は採用を補強します。
オンライン薬局のセグメントは、2026年から2033年にかけて最も速い成長を目撃し、電子商取引の採用、薬の宅配、および治療薬の統合を増加させることで燃料を供給することが期待されます。 患者と介護者は、利便性、再発注文、および専門薬へのアクセスのためのオンラインチャネルを好む。 処方管理、カウンセリング、リモートモニタリングを提供するデジタルプラットフォームは、成長をサポートします。 オンライン薬局の信頼性とインターネット普及の意識は、迅速な採用に貢献します。
ピック病治療市場の最大のシェアはどの地域ですか
- 北アメリカは、先端医療インフラ、専門療法の高い採用、および主要な医薬品およびバイオテクノロジープレーヤーの強力な存在によって特徴付けられる2025年に40.6%の最大の収益分配とピックの病気の治療を支配しました
- 地域における患者および臨床医は、高度薬理学療法、行動介入、早期診断ツールの可用性を高く評価し、Pick's diseaseに関連する認知および行動症状のより良い管理を可能にします
- この広範囲にわたる採用は、高度の医療インフラ、専門性神経学クリニックへの高い投資、および複数の学際的なケアプログラムへのアクセスの増加によってさらに支持され、病院および医院の好まれた解決としてピックの病気の処置を確立します。
U.S.ピック病治療市場インサイト
米国のピック病治療市場は、北米で81%の最大の収益率を占め、神経変性障害の増大とヘルスケアプロバイダーや介護者に対する意識の高まりによって燃料を供給しました。 患者および臨床医は、薬理学的および行動療法による認知および行動的症状の早期診断および効果的な管理を優先しています。 専門ニューロロジークリニックの採用拡大、テレメディシンとホームベースのケアプログラム、さらにはプロペラ市場の成長と相まって。 また、MRIやPETスキャンなどの高度な診断ツールとパーソナライズされた治療計画の統合は、市場の拡大に著しく貢献しています。
ヨーロッパピックの病気治療市場インサイト
欧州ピックの病気治療市場は、主に神経変性障害の上昇意識と構造ケアソリューションの需要の増加によって駆動され、予測期間全体で実質的なCAGRで拡大する予定です。 高度の薬理学的および行動療法の採用のと同時に専門にされたヘルスケアのインフラの成長は市場拡大を促進しています。 ヨーロッパの患者と介護者は、早期診断および治療オプションにも描画され、生活の質を向上させることができます。 地域は、病院、クリニック、リハビリテーションセンターを横断して大きな成長を遂げており、新しいケアプロトコルと更新された管理戦略の両方に治療が組み込まれています。
U.K. ピック病治療市場インサイト
U.K. ピック病治療市場は、予報期間中に注目すべきCAGRで成長することを期待しています, ピック病に関連する認知および行動症状の上昇意識によって駆動. また、政府のイニシアチブや介護教育プログラムの増加は早期診断と治療戦略の採用を奨励しています。 U.K.の堅牢な医療システムは、専門性神経学クリニックの成長するネットワークと組み合わせ、市場成長を加速し続けることが期待されています。 初期の介入プログラムとパーソナライズされた治療計画は、薬理学的および行動療法の取組の両方をサポートするますますます普及しています。
ドイツ ピック病治療市場 Insight
ドイツ・ピクルス病治療市場は、予測期間中にかなりのCAGRで拡大すると予想され、ヘルスケアインフラの増大、研究投資、革新的な治療アプローチに重点を置いています。 ドイツでの患者と介護者は、早期診断、統合ケア計画、および採用を促進する専門療法へのアクセスを強調しています。 ドイツの強力な医療システムと臨床革新に重点を置いて、高度な診断ツールと新しい治療オプションの使用をサポートします。 病院や専門クリニックは、Pick’sの病気を管理し、薬理学的および行動的介入の両方が効果的に実施されることを保証するために、ますます多くの学際的なアプローチを採用しています。
アジア・パシフィック・ピック病態治療市場インサイト
アジア・パシフィック・ピックの病気治療市場は、2026年から2033年の予測期間で24%の最も速いCAGRで成長し、認知度を高め、医療インフラを改善し、中国、日本、インドなどの国で専門的な治療オプションの可用性を高めています。 早期診断に向けた地域の成長の傾き, テレメディシンの採用とAI支援監視ツールと相まって, 治療の取り込みを駆動しています. また、神経変性疾患管理を推進し、医療施設へのアクセス拡大を推進する政府の取り組みは、患者基盤を拡大しています。 医薬品や治療プログラムの信頼性, 臨床試験の参加を成長させるとともに, さらなる市場成長をサポートしています.
日本ピック病治療市場インサイト
日本ピックの病気治療市場は、国の高い医療基準により勢いを増し、高齢化人口を増加させ、神経変性障害の早期発見に重点を置いています。 導入はMRIおよびペット スキャンおよび家ベースの行動療法プログラムのような高度の診察道具を、提供する専門にされた医院によって運転されます。 患者さんや介護者は、病気の進行状況を追跡するために、遠隔医療やAI支援監視ソリューションを利用しています。 病院と外来サービスでパーソナライズされたケアプランの統合は、成長を促進しています。 また、患者中心のケアと技術の採用に重点を置いた日本は、住宅と臨床設定の両方で包括的なピック病態管理ソリューションの需要を追求するなどです。
インド ピック病治療市場 Insight
インド・ピックの病気治療市場は、2025年にアジア・パシフィックで最大の収益シェアを占めており、認知度を高め、医療インフラを拡大し、専門ニューロロジーサービスへのアクセスを増加させました。 インドは、専用のクリニック、病院、および薬理学的および行動的介入を提供する治療薬プラットフォームの上昇を目撃しました。 患者さんや介護者は、MRIやPETスキャンなどの早期診断ソリューションを採用し、タイムリーな治療を可能にします。 神経医療を促進し、民間医療投資を成長させる政府プログラムは、市場成長を促進する重要な要因です。 さらに、手頃な価格の医薬品や治療サービスの可用性は、都市と半都市地域におけるより広い採用を促進しています。
ピック病治療市場でトップ企業は
ピックの病気治療業界は、主に、以下を含む十分に確立された企業によって導かれています。
- H. Lundbeck A/S (デンマーク)
- 大塚製薬(アメリカ)
- Pfizer Inc.(米国)
- Novartis AG(スイス)
- アストラゼネカ(アメリカ)
- Azafaros B.V. (オランダ)
- Cyclo Therapeutics, Inc.(米国)
- ZevraDenmark(デンマーク)
- Genzyme(アメリカ)
- イントラバイオ株式会社(アメリカ)
- マンドスヘルス(米国)
- オルファジームApS(デンマーク)
- 株式会社CTDホールディングス(米国)
- ネロトロペ株式会社(米国)
- オクロライフサイエンス BV(オランダ)
- Centogene AGのロストック(ドイツ)
- Actelion Pharmaceuticals Ltd(スイス)
- Mallinckrodtの薬剤(米国)
- メルク&株式会社(米国)
- アレクシオン医薬品(米国)
- アルダジェン株式会社(米国)
- ジョンソン&ジョンソンサービス株式会社(インド)
ピック病治療市場の最新動向とは
- 2025年9月には、ランチェット神経質学で公表されたランドマーク遺伝的アソシエーション研究は、MAPT遺伝子の特定の変種(ハプロタイプH2)が、この希少性タウオパシーのために識別されている、ピック病のリスクが大幅に増加していることを発見しました
- 2025年6月、研究者は、Pick'sの病気ショーの特異的なタンパク質「指紋」を含むタオパシーを持つ患者における脳由来の細胞増殖剤(BDEV)が特にアストロシートおよびミトコンドリアタンパク質に富んだというプロテオミクスベースの発見を報告しました。これは、BD-EVsが非侵襲的バイオマーカーになる可能性があることを示唆しています。
- 2025年5月、研究者は、ピック病患者の脳組織における新たな遺伝子抑制変化を報告し、新たな潜在的バイオマーカーと治療標的を提示し、国際共同研究の国際コンソーシアムの形成を発表しました。
- 2024年5月、コンソーシアム研究の結果は広くカバーされ、MAPT H2の変種は、遺伝子ベースの診断や将来の病気修正療法がタウ病理を標的する可能性を開く病気リスクを駆動する可能性があることを強調した。
- 2023年6月、Acta Neuropathologicaで公開された研究は、ピック病変の原因としてMAPT遺伝子における新規変異のΔK281を識別し、疾患病理学に特定のMAPT変異をリンクし、将来の遺伝子検査および治療研究のための明確なターゲットを提供する直接遺伝的証拠を提供します
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











