


世界の耐放射線性エレクトロニクス市場のセグメント化、コンポーネント別(ミックスドシグナルIC、プロセッサ&コントローラ、メモリ、電源管理)、製造技術別(設計による耐放射線性強化(RHBD)およびプロセスによる耐放射線性強化(RHBP))、製品タイプ別(市販品およびカスタムメイド)、アプリケーション別(航空宇宙および防衛、医療、原子力発電所、宇宙、その他) - 2032年までの業界動向と予測
放射線硬化電子サイズと成長率は何ですか
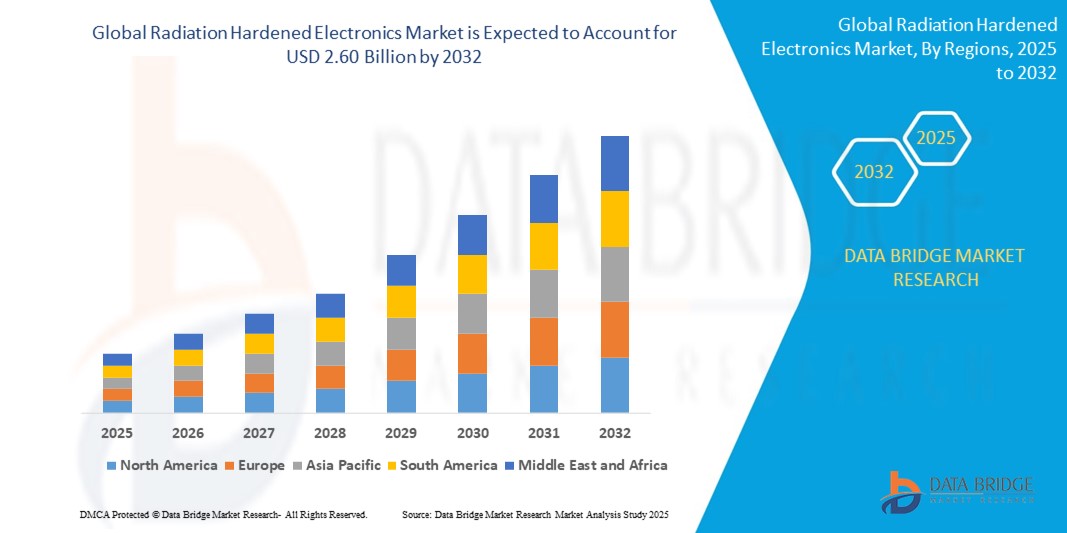
- データブリッジ市場調査分析による 世界的な放射によって堅くされる電子工学の市場のサイズはで評価されました2024年のUSD 1.82億そして到達する予定2032年までのUSD 2.60億, お問い合わせ4.60%のCAGR予報期間中
- 市場成長は、主に衛星および宇宙ミッションの展開の増加、軍事および防衛用途の需要の増加、原子力発電所および高度航空機システムにおける放射線硬化成分の採用の増加によって燃料を供給されています
- また、材料科学と半導体プロセスの進歩と相まって、放射線硬化集積回路の小型化は、過酷な放射線環境で使用されるコンパクトで効率的な電子システムの新しい機会を開く
市場規模と予測
- グローバル市場価値(2024):1億米ドル
- 期待される市場価値 (2032):米ドル 2.60 億
- 予測CAGR(2024–2032):4.60%
放射線硬化電子の主要なテイクアウトは何ですか
- 市場は、航空宇宙および防衛分野からの重要な需要を目撃しています。, 激しい放射線レベルへの暴露は、潜在的なシステム障害につながることができます。. 国が宇宙探査と高度なミサイルシステムに投資し続けているので、信頼性の高い放射線耐性電子機器の必要性は上昇し続けています
- また、製法技術の進歩と新シールド技術の融合は、放射線硬化部品の性能と耐久性を高めています。 世界的な通信や地球観測を支えるなど、商業衛星観測の出現により、放射耐性マイクロエレクトロニクスの需要拡大に貢献
- 北アメリカは、2024年に38.14%の最大の収益シェアで放射線硬化エレクトロニクス市場を支配し、実質的な防衛支出、アクティブな宇宙ミッション、および安全な衛星通信システムの上昇の展開によって燃料を供給しました
- アジア・パシフィック地域は、宇宙ミッションの拡大、防衛近代化プログラムの拡大、中国、日本、インドなどの国からの投資の拡大を主導し、世界的な放射線硬化エレクトロニクス市場で最も高い成長率を目撃する見込みです
- プロセッサとコントローラーのセグメントは、衛星、軍事システム、原子力用途におけるミッションクリティカルな制御機能における重要な役割を担って、2024年に最大の市場収益シェアを開催しました。 これらのコンポーネントは、強烈な放射線曝露の下で効率的に動作するように設計され、敵環境でのパフォーマンス安定性を保証します。 プロセッサとコントローラの市場需要は、リアルタイムの処理能力を必要とする衛星および自律防衛システムの展開の増加によってさらにサポートされています
レポートスコープと放射線硬化電子市場セグメント
|
アトリビュート |
放射線硬化電子キー市場インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
•小型衛星プラットフォームでの放射線硬化部品のための上昇の要求 • 宇宙探査と、エコノミエをエマージすることにより、惑星間ミッションにおける投資の拡大 |
|
付加価値データインフォセットを追加 |
|
放射線硬化電子の重要な傾向は何ですか
「放射線硬化による商用オフシェルフ(COTS)部品の採用」
- コスト効率と導入サイクルの高速化により、放射線硬化修正による商用オフシェルフ(COTS)コンポーネントの使用が急速に成長しています。 企業は、標準のCOTSデバイスをカスタマイズして、シールドと冗長性を使用して、スペースレベルの放射線耐性を満たしています。 このアプローチは、製造リードタイムを大幅に削減し、大量の衛星の星座に最適です。
- COTSベースのデザインは、特に低予算や大学主導のミッションのために、スペースエレクトロニクス市場で新しい参入者のためのより柔軟性とアクセシビリティを可能にします。 これらの修正されたコンポーネントは、手頃な価格と信頼性のバランスをとり、研究開発の革新を促進するのに役立ちます。 たとえば、NASAは、低地軌道でのCubeSatミッションのCOTSベースのシステムを実装し、低コストでの実験を推進しています。
- この傾向は、リアルタイムの地球イメージングや軌道内サービスなどの新興空間アプリケーションに適した、コンパクトでモジュラー、スケーラブルな電子機器の生産をサポートしています。 放射線曝露時のパフォーマンスを維持しながら、操作をスケールアップする能力は、その人気を背景に重要な要因です。
- 例えば、BAEシステムやテキサスインスツルメンツなどの主要企業がハイブリッド放射線硬化型COTSソリューションを提供することで、この戦略を推進しています。 これらの提供は、衛星通信と防衛監視における重要なアプリケーションを提供します, より多くの奨励業界全体の採用.
- 結論として、放射線硬化型COTSコンポーネントの採用は、グローバルな市場景観を再構築し、利害関係者に費用対効果の高い信頼性の高いソリューションを提供し、商用、研究、および軍事宇宙ミッションの急激な拡大を可能にしています。
放射線硬化電子市場ダイナミクス
ドライバー
「サテライト・スペース・ミッションの需要拡大」
- ナビゲーション、通信、および科学的研究のための衛星打ち上げの増加数は、放射線硬化エレクトロニクスの需要を大幅に燃料化しています。 衛星は宇宙線および満たされた粒子への連続的な露出に直面します、保護されていない電子工学および破壊操作を劣化できます。 未踏のミッション性能を確保するために、宇宙船は放射線耐性半導体と制御ユニットを装備しています
- 政府や民間のプレーヤーは、低地球軌道(LEO)で衛星の星座をスケールアップし、インターネット接続とリモートセンシング機能を拡大しています。 たとえば、SpaceXのStarlinkとAmazonのProject Kuiperは、何千もの衛星を配備し、放射線硬化システムをすべて長期的な耐久性を求めています。 これらの開発は、弾力性のある空間グレードの電子機器の生産と採用を加速しています
- NASAや欧州宇宙庁などの機関によるディープスペースのミッションは、マーズやヴァン・アレン・ベルトなどの高放射線環境で動作できる極めて堅牢な電子機器を要求しています。 これらの使命は、ナビゲーション、データ収集、自律的な意思決定をサポートするために、長寿命の電子機器が必要です
- 衛星メーカーは、サイズと重量の制約に対応するために、小型フォーマットで高性能、放射線硬化部品を統合することにも注力しています。 より需要が密集した衛星プラットフォームから出現するにつれて、放射線硬化エレクトロニクスは、衛星サブシステムにおける重要なコンポーネントになっています
- 衛星および宇宙探査のミッションのグローバルサージは、市場のための重要なドライバです, 高度なのための持続的な要求を確保します, 信頼性, 軌道とインタープレーンアプリケーションの広い範囲にわたって放射線耐性エレクトロニクス
拘束/チャレンジ
「高い開発コストと複雑な設計要件」
- • 放射線硬化電子機器の開発には、広範なテスト、高コスト材料、および高度な設計プロトコルが必要です。 これらの費用は、多くの場合、小規模な企業や新規参入者に競争したり、操作をスケールアップしたり、市場競争力を制限したりすることに挑戦します
- •放射線公差のための電子化のプロセスは、空間のような放射線条件を模倣するシミュレーションと環境試験を含みます。 これらの手順は、時間がかかりますし、専門インフラを必要とし、より長い製品開発サイクルと市場投入までの時間を延ばす
- • 放射線抵抗のために設計することは、電力効率、性能速度、またはデバイスのコンパクト性などの他の主要なメトリックに妥協することが多い。 エンジニアは、ミッション固有の放射線のしきい値を満たすように設計のトレードオフをバランスをとる必要があります。これにより、技術的な複雑さが増します。
- • 放射線硬化のための統一されたグローバル基準の欠如は、メーカーが汎用的に受け入れられる製品を作成するために困難になります。 例えば、米国と欧州の宇宙プログラムは、異なる資格プロトコルを使用しており、クロスボーダーの要件を満たす課題を作成しています。
- • 市場は強い潜在的、高い生産費および複雑な設計課題を握っていますが、広範囲の採用への主要な障壁は残ります。 標準化、自動化、材料革新によるこれらの問題への対応は、将来の市場拡大に不可欠です
放射線硬化エレクトロニクスはどのように区分されますか
部品、製造技術、製品の種類、アプリケーションに基づいて市場をセグメント化します。
- コンポーネント別
コンポーネントに基づいて、放射線硬化エレクトロニクス市場は、混合信号IC、プロセッサ、コントローラ、メモリ、および電力管理に分割されます。 プロセッサとコントローラーのセグメントは、衛星、軍事システム、原子力用途におけるミッションクリティカルな制御機能における重要な役割を担って、2024年に最大の市場収益シェアを開催しました。 これらのコンポーネントは、強烈な放射線曝露の下で効率的に動作するように設計され、敵環境でのパフォーマンス安定性を保証します。 プロセッサとコントローラの市場需要は、リアルタイムの処理能力を必要とする衛星および自律防衛システムの展開の増加によってさらにサポートされています。
メモリセグメントは、2025から2032までの最速の成長率を目撃する見込みで、上昇する必要性によって燃料を供給され、スペースと軍事操作における信頼性の高いデータストレージ。 放射線硬化型メモリソリューションは、高放射線発生時にデータ整合性を保持し、長距離空間ミッションや防衛レベルの組み込みシステムに不可欠です。
- 製造技術で
製造技術に基づき、設計(RHBD)による放射線硬化、プロセス(RHBP)による放射線硬化に市場をセグメント化。 RHBDセグメントは、標準半導体製造プロセスを使用して設計レベルの放射線耐性を提供する能力のために2024年に市場を支配しました。 このアプローチは、デバイスレジリエンスを維持しながら、より柔軟性とコスト制御を可能にします, 特に低地球軌道や商用衛星アプリケーションに適しています.
RHBP セグメントは、2025 から 2032 までの最速の成長率を目撃すると予想されます。また、半導体材料や製造プロセスを変化させ、放射線効果に抵抗します。 この技術は、深層空間や原子力用途などの高放射線環境に理想的で、充電された粒子や高エネルギー宇宙線に対する堅牢な物理的な防衛を保証します。
- 製品タイプ別
製品の種類に基づいて、放射線硬化エレクトロニクス市場は、市販のオフシェルフ(COTS)に分割され、カスタムメイド。 カスタムメイドのセグメントは、2024年に最大のシェアを保持し、精密工学、長期耐久性、およびミッション固有の機能性を要求する宇宙、防衛、原子力プロジェクトの厳格な要件を借りています。 カスタムソリューションには、冗長性、シールド、および強化されたエラー補正、システム障害がオプションでない重要なユースケースへのケータリングが含まれます。
COTSセグメントは、2025年から2032年にかけて最も速い成長率を目撃し、費用対効果の高い展開、迅速な可用性、および放射線硬化技術による適応性の向上に取り組みます。 COTSベースのシステムは、CubeSatのミッションと低予算の政府や大学の宇宙プログラムで勢いを上げています。柔軟性と手頃な価格が不可欠です。
- 用途別
用途に応じて、市場は航空宇宙および防衛、医療、原子力発電所、宇宙などに分かれています。 航空宇宙と防衛セグメントは、2024年に最大の収益シェアを保持し、監視システム、ミサイルガイダンス、レーダー、およびナビゲーションの世界的な投資を増加させることで推進され、すべてが、放射線強度の環境で機能性を維持するために硬化エレクトロニクスを必要とする。 このセグメントは、先進国と発展途上国の安全保障の優先順位から恩恵を受けています。
宇宙セグメントは、2025年から2032年までの最速の成長率を目撃する見込みで、衛星の打ち上げ回数の増加と公共および民間団体による対面ミッションの増加によって推進されています。 外部空間における宇宙船の長寿とシステムの信頼性を確保するために、放射線硬化エレクトロニクスの信頼性は、複数の衛星プラットフォームおよび軌道構成の採用を高めることが期待されます。
放射線硬化電子のセグメント化の最大のシェアはどの地域ですか
- 北アメリカは、2024年に38.14%の最大の収益シェアで放射線硬化エレクトロニクス市場を支配し、実質的な防衛支出、アクティブな宇宙ミッション、および安全な衛星通信システムの上昇の展開によって燃料を供給しました
- 著名な防衛請負業者、宇宙機関、および極端な環境のための放射線耐性部品に投資している半導体企業の存在から地域の利点
- 政府プログラムの強力なサポート、航空宇宙および軍用レベルの電子機器の技術的進歩と相まって、世界的な放射線硬化エレクトロニクス市場で北アメリカのリーダーシップを強化し続けています
米国放射線硬化電子市場インサイト
米国の放射線硬化エレクトロニクス市場は、2024年に北米で最大の収益シェアをキャプチャし、宇宙探査、ミサイル防衛開発、および軍事通信における優勢な役割を果たしています。 防衛省およびNASA燃料による高投資は、放射線硬化型メモリ、プロセッサ、および衛星、無人車、およびディープスペースのミッションで使用される電力コンポーネントの需要を要求します。 米国市場は、国家機関と民間航空宇宙および半導体会社とのコラボレーションにより、イノベーションの繁栄を続けています。
ヨーロッパ放射線硬化電子市場インサイト
欧州放射線硬化エレクトロニクス市場は、2025年から2032年までの最速成長率を目撃する見込みで、宇宙研究のイニシアチブによって支持され、原子力エネルギープログラムを成長させ、軍事能力の近代化を支持しています。 欧州宇宙庁(ESA)は、特に衛星および惑星間ミッションアプリケーションのために、地域の採用を強化する重要な役割を果たしています。 フランス、ドイツ、イギリスに及ぶ強固な製造能力と政府の投資は、航空宇宙および防衛分野における放射線硬化ソリューションの統合をさらに加速しています。
ドイツ放射線硬化電子市場インサイト
ドイツの放射線硬化エレクトロニクス市場は、2025年から2032年までの最速の成長率を目撃すると予想され、国の先進防衛インフラ、原子力エネルギー開発、および衛星導入の増加によって廃止されました。 ドイツの堅牢なエンジニアリング能力とイノベーションを重視し、欧州における放射線硬化技術の中心拠点として位置づけています。 防衛請負業者と研究機関とのパートナーシップは、宇宙、航空、原子力分野における放射線耐性半導体のローカライズされた生産と応用を強化し続けています。
U.K. 放射線硬化電子市場インサイト
U.K.放射線硬化エレクトロニクス市場は、2025年から2032年までの最速成長率を目撃すると予想され、近代化、航空宇宙革新、原子力インフラの戦略的投資によってサポートされています。 英国は、欧州宇宙庁と国内の取り組みとのコラボレーションで、衛星およびミサイル技術の進歩は、放射線耐性コンポーネントの燃料供給需要です。 また、国内のセキュリティ強化や国内の半導体サプライチェーンの強化に重点を置いた政府の拡大は、市場拡大に貢献できる可能性が高い。
アジア・パシフィック・放射線硬化型電子市場情報
防衛予算の上昇、宇宙プログラムの拡大、中国、インド、日本全国の原子力施設への投資の拡大による先進的な成長率は、2025年から2032年までの急成長率を目撃するアジア・パシフィック・放射線は期待されています。 地域は、侵食空間と防衛技術の普及に注力し、ローカル製造された放射線硬化部品に対する要求を刺激しています。 衛星開発・ミサイル技術を支える政府の取り組みは、アジア太平洋市場における重要な成長機会を創出することが期待されています。
中国放射線硬化電子市場インサイト
中国放射線硬化エレクトロニクス市場は、2025年から2032年までの最速の成長率を目撃する見込みで、国の広大な宇宙探査プログラム、軍事近代化、強力な半導体製造拠点によって支持されています。 月面基地を建設し、衛星インフラを拡大する中国の野心は、放射線耐性マイクロエレクトロニクスの需要が高まっています。 航空宇宙と原子力分野を横断する自己信頼性と革新への継続的な投資は、中国を地域とグローバル市場の成長に大きな貢献しています。
日本放射線硬化電子市場インサイト
日本放射線硬化エレクトロニクス市場は、先進的な宇宙探査プログラム、強固な原子力分野、防衛近代化の努力によって駆動され、2025年から2032年までの最速成長率を目撃することが期待されています。 日本の宇宙機関(JAXA)は、高信頼性、放射線硬化システムの使用を優先し、衛星や宇宙探査器を配備し続けています。 また、災害の備えと国家安全保障に重点を置いて、日本は、軍事インフラと市民インフラの両立性エレクトロニクスの開発にますます投資しています。
放射線硬化電子市場シェア
放射によって堅くされる電子工学の企業は主に下記のものを含んでいます:
- レイテノンテクノロジー(アメリカ)
- ロッキード・マーティン(アメリカ)
- ボーイング(アメリカ)
- ノースロップ・グルムマン(アメリカ)
- エアバス(フランス)
- タルズグループ(フランス)
- BAEシステム(英国)
- MAXIM 統合(米国)
- アナログデバイス(米国)
- ハネウェル国際(米国)
- インターシル(アメリカ)
- マイクロチップ技術株式会社(米国)
- テキサスインスツルメンツ(アメリカ)
- STMicroelectronics(スイス)
放射線硬化電子の最新開発は何ですか
- 2024年6月、Teledyne e2v HiRelは2つの高められたプラスチック低雑音のアンプ、TDLNA2050EPおよびTDLNA0430EPの進水を発表しました、Sバンドの塗布に非常に高い頻度で向けました。 これらのコンポーネントは、250 nm pHEMT プロセス上に構築され、低騒音図、コンパクトサイズ、低消費電力を提供します。 高信頼性の環境のために設計されたアンプは、航空宇宙および防衛電子機器のパフォーマンスを向上させることが期待され、効率的かつ小型ソリューションのための市場需要をサポート
- 2024年5月、Apogee Semiconductorは、放射線硬化型集積回路のAF54RHC GEOファミリを導入し、特に中地球軌道、地同期地球軌道、および深層宇宙ミッションで使用するために構築しました。 この発売に伴い、LEO ICファミリーのTID放射線耐性もアップグレードしました。 これらの進歩は、宇宙レベルのエレクトロニクス市場でApogeeの存在を後押しする、ミッションの耐久性と信頼性を大幅に向上させます
- Infineon Technologiesは2023年11月、RADSTOPテクノロジーを搭載した新しい放射線硬化非同期静的RAMを発売し、ポートフォリオを拡大しました。 これらのQML-V認定メモリコンポーネントは、比類のないアクセス速度と小さなフットプリントを提供する、スペースと極端な環境用途に合わせて調整されています。 大気空間ミッションの厳しい放射線と性能ニーズを満たし、高密度メモリセグメントにおけるInfineonの役割を強化
- 2021年7月、レネサス電子株式会社は、衛星電力管理を対象とする放射線硬化型プラスチックICの新スイートを発表しました。 製品ラインには、バックレギュレータ、デジタルアイソレータ、およびGaN FETドライバが搭載されており、小型、重量、電力(SWaP)プロファイルで高い信頼性を実現します。 セラミックソリューションの費用対効果の高い代替品を提供, 開発は、MEOとGEO環境で動作する高度な衛星システムをサポートするレネサスの位置を強化
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











