



世界の皮膚代替品および代用物市場のセグメンテーション、製品別(無細胞、細胞、その他)、クラス別(クラスIII、クラスII、クラスI)、用途別(火傷、潰瘍、美容整形、その他)、エンドユーザー別(創傷ケアクリニックおよび病院、美容および化粧品業界、その他) - 2033年までの業界動向および予測
スキンの交換と置換市場サイズと成長率は何ですか
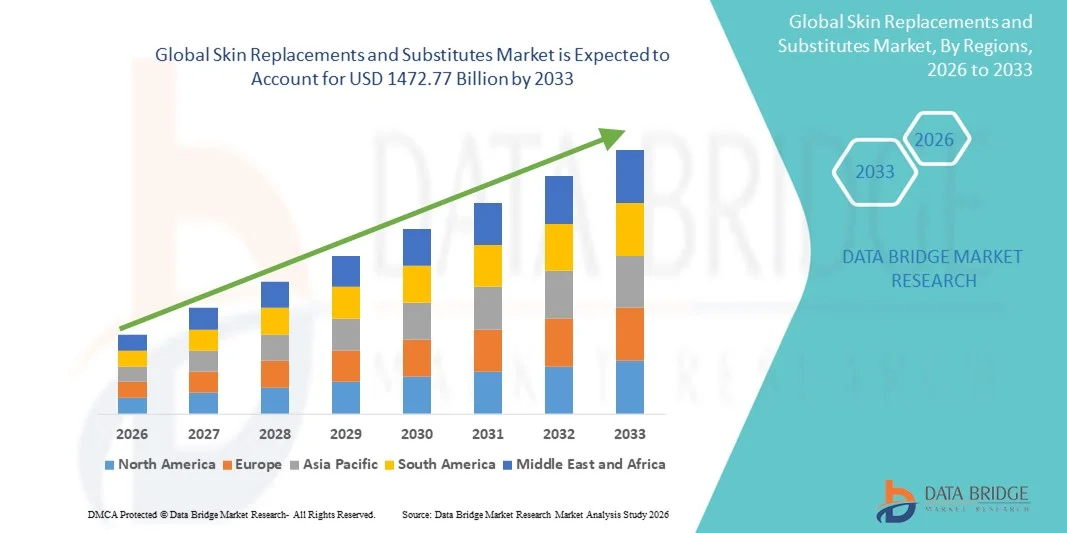
- データブリッジ市場調査分析による 世界の皮の取り替えおよび代わりの市場のサイズはで評価されました2025年のUSD 916.40億そして到達する予定2033年(昭和40年), お問い合わせ6.11%のCAGR予報期間中
- 市場成長は高度の創傷のケアの技術の採用の増加によって主に燃料を供給し、ティッシュ工学および再生医学の急速な進歩は、ヘルスケア設定を渡るより大きいデジタル化、革新および効率を運転しています
- さらに、効果的、安全、そして最小限の侵襲的治療ソリューションに対する患者の需要が高まり、生物学的に互換性のある、統合された皮膚代替製品に対する成長の優先順位と共に、現代の創傷管理において、皮膚の交換と代替品を確立しています。 これらの結合因子は、皮膚の交換と置換液の摂取量を加速し、その結果、業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):米ドル 916.40 億
- 期待される市場価値 (2033): 米ドル 1472.77 億
- 予測CAGR (2026-2033): 6.11%
皮の取り替えおよび置換の市場の主要なテイクアウトは何ですか。
- 皮膚の交換と代替品, 生体工学の皮膚を包含, アソグラフト, エクセノグラフト, 合成代替品, 治癒を強化する能力のために、現代の創傷ケアと再建手順でますますます重要であり、, 感染リスクを減らします, 急性で患者の結果を改善, 慢性, バーン関連の傷
- 皮膚の交換ソリューションのエスカレートの需要は、主に慢性創傷、糖尿病性潰瘍、火傷、外傷の傷害の増加による駆動であり、先進的な皮膚代替技術の臨床的利点に関するヘルスケアの専門家の間で成長した意識と相まっています。
- 北アメリカは2025年に41.5%の最大の収益分配と皮膚の交換と代替市場を支配しました。先進医療インフラ、より高い治療の採用率、強力な払い戻しシステム、および継続的な革新を運転する主要なバイオテクノロジー企業の存在によって支えられました
- アジアパシフィックは、予測期間中の皮膚の交換と代替市場で最速成長地域であることが期待されます, 急速な都市化によって駆動され, 増加糖尿病人口, ヘルスケア支出を改善, 先進の創傷ケアソリューションへのアクセシビリティを高める
- クラスIIIセグメントは、2025年に55.4%の最大の市場収益シェアを保持し、高度で規制された生理的皮膚の重要な創傷処理の代替品の広範な使用を支持
レポートスコープとスキンの交換と置換市場セグメンテーション
|
アトリビュート |
スキン交換と置換キーマーケットインサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
皮の取り替えおよび置換の市場の主要な傾向は何ですか。
バイオエンジニアリング皮膚および再生技術の進歩
- 世界的な皮膚置換および代替市場での有意で加速傾向は、バイオマテリアル、組織工学の建設、幹細胞ベースの治療を含む高度なバイオエンジニアリング技術の統合の増加です。 これらの革新は自然なスキーの特性を密接に模倣する機能、生物互換および耐久の皮の代わりを作成するのを助けます
- たとえば、次世代の細胞間欠量(ADM)とコラーゲンベースの足場は、構造の整合性を高め、血管増量の可能性を高め、免疫力を減らして開発されています。 これらの改善は、創傷治癒、バーンケア、および再建手順でより良い患者結果を可能にする
- 設立の趣旨3Dバイオプリント技術はまた精密な建築の層状皮膚ティッシュの作成を可能にする勢いを、得ることです。 企業や研究機関は、治療を加速し、スカーリングを減らすために設計されたカスタマイズ可能な印刷皮の移植を積極的に開発しています
- さらに、培養エピテリアルオートグラフト(CEA)などのオートロジス細胞ベースの代替物に対する成長傾向は、特に広範な燃焼や慢性潰瘍を有する患者にとって、臨床的アプローチを再構築しています。 これらの代替品は、拒絶リスクを軽減し、組織の統合を改善します
- バイオエンジニアリングの皮膚技術の継続的な発展は、医療提供者がますますます便宜を優先し、回復時間を削減し、長期的な機能性能を発揮するソリューションを優先するので、創傷管理および再建処置の期待を根本的に変化させるものです
- その結果、革新的で臨床的に効果的でカスタマイズ可能なスキン代替ソリューションの需要は、病院、バーンセンター、および世界各地の専門皮膚科学慣行で上昇しています
スキンの交換と置換市場のダイナミクス
ドライバー
高度の傷の心配の上昇の焼跡、潰瘍および慢性の状態のための成長の必要性
- 火傷、糖尿病性のフィートの潰瘍、静脈の足の潰瘍、圧力潰瘍および外科傷の増加は有効な皮の取り替えの解決のための要求を運転しています。 慢性疾患、特に糖尿病および管の障害の世界的な上昇は、高度の創傷の心配を必要とする患者の数を大幅に増加させました
- たとえば、2025年4月では、創傷治療用途における癒し条件をモニタリングするための高精度センサーの新たな統合を探求し、医療技術の関与を強化し、企業がスキンの交換と置換空間における次世代の臨床ソリューションをサポートするための機能の拡大を宣言
- ヘルスケアプロバイダーは、治癒率を改善し、感染リスクを削減し、病院の滞在期間を最小限にすることを目的としており、高度な皮膚置換は、従来の創傷ドレッシングと比較して優れた利点を提供します。 これらは高められた湿気バランス、細胞の再生のためのサポート、改善された気化および減らされた傷含んでいます
- さらに、最小限の侵襲的および再生療法の高められた使用はティッシュ エンジニアリングされた皮の代りをinpatientおよびoutpatientの設定で好みの選択をしています
- 特に新興国では、先進的な創傷ケアの意識を高め、ヘルスケアインフラを拡大し、バイオロジックの採用が高まっています。市場需要を加速する重要な要因です。
- また、使いやすさ、使いやすさ、使いやすさ、スキンケア、介護施設、手術センターでの利用拡大に貢献しています。
拘束/チャレンジ
開発地域における高処理コストと限定アクセシビリティ
- 特にバイオエンジニアリング、セルラー、および幹細胞ベースのコンストラクト - 高度な皮膚置換に関連する高コストは、広範な採用を制限する大きな課題を伴います。 これらの製品は、多くの場合、専門化されたストレージ、取り扱い、および訓練を受けた臨床医が必要です。これにより、全体的な治療費を大幅に増加させます。
- たとえば、ApligrafやDermagraftなどの高度な組織工学の皮膚代替物は、従来の創傷ドレッシングよりも大幅に高価であり、低所得および発展途上国における患者の大きな比率で不燃性にします。 特に政府・農村医療センターの調達および適用廃炉のコストが高まっています。
- 多くの地域で限定的な払い戻しカバレッジは、さらに財務負担に加え、低所得患者にアクセスできない高度な創傷治療療法をします。 慢性創傷の治療のための不十分な保険サポートは、多くの場合、より安価でより少ない効果的な選択肢のための遅延ケアや好みで結果します
- また、洗練された皮膚代替製品を管理し、適用することができるトレーニングを受けた臨床医の不足は、ヘルスケアシステムの開発における採用障壁を作成します。 多くの高度な製品は、手術の専門知識、制御された環境、およびリソース制限の設定で一貫して利用できていないポストアプリケーション監視を必要とします
- 規制ハードルは、生体適合性、免疫性、長期創傷統合の臨床評価がしばしば長い承認サイクルを必要とするため、採用を遅らせる
- さらに、製品安定性、感染の危険性、特にアレルギーやキセノジェネリック代替品の免疫反応の可能性に関する懸念は、これらのソリューションを採用するプロバイダの自信を減らすことができます。
- これらの課題を克服するには、より広範な払い戻しサポート、コスト効率の高い製造、臨床医のトレーニングの増加、スケーラブル、手頃な価格、高品質のスキンの交換と代替ソリューションを開発するための継続的な研究が必要です
スキン交換と置換市場スコープ
市場は、製品、クラス、アプリケーション、エンドユーザーに基づいてセグメント化されます。
- 製品情報
製品のベースでは、皮膚の交換と置換市場は、細胞、細胞、その他に分けられます。 細胞セグメントは、燃焼ケア、慢性創傷治癒、再建手術における高い使用率によって駆動され、2025年に48.6%の最大の市場収益シェアを支配しました。 細胞のマトリックスは強い生体適合性、低い免疫性および自然なティッシュの再生を支える能力のために広く好まれます。 ヘルスケアプロバイダは、長い棚寿命、感染リスクの低減、複数の創傷タイプを横断する強力な臨床結果により、細胞製品に依存しています。 糖尿病性潰瘍および外傷性の傷害の上昇のincidencesは化粧品のプロシージャの採用の増加と共により多くの要求を高めます。 細胞化技術の継続的な進歩と加工基準の改善により、製品の信頼性が向上します。 主要な市場における好適な償還と病院や創傷ケアセンターを横断する強力な浸透はまた、細胞セグメントの優位性市場シェアに貢献します。
セルラーセグメンツは、2026年から2033年までの21.3%の最も速い成長率を目撃するために予想され、生体細胞を含む高度の生物学的に活動的な皮の代わりの採用の増加によって燃料を供給されます。 セルラー製品は、優れた再生能力を提供し、より速い傷の閉鎖および改善された患者の回復を可能にします。 強靭な火傷、複雑な潰瘍、および外科的再建の高需要が加速アップテーク。 組織工学、幹細胞の統合および生体認証における開発の進行は、臨床応用を拡大しています。 先進的な再生医療およびパーソナライズされた皮膚置換への投資の増加は、強力な市場成長を促進しています。 臨床医の意識を高め、承認を拡大し、発展途上国におけるアクセシビリティを高め、2026年から2033年までのセグメントの急速な拡大に貢献します。
- クラス別
クラスに基づいて、スキンの交換と置換市場はクラスIII、クラスII、およびクラスIに分けられます。 クラスIIIセグメントは、2025年に55.4%の最大の市場収益シェアを保持し、高度で規制された生物学的皮膚の重要な創傷処理の代替品の広範な使用を支持しました。 クラスIIIのデバイスは、強靭な臨床的有効性、長期再生結果、重度の火傷や深刻な怪我に対する適合性のために広く好まれています。 トラウマ症例数の増加、外科的介入、慢性創傷の発生数の増加は、需要を牽引し続ける。 病院および専門にされたバーン・センターは改善された治癒、減らされた合併症およびよりよい接木受け入れのためのクラスIIIプロダクトに頼ります。 複雑な創傷管理におけるバイオエンジニアリング組織ソリューションおよびイノベーションにおける強力な研究開発活動により、セグメントの優位性が強化されます。 好ましい臨床結果と規制当局の承認により、グローバル市場における長期にわたる採用を強化します。
クラスIIのセグメントは、適度なバーン、圧力潰瘍、および外科的創傷のための中間複雑性皮膚の代替の採用を成長させることによって駆動され、2026から2033までの19.8%の最速のCAGRを目撃することが期待されます。 これらの製品は、安全性、費用効果が大きい、および臨床性能のバランスを提供し、病院や外来の創傷ケアセンターに非常に魅力的です。 合成の足場、細胞のマトリックスおよび雑種のプロダクトの技術的な進歩は使用法を高めます。 創傷のケア意識を高め、ヘルスケアインフラを拡大し、有利な規制経路が加速された成長をサポートします。 セグメントはまた、新興市場での慢性創傷症例の増加や可用性の拡大にも役立ちます。 Class II 素材の継続的なイノベーションにより、2033 年までの高成長の可能性を強化します。
- 用途別
適用に基づいて、スキンの交換および置換市場はバーン、潰瘍、化粧品の外科および他に分けられます。 2025年に41.7%の最大の市場収益シェアを占めるバーンズセグメントは、世界的な燃焼発生率を高め、緊急の創傷管理における皮膚の代替の必要性を主導しました。 燃焼の傷害は処置の重要な部品を細胞および細胞の代わりにする急速な、高度の再建性の介入を要求します。 トラウマケアインフラの整備、バーン治療の政府支援の強化、高度なバイオロジック移植の可用性は、優勢な管理人です。 ヘルスケアプロバイダは、感染を減らすためにこれらの製品を好む, 迅速な治癒を促進, 瘢痕を最小限に抑えます. 完全な厚さの強い臨床成功率は燃焼し、再建のプロシージャは採用を高めます。 世界で培ったバーンセンターは、セグメント内での需要も高まっています。
潰瘍のセグメントは、2026年から2033年までの20.6%の最速成長率を目撃すると予想され、主に糖尿病性の足潰瘍、静脈の足潰瘍、および圧力潰瘍の増加による。 慢性潰瘍は長期的な医療課題をポーズし、皮膚の代替体は、より速く治癒、合併症を削減し、患者の結果を改善するために重要な役割を果たしています。 糖尿病の人口増加、老化の人口統計、および下痢のライフスタイルは主要な成長の運転者です。 高度のバイオエンジニアリング組織および再生療法は潰瘍管理の強い臨床効果を示しました。 傷のケア センターを拡大し、補強の風景を改善し、最小限の侵襲的な処置のための上昇の好みは区分の成長を促進します。 慢性創傷合併症の認知度は2033年までに堅牢な市場拡大をサポートし続けています。
- エンドユーザーによる
エンドユーザーに基づいて、スキンの交換と置換市場は、傷のケアクリニックや病院、美容や化粧品業界、その他に分けられます。 傷の心配の医院および病院の区分は焼跡、外傷、外科傷および慢性潰瘍の処置の集中的な役割によって運転される2025年に64.1%の最大の市場収益のシェアを支配しました。 医療施設は、強力な臨床的有効性、標準化されたプロトコル、および専門専門家へのアクセスのために、高度の皮膚代替品に大きく依存しています。 慢性創傷、火傷事故の上昇、およびより高い外科的容積サポートセグメントのリーダーシップのための入院の増加。 病院および熱心な創傷の心配の医院は高度の創傷療法のインフラを提供しましたり、それらに生物的および総合的な代用品の第一次ユーザーを作ります。 創傷管理のための政府支援を成長させ、革新的な皮膚置換療法の採用の増加とともに、セグメントの優位性に著しく貢献します。
2026年から2033年までの18.9%の最も速いCAGRを目撃し、再生審美的な処置および後手続きの皮の修理のための高められた要求によって燃料を供給される美容および化粧品の企業区分は期待されます。 皮膚の代替品は、傷の軽減、アンチエイジングの介入、および化粧品の再生でますます使用され、治癒の質および皮の質を改善します。 審美的なクリニックを拡大し、消費者が化粧品の強化に費やし、最小限の侵襲的な手順ドライブセグメントの成長のための優先度を高めます。 再生バイオマテリアルの技術開発と、美的治療におけるバイオエンジニアリング組織の普及が急激な拡大をサポート メディアの影響, ライフスタイルの改善, 高エンド化粧品ソリューションの採用の増加は、成長の見通しを強化し続けます 2033.
スキンの交換と置換市場の地域分析
- 北アメリカは2025年に41.5%の最大の収益分配と皮膚の交換と代替市場を支配しました。先進医療インフラ、より高い治療の採用率、強力な払い戻しシステム、および継続的な革新を運転する主要なバイオテクノロジー企業の存在によって支えられました
- 慢性の傷、糖尿病性のフィートの潰瘍および圧力傷害の高められたprevalenceは更に燃料化の要求です
- 消費者およびヘルスケアプロバイダーは、組織工学およびバイオエンジニアリング皮膚の代替品を含む高度な創傷ケアソリューションを優先し、患者の成果を改善し、治癒時間を削減します
米国スキンの交換と置換市場インサイト
米国のスキン交換および代替市場は、先進の創傷療法および再生医療ソリューションの広範な採用によって燃料を供給し、2025年に北米で最大の収益シェアを捕獲しました。 病院、専門クリニック、外来ケアセンターは、バイオエンジニアリングおよび組織工学の皮膚代替物を使用して、慢性傷や火傷を管理しています。 臨床的に実証された高速治癒の創傷ケアソリューションのための成長の優先順位, 強力な払い戻しカバレッジと堅牢な医療インフラと組み合わせ, 米国での市場拡大を推進し続けます.
ヨーロッパスキンの交換と置換市場インサイト
欧州の皮膚の交換と代替市場は、慢性創傷、糖尿病性潰瘍、および外科創傷の発生率を高めることによって駆動する予測期間中に実質的なCAGRで拡大するように計画されています。 組織工学的および生態学的皮膚の代替の利点についてのヘルスケアプロバイダー間のライジング意識は、病院および専門創傷ケアセンターの採用を促進しています。 増加する都市化、改善されたヘルスケアの支出と相まって、住宅および臨床適用を渡る高度の傷の心配の解決の拡大を支えます。
U.K. スキンの交換と置換市場の洞察
U.K.皮膚の交換と代替市場は、高度な創傷療法および再生治療ソリューションの需要の増加によって駆動、予測期間中に注目すべきCAGRで成長することを期待しています。 慢性の傷および圧力潰瘍の上昇のprevalenceは、臨床結果を改善するイニシアチブと結合しましたり、ティッシュ エンジニアリングおよび病院および医院の生物的皮の取り替えのより大きい採用を奨励しています。 U.K.の強力な医療インフラと成長する臨床意識は、市場成長を刺激し続けることが期待されています。
ドイツ皮膚の交換と置換市場インサイト
ドイツ皮膚の交換と代替市場は、予測期間中にかなりのCAGRで拡大することが期待されます, 慢性傷や外科傷害の増加によって燃料を供給. 先進医療インフラ、臨床革新に重点を置き、高品質のバイオメディカル製品へのこだわりは、組織工学とバイオエンジニアリングの皮膚代替の採用を推進しています。 ドイツの病院や専門創傷センターは、患者の成果を改善し、回復時間を削減するために、高度な創傷ケアソリューションを導入しています。
アジアパシフィックスキンの交換と置換市場インサイト
アジアパシフィックスキンの交換と代替市場は、急速な都市化、糖尿病人口の増加、ヘルスケア支出の改善、先進的な創傷ケアソリューションへのアクセシビリティを高めることで、予測期間中に最速のCAGRで成長するために表彰されます。 中国、日本、インドなどの国々は、病院、診療所、外来センターで組織工学およびバイオエンジニアリング皮膚代替の採用を目撃しています。 ヘルスケアインフラの拡大、近代的な創傷治療のための政府支援、先進療法の意識の上昇は、地域における市場成長を推進する重要な要因です。
日本皮膚の交換と置換市場インサイト
日本皮膚の交換と代替市場は、国の先進医療インフラ、高齢化人口、慢性創傷や潰瘍の予防効果を高めるため、勢いを増やしています。 病院および専門医はますます生体工学され、ティッシュによって設計された皮の代わりを巻きます傷の治癒を高め、入院時間を減らすために実施しています。 便利で効果的で臨床的に実証された治療に対する成長した需要は、住宅と医療の両方の設定で市場拡大をサポートしています。
中国皮膚の交換と置換市場インサイト
中国の皮膚の交換と2025年にアジア・パシフィックで最大の収益シェアを占める市場を代入, 急速な都市化によって駆動, 拡大中級, 慢性創傷の高優先順位. 強い国内製造能力、増加の病院のインフラ、および成長するティッシュによって設計された皮の代わりの臨床採用は市場成長を燃料にしています。 政府のヘルスケアの取り組みと高度の創傷ケア療法の意識の上昇は、臨床設定におけるバイオエンジニアリング皮膚の代替品の幅広い採用をサポートしています。
スキンの交換と置換市場シェア
皮の取り替えおよび置換工業は主に下記のものを含んでいる確立された会社によって、導きます:
- スミス&ネフエ(イギリス)
- Organogenesis(米国)
- ミメデックスグループ(米国)
- AlloSource(アメリカ)
- Vericel Corporation(米国)
- Molnlycke ヘルスケア (スウェーデン)
- Kerecis(アイスランド)
- 3Mヘルスケア(米国)
- Regenicin(アメリカ)
- アビタメディカル(オーストラリア)
- BSNメディカル(ドイツ)
- Exsurco 医療(米国)
- バイオティッシュ(米国)
- ヒトバイオサイエンス(米国)
- ストライカー(アメリカ)
- Zimmer Biomet(アメリカ)
- 帝人ファーマ(日本)
- ガンゼ株式会社(日本)
- ティッシュレジェニックスグループ(イギリス)
グローバルスキン交換と置換市場の最新開発
- 2021年10月、KerecisはOmega3 SurgiBindの魚皮の接木を販売するためにFDAの承認を受け取り、プラスチックおよび再建のプロシージャの使用を拡大し、米国の市場の生物的皮の取り替えの存在を高めます
- 2022年1月、バーミンガム大学とハダースフィールド大学の研究者は、新たに3Dバイオプリンティング技術を開発しました。SLAM(サスペンドレイヤーアディティブマニュファクチャリング)は、フルシックススキンをうまく生成し、次世代バイオエンジニアリングスキン代替品の大きな一歩先を踏み出しました。
- 2023年1月、KerecisはGraftGuideのマノおよびGraftGuideのマイクロの2つの専門にされた魚スキン サブスカルテの接木を焼くために特に設計しましたり、特に手および敏感な区域の焼跡のための結果を改善します
- 2023年4月、Kerecisはマリゲン・シールドを発売し、次世代のフィッシュスキン・グラフトはシリコンコンタクトレイヤーと組み合わせ、慢性および複雑な創傷の治癒を迅速化し、臨床応用を簡素化
- Coloplastは2023年7月、Kerecisの買収を発表し、世界規模のバイオロジカルの創傷ケアポートフォリオを強化し、魚皮移植技術をスケーリング
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











