


世界の超希少疾患治療薬市場:薬剤タイプ別(生物製剤、遺伝子治療薬、低分子医薬品など)、疾患適応症別(代謝性疾患、神経疾患、血液疾患、免疫疾患など)、流通チャネル別(病院薬局、専門薬局、オンライン薬局など) - 業界動向と2033年までの予測
超孤児病の治療薬市場規模と成長率は何ですか
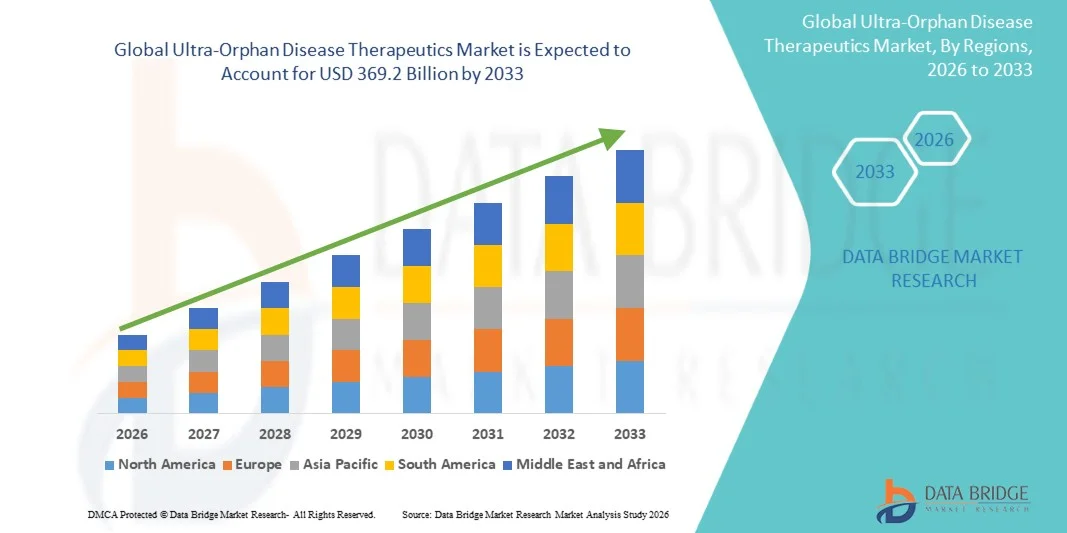
- データブリッジ市場調査分析により、世界規模の超孤児病治療薬市場規模が評価されました2025年のUSD 148.50億そして到達する予定2033年までのUSD 369.2億, お問い合わせ12.06%のCAGR予報期間中
- 市場成長は、遺伝子研究の進歩を増加させ、希少疾患の生物学の理解を成長させ、精密医学の採用を増加させ、世界中に超希少な患者集団に対する高度に標的療法の発症を可能にします
- さらに、効果的な救命処置、孤児薬の指定、高速トラックの承認、およびインセンティブ主導のR&Dプログラムなどの支持的な規制枠組みは、Ultra-Orphan病の治療薬の摂取量を加速し、それによって業界の成長を著しく向上しています
市場規模と予測
- グローバル市場価値 (2025):米ドル 148.50 億
- 期待される市場価値 (2033):USD 369.2 請求
- 予測CAGR (2026–2033):12.06%
ウルトラオーファン病の治療薬市場の主要なテイクアウトは何ですか
- 非常にまれな遺伝的、新陳代謝および神経筋肉障害のための高度にターゲットを絞られた処置を含む超orphan病気の治療薬は、ゲノム技術、上昇の診断率の進歩、および臨床医および患者間の成長の意識による現代ヘルスケア システム内のますますますます重要になります
- 超orphan病気の治療に対するエスケーラブルな要求は、主に、支持的な規制上のインセンティブ(Orphanの薬物の指定、優先レビュー、および市場排除など)によって燃料供給され、バイオテクノロジー企業による研究開発投資の増加、および小規模な患者集団のための高度に専門的療法の開発を可能にする精密医療プラットフォームの拡大可能性
- 北アメリカは2025年に42.6%の最大の収益シェアを持つUltra-Orphan病の治療薬の市場を支配し、強力なバイオテクノロジーイノベーション、高度な遺伝子検査インフラストラクチャ、高オーファン薬の採用率、および政府および民間研究機関からの強力な資金援助を主導しました。 米国は急速な承認、強い臨床試験活動および高いper-patientの処置の支出が原因で引き続き導きます
- アジア・パシフィックは、2026年から2033年にかけて13.4%のCAGRを記録し、希少疾患の認知度を高め、ゲノムシークエンシングプログラムの拡大、償還フレームワークの改善、および日本、中国、韓国などの国におけるオランドラッグのローカライズ開発への投資の増加を期待しています。
- バイオロジックスセグメントは、2025年に47.6%の最大の市場収益シェアを占め、強力な臨床的有効性、高い特異性、まれで超希少な遺伝子障害に関連する複雑な経路を標的する能力
レポートスコープと超孤児病の治療薬市場セグメンテーション
|
アトリビュート |
超孤児病の治療の重要な市場洞察 |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、Data Bridge Market Researchがキュレーションした市場レポートには、詳細なエキスパート分析、患者疫学、パイプライン分析、価格設定分析、規制フレームワークも含まれています。 |
Ultra-Orphan病の治療薬市場における重要な傾向は何ですか
「 」AI対応の診断とパーソナライズされたセラピーによる高度開発ツイート
- 世界的な超孤児病治療市場での有意で加速傾向は、深化の統合である人工知能(AI)、高度の分析および精密医学のプラットホームは診断正確さを改善し、薬剤の開発を加速し、非常にまれな病気のための処置の経路を個人化します
- 例えば、複数のバイオテクノロジー企業がAI主導のゲノム分析ツールを組み込んでいます。臨床医は、超孤児障害に関連するまれな変異を特定し、より迅速な診断とより標的治療介入を可能にするのに役立ちます
- AIの統合は、特に患者の採用が困難であるまれな病気のために臨床試験の効率を高めるためにまた加えられます。 AI対応の患者マッチングプラットフォームは、分子や表現力データをもとに、適格な患者をグローバルに特定し、治療反応を予測することができます。
- さらに、機械学習アルゴリズムの使用は早期疾患の検出をサポートし、改善バイオマーカー線量応答モデリングの発見と最適化。 これらの能力は治療の開発のタイムラインを著しく加速し、超希少疾患プログラムの臨床成功の確率を高める
- 実際の証拠(RWE)プラットフォームとデジタル患者モニタリングツールを備えたAI搭載診断のシームレスな統合により、研究者が小型の患者集団でより正確に治療の影響を評価することができます。
- よりインテリジェントでパーソナライズされた、およびデータ主導の治療開発に対するこの傾向は、超孤児疾患管理のための期待を再構築しています。 企業がAI強化創薬プラットフォームへの投資をますます進んでいます。次世代シーケンシング(NGS)ベースの診断ツールと分散型試験技術
- AI、高精度遺伝分析、デジタル統合モニタリングシステムがサポートする超孤児病の治療に対する要求は、ヘルスケアプロバイダーや患者が早期診断、治療結果の改善、より個別化した治療オプションを求めるため急速に増加しています。
超孤児病の治療薬市場ダイナミクス
ドライバー
「精密医学における希少疾患の認知度と高度化による成長ニーズ」
- 超希少疾患の世界的な認知度を高め、患者組織の診断能力の拡大と支持力の向上とともに、Ultra-Orphan病の治療薬の需要の大きな運転手です。
- たとえば、2025年4月では、複数の大手製薬会社が遺伝子編集と遺伝子置換療法プラットフォームの進歩を発表し、以前は超希少条件の治療可用性を加速することを目的としています。 このような戦略的発展は、予測期間中に産業成長を促進することが期待されます
- 政策立案者や医療システムが希少疾患の早期発見と治療を優先するにつれて、市場は改善された新生児スクリーニングプログラムを通じて拡大し、遺伝子検査へのアクセスを強化し、卓越した希少疾患センターへの投資の増加
- さらに、遺伝子治療、RNAベースの治療薬、酵素置換療法、標的生物学的などの精密薬アプローチの普及が進んでおり、超孤立条件の治療風景を再構築しています。
- 初期の分子診断の利便性、特定の変異に基づいて治療をカスタマイズし、自宅や分散型ケアオプションへのアクセスを拡大する能力は、小児および成人の希少疾患セグメントにおける採用を推進する重要な要因です。 分散型臨床試験の上昇, 患者に優しい治療管理オプションの可用性を高めると組み合わせ, 市場成長に貢献します。
拘束/チャレンジ
「 」高治療費・限定患者の人口に関する懸念ツイート
- 超孤児病の治療を開発し、商品化することに関連した非常に高いコストは、より広範なアクセシビリティに対する重要な課題をポーズします。 これらの治療は、遺伝子治療、タンパク質の交換、および高度な生態学などの複雑な技術に依存することが多いため、非常に高い価格点になります
- たとえば、数千億ドルの遺伝子治療の公表例は、長期的余裕と償還能力に関する医療提供者と賃金者の間で懸念を提起しました
- 革新的な価格設定モデル、リスク・シェアリング協定、および政府が支援する稀有な募金プログラムを通じて、コスト関連の課題に取り組むことは、持続可能な採用を確実にするために不可欠です。 企業は、健康経済上の利点と長期のコスト削減を強調し、高い開発と治療コストを正当化します。
- また、特定の超希少疾患の世界的な数少ない患者の限られた可用性は、大規模な臨床試験を実施し、一般的な疾患療法に匹敵する規制承認タイムラインを達成するための課題を生成します。
- グローバルな規制機関は、オーファン・ドラッグ・インセンティブ、小規模な患者基盤、高R&Dコスト、および長い臨床評価要件を確立していますが、特に限られた希少疾患の予算を持つ市場を発展させるために、広範な採用を制限し続けています。
- より広範な遺伝子検査アクセスによるこれらの課題を克服し、希少疾患の規制、政府のインセンティブ、グローバル臨床連携、および革新的な償還戦略は、Ultra-Orphan病の治療市場における長期的成長を持続するために不可欠です
超孤児病の治療薬市場はどのように区分されますか
薬の種類、病気の徴候、および配分チャネルに基づいて市場は分けられます。
•薬剤のタイプによって
薬の種類に基づいて、超孤児病の治療薬市場は、生物学的製剤、遺伝子治療、小分子薬、その他に分けられます。 バイオロジックスセグメントは、2025年に47.6%の最大の市場収益シェアを占め、強力な臨床的有効性、高い特異性、およびまれで超希少な遺伝子障害に関連する複雑な経路を標的する能力によって駆動しました。 Biologicsは、モノクローナル抗体、酵素代替療法、および組換えタンパク質の研究開発投資を増加させることにより、好まれる治療オプションです。 強力な規制承認の成功率と優れた価格設定モデルは、収益優位性に貢献します。 遺伝子代謝障害の発生率を高め、診断機能を改善することで、バイオロジックの需要が拡大します。 また、ライフセービング希少疾患製品に対する償還支援を拡充し、市場浸透を強化します。 ニッチの患者集団に焦点を合わせる主要な製薬会社による強いパイプラインからのセグメントの利点。 グローバルな意識を高め、新生のスクリーニングプログラムも早期発見を促進し、治療を加速させます。 バイオロジックは、高い保持率と治療の遵守率を示しており、収益成長の再発に著しく貢献しています。
遺伝子治療分野は、2026年から2033年までの22.4%の最も速いCAGRを目撃し、ウイルス性ベクトル技術の進歩を根本化し、配信メカニズムを改善し、1回の治癒療法に対する規制承認を増加させることが期待されます。 バイオテクノロジー企業からの投資を成長させ、以前に有利な遺伝的変異に対処することで成功を増加させ、セグメントの拡大を加速します。 AAVおよびレンチアープラットフォームでの生産コストと進歩を削減し、より広範なスケーラビリティに貢献します。 高価な治療療法のための支持的な払い戻しモデルは、より大きな採用を促します。 学術機関とバイオテクノロジー企業とのコラボレーションを強化し、イノベーションパイプラインを強化 患者の擁護団体およびまれな病気の基礎は高める意識および処置のアクセスの主要な役割を担います。 CRISPRをベースにしたセラピスは、この分野における迅速なイノベーションにも貢献しています。 臨床試験から商品化までの遺伝子治療が進むにつれて、市場は重要な加速を経験します。 長期的または治癒的な結果に対する成長の優先度は、慢性療法のさらなる燃料セグメントの成長につながります。
• 病気の徴候によって
病気の徴候に基づいて、超孤児病の治療薬の市場は代謝障害、神経疾患、血液疾患、免疫疾患、その他に分けられます。 代謝障害セグメントは、2025年に39.8%の最大の市場収益シェアを保持しました。, 酵素欠乏症の高い優先順位でサポート, lysomalストレージ障害, 高度な治療介入を必要とするミトコンドリア欠陥. 生物学的製剤および酵素代替療法の強力な可用性は、優位に貢献します。 新生児スクリーニングプログラムが増加し、早期診断、治療の取込みを改善します。 より高い処置の付着力および長期療法の条件はまた収入の流れを拡大します。 非常にまれな新陳代謝条件のための世界的な意識を高め、資金援助は採用を促します。 製薬会社は、ターゲットを絞った生態学と代謝障害のための遺伝子治療にますます投資し、市場リーダーシップを強化します。 開発地域における診断能力の拡大 さらに、燃料セグメントの成長。
神経障害セグメントは、2026年から2033年までの最も速いCAGRを目撃し、超放射線神経変性および神経筋疾患の増大と高度の治療薬の増大発展によって推進されています。 中央神経系障害を標的とするNova遺伝子治療とRNAベースの薬は、セグメントの運動を加速します。 神経疾患の治療薬のFDAおよびEMA承認の増加により、成長に貢献します。 パーソナライズされた医薬品への投資とバイオマーカーの研究の改善により、臨床結果が向上します。 CNSデリバリーシステムにも進出。 患者の擁護団体および臨床試験の資金からの強い支持は更に区分を拡大します。 希少神経疾患の認識と早期診断の拡大 また、市場の軌跡を強化します。
•配分チャネルによって
配布チャネルに基づいて、超孤児病の治療薬市場は、病院薬局、専門薬局、オンライン薬局、その他に分けられます。 2025年に最大規模の市場収益シェアを占める専門薬局セグメントは、厳格な監視、温度制御の物流、および払い戻しの調整を必要とする複雑な、高コストの医薬品を扱う専門知識によって駆動されます。 専門薬局は、カウンセリング、密着管理、治療センターとの調整、結果を高めるなど、包括的な患者サポートサービスを提供しています。 製造業者および希少な介護プログラムとの強いパートナーシップにより、流通効率が大幅に向上します。 高度療法、特に生物的および遺伝子療法への合理化されたアクセスのための成長の必要性は、区分の優位性を高めます。 大手市場を横断する特有レアダイザーズネットワークの拡大により、セグメントのリーチが増加します。
オンライン薬局のセグメントは、2026年から2033年までの17.9%の最速のCAGRを目撃し、便宜上、宅配、デジタル処方管理のための患者の好みを増やすことで期待されます。 オンラインでのプラットフォームを通じた希少疾患の治療のより広い採用をサポートするテレメディシンサービスを展開。 デジタルサプライチェーンシステムの改善により、温度に敏感な薬の安全な配送が可能になります。 e-pharmacyのプラットフォームに対する規制支援の拡大が進んでいます。 さらに、患者様支援プログラムはデジタルチャネルにますます統合され、手頃な価格とアクセシビリティを向上させます。 新興市場におけるインターネットの普及とヘルスケアのデジタル化をさらに推進する。
Ultra-Orphan病の治療薬市場最大の株式を保持する地域は
- 北アメリカは2025年に42.6%の最大の収益分配で超孤立した病気の治療薬の市場を支配し、強力なバイオテクノロジーの革新、先進的な遺伝子検査インフラ、高孤児薬の採用率、および政府および民間研究機関からの堅牢な資金援助によって主導しました
- 地域は、加速された規制経路、大幅なベンチャーキャピタル投資、および遺伝子および細胞療法における迅速な進歩から恩恵を受ける
- 臨床試験活動の増加、早期診断プログラム、およびバイオ医薬品会社と学術研究機関間の強力なコラボレーションにより、さらに、超孤児疾患薬の景観における北米のリーダーシップを強化
U.S. 超孤児病治療市場洞察
米国の超orphan病気の治療薬市場は2025年に北アメリカの収益分配の82.4%を捕獲し、急速なFDAの承認、遺伝的および分子研究の強い投資によって運転され、まれで超希少疾患の治療薬の革新を導く主要なバイオテクノロジー企業の存在。 アドバンスト・リミューズメント・プログラム、新生のスクリーニング・イニシアチブを拡大し、コストの高い遺伝子治療の大きな採用により、市場拡大をさらに加速します。 また、米国は、世界最高水準のパーパテント治療費を維持し、優位性のある市場位置を補強しています。
ヨーロッパ超孤児病の治療薬市場洞察
欧州の超orphan病気の治療薬市場は、EMAの経口薬の枠組みの下で強力な規制支援によって支えられ、予測期間を通して着実に成長し、まれな病気の研究のための資金調達を拡大し、患者の擁護活動を高めることを計画しています。 ゲノムシークエンシングの採用、早期診断プログラムの開発、および専門的治療センターの成長は、EU諸国における超孤児疾患治療の需要を強化しています。
U.K. 超孤児病治療市場インサイト
U.K. ウルトラオリン病治療薬市場は、精度医学、政府に帰った希少疾患研究、NHSゲノム医療サービスにおけるゲノム試験の急速な統合によって駆動され、注目すべきCAGRで成長することが期待されています。 また、バイオテクノロジーのスタートアップと学術機関とのコラボレーションが増加し、高コストなオーファンドラッグ、サポート市場拡大のための強化償還経路も向上しました。
ドイツ超孤児病の治療薬市場洞察
ドイツ超孤立病の治療薬市場は、強力なバイオテクノロジーエコシステム、革新的な治療法の高い採用、希少疾患の治療のためのよく発達した償還構造によって支えられ、予測期間中に実質的なCAGRで拡大することを計画しています。
ドイツは、先進的な研究、臨床試験活動、および患者中心の医療モデルに重点を置いています。遺伝子治療、生態学、および精密ベースの超孤児疾患の治療に対する需要の増加に貢献しています。
アジア太平洋超孤児病治療市場 洞察
アジア・パシフィック・ウルトラ・オルファン病治療薬市場は、2026年から2033年までのCAGRを記録し、希少疾患の認知度を高め、ゲノム・シーケンシング・プログラムの政府投資を増加させ、ローカライズド・オーファン・ドラッグ・マニュファクチャリングの急速な発展が期待されています。
日本、中国、韓国、インドなどの国々は、希少疾患の規制を拡充し、再燃フレームワークの改善や、市場成長を加速する臨床研究活動の高度化を推進しています。
日本超孤児病の治療薬市場洞察
先進医療インフラ、ゲノム医療の高度採用、希少疾病政策による強靭な政府支援により、日本の超孤児病治療市場は大きく成長しています。 精密療法の需要が高まり、再生医療への投資が増加し、日本はアジアの超孤児および遺伝子ベースの治療のための最も成熟した市場の一つであり続けています。
中国超孤児病の治療薬市場洞察
中国超孤児病治療市場は、2025年にアジア・パシフィックで最大の収益シェアを保有し、ゲノム試験能力の拡大、希少疾患薬の承認経路の加速化、バイオテクノロジーの強力な国内投資を実施しました。 希少疾患のリストを確立し、保険のカバレッジを強化し、遺伝子および細胞療法のローカル開発を促進するための政府の取り組みは急速に拡大する市場の主要な貢献者です。
Ultra-Orphan病の治療市場でトップ企業は
超Orphanの病気の治療の企業は主に下記のものを含む確立された会社によって、導きます:
- アレクシオン医薬品(アメリカ)
- バイオマリン医薬品(アメリカ)
- Amgen(アメリカ)
- サノフィ(フランス)
- 武田薬品(日本)
- Ultragenyxの薬剤(アメリカ)
- PTC の治療薬 (米国)
- オーチャード治療薬(アメリカ)
- サルプタ治療薬(米国)
- アミクス治療薬(米国)
- ノバルティス(スイス)
- ロチェ(スイス)
- Pfizer(アメリカ)
- アストラゼネカ(イギリス)
- バイエル(ドイツ)
- Chiesi Farmaceutici(イタリア)
- Bluebird Bio(米国)
- Regeneron医薬品(米国)
- アイオス医薬品(米国)
- Vertex医薬品(米国)
グローバル超孤児病治療市場の最新動向
- 2023年5月、治療のエルファブリオ(ペグニグアルジダーゼアルファ)は、米国食品医薬品局(FDA)がファブリー病の成人の治療のために承認されました - まれで、遺伝的無秩序を継承しました。 この酵素置換療法(ERT)は、機能性α-Gal A酵素を血流に送り出し、Fabry病を引き起こす欠乏症を補う
- 2024年10月、エルファブリオのフェーズ3「BRIGHT」の調査結果は、以前は古い酵素療法で治療した成人のファブリリー患者で52週間以上、変更された投与療法の安全性と有効性を文書化したチエシグローバル希少疾患によって公表されましたが、この代替療法は、より便利な投与スケジュールの潜在能力を実証しましたが、この研究は、患者の忍耐力を高め、生活の質を順守する可能性を実証しました。
- 2025年3月、Fabry病のために開発された遺伝子治療候補EXG110は、FDAによるORPHAN-Drugの指定を受けました。 この認識は、次世代への成長している産業コミットメントを強調しています。, 潜在的に根本的な遺伝子の欠陥を修正することができるワンタイム遺伝子治療 — 単なる症状を軽減するだけでなく、超希少疾患患者のための長期的な利点を提供します。.
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











