


世界の超薄板ガラス市場:厚さ(
超薄いガラス市場サイズと成長率は何ですか
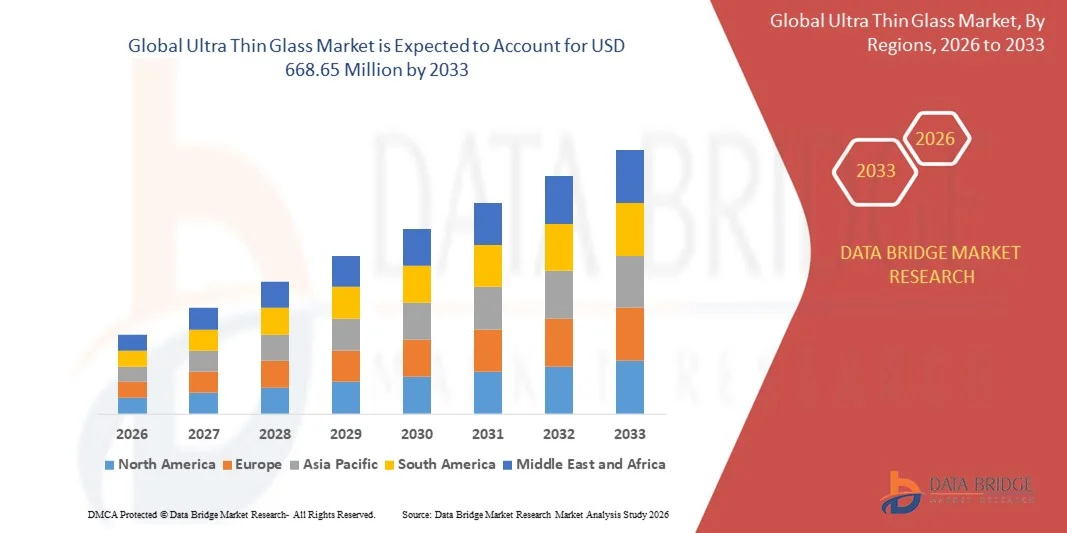
- データブリッジ市場調査分析により、超薄型ガラス市場規模が評価されました。2025年のUSD 465.18百万そして到達する予定2033年までのUSD 668.65百万, お問い合わせ4.64%のCAGR予報期間中
- 市場成長は、スマートフォン、ウェアラブル、OLEDディスプレイ、およびタッチパネルの拡大生産により、消費者電子機器の超薄型ガラスの採用によって増加し、メーカーはますますその柔軟性、耐スクラッチ性、および優れた光学的明快さのために超薄型ガラスに依存し、増加しています
- また、自動車・半導体・太陽電池メーカーの需要拡大に伴い、軽量・耐久性・高機能基板に向けた業界シフトとして、材料の応用範囲を拡大しています。 これらの結合要因は、複数のエンドユース部門にわたって超薄型ガラスの統合を加速し、それによって全体的な市場拡大を強化します
市場規模と予測
- グローバル市場価値 (2025):米ドル 465.18ミリオン
- 期待される市場価値 (2033):米ドル 668.65 百万
- 予測CAGR (2026–2033):4.64%
超薄いガラス市場の主要なテイクアウトは何ですか
- 薄さ、柔軟性、そして高い機械的強度のために知られている超薄いガラスは、デバイスの性能を高め、部品重量を減らし、小型化の傾向を支える機能による次世代の消費者の電子工学そして高度の産業適用で重要な材料になりました
- 超薄型ガラスの加速要求は、主にディスプレイ技術の継続的な進歩によって駆動され、洗練されたデバイスデザインのための消費者の好みを高め、折り畳み式デバイス、自動車ディスプレイ、および高効率の光起電モジュールなどの分野における超薄型基板の拡大使用
- アジアパシフィックが超薄型ガラス市場を占める 39.4%のシェア2025年に、強い消費者の電子工学の製造業、成長する高度の表示技術の採用および主要なガラス処理ハブの広範な存在が原因で
- 北米は、フレキシブルで折り畳みやすいディスプレイを採用し、半導体の需要を増加させ、医療および診断技術の強力な進歩により、予測期間中に超薄型ガラス市場で最も急速に成長する地域であることを期待しています
- 0.1 mm~0.5 mm セグメントは、2025 年に 44.5% の市場シェアで市場を支配し、強度、柔軟性、軽量設計の最適なバランスにより、消費者の電子機器や自動車ディスプレイに広く適しています。 大量生産との互換性は費用効率を支え、性能の安定性は高解像のタッチ パネルおよび現代装置の建築とよく合わせます。 これらの利点は複数の企業を渡る広範な採用を補強しましたり、一流の市場の位置を保障します
レポートスコープと超薄いガラス市場セグメント
|
アトリビュート |
超薄いガラス キー マーケット インサイト |
|
カバーされる区分 |
|
|
カバーされた国 |
北アメリカ
ヨーロッパ
アジアパシフィック
中東・アフリカ
南米
|
|
主要市場プレイヤー |
|
|
マーケットチャンス |
|
|
付加価値データインフォセットを追加 |
市場価値、成長率、セグメンテーション、地理的カバレッジ、主要なプレーヤーなどの市場シナリオに関する洞察に加えて、データブリッジ市場調査によってキュレーションされた市場レポートには、インポートエクスポート分析、生産能力概要、生産消費分析、価格推移分析、気候変動シナリオ、サプライチェーン分析、バリューチェーン分析、バリューチェーン分析、原材料/消耗品概要、ベンダー選定基準、PESTLE分析、ポーター分析、規制フレームワークなどがあります。 |
超薄いガラス市場での重要なトレンドは何ですか
折りたたみ式電子機器に超薄型ガラスを採用
- 超薄型ガラス市場での重要な傾向は、超薄型、フレキシブルなガラスの折りたたみ式および次世代電子機器の加速採用で、より耐久性、耐傷性ディスプレイ材料の需要が高まっています。 このシフトは、高い柔軟性と光学的明快さを必要とする高度な消費者エレクトロニクスの重要なコンポーネントとして超薄型ガラスを配置しています
- 例えば、Corning Incorporatedは、折りたたみ式スマートフォンやフレキシブルディスプレイ用に設計された極めて薄いガラスソリューションを提供し、メーカーが耐久性と滑らかな曲げ性能を向上させることを可能にします。 このような材料は、プレミアム電子機器の製品の信頼性と進化する設計要件をサポート
- 折り畳み可能なスマートフォンやタブレットの増産は、優れた表面硬度と変形に対する抵抗による超薄型ガラスへの市場移行を強化しています。 次世代スマートデバイスポートフォリオにおける材料の関連性を強化
- ウェアラブルな技術は、軽量設計と高品質のタッチインターフェイスをサポートする超薄型ガラスを統合し、より優れたユーザーエクスペリエンスとデバイス美学をもたらします。 これらのアプリケーションは、コンパクトで耐久性のあるコンポーネントをパーソナル電子機器に向け、より広範なシフトに貢献しています。
- ARやVR機器のメーカーは、超薄型ガラスを使用して、より鮮明なビジュアルとデバイスの重量を削減し、人間工学とユーザーの快適さを向上させます。 この統合は、没入型ディスプレイソリューション全体で一貫した技術進歩を推進しています
- 消費者向け電子機器の高柔軟性かつ堅牢なカバー材の拡充は、超薄型ガラスの組み入れを強化しています。 この傾向は性能および弾性を両方要求する現代電子設計を支える材料の役割を高め続けます
超薄いガラス市場ダイナミクス
ドライバー
軽量、高性能の電子部品のための成長の要求
- スマートフォンやウェアラブル、高解像度ディスプレイなどの高度な機能をサポートする、軽量で高性能な素材の需要が高まるため、市場成長が進んでいます。 超薄いガラスは密集した電子部品のためのそれの好まれた選択をする優秀な剛さ、透明物および障壁の特性を提供します
- たとえば、高熱安定性と精密な性能を必要とするタッチパネルや半導体用途向けの超薄型ガラスソリューションを提供しています。 これらの材料は装置効率を高め、より薄い消費者電子工学のための設計条件を満たします
- 半導体パッケージングおよびセンサアプリケーションにおいて、極めて薄い基板がより高速な加工、改善された小型化、より優れた信号の一貫性を可能にし、需要が高まっています。 この要求は高性能の電子工学の材料の採用の補強です
- ウェアラブルエレクトロニクスは、耐久性に優れた軽量部品を必要とし、超薄型ガラスは、強度と薄さの必要なバランスを提供します。 次世代スマートウェアラブルに組み込むメーカーをモチベーション
- 高度装置の設計およびエネルギー効率が良い部品のための成長の予想は超薄いガラスの市場の信頼性をさらに増強し、確立されたおよび新興電子適用で一貫した採用を運転します
拘束/チャレンジ
複雑な製造と加工中に高い柔軟性
- 精密制御環境、高度な切削技術、難易度の高い処理手順を必要とする超薄型ガラスの製造に関わる複雑なプロセスによる市場課題に直面しています。 これらの要因は、大規模な生産のための高いコストと高い技術的な障壁に貢献します
- 例えば、SCHOTTと日本電気硝子株式会社は、材料の均一性と機械的強度を維持するために厳しい精度を要求する特殊な溶融、図面、薄化プロセスを採用しています。 このような詳細な手順は、生産の難しさを高め、運用コストを向上
- 超薄型ガラスは、初期加工段階で非常に脆弱で、コストと複雑性を加える高度な処理システムが必要です。 製造スピードと歩留まりを制限します。
- 一貫した機械的強度、柔軟性、表面品質を実現するには、広範なテストと専門機器が必要です。これにより、生産のタイムラインをさらに拡張できます。 サプライチェーンは、高度に熟練した労働力と高度な自動化システムの必要性による制約に直面し、極めて低い厚さレベルで精度を維持します。
- これらの製造と処理の課題は、コストの最適化とスケーラビリティを制限し、メーカーが実質的な投資なしで出力を拡大するのを困難にしています
超薄いガラス市場はどのように区分されますか
市場は、厚さ、製造プロセス、アプリケーション、エンドユース業界に基づいてセグメント化されます。
- 厚さによって
厚みをベースに、極めて薄いガラス市場を <0.1 mm、0.1 mm~0.5 mm、0.5 mm~1.0 mm に分割します。 0.1 mm〜0.5 mmのセグメントは、最大シェア44.5%の強さ、柔軟性、および軽量設計の最適なバランスにより、消費者の電子機器や自動車ディスプレイに最適です。 大量生産との互換性は費用効率を支え、性能の安定性は高解像のタッチ パネルおよび現代装置の建築とよく合わせます。 これらの利点は複数の企業を渡る広範な採用を補強しましたり、一流の市場の位置を保障します。
<0.1 mm セグメントは、2026 から 2033 までの最速の成長率を目撃し、超柔軟で折り畳みやすいデバイスに対する需要が高まっています。 その極端な薄さは、高度なOLEDディスプレイとウェアラブルエレクトロニクスをサポートし、優れた曲げ性、透明性、および小型化を可能にします。 フレキシブルデバイス製造および次世代マイクロエレクトロニクス部品への投資拡大は、その採用を加速し続けています。
- 製造工程から探す
製造プロセスに基づいて、市場はフロート、フュージョン、ダウンドローに分割されます。 フュージョンプロセスセグメントは、超クリーンで均一なガラスシートをプレミアム電子機器に理想的に生産する能力に2025年の市場を約束しました。 成形時の機械的接触をなくし、表面欠陥が少なく、高分解能表示に求められる光明度が優れています。 精密が重要である先進のOLED、マイクロLEDパネル、半導体ウェーハをサポートしています。 また、スムーズさや構造の一貫性を犠牲にすることなく、非常に薄いガラスの生産を可能にします。 メーカーは、主要な消費者エレクトロニクスブランドに必要な厳格な性能基準を満たすため、この方法に依存しています。
ダウンドローセグメントは、2026年から2033年までの最速成長を記録すると予想され、折り畳みやロール可能なデバイスで使用される非常に柔軟で軽量なガラスを製造するための適性で支持されています。 技術の堅い厚さ制御および高められた端の強さは、それを新しい適用範囲が広い電子工学の適用のために理想的にすることを可能にします。 スマートフォン、自動車用クラスター、ウェアラブルデバイスでのベンダブルディスプレイの採用拡大により、Drawガラスの需要を加速。 熱安定性を向上した薄膜ガラスシートを製造する能力は、高成長産業におけるその魅力を強化します。 メーカーは、次世代適応型ディスプレイ技術の需要拡大に対応するために、このプロセスにますます投資しています。
- 用途別
用途に応じて、超薄型ガラス市場は半導体基板、タッチパネルディスプレイ、指紋センサー、その他に分けられます。 タッチパネルディスプレイセグメントは、高性能スマートフォン、タブレット、ウェアラブルの耐摩耗性のために2025年に市場を支配しました。 超薄型ガラスは、タッチレスポンシブ性を高め、ディスプレイの明瞭性を改善し、現代的でコンパクトなデバイスデザインと互換性のある洗練されたフォルムファクターを提供します。 その傷の抵抗および適用範囲が広いか曲げられた表示レイアウトを支える能力は優れた消費者電子工学の採用を高めます。 画面中心型のデバイスの生産を増加させ、グローバルのデジタル化が強化され、セグメントのリーダーシップを強化します。 タッチテクノロジーの進歩とプレミアムデバイス浸透により、大きな収益シェアを維持
半導体基質セグメントは、2026年から2033年にかけて最も速い成長を目撃し、高度なチップ包装の軽量で安定した材料を増加させることによって推進されています。 超薄型ガラスは、優れた寸法安定性、低誘電率、高温抵抗を提供し、従来の基質に理想的な代替品です。 成長は、小型チップ、3Dパッケージングアーキテクチャ、高密度インターコネクトの需要が高まっています。 半導体メーカーは、超薄型ガラスを採用し、信号の完全性を高め、高性能回路の信頼性を高めています。 半導体製造能力を世界規模で拡大し、集積回路や次世代電子部品の採用を加速。
- エンドユース業界別
エンドユース業界に基づき、消費者エレクトロニクス、自動車・運輸、医療・ヘルスケア、その他に市場をセグメント化。 消費者電子セグメントは、スマートフォン、ラップトップ、タブレット、テレビ、ウェアラブルで超薄型ガラスの広範な使用に2025の市場を占有しました。 優れた光学的明快さ、軽量性、タッチとフレキシブルなディスプレイ技術で、デバイスメーカーにとって不可欠です。 個人的な電子の急速な改善周期および高解像および曲げられたスクリーンの上昇の浸透は更に要求を増強します。 主要なブランドは耐久、優れた装置美学および性能のための極めて薄いガラスに頼ります。 洗練された、ポータブル、高機能デバイスのための消費者の好みを成長させ、セグメントの継続的なリーダーシップを保証します。
自動車および交通機関の区分はデジタルコックピットの採用、高度の運転者assistanceインターフェイスおよびスマートな表示統合のサージによって運転される2026から2033への最も速い成長を記録するために写し出されます。 超薄型ガラスは、カーブしたインフォテイメントシステム、機器クラスター、HUDディスプレイ、タッチ対応車両制御を可能にします。 自動車メーカーは、高い耐傷性、熱安定性、極端な条件下で視覚的な明快さを高める能力のためにこの材料を選択します。 電動・コネクティッドカーの増産により、超薄型ガラスに対応した洗練されたディスプレイ部品の使用を加速。 没入型・スクリーン駆動型自動車内装のシフトにより、急激なセグメント展開が図れます。
超薄いガラス市場の最大のシェアはどの地域ですか
- アジア・パシフィックは、2025年に最大39.4%の超薄型ガラス市場を占め、強力なコンシューマー・エレクトロニクス製造、先進的なディスプレイ技術の採用、主要なガラス加工ハブの広範な存在を主導
- 領域のコスト効率の高い生産能力、フレキシブルディスプレイ製造における投資の増加、半導体およびタッチパネル製造の急速な拡大は、市場全体の成長を加速
- 熟練した労働、支持政府のイニシアチブ、および開発の経済を横断する高速工業化の可用性は、電子機器、自動車、および医療用途における超薄型ガラスの消費の増加に貢献しています。
中国超薄いガラス市場洞察
中国は、コンシューマーエレクトロニクス製造および大規模ディスプレイパネル生産におけるグローバル優位性のために、2025年にアジア太平洋超薄型ガラス市場で最大のシェアを開催しました。 国の成熟サプライチェーン、OLED、マイクロLED、半導体技術の政府主導投資、および強力な輸出能力は市場成長を著しく支えます。 スマートフォン、ウェアラブル、自動車のデジタルインターフェイスのライジングは、中国のリーダーシップポジションを強化し続けています。
インド超薄型ガラス市場インサイト
インドは、エレクトロニクス製造の拡大、スマートフォン組立作業の拡大、半導体およびディスプレイパネルインフラへの投資の拡大により、アジア太平洋地域における最速成長を目撃しています。 生産連動型インセンティブ(PLI)方式などの国内製造を推進する政府の取り組みは、超薄ガラスを含む先進材料の採用を促進しています。 医療機器の需要拡大と自動車情報システムの強化により、地域の急成長に貢献します。
ヨーロッパ超薄いガラス市場の洞察
欧州超薄型ガラス市場は、プレミアムディスプレイ技術、強力な自動車革新、マイクロエレクトロニクスや医療機器製造への投資増加の需要が高いことから、着実に拡大しています。 高度光学、診断および自動車適用の超薄いガラスの使用を運転する地域は質の、持続可能性および精密設計された材料を強調します。 スマートコンシューマ機器や高性能電子部品の採用により、さらなる成長が進んでいます。
ドイツ超薄型ガラス市場インサイト
ドイツの超薄型ガラス市場は、自動車の革新、精密工学、ハイエンドエレクトロニクス製造のリーダーシップによって運転されます。 強力な研究開発のエコシステム、研究機関とテクノロジー企業とのコラボレーション、およびデジタルコックピットの統合の増加により、市場成長をサポートします。 医療機器の進歩と産業オートメーションシステムにおける特殊ガラスの展開の増加により、需要が高まります。
U.K. 超薄型ガラス市場インサイト
U.K. 市場は、十分に確立された消費者エレクトロニクス部門、医療技術のエコシステムを拡大し、商用および産業用途における先進的なディスプレイインタフェースの採用を増加させることから恩恵を受けています。 フレキシブルディスプレイ研究における国内電子サプライチェーンと投資を強化し、需要の拡大に貢献します。 光子、光学材料、診断装置における研究開発活動の増加により、高値材料イノベーションにおける英国の役割をさらに支えています。
北アメリカ超薄いガラス市場洞察
北米は、2026年から2033年まで最速のCAGRで成長し、フレキシブルで折り畳み式のディスプレイ、成長する半導体の需要、医療および診断技術の強力な進歩の採用を促進しました。 高性能エレクトロニクス、電気自動車、スマートデバイスエコシステムへの投資の増加により、超薄型ガラスの領域ニーズをさらに加速。 テクノロジー会社と材料メーカーの戦略的コラボレーションにより、長期市場拡大にも対応しています。
米超薄型ガラス市場インサイト
米国は、2025年に北米市場で最大のシェアを占め、その強力な電子機器製造拠点、医療機器の革新のリーダーシップ、先進材料の重要な投資によって支えられています。 高品質のディスプレイ技術、半導体開発、自動車のデジタル化に重点を置き、超薄型ガラスの安定的な需要を実現します。 主要なテクノロジー企業と堅牢な研究開発能力のプレゼンスは、米国における主要な役割をさらに強化します。
Ultra Thin Glass Marketのトップ企業は
超薄いガラス業界は、主に、以下のような広範な企業によって導かれています。
- コーニング株式会社(アメリカ)
- AGC株式会社(日本)
- 株式会社CSGホールディング(中国)
- SCHOTT(ドイツ)
- 日本電気硝子株式会社(日本)
- 台湾ガラス工業株式会社(台湾)
- ジェネテックス株式会社(アメリカ)
- JNS ガラス・コーティング(アメリカ)
- アブリサテクノロジーズ(米国)
- エマージガラス(オーストラリア)
グローバル超薄型ガラス市場の最新動向
- 2025年2月、Appleは、超薄型ガラス(UTG)用レンズ技術との主要供給契約を保証した後、最初の折りたたみ式装置を発売し、原料を供給しながら、その要件の70%をカバーしました。 この開発は、ハイエンドの折りたたみ式電子機器におけるUDGの採用を強化し、Appleが折りたたみ式のデバイスエコシステムに入るため、フレキシブルなガラスソリューションの需要増加を促します。 UTI、Dowoo Insys、Samsung Displayなどのサプライヤーの関与により、UTGサプライチェーンのグローバル展開を加速し、市場の長期的な成長見通しを強化
- 2024年11月、コーニング株式会社は、欧州の独占的ゴリラガラス配布契約に関する独占禁止プローブに直面し、正式な譲歩を求める規制当局の指示を行いました。 これは、よりオープンサプライヤーの競争のための圧力を高めることによって、超薄いガラス市場に影響を与える, 潜在的に価格設定構造を再構築, 供給契約, 配布モデル. 規制上の注意が高まると、欧州地域における新規参入者を奨励し、調達オプションを多様化する可能性があります。
- 2024年10月、SCHOTT AGは、フレキシブルな超薄型ガラス製品ポートフォリオの生産能力を拡大し、折り畳み可能な装置メーカーの需要拡大を支援しました。 この拡張は、OEMの供給可用性を強化し、SCHOTTのPOST製造における役割を強化し、消費者向け電子機器および新興ディスプレイフォーマットにおける市場加速に貢献
- 2024年6月、高度OLEDおよびセンサーの適用のための可燃性および光学均等性を改善することを目的とした超薄いガラス プロダクト範囲へのAGC Inc.は高められました。 ディスプレイパネルプロデューサーの材料の採用を増加させ、ライター、シンナー、よりエネルギー効率の高いデバイスへの移行をサポートし、進化するUTGエコシステムにおけるAGCの影響を強化
- 2024年4月、ガラス音響イノベーション株式会社(GAIT)は、日本電気硝子株式会社(NEG)と提携し、高機能スピーカー、ヘッドホン、自動車用オーディオシステム用の超薄型ガラスダイヤフラム技術を開発。 このコラボレーションにより、超薄型ガラスのアコースティック用途の採用を強化し、剛性、明快さ、音の伝搬特性により、材料を優れた選択肢として位置付けます。 パートナーシップは、材料の浸透をUSD 756億のオーディオ市場に高め、UTGの拡大
SKU-
世界初のマーケットインテリジェンスクラウドに関するレポートにオンラインでアクセスする

- インタラクティブなデータ分析ダッシュボード
- 成長の可能性が高い機会のための企業分析ダッシュボード
- カスタマイズとクエリのためのリサーチアナリストアクセス
- インタラクティブなダッシュボードによる競合分析
- 最新ニュース、更新情報、トレンド分析
- 包括的な競合追跡のためのベンチマーク分析のパワーを活用
調査方法
データ収集と基準年分析は、大規模なサンプル サイズのデータ収集モジュールを使用して行われます。この段階では、さまざまなソースと戦略を通じて市場情報または関連データを取得します。過去に取得したすべてのデータを事前に調査および計画することも含まれます。また、さまざまな情報ソース間で見られる情報の不一致の調査も含まれます。市場データは、市場統計モデルと一貫性モデルを使用して分析および推定されます。また、市場シェア分析と主要トレンド分析は、市場レポートの主要な成功要因です。詳細については、アナリストへの電話をリクエストするか、お問い合わせをドロップダウンしてください。
DBMR 調査チームが使用する主要な調査方法は、データ マイニング、データ変数が市場に与える影響の分析、および一次 (業界の専門家) 検証を含むデータ三角測量です。データ モデルには、ベンダー ポジショニング グリッド、市場タイムライン分析、市場概要とガイド、企業ポジショニング グリッド、特許分析、価格分析、企業市場シェア分析、測定基準、グローバルと地域、ベンダー シェア分析が含まれます。調査方法について詳しくは、お問い合わせフォームから当社の業界専門家にご相談ください。
カスタマイズ可能
Data Bridge Market Research は、高度な形成的調査のリーダーです。当社は、既存および新規のお客様に、お客様の目標に合致し、それに適したデータと分析を提供することに誇りを持っています。レポートは、対象ブランドの価格動向分析、追加国の市場理解 (国のリストをお問い合わせください)、臨床試験結果データ、文献レビュー、リファービッシュ市場および製品ベース分析を含めるようにカスタマイズできます。対象競合他社の市場分析は、技術ベースの分析から市場ポートフォリオ戦略まで分析できます。必要な競合他社のデータを、必要な形式とデータ スタイルでいくつでも追加できます。当社のアナリスト チームは、粗い生の Excel ファイル ピボット テーブル (ファクト ブック) でデータを提供したり、レポートで利用可能なデータ セットからプレゼンテーションを作成するお手伝いをしたりすることもできます。











