


Segmentação do mercado global de embalagens de semicondutores 3D, por tecnologia (3D Through Silicon Via, 3D Package on Package, 3D Fan Out Based, 3D Wire Bonded), material (substrato orgânico, fio de ligação, leadframe, resina de encapsulamento, embalagem cerâmica, material de fixação do chip), setor vertical (eletrônica, industrial, automotivo e transporte, saúde, TI e telecomunicações, aeroespacial e defesa) - Tendências e previsões do setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado de embalagens 3D Semiconductor
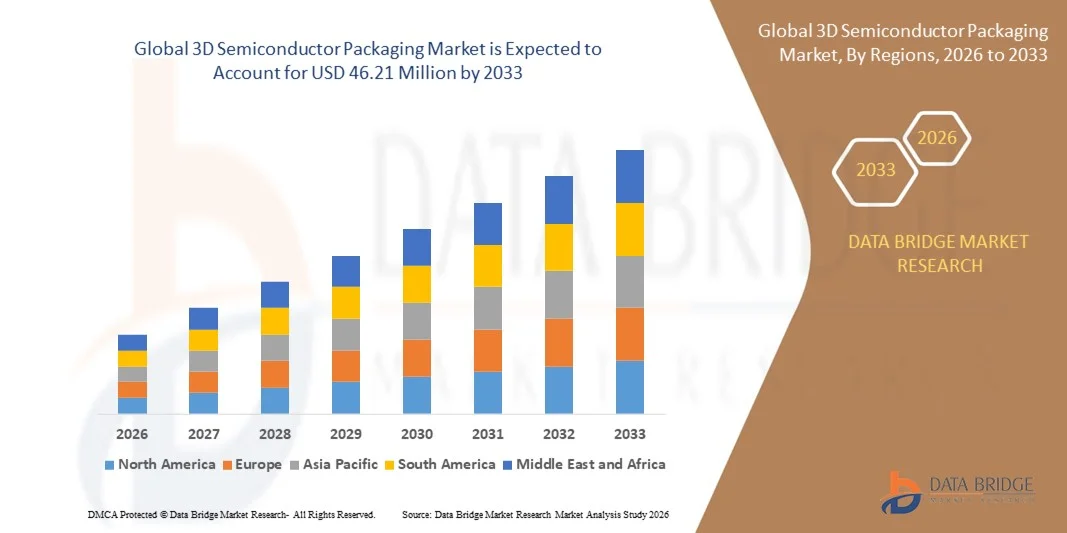
- Conforme a Data Bridge Market Research Analysis, o tamanho global do mercado de embalagens 3D foi avaliado em14,39 milhões de USD em 2025e espera-se alcançar46,21 milhões de USD até 2033, emCAGR de 15,70%durante o período de previsão.
- O crescimento do mercado é impulsionado principalmente pela crescente demanda por dispositivos eletrônicos miniaturizados, computação de alto desempenho e soluções avançadas de memória, que exigem tecnologias inovadoras de embalagem para melhorar a eficiência e funcionalidade.
- Além disso, a adoção crescente de IA, IoT e computação de alto desempenho em várias indústrias está alimentando a necessidade de pacotes de semicondutores confiáveis, de alta densidade e de baixa potência. Esses fatores estão impulsionando coletivamente a expansão do mercado de embalagens de semicondutores 3D, contribuindo significativamente para seu crescimento robusto.
Tamanho e previsão do mercado
Valor de mercado global (2025):14,39 milhões de USD
Valor de mercado previsto (2033):46,21 milhões de USD
Previsões CAGR (2026-2033):15.70%
Quais são as principais takeaways do mercado de embalagens de semicondutores 3D
- A embalagem de semicondutores 3D, permitindo empilhamento vertical de chips e soluções avançadas de interconexão, está se tornando uma tecnologia crítica na eletrônica moderna devido à sua capacidade de melhorar o desempenho, reduzir o fator de forma e melhorar a eficiência de energia em computadores, memória e dispositivos móveis.
- A crescente adoção de tecnologias de computação de alto desempenho, IA, IoT e memória avançada está impulsionando a demanda por embalagens de semicondutores 3D, uma vez que essas aplicações requerem maior largura de banda, menor latência e soluções de integração mais compactas.
- A Ásia-Pacífico dominou o mercado global de embalagens de semicondutores 3D com a maior parte de receita de 32,2% em 2025, apoiada por um forte ecossistema da indústria de semicondutores, adoção precoce de tecnologias avançadas de embalagem e investimentos substanciais de fabricantes líderes de chips focados em computação de alto desempenho e aplicações de IA.
- Espera-se que a América do Norte seja a região de crescimento mais rápido no mercado global de embalagens de semicondutores 3D durante o período de previsão, impulsionada pela urbanização rápida, expansão da fabricação de eletrônicos, adoção crescente de smartphones e eletrônicos de consumo, e crescente investimento em P&D em soluções de embalagens avançadas.
- O segmento 3D TSV dominou o mercado com a maior parcela de receita de 45,6% em 2025, impulsionada pela sua capacidade de fornecer interconexões de alta densidade, desempenho térmico superior e integridade de sinal aprimorada para aplicações de computação de alto desempenho, IA e memória.
Escopo de relatório e Segmentação de Mercado de Embalagens 3D 3D
|
Atributos |
3D Semiconductor Embalagem Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de embalagens de semicondutores 3D
Desempenho aprimorado através da integração 3D e design otimizado por IA
- Uma tendência significativa e acelerada no mercado global de embalagens 3D Semicondutor é a crescente integração de tecnologias de embalagens 3D com projetos de chip otimizados por IA e arquiteturas de computação de alto desempenho. Esta combinação está aumentando significativamente o desempenho do dispositivo, eficiência de energia e gerenciamento térmico.
- Por exemplo, as soluções de embalagem 3D CoWoS (Chip-on-Wafer-on-Substrate) e INFO (Integrated Fan-Out) da TSMC permitem interconexões de alta densidade e melhor integridade do sinal, permitindo que aceleradores de IA e GPUs alcancem desempenho computacional superior em fatores de forma compacta. Da mesma forma, a tecnologia de empilhamento 3D da Intel Foveros permite que as camadas de lógica e memória sejam integradas verticalmente, proporcionando maior eficiência de processamento e menor latência.
- Ferramentas de design orientadas por IA estão permitindo layouts de pacotes 3D mais inteligentes, otimizando o desempenho térmico, roteamento de sinal e distribuição de energia. Por exemplo, o software avançado de modelagem da Cadence e Synopsys ajuda os fabricantes de semicondutores a prever dissipação de calor e melhorar a eficiência de interconexões em chips empilhados 3D, permitindo maior desempenho para aplicações como data centers, computação de IA e dispositivos de borda.
- A integração perfeita de embalagens 3D com projetos de chip otimizados por IA facilita a criação de dispositivos mais compactos, eficientes em energia e de alta largura de banda. Através dessa abordagem, as empresas de semicondutores podem oferecer recursos de computação aprimorados, mantendo pegadas menores, beneficiando aplicativos em dispositivos móveis, sistemas HPC e plataformas de IoT.
- Esta tendência para soluções de embalagem mais inteligentes, eficientes e compactas está fundamentalmente reformulando as expectativas de desempenho e escalabilidade de chips. Consequentemente, empresas como Intel, Samsung e ASE estão desenvolvendo pacotes avançados de semicondutores 3D que combinam interconexões de alta densidade com otimização orientada por IA para atender às crescentes demandas da eletrônica moderna.
- A demanda por soluções de embalagem de semicondutores 3D que suportem projetos otimizados por IA está crescendo rapidamente entre os setores de eletrônica de consumo e computação empresarial, pois os fabricantes priorizam cada vez mais desempenho, eficiência energética e miniaturização.
Dinâmica global do mercado de embalagens 3D
Controlador
Necessidade crescente impulsionada pela demanda de alta performance e eletrônica miniaturizada
- A crescente demanda por computação de alto desempenho, aplicações de IA e dispositivos eletrônicos compactos é um fator importante para a adoção aumentada de soluções de embalagem de semicondutores 3D.
- Por exemplo, em 2025, o TSMC expandiu sua produção de embalagens CoWoS e INFO 3D para atender aos requisitos crescentes de aceleradores avançados de IA e módulos de memória de alta largura de banda. Espera-se que tais iniciativas estratégicas das empresas líderes conduzam ao crescimento do mercado ao longo do período previsto.
- Como os fabricantes de eletrônicos têm o objetivo de melhorar o desempenho do chip ao mesmo tempo que reduzem a pegada e o consumo de energia, as embalagens de semicondutores 3D oferecem recursos avançados, como interconexões de alta densidade, melhor gerenciamento térmico e redução do atraso de sinal, proporcionando uma alternativa convincente às embalagens 2D tradicionais.
- Além disso, a adoção crescente de soluções de IoT, eletrônica de consumo e data center está fazendo da embalagem 3D uma tecnologia essencial para o design moderno de semicondutores, permitindo a integração perfeita de camadas de memória, lógica e energia em um único pacote compacto.
- A necessidade de dispositivos mais rápidos e energeticamente eficientes, juntamente com a tendência de miniaturização da eletrônica de consumo e sistemas HPC, está impulsionando a adoção de embalagens 3D em vários setores. O aumento dos investimentos em I&D e a disponibilidade de opções de embalagem 3D modulares e escaláveis contribuem ainda mais para o crescimento do mercado.
Restrição/Desafio
Complexidade técnica e altos custos de fabricação
- A complexidade técnica e os custos de fabricação relativamente elevados das embalagens de semicondutores 3D representam desafios significativos para a adoção mais ampla do mercado. O empilhamento avançado, os via-silicon (TSVs) e os requisitos precisos de alinhamento aumentam a dificuldade de produção e os custos em comparação com os métodos tradicionais de embalagem.
- Por exemplo, fabricantes menores de semicondutores podem achar desafiador implementar a embalagem 3D de Foveros ou CoWoS devido à necessidade de equipamentos especializados e expertise.
- Enfrentar esses desafios através da padronização de processos, automação e melhor gestão de rendimentos é crucial para reduzir custos e melhorar a adoção. Empresas como Intel, Samsung e ASE estão investindo em técnicas de fabricação otimizadas e ferramentas de design orientadas por IA para mitigar essas barreiras.
- Além disso, enquanto pacotes 3D de alto nível oferecem benefícios de desempenho significativos, seu custo premium pode ser uma barreira para mercados sensíveis aos preços ou aplicações de eletrônicos de consumo de baixa margem. As soluções básicas de embalagem permanecem mais econômicas, mas não podem atender aos requisitos de desempenho dos dispositivos de IA e HPC da próxima geração.
- Superar esses desafios através de inovações de fabricação econômicas, estratégias de design para fabricação e colaboração industrial mais ampla será vital para o crescimento sustentado do mercado de embalagens de semicondutores 3D.
Como é segmentado o mercado de embalagens de semicondutores 3D
O mercado de embalagens de semicondutores 3D é segmentado com base em tecnologia, material e vertical da indústria.
- Por Tecnologia
Com base na tecnologia, o mercado global de embalagens 3D semicondutor é segmentado em 3D através do silício via (TSV), 3D pacote em pacote (PoP), 3D Fan-Out baseado, e 3D fio ligado. O segmento 3D TSV dominou o mercado com a maior parcela de receita de 45,6% em 2025, impulsionada pela sua capacidade de fornecer interconexões de alta densidade, desempenho térmico superior e integridade de sinal aprimorada para aplicações de computação de alto desempenho, IA e memória. A tecnologia TSV é amplamente preferida para integração lógica-memória avançada e oferece escalabilidade para projetos de semicondutores de próxima geração.
Espera-se que o segmento 3D Fan-Out Based testemunhe o CAGR mais rápido de 22,1% de 2026 a 2033, alimentado pela crescente demanda por eletrônicos móveis compactos, de alto desempenho e de consumo. Suas vantagens incluem redução do tamanho do pacote, maior densidade de E/S e maior eficiência de energia, tornando-o uma solução ideal para smartphones, dispositivos IoT e eletrônicos wearable onde a otimização do espaço e o gerenciamento térmico são críticos.
- Por Material
Com base no material, o mercado global de embalagens de semicondutores 3D é segmentado em substrato orgânico, fio de ligação, leadframe, resina de encapsulamento, pacote cerâmico e material de fixação de matrizes. O segmento de substrato orgânico dominou o mercado com uma parcela de receita de 41,8% em 2025, devido à sua relação custo-efetividade, confiabilidade mecânica e compatibilidade com processos avançados de embalagem 3D. Os substratos orgânicos são amplamente adotados em eletrônica móvel, computacional e de consumo por sua capacidade de suportar interconexões de alta densidade e estabilidade térmica.
Espera-se que o segmento de resina de encapsulamento registre o CAGR mais rápido de 20,7% de 2026 a 2033, impulsionado pela crescente necessidade de proteção confiável de matrizes empilhadas, melhor condutividade térmica e maior isolamento elétrico. As resinas também permitem embalagens robustas para condições de operação severas e são críticas em aplicações que exigem integridade mecânica, como eletrônica automotiva e dispositivos industriais.
- Por Indústria Vertical
Com base na vertical da indústria, o mercado global de embalagens 3D semicondutor é segmentado em eletrônica, industrial, automotivo e transporte, saúde, TI e telecomunicações e aeroespacial e defesa. O segmento eletrônico dominou o mercado com a maior parcela de receita de 46,3% em 2025, alimentada pela demanda por chips de computação de alto desempenho, dispositivos móveis, módulos de memória e eletrônicos de consumo que exigem soluções compactas, eficientes e otimizadas termicamente. Aumentar a penetração do smartphone, adoção de IA e crescimento do dispositivo IoT são os principais drivers para este segmento.
Espera-se que o segmento automotivo e de transporte testemunhe o CAGR mais rápido de 21,5% de 2026 a 2033, impulsionado pela crescente necessidade de sistemas avançados de assistência ao motorista (ADAS), veículos elétricos e sistemas de infotainment no carro. Estas aplicações requerem pacotes de semicondutores robustos e de alta densidade capazes de operar de forma confiável em condições térmicas e mecânicas severas.
Qual a região que detém a maior parte do mercado de embalagens de semicondutores 3D
- A Ásia-Pacífico dominou o mercado global de embalagens de semicondutores 3D com a maior parte de receita de 32,2% em 2025, impulsionada pela forte presença dos principais fabricantes de semicondutores, adoção precoce de tecnologias avançadas de embalagem e alta demanda por computação de alto desempenho e dispositivos habilitados para IA.
- Empresas da região, incluindo Intel, AMD e GlobalFoundries, estão investindo pesadamente em soluções de embalagens 3D, tais como a Via Via Via Via do Silício (TSV), Package-on-Package (PoP) e Fan-Out Wafer-Level Packaging para atender aos crescentes requisitos de data centers, eletrônicos de consumo e dispositivos móveis.
- Esta adoção generalizada é ainda apoiada por investimentos substanciais em I&D, infraestrutura de semicondutores robusta e uma população savvy de tecnologia, estabelecendo a América do Norte como um centro chave para a inovação em embalagens de semicondutores 3D. O foco na miniaturização, melhor gestão térmica e maior desempenho de largura de banda continua impulsionando o crescimento do mercado em aplicações empresariais e de consumo.
U.S. Semiconductor 3D Packaging Market Insight
O mercado de embalagens de semicondutores 3D dos EUA capturou a maior participação de receita de 38% em 2025 na América do Norte, impulsionada pela presença de fabricantes líderes de semicondutores, adoção precoce de tecnologias de embalagens avançadas e alta demanda por aplicações de computação de alto desempenho, IA e memória. Empresas como a Intel, AMD e GlobalFoundries estão investindo fortemente em soluções de Via via via TSV (Trough-Silicon), Pacote Wafer-Level Fan-Out e Pacotes em Pacote (PoP) para atender aos requisitos em data centers, dispositivos móveis e eletrônicos de consumo. A crescente ênfase na miniaturização, maior largura de banda e melhor gerenciamento térmico está impulsionando o crescimento do mercado. Além disso, o robusto ecossistema de P&D dos EUA e a forte infraestrutura de semicondutores apoiam a rápida adoção de soluções inovadoras de embalagens 3D em aplicações empresariais e de consumo.
Europa 3D Semicondutor Embalagem Mercado Insight
Projeta-se que o mercado europeu de embalagens de semicondutores 3D se expanda em um CAGR substancial durante o período de previsão, impulsionado por rigorosos padrões de qualidade, crescente demanda por dispositivos eletrônicos eficientes em termos energéticos e compactos, e pela adoção crescente de aplicativos habilitados para IoT e IA. A Alemanha, a França e os Países Baixos são os principais contribuintes devido às fortes capacidades de produção de produtos electrónicos e semicondutores. Os fabricantes europeus estão integrando soluções de embalagem 3D para otimizar o desempenho do dispositivo e reduzir o consumo de energia. O foco da região em soluções de semicondutores sustentáveis e confiáveis está promovendo o crescimento em setores industriais, automotivos e eletrônicos de consumo.
U.K. Semiconductor 3D Packaging Market Insight
Espera-se que o mercado de embalagens de semicondutores 3D do Reino Unido cresça em um CAGR notável, apoiado pela crescente demanda por computação de alto desempenho, data centers e aplicações de IA. Os crescentes investimentos em pesquisa e design eletrônicos, juntamente com a adoção de tecnologias avançadas de embalagem como TSV e PoP, estão alimentando a expansão do mercado. Além disso, o forte ecossistema tecnológico do Reino Unido, a ênfase na inovação de semicondutores e o apoio do governo à fabricação de eletrônicos estão incentivando a implantação de soluções de embalagem 3D em aplicações comerciais e industriais.
Alemanha 3D Semiconductor Packaging Market Insight
Prevê-se que o mercado de embalagens de semicondutores 3D da Alemanha se expanda em um considerável CAGR, alimentado pela crescente demanda por eletrônicos automotivos, automação industrial e dispositivos de IoT. A infraestrutura de semicondutores bem estabelecida da Alemanha e o foco na engenharia de precisão promovem a adoção de tecnologias de embalagem 3D de alta confiabilidade. Os principais drivers incluem padrões de qualidade rigorosos, preferência por sistemas eletrônicos eficientes em termos de energia e compactos e integração de embalagens 3D em aplicações automotivas e industriais avançadas. A região continua enfatizando a inovação na gestão térmica, miniaturização e soluções de interconexão de alta densidade.
Asia-Pacific 3D Semiconductor Packaging Market Insight
O mercado de embalagens de semicondutores 3D Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 23% durante 2026-2033, impulsionado pela urbanização rápida, aumento de renda disponível, e forte produção de eletrônicos e semicondutores em países como China, Japão, Coreia do Sul e Taiwan. A região é um dos principais centros de produção de memória, celular e eletrônica de consumo, e as soluções de embalagem 3D são cada vez mais adotadas para dispositivos compactos e de alto desempenho. Iniciativas governamentais de apoio à I&D e fabricação local de semicondutores, juntamente com a presença de grandes jogadores, como TSMC, Samsung e ASE, estão acelerando o crescimento do mercado.
Japão 3D Semiconductor Embalagem Mercado Insight
O mercado japonês de embalagens de semicondutores 3D está ganhando força devido ao foco do país em tecnologias avançadas de eletrônica, robótica e IA. A rápida adoção de computadores de alto desempenho e dispositivos IoT impulsiona a demanda por soluções de embalagem 3D miniaturizadas e termicamente eficientes. Os fabricantes japoneses priorizam a qualidade, confiabilidade e eficiência energética, alimentando a integração das tecnologias TSV, Fan-Out e PoP em aplicações de eletrônicos de consumo, automotivas e industriais. O mercado é ainda apoiado por fortes infra-estruturas de I&D e iniciativas lideradas pelo governo que promovem a inovação em semicondutores.
China 3D Semiconductor Embalagem Market Insight
O mercado de embalagens de semicondutores 3D da China representou a maior quota de receita de mercado na Ásia-Pacífico em 2025, impulsionada pela urbanização rápida, crescente fabricação de eletrônicos e crescente demanda doméstica por smartphones, chips de IA e dispositivos de memória. O foco da China no desenvolvimento de um ecossistema de semicondutores auto-suficiente, juntamente com incentivos governamentais para embalagens avançadas e crescente capacidade de fabricação local, está impulsionando a adoção de soluções TSV, Fan-Out e PoP. A produção acessível, juntamente com a grande demanda de consumidores e eletrônicos industriais, torna a China um mercado chave para embalagens de semicondutores 3D na região APAC.
Quais são as principais empresas no mercado de embalagens de semicondutores 3D
A indústria de embalagens de semicondutores 3D é liderada principalmente por empresas bem estabelecidas, incluindo:
- Intel Corporation(EUA)
- TSMC – Taiwan empresa de fabricação de semicondutores(Taiwan)
- Samsung Electronics(Coreia do Sul)
- ASE Technology Holding Co., Ltd.(Taiwan)
- Amkor Technology, Inc. (EUA)
- JEDEC Membro da Associação de Tecnologia do Estado Sólido (EUA)
- GlobalFoundries (EUA)
- STMicroelectrónica (Suíça)
- Semicondutores NXP (Países Baixos)
- Hynix Semicondutor (Coreia do Sul)
- Sistemas de Desenho de Cadence (EUA)
- Tecnologia Micron (EUA)
- Em Semicondutor (EUA)
- Siliconware Precision Industries Co., Ltd. (SPIL) (Taiwan)
- JEOL Ltd. (Japão)
- Powertech Technology Inc. (PTI) (Taiwan)
- Taiyo Yuden Co., Ltd. (Japão)
- ChipMOS Technologies Inc. (Taiwan)
- Unimicron Technology Corporation (Taiwan)
- Dispositivos Micro avançados, Inc. (AMD) (EUA)
Quais são as últimas evoluções no mercado de embalagens de semicondutores 3D
- Em abril de 2024, a Intel Corporation, líder global em fabricação de semicondutores, anunciou o lançamento de seu avançado programa piloto de embalagem 3D no Arizona, EUA, com o objetivo de melhorar o desempenho da computação de alto desempenho (HPC) e do chip de IA. Essa iniciativa reforça o compromisso da Intel em desenvolver tecnologias 3D de ponta Via via (TSV) e Package-on-Package (PoP) que atendam à crescente demanda por soluções semicondutoras miniaturizadas de alta largura de banda. Ao alavancar sua experiência global e métodos de embalagem inovadores, a Intel está fortalecendo sua liderança no mercado global de embalagens de semicondutores 3D em rápida expansão.
- Em março de 2024, a TSMC (Taiwan Semiconductor Manufacturing Company) revelou sua plataforma de embalagem 3D Fan-Out de última geração, visando processadores de IA e dispositivos móveis. Esta solução de embalagem avançada proporciona maior densidade de interconexão, melhor desempenho térmico e menor consumo de energia. A inovação da TSMC destaca o foco da empresa em permitir semicondutores menores, mais rápidos e mais eficientes em termos de energia para as indústrias de eletrônicos e automotivos globais.
- Em março de 2024, a Samsung Electronics implantou suas avançadas soluções de embalagem 3D para chips de memória de última geração em sua nova instalação Pyeongtaek, visando aumentar a produção de IA, data center e aplicativos móveis. A iniciativa demonstra o compromisso da Samsung em alavancar tecnologias de embalagem 3D de alta densidade, como TSV e Fan-Out, para atender à crescente demanda global de dispositivos compactos e de alto desempenho.
- Em fevereiro de 2024, a ASE Technology Holding Co., Ltd., principal fornecedora de soluções de montagem e teste de semicondutores, anunciou uma colaboração estratégica com um fabricante automóvel europeu para integrar soluções 3D Package-on-Package (PoP) para sistemas avançados de assistência ao condutor (ADAS). Essa parceria destaca o foco da ASE em melhorar o desempenho, confiabilidade e eficiência térmica para eletrônicos automotivos, atendendo à crescente demanda por veículos inteligentes e conectados.
- Em janeiro de 2024, a Amkor Technology, Inc. revelou sua solução de embalagem 3D com ligação a fios na SEMICON West 2024, projetada para suportar aplicações de semicondutores de alta velocidade e alta densidade em eletrônicos de consumo e dispositivos industriais. A inovadora plataforma de embalagem demonstra a dedicação da Amkor em oferecer soluções de semicondutores 3D compactas, econômicas e otimizadas para desempenho, reforçando sua posição como líder global em tecnologias de embalagem avançadas.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











