


Segmentação do Mercado Global de Astrocitoma Anaplásico por Tipo de Doença (IDH mutante, IDH selvagem e Outros), Tipo de Medicamento (Matulane, Temodar, Procarbazina, Temozolomida e Outros), Tratamento (Cirurgia, Radioterapia e Quimioterapia), Diagnóstico (Ressonância Magnética, Tomografia Computadorizada, Raio-X e Biópsia), Fase de Desenvolvimento da Molécula (Fase de Pré-Registro e Fase de Ensaios Clínicos), Sintomas (Cefaleia, Letargia, Convulsões, Problemas de Visão, Perda de Memória, Problemas Comportamentais e Outros), Usuários Finais (Clínicas, Hospitais e Outros), Canal de Distribuição (Farmácia Hospitalar, Farmácia de Varejo e Farmácia Online) - Tendências e Previsões do Setor até 2033
Tamanho do mercado de Astrocitoma Anaplástico
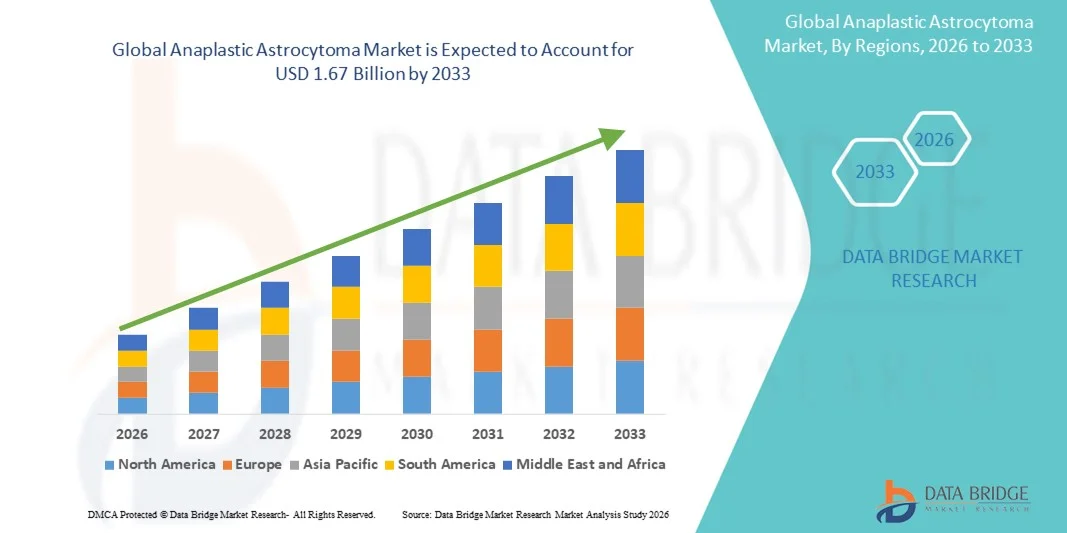
- A dimensão global do mercado de Astrocitoma Anaplástico foi avaliada em1,23 mil milhões de dólares em 2025e espera-se alcançarUSD 1,67 mil milhões até 2033, em umaCAGR de 3,9%durante o período de previsão
- O crescimento do mercado é em grande medida alimentado pelo aumento da incidência detumores cerebrais, avanços nas técnicas de diagnóstico, e adoção crescente deterapias específicase medicina de precisão em oncologia, levando a melhores resultados do paciente e melhor manejo da doença
- Além disso, a crescente conscientização do público, políticas de apoio à saúde, expansão da infraestrutura de oncologia e ensaios clínicos em curso para novas terapias estão estabelecendo opções de tratamento eficazes como o padrão moderno de cuidados para o Astrocitoma Anaplástico. Estes factores convergentes estão a acelerar a adopção de terapias avançadas, aumentando assim significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):1,23 mil milhões de USD
- Valor de mercado previsto (2033):1,67 mil milhões de USD
- Previsões CAGR (2026-2033):3.9%
Análise Anaplástica do Mercado de Astrocitoma
- O Astrocitoma Anaplásico, um tumor cerebral agressivo, representa um desafio significativo na neuro-oncologia devido à sua rápida progressão e complexidade no tratamento. Métodos avançados de diagnóstico, incluindoRM,A tomografia computadorizada, e a biópsia, são cada vez mais essenciais para detecção precisa e planejamento terapêutico personalizado
- A crescente demanda por tratamentos de Astrocitoma Anaplástico é principalmente alimentada pelo aumento da prevalência de tumores cerebrais, crescentes investimentos no desenvolvimento de drogas e adoção crescente de abordagens terapêuticas direcionadas, como Temodar, Procarbazina e Temozolomida para melhorar os resultados dos pacientes
- A América do Norte dominou o mercado de Astrocitoma Anaplástico com a maior parcela de receita de 40,2% em 2025, impulsionada por infraestrutura avançada de saúde, alto gasto em P&D, adoção precoce de terapias inovadoras e forte presença de atores da indústria, com os EUA liderando em ensaios clínicos e aprovações para novas terapias
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de Astrocitoma Anaplástico durante o período previsto, devido à melhoria da infraestrutura de cuidados de saúde, ao aumento da sensibilização para o cancro do cérebro e ao aumento do acesso a opções avançadas de diagnóstico e tratamento
- O segmento cirúrgico dominou o mercado de Astrocitoma Anaplástico com market share de 42,9% em 2025, impulsionado pelo seu papel crítico na remoção do tumor, melhoria das taxas de sobrevida e adoção generalizada como tratamento de primeira linha, muitas vezes seguido de radioterapia e quimioterapia para maior eficácia.
Relatar Escopo e Segmentação de Mercado de Astrocitoma Anaplástico
|
Atributos |
Anaplástico Astrocitoma Principais Insights do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia do paciente, análise de pipelines, análise de preços e marco regulatório |
Tendências de mercado de Astrocitoma Anaplástico
Avanços em terapias direcionadas e medicina de precisão
- Uma tendência significativa e acelerada no mercado global de Astrocitoma Anaplástico é a adoção crescente de terapias direcionadas, incluindo Temozolomida e Procarbazina, e abordagens de medicina de precisão baseadas em perfis moleculares, melhorando resultados de tratamento personalizados
- Por exemplo, o uso de terapias específicas com mutantes IDH permite que os clínicos ajustem os protocolos de tratamento com base em perfis genéticos tumorais, aumentando a eficácia e minimizando os efeitos colaterais. Da mesma forma, terapias combinadas integrando cirurgia, radiação e quimioterapia estão sendo cada vez mais otimizadas usando dados moleculares específicos do paciente.
- A integração terapêutica direcionada com diagnósticos de precisão possibilita características como prever a resposta do paciente, monitorar a progressão do tumor e ajustar dinamicamente os regimes de tratamento. Por exemplo, os planos de tratamento guiados por moléculas melhoraram as taxas de sobrevivência em vários ensaios clínicos e podem alertar os clínicos para sinais precoces de resistência ao tratamento
- A integração perfeita de diagnósticos moleculares com intervenções terapêuticas facilita o planejamento centralizado do tratamento, permitindo que os clínicos gerenciem cirurgia, radiação e administração de drogas de forma coordenada e orientada por dados, melhorando o cuidado ao paciente
- Essa tendência para abordagens de tratamento mais precisas, personalizadas e integradas está, fundamentalmente, reformulando as expectativas e padrões de cuidado dos pacientes. Consequentemente, empresas como Novocure e Celgene estão desenvolvendo terapias baseadas em medicamentos de precisão com orientação de perfil molecular e sequenciamento otimizado do tratamento
- A demanda por terapias avançadas e personalizadas está crescendo rapidamente em hospitais e clínicas, pois os pacientes buscam cada vez mais a eficácia do tratamento otimizado e a toxicidade sistêmica reduzida.
Dinâmica de Mercado de Astrocitoma Anaplástico
Controlador
Incidência crescente de tumores cerebrais e conscientização crescente
- A crescente prevalência de Astrocitoma Anaplástico a nível mundial, juntamente com o aumento da sensibilização para os sintomas do cancro do cérebro e as opções de tratamento, é um importante motor do crescimento do mercado
- Por exemplo, em março de 2025, Novocure anunciou expansão de seus ensaios clínicos de terapia TTFields em pacientes com glioma, visando melhorar a adoção e acessibilidade de modalidades de tratamento não invasivas. Espera-se que tais iniciativas de empresas-chave conduzam ao crescimento do mercado no período de previsão
- À medida que os doentes e os prestadores de cuidados de saúde se tornam mais conscientes dos riscos tumorais e das opções de tratamento avançadas, são cada vez mais preferidas terapêuticas como a Temozolomida e regimes de associação em vez da quimioterapia convencional isoladamente.
- Além disso, a expansão da infraestrutura oncológica, os programas de diagnóstico precoce e a crescente disponibilidade de exames avançados de imagem e testes moleculares estão tornando as abordagens de tratamento alvo mais viáveis e amplamente adotadas.
- A conveniência de integrar cirurgia, radiação e esquemas de quimioterapia personalizados, juntamente com orientações clínicas por meio de diagnósticos moleculares, está impulsionando a adoção tanto em ambiente hospitalar quanto clínico. A tendência à assistência multidisciplinar e o aumento da acessibilidade ao tratamento contribuem ainda mais para o crescimento do mercado
- Por exemplo, os crescentes investimentos em pesquisa e desenvolvimento de medicamentos do tipo selvagem IDH estão permitindo opções terapêuticas mais precisas, atraindo maior adoção entre os principais centros de câncer
- Aumentar as campanhas de sensibilização do público e do médico sobre detecção precoce, monitoramento de sintomas e opções de tratamento estão impulsionando maior matrícula de pacientes em ensaios clínicos e ampliando a aceitação global do mercado
Restrição/Desafio
Custos de tratamento elevados e acesso limitado em regiões em desenvolvimento
- O custo relativamente elevado das terapias avançadas, incluindo medicamentos específicos e diagnósticos moleculares, representa um desafio significativo para uma adopção mais ampla do mercado, em especial nas regiões sensíveis aos preços.
- Por exemplo, os preços dos regimes baseados em Temozolomida e dos protocolos de terapia combinada podem limitar o acesso dos pacientes nos países em desenvolvimento, restringindo a penetração no mercado e a captação
- Enfrentar desafios de acessibilidade por meio de cobertura de seguros, programas de assistência ao paciente e alternativas de tratamento econômicas é crucial para ampliar o acesso e adoção. Empresas como Celgene e Novocure enfatizam programas de apoio financeiro e opções genéricas para mitigar essas barreiras
- Além disso, o acesso limitado a instalações avançadas de neuro-oncologia e a especialistas treinados em determinadas regiões pode dificultar o diagnóstico e o início do tratamento, afetando o crescimento global do mercado.
- Superar esses desafios através da melhoria da infraestrutura de saúde, treinamento clínico ampliado e programas de assistência financeira será vital para o crescimento sustentado e acesso mais amplo aos pacientes globalmente
- Por exemplo, a falta de disponibilidade generalizada de diagnósticos moleculares nas regiões rurais atrasa a intervenção precoce, o que pode afetar negativamente a eficácia e os resultados do tratamento.
- Obstáculos regulamentares e aprovação prolongada de ensaios clínicos para novas terapias também podem retardar a introdução de opções de tratamento inovadoras, afetando a expansão do mercado e limitando o acesso dos pacientes a terapias de próxima geração
Escopo de mercado de Astrocitoma Anaplástico
O mercado é segmentado com base no tipo de doença, tipo de medicamento, tratamento, diagnóstico, fase de desenvolvimento molecular, sintomas, usuários finais e canal de distribuição.
- Por tipo de doença
Com base no tipo de doença, o mercado de Astrocitoma Anaplástico é segmentado em mutante IDH, tipo selvagem IDH, entre outros. O segmento do tipo selvagem IDH dominou o mercado em 2025 devido à sua maior prevalência em pacientes adultos e associação com progressão tumoral agressiva. Pacientes com tumores do tipo selvagem IDH muitas vezes requerem terapia combinada, incluindo cirurgia, radiação e quimioterapia direcionada, contribuindo para o aumento do volume de tratamento e da receita de mercado. Além disso, a disponibilidade de medicamentos direcionados e ensaios clínicos em andamento com foco neste subtipo está reforçando ainda mais sua dominância. Os profissionais de saúde priorizam o diagnóstico do tipo selvagem IDH para otimizar o planejamento do tratamento e melhorar os resultados da sobrevida do paciente. O segmento também se beneficia de crescentes investimentos de pesquisa visando ao desenvolvimento de novas terapias específicas para esse tipo de tumor.
Prevê-se que o segmento de mutantes IDH testemunhe o crescimento mais rápido de 2026 para 2033, impulsionado pelo aumento da adoção de protocolos de tratamento personalizados baseados no perfil molecular. A detecção precoce e as abordagens terapêuticas direcionadas, como as drogas inibidoras de IDH, estão possibilitando um manejo mais eficaz desse subtipo. A conscientização crescente dos clínicos sobre as vantagens prognósticas dos tumores mutantes da HID está acelerando ainda mais a adoção. Avanços nos diagnósticos baseados em biomarcadores e terapêutica de acompanhantes estão aumentando a matrícula de pacientes em ensaios clínicos. Este segmento também se beneficia de melhores resultados do paciente e efeitos colaterais reduzidos devido a terapias de precisão. Globalmente, o segmento de mutantes IDH está ganhando rapidamente tração em mercados de oncologia desenvolvidos e emergentes.
- Por tipo de droga
Com base no tipo de droga, o mercado é segmentado em matulano, Temodar, procarbazina, temozolomida, entre outros. O segmento Temozolomida dominou o mercado em 2025 devido à sua ampla adoção como agente quimioterápico de primeira linha para o Astrocitoma Anaplástico. É frequentemente utilizado em associação com radioterapia, aumentando a eficácia global do tratamento e melhorando as taxas de sobrevivência. A formulação oral de Temozolomida oferece facilidade de administração e melhor adesão dos doentes em comparação com terapias intravenosas. Seu perfil clínico estabelecido e sua inclusão nas diretrizes globais de tratamento contribuem ainda mais para sua dominância. As principais empresas farmacêuticas continuam a investir em formulações de liberação prolongada e regimes de combinação, mantendo alta demanda. Além disso, sua compatibilidade com os protocolos de oncologia adulta e pediátrica reforça a geração de receita consistente.
Espera-se que o segmento de Procarbazina testemunhe o crescimento mais rápido de 2026 a 2033, impulsionado pela sua crescente inclusão em esquemas multifármacos e protocolos de terapia combinada. Estudos clínicos têm destacado sua eficácia quando combinados com outros agentes alquilantes, aumentando as taxas de resposta tumoral. Formulações genéricas emergentes e acessibilidade ampliada também estão contribuindo para a adoção em mercados em desenvolvimento. A preferência crescente do médico pelos regimes de quimioterapia combinados que incluem Procarbazina está a acelerar a sua captação. Além disso, a pesquisa em curso para otimizar os esquemas de dosagem e reduzir os efeitos adversos está apoiando o crescimento do mercado.
- Por Tratamento
Com base no tratamento, o mercado é segmentado em cirurgia, radioterapia e quimioterapia. O segmento de Cirurgia dominou o mercado em 2025 com market share de 42,9%, devido ao seu papel essencial na remoção do tumor e como intervenção de primeira linha. A ressecção cirúrgica é frequentemente combinada com radioterapia e quimioterapia para melhores resultados de sobrevida. A disponibilidade de técnicas neurocirúrgicas avançadas, como a RM intraoperatória e a cirurgia guiada por fluorescência, melhorou a precisão e reduziu as complicações. Hospitais e centros especializados de oncologia priorizam a intervenção cirúrgica para atingir a ressecção máxima segura. O segmento também beneficia com o aumento dos investimentos em instalações avançadas de neuro-oncologia e neurocirurgiões qualificados. Além disso, as terapias adjuvantes pós-cirúrgicas aumentam a adoção geral do tratamento e impulsionam a receita do mercado.
Prevê-se que o segmento de Radiation Therapy testemunhe o crescimento mais rápido de 2026 a 2033, alimentado pela adoção de técnicas avançadas como a radiocirurgia estereotáxica (SRS) e radioterapia modulada por intensidade (IMRT). Essas tecnologias permitem direcionamento preciso do tecido tumoral, minimizando danos ao tecido saudável circundante. A crescente utilização em combinação com quimioterapia e terapias específicas está impulsionando a adoção em mercados desenvolvidos e emergentes. O aumento da sensibilização para a eficácia da radioterapia na melhoria dos resultados de sobrevivência apoia a sua rápida captação. A ampliação da disponibilidade de centros especializados de radioterapia acelera ainda mais o crescimento do segmento.
- Por Diagnóstico
Com base no diagnóstico, o mercado é segmentado em RM, TC, raio-X e biópsia. O segmento de RM dominou o mercado em 2025 devido à sua resolução de imagem superior e capacidade de detectar tamanho, localização e progressão do tumor. A RM é fundamental para o planejamento cirúrgico e monitoramento da resposta terapêutica ao longo do tempo. A natureza não invasiva e a usabilidade repetida da RM tornam-na preferida tanto para o diagnóstico inicial como para o seguimento. A alta adoção de protocolos avançados de RM, incluindo RM funcional e imagem ponderada por difusão, aumenta a acurácia diagnóstica. Hospitais e clínicas continuam a investir em scanners de RM de alto campo para atender a crescente demanda. A integração da RM com imagens moleculares e ferramentas assistidas por IA reforça ainda mais sua posição dominante.
Espera-se que o segmento de biópsia testemunhe o crescimento mais rápido de 2026 a 2033, impulsionado pelo uso crescente de perfis moleculares e genéticos para o planejamento personalizado do tratamento. A biópsia fornece amostras de tecido críticas para testes de mutação IDH, análise de metilação do promotor MGMT e outros biomarcadores. Aumentar a ênfase na medicina de precisão e seleção de terapia direcionada está acelerando a adoção de biópsia. Técnicas de biópsia minimamente invasivas e procedimentos robóticos assistidos estão aumentando a aceitação do paciente. Aumentar a consciência entre os oncologistas quanto ao valor prognóstico dos resultados da biópsia aumenta ainda mais seu uso.
- Por fase de desenvolvimento de moléculas
Com base na fase de desenvolvimento da molécula, o mercado é segmentado em fase de pré-registo e fase de ensaio clínico. O segmento de Fase de Ensaios Clínicos dominou o mercado em 2025, uma vez que a maioria das terapias inovadoras para o Astrocitoma Anaplásico estão atualmente sendo submetidas a ensaios para estabelecer perfis de eficácia e segurança. Empresas farmacêuticas líderes e instituições de pesquisa estão realizando múltiplos ensaios de Fase II e III globalmente. O crescimento das atividades experimentais reflete um alto investimento em terapias de próxima geração e regimes de combinação. Os ensaios clínicos também proporcionam acesso precoce a terapias para pacientes elegíveis, aumentando ainda mais o engajamento no mercado. A colaboração entre hospitais e empresas de biotecnologia impulsiona a escala e o sucesso dos ensaios. O forte desenvolvimento de gasodutos continua a manter a dominância deste segmento.
O Pré-Registro Espera-se que o segmento de fase testemunhe o crescimento mais rápido de 2026 para 2033, impulsionado por um número crescente de novos compostos que entram no gasoduto de desenvolvimento. O aumento do foco em subtipos de tumores raros e necessidades médicas não atendidas está estimulando estratégias de desenvolvimento acelerado. Os incentivos regulamentares e as designações de medicamentos órfãos em várias regiões encorajam a inovação. O desenvolvimento precoce de inibidores alvo de IDH e agentes imuno-oncológicos está em expansão. Crescer parcerias entre empresas de biotecnologia e centros acadêmicos suportam rápido avanço molecular.
- Por Sintomas
Com base nos sintomas, o mercado é segmentado em dor de cabeça, letargia, convulsões, problemas de visão, perda de memória, problemas comportamentais, entre outros. O segmento Cefaleia dominou o mercado em 2025, pois é o sintoma mais comum, levando os pacientes a buscarem consulta médica e testes diagnósticos precoces. A detecção precoce devido à consciência da dor de cabeça impulsiona maior diagnóstico e adoção de tratamento. Os profissionais de saúde priorizam o rastreamento baseado em sintomas, aumentando o uso de imagem e biópsia. Campanhas de educação de pacientes e exames neurológicos de rotina contribuem para uma demanda consistente. As iniciativas de mercado centradas em sintomas apoiam a alta geração de receitas. A gravidade da cefaleia, muitas vezes, se correlaciona com a progressão do tumor, reforçando a necessidade de intervenção rápida.
Prevê-se que o segmento de Convulsões testemunhe o crescimento mais rápido de 2026 para 2033, alimentado pelo aumento da sensibilização para o gerenciamento e monitoramento de crises. Convulsões são frequentemente um indicador precoce de atividade tumoral, conduzindo rápida avaliação diagnóstica. Avanços em terapias antiepiléticas integradas com cuidados oncológicos aumentam ainda mais a adoção do tratamento. Aumentar a conscientização dos pacientes quanto aos protocolos de manejo de crises acelera as visitas hospitalares. O monitoramento contínuo do EEG e as tecnologias de previsão de convulsões assistidas por IA apoiam a tomada de decisão clínica. A intervenção precoce de convulsão melhora os resultados da sobrevida, promovendo a adoção de abordagens de cuidado integradas.
- Por Usuários Finais
Com base nos usuários finais, o mercado é segmentado em clínica, hospital e outros. O segmento hospitalar dominou o mercado em 2025 devido à disponibilidade de equipes multidisciplinares de neuro-oncologia, instalações avançadas de imagem e cirurgia e opções de tratamento abrangentes. Os hospitais fornecem cuidados integrados, combinando cirurgia, quimioterapia e radioterapia sob o mesmo teto. Grandes volumes de pacientes e maior complexidade do tratamento favorecem a adoção hospitalar. Centros especializados de câncer dentro de hospitais suportam ensaios clínicos e administração de terapia nova. A geração de receitas é maior nos hospitais devido a procedimentos avançados e tratamentos multimodalidade. Os hospitais continuam a impulsionar a penetração do mercado em regiões desenvolvidas e emergentes.
Espera-se que o segmento clínico testemunhe o crescimento mais rápido de 2026 a 2033, impulsionado pelo aumento do estabelecimento de ambulatórios de oncologia e centros de tratamento localizados. As clínicas oferecem acesso conveniente aos cuidados de acompanhamento, procedimentos menores e administração de terapia direcionada. Aumentar a sensibilização para os benefícios da gestão ambulatorial apoia a adoção. A integração da telemedicina para o acompanhamento e orientação do tratamento acelera ainda mais o crescimento. As clínicas ampliam o acesso dos pacientes em áreas semiurbanas e rurais. Horários flexíveis de tratamento e atendimento personalizado contribuem para a crescente adoção de serviços baseados em clínicas.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em farmácia hospitalar, farmácia de varejo e farmácia online. O segmento Farmácia Hospitalar dominou o mercado em 2025 devido ao acesso direto aos protocolos de tratamento do paciente, administração de quimioterapia e medicamentos especializados. Os hospitais controlam a dispensação de medicamentos para terapias complexas, garantindo conformidade e segurança. A disponibilidade de medicamentos de alto custo e agentes quimioterápicos em farmácias hospitalares suporta o domínio. Os hospitais também gerenciam o acompanhamento do paciente e a coordenação da terapia combinada. Líderes de mercado priorizam parcerias de farmácia hospitalar para adoção precoce da terapia. Distribuição abrangente em hospitais garante o fornecimento contínuo de medicamentos essenciais.
O segmento Farmácia Online é esperado para testemunhar o crescimento mais rápido de 2026 para 2033, impulsionado pelo aumento da adoção de e-commerce, conveniência e entrega domiciliar de medicamentos especializados. Os pacientes preferem cada vez mais plataformas online para recargas de prescrição e acesso remoto a terapias direcionadas. A integração com sistemas de telemedicina e prescrição eletrônica facilita o crescimento. Farmácias online ampliam o alcance do mercado para áreas remotas e carentes. Promoções, descontos e modelos de assinatura impulsionam a adoção. Os quadros regulamentares que apoiam a distribuição segura em linha de drogas aumentam a credibilidade e a confiança.
Análise Regional do Mercado de Astrocitoma Anaplástico
- A América do Norte dominou o mercado de Astrocitoma Anaplástico com a maior parcela de receita de 40,2% em 2025, impulsionada por infraestrutura avançada de saúde, alto gasto em P&D, adoção precoce de terapias inovadoras e forte presença de atores da indústria, com os EUA liderando em ensaios clínicos e aprovações para novas terapias
- Pacientes e profissionais de saúde da região priorizam a detecção precoce, o perfil molecular e protocolos de tratamento abrangentes, incluindo cirurgia, radiação e quimioterapia, que contribuem significativamente para a receita do mercado
- Essa dominância é ainda apoiada por uma forte presença de empresas farmacêuticas e de biotecnologia, extensa atividade de ensaios clínicos e crescente conscientização do público sobre o câncer de cérebro, estabelecendo a América do Norte como um mercado líder para terapias inovadoras de Astrocitoma Anaplástico em ambientes hospitalares e clínicos
U.S. Anaplastic Astrocytoma Market Insight
O mercado de Astrocitoma Anaplástico dos EUA captou a maior parte de receita de 82% em 2025 na América do Norte, alimentada por infraestrutura de saúde avançada, alta adoção de terapias direcionadas e uso generalizado de medicina de precisão. Pacientes e clínicos priorizam cada vez mais a detecção precoce, o perfil molecular e protocolos de tratamento integrados, incluindo cirurgia, radiação e quimioterapia. O número crescente de ensaios clínicos e investimento em I&D em novas terapias impulsiona ainda mais o mercado. Além disso, aumentar a consciência pública sobre tumores cerebrais, melhorar a cobertura de seguros e o acesso a centros especializados de neuro-oncologia contribuem significativamente para a expansão do mercado.
Europa Anaplastic Astrocytoma Market Insight
Prevê-se que o mercado europeu do Astrocitoma Anaplástico se expanda num CAGR substancial durante o período de previsão, impulsionado principalmente por iniciativas governamentais para a investigação do cancro, o aumento do investimento em infra-estruturas oncológicas e a crescente procura de diagnósticos avançados e terapias orientadas. A urbanização crescente, aliada a uma maior prevalência de tumores cerebrais, promove a adoção de medicamentos de precisão e protocolos de tratamento combinado. Os pacientes também estão cada vez mais buscando técnicas cirúrgicas minimamente invasivas e melhorando os cuidados pós-operatórios, aumentando a captação de tratamento em hospitais e clínicas.
U.K. Anaplastic Astrocytoma Market Insight
O mercado de Astrocitoma Anaplástico do Reino Unido está previsto para crescer em um CAGR notável durante o período de previsão, impulsionado pelo aumento da consciência do diagnóstico precoce, preferência por terapia direcionada e integração de diagnósticos moleculares no planejamento do tratamento. Além disso, o aumento da incidência de tumores cerebrais agressivos e um sistema de saúde forte incentiva tanto hospitais quanto clínicas a adotar regimes de tratamento avançados. Espera-se que a ênfase do Reino Unido na participação em ensaios clínicos e programas de acesso ao paciente continue estimulando o crescimento do mercado.
Alemanha Anaplastic Astrocytoma Market Insight
Espera-se que o mercado de Astrocitoma Anaplástico da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado pela crescente conscientização das terapias neuro-oncológicas, pela ampla disponibilidade de diagnósticos avançados, como RM e biópsia, e pela crescente adoção de protocolos de tratamento personalizados. As infra-estruturas de saúde bem desenvolvidas da Alemanha e as soluções inovadoras de oncologia apoiam o mercado. A integração de terapias direcionadas e abordagens de tratamento combinado em hospitais vem se tornando cada vez mais prevalente, alinhando-se às diretrizes clínicas locais e aos padrões de cuidados ao paciente.
Asia-Pacific Anaplastic Astrocytoma Market Insight
O mercado de Astrocitoma Anaplásico Ásia-Pacífico está preparado para crescer no CAGR mais rápido de 24% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento do gasto em saúde, aumento da incidência de tumores cerebrais e melhoria do acesso a diagnósticos e tratamentos avançados em países como China, Japão e Índia. Iniciativas governamentais de apoio à conscientização do câncer, saúde digital e centros especializados de neuro-oncologia estão impulsionando a adoção. Além disso, a crescente conscientização dos pacientes, a expansão dos hospitais privados e a disponibilidade de terapias orientadas a preços acessíveis estão ampliando a acessibilidade ao tratamento em toda a região.
Japão Anaplastic Astrocytoma Market Insight
O mercado japonês está ganhando ímpeto devido à infraestrutura avançada de saúde, alta conscientização do público sobre distúrbios neurológicos e rápida adoção de medicina de precisão. A prevalência de terapias direcionadas e protocolos de tratamento combinado está aumentando, apoiada por redes hospitalares bem estabelecidas. O envelhecimento da população do Japão é como conduzir a demanda por opções de tratamento mais fáceis de administrar e menos invasivas. Além disso, a integração dos diagnósticos moleculares com o cuidado clínico potencializa a detecção precoce e o planejamento terapêutico personalizado.
Índia Anaplastic Astrocytoma Market Insight
O mercado de Astrocitoma Anaplástico da Índia representou a maior participação de receita de mercado na Ásia-Pacífico em 2025, atribuída ao aumento do acesso à saúde, aumento da incidência de tumores cerebrais e crescente conscientização sobre tratamentos oncológicos avançados. A expansão dos centros urbanos, o aumento da renda disponível e o desenvolvimento de hospitais especializados em câncer são fatores fundamentais de crescimento. O impulso para terapias orientadas a preços acessíveis e a participação em ensaios clínicos, juntamente com campanhas de sensibilização crescentes do público, está impulsionando a adoção de mercado em áreas residenciais, urbanas e semiurbanas.
Astrocitoma Anaplástico Market Share
A indústria do Astrocitoma Anaplástico é liderada principalmente por empresas bem estabelecidas, incluindo:
- Merck & Co., Inc., (EUA)
- Bristol- Myers Squibb Company(EUA)
- AstraZeneca (U.K.)
- Pfizer Inc.(EUA)
- Novartis AG(Suíça)
- Eli Lilly e Companhia(EUA)
- Bayer AG (Alemanha)
- Takeda Pharmaceutical Company Limited (Japão)
- Amgen Inc. (EUA)
- Novocure (Suíça)
- Sanofi (França)
- GSK plc (UK)
- AbbVie Inc. (EUA)
- Regeneron Pharmaceuticals Inc. (EUA)
- Ipsen (França)
- Jazz Pharmaceuticals, Inc. (EUA)
- Astellas Pharma Inc. (Japão)
- Otsuka Pharmaceutical Co., Ltd (Japão)
- BeiGene (China)
Quais são os Desenvolvimentos Recentes no Mercado Astrocitoma Anaplástico Global
- Em agosto de 2025, pesquisadores apresentaram um novo modelo de aprendizagem profunda chamado FoundBioNet — um modelo baseado em fundação que analisa imagens multiparamétricas de RM para predizer não invasivamente o status de mutação em gliomas. Em uma coorte grande, multi-centro (1.705 pacientes), FoundBioNet alcançou ~ 90,6% AUC na predição de mutação IDH um grande passo em direção ao “diagnóstico molecular não invasivo, somente MRI”, que poderia reduzir a dependência de biópsia para astrocitoma e outros gliomas
- Em agosto de 2024, o FDA dos EUA aprovou Vorasidenib (Voranigo) para pacientes adultos e pediátricos (≥12 anos) com astrocitoma de grau 2 ou oligodendroglioma que abriga mutações suscetíveis de IDH1/IDH2. Essa aprovação é histórica, pois representa a primeira terapia sistêmica direcionada aprovada para gliomas de baixo grau. Embora aprovado para tumores de grau 2, também impacta a paisagem de tratamento mais ampla de astrocitoma, validando a inibição do IDH como uma abordagem clinicamente significativa
- Em junho de 2023, os dados dos ensaios de Fase III INDIGO foram apresentados na Reunião Anual da ASCO, proporcionando um progresso clínico significativo para os gliomas mutantes IDH, incluindo os astrocitomas em fase inicial. O estudo demonstrou que Vorasidenib, um inibidor oral duplo IDH1/IDH2, melhorou drasticamente a sobrevivência livre de progressão e atrasou a necessidade de tratamentos intensivos, tais como radiação e quimioterapia.
- Em março de 2023, as equipes de pesquisa publicaram descobertas sobre DeepGlioma, uma ferramenta de diagnóstico molecular baseada em inteligência artificial ultra-rápida projetada para gliomas difusos, incluindo astrocitoma anaplásico. O sistema utiliza imagens ópticas rápidas de tecido tumoral combinadas com algoritmos de aprendizagem profunda para classificar marcadores moleculares chave, como o status da mutação IDH em menos de 90 segundos. Isso elimina longas esperas associadas ao teste genético convencional, que muitas vezes leva vários dias
- Em agosto de 2022, a American Society for Radiation Oncoology (ASTRO) publicou sua primeira diretriz para o tratamento de gliomas de baixo grau (incluindo os astrocitomas mutantes IDH) sob a classificação redefinida pelos critérios da Organização Mundial da Saúde (OMS) 2021. A diretriz estabelece recomendações baseadas em evidências para quando usar a radioterapia (dose, tempo, técnica, como RT modulada por intensidade), e quando a vigilância apertada pode ser adequada
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











