


Segmentação do Mercado Global de Tratamento da Doença de Andersen por Tipo (Início Perinatal e Início na Infância), Tratamento (Transplante Hepático, Terapia Dietética, Exercício Físico, Aconselhamento Genético e Medicamentos), Dados Demográficos (Crianças e Adultos), Sintomas (Cirrose, Hepatoesplenomegalia, Ascite, Varizes Esofágicas, Cardiomiopatia, Atrofia e Outros), Diagnóstico (Biópsia, Exames de Sangue, Exames de Urina, Ressonância Magnética, Testes Genéticos e Outros), Usuários Finais (Clínicas, Hospitais e Outros), Canal de Distribuição (Farmácia Hospitalar, Farmácia de Varejo e Farmácia Online) - Tendências e Previsões do Setor até 2033
Qual é o tamanho e visão geral do mercado de tratamento da doença de Andersen
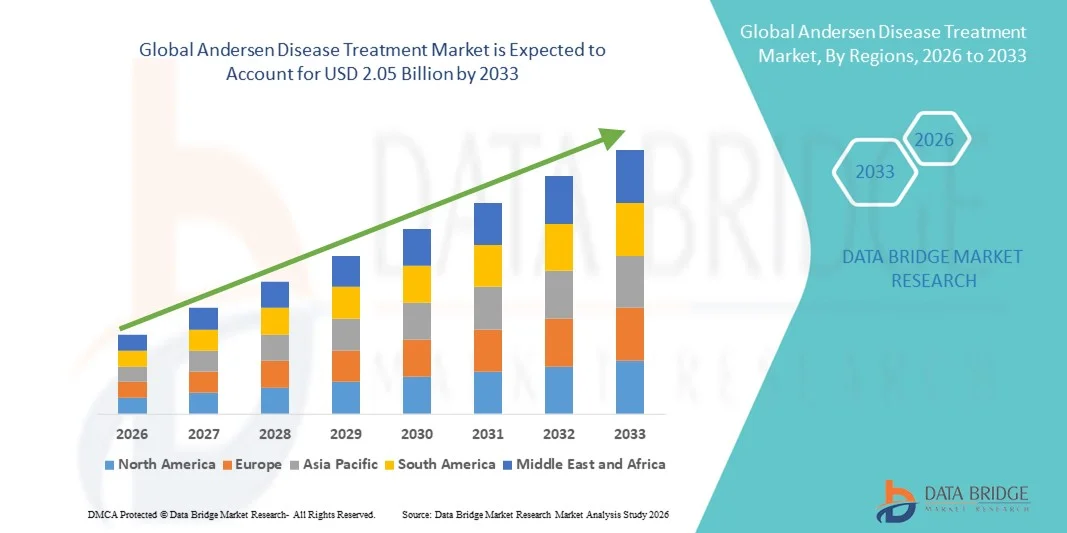
- Conforme a Análise de Pesquisa de Mercado Data Bridge A dimensão global do mercado de tratamento da doença de Andersen foi avaliada emUSD 1,27 mil milhões em 2025e espera-se alcançarUSD 2,05 mil milhões até 2033, em umaCAGR de 6,20%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da prevalência da doença de Andersen, aumento da conscientização de doenças genéticas raras e avanços nas soluções diagnósticas e terapêuticas, levando à maior adoção do Tratamento da Doença de Andersen em hospitais, clínicas e centros de atendimento especializados
- Além disso, a crescente procura de terapias específicas, incluindo tratamentos de substituição enzimática, terapias genéticas e medidas de suporte, está a impulsionar a expansão do mercado, uma vez que os prestadores de cuidados de saúde se concentram na melhoria dos resultados dos doentes e da qualidade de vida através do diagnóstico precoce e de planos de tratamento abrangentes.
Tamanho e previsão do mercado
- Valor de Mercado Global (2025): 1,27 mil milhões de USD
- Valor de mercado previsto (2033): USD 2,05 mil milhões
- Previsões CAGR (2026-2033): 6,20%
Quais são os principais destinos do mercado de tratamento de doenças de Andersen
- O tratamento da doença de Andersen, que engloba terapias para o transtorno genético raro, está testemunhando uma adoção crescente tanto no ambiente clínico quanto hospitalar, devido aos avanços nas capacidades diagnósticas, protocolos de intervenção precoce e à disponibilidade de opções de tratamento direcionadas, incluindo terapia de substituição enzimática e medidas de suporte
- A crescente procura de tratamento da doença de Andersen é principalmente alimentada pela crescente sensibilização dos profissionais de saúde e dos doentes, pelo aumento da incidência de mutações genéticas relacionadas e pela expansão das iniciativas governamentais e privadas de apoio à investigação e gestão das doenças raras
- A América do Norte dominou o mercado de tratamento da doença de Andersen com a maior parcela de receita de 43,5% em 2025, impulsionada por infra-estrutura de saúde bem estabelecida, alta adoção de protocolos terapêuticos avançados e forte presença de principais fármacos ebiotecnologiaempresas, com os EUA testemunhando um crescimento substancial devido à expansão de ensaios clínicos, terapias hospitalares e adoção precoce de opções de tratamento inovadoras
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de tratamento da doença de Andersen durante o período previsto, registrando um CAGR de 2026 a 2033, impulsionado pelo aumento dos investimentos em saúde, aumento da prevalência de doenças genéticas raras, expansão de centros de tratamento especializados e melhoria do acesso a terapias avançadas em países como China e Índia
- O segmento infantil dominou o mercado, com 49,2% de receita em 2025, devido à maior prevalência de casos de início perinatal e infantil, necessitando de intervenção precoce e cuidados intensivos. Os hospitais pediátricos e as clínicas especializadas são os principais fatores de receita, oferecendo abordagens de tratamento multidisciplinar
Segmentação do Mercado de Tratamento de Doenças de Andersen
Atributos |
Insights sobre o mercado chave do tratamento da doença de Andersen |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de tratamento de doenças de Andersen
Resultados melhorados do paciente através de abordagens terapêuticas avançadas
- Uma tendência significativa e acelerada no mercado mundial de tratamento da doença de Andersen é a adoção crescente de estratégias terapêuticas integradas, combinando cirurgia, intervenções farmacológicas e cuidados de suporte. Essas abordagens estão melhorando significativamente a recuperação do paciente, reduzindo a progressão da doença e melhorando a qualidade de vida geral
- Por exemplo, a introdução de terapias antimicrobianas combinadas ao lado de procedimentos cirúrgicos minimamente invasivos permite que os clínicos alvo da causa subjacente da doença de Andersen, preservando tecidos saudáveis
- Avanços em diagnósticos moleculares e tecnologias de imagem, como a RM e a avaliação por TC, permitem a detecção mais precoce e precisa das manifestações da doença, melhorando o planejamento e os resultados do tratamento
- Abordagens de medicamentos personalizados, incluindo regimes medicamentosos direcionados e planos terapêuticos específicos para pacientes, estão sendo cada vez mais implementadas em ambientes clínicos para otimizar a eficácia e minimizar os efeitos adversos
- A integração de equipes multidisciplinares, envolvendo especialistas em doenças infecciosas, cirurgiões e farmacêuticos clínicos, garante uma abordagem holística para o manejo de casos complexos de doença de Andersen
- A tendência de protocolos de tratamento mais precisos, oportunos e centrados no paciente está reformulando as expectativas clínicas para o manejo da doença, destacando a importância de intervenções baseadas em evidências e monitoramento contínuo
- Hospitais, clínicas especializadas e instituições de pesquisa estão adotando cada vez mais esses protocolos avançados para melhorar os resultados do tratamento e minimizar as taxas de recorrência.
Dinâmica do Mercado de Tratamento de Doenças de Andersen
Controlador
Aumento da Prevalência de Doenças e Ampliação da Infraestrutura de Saúde
- A incidência crescente da doença de Andersen globalmente está impulsionando a necessidade de intervenções terapêuticas mais eficazes
- Por exemplo, em abril de 2025, os hospitais líderes na América do Norte expandiram suas unidades de atenção à doença de Andersen para incluir equipes multidisciplinares capazes de gerenciar casos graves e complexos
- Investimentos em infraestrutura de saúde, instalações de diagnóstico avançado e treinamento especializado para clínicos estão permitindo maior acesso a tratamentos eficazes
- Desenvolvimento de novos agentes terapêuticos e melhoria dos protocolos clínicos suporta adoção e melhora os resultados dos pacientes
- Aumentar a sensibilização dos prestadores de cuidados primários e dos especialistas para a detecção e intervenção precoces alimenta ainda mais a procura de soluções de tratamento estruturadas
- Iniciativas governamentais e políticas de saúde que promovam o manejo de doenças e a segurança do paciente também contribuem para o crescimento do mercado
Restrição/Desafio
Custos de tratamento elevados e acesso limitado a cuidados especializados
- O alto custo associado aos procedimentos cirúrgicos complexos, à internação em longo prazo e às terapias farmacológicas especializadas limita a acessibilidade em determinadas regiões, particularmente nas economias em desenvolvimento.
- A disponibilidade limitada de clínicos experientes e centros de tratamento especializados pode atrasar a terapia, aumentando a progressão da doença e complicações
- Por exemplo, em 2023, um estudo no Sudeste Asiático destacou atrasos no início do tratamento da doença de Andersen devido ao acesso insuficiente a hospitais especializados, resultando em maiores taxas de morbidade entre os pacientes.
- A exigência de acompanhamento contínuo, intervenção multidisciplinar e planos terapêuticos individualizados também podem representar desafios logísticos e financeiros para os pacientes.
- Embora os investimentos em curso estejam a melhorar o acesso aos cuidados de saúde, as disparidades na disponibilidade de opções de tratamento avançadas continuam a restringir a penetração do mercado nas regiões emergentes
- Enfrentar esses desafios através do desenvolvimento de infraestrutura, programas de treinamento para profissionais de saúde e opções terapêuticas custo-efetivas é essencial para o crescimento sustentado do mercado de Tratamento da Doença de Andersen
Como é segmentado o mercado de tratamento da doença de Andersen
O mercado é segmentado com base no tipo, tratamento, demográfico, sintomas, diagnóstico, usuários finais e canal de distribuição.
- Por Tipo
Com base no tipo, o mercado de tratamento da doença de Andersen é segmentado em Perinatal Onset e Childhood Onset. O segmento Perinatal Onset dominou o mercado, representando 46,5% de receita em 2025, devido à sua manifestação precoce de sintomas e alta gravidade clínica. Os casos perinatais muitas vezes requerem intervenção médica imediata e acompanhamento em centros neonatais e pediátricos especializados, gerando maiores custos de utilização e tratamento hospitalar. O segmento é caracterizado por rápida progressão da doença, o que requer diagnóstico oportuno e tratamento intensivo, incluindo transplante hepático, terapia dietética e cuidados de suporte. A conscientização clínica e os primeiros programas de rastreamento genético em muitas regiões melhoraram as taxas de detecção precoce, fortalecendo ainda mais o domínio do mercado. Os casos perinatais tendem a ter maior dependência de equipes multidisciplinares, incluindo hepatologistas, nutricionistas e conselheiros genéticos, contribuindo para a receita. Os protocolos hospitalares priorizam a intervenção precoce para reduzir complicações de longo prazo, como cirrose ou hepatoesplenomegalia. Iniciativas de pesquisa focadas em doenças hepáticas neonatais aumentam a eficácia do tratamento e os resultados dos pacientes, apoiando a demanda sustentada. Seguros e cobertura de cuidados governamentais para assistência neonatal aumentam a adoção de terapias disponíveis. Hospitais e clínicas especializadas investem em diagnósticos avançados para o manejo efetivo de casos perinatais. Campanhas de conscientização dos pais enfatizam o rastreamento precoce, melhorando as visitas hospitalares oportunas. A disponibilidade de terapias de alto custo, como o transplante de fígado, aumenta ainda mais a contribuição da receita. Programas de tratamento multicêntrico também ajudam a manter a liderança do segmento.
Espera-se que o segmento Childhood Onset testemunhe o CAGR mais rápido de 18,9% de 2026 a 2033, impulsionado pelo aumento da conscientização, melhoria das instalações diagnósticas e aumento do acesso ao tratamento em regiões emergentes. Os casos de infância frequentemente apresentam sintomas tardios, incluindo retardo do crescimento, cardiomiopatia ou distúrbios metabólicos, necessitando de uma combinação de terapia dietética, medicação e manejo do estilo de vida. Clínicas e hospitais estão cada vez mais investindo em unidades de especialidade pediátrica para gerenciar esses casos de forma eficiente. Avanços em testes de genes e protocolos de intervenção precoce aumentam os resultados e reduzem as complicações da doença, alimentando o crescimento do segmento. Grupos de defesa do paciente e campanhas de conscientização estão melhorando o reconhecimento precoce dos sintomas. Programas de cuidados domiciliares complementam o tratamento hospitalar para casos não críticos, ampliando o alcance da terapia. A cobertura de seguro para gestão crônica, incluindo medicação e suporte alimentar, apoia a adoção. Os hospitais adotam abordagens de cuidados integrados que combinam aconselhamento genético e programas de exercícios para pacientes pediátricos. A colaboração entre institutos de pesquisa e centros pediátricos promove estratégias de tratamento inovadoras. As soluções de telemedicina melhoram a adesão aos esquemas terapêuticos. A elevação das taxas de natalidade em algumas regiões contribui para um maior pool de pacientes. Programas de educação para cuidadores aumentam o manejo efetivo da doença no domicílio. Iniciativas governamentais de apoio à saúde pediátrica aumentam a penetração do segmento. Programas avançados de monitoramento e acompanhamento garantem melhores resultados de tratamento, acelerando o CAGR.
- Por Tratamento
Com base no tratamento, o mercado é segmentado em transplante de fígado, terapia dietética, exercício, aconselhamento genético e medicação. O segmento de Transplante Fígado dominou o mercado, representando 44,7% de receita em 2025, devido ao seu status de tratamento mais definitivo para casos graves de Doença de Andersen. O transplante hepático oferece uma abordagem curativa para complicações hepáticas em fase terminal, incluindo cirrose e hepatoesplenomegalia grave. Hospitais com unidades de transplante geram alta receita devido a procedimentos cirúrgicos complexos, cuidados pós-operatórios e acompanhamentos de longo prazo. O segmento se beneficia de tecnologias cirúrgicas avançadas e melhores técnicas de preservação de órgãos, aumentando as taxas de sucesso. A cobertura de seguros e o apoio do governo aos programas de transplante aumentam a adoção. As equipes multidisciplinares garantem uma gestão integral, o que reforça ainda mais as receitas hospitalares. Os hospitais implementam rigorosos protocolos pré e pós-transplante para maximizar a sobrevida do paciente. A consciência global do transplante hepático como terapia salvadora de vidas incentiva o encaminhamento de pacientes para centros especializados. A pesquisa contínua sobre terapias imunossupressoras e cuidados pós-transplante melhora os resultados. As campanhas de sensibilização pública apoiam a avaliação precoce e a listagem para transplante. Os programas de transplante pediátrico contribuem significativamente para a participação da receita em casos de início perinatal. Frameworks regulatórios que apoiam programas de doação de órgãos impulsionam o crescimento do segmento.
Espera-se que o segmento de Terapia Alimentar testemunhe o CAGR mais rápido de 19,3% de 2026 a 2033, impulsionado pela crescente ênfase no manejo não invasivo das complicações metabólicas. A terapia dietética é crucial para o manejo de sintomas como atrofia, cardiomiopatia e desequilíbrio metabólico. Clínicas e hospitais recomendam cada vez mais planos nutricionais individualizados em combinação com medicação e exercício. Programas dietéticos domiciliares melhoram a adesão do paciente e reduzem as consultas hospitalares. Avanços na ciência nutricional e produtos alimentícios especializados para distúrbios metabólicos suportam rápida adoção. Pacientes pediátricos se beneficiam de dietas adaptadas para gerenciar o crescimento e desenvolvimento de forma eficaz. Os serviços de telessaúde e consulta alimentar à distância ampliam o alcance dos pacientes em áreas remotas. As políticas de seguro que abrangem a terapia nutricional contribuem para o aumento da utilização. Os hospitais integram a terapia dietética em protocolos de tratamento mais amplos para garantir cuidados holísticos. Campanhas de saúde pública enfatizam o manejo alimentar para prevenir a progressão da doença. Pesquisas sobre intervenções nutricionais continuam melhorando os resultados. A colaboração entre nutricionistas, conselheiros genéticos e clínicos garante uma gestão abrangente do paciente. Plataformas online para monitoramento alimentar facilitam a adesão e o engajamento do paciente.
- Por Demografia
Com base na demografia, o mercado é segmentado em crianças e adultos. O segmento infantil dominou o mercado, com 49,2% de receita em 2025, devido à maior prevalência de casos de início perinatal e infantil, necessitando de intervenção precoce e cuidados intensivos. Os hospitais pediátricos e as clínicas especializadas são os principais responsáveis pela receita, oferecendo abordagens de tratamento multidisciplinar. O diagnóstico precoce e o manejo em crianças reduzem complicações como cirrose e cardiomiopatia. Os hospitais adotam programas de atenção integral integrando terapia dietética, medicação, exercício físico e aconselhamento genético. Campanhas de conscientização parental apoiam visitas hospitalares oportunas e adesão terapêutica. Os programas de telessaúde aumentam o monitoramento e a adesão em pacientes pediátricos. Programas de governo e ONG visando distúrbios metabólicos pediátricos impulsionam ainda mais a adoção. A cobertura de seguro para tratamentos pediátricos incentiva visitas hospitalares. O treinamento especializado para profissionais de saúde pediátrica melhora a qualidade do tratamento. Os serviços de saúde domiciliar complementam os cuidados hospitalares para a gestão crônica. Programas de nutrição e exercícios são adaptados às necessidades de crescimento. Parcerias público-privadas ampliam o acesso a centros de tratamento especializados. A pesquisa em terapias genéticas pediátricas continua a expandir as opções.
Espera-se que o segmento adulto testemunhe o CAGR mais rápido de 18,5% de 2026 a 2033, alimentado pelo aumento do diagnóstico de complicações metabólicas e hepáticas tardias em pacientes previamente não diagnosticados. Os adultos acessam cada vez mais programas de transplante de fígado, medicação e manejo do estilo de vida. Os hospitais estão expandindo unidades de transtorno metabólico adulto e ambulatórios especializados. Campanhas de conscientização de pacientes adultos incentivam o reconhecimento precoce dos sintomas. A adoção da telemedicina apoia o gerenciamento remoto e a adesão. A cobertura de seguro para cuidados crônicos adultos estimula a captação do tratamento. Programas de bem-estar no local de trabalho e monitoramento da saúde apoiam a detecção precoce. As clínicas se concentram em cuidados integrados combinando dieta, exercícios e protocolos de medicação. A pesquisa em terapias gênicas de início adulto aumenta as opções de tratamento. Os serviços de saúde domiciliares complementam os cuidados hospitalares para pacientes adultos. A prevalência de doenças crônicas e complicações relacionadas ao estilo de vida aumentam a demanda terapêutica. Equipes de cuidados multiespecialidade otimizam os resultados do tratamento para adultos. Plataformas on-line fornecem educação e suporte para pacientes adultos.
- Por Sintomas
Com base nos sintomas, o mercado é segmentado em cirrose, hepatoesplenomegalia, ascite, varizes esofágicas, cardiomiopatia, atrofia, entre outros. O segmento de cirrose dominou o mercado, representando 45,9% de receita em 2025, devido à sua alta gravidade clínica e associação com doença tardia que necessita de transplante hepático. Os hospitais geram receita a partir de intervenções cirúrgicas, cuidados pós-operatórios e acompanhamento em longo prazo. Protocolos de intervenção precoce, exames de imagem e exames laboratoriais melhoram os resultados e a eficiência hospitalar. Campanhas de conscientização pública incentivam o diagnóstico precoce para prevenir a progressão da cirrose. Equipes multidisciplinares, incluindo hepatologistas, cirurgiões e nutricionistas, contribuem para o cuidado integral. A cobertura de seguros e as iniciativas governamentais de saúde apoiam a adoção. Técnicas diagnósticas avançadas como a RM e testes genéticos facilitam a detecção precoce. Os casos pediátricos e adultos contribuem para o crescimento do segmento. Farmácias hospitalares fornecem medicamentos associados, esteróides e suplementos nutricionais. Telessaúde e monitoramento domiciliar aumentam a adesão e reduzem as complicações. A pesquisa clínica melhora a eficácia do tratamento e as taxas de sobrevivência.
Espera-se que o segmento de atrofia testemunhe o CAGR mais rápido de 17,8% de 2026 a 2033, impulsionado pelo crescente reconhecimento de complicações musculoesqueléticas e cardíacas que requerem programas de cuidados integrados. Pacientes pediátricos e adultos com atrofia necessitam de terapia dietética, exercício físico e medicação, criando um fluxo de receita multipronged. A adoção domiciliar de cuidados de saúde apoia a adesão à terapia de longo prazo. Hospitais e clínicas integram fisioterapia e suporte nutricional para mitigar os efeitos de atrofia. A pesquisa em novos protocolos de reabilitação aumenta os resultados. Programas de telemedicina suportam monitoramento contínuo e engajamento do paciente. Programas de conscientização entre cuidadores estimulam a intervenção precoce. A cobertura do seguro para terapias de reabilitação acelera a adoção. As clínicas colaboram com os hospitais para acompanhamento. Ferramentas digitais e aplicativos móveis facilitam o monitoramento de exercícios. Farmácias hospitalares fornecer suplementos de suporte para melhorar a função muscular. O crescimento dos distúrbios metabólicos crônicos impulsiona a adoção do segmento. Programas de intervenção precoce reduzem complicações, sustentando o crescimento da receita.
- Por Diagnóstico
Com base no diagnóstico, o mercado é segmentado em biópsia, exames de sangue, exames de urina, ressonância magnética, teste genético, entre outros. O segmento de testes genéticos dominou o mercado, com 46,8% de receita em 2025, devido à sua capacidade de identificar mutações genéticas precocemente, possibilitando intervenção oportuna e planejamento do tratamento. Hospitais e clínicas especializadas investem em laboratórios genéticos avançados e protocolos de testes. O diagnóstico precoce através de testes genéticos suporta programas de terapia alimentar preventiva, medicação e monitoramento. O planejamento multidisciplinar do tratamento melhora os resultados do paciente. A conscientização pública e os programas de triagem neonatal melhoram a adoção do teste. Cobertura de seguros suporta testes de genes de alto custo, incentivando a utilização. Os hospitais integram testes genéticos com diagnósticos de rotina para avaliação abrangente. Testes de genes facilita planos de tratamento personalizados, melhorando a eficácia. As plataformas de telessaúde apoiam aconselhamento genético remoto. O equipamento de laboratório avançado aumenta a precisão e a velocidade dos testes. As populações pediátricas e adultas beneficiam-se da triagem genética precoce. Pesquisas clínicas e estudos continuamente melhoram a confiabilidade dos testes.
Espera-se que o segmento de exames de urina teste teste teste teste teste de 18,2% de 2026 a 2033, impulsionado pela conveniência, acessibilidade e capacidade de detecção precoce de biomarcadores à base de urina. Clínicas e hospitais adotam exames de urina como ferramentas de triagem rápida não invasivas. Protocolos de teste urinário complementam exames de sangue e testes genéticos para monitorar a progressão da doença. Kits de cuidados de saúde domésticos aumentam a conformidade do paciente. Pacientes pediátricos e adultos beneficiam de fácil coleta de amostras. Laboratórios investem em automação para melhorar a produtividade e precisão. A intervenção precoce baseada nos resultados dos testes de urina aumenta os resultados do tratamento. A cobertura do seguro apoia a adoção no monitoramento de rotina. Campanhas de conscientização destacam benefícios de testes não invasivos. Os programas de telessaúde integram resultados de testes para planejamento remoto de cuidados. A investigação sobre novos biomarcadores de urina aumenta a especificidade. Farmácias hospitalares fornecem reagentes e kits, garantindo disponibilidade confiável. Plataformas online permitem a ordenação de testes remotos e interpretação de resultados.
- Por Usuários Finais
Com base nos usuários finais, o mercado é segmentado em clínica, hospital e outros. O segmento hospitalar dominou o mercado, representando 52,1% de receita em 2025, devido à sua capacidade de oferecer modalidades de tratamento complexas, incluindo transplante hepático, aconselhamento genético e terapia intensiva. Os hospitais estão equipados com diagnósticos avançados, unidades cirúrgicas e equipes multidisciplinares, garantindo tratamento abrangente. A cobertura de seguros e os programas governamentais de saúde facilitam a adoção hospitalar. Os hospitais gerenciam altas entradas de pacientes a partir de casos de início perinatal e infantil. O suporte à telemedicina aumenta o acompanhamento. Unidades pediátricas e adultas especializadas fortalecem a liderança do mercado. Os hospitais mantêm parcerias estratégicas com fornecedores de diagnóstico e medicamentos. Programas de conscientização incentivam visitas hospitalares precoces. As farmácias hospitalares fornecem medicamentos críticos e suporte dietético. Programas de cuidados multicêntricos melhoram os resultados do tratamento. Protocolos avançados de assistência pós-operatória suportam receita sustentada. Os hospitais integram cuidados de saúde domiciliares para a gestão a longo prazo.
Espera-se que o segmento clínico testemunhe o CAGR mais rápido de 19,0% de 2026 a 2033, impulsionado pelo aumento do atendimento ambulatorial para casos leves e crônicos, aconselhamento genético e programas de terapia dietética. As clínicas oferecem opções de tratamento acessíveis e convenientes para o acompanhamento. As plataformas de telessaúde complementam os serviços in-clinic. Cada vez mais as clínicas colaboram com hospitais para intervenções especializadas. Monitoramento domiciliar e terapia suporte a adoção de clínica. Os programas de sensibilização promovem a triagem precoce em clínicas locais. A cobertura de seguros para serviços ambulatoriais incentiva a utilização. As clínicas integram programas de exercício, dieta e gestão de medicamentos. As populações de pacientes pediátricos e adultos beneficiam de acompanhamento clínico regular. O rastreamento de pacientes habilitados por tecnologia aumenta a conformidade. Clínicas expandir serviços para incluir aconselhamento genético e apoio diagnóstico. Parcerias público-privadas melhoram a infraestrutura clínica. As clínicas desempenham um papel vital na monitorização pós-transplante, apoiando o crescimento.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em farmácia hospitalar, farmácia de varejo e farmácia online. O segmento de farmácia hospitalar dominou o mercado, com 49,3% de receita em 2025, devido ao acesso imediato a medicamentos críticos como esteroides, suplementos alimentares e medicamentos para suporte hepático. Os hospitais garantem disponibilidade durante cuidados agudos e terapia pós-transplante. A aquisição em massa e a distribuição interna aumentam a eficiência operacional. Cobertura de seguros facilita a adoção de farmácia hospitalar. Sistemas avançados de inventário melhoram a gestão de medicamentos. As equipes multidisciplinares contam com farmácias hospitalares para oferta oportuna. Campanhas de sensibilização pública incentivam a dispensação hospitalar. O atendimento pediátrico e adulto requer formulações especializadas disponíveis em farmácias hospitalares. Protocolos de pronto atendimento priorizam a prontidão da farmácia hospitalar. A colaboração com empresas farmacêuticas garante uma oferta estável. Hospitais integram farmácias com departamentos de diagnóstico e clínica. As políticas estratégicas de contratação aumentam a eficiência de custos.
Espera-se que o segmento de farmácia online testemunhe o CAGR mais rápido de 20,1% de 2026 a 2033, impulsionado pelo crescimento da adoção de e-prescrição, entrega domiciliar e consultas de telessaúde. Farmácias online ampliam o acesso a pacientes em regiões remotas e carentes. A integração com sistemas hospitalares e clínicos permite o cumprimento da prescrição. Aplicativos digitais e lembretes melhoram a adesão. Farmácias on-line oferecem assinatura baseada entrega de medicamentos. Medicamentos especializados para pacientes pediátricos e adultos são mais acessíveis. A logística da cadeia fria assegura a segurança das drogas. Os programas de seguro e reembolso cobrem cada vez mais a entrega online. Telessaúde e plataformas de saúde móveis aumentam a conveniência do paciente. A penetração no comércio electrónico acelera o crescimento do mercado. Farmácias online reduzem a carga hospitalar, melhorando a conformidade terapêutica. O aconselhamento genético remoto e o suporte dietético são integrados com plataformas online. Aumentar a preferência do paciente pela adoção de segmentos por cuidados domiciliares.
Análise regional do mercado de tratamento de doenças de Andersen
- América do Norte dominou o mercado de Tratamento de Doenças Andersen com a maior parcela de receita de 43,5% em 2025
- Impulsionado por infraestrutura de saúde bem estabelecida, alta adoção de protocolos terapêuticos avançados e forte presença de principais empresas farmacêuticas e de biotecnologia
- O mercado assistiu a um crescimento substancial devido à expansão de ensaios clínicos, terapias hospitalares e adoção precoce de opções de tratamento inovadoras
Visão do Mercado de Tratamento de Doenças Andersen dos EUA
O mercado de Tratamento de Doenças Andersen dos EUA capturou a maior participação de receita em 2025 na América do Norte, alimentada por redes hospitalares avançadas, fortes capacidades de pesquisa clínica e rápida captação de novas intervenções terapêuticas. O aumento dos investimentos em diagnóstico precoce, cuidados multidisciplinares e centros de tratamento especializados impulsionou ainda mais a expansão do mercado, particularmente na gestão de casos complexos e raros.
Perspectiva do mercado de tratamento de doenças da Europa Andersen
Prevê-se que o mercado europeu de tratamento da doença de Andersen se expanda num CAGR substancial ao longo do período previsto, impulsionado por normas rigorosas em matéria de saúde, prevalência crescente de doenças genéticas e raras e adopção crescente de abordagens terapêuticas inovadoras. Mercados-chave, como Alemanha, França e Itália, assistem ao aumento das atividades de adoção de terapia hospitalar e ensaios clínicos para protocolos de tratamento avançados.
U.K. Andersen Disease Treatment Market Insight
O mercado de tratamento de doenças do Reino Unido Andersen está previsto para crescer em um CAGR notável durante o período de previsão, apoiado por investimentos em unidades de saúde especializadas e programas de acesso precoce para tratamentos inovadores. A ênfase do país na investigação clínica, juntamente com o aumento da sensibilização para a gestão das doenças raras, está a impulsionar uma maior adopção de intervenções terapêuticas avançadas.
Alemanha Andersen mercado de tratamento de doenças
Espera-se que o mercado de Tratamento da Doença de Andersen da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado por infraestrutura hospitalar avançada, um forte foco na medicina personalizada e alta adoção de novos protocolos de tratamento. A ênfase da Alemanha na investigação e desenvolvimento, combinada com investimentos públicos e privados em saúde, está a promover o crescimento na gestão de doenças raras e complexas.
Visão do Mercado de Tratamento de Doenças Andersen Ásia-Pacífico
O mercado Asia-Pacific Andersen Disease Treatment está pronto para crescer no CAGR mais rápido de 23,8% durante o período de previsão de 2026 a 2033, impulsionado pelo aumento dos investimentos em saúde, aumento da prevalência de doenças genéticas raras, expansão de centros de tratamento especializados e melhoria do acesso a terapias avançadas em países como China e Índia. As iniciativas governamentais de apoio aos cuidados com as doenças raras e ao desenvolvimento de infra-estruturas estão a aumentar ainda mais o crescimento do mercado.
Japão Andersen mercado de tratamento de doenças
O mercado de tratamento da doença de Andersen no Japão está ganhando força devido à forte infraestrutura de saúde, ênfase no diagnóstico precoce e adoção de protocolos terapêuticos avançados. A expansão dos centros de atendimento especializados e os ensaios clínicos em curso para tratamentos inovadores contribuem ainda mais para o crescimento no manejo de casos complexos.
China Andersen análise do mercado de tratamento de doenças
O mercado chinês de tratamento da doença de Andersen representou a maior parte das receitas da Ásia-Pacífico em 2025, atribuída ao aumento dos gastos com saúde, ao melhor acesso a opções de tratamento avançadas e à crescente sensibilização para a gestão das doenças raras. Expansão de centros médicos especializados e iniciativas de pesquisa clínica em andamento estão apoiando o crescimento do mercado em todo o país.
Mercado de Tratamento de Doenças de Andersen
A indústria de tratamento da doença de Andersen é liderada principalmente por empresas bem estabelecidas, incluindo:
•Ultragenyx Pharmaceutical Inc.(EUA)
•Sanofi(França)
• Fresenius Kabi (Alemanha)
• Empresa Farmacêutica Takeda (Japão)
•Novartis(Suíça)
• Rare Disease Therapeutics Ltd. (EUA)
• Vertex Pharmaceuticals (EUA)
• Sobi (Suécia)
• Biomarin Pharmaceutical Inc. (EUA)
• Amicus Therapeutics (EUA)
• Avrobio Inc. (EUA)
Mais recentes desenvolvimentos no mercado mundial de tratamento da doença de Andersen
- Em fevereiro de 2023, foi publicada uma Guia de Prática Clínica para o GSD IV (incluindo sua forma adulta, APBD), fornecendo as primeiras recomendações abrangentes e apoiadas por especialistas sobre diagnóstico e manejo — abrangendo imagens, testes genéticos e acompanhamento a longo prazo
- Em agosto de 2024, pesquisadores da Duke University publicaram um estudo de “história natural” sobre o GSD IV hepático, revelando pela primeira vez que a progressão da doença hepática no GSD IV é altamente variável. Alguns pacientes evoluem rapidamente para insuficiência hepática, enquanto outros permanecem estáveis por décadas
- Em março de 2025, a Fundação de Pesquisa para a Doença Corporal de Poliglucosano Adulto (APBD) compartilhou uma história de paciente poderosa: uma mãe descreveu o diagnóstico de sua filha de GSD IV, destacando como o teste genético precoce (GBE1) tornou o diagnóstico possível e como o paciente e a família querem aumentar a conscientização e empurrar para terapias
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











