


Segmentação do mercado global de fundição de metais para a indústria automotiva, por material (ferro, alumínio, magnésio, zinco e outros), processo (fundição por gravidade, alta e baixa pressão e fundição em areia), aplicação (montagem de carroceria, motor e transmissão) - Tendências e previsões do setor até 2033.
Qual é o tamanho do mercado de fundição de metal automotivo e taxa de crescimento
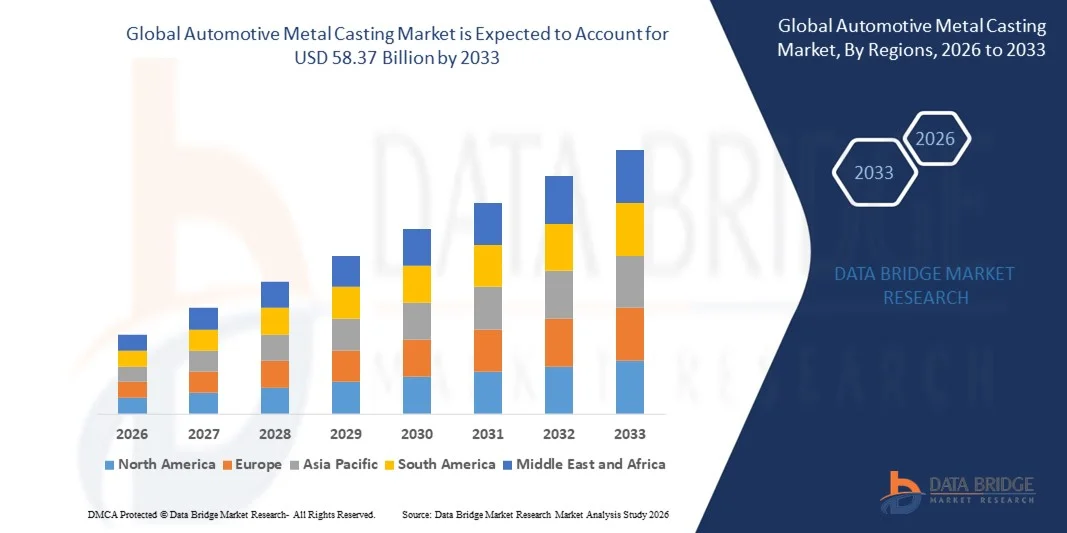
- Como por Data Bridge Market Research Analysis o tamanho global do mercado de fundição de metal automotivo foi avaliado em31,30 mil milhões de USD em 2025e espera-se alcançar58,37 mil milhões de USD até 2033, em umaCAGR de 8,10%durante o período de previsão
- O crescimento do mercado da indústria de fundição de metais automotivos é amplamente alimentado pela crescente demanda de componentes leves e de alta resistência em veículos, impulsionados por rigorosas regras de eficiência de combustível e emissões em todos os mercados mundiais
- Além disso, a crescente adoção de veículos elétricos e híbridos está acelerando a necessidade de peças de alumínio, magnésio e ligas avançadas, pois esses materiais ajudam a reduzir o peso do veículo sem comprometer a integridade estrutural. Estas tendências convergentes estão a aumentar os investimentos em tecnologias de fundição avançadas, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 31,30 Bilhões
- Valor de mercado previsto (2033):USD 58,37 Milhões
- Previsões CAGR (2026-2033): 8.10%
Quais são os principais takeaways do mercado de fundição de metal automotivo
- Peças metálicas automotivas, incluindo componentes para motores, transmissões e conjuntos de corpos, estão se tornando cada vez mais essenciais em veículos modernos devido à sua capacidade de combinar durabilidade, precisão e redução de peso, que são fundamentais para o desempenho, segurança e eficiência
- A crescente demanda por componentes de fundição de metal é impulsionada principalmente pela mudança para a mobilidade elétrica, aumentando a produção de veículos leves e avanços tecnológicos em fundição de alta pressão, fundição de areia e outros processos de fundição de precisão, que permitem aos fabricantes produzir peças complexas e de alta qualidade em escala
- América do Norte dominou o mercado de fundição de metal automotivo com uma parte de39% em 2025, devido à forte presença de fabricantes de automóveis líderes, avanços nas tecnologias de fundição, e a crescente demanda por componentes leves do veículo
- Asia-Pacific deve ser a região de crescimento mais rápido no mercado de fundição de metal automotivo durante o período de previsão devido ao aumento da produção de automóveis, expansão da fabricação de EV e rápida industrialização em economias emergentes
- O segmento de alumínio dominou o mercado com uma quota de mercado de 48,1% em 2025, devido à sua natureza leve, alta relação resistência-peso e resistência à corrosão superior. As montadoras adotam cada vez mais peças de alumínio para reduzir o peso do veículo, melhorar a eficiência do combustível e cumprir as rigorosas regras de emissão. A flexibilidade do material para o design e reciclagem de componentes intrincados fortalece ainda mais sua adoção em motores de combustão interna (ICE) e veículos elétricos. O uso generalizado de alumínio em componentes críticos, tais como blocos de motor, caixas de transmissão e peças estruturais continua a alimentar sua dominância em todo o mercado
Denunciar Escopo e Automotive Metal Funding Mercado Segmentação
|
Atributos |
Automotive Metal Funding Key Market Insights |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights de mercado, como valor de mercado, taxa de crescimento, segmentos de mercado, cobertura geográfica, atores de mercado e cenário de mercado, o relatório de mercado curado pela equipe de Pesquisa do Mercado da Ponte de Dados inclui análise de especialistas em profundidade, análise de importação/exportação, análise de preços, análise de consumo de produção e análise de pilão. |
Qual é a tendência chave no mercado de fundição de metal automotivo
Aumento da adoção de materiais leves na fabricação de veículos
- O mercado de fundição de metais automotivos está assistindo ao aumento do crescimento impulsionado pela demanda de materiais leves que aumentam a eficiência do combustível e reduzem as emissões do veículo. A mudança para ligas de alumínio e magnésio em processos de fundição apoia os fabricantes de veículos no cumprimento de normas regulatórias rigorosas e expectativas do consumidor para veículos mais verdes
- Por exemplo, empresas como Nemak e Georg Fischer estão produzindo componentes avançados de fundição de alumínio usados em veículos elétricos e híbridos para reduzir o peso total do veículo sem comprometer a integridade estrutural. Estas inovações contribuem para melhorar o desempenho e a extensão das gamas de condução para veículos electrificados
- A fundição leve de metal também está permitindo flexibilidade de projeto, permitindo que os fabricantes criem peças complexas e de alta resistência, com custos de fabricação reduzidos e tempos de chumbo mais curtos. Esta capacidade suporta a tendência mais ampla para modularidade do veículo e personalização na indústria automotiva
- Além disso, a integração do design assistido por computador (CAD) e as tecnologias de simulação otimizam processos de fundição, reduzindo defeitos e resíduos de materiais. A adoção dessas ferramentas digitais acelera os ciclos de produção e melhora o controle de qualidade em toda a cadeia de suprimentos
- O foco crescente na sustentabilidade está incentivando a utilização de metais reciclados e métodos de fundição eficientes em termos energéticos, que impulsionam ainda mais o crescimento do mercado. O compromisso das montadoras com uma economia circular está forçando os fornecedores a desenvolver soluções inovadoras de fundição que minimizem o impacto ambiental
- No geral, a adoção crescente de fundição de metal leve representa uma transformação fundamental na fabricação automotiva. Esta evolução está em estreita sintonia com as ambições da indústria de desenvolver veículos mais eficientes, ecológicos e de alto desempenho
Automotive Metal Funding Mercado Dinâmico
Controlador
Aumento da demanda por veículos elétricos e híbridos
- A crescente demanda global de veículos elétricos e híbridos (EVs e HEVs) é um motor de mercado chave para a fundição de metal automotivo. Esses veículos requerem componentes especiais de fundição, como carcaças de bateria, peças de motor elétrico e elementos estruturais leves para atender aos padrões de desempenho e segurança.
- Por exemplo, a Mahindra Castings aumentou sua capacidade de produção de peças de fundição de alumínio para fornecer fabricantes líderes de EV. Este movimento sublinha a necessidade crescente de peças de metal de precisão adaptadas aos componentes do motor elétrico
- Incentivos e regulamentos governamentais que promovem veículos de emissão zero estão incentivando as montadoras a mudarem para a eletrificação, aumentando assim a demanda por componentes fundidos compatíveis com projetos EV. A tendência é motivar os fornecedores a inovar e dimensionar suas operações de fundição em conformidade
- Além disso, a expansão da infraestrutura de recarga e aceitação dos EVs pelo consumidor está alimentando as vendas de veículos, o que impulsiona ainda mais a necessidade de peças de metal fundido confiáveis e leves. Este crescimento está acelerando os investimentos no desenvolvimento de tecnologia de fundição focada em requisitos EV
- O efeito combinado de políticas ambientais, avanços tecnológicos e mudanças nas preferências do consumidor garante uma demanda sustentada de peças metálicas automotivas no segmento elétrico e híbrido de veículos. Esta transição em curso está reformulando estratégias de fornecedores e trajetórias de crescimento do mercado
Restrição/Desafio
Altos custos de produção e volatilidade do preço do material
- Altos custos de produção associados às técnicas avançadas de fundição de metal apresentam um desafio significativo que pode limitar a expansão do mercado. As despesas relacionadas com matérias-primas, consumo de energia e ferramentas de precisão aumentam os custos de fabricação, especialmente para ligas leves, como alumínio e magnésio
- Por exemplo, as flutuações nos preços globais de alumínio devido a rupturas da cadeia de suprimentos e fatores geopolíticos afetam diretamente a estrutura de custos dos fornecedores de fundição. Esta volatilidade impacta estratégias de preços e margens de lucro, criando incerteza tanto para fabricantes quanto para compradores
- Além disso, a complexidade de manter tolerâncias apertadas e padrões de qualidade em peças de fundição automotivas requer mão de obra qualificada e máquinas de ponta, aumentando ainda mais as despesas operacionais. Estes factores podem limitar a capacidade de os actores mais pequenos competirem eficazmente no mercado
- Além disso, as desacelerações económicas ou as mudanças nos volumes de produção automóvel podem aumentar o impacto dos custos fixos das instalações de fundição, reduzindo a rentabilidade global. As montadoras sensíveis aos custos podem priorizar métodos ou materiais de fabricação alternativos durante esses períodos, afetando a demanda de fundição
- Enfrentar esses desafios de volatilidade de custos e preços através da otimização da cadeia de suprimentos, investimento em tecnologias eficientes em energia e inovação de materiais será crucial. Soluções que equilibram o controle de custos com qualidade consistente permitirão a competitividade a longo prazo no mercado de fundição de metais automotivos
Como é o mercado de fundição de metal automotivo segmentado
O mercado é segmentado com base em material, processo e aplicação.
- Por Material
Com base no material, o mercado de fundição de metal automotivo é segmentado em ferro, alumínio, magnésio, zinco e outros. O segmento de alumínio dominou o mercado com a maior parcela de receita de 48,1% em 2025, impulsionada por sua natureza leve, alta relação resistência-peso e resistência à corrosão superior. As montadoras adotam cada vez mais peças de alumínio para reduzir o peso do veículo, melhorar a eficiência do combustível e cumprir as rigorosas regras de emissão. A flexibilidade do material para o design e reciclagem de componentes intrincados fortalece ainda mais sua adoção em motores de combustão interna (ICE) e veículos elétricos. O uso generalizado de alumínio em componentes críticos, tais como blocos de motor, caixas de transmissão e peças estruturais, continua a alimentar a sua dominância em todo o mercado.
O segmento de magnésio é esperado para testemunhar a taxa de crescimento mais rápida de 2026 a 2033 devido à crescente ênfase em materiais ultra-leve em veículos de próxima geração. A resistência excepcional do magnésio e o peso 75% mais leve do que o aço o tornam ideal para aplicações de veículos elétricos (EV), onde a redução de peso influencia diretamente o desempenho da bateria e a faixa de condução. Seu uso aumentado em rodas de direção, quadros de assento e caixas de velocidades reflete a mudança da indústria automobilística para materiais de alto desempenho. A pesquisa em curso para melhorar a durabilidade e a eficiência de custo do magnésio ainda suporta sua rápida expansão do mercado.
- Por Processo
Com base no processo, o mercado de fundição de metal automotivo é segmentado em gravidade, alta e baixa pressão, e fundição de areia. O segmento de fundição de alta e baixa pressão dominou o mercado em 2025 devido à sua capacidade de produzir componentes complexos e de alta precisão com acabamentos superficiais superiores. Este processo é amplamente preferido para a fabricação de blocos de motor, rodas e peças de suspensão onde precisão e resistência são cruciais. Automakers dependem de fundição de alta e baixa pressão para qualidade consistente, porosidade mínima e utilização eficiente de metal, contribuindo para sua ampla aceitação na produção de veículos de luxo e de mercado de massa.
O segmento de fundição de areia é projetado para testemunhar a taxa de crescimento mais rápida durante 2026-2033, apoiado por sua flexibilidade, custo-efetividade e adequação para a produção de baixo volume. A fundição de areia permite a criação de peças grandes e intrincadas, como coletores de motores e carcaças com custos de ferramentas mais baixos, tornando-se atraente para o desenvolvimento de protótipos e componentes de veículos especializados. A adaptabilidade do processo a vários metais e a capacidade de acomodar mudanças rápidas de design também incentivam sua utilização entre fabricantes de veículos elétricos e híbridos. A inovação contínua em materiais de moldes de areia e tecnologias de automação acelera ainda mais o crescimento do mercado.
- Por Aplicação
Com base na aplicação, o mercado de fundição de metal automotivo é segmentado em montagem de corpo, motor e transmissão. O segmento motor detinha a maior quota de receita em 2025, impulsionada pela demanda contínua de componentes moldados duráveis e resistentes ao calor em veículos ICE e híbridos. Os metais fundidos fornecem a resistência mecânica necessária e estabilidade térmica para peças como cabeças de cilindro, pistões e blocos de motor. O uso de ligas de alumínio e ferro em sistemas de motores ajuda os fabricantes a alcançar eficiência de desempenho, mantendo a confiabilidade em condições de operação elevadas, reforçando a dominância do segmento.
Espera-se que o segmento de montagem do corpo registre o CAGR mais rápido de 2026 a 2033, atribuído à crescente produção de estruturas de veículos leves e modulares. As montadoras estão cada vez mais usando componentes de alumínio fundido e magnésio para painéis de corpo, peças de chassis e reforços estruturais para aumentar a eficiência do combustível e segurança de crash. A mudança para veículos elétricos aumentou ainda mais a demanda de estruturas leves para compensar baterias pesadas. O crescimento do segmento de montagem do corpo também é apoiado por avanços em tecnologias de fundição de alta pressão que permitem grandes estruturas de corpo de peça única, muitas vezes referidas como “gigacasting”, adotadas pelos principais fabricantes de EV.
Que região detém a maior parte do mercado de fundição de metal automotivo
- América do Norte dominou o mercado de fundição de metal automotivo com a maior participação de receita de 39% em 2025, impulsionado pela forte presença de fabricantes de automóveis líderes, avanços em tecnologias de fundição, ea crescente demanda por componentes de veículos leves
- O foco da região na melhoria da eficiência de combustível e no cumprimento de padrões rigorosos de emissão está acelerando a adoção de peças vazadas de alumínio e magnésio em plataformas de veículos
- A presença de hubs de fabricação automotiva e inovação tecnológica em processos de fundição continua a fortalecer a posição da América do Norte no mercado global
U.S. Automotive Metal Casting Market Insight
O mercado de fundição de metal automotivo dos EUA captou a maior parte de receita em 2025 na América do Norte, apoiada pela produção robusta de veículos e pela crescente transição para veículos elétricos (VEs). Automakers nos EUA estão cada vez mais utilizando moldes de alta pressão e métodos de fundição de areia de precisão para desenvolver peças leves e de alto desempenho. A demanda por componentes de alumínio e magnésio em motores, transmissões e conjuntos de corpos é alimentada por rigorosos padrões CAFÉ. Além disso, a rápida adoção de automação e fabricação aditiva em fundições aumenta a eficiência de produção e a qualidade dos componentes em todo o mercado dos EUA.
Europa Automotive Metal Casting Market Insight
Projeta-se que o mercado europeu de fundição de metal automotivo cresça em um CAGR significativo ao longo do período de previsão, impulsionado pela forte base de fabricação de automóveis da região e rigorosos regulamentos de emissão de CO2. As montadoras europeias estão rapidamente adotando materiais de fundição avançados para alcançar uma construção leve sem comprometer a resistência ou a segurança. A crescente demanda por veículos elétricos e híbridos estimula ainda mais a adoção de peças vazadas de alumínio e magnésio. A mudança contínua da região em direção à sustentabilidade e fabricação circular também promove o uso de metais reciclados e técnicas de fundição eficientes em termos energéticos.
U.K. Automotive Metal Casting Market Insight
O mercado de fundição de metal automotivo do Reino Unido deverá expandir-se em um CAGR constante durante o período de previsão, apoiado pelo crescimento da indústria nacional de EV e pelo compromisso do governo com a neutralidade do carbono. Fundições locais estão investindo em ligas leves e tecnologias de fundição digital para atender aos requisitos de automaker para componentes duráveis de alta precisão. A presença de marcas automotivas globais e seus centros de P&D aumenta a inovação e adoção de soluções avançadas de fundição de metal, particularmente em acionamentos elétricos e aplicações estruturais.
Alemanha Automotive Metal Casting Market Insight
Prevê-se que o mercado alemão de fundição de metais para automóveis testemunhe um crescimento substancial durante o período de previsão, impulsionado pelas suas fortes capacidades de engenharia e posição de liderança na produção de veículos premium. As montadoras alemãs estão cada vez mais utilizando peças de alumínio e magnésio para peças de motor, transmissão e chassis para alcançar eficiência leve e de desempenho. O foco do país na integração da Indústria 4.0 nas fundições, juntamente com inovações na fundição de alta pressão, reforça a eficiência da produção. Além disso, as práticas de fabricação orientadas para a sustentabilidade e as iniciativas de reciclagem se alinham às políticas ambientais do país, alimentando a adoção continuada.
Asia-Pacific Automotive Metal Casting Market Insight
O mercado de fundição de metal automotivo Asia-Pacific é projetado para crescer no CAGR mais rápido de 2026 para 2033, impulsionado pelo aumento da produção de automóveis, expansão da fabricação de EV e rápida industrialização em economias emergentes. Aumentar os investimentos das montadoras globais e a disponibilidade de mão-de-obra e matérias-primas eficientes em termos de custos aumentam a competitividade regional. A crescente demanda por materiais leves e incentivos governamentais que promovem a produção nacional de veículos acelera ainda mais a expansão do mercado em toda a China, Índia e Japão.
China Automotive Metal Casting Market Insight
O mercado de fundição de metal automóvel da China representou a maior parte de mercado da Ásia-Pacífico em 2025, apoiada pela sua vasta base de fabrico de veículos e forte procura interna. O foco do país na mobilidade elétrica, juntamente com extensos investimentos em I&D em tecnologias de fundição leve, impulsiona a adoção em larga escala de ligas de alumínio e magnésio. Além disso, a presença de inúmeras instalações de fundição e iniciativas governamentais favoráveis para promover a produção local fortalecem a liderança da China no mercado regional.
Índia Automotive Metal Casting Market Insight
A Índia é projetada para ser o país de crescimento mais rápido no mercado de fundição de metal automotivo Ásia-Pacífico durante o período de previsão, alimentado pelo rápido crescimento da produção de veículos e iniciativas governamentais sob o programa "Make in India". A crescente adoção de componentes de veículos leves e eficientes em termos de combustível, aliada ao aumento dos investimentos estrangeiros em infraestrutura de fundição, apoia a expansão do mercado. Os fabricantes domésticos estão cada vez mais abraçando sistemas de fundição automatizados e materiais avançados para atender aos padrões globais de qualidade e atender tanto às demandas de exportação quanto às nacionais.
Quais são as principais empresas no mercado de fundição de metal automotivo
A indústria de fundição de metais automotivos é liderada principalmente por empresas bem estabelecidas, incluindo:
- Nemak S.A.B. de C.V. (México)
- Ryobi Limited (Japão)
- Georg Fischer Ltd (Suíça)
- Rheinmetall Automotive AG (Alemanha)
- Ahresty Corporation (Japão)
- Dynacast (EUA)
- Endurance Technologies Limited (Índia)
- MINO Industry USA, Inc. (EUA)
- Acast AB (Suécia)
- Empresa LLC (U.S.)
- Alcoa Corporation (EUA)
- Bühler AG (Suíça)
- Tecnologias de Formulários (EUA)
- TOSHIBA MACHINE CO., LTD. (Japão)
Quais são as últimas evoluções no mercado de fundição de metal automotivo
- Em Agosto de 2025, a Nemak concluiu a aquisição do negócio de componentes leves da GF Casting Solutions na Roménia, que inclui duas instalações de produção avançadas em Piteşti e Scornicești. Esta expansão reforça a presença de fabricação da Nemak na Europa e aumenta sua capacidade de fornecer peças de alumínio e magnésio de alto desempenho para veículos elétricos e híbridos. O desenvolvimento ressalta a estratégia da empresa para atender à crescente demanda global de componentes automotivos leves e eficientes em termos energéticos, reforçando sua liderança em tecnologias de fundição sustentáveis
- Em julho de 2025, Georg Fischer AG (GF) celebrou um acordo para alienar sua divisão de fundição automotiva, GF Casting Solutions, para Nemak S.A.B. de C.V. por aproximadamente USD 336 milhões. Este movimento permite à GF realinhar sua estratégia de negócios para aplicações industriais, permitindo ao Nemak expandir sua experiência tecnológica e base de clientes em fundição leve. A transação destaca a consolidação em curso dentro da indústria de fundição de metais automotivos como principais jogadores reforçar suas posições em mobilidade elétrica e soluções avançadas de material
- Em maio de 2025, a Alcoa Corporation introduziu uma nova série de ligas de alumínio automotivas projetadas especificamente para fundição de alta pressão. Estas ligas proporcionam uma redução de peso superior, uma maior resistência e uma melhor reciclagem, alinhando-se com a transição da indústria automotiva para a construção de veículos sustentáveis e leves. Esta inovação deve impulsionar a adoção de fundição de alumínio em veículos elétricos e híbridos, posicionando Alcoa como um inovador chave em materiais de fundição avançados
- Em abril de 2025, a Thyssenkrupp anunciou uma parceria estratégica com a JFE Holdings para desenvolver soluções avançadas de fundição de alumínio para veículos elétricos da próxima geração. A colaboração se concentra em otimizar a resistência do material, melhorar o desempenho térmico e reduzir o peso total do veículo. Esta iniciativa reflete a crescente ênfase na inovação orientada pela pesquisa para aumentar a eficiência na produção de EV, contribuindo para o crescimento e modernização do mercado global de fundição de metal automotivo
- Em março de 2025, a Pace Industries garantiu um contrato multi-ano de 150 milhões de dólares com uma montadora global líder para fornecer componentes de precisão de fundição de alumínio para novas plataformas de veículos elétricos. O acordo reforça o papel crescente da fundição na fabricação de EV e reforça a posição da Pace Industries como um fornecedor chave de componentes estruturais leves. Este desenvolvimento está definido para impulsionar o avanço tecnológico e aumentar a eficiência da produção dentro do setor de fundição de metal automotivo
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











