


Segmentação do mercado global de navios autônomos, por autonomia (automação parcial, totalmente autônomo e operado remotamente), solução (hardware e software), tipo de navio (comercial (graneleiros, petroleiros, carga seca, contêineres e outros) e defesa), usuário final (adaptação e retrofit de linha) - tendências do setor e previsão até 2032
Qual é o tamanho e a taxa de crescimento dos navios autônomos globais
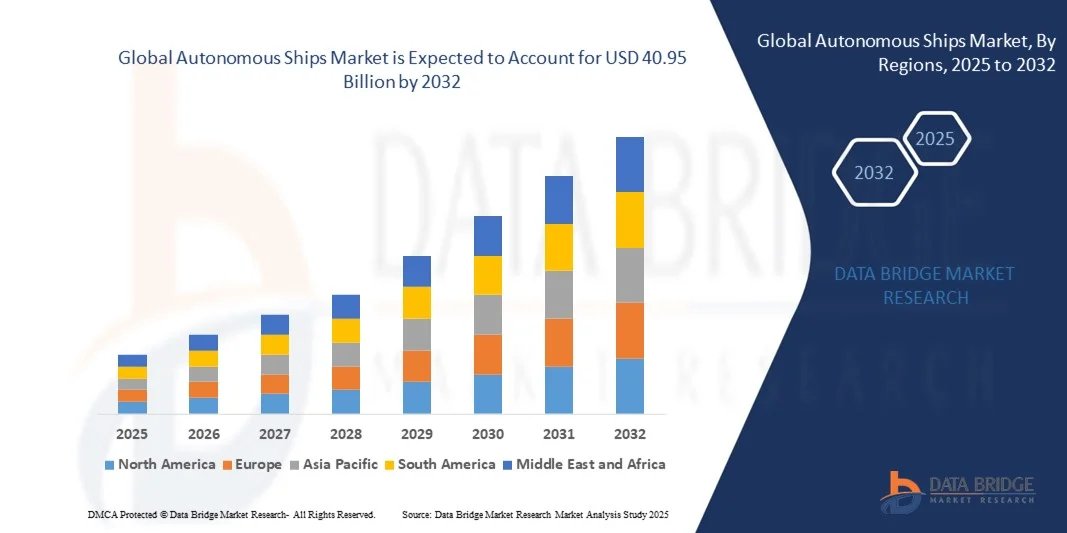
- De acordo com Data Bridge Market Research Analysis the Navios Autônomos globais Tamanho do mercado foi avaliado em USD 20,25 bilhões em 2024 e é projetado para atingir USD 40,95 bilhões em 2032, crescendo em um CAGR de 9,20% durante o período previsto
- A expansão do mercado é impulsionada por rápidos avanços em IA, tecnologia de sensores e conectividade marítima, permitindo maior automação, eficiência e segurança nas operações navais
- Além disso, o crescente foco na redução do erro humano, na melhoria da eficiência do combustível e na melhoria da segurança marítima está posicionando os navios autônomos como uma solução transformadora, alimentando forte dinâmica da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2024):20,25 mil milhões de USD
- Valor de mercado previsto (2032):40,95 mil milhões de USD
- Previsões CAGR (2024-2032): 9.20%
Quais são as principais rotas de navios autônomos globais
- Navios autônomos, alavancando tecnologias avançadas como IA, sensores, GPS e IoT, estão surgindo como inovações cruciais em operações marítimas modernas, oferecendo maior segurança, redução de erro humano, menores custos operacionais e melhoria da eficiência de combustível em aplicações comerciais e militares
- A crescente adoção de embarcações não tripuladas e remotas é principalmente alimentada pelo impulso da indústria marítima para a transformação digital, aumento da demanda por logística eficiente e regulamentos mais rigorosos sobre segurança e emissões da tripulação
- A Ásia-Pacífico dominou o mercado de navios autônomos com a maior quota de receita de 41,2% em 2024, impulsionada por forte apoio do governo, grandes investimentos navais e a presença de empresas líderes em tecnologia marítima, particularmente em países como Noruega e Finlândia liderando testes e implantações de navios autônomos
- Espera-se que a Europa seja a região de crescimento mais rápido no mercado de navios autônomos durante o período de previsão devido à rápida expansão do comércio marítimo, avanços tecnológicos e aumento dos orçamentos de defesa em países como China, Japão e Coreia do Sul
- O segmento de Automação Parcial teve o maior market share de 54,6% em 2024, impulsionado pela crescente adoção de sistemas digitais a bordo, como radar avançado, piloto automático e navegação baseada em sensores.
Âmbito do relatório e Segmentação do Mercado de Navios Autónomas Globais
|
Atributos |
Navios Autónomas Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave nos navios autônomos globais
Melhoria da eficiência operacional através da IA e da navegação autónoma
- Uma tendência significativa e acelerada no Mercado de Navios Autônomos Globais é a integração mais profunda da inteligência artificial (IA), do aprendizado de máquina (ML) e das tecnologias de navegação autônomas, que estão transformando as operações marítimas aumentando a eficiência, reduzindo os custos e aumentando a segurança. Esses sistemas permitem que os navios realizem tarefas críticas, como evitar colisões, otimização de rotas e tomada de decisões em tempo real sem intervenção humana.
- Por exemplo, as embarcações autônomas de Kongsberg usam uma combinação de IA, radar, lidora e fusão avançada de sensores para interpretar dados ambientais e tomar decisões de navegação autônomas. Da mesma forma, o sistema SM300 da Sea Machines Robotics permite o comando remoto e autônomo de barcos de trabalho e navios comerciais, oferecendo consciência de situação avançada e controle inteligente.
- A integração de IA em navios autônomos permite a manutenção preditiva, otimização do consumo de combustível e análise comportamental com base no desempenho da embarcação e condições ambientais. Por exemplo, alguns sistemas podem ajustar automaticamente as rotas para evitar congestionamentos climáticos ou de tráfego adversos, reduzindo o risco e economizando tempo operacional.
- A integração perfeita de sistemas autônomos com centros de controle baseados em terra e plataformas de gestão de tráfego marítimo suporta operações coordenadas, monitoramento de frotas e conformidade regulatória, possibilitando a gestão centralizada de vários navios. Esta abordagem aumenta a escalabilidade e reduz a dependência da tripulação de bordo.
- Esta tendência para embarcações inteligentes, conectadas e auto-navegação está fundamentalmente reformulando as expectativas da indústria marítima para a navegação e operações navais. Empresas como Wärtsilä e Rolls-Royce estão liderando desenvolvimentos em tecnologias marinhas habilitadas por IA que suportam navios totalmente autônomos e operados remotamente, com aplicações que abrangem transporte de carga, operações offshore e defesa.
- A demanda por embarcações que ofereçam uma integração contínua de IA e capacidades autônomas está crescendo rapidamente nos setores comercial e de defesa, pois os stakeholders priorizam cada vez mais a segurança, a eficiência de custo e a resiliência operacional na logística marítima global.
Dinâmica do Mercado de Navios Autônomos Globais
Controlador
Necessidade crescente devido ao aumento da segurança, exigências de eficiência e automação marítima
-
A crescente ênfase na segurança marítima, na eficiência operacional e na redução da dependência humana está a conduzir significativamente a procura de navios autónomos. Aumentar o comércio global, a escassez de mão-de-obra na indústria de navegação e a crescente pressão para reduzir as emissões estão empurrando as partes interessadas para soluções marítimas autônomas.
- Para a instância, em março de 2024, a Wärtsilä Voyage lançou sua plataforma NaviFleet de última geração, projetada para otimizar o desempenho da frota e permitir decisões de navegação mais inteligentes através de insights guiados por IA. Estes desenvolvimentos ilustram como os principais intervenientes do sector estão a acelerar a automatização nas operações marítimas.
- Naves autônomas oferecem vantagens convincentes, como redução dos custos da tripulação, maior precisão de navegação e maior segurança através de monitoramento em tempo real e capacidade de manutenção preditiva. Estes benefícios estão a tornar-se cada vez mais atraentes em aplicações comerciais e militares.
- Além disso, o aumento do congestionamento dos portos, a procura de práticas de transporte marítimo sustentáveis e a integração de sistemas digitais entre as frotas estão a posicionar os navios autónomos como centrais para o futuro da logística marítima. A capacidade de operar remotamente ou automatizar totalmente as embarcações também ajuda em ambientes de alto risco, como rotas marítimas do Ártico ou reconhecimento militar.
- A tendência para operações de navios mais inteligentes e movidos por IA está ganhando impulso em economias marítimas desenvolvidas e em desenvolvimento, com nações como Noruega, Japão e Coreia do Sul investindo fortemente em tecnologia marinha autônoma. Estes investimentos, associados ao crescente apoio regulamentar aos ensaios de navegação autónomos, estão a promover uma rápida adopção em todo o sector.
Restrição/Desafio
Riscos de segurança cibernética e incerteza regulamentar colocam desafios significativos
- As vulnerabilidades de cibersegurança representam um grande desafio para a adoção generalizada de navios autônomos. Como estes navios dependem fortemente de sistemas digitais, comunicação por satélite e navegação orientada por IA, eles são inerentemente suscetíveis a ameaças cibernéticas, incluindo spoofing GPS, violações de dados e sequestro de sistema.
- Por exemplo, vários incidentes marítimos que envolveram interferências ou spoofing de sinais GPS suscitaram preocupações quanto à fiabilidade e segurança das operações autónomas em águas abertas. Isso levou as autoridades marítimas globais a reavaliar protocolos de resiliência cibernética para navios não tripulados.
- Abordar esses riscos requer frameworks robustos de segurança cibernética, incluindo criptografia de ponta a ponta, detecção de ameaças em tempo real, sistemas de comando seguros e atualizações de software regulares. Empresas como Northrop Grumman e Sea Machines A Robotics estão investindo em recursos de segurança cibernética baseados em IA para mitigar riscos operacionais.
- Além disso, a incerteza regulamentar em torno dos navios autónomos está a dificultar a adopção mais rápida do mercado. As leis marítimas atuais, incluindo SOLAS e COLREGs, são construídas em torno de navios tripulados, e ainda não acomodam totalmente navios não tripulados ou operados remotamente.
- A falta de regulamentações globais padronizadas para o transporte marítimo autônomo resulta em restrições operacionais, limites de implantação de longa distância e hesitação entre as companhias de navegação para investir fortemente em quadros não comprovados.
- Para superar esses obstáculos, uma maior colaboração internacional entre autoridades marítimas, fornecedores de tecnologia e construtores de navios é essencial. O estabelecimento de normas de segurança claras, a actualização de convenções internacionais e a demonstração de uma implantação bem sucedida de pilotos serão fundamentais para desbloquear todo o potencial do mercado dos navios autónomos.
Como são segmentadas as Naves Autônomas Globais
O mercado é segmentado com base na autonomia, solução, tipo de navio e usuário final.
- Por Autonomia
Com base na autonomia, o mercado dos navios autônomos é segmentado em automação parcial, totalmente autônomo e operado remotamente. O segmento de automação parcial teve o maior market share de 54,6% em 2024, impulsionado pela crescente adoção de sistemas digitais a bordo, como radar avançado, piloto automático e navegação baseada em sensores. A automação parcial permite que os operadores de navios melhorem a segurança e reduzam o erro humano sem remover totalmente os membros da tripulação, tornando-o a opção mais viável e compatível ao abrigo dos regulamentos marítimos atuais.
O segmento Totalmente Autônomo é projetado para testemunhar o CAGR mais rápido de 22,9% de 2025 a 2032, alimentado por avanços crescentes em IA, sensoriamento remoto e aprendizado de máquina. Estes navios operam inteiramente sem presença humana a bordo, oferecendo economia e eficiência de custos a longo prazo, especialmente em operações de alto risco e de carga de longa distância. Vários projectos-piloto na Noruega e na Ásia estão a acelerar o desenvolvimento e o apoio regulamentar aos navios totalmente autónomos.
- Por Solução
Por solução, o mercado é segmentado em hardware e software. Em 2024, o segmento de hardware dominou o mercado com a maior parcela de receita de 62,8%, apoiada pela forte demanda por sistemas físicos, incluindo unidades de propulsão, sensores de navegação autônomos, sistemas de controle e dispositivos de comunicação marítima. Esses componentes são essenciais para a aquisição de dados em tempo real e operação de navios, tornando o hardware a espinha dorsal de qualquer sistema marítimo autônomo.
O segmento de Software deverá crescer no CAGR mais rápido de 23,6% de 2025 para 2032, devido à crescente necessidade de algoritmos de navegação avançados, plataformas de tomada de decisões baseadas em IA, painéis de gerenciamento de frotas e sistemas de segurança cibernética. Com a digitalização crescente, o software desempenha um papel fundamental na otimização de rotas, monitoramento da saúde dos navios, previsão de manutenção e possibilitando operações remotas em terra. O aumento do investimento em análises marítimas e sistemas autônomos de IA está impulsionando o crescimento deste segmento.
- Por tipo de navio
Com base no tipo de navio, o mercado é categorizado em comercial (transportadores a granel, petroleiros, carga seca, contêineres, outros) e defesa. O segmento comercial representou o maior market share de 68,4% em 2024, impulsionado pela necessidade global de aumentar a eficiência logística, reduzir os custos operacionais e melhorar a segurança dos navios. Os operadores comerciais estão adotando cada vez mais tecnologias autônomas para navios de carga, navios-tanque e navios containers para simplificar as operações de longo curso e superar a escassez de tripulação.
O segmento de Defesa é projetado para crescer no CAGR mais rápido de 21,4% de 2025 a 2032, impulsionado pelo aumento dos investimentos governamentais em sistemas navais autônomos. As aplicações de defesa incluem navios de vigilância não tripulados, navios autônomos de contramedida de minas e interceptores de alta velocidade. Os principais contratantes de defesa e marinhas nos EUA, Reino Unido e China estão priorizando a autonomia marítima para aumentar a capacidade da missão, reduzir o risco para o pessoal e permitir operações de patrulha e reconhecimento 24 horas por dia.
- Por Usuário Final
Com base no utilizador final, o mercado dos navios autónomos é segmentado em linha de montagem e adaptação. O segmento de ajuste de linha teve a maior participação de mercado de 57,9% em 2024, devido à crescente demanda por embarcações recém-construídas equipadas com sistemas autônomos totalmente integrados. Os construtores de navios estão cada vez mais colaborando com empresas tecnológicas para oferecer navios pré-equipados com sistemas inteligentes de navegação, comunicação e propulsão, garantindo uma melhor otimização do projeto e confiabilidade operacional desde o início.
Espera-se que o segmento de retrofit registre o CAGR mais rápido de 22,1% de 2025 a 2032, impulsionado pela necessidade de modernizar as frotas de envelhecimento e atender aos padrões regulatórios e operacionais emergentes. Retrofitting permite que os navios existentes sejam atualizados com capacidades autônomas, como monitoramento remoto, sistemas de evitação de colisão e análises avançadas sem o custo de substituição total. Esta abordagem é especialmente popular entre os operadores que procuram estender a vida e eficiência de suas frotas atuais.
Qual é a região que detém a maior parte da Segmentação de Navios Autônomos Globais
- A Ásia-Pacífico dominou o mercado mundial de navios autônomos com a maior parcela de receita de 41,2% em 2024, apoiada por forte patrimônio marítimo, iniciativas regulatórias precoces e investimentos significativos em pesquisa e desenvolvimento da autonomia marítima. Países como Noruega, Finlândia e Países Baixos estão na vanguarda da implantação e teste de tecnologias de navios autônomos em operações comerciais e de pesquisa no mundo real
- A região viu rápida adoção de sistemas semi-autônomos e totalmente autônomos, especialmente no transporte marítimo de curta distância, nas vias navegáveis interiores e no transporte de carga, impulsionados por metas de redução de emissões, melhoria da eficiência operacional e combate à escassez de tripulação
- Além disso, programas apoiados pelo governo, colaborações entre construtores de navios e empresas de tecnologia e regulamentos de apoio da Agência Europeia de Segurança Marítima (EMSA) aceleraram a inovação. A combinação de mandatos ambientais, infraestrutura digital e mão-de-obra marítima qualificada posicionam a Europa como um centro chave para avanços na navegação autônoma em setores comerciais e de defesa
Visão do mercado de navios autónomos do Japão
O mercado de navios autônomos do Japão está ganhando ímpeto, impulsionado por sua indústria marítima tecnologicamente avançada e incentivos governamentais que promovem a navegação inteligente. O envelhecimento da força de trabalho marítima do país e o foco na segurança do trabalho intensificam a demanda por embarcações autônomas e remotamente operadas. A integração da tecnologia autônoma com a infraestrutura portuária inteligente do Japão e os sistemas de IoT facilitam a eficiência operacional e a maior segurança. Além disso, a liderança do Japão em robótica e IA apoia o desenvolvimento de sofisticados sistemas de navegação autônomos, tornando-o um importante contribuinte para a trajetória de crescimento do mercado global.
Navios autônomos da China
A China representou a maior quota de receita de mercado da Ásia-Pacífico em 2024, atribuída à sua vasta frota de navegação comercial e investimentos agressivos em tecnologias marítimas autônomas. As iniciativas estratégicas do governo chinês que promovem a navegação inteligente, os portos digitais e as soluções de navegação verde aceleram a adoção de navios autônomos. A indústria de construção naval e os fornecedores de tecnologia da China estão inovando rapidamente na navegação autônoma, sistemas de sensores e plataformas de operação remotas. Aumento da demanda das empresas de navegação comercial para reduzir os custos, melhorar a segurança e cumprir as normas ambientais posiciona a China como uma força dominante no mercado de navios autônomos globais.
U.S. Autonomous Ships Market Insight
O mercado mundial de navios autônomos dos EUA capturou a maior parcela de receita de 38% na América do Norte em 2024, impulsionada por investimentos significativos em tecnologia marítima autônoma e forte apoio do governo para a implantação de navios não tripulados. A rápida adoção de sistemas de navegação digital, controles de navios movidos por IA e navios operados remotamente nos setores de navegação comercial e defesa está acelerando o crescimento do mercado. Além disso, empresas de tecnologia baseadas nos EUA e construtores de navios estão liderando inovações em fusão de sensores, cibersegurança e análise de dados, aumentando a segurança dos navios e a eficiência operacional. Aumentar as preocupações com a segurança da tripulação e regulamentos ambientais alimentam ainda mais a mudança para navios autônomos e operados remotamente, posicionando os EUA como um player chave no mercado global.
Visão do mercado dos navios autónomos da Europa
A Europa dominou o mercado mundial de navios autónomos, com a maior quota de receitas de 39,8% em 2024, apoiada por rigorosas normas de segurança marítima e ambiciosos objectivos de descarbonização. Países como a Noruega, a Finlândia e os Países Baixos são pioneiros nos ensaios em larga escala e nas implantações comerciais de navios autônomos, especialmente em operações de transporte marítimo de curta distância e offshore. O quadro regulamentar e os projetos de colaboração da Agência Europeia da Segurança Marítima entre governos, academia e indústria estão acelerando a adoção de navios totalmente autônomos e parcialmente automatizados. O aumento dos investimentos em tecnologias verdes e infraestrutura digital também apoia a forte posição da região no mercado.
Informações sobre o mercado de navios autónomos do Reino Unido
Espera-se que o mercado de navios autônomos do Reino Unido cresça em um notável CAGR até 2032, impulsionado por forte apoio do governo, startups marítimas inovadoras e foco em tecnologias portuárias inteligentes. A ênfase estratégica do país na digitalização das operações de navegação e na melhoria da eficiência portuária está promovendo o desenvolvimento e implantação de soluções de navegação autônomas. Além disso, as preocupações com a segurança marítima, o bem-estar da tripulação e a redução dos custos operacionais motivam as partes interessadas a adotarem tecnologias de navegação autônoma e de operação remota. O robusto patrimônio marítimo e o apoio regulatório do Reino Unido continuam a promover a expansão do mercado nos segmentos comercial e de defesa.
Inquérito sobre o mercado de navios autónomos da Alemanha
Prevê-se que o mercado mundial de navios autónomos da Alemanha testemunhe um crescimento considerável, alimentado pela sua indústria naval avançada e pelo seu compromisso com as tecnologias da indústria 4.0. A integração da IoT, IA e análise de big data nas operações de navios está ganhando força, particularmente dentro dos setores de navegação comercial e offshore. A concentração da Alemanha nas práticas marítimas sustentáveis e na redução das emissões está a incentivar a adopção de navios parcialmente autónomos. A colaboração entre construtores navais, fornecedores de tecnologia e instituições de investigação promove a inovação, com uma crescente preferência por soluções de navegação autónomas seguras, eficientes e ecológicas, alinhadas com regulamentações rigorosas da UE.
Quais são as principais empresas em navios autônomos globais
A indústria dos navios autónomos é liderada principalmente por empresas bem estabelecidas, incluindo:
- ABB(Suíça)
- ASELSAN A.ē. (Turquia)
- Sistemas BAE(U.K.)
- Fugro (Países Baixos)
- GE (Eléctrico Geral)(EUA)
- Honeywell International Inc.(EUA)
- Kongsberg Gruppen Maritime (Noruega)
- L3 ASV (EUA)
- Northrop Grumman (EUA)
- Rolls-Royce plc(U.K.)
- Siemens Energy (Alemanha)
- Wärtsilä (Finlândia)
- Tecnologias Marinhas LLC (EUA)
- Grupo Ulstein ASA (Noruega)
- Mitsui (Japão)
- Sea Machines Robotics Inc.(EUA)
- Neptec Technologies Corp. (Canada)
Quais são os recentes desenvolvimentos no mercado mundial de navios autônomos
- Em abril de 2023, Kongsberg Gruppen ASA, líder global em soluções de automação marítima e defesa, lançou uma iniciativa estratégica na África do Sul para avançar tecnologias de navegação autônomas adaptadas para aplicações regionais comerciais e offshore. Este esforço sublinha o compromisso de Kongsberg de fornecer sistemas de navegação autónomos de ponta e capacidades de operação remota, enfrentando os desafios locais em matéria de segurança marítima e eficiência, reforçando simultaneamente a sua posição no mercado mundial de navios autónomos em expansão.
- Em março de 2023, a Sea Machines Robotics, pioneira nos EUA em sistemas autônomos de controle de navios, revelou seu novo sistema de navegação autônomo SM400 projetado especificamente para embarcações comerciais costeiras e interiores. O sistema aumenta a segurança e a eficiência operacional, permitindo o controle remoto avançado e manobras autônomas, refletindo a dedicação das Sea Machines à inovação em tecnologia marítima autônoma para os setores de navegação comercial e defesa.
- Em março de 2023, Mitsubishi Heavy Industries (MHI) implantou com sucesso o Projeto Navio Autônomo Yokohama no Japão, com o objetivo de revolucionar a logística portuária urbana através de operações de navios totalmente autônomas. Esta iniciativa alavanca os sistemas habilitados para IA e IoT para otimizar a eficiência e segurança do transporte marítimo em ambientes portuários movimentados, destacando a liderança da MHI na integração de tecnologias inteligentes no transporte marítimo sustentável.
- Em Fevereiro de 2023, a Wärtsilä Corporation, principal fornecedora de soluções marinhas inteligentes, anunciou uma parceria estratégica com a Autoridade Marítima e Portuária de Singapura (MPA) para desenvolver um corredor autónomo de ensaios de navios. Esta colaboração facilita os ensaios no mundo real de tecnologias de navegação autónoma e de operação remota, sublinhando o compromisso da Wärtsilä em acelerar a inovação e o desenvolvimento regulamentar no transporte marítimo autónomo.
- Em janeiro de 2023, a Rolls-Royce Marine, sob a liderança de sua divisão de navegação autônoma, introduziu a plataforma de embarcações remotas de última geração na Nor-Expedição Conference 2023. Equipada com recursos avançados de fusão de sensores, navegação de IA e segurança cibernética, a plataforma capacita os operadores de transporte a realizar monitoramento e controle remotos com maior segurança e eficiência. Este lançamento reforça o foco estratégico da Rolls-Royce na integração de tecnologias de automação de ponta no mercado global de navios autônomos.
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











