


Segmentação do mercado global de captura, utilização e armazenamento de carbono por tecnologia (pré-combustão, pós-combustão e combustão oxicombustível), aplicação (petróleo e gás, processamento químico, geração de energia e outros) e serviço (captura, transporte, utilização e armazenamento) - Tendências e previsões do setor até 2033.
O que é a captura de carbono, a utilização e o tamanho do mercado de armazenamento e a taxa de crescimento
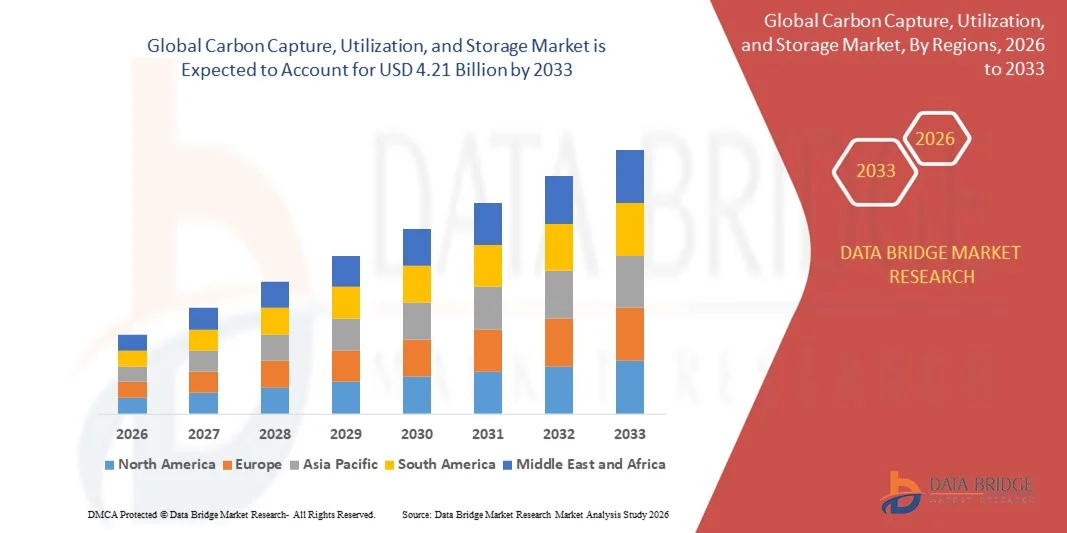
- O tamanho global do mercado de captura, utilização e armazenamento de carbono foi avaliado emUSD 1,20 mil milhões em 2025e espera-se alcançar4,21 mil milhões de USD até 2033, em umaCAGR de 16,95%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pelo aumento de iniciativas globais para reduzir as emissões de carbono e alcançar metas líquidas, impulsionando a adoção de tecnologias avançadas de captura e armazenamento de carbono em setores de geração de energia, industrial e químico
- Além disso, o aumento de incentivos governamentais e quadros regulatórios destinados a promover práticas sustentáveis, por exemplo, os projetos de captura de carbono em larga escala da Shell, estão acelerando os investimentos em soluções de captura, utilização e armazenamento de carbono, aumentando significativamente a expansão do mercado
Quais são as principais tomadas de captura de carbono, utilização e mercado de armazenamento
- Tecnologias de captura, utilização e armazenamento de carbono, que envolvem a captação de emissões de dióxido de carbono de processos industriais e armazenamento ou conversão para usos produtivos, estão se tornando essenciais para mitigar as mudanças climáticas e apoiar o crescimento industrial sustentável
- A crescente demanda por essas soluções é principalmente alimentada por crescente industrialização, crescente conscientização ambiental entre governos e corporações e pela necessidade de cumprir metas rigorosas de redução de emissões.
- América do Norte dominou o mercado de captura, utilização e armazenamento de carbono com uma parte de44,5% em 2025, devido à extensa industrialização, à presença de regulamentos rigorosos de emissões e investimentos substanciais em projetos de captura de carbono
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de captura, utilização e armazenamento de carbono durante o período de previsão devido à rápida industrialização, urbanização e a necessidade de reduções de emissões em países como China, Japão e Índia
- O segmento de captura dominou o mercado com uma quota de mercado de 51,7% em 2025, devido ao seu papel crítico na cadeia de valor global do CCU e à necessidade de remover diretamente o CO2 das fontes de emissão. As empresas estão cada vez mais priorizando soluções de captura como o primeiro passo para alcançar metas de neutralidade de carbono, e os avanços tecnológicos tornaram os sistemas de captura mais eficientes e escaláveis em todas as indústrias. O segmento também beneficia de políticas de apoio e subsídios destinados a reduzir as emissões industriais de gases com efeito de estufa
Denunciar Escopo e Captura de Carbono, Utilização e Segmentação do Mercado de Armazenamento
|
Atributos |
Captura de carbono, utilização e armazenamento de informações importantes do mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e principais atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de importação, visão geral da capacidade de produção, análise do consumo de produção, análise de tendências de preços, cenário de mudança climática, análise da cadeia de suprimentos, análise da cadeia de valor, visão geral da matéria-prima/consumíveis, critérios de seleção de fornecedores, Análise de PESTLE, Análise de Porter e quadro regulatório. |
Qual é a tendência chave no mercado de captura, utilização e armazenamento de carbono
Adoção crescente de projetos de captura e armazenamento de carbono de grande escala
- Uma tendência significativa no mercado de captura, utilização e armazenamento de carbono é a crescente implantação de projetos de captura e armazenamento de carbono em larga escala em setores de geração de energia, petróleo e gás e industriais, impulsionados pela necessidade urgente de mitigar as emissões de gases de efeito estufa e alcançar metas líquidas zero. Esses projetos estão posicionando soluções de captura, utilização e armazenamento de carbono como tecnologias críticas para operações industriais sustentáveis
- Por exemplo, Royal Dutch Shell e Mitsubishi Heavy Industries estão implementando grandes iniciativas de captura de carbono que capturam e armazenam milhões de toneladas de dióxido de carbono anualmente, reforçando a importância das tecnologias de captura, utilização e armazenamento de carbono na redução de pegadas de carbono industriais
- A adoção de tecnologias de captura de carbono em operações de recuperação de petróleo aprimoradas está crescendo à medida que o CO2 capturado é cada vez mais utilizado para melhorar a eficiência de extração, reduzindo o impacto ambiental. Isso está fortalecendo o papel das soluções de captura de carbono em estratégias econômicas e ecológicas
- Setores industriais, como o cimento, o aço e a fabricação química, estão integrando sistemas de captura de carbono para cumprir as normas de emissões mais rigorosas e metas de sustentabilidade. Estas medidas estão acelerando a adoção de tecnologias de captura, utilização e armazenamento de carbono como ferramentas essenciais para a descarbonização industrial
- Pesquisa emergente e inovação na utilização de carbono, incluindo conversão em produtos químicos, combustíveis e materiais de construção, estão expandindo as potenciais aplicações do carbono capturado. Isto está a criar caminhos para as indústrias transformarem as emissões de resíduos em recursos valiosos, aumentando a viabilidade económica
- O mercado está testemunhando um crescimento robusto em programas-piloto apoiados pelo governo e parcerias público-privadas com o objetivo de escalar soluções de captura de carbono. Este foco crescente nos esforços colaborativos está reforçando a trajetória do mercado para adoção generalizada e avanço tecnológico
Captura de carbono, utilização e dinâmica do mercado de armazenamento
Driver Quais são os principais drivers de captura de carbono, utilização e mercado de armazenamento
Aumento do apoio governamental e incentivos regulamentares
- A crescente ênfase na redução das emissões de carbono e na consecução de metas climáticas está impulsionando forte apoio governamental e incentivos regulatórios para a captura, utilização e adoção de carbono. Estas iniciativas proporcionam apoio financeiro, benefícios fiscais e quadros políticos que incentivam as empresas a investir emcaptura, utilização e armazenamento de carbonoprojetos
- Por exemplo, o Departamento de Energia da União Europeia e dos EUA financiam projetos de CCS em larga escala que facilitam a implantação de tecnologias avançadas de captura de carbono, promovendo a sustentabilidade em indústrias pesadas e produção de energia
- Os regulamentos rigorosos de redução de emissões em toda a Europa, América do Norte e Ásia-Pacífico são indústrias compelidoras a adotar soluções de captura de carbono para permanecerem conformes e evitarem penalidades. Estes mandatos estão a conduzir uma procura consistente decaptura, utilização e armazenamento de carbonosistemas
- Aumentar a consciencialização ambiental entre empresas e investidores está incentivando a adoção decaptura, utilização e armazenamento de carbonotecnologias para melhorar o desempenho da ESG e fortalecer os perfis de sustentabilidade corporativa. Isso está posicionando soluções de captura de carbono como investimentos estratégicos para resiliência a longo prazo
- Aumentar a colaboração entre fornecedores de tecnologia, operadores industriais e governos está acelerando a implantação de inovadorescaptura, utilização e armazenamento de carbonotecnologias. Essas parcerias estão promovendo o compartilhamento de conhecimento, reduzindo os riscos do projeto e apoiando a comercialização de soluções avançadas de captura de carbono
Restrição/Desafio
Despesas de capital elevado e custos operacionais
- O mercado de captura, utilização e armazenamento de carbono enfrenta desafios devido ao substancial investimento em capital e despesas operacionais associadas à instalação e manutençãocaptura, utilização e armazenamento de carbonoinfra-estruturas. Altos custos iniciais e requisitos energéticos para processos de captura, transporte e armazenamento podem limitar a adoção generalizada
- Por exemplo, empresas como Linde e Hitachi enfrentam gastos significativos na implantação de unidades de captura de carbono em locais industriais, o que pode afetar a viabilidade do projeto e retorno do investimento
- A complexidade da integraçãocaptura, utilização e armazenamento de carbonosistemas em processos industriais existentes aumentam ainda mais os custos operacionais, exigindo equipamentos especializados, mão-de-obra qualificada e monitoramento contínuo para garantir segurança e eficiência
- As incertezas nos preços do carbono e as responsabilidades em matéria de armazenamento a longo prazo contribuem para o risco financeiro para os operadores, tornando o planeamento dos projectos e o investimento mais difíceis
- O mercado continua a confrontar-se com restrições no equilíbrio entre a viabilidade económica e o impacto ambiental, uma vez que o custo é intensivo.captura, utilização e armazenamento de carbonosoluções devem demonstrar benefícios mensuráveis para atrair investimentos e apoiar esforços de escala
Como é segmentado o mercado de captura, utilização e armazenamento de carbono
O mercado é segmentado com base em tecnologia, aplicação e serviço.
- Por Tecnologia
Com base na tecnologia, o mercado CCUS é segmentado em pré-combustão, pós-combustão e combustão de combustível oxicodona. O segmento pós-combustão dominou o mercado com a maior quota de receita em 2025, impulsionada pela sua compatibilidade com as centrais e instalações industriais existentes, sem exigir grandes mudanças infra-estruturais. As indústrias favorecem a tecnologia pós-combustão devido à sua capacidade de capturar CO2 de gases de combustão com relativa facilidade, proporcionando uma solução econômica para redução de emissões. O mercado vê forte adoção porque os sistemas pós-combustão podem ser adaptados a usinas alimentadas a carvão e gás, e as inovações contínuas aumentaram sua eficiência e reduziram os custos operacionais.
Prevê-se que o segmento de pré-combustão testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento da implementação em instalações industriais e de produção de hidrogénio em larga escala. A tecnologia de pré-combustão permite a separação de CO2 antes da combustão, melhorando a eficiência da geração de energia e proporcionando fluxos de CO2 de maior pureza para utilização ou armazenamento. A sua adopção é apoiada pelo interesse crescente em soluções energéticas integradas e iniciativas de economia de hidrogénio, especialmente em regiões com foco na transformação industrial com baixo teor de carbono.
- Por Aplicação
Com base na aplicação, o mercado CCUS é segmentado em petróleo e gás, processamento químico, geração de energia, entre outros. O segmento de geração de energia dominou o mercado com a maior parcela de receita em 2025, impulsionada pelo alto volume de emissões de CO2 das usinas a carvão e gás. Governos e órgãos reguladores estão incentivando cada vez mais a adoção da captura de carbono na geração de energia para cumprir metas rigorosas de redução de emissões e planos nacionais de descarbonização. O segmento beneficia de investimentos contínuos na adaptação de instalações existentes com tecnologia de captura e da integração com sistemas de energia renovável para alcançar operações híbridas de baixo carbono.
Espera-se que o segmento de petróleo e gás testemunhe o CAGR mais rápido de 2026 a 2033, alimentado por projetos de recuperação aprimorada de petróleo (EOR) e investimentos crescentes em extração sustentável de hidrocarbonetos. Por exemplo, os principais intervenientes, como a Shell, estão a implementar activamente tecnologias CCUS para reduzir as emissões operacionais, melhorando simultaneamente a eficiência da recuperação de petróleo. O crescente enfoque na redução das emissões de metano e de CO2 entre os processos a montante e a jusante também apoia a adoção de soluções CCUS neste setor.
- Por Serviço
Com base no serviço, o mercado CCUS é segmentado em captura, transporte, utilização e armazenamento. O segmento de captura dominou o mercado com a maior parcela de receita de 51,7% em 2025, impulsionada pelo seu papel crítico na cadeia de valor global do CCU e pela necessidade de remover diretamente o CO2 das fontes de emissão. As empresas estão cada vez mais priorizando soluções de captura como o primeiro passo para alcançar metas de neutralidade de carbono, e os avanços tecnológicos tornaram os sistemas de captura mais eficientes e escaláveis em todas as indústrias. O segmento também beneficia de políticas de apoio e subsídios destinados a reduzir as emissões industriais de gases com efeito de estufa.
Prevê-se que o segmento de armazenamento testemunhe a taxa de crescimento mais rápida de 2026 a 2033, alimentada pelo aumento do desenvolvimento de locais de armazenamento geológico e de projetos de sequestro offshore. Por exemplo, a ExxonMobil tem vindo a investir em infra-estruturas de armazenamento em larga escala para garantir a contenção de CO2 a longo prazo. Aumentar a conscientização sobre a permanência e segurança das opções de armazenamento, juntamente com marcos regulatórios favoráveis, impulsiona a adoção do mercado em setores de petróleo, gás e indústria buscando soluções duráveis para o gerenciamento de carbono.
Qual região detém a maior parte do mercado de captura, utilização e armazenamento de carbono
- A América do Norte dominou o mercado de captura, utilização e armazenamento de carbono com a maior parcela de receita de 44,5% em 2025, impulsionada pela industrialização extensiva, pela presença de regulamentações rigorosas de emissões e investimentos substanciais em projetos de captura de carbono
- Empresas e governos da região estão cada vez mais focados em reduzir as pegadas de carbono, incentivando a implantação de tecnologias CCUS em indústrias de geração de energia, petróleo e gás e química
- Esta adoção generalizada é ainda apoiada por infraestruturas avançadas, fortes capacidades de I&D e quadros políticos favoráveis, estabelecendo o CCU como uma solução crítica para alcançar metas de redução de emissões
U.S. Carbon Capture, Usezation e Storage Market Insight
O mercado de captura, utilização e armazenamento de carbono dos EUA captou a maior parte de receita em 2025 na América do Norte, alimentada por políticas rigorosas de redução de emissões, financiamento federal significativo e esforços de descarbonização industrial. Por exemplo, a Occidental Petroleum está investindo pesadamente em projetos de captura de carbono no Texas, visando melhorar a recuperação de petróleo ao armazenar milhões de toneladas de CO2 anualmente. A crescente implantação de instalações de captura de carbono em larga escala, juntamente com créditos fiscais de apoio e quadros regulatórios, está acelerando o crescimento do mercado, e a integração da captura de carbono com a produção de hidrogênio e projetos de energia renovável está criando novas vias de expansão.
Europa Captura de carbono, Utilização e Informação sobre o Mercado de Armazenamento
Prevê-se que o mercado europeu de captura, utilização e armazenamento de carbono se expanda num CAGR substancial ao longo do período de previsão, impulsionado por políticas climáticas fortes, mecanismos de fixação de preços de carbono e os ambiciosos objectivos net-zero da União Europeia. Por exemplo, o projeto da Shell Quest CCS demonstra um investimento crescente em infraestrutura de captura e armazenamento de carbono em larga escala. A demanda por processos industriais de baixo carbono, o impulso para setores de energia descarbonizada e a implantação de centros de armazenamento de carbono em países como a Noruega e os Países Baixos estão promovendo a adoção de mercado, enquanto colaborações entre governos e empresas privadas estão possibilitando o compartilhamento de conhecimento e redução de custos para apoiar o crescimento.
U.K. Captura de Carbono, Utilização e Informação do Mercado de Armazenamento
O mercado de captura, utilização e armazenamento de carbono do Reino Unido está previsto para crescer em um notável CAGR durante o período de previsão, impulsionado por iniciativas governamentais de apoio à captura de carbono clusters e descarbonização industrial. Por exemplo, o Grupo Drax está avançando soluções de captura de carbono em suas usinas de biomassa, contribuindo para metas de emissões negativas. A crescente adoção de tecnologias de captura de carbono nas indústrias de geração de energia, cimento e química, juntamente com políticas de apoio, como contratos de diferença para projetos de captura de carbono, está incentivando investimentos, e espera-se que o foco do Reino Unido em alcançar emissões líquidas zero até 2050 continue estimulando o crescimento do mercado.
Alemanha Captura de Carbono, Utilização e Informação do Mercado de Armazenamento
Espera-se que o mercado de captura, utilização e armazenamento de carbono da Alemanha se expanda em um considerável CAGR durante o período de previsão, alimentado por fortes quadros regulatórios e crescente conscientização da descarbonização industrial. Por exemplo, a RWE está a explorar tecnologias CCS para centrais eléctricas a carvão e instalações industriais para cumprir os objectivos climáticos da Alemanha. A ênfase do país na integração de energias renováveis, avanços tecnológicos e parcerias público-privadas está promovendo a adoção em vários setores, enquanto o foco da Alemanha em soluções sustentáveis e eficientes de gestão de carbono se alinha aos objetivos locais industriais e ambientais.
Captura de carbono Ásia-Pacífico, Utilização e Informação do Mercado de Armazenamento
O mercado de captura, utilização e armazenamento de carbono Ásia-Pacífico está pronto para crescer no CAGR mais rápido durante o período de previsão de 2026 a 2033, impulsionado pela rápida industrialização, urbanização e pela necessidade de reduções de emissões em países como China, Japão e Índia. Por exemplo, a Sinopec está avançando projetos de CCS em larga escala na China para reduzir as emissões industriais de CO2 e apoiar políticas climáticas governamentais. O foco da região na construção de hubs industriais neutros em carbono, incentivos governamentais, investimentos estratégicos e avanços tecnológicos está impulsionando a adoção, e a Ásia-Pacífico está emergindo como um mercado chave devido à demanda industrial, inovação e medidas políticas de apoio.
Japão Captura de Carbono, Utilização e Informação do Mercado de Armazenamento
O mercado japonês de captura, utilização e armazenamento de carbono está ganhando impulso devido às metas de redução de emissões lideradas pelo governo, inovação tecnológica e iniciativas de descarbonização industrial. Por exemplo, a Mitsubishi Heavy Industries está investindo em soluções avançadas de captura de carbono para projetos de geração de energia e produção de hidrogênio. A integração da CCS com clusters industriais e infraestrutura de energias renováveis, juntamente com fortes capacidades de P&D e apoio regulatório, está promovendo a adoção, e o foco do Japão em soluções de energia sustentáveis e redução da dependência de combustíveis fósseis continua impulsionando a expansão do mercado.
China Captura de Carbono, Utilização e Informação do Mercado de Armazenamento
O mercado de captura, utilização e armazenamento de carbono da China representou a maior participação de receita de mercado na Ásia-Pacífico em 2025, atribuída ao aumento das emissões industriais, apoio do governo para tecnologias de baixo carbono e urbanização extensiva. Por exemplo, o China Huaneng Group está implementando projetos CCS em usinas de energia e instalações industriais para alcançar a neutralidade do carbono. O país está avançando grandes centros de armazenamento de carbono, redes de transporte de CO2 e colaborações nacionais-internacionais para aumentar a capacidade e reduzir os custos, enquanto apoio político, escala industrial e investimentos tecnológicos são fatores fundamentais impulsionando o crescimento do mercado em setores residenciais, comerciais e industriais.
Quais são as principais empresas no mercado global de captura, utilização e armazenamento de carbono
A indústria de captura, utilização e armazenamento de carbono é liderada principalmente por empresas bem estabelecidas, incluindo:
- Shell Real Holandês(Países Baixos)
- Soluções Aker (Noruega)
- INDÚSTRIAS PESADAS DE MITSUBISHI, LTD(Japão)
- Linde plc(Irlanda)
- Hitachi, Ltd (Japão)
- Exxon Mobil Corporation(EUA)
- JGC HOLDINGS CORPORATION (Japão)
- Honeywell International, Inc.
- Halliburton (EUA)
- Schlumberger Limited(U.K.)
Quais são as últimas evoluções no mercado global de captura, utilização e armazenamento de carbono
- Em abril de 2025, a Shell tomou a Decisão de Investimento Final (FID) em dois grandes projetos de captura e armazenamento de carbono (CCS) no Canadá: o projeto Polaris CCS em seu Scotford Energy and Chemicals Park, projetado para capturar 650.000 toneladas (716.502,35 toneladas) de CO2 anualmente, e o Atlas Carbon Storage Hub, desenvolvido em parceria com a ATCO EnPower, que fornecerá armazenamento subterrâneo permanente para o CO2 capturado. Essas iniciativas ampliam significativamente o portfólio CCS da Shell, reforçando a liderança da empresa no mercado norte-americano, promovendo a descarbonização industrial e aumentando a disponibilidade de infraestrutura de armazenamento de CO2 em larga escala
- Em abril de 2025, a Shell, juntamente com parceiros Equinor e TotalEnergies, anunciou um investimento de US$ 714 milhões para expandir o projeto Northern Lights CCS, aumentando sua capacidade de armazenamento de CO2 de 1,5 para 5 milhões de toneladas (1,65 para 5,5 milhões de toneladas) por ano. Com um acordo a longo prazo com o Exergi de Estocolmo e apoiado pelo financiamento da UE e da Noruega, esta expansão reforça a infra-estrutura europeia de captura de carbono, facilita o transporte transfronteiriço de CO2 e reforça o mercado de armazenamento offshore seguro, posicionando a região como líder em tecnologias de descarbonização
- Em abril de 2025, Calpine e Exxon Mobil assinaram um acordo de transporte e armazenamento de CO2 sob o qual a Exxon Mobil armazenará até 2 milhões de toneladas (2,2 milhões de toneladas) de CO2 por ano do Centro de Energia de Baytown da Calpine. O projeto apoiará a produção de cerca de 500 MW de eletricidade de baixo carbono, o suficiente para abastecer mais de 500.000 casas, aumentando a segurança energética e a competitividade dos EUA, acelerando a adoção de soluções de captura de carbono no setor de geração de energia e demonstrando a capacidade do mercado para integrar CCS com aplicações industriais de grande escala
- Em março de 2025, a Occidental Petroleum anunciou a expansão de sua capacidade de captura de CO2 em suas operações no Texas para mais de 3 milhões de toneladas anualmente, integrando tecnologias de captura avançadas para recuperação de petróleo e mitigação de emissões industriais. Este desenvolvimento reforça a posição da Occidental no mercado norte-americano de CCS, acelera a implantação em larga escala de projetos de captura de carbono e demonstra a escalabilidade de soluções de CCS para setores comerciais e industriais
- Em fevereiro de 2025, Mitsubishi Heavy Industries (MHI) lançou um programa piloto de CCS colaborativo no Japão com JERA e utilitários locais, visando 100.000 toneladas de captura de CO2 por ano de usinas de energia, com planos de escala para implantação comercial. Esta iniciativa sublinha a crescente adoção da tecnologia CCS na Ásia-Pacífico, apoia os objetivos nacionais de descarbonização do Japão e aumenta a confiança do mercado na integração da captura de carbono com a infraestrutura energética existente
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











