


Segmentação do mercado global de nitrogênio não proteico para ração bovina, por tipo (ureia, amônia e outros), forma (seco, líquido e em pellets) - Tendências e previsões do setor até 2032
Qual é o tamanho e a taxa de crescimento do mercado global de alimentos para gado sem proteína
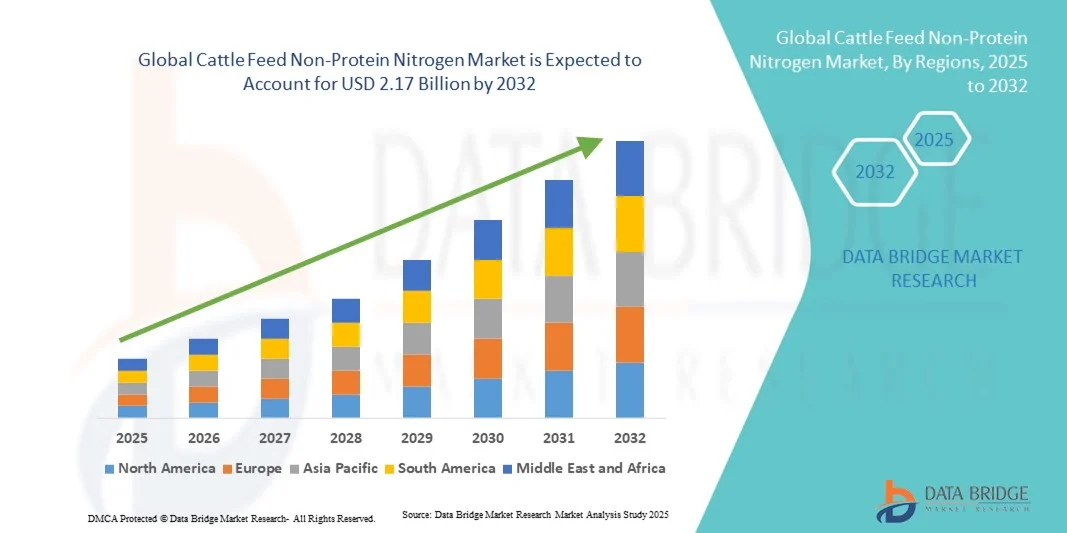
- De acordo com Data Bridge Market Research Analysis the o tamanho do mercado global de ração de bovinos não proteico de nitrogênio foi avaliado emUSD 1,52 mil milhões em 2024e espera-se alcançarUSD 2,17 mil milhões até 2032, em umaCAGR de 4,60%durante o período de previsão
- O aumento da procura de ureia é o factor vital para o aumento do crescimento do mercado, também o aumento do custo de alternativas, o aumento do crescimento da indústria de lacticínios, o aumento da procura de produtos animais, o aumento do consumo de carne e gado, muito rentável, a fácil disponibilidade de azoto não proteico no mercado, o aumento da população de bovinos, o aumento do desenvolvimento da cadeia fria
- aumento da presença de proteínas quando comparado com outras fontes de ração, aumento do investimento cooperativo e privado e mudança de mecanismos de mercado, aumento da melhoria das tecnologias de processamento de leite e aumento da formação do agricultor e normas rigorosas de segurança alimentar pelo governo são os principais fatores que impulsionam o crescimento do mercado de nitrogênio não proteico de alimentos para bovinos
Tamanho e previsão do mercado
- Valor de mercado global (2024):1,52 mil milhões de dólares
- Valor de mercado previsto (2032):2,17 mil milhões de USD
- Previsões CAGR (2024-2032):4.60%
Quais são os principais produtos de alimentação de gado não-Protein Nitrogen Market
- A crescente procura das economias emergentes e os crescentes avanços tecnológicos no equipamento agrícola criarão novas oportunidades para o mercado de azoto não proteico dos alimentos para animais
- No entanto, o aumento da estrutura regulamentar rigorosa, o aumento da toxicidade do azoto não proteico nos ruminantes e o aumento das causas de toxicidade não proteica do azoto são os principais factores, entre outros, que actuam como restrições, ao passo que não é recomendado pelos nutricionistas que irão desafiar ainda mais o crescimento do mercado de azoto não proteico dos alimentos para animais no período de previsão acima mencionado.
- Ásia-Pacífico dominou o mercado de ração de bovinos não-proteína de nitrogênio com a maior parcela de receita de 42,6% em 2024, impulsionada pelo aumento da população de gado, expansão da produção de leite e carne, e crescente conscientização sobre a nutrição animal
- O mercado de nitrogênio não proteico da América do Norte está preparado para crescer ao mais rápido CAGR de 9,5% de 2025 a 2032, impulsionado pelos avanços tecnológicos da região na formulação de alimentos, aumentando a ênfase na eficiência de custo, e aumentando o consumo de carne e leite
- O segmento de ureia dominou o mercado com a maior parcela de receita de 64,3% em 2024, impulsionada pelo seu alto teor de nitrogênio, custo-efetividade e uso generalizado como substituto proteico em formulações de ração de ruminantes
Segmentação do mercado de nitrogênio não proteico
|
Atributos |
Perspectivas sobre o mercado de alimentos para animais não protegidos para animais |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave no mercado de nitrogênio não proteico da alimentação de gado
Mudança em direção a fontes de nitrogênio sustentáveis e bio-baseadas
- Uma tendência importante e rapidamente emergente no mercado do azoto não proteico dos alimentos para animais é a transição para compostos nitrogenados de base biológica ecológicos derivados de fontes renováveis. Essa mudança é impulsionada pela crescente ênfase global na sustentabilidade, redução da pegada ambiental e práticas econômicas circulares
- Por exemplo, as empresas estão a investir cada vez mais em alternativas de amoníaco natural e em ingredientes de azoto à base de fermentação para aumentar a eficiência nutricional dos animais, reduzindo simultaneamente as emissões de gases com efeito de estufa. BASF SE e Yara International ASA, por exemplo, estão se concentrando no desenvolvimento de soluções de nitrogênio de baixo carbono para alimentação animal
- Essa tendência apoia o movimento global em direção à agricultura sustentável, minimizando a dependência de fertilizantes sintéticos e otimizando a utilização de nitrogênio em dietas ruminantes. Além disso, inovações em formulações de nitrogênio de liberação controlada e de ação lenta estão melhorando a eficiência da alimentação e reduzindo os resíduos de nitrogênio.
- A adoção de compostos de nitrogênio não proteico (NPN) bio-baseados está transformando formulações de ração para bovinos, ajudando os produtores a atingir metas ambientais e de produtividade. À medida que aumenta a sensibilização dos consumidores para a produção sustentável de alimentos, os fabricantes estão priorizando fontes de nitrogênio ecológicas para se alinharem às expectativas do mercado e às normas regulamentares
- Em resumo, essa tendência marca uma mudança fundamental na indústria em direção aos aditivos de ração verde, aumentando a produtividade e a sustentabilidade, abrindo novas vias para a inovação na nutrição animal
Quais são os principais condutores de alimentos para gado não-protein Nitrogen Market
- A crescente demanda global por proteínas animais de alta qualidade e a necessidade de soluções de alimentação de baixo custo são os principais motores do mercado de nitrogênio não proteico (NPN). Fontes de NPN, como a ureia e o biurete, fornecem uma forma econômica de melhorar o fornecimento de proteínas em dietas de bovinos, promovendo uma eficiente atividade microbiana ruminal e melhoria do rendimento de leite e carne
- Por exemplo, em abril de 2024, a Yara International ASA expandiu sua capacidade de produção de aditivos à base de nitrogênio para atender à crescente demanda global, particularmente na Ásia-Pacífico e América Latina, onde a produção de gado está aumentando rapidamente
- O crescente foco na produtividade de ruminantes, juntamente com a necessidade de reduzir os custos de alimentação, está levando os agricultores e os fabricantes de alimentos para animais a adotarem soluções baseadas em NPN. Esses aditivos fornecem uma alternativa sustentável às fontes tradicionais de proteínas, como o farelo de soja, que estão se tornando cada vez mais caros e intensivos em recursos.
- Além disso, o avanço das tecnologias de nutrição de precisão permite dosagem precisa e utilização eficiente de nitrogênio não proteico na alimentação de bovinos, minimizando resíduos e melhorando o desempenho animal. As empresas estão desenvolvendo formulações inovadoras para garantir uma assimilação ótima do nitrogênio e saúde ruminal
- A mudança global para uma agricultura sustentável e a integração de produtos NPN em estratégias de alimentação equilibradas estão alimentando o crescimento do mercado, tornando estas soluções indispensáveis para os sistemas de pecuária modernos
Que fator está desafiando o crescimento do mercado de nitrogênio não proteico de alimentos para animais
- Um grande desafio que dificulta o crescimento do mercado de nitrogênio não proteico de alimentos para bovinos é o risco de toxicidade em amônia e utilização inadequada de nitrogênio em bovinos devido à formulação incorreta de alimentos ou uso excessivo. A má gestão das taxas de inclusão de NPN pode levar a uma redução da eficiência alimentar e de problemas de saúde entre os animais, desencorajando a adoção entre os pequenos agricultores
- Por exemplo, vários organismos reguladores, incluindo a Autoridade Europeia para a Segurança dos Alimentos (AESA), emitiram orientações rigorosas sobre os limites de inclusão de ureia em dietas de ruminantes para prevenir a intoxicação por azoto e garantir o bem-estar dos animais
- Outra restrição significativa é a falta de conscientização e conhecimento técnico entre os criadores de gado em regiões em desenvolvimento quanto ao manejo e uso adequados de aditivos NPN. Sem formação adequada, os benefícios destes produtos permanecem subutilizados, limitando a penetração no mercado
- Além disso, a flutuação dos preços das matérias-primas e a rigorosa regulamentação ambiental relacionada com as emissões de nitrogênio representam desafios para os fabricantes, impactando a rentabilidade e a escalabilidade da produção.
- Superar esses desafios através de programas de educação para agricultores, formulações inovadoras de segurança e alinhamento regulatório serão vitais para a expansão do mercado a longo prazo. Como os atores da indústria investem em soluções NPN mais seguras e eficientes, espera-se que o mercado atinja um crescimento constante, equilibrando a produtividade com a saúde animal e a sustentabilidade ambiental
Como é segmentado o mercado de nitrogênio não proteico da alimentação do gado
O mercado é segmentado com base no tipo e na forma.
- Por Tipo
Com base no tipo, o mercado de azoto não proteico é segmentado em ureia, amoníaco, entre outros. O segmento de ureia dominou o mercado com a maior parcela de receita de 64,3% em 2024, impulsionada pelo seu alto teor de nitrogênio, custo-efetividade e uso generalizado como substituto proteico em formulações de ração de ruminantes. Urea aumenta a síntese de proteínas microbianas no rúmen, apoiando o crescimento e produtividade ideais em bovinos leiteiros e de corte. A sua fácil disponibilidade e o baixo custo de produção reforçam ainda mais o seu domínio no mercado.
Espera-se que o segmento de amônia testemunhe o CAGR mais rápido de 2025 a 2032, devido à sua adoção crescente como fonte sustentável de nitrogênio não proteico (NPN). A amônia líquida oferece vantagens como liberação rápida de nitrogênio, fácil mistura com outros ingredientes de alimentação, e custo de alimentação reduzido. Uma vez que os produtores procuram uma utilização mais eficiente e controlada do azoto, espera-se que as soluções NPN à base de amoníaco ganhem uma tracção significativa durante o período de previsão
- Pelo Formulário
Com base na forma, o mercado de azoto não proteico de alimentos para bovinos é segmentado em pellets, líquidos e secos. O segmento de forma seca representou a maior parcela de receita de mercado de 57,6% em 2024, principalmente devido à sua facilidade de armazenamento, longa vida útil e adequação para a mistura com outros ingredientes alimentares. Os produtos secos NPN, como uréia prilada e grânulos revestidos, são amplamente utilizados pelos agricultores e fabricantes de alimentos para animais devido à sua estabilidade e compatibilidade com os métodos convencionais de processamento de alimentos para animais.
O segmento de forma líquida é projetado para registrar o CAGR mais rápido de 2025 a 2032, alimentado pela crescente demanda por formulações fáceis de misturar e melhoria da eficiência de absorção de nutrientes. As formas líquidas de NPN oferecem melhor dispersão e consistência na ração, garantindo ingestão uniforme de nutrientes e desperdício reduzido. Com avanços nas tecnologias de processamento de alimentos e sistemas de mistura automatizados, formulações líquidas estão ganhando popularidade em operações intensivas de pecuária, particularmente em fazendas leiteiras de grande escala.
Qual é a região que detém a maior parte do mercado de alimentos para animais não proteinos
- A Ásia-Pacífico dominou o mercado de ração de bovinos não-proteína de nitrogênio com a maior parcela de receita de 42,6% em 2024, impulsionada pelo crescimento da população pecuária, expansão da produção de leite e carne, e crescente conscientização sobre a nutrição animal. A grande base de gado da região, particularmente na China, Índia e Austrália, resultou em uma demanda significativa de suplementos de nitrogênio não proteico, como ureia e amônia, para aumentar a eficiência e produtividade dos alimentos.
- Agricultores na Ásia-Pacífico estão cada vez mais adotando alternativas de proteína custo-efetivas para atender à crescente demanda de ração, apoiada por programas governamentais que promovem a pecuária sustentável
- Esta dominância é ainda reforçada por fortes infra-estruturas agrícolas, avanços tecnológicos na formulação de alimentos para animais e aumento dos investimentos dos principais fabricantes de alimentos para animais para melhorar a nutrição dos ruminantes e otimizar o rendimento, cimentando a posição de liderança da Ásia-Pacífico no mercado global
China Gado Alimentação Não-Proteína Nitrogênio Mercado Insight
O mercado chinês de ração de bovinos não proteicos de nitrogênio representou a maior parte da receita da Ásia-Pacífico em 2024, apoiada por sua extensa população de bovinos e iniciativas governamentais fortes para melhorar a produtividade animal. O crescente foco na eficiência alimentar e na utilização de nutrientes nos setores de leite e carne bovina da China está promovendo a adoção de fontes de nitrogênio não proteico, como os alimentos à base de ureia. A rápida industrialização das explorações pecuárias e a crescente procura dos consumidores de leite e produtos à base de carne de alta qualidade estão a impulsionar ainda mais a expansão do mercado. Os fabricantes domésticos também estão contribuindo com formulações a preços acessíveis e de alto nitrogênio adaptadas às necessidades regionais.
Índia Alimentação de Bovinos Não-Proteína
Espera-se que o mercado de nitrogênio não proteico dos bovinos indianos testemunhe um crescimento robusto ao longo do período de previsão, impulsionado pelo aumento da população pecuária do país e pela expansão da indústria leiteira. Os agricultores indianos estão cada vez mais adotando resíduos de culturas tratados com ureia e suplementos à base de amônia para compensar deficiências proteicas em alimentos tradicionais. Programas governamentais de apoio à produtividade da pecuária e ao desenvolvimento rural, juntamente com a expansão das usinas de alimentação organizadas, estão fortalecendo o crescimento do mercado. O foco da Índia em soluções de alimentação sustentáveis e eficientes em termos de custos aumenta ainda mais sua participação no mercado regional.
Australia Cattle Feed Non-Protein Nitrogen Market Insight
Projeta-se que o mercado de nitrogênio não proteico de alimentos para bovinos da Austrália cresça de forma constante, apoiado por um setor de gado maduro focado em sistemas de alimentação baseados em pastagens. A integração de aditivos não proteicos de azoto em blocos de ração e suplementos secos está a ajudar a aumentar a actividade microbiana ruminal e a eficiência da digestão. A ênfase crescente na produção de carne de bovino orientada para a exportação, juntamente com os esforços para melhorar as taxas de conversão de alimentos, continua a alimentar a demanda por suplementos de nitrogênio de alta qualidade em toda a indústria bovina australiana.
Qual é a região que mais cresce no mercado de nitrogênio não proteico
O mercado de nitrogênio não proteico da América do Norte está preparado para crescer no CAGR mais rápido de 9,5% de 2025 a 2032, impulsionado pelos avanços tecnológicos da região na formulação de alimentos, aumentando a ênfase na eficiência de custos, e aumentando o consumo de carne e leite. O bem estabelecido setor de pecuária da região, aliado à crescente conscientização sobre a saúde do rúmen e a suplementação proteica, está acelerando a adoção de soluções não proteicas de nitrogênio.
U.S. Cattle Feed Non-Protein Nitrogen Market Insight
Os EUA representaram a maior parte de 83% na América do Norte em 2024, devido às operações de gado em grande escala do país e à alta demanda de alimentos nutricionalmente equilibrados. Aumentar a adoção de práticas nutricionais de precisão e a integração de fontes de nitrogênio não-proteínas como ureia e biurete para aumentar a eficiência proteica estão impulsionando o crescimento do mercado. Além disso, a mudança da indústria de ração dos EUA para a sustentabilidade e melhor utilização de nutrientes se alinha com o crescente uso de aditivos nitrogenados não proteicos.
Canadá Alimentação de Bovinos Não-Proteína
Prevê-se que o mercado de azoto não proteico da alimentação de bovinos no Canadá testemunhe um crescimento substancial, impulsionado pela expansão das indústrias de lacticínios e de carne de bovino e por um foco crescente na nutrição animal sustentável. A adoção de alimentos enriquecidos com nitrogênio ajuda os agricultores canadenses a otimizar os custos de produção, mantendo a saúde animal. O aumento da colaboração entre produtores de alimentos para animais e instituições de pesquisa está promovendo o desenvolvimento de formulações inovadoras de alimentos para animais que incorporam produtos não proteicos de liberação controlada.
México Alimentação de Bovinos Não Proteína Nitrogênio Introdução ao Mercado
O mercado de nitrogênio não proteico da alimentação de bovinos do México está se expandindo rapidamente, apoiado pelo aumento do número de animais e pela crescente demanda por soluções de alimentação de alto nitrogênio e custo-efetiva. Com o aumento do apoio do governo para melhorar a eficiência alimentar e a produção animal, os agricultores mexicanos estão adotando aditivos à base de ureia para aumentar a fermentação e produtividade do rúmen. A proximidade do país com os principais fornecedores de ração nos EUA também facilita o acesso a formulações avançadas de nitrogênio não proteico, acelerando o crescimento do mercado em toda a região.
Quais são as principais empresas do mercado de nitrogênio não proteico de alimentação de gado
A indústria de azoto não proteico da alimentação de bovinos é liderada principalmente por empresas bem estabelecidas, incluindo:
- Nutrição Animal ADM(EUA)
- Yara International ASA(Noruega)
- Antonio Tarazona (Espanha)
- Alltech(EUA)
- Fertibéria, S.A. (Espanha)
- Kemin Industries, Inc. (EUA)
- CF Industries Holdings, Inc. (EUA)
- Nutrien Ltd.(Canadá)
- GRUPO DF (Ucrânia)
- OCI N.V. (Países Baixos)
- EuroChem (Suíça)
- SABIC(Arábia Saudita)
- Orica Limited (Austrália)
- URALCHEM JSC (Rússia)
- IFFCO (Índia)
- Qatar Fertiliser Company (Qatar)
- Koch Fertilizer, LLC (EUA)
- Haldor Topsoe A/S (Dinamarca)
- Trammo, Inc. (EUA)
- OCI Nitrogénio (Países Baixos)
- EMPRESA QUÍMICA DE MITSUBISHI GAS, INC. (Japão)
- Praxair Technology, Inc. (EUA)
- Linde plc(Irlanda)
Quais são os Desenvolvimentos Recentes no Mercado Global de Alimentos para Gado Não Protein Nitrogen
- Em junho de 2025, líderes agroquímicos como a Nutrien Ltd. e a Yara International lançaram formulações de nitrogênio não proteico integrado com precisão (NPN), fundindo ureia de liberação lenta e compostos de amônia com sistemas avançados de gerenciamento de alimentação digital. Essas inovações melhoraram a dosagem direcionada, minimizaram o escoamento de nitrogênio e impulsionaram a eficiência de síntese de proteínas ruminantes, apoiando objetivos globais de sustentabilidade e conformidade ambiental. Esta iniciativa marcou um grande passo em direção às práticas de nutrição animal tecnologicamente avançadas e eco-conscientes
- Em janeiro de 2025, a Nutrien Ltd. expandiu sua linha de produtos NPN através da aquisição da Actagro, integrando tecnologias ecológicas de eficiência de uso de nutrientes para melhorar a produtividade do solo e da alimentação. Durante o mesmo período, Alltech e Novozymes formaram uma joint venture para desenvolver inoculantes microbianos adaptados para formulações NPN, projetados para melhorar a ciclagem de nutrientes, otimizar a síntese de proteínas ruminais e promover a pecuária sustentável. Essas colaborações estratégicas fortaleceram a mudança global para soluções de alimentação mais ecológicas e orientadas para a inovação.
- Em setembro de 2021, Archer Daniels Midland Company (ADM) adquiriu uma participação de 75% em Fornos Pedigree, PetDine, NutraDine, e The Pound Bakery, os principais jogadores no setor de pet e suplemento. Esta aquisição expandiu a pegada da ADM no segmento especializado de nutrição animal, alinhando com sua visão de longo prazo de integrar soluções de alimentos de alta qualidade e aumentar o valor em todos os mercados de saúde e nutrição animal. O movimento ressaltou o compromisso da ADM com a diversificação e o crescimento sustentável na indústria de nutrição animal
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











