



Segmentação do mercado global de dispositivos para tubos de ventilação do ouvido, por material (fluoroplásticos, fosforilcolina (PC), silicone, polietileno, titânio, ultrasil, aço inoxidável e micron), usuários finais (hospitais, centros cirúrgicos ambulatoriais, clínicas de otorrinolaringologia e uso doméstico) - Tendências e previsões do setor até 2033
Qual é o tamanho e a taxa de crescimento dos dispositivos de tubo de ouvido
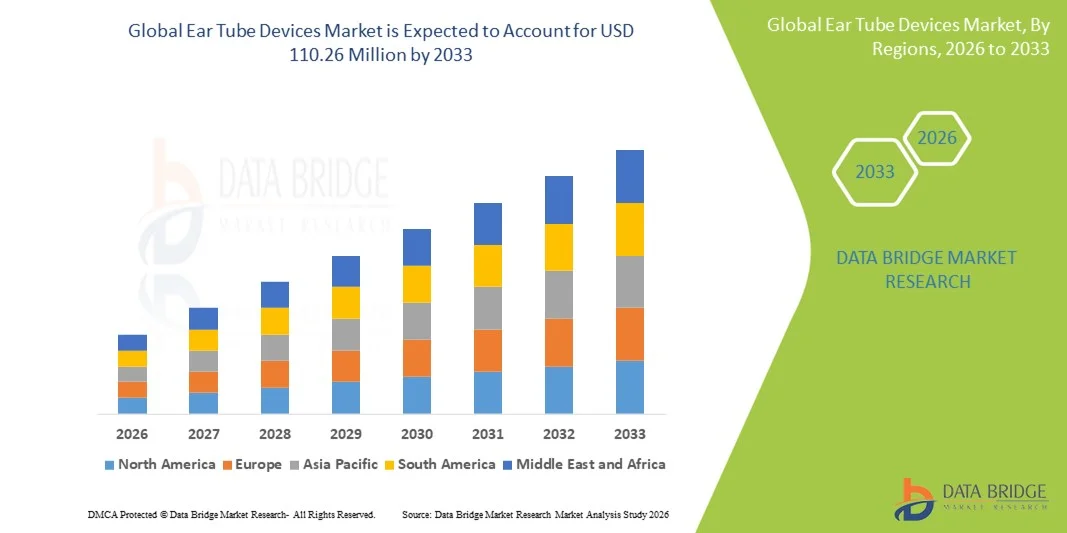
- De acordo com Data Bridge Market Research Analysis the o tamanho global do mercado de dispositivos de tubo auricular foi avaliado emUSD 90,50 Milhões em 2025e espera-se alcançarUSD 110,26 Milhões por 2033, em umaCAGR de 2,50%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pelo aumento da prevalência de otite média, infecções otológicas recorrentes e distúrbios relacionados à audição, particularmente entre populações pediátricas e geriátricas, juntamente com o aumento da conscientização quanto ao diagnóstico precoce e intervenção cirúrgica oportuna, levando à maior adoção de procedimentos de colocação de tubo auditivo em hospitais e clínicas especializadas.
- Além disso, avanços crescentes em procedimentos otorrinolaringológicos minimamente invasivos, melhorias em materiais e desenhos de tubos auditivos e ampliação do acesso a cuidados otorrinolaringológicos especializados em regiões desenvolvidas e emergentes estão acelerando a captação de soluções de dispositivos de tubo auditivo, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de mercado global (2025):90,50 milhões de USD
- Valor de mercado previsto (2033):110,26 milhões de USD
- Previsões CAGR (2026-2033):2.50%
Quais são os principais takeaways de dispositivos de tubo de ouvido
- Os dispositivos de tubo auricular, utilizados principalmente no tratamento de otite média recorrente e derrame crônico de orelha média, são componentes cada vez mais vitais do cuidado otorrinolaringológico moderno em populações pediátricas e adultas devido à sua eficácia na melhora da ventilação da orelha média e prevenção da perda auditiva.
- A crescente demanda por dispositivos de tubo auditivo é principalmente alimentada pela crescente prevalência de infecções auditivas em crianças, crescente conscientização sobre intervenções otorrinolaringológicas precoces, avanços em técnicas cirúrgicas minimamente invasivas e aumento do acesso a serviços especializados de otorrinolaringologia em todo o mundo.
- A América do Norte dominou o mercado de dispositivos auditivos com a maior parcela de receita de 38,6% em 2025, apoiada por uma alta taxa de diagnóstico de otite média, forte infraestrutura de saúde, políticas de reembolso favoráveis e adoção generalizada de procedimentos cirúrgicos otorrinolaringológicos avançados, sendo os EUA responsáveis pela maioria da demanda regional.
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de aparelhos auditivos durante o período de previsão, registrando um CAGR projetado de 7,9%, impulsionado por uma grande população pediátrica, melhorando o acesso aos cuidados de saúde, aumentando a conscientização sobre a saúde auditiva e aumentando os gastos em saúde em países como China e Índia
- O segmento Silício dominou a maior parcela de receita de mercado de 38,6% em 2025, impulsionada por sua excelente biocompatibilidade, flexibilidade e aceitação clínica de longa data em procedimentos otorrinolaringológicos.
Denunciar Escopo e Dispositivos de Tubo Orelha Segmentação de Mercado
|
Atributos |
Dispositivos de Tubo Orelha Principais Perspectivas do Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
|
Qual é a tendência chave nos dispositivos do tubo do ouvido
Adoção crescente de procedimentos otorrinolaringológicos minimamente invasivos
- Uma tendência significativa e acelerada no mercado global de dispositivos auditivos é a crescente preferência por procedimentos otorrinolaringológicos minimamente invasivos (ENT), particularmente para o tratamento de otite média crônica e infecções otológicas recorrentes em populações pediátricas e geriátricas. Avanços no design de dispositivos melhoraram a segurança processual, o tempo de recuperação reduzido e o maior conforto do paciente
- Por exemplo, em março de 2024, a Olympus Corporation introduziu ferramentas avançadas de colocação de tubos de timpanostomia projetadas para apoiar procedimentos minimamente invasivos da orelha, permitindo que especialistas em otorrinolaringologia realizassem intervenções mais rápidas e precisas em ambientes ambulatoriais. Tais desenvolvimentos estão reforçando a mudança para técnicas minimamente invasivas de inserção do tubo auditivo
- Melhorias tecnológicas em materiais de tubo auricular, incluindo silicone biocompatível e polímeros fluoroplásticos, estão reduzindo complicações como bloqueio de tubo e extrusão prematura. Estas inovações materiais melhoram os resultados a longo prazo e reduzem a necessidade de procedimentos repetidos
- O crescente uso de centros cirúrgicos de consultório e ambulatórios para inserção do tubo auditivo vem corroborando essa tendência. Técnicas minimamente invasivas permitem que procedimentos sejam concluídos sem anestesia geral em grupos de pacientes selecionados, diminuindo os custos gerais do tratamento.
- O aumento da conscientização dos pais e cuidadores quanto à intervenção precoce para infecções de orelha média está impulsionando maiores volumes processuais. Médicos recomendam cada vez mais a timpanostomia precoce para prevenir perda auditiva e atraso no desenvolvimento da fala em crianças
- Como resultado, os fabricantes estão focando no desenvolvimento de dispositivos de tubo auricular de próxima geração que suportem a colocação de precisão, melhor durabilidade e complicações pós-operatórias reduzidas, fortalecendo o crescimento do mercado a longo prazo
Dispositivos de Tubo Orelha Mercado Dinâmica
Controlador
Alta Prevalência de Otite Média e Distúrbios Auditivos Pediátricos
- A crescente incidência de otite média, particularmente entre crianças com menos de cinco anos de idade, é uma grande demanda de combustível para dispositivos de tubo auditivo globalmente. Infecções recorrentes da orelha média e acúmulo de líquido persistente muitas vezes requerem colocação de tubo de timpanostomia para restaurar a audição e prevenir complicações a longo prazo
- Por exemplo, de acordo com dados publicados pelo Centers for Disease Control and Prevention (CDC) em 2024, quase 80% das crianças nos EUA vivenciam pelo menos um episódio de otite média aos três anos de idade, aumentando significativamente a demanda clínica por procedimentos de inserção de sonda auricular. Esta elevada carga de doenças apoia diretamente a expansão do mercado
- As populações pediátricas representam o maior grupo de pacientes submetidos a procedimentos de sonda auricular, impulsionados pelo aumento das taxas de diagnóstico e programas de triagem auditiva de rotina. Iniciativas de detecção precoce estão acelerando a adoção de tratamento
- Além disso, as populações de envelhecimento estão contribuindo para o crescimento do mercado, uma vez que pacientes idosos são mais propensos a infecções de ouvido, disfunção da tuba de Eustáquio e deficiência auditiva que requerem intervenção cirúrgica.
- Melhorias na infraestrutura de saúde, especialmente em economias emergentes, estão ampliando o acesso a especialistas em Otorrinolaringologia e cuidados cirúrgicos, impulsionando mais volumes de procedimentos
- O aumento da cobertura de seguros e o reembolso dos procedimentos de colocação de tubos auriculares nos mercados desenvolvidos também estão a apoiar taxas de adopção mais elevadas, reforçando a procura global do mercado
Restrição/Desafio
Risco de complicações pós-procedimento e sensibilidade a custos
- Apesar da forte demanda, o mercado de Dispositivos de Tubo Orelha enfrenta desafios relacionados a potenciais complicações pós-procedimento, como otorreia, cicatriz de membrana timpânica e extrusão tubária, que podem afetar os resultados do paciente e a confiança do cuidador.
- Por exemplo, estudos clínicos publicados em 2023 destacaram que aproximadamente 10–15% dos pacientes pediátricos vivenciam alta da orelha pós-timpanostomia, levando a tratamentos de seguimento e aumento dos custos de cuidados de saúde. Tais resultados podem restringir a adoção em populações sensíveis aos custos
- Preocupações com procedimentos repetidos devido ao bloqueio de tubos ou extrusão precoce aumentam a carga financeira sobre os sistemas de saúde e as famílias, especialmente em regiões com cobertura de seguro limitada
- Em países de baixa e média renda, o acesso limitado aos serviços especializados de otorrinolaringologia e às instalações cirúrgicas restringe a adoção generalizada de dispositivos de tubo auditivo.
- Além disso, a sensibilidade aos custos continua a ser um desafio fundamental, uma vez que os dispositivos avançados de tubo auditivo fabricados a partir de materiais premium podem ser inacessíveis para certos profissionais de saúde e pacientes.
- Superar esses desafios exigirá inovação contínua no design de dispositivos, melhoria da educação dos pacientes, melhores protocolos de cuidados pós-operatórios e o desenvolvimento de soluções de tubo auditivo custo-efetivo para garantir o crescimento sustentado do mercado
Como é segmentado o tubo de ouvido dispositivos
O mercado Global Ear Tube Devices é segmentado com base em materiais e usuários finais.
- Por Material
Com base no material, o mercado Global Ear Tube Devices é segmentado em Fluoroplásticos, Fosforilcolina (PC), Silício, Polietileno, Titânio, Ultrasil, Aço Inoxidável e Micron. O segmento Silício dominou a maior parcela de receita de mercado de 38,6% em 2025, impulsionada pela sua excelente biocompatibilidade, flexibilidade e aceitação clínica de longa data em procedimentos otorrinolaringológicos. Tubos de ouvido de silicone são amplamente preferidos pelos cirurgiões devido à sua textura macia, risco reduzido de irritação tecidual e menor incidência de complicações pós-operatórias. Estes tubos oferecem um equilíbrio ideal entre durabilidade e conforto do paciente, tornando-os adequados para pacientes pediátricos e adultos. A sua relação custo-efetividade em relação às alternativas revestidas ou metálicas avançadas suporta ainda mais a adoção generalizada, especialmente em procedimentos de alto volume. Além disso, os tubos de silício demonstram desempenho confiável em diferentes anatomias de pacientes e configurações clínicas. Forte disponibilidade, aprovações regulatórias e extensos dados clínicos reforçam a confiança do médico. Como resultado, o silício continua a ser o material de escolha em hospitais e clínicas de otorrinolaringologia globalmente, sustentando sua posição de liderança no mercado.
Espera-se que o segmento de Fósforilcolina (PC) testemunhe o CAGR mais rápido de 8,9% de 2026 a 2033, impulsionado pelo aumento da demanda por materiais avançados resistentes à infecção do tubo auricular. Tubos auditivos revestidos por PC são projetados para imitar membranas celulares naturais, reduzindo significativamente a adesão bacteriana e formação de biofilme. Isso os torna particularmente atrativos em pacientes com otite média recorrente e maior risco de infecções pós-cirúrgicas. Aumentar a conscientização dos especialistas em otorrinolaringologia sobre melhores resultados a longo prazo está acelerando a adoção. Os avanços tecnológicos e os crescentes investimentos em I&D por parte dos fabricantes de dispositivos médicos apoiam ainda mais o crescimento. Embora os tubos baseados em PC sejam preços superiores aos materiais convencionais, seus benefícios clínicos justificam o prêmio. Espera-se que o aumento da preferência por soluções de ENT premium em mercados desenvolvidos alimente a rápida expansão deste segmento globalmente.
- Por Usuários Finais
Com base nos usuários finais, o mercado Global Ear Tube Devices é segmentado em Hospitais, Centros Cirúrgicos Ambulatórios, Clínicas Otorrinolaringológicas e Uso Domiciliar. O segmento dos Hospitais foi responsável pela maior parcela de receita de mercado de 46,3% em 2025, principalmente devido ao alto volume de procedimentos de inserção de tubo auditivo realizados em ambiente hospitalar. Os hospitais oferecem infraestrutura cirúrgica avançada, acesso a especialistas em Otorrinolaringologia treinados e atendimento pós-operatório abrangente, tornando-os a escolha preferencial para casos complexos e pediátricos. A presença de apoio anestésico e de emergência reforça ainda mais a dominância hospitalar. Além disso, políticas favoráveis de reembolso em muitos países apoiam procedimentos otorrinolaringológicos hospitalares. Os hospitais também tendem a adotar dispositivos tecnologicamente avançados e premium de tubo auditivo, contribuindo para maior geração de receita. Aumentar as internações por infecções crônicas do ouvido e aumentar a demanda de combustível da população pediátrica. Esses fatores posicionam coletivamente os hospitais como o principal segmento de usuário final no mercado global.
O segmento Centros Cirúrgicos Ambulatórios é projetado para registrar o CAGR mais rápido de 9,4% de 2026 a 2033, impulsionado pelo deslocamento global para procedimentos ambulatoriais e minimamente invasivos. Os ASCs oferecem tratamento custo-efetivo, redução do tempo de internação hospitalar e mudança mais rápida do paciente, tornando-os cada vez mais atrativos para as inserções rotineiras do tubo auditivo. Os avanços tecnológicos permitiram procedimentos otorrinolaringológicos seguros e eficientes em ambientes ambulatoriais. Pacientes e pagadores também favorecem CSAP devido a menores custos processuais e menores tempos de recuperação. O aumento do estabelecimento de ASC especializados centrados em ENT apoia ainda mais o crescimento. Além disso, a crescente infraestrutura de saúde nas economias emergentes está acelerando a adoção do ASC. Espera-se que essas vantagens aumentem significativamente a demanda de dispositivos de tubo auditivo em centros cirúrgicos ambulatoriais em todo o mundo.
Que região detém a maior parte dos dispositivos de tubo de ouvido
- A América do Norte dominou o mercado de dispositivos de tubo auricular com a maior parcela de receita de 38,6% em 2025, apoiada por uma alta taxa de diagnóstico de otite média, uma forte infraestrutura de saúde, quadros de reembolso favoráveis e adoção generalizada de procedimentos cirúrgicos otorrinolaringológicos avançados
- A região se beneficia da detecção precoce de doenças, da alta conscientização dos pais em relação às infecções de orelha pediátrica e do acesso pronto a serviços especializados de otorrinolaringologia em hospitais e centros cirúrgicos ambulatoriais
- Essa dominância é reforçada ainda mais pelo alto gasto em saúde, disponibilidade de dispositivos de tubo auditivo tecnologicamente avançados e inovação contínua de produtos, estabelecendo a América do Norte como uma região geradora de receita para procedimentos de tubo auditivo pediátrico e adulto
U.S. Ear Tube Devices Market Insight
O mercado norte-americano de dispositivos de tubo auditivo captou a maior participação de receita na América do Norte em 2025, impulsionada pela alta prevalência de otite média recorrente, especialmente entre crianças, e forte adoção de procedimentos de timpanostomia. A presença de serviços de saúde avançados, cirurgiões otorrinolaringológicos qualificados e cobertura de seguro favorável para procedimentos de inserção de tubo auditivo continuam a apoiar o crescimento do mercado. Além disso, o aumento da conscientização sobre a prevenção precoce da perda auditiva e o aumento dos volumes cirúrgicos ambulatoriais estão impulsionando ainda mais a demanda por dispositivos de tubo auditivo nos EUA.
Europe Ear Tube Devices Market Insight
Projeta-se que o mercado europeu de dispositivos auditivos se expanda em um CAGR constante durante o período de previsão, impulsionado principalmente pelo aumento da incidência de infecções de orelha média, crescimento da população pediátrica em países selecionados e sistemas públicos de saúde bem estabelecidos. Os países de toda a Europa estão a assistir à procura crescente de procedimentos otorrinolaringológicos minimamente invasivos, apoiados em melhores capacidades de diagnóstico e em orientações clínicas padronizadas para a gestão dos meios de otite. A região também se beneficia de uma supervisão regulatória forte garantindo alta qualidade do produto e segurança do paciente.
U.K. Ear Tube Devices Market Insight
Prevê-se que o mercado de dispositivos de tubo auditivo do Reino Unido cresça em um notável CAGR durante o período de previsão, apoiado pelo aumento dos encaminhamentos para procedimentos otorrinolaringológicos por meio do Serviço Nacional de Saúde (NSH). A conscientização crescente da deficiência auditiva em crianças, juntamente com iniciativas governamentais voltadas para o diagnóstico e tratamento precoces, está contribuindo para a maior adoção de procedimentos de inserção de sondas auriculares. A expansão dos serviços cirúrgicos ambulatoriais e a redução do tempo de espera estão auxiliando ainda mais o crescimento do mercado no país.
Alemanha Ear Tube Devices Market Insight
Espera-se que o mercado de dispositivos auditivos da Alemanha se expanda em um CAGR considerável durante o período de previsão, impulsionado por uma forte infraestrutura de saúde, altos padrões de cuidados médicos e acesso generalizado a especialistas em otorrinolaringologia. A ênfase da Alemanha na intervenção precoce para as alterações auditivas e a sua rede hospitalar bem desenvolvida suportam uma procura consistente de dispositivos de tubo auricular. Além disso, o aumento da adoção de materiais avançados e biocompatíveis em dispositivos otorrinolaringológicos se alinha com o foco do país na segurança do paciente e na eficiência clínica.
Visão do mercado de dispositivos de tubo de ouvido Ásia-Pacífico
Espera-se que o mercado de dispositivos de tubo auditivo Ásia-Pacífico cresça no CAGR mais rápido de 7,9% durante o período de previsão, impulsionado por uma grande população pediátrica, aumentando a incidência de infecções de ouvido e melhorando o acesso aos serviços de saúde em economias emergentes. Aumentar o gasto em saúde, expandir a infraestrutura hospitalar e aumentar a conscientização sobre a saúde auditiva estão acelerando a adoção de procedimentos de tubo auditivo. As iniciativas governamentais voltadas ao fortalecimento dos serviços de assistência pediátrica apoiam ainda mais a expansão regional do mercado.
Japan Ear Tube Devices Market Insight
O mercado de dispositivos de tubo auditivo do Japão está ganhando força devido à infraestrutura médica avançada do país, alta consciência da saúde auditiva e crescente foco no diagnóstico precoce de distúrbios otorrinolaringológicos. O envelhecimento da população japonesa também contribui para a demanda de dispositivos de tubo auditivo, uma vez que as condições de orelha média são prevalentes em pacientes idosos. A ampla disponibilidade de tecnologias cirúrgicas otorrinolaringológicas avançadas e procedimentos minimamente invasivos suportam o crescimento sustentado do mercado.
China Ear Tube dispositivos de mercado
O mercado de dispositivos auditivos da China representou a maior parcela de receita da Ásia Pacífico em 2025, atribuída à sua grande população pediátrica, aumento do gasto com saúde e expansão da rede hospitalar. Aumentar a conscientização das alterações auditivas na infância e melhorar o acesso a cuidados otorrinolaringológicos especializados são volumes de condução dos procedimentos. Além disso, a presença de fabricantes domésticos que oferecem dispositivos de tubo auditivo de baixo custo, juntamente com investimentos governamentais em infraestrutura de saúde, está impulsionando significativamente o crescimento do mercado na China.
Quais são as principais empresas em dispositivos de tubo de ouvido
A indústria Ear Tube Devices é liderada principalmente por empresas bem estabelecidas, incluindo:
•Medtrónico(Irlanda)
•Olympus Corporation(Japão)
•Smith & Sobrinho plc(U.K.)
•Grace Medical Inc.. (EUA)
•Anthony Products, Inc. (EUA)
• Heinz Kurz GmbH Medizintechnik (Alemanha)
• Spiggle & Theis Medizintechnik GmbH (Alemanha)
• Preceptis Medical, Inc. (EUA)
• Summit Medical, LLC (EUA)
• KARL STORZ SE & Co. KG (Alemanha)
• Cook Medical (EUA)
• B. Braun Melsungen AG (Alemanha)
• Teleflex Incorporated (EUA)
• Atos Medical AB (Suécia)
• Medasil Surgical Ltd. (U.K.)
Mais recentes desenvolvimentos no mercado global de dispositivos de ouvido
- Em junho de 2021, a Preceptis Medical lançou o Hummingbird® Tympanostomy Tube System (TTS) para procedimentos de tubo auditivo pediátrico baseado em consultório, permitindo a colocação de tubos auditivos em crianças com seis meses de idade ou mais usando um dispositivo de passagem única fora do tradicional ambiente cirúrgico
- Em agosto de 2022, o Preceptis Medical recebeu uma liberação ampliada da FDA dos EUA para o Hummingbird Tympanostomy Tube System (TTS), permitindo um uso mais amplo em procedimentos de tubo auditivo pediátrico baseado em consultório além da indicação de idade original e aumentando o acesso a opções de timpanostomia menos invasivas
- Em agosto de 2023, a Medtronic lançou um sistema de tubo de timpanostomia de última geração com melhorias de design aprimoradas e minimamente invasivas para reduzir danos teciduais e promover uma cicatrização mais rápida, adotada amplamente por centros de cuidados pediátricos
- Em agosto de 2024, a AventaMed, uma empresa da KARL STORZ, ganhou uma liberação FDA 510 (k) dos EUA para o Dispositivo de Colocação Solo+ Ear-Tube, um sistema de entrega de tubos de timpanostomia tudo-em-um projetado para simplificar a colocação de tubo de ouvido de escritório com necessidade reduzida de anestesia geral
- Em janeiro de 2025, um novo CMS add-on G code (G0561) para procedimentos de timpanostomia pediátrica foi finalizado pelos Centers for Medicare & Medicaid Services, ajudando a reembolsar procedimentos de tubo auditivo no escritório realizados com dispositivos de entrega, como o Preceptis Medical Hummingbird® TTS e melhoria do acesso ao cuidado
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











