


Segmentação do mercado global de tratamento da osteomielite mandibular por tipo (osteomielite aguda e crônica secundária e osteomielite crônica primária), sintomas (febre, fadiga, dor, inchaço e vermelhidão na área da infecção), tratamento (esteroides, agentes quimioterápicos, bifosfonatos, cirurgia), causa (bactéria estafilococos), usuários finais (clínicas, hospitais, centros de diagnóstico, assistência domiciliar, outros) e canal de distribuição (farmácia hospitalar, farmácia de varejo, farmácia online) - Tendências e previsões do setor até 2033.
O que é o tratamento global de osteomielite mandibular tamanho do mercado e taxa de crescimento
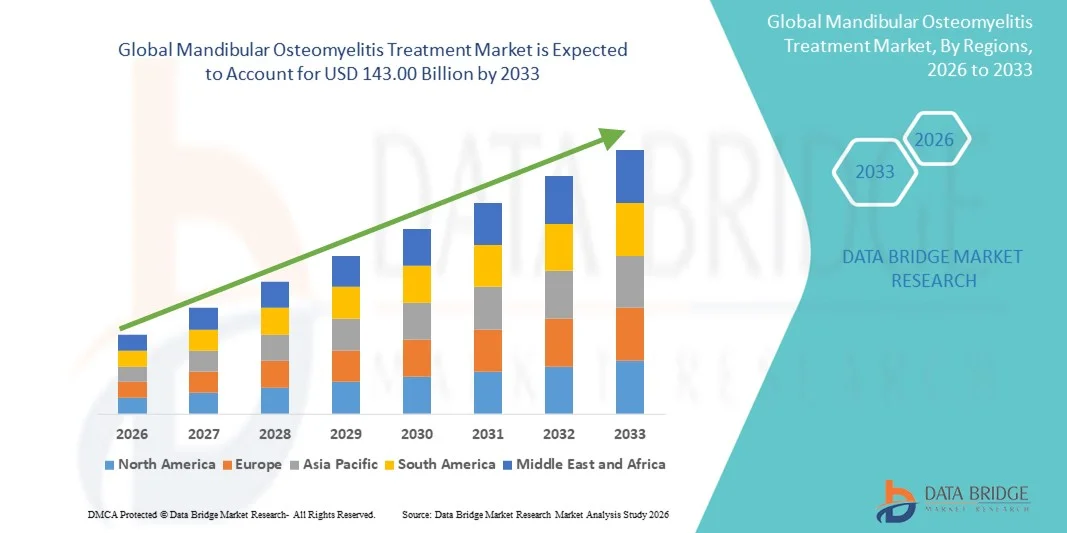
- De acordo com a análise Data Bridge Market Research, o tamanho global do mercado de tratamento de osteomielite mandibular foi avaliado em89,05 mil milhões de USD em 2025e espera-se alcançarUSD 143.00 mil milhões até 2033, em umaCAGR de 6,10%durante o período de previsão
- O crescimento do mercado é em grande parte impulsionado pela crescente prevalência de infecções orais, aumento de casos de complicações mandibulares relacionadas ao trauma e pela crescente demanda por tratamentos dentários e maxilofaciais avançados, tanto em ambiente hospitalar quanto clínico.
- Além disso, o aumento da conscientização sobre o diagnóstico precoce e o manejo efetivo da osteomielite mandibular, combinado com avanços tecnológicos em imagem, procedimentos cirúrgicos e antibioticoterapia, está impulsionando a adoção de soluções de tratamento de osteomielite mandibular, aumentando significativamente o crescimento da indústria.
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 89,05 Bilhões
- Valor de mercado previsto (2033):USD 143,00 Bilhões
- Previsões CAGR (2026-2033):6.10%
Quais são as principais takeaways do mercado de tratamento de osteomielites mandibulares
- Tratamento da Osteomielite mandibular, englobando intervenções cirúrgicas avançadas, antibioticoterapia direcionada e cuidados de suporte, é cada vez mais vital no manejo de infecções graves da mandíbula e complicações relacionadas tanto no ambiente hospitalar quanto clínico
- A crescente demanda por tratamento da osteomielite mandibular é principalmente alimentada pela crescente prevalência de infecções orais, casos de trauma e um foco crescente no diagnóstico precoce e estratégias de tratamento eficazes para prevenir complicações em longo prazo.
- A América do Norte dominou o mercado de tratamento da osteomielite mandibular com a maior parcela de receita de 43,00% em 2025, caracterizada por infraestrutura de saúde bem estabelecida, alta adoção de modalidades avançadas de tratamento odontológico e maxilofacial, e a forte presença de empresas-chave farmacêuticas e de dispositivos médicos, com os EUA experimentando um crescimento substancial devido à expansão da pesquisa clínica, terapias hospitalares e adoção de protocolos de tratamento inovadores.
- Asia-Pacific é esperado para ser a região de crescimento mais rápido no mercado de tratamento de osteomielite mandibular durante o período de previsão devido ao aumento dos investimentos em saúde, aumento da prevalência de infecções orais e maxilofaciais, expansão de clínicas especializadas e melhoria da infraestrutura de saúde em economias emergentes
- O segmento Staphylococcus Bacteria dominou o mercado, representando 52,7% de receita em 2025, devido à sua alta prevalência em infecções mandibulares pós-traumáticos e pós-operatórias.
Relatar Escopo e Segmentação do Mercado de Tratamento de Osteomielites Mandibulares
|
Atributos |
Mandibular Osteomielite Tratamento Principais Insights Mercado |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
|
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de tratamento de osteomielite mandibular
Resultados Melhorados do Paciente Através de Modalidades de Tratamento Avançado
- Uma tendência significativa e acelerada no mercado global de tratamento da osteomielite mandibular é a adoção crescente de técnicas cirúrgicas avançadas, terapias antimicrobianas direcionadas e protocolos de cuidados pós-operatórios abrangentes. Essas melhorias estão aumentando significativamente os resultados dos pacientes e reduzindo a morbidade associada a infecções mandibulares graves.
- Por exemplo, o uso de oxigenoterapia hiperbárica (HBOT) ao lado de regimes antibióticos combinação permite que os clínicos para gerenciar tecido ósseo necrótico de forma mais eficaz, reduzindo a recorrência da infecção e acelerando a cicatrização. Da mesma forma, métodos de desbridamento cirúrgico minimamente invasivos permitem a remoção precisa do tecido infectado, preservando estruturas mandibulares saudáveis, oferecendo aos pacientes melhores experiências de recuperação.
- A integração de tecnologias de imagem como a TC 3D e a RM no planejamento do tratamento possibilita uma identificação mais precisa da extensão da infecção, orientando a intervenção cirúrgica e otimizando a seleção da terapia antimicrobiana
- Testes microbiológicos pontuais e análise rápida da cultura facilitam a tomada de decisão clínica imediata, permitindo o início oportuno de antibióticos específicos e reduzindo a dependência em terapias de amplo espectro
- Essa tendência para abordagens de tratamento mais precisas, oportunas e integradas é fundamentalmente reformular as expectativas clínicas para o manejo da osteomielite mandibular. Consequentemente, os centros especializados estão adotando protocolos multidisciplinares de cuidados envolvendo cirurgiões maxilofaciais, especialistas em doenças infecciosas e radiologistas para garantir uma assistência integral ao paciente.
- A demanda por melhores protocolos de tratamento, estratégias de detecção precoce e intervenção multidisciplinar vem crescendo rapidamente entre hospitais, clínicas especializadas e instituições de pesquisa, uma vez que os profissionais de saúde priorizam cada vez mais a redução de complicações e a melhoria da qualidade de vida dos pacientes afetados.
Quais são os principais motoristas do mercado de tratamento de osteomielite mandibular
Controlador
Aumento do foco no diagnóstico precoce e terapias minimamente invasivas
- A crescente ênfase na detecção precoce de infecções mandibulares, aliada aos avanços nas técnicas de diagnóstico por imagem e em laboratório, é uma tendência significativa para melhorar o manejo do paciente.
- Por exemplo, os hospitais estão cada vez mais adotando testes microbiológicos rápidos e modalidades de imagem avançadas para identificar infecção em estágios iniciais, permitindo intervenção oportuna antes que ocorra necrose óssea grave.
- Procedimentos cirúrgicos minimamente invasivos, incluindo desbridamento assistido por laser e corte ósseo ultrassônico, são cada vez mais utilizados para limitar danos teciduais e melhorar os resultados funcionais
- A integração de cuidados pós-operatórios abrangentes, incluindo terapia antimicrobiana direcionada, manejo da dor e suporte nutricional, está aumentando a recuperação do paciente e reduzindo o tempo de internação
- Essas tendências são sustentadas pela crescente conscientização entre clínicos e pacientes quanto à importância da intervenção precoce e aos benefícios a longo prazo dos protocolos de tratamento otimizados.
- A adoção de diretrizes clínicas padronizadas e vias de tratamento baseadas em evidências está moldando o crescimento do mercado e garantindo resultados consistentes dos pacientes
Restrição/Desafio
Custos de tratamento elevados e acesso limitado a cuidados especializados
- O alto custo associado aos procedimentos cirúrgicos avançados, à internação em longo prazo e às terapias antimicrobianas especializadas apresenta um desafio significativo para a adoção mais ampla do mercado, particularmente nas regiões de baixa e média renda.
- Acesso limitado a cirurgiões maxilofaciais especializados, especialistas em doenças infecciosas e instalações de diagnóstico modernas em determinadas regiões podem atrasar o tratamento, aumentando a morbidade do paciente e a sobrecarga de cuidados de saúde
- Por exemplo, em 2024, estudo realizado na Índia rural relatou atrasos na intervenção cirúrgica para pacientes com osteomielite mandibular devido à indisponibilidade de cirurgiões maxilofaciais treinados, resultando em infecção prolongada e aumento das taxas de complicações
- Enfrentar esses desafios requer o desenvolvimento de protocolos de tratamento custo-efetivo, maior distribuição de capacidades diagnósticas e treinamento de pessoal de saúde para gerenciar infecções mandibulares complexas de forma eficiente
- O período prolongado de recuperação e a necessidade de intervenção multidisciplinar também podem atuar como uma barreira para a adesão do paciente e manejo oportuno
- Enquanto as iniciativas governamentais e privadas de saúde estão gradativamente melhorando o acesso, a lacuna na disponibilidade de opções de tratamento especializado ainda limita a penetração do mercado nas economias emergentes
- Superar esses desafios através de investimentos em infraestrutura, formação de profissionais de saúde e soluções terapêuticas acessíveis será vital para o crescimento sustentado do mercado de tratamento de osteomielites mandibulares
Como é o mercado de tratamento de osteomielite mandibular segmentado
O mercado é segmentado com base em tipos, sintomas, tratamento, causa, usuários finais e canal de distribuição.
- Por Tipos
Com base nos tipos, o mercado de Tratamento da Osteomielite Mandibular é segmentado em osteomielite crônica aguda e secundária e osteomielite crônica primária. O segmento de osteomielite crônica aguda e secundária dominou o mercado com uma parcela de receita de 47,3% em 2025, impulsionada pela sua alta prevalência em infecções pós-traumáticas, procedimentos odontológicos e comorbidades sistêmicas. Esse segmento caracteriza-se pelo rápido início e progressão da infecção, necessitando de intervenção clínica imediata. Hospitais e clínicas, muitas vezes, priorizam o diagnóstico precoce e o manejo agressivo por meio de antibióticos intravenosos e terapias de suporte, gerando receita substancial. A ampla consciência das complicações decorrentes do tratamento tardio, como necrose óssea e formação de abscesso, reforça ainda mais a dominância do segmento. Infecções agudas requerem monitorização frequente e muitas vezes envolvem múltiplas modalidades de tratamento, incluindo esteroides, cirurgia e agentes quimioterápicos. Pesquisa emergente e avanços diagnósticos, como exames avançados de imagem e laboratório, melhorar a detecção e eficácia do tratamento, impulsionando a utilização hospitalar. A presença de populações de pacientes de alto risco, incluindo diabéticos e indivíduos imunocomprometidos, garante uma demanda sustentada do mercado. Seguros e cobertura de saúde pública para tratamento de osteomielite aguda aumentam as taxas de adoção. Protocolos preventivos em procedimentos odontológicos e cirúrgicos também contribuem para a detecção precoce e geração de receita. As diretrizes clínicas enfatizam a intervenção imediata, aumentando a quota de mercado global. Hospitais com unidades de emergência e odontologia bem equipadas continuam adotando as melhores práticas para o manejo de casos agudos. A adoção de estratégias de terapia combinada aumenta os resultados do tratamento e fortalece a liderança do mercado.
Espera-se que o segmento primário de osteomielite crônica testemunhe o CAGR mais rápido de 19,1% de 2026 a 2033, impulsionado em grande parte por suas complexas necessidades de tratamento de longo prazo e aumento da prevalência em populações de envelhecimento. Os casos crônicos muitas vezes requerem uma combinação de cirurgia, bifosfonatos e esquemas quimioterápicos prolongados, levando a maior receita por paciente. Hospitais e centros odontológicos especializados investem cada vez mais em tecnologias avançadas de imagem e equipamentos cirúrgicos para gerenciar esses casos complexos. A detecção precoce é facilitada por protocolos diagnósticos aprimorados, incluindo RM e testes laboratoriais. Os casos de osteomielite crônica são mais frequentes em pacientes com comorbidades, incluindo diabetes e distúrbios imunológicos, levando à adoção de planos de tratamento abrangentes. A pesquisa em andamento na patogênese da osteomielite apoia o desenvolvimento de terapias direcionadas, impulsionando ainda mais o crescimento do mercado. O segmento beneficia de maiores taxas de reembolso de seguros para casos complexos, incentivando os hospitais a ampliar a capacidade de tratamento. As campanhas de conscientização do paciente enfatizam a importância da intervenção precoce, melhorando a adesão ao tratamento. O aumento da demanda por serviços de saúde domiciliar e de acompanhamento também apoia o rápido crescimento do segmento. O segmento vê a adoção crescente de estratégias de tratamento combinado para reduzir as taxas de recorrência, aumentando os desfechos clínicos. Colaborações hospitalares e de centros de diagnóstico simplificam os fluxos de trabalho de tratamento, melhorando a eficiência e a receita. A natureza crônica da condição garante a demanda sustentada por intervenções farmacêuticas de longo prazo. Intervenções cirúrgicas avançadas, incluindo enxertos ósseos e procedimentos reconstrutivos, contribuem significativamente para a expansão do mercado.
- Por Sintomas
Com base nos sintomas, o mercado é segmentado em febre, fadiga, dor, inchaço e vermelhidão sobre a área de infecção. O segmento de dor dominou o mercado, representando 42,8% de receita em 2025, uma vez que a dor é o sintoma mais imediato e perceptível que leva os pacientes a buscarem atenção clínica. Hospitais e clínicas relatam alto fluxo de pacientes devido à dor mandibular localizada, que acelera o teste diagnóstico e o início do tratamento. O manejo da dor muitas vezes envolve analgésicos, esteroides e terapias adjuvantes, contribuindo para a receita global do mercado. O segmento beneficia-se com o aumento da conscientização entre dentistas e profissionais de saúde para lidar prontamente com a dor para evitar a progressão. Pacientes com osteomielite crônica e aguda também relatam dor, que leva à repetição de consultas hospitalares e acompanhamentos. O tratamento precoce da dor ajuda a atenuar complicações como formação de abscesso e necrose óssea. Os sintomas de dor frequentemente se correlacionam com inchaço e vermelhidão, possibilitando diagnóstico e intervenção clínica mais rápidas. Regimes de tratamento visando alívio da dor complementam terapias primárias como antibióticos ou procedimentos cirúrgicos. Terapias focadas na dor aumentam a demanda por produtos farmacêuticos e serviços hospitalares. As plataformas de telessaúde também apoiam a avaliação precoce dos sintomas de dor, acelerando o atendimento ao paciente. Os hospitais implementam protocolos de manejo da dor como parte de planos de tratamento abrangentes. A educação do paciente no reconhecimento de sintomas aumenta as visitas hospitalares oportunas. A crescente prevalência de infecções pós-cirúrgicas e pós-traumáticos reforça ainda mais a dominância do segmento.
Espera-se que o segmento de inchaço testemunhe o CAGR mais rápido de 17,6% de 2026 a 2033, impulsionado pelo seu papel como sinal precoce e visualmente detectável de infecção. Inchaço leva o paciente a buscar atendimento urgente, acelerando a adoção de exames diagnósticos e intervenções terapêuticas. Hospitais e centros de diagnóstico utilizam cada vez mais técnicas avançadas de imagem para avaliar a extensão do inchaço e do envolvimento tecidual. O manejo do inchaço muitas vezes requer terapias combinadas, incluindo esteróides, cirurgia e antibióticos, aumentando a receita do mercado. O segmento se beneficia de campanhas de conscientização pública destacando a importância do reconhecimento precoce dos sintomas. Clínicas odontológicas e cirúrgicas enfatizam o rápido manejo do inchaço para prevenir infecções sistêmicas. Protocolos avançados de tratamento anti-inflamatório e intervenção localizada estão sendo adotados em centros de alto volume. Aumento da prevalência de comorbidades que exacerbam o inchaço, tais como diabetes e distúrbios imunológicos, combustíveis crescimento do mercado. O monitoramento inchante apoia o acompanhamento de longo prazo, impulsionando a adoção de cuidados domiciliares. O aumento das colaborações entre hospitais e clínicas especializadas aumenta o acesso do paciente ao tratamento. Os hospitais alavancam sintomas de inchaço para triagem e priorizam o cuidado de forma eficiente. O reconhecimento precoce do inchaço melhora os resultados do tratamento e reduz as recorrências. O segmento é ainda impulsionado por avanços tecnológicos em ferramentas de imagem não invasivas para avaliação da inflamação.
- Por Tratamento
Com base no tratamento, o mercado é segmentado em esteróides, agentes quimioterápicos, bifosfonatos e cirurgia. O segmento de esteroides dominou o mercado, com 48,1% de receita em 2025, devido à sua eficácia na redução da inflamação e alívio da dor em casos de osteomielite mandibular aguda e crônica. Esteroides são frequentemente prescritos em conjunto com antibióticos e intervenções cirúrgicas, aumentando a receita do mercado. Hospitais e clínicas dependem de terapia esteróide para gerenciar a inflamação, prevenir danos teciduais e melhorar o conforto do paciente. As diretrizes clínicas enfatizam a administração precoce de esteroides para complementar a terapia antimicrobiana. O segmento beneficia do desenvolvimento contínuo de novas formulações e mecanismos de entrega. Esteróides estão amplamente disponíveis em farmácias hospitalares, lojas de varejo e canais on-line, apoiando ampla adoção. Políticas de reembolso para esteroides administrados pelo hospital aumentar a utilização. O rápido alívio dos sintomas dos esteróides estimula a adesão, melhorando os resultados dos pacientes. Clínicas odontológicas especializadas e centros maxilofaciais rotineiramente incorporar esteróides em regimes de tratamento. Os hospitais investem em programas de treinamento para médicos e enfermeiros para otimizar a terapia esteróide. A conscientização pública sobre o manejo inflamatório aumenta a demanda. Pesquisa emergente em terapias de combinação de esteróides aumenta a eficácia. Hospitais e farmácias se beneficiam de compras a granel, contribuindo para o domínio do segmento.
Espera-se que o segmento cirúrgico testemunhe o CAGR mais rápido de 18,4% de 2026 a 2033, impulsionado pelo aumento da incidência de osteomielite grave que necessita de procedimentos desbridamentos ou reconstrutivos. A intervenção cirúrgica é, muitas vezes, a terapia definitiva para casos crônicos ou refratários, resultando em alta receita hospitalar. Hospitais e centros cirúrgicos especializados investem em equipamentos operativos avançados e treinamento para melhorar os resultados dos pacientes. O segmento se beneficia do crescente número de cirurgias odontológicas e maxilofaciais em todo o mundo. Cobertura de seguros e reembolso para cirurgias complexas apoiam a adoção. A pesquisa contínua sobre técnicas minimamente invasivas e reconstrutivas impulsiona a adoção mais rápida do procedimento. A intervenção cirúrgica garante o manejo em longo prazo e reduz a recorrência, aumentando a receita do acompanhamento assistencial. Os hospitais integram a cirurgia com terapias adjuvantes como esteróides e antibióticos para o cuidado integral. A conscientização do paciente sobre os riscos de osteomielite não tratada alimenta a demanda por intervenção cirúrgica precoce. Colaborações entre hospitais e centros de diagnóstico facilitam o planejamento pré-cirúrgico e a avaliação precisa. As consultas de telessaúde ajudam na triagem eficiente dos casos cirúrgicos. Programas de treinamento e educação continuada para cirurgiões apoiam o crescimento. Avanços tecnológicos, como imagem 3D e navegação cirúrgica, reforçam ainda mais a adoção do segmento.
- Por Causa
Com base na causa, o mercado é segmentado em Staphylococcus Bacteria. O segmento Staphylococcus Bacteria dominou o mercado, representando 52,7% de receita em 2025, devido à sua alta prevalência em infecções mandibulares pós-traumáticas e pós-operatórias. Hospitais e clínicas frequentemente realizam testes de cultura e análises de sensibilidade para orientar a antibioticoterapia direcionada, aumentando o gasto do mercado. O segmento se beneficia de ampla conscientização e capacidade diagnóstica para identificar infecções relacionadas ao Staphylococcus prontamente. O tratamento muitas vezes envolve terapia combinada, incluindo antibióticos, esteróides e intervenção cirúrgica. A pesquisa em andamento sobre os fatores de virulência do Staphylococcus apoia o desenvolvimento de estratégias terapêuticas avançadas. Os protocolos de controle de infecção dos hospitais priorizam o manejo das infecções por Staphylococcus. Campanhas de saúde pública enfatizam a higiene e o cuidado pós-cirúrgico para reduzir a disseminação bacteriana. Testes laboratoriais e integração de imagem suportam diagnóstico preciso e gerenciamento eficaz. Compra de farmácia hospitalar de antibióticos visando Staphylococcus aumenta a receita. O segmento é ainda reforçado pelo aumento das tendências de resistência, necessitando de opções de tratamento avançadas. Programas de conscientização para dentistas e cirurgiões maxilofaciais contribuem para o rápido reconhecimento. Os hospitais adotam protocolos de intervenção precoce para minimizar complicações e recorrências.
- Por Usuários Finais
Com base nos utilizadores finais, o mercado é segmentado em clínicas, hospitais, centros de diagnóstico, cuidados de saúde domésticos e outros. O segmento hospitalar dominou o mercado, com receita de 50,3% em 2025, devido à sua capacidade de prestar assistência integral, incluindo diagnóstico, cirurgia e gestão pós-operatória. Os hospitais estão equipados com instalações avançadas de imagem, laboratório e cirurgia, garantindo tratamento eficaz. Protocolos de terapia combinada e suporte de terapia intensiva aumentam a receita hospitalar. Os hospitais são centros de tratamento primários para casos crônicos agudos e graves. As políticas de reembolso de seguros favorecem o atendimento hospitalar, aumentando a adoção. Os hospitais mantêm alto fluxo de pacientes devido às internações de emergência e às redes de encaminhamento. A prevalência crescente de comorbidades garante uma demanda consistente. A adoção pelos hospitais de avanços tecnológicos, como imagem e navegação cirúrgica, favorece o crescimento. Departamentos especializados lidam com casos complexos de osteomielite mandibular de forma eficiente. A integração dos hospitais com os centros de diagnóstico melhora os resultados do tratamento. Programas governamentais e diretrizes clínicas reforçam a dominância hospitalar. O cuidado centralizado e a abordagem multidisciplinar dos hospitais sustentam a liderança do mercado.
Espera-se que o segmento de atenção domiciliar testemunhe o CAGR mais rápido de 19,5% de 2026 a 2033, impulsionado pela crescente preferência dos pacientes pelo acompanhamento domiciliar e pelo acompanhamento pós-cirúrgico. Monitoramento remoto, consultas de telessaúde e entrega domiciliar de medicamentos aceleram a adoção. O cuidado domiciliar garante conveniência, reduz as visitas hospitalares e melhora a adesão ao tratamento. A conscientização crescente dos pacientes sobre os benefícios da assistência domiciliar apoia o crescimento do segmento. A integração do cuidado domiciliar com os serviços hospitalares e diagnósticos aumenta a continuidade do cuidado. Dispositivos avançados de monitoramento permitem a detecção oportuna de complicações. A cobertura de seguros para serviços de saúde domiciliar facilita a adoção. Os doentes com restrições de mobilidade beneficiam particularmente do acompanhamento e tratamento domiciliares. A adoção da telemedicina promove o relato precoce de sintomas e o manejo. Os prestadores de cuidados de saúde em domicílio colaboram com clínicas de gestão de medicamentos. Programas de educação para cuidadores melhoram a qualidade do serviço. O crescimento dos casos de osteomielite crônica alimenta a demanda por intervenções domiciliares. O cuidado domiciliar reduz a carga hospitalar, mantendo cuidados de alta qualidade.
- Por Canal de Distribuição
Com base no canal de distribuição, o mercado é segmentado em farmácia hospitalar, farmácia de varejo e farmácia online. O segmento de farmácia hospitalar dominou o mercado, com 48,9% de receita em 2025, devido à disponibilidade imediata de medicamentos críticos, como antibióticos, esteroides e auxiliares terapêuticos. Farmácias hospitalares garantem fornecimento ininterrupto durante tratamentos de emergência. A aquisição em massa e a gestão centralizada do inventário aumentam a dominância do segmento. Políticas de apoio à disponibilidade de medicamentos para pacientes de alto risco reforçam a adoção. A integração da farmácia hospitalar com os serviços clínicos garante a entrega oportuna do tratamento. Os hospitais mantêm parcerias estratégicas com empresas farmacêuticas para fornecimento consistente de medicamentos. Sistemas avançados de farmácia suportam rastreamento de inventário preciso e dispensação. Seguros e cobertura de saúde do governo promover a utilização de farmácia hospitalar. As farmácias hospitalares fornecem terapias combinadas em um ambiente controlado, melhorando os resultados. O treinamento da equipe garante a correta dispensação e segurança do paciente. Hospitais alavancam farmácias internas para controle de custos e garantia de qualidade. Protocolos de preparação de emergência enfatizam a prontidão da farmácia hospitalar. As farmácias hospitalares continuam sendo o principal canal de acesso aos medicamentos críticos.
Espera-se que o segmento de farmácia online testemunhe o CAGR mais rápido de 20,7% de 2026 a 2033, impulsionado pela crescente adoção de prescrições eletrônicas, consultas de telessaúde e entrega domiciliar de medicamentos. As plataformas online aumentam a acessibilidade, especialmente para pacientes em regiões remotas ou carentes. A integração com sistemas hospitalares e diagnósticos garante o cumprimento oportuno dos tratamentos prescritos. Ferramentas digitais, como aplicativos móveis e lembretes, melhoram a adesão à terapia. Farmácias online ampliam o alcance geográfico, proporcionando acesso a medicamentos especializados não disponíveis localmente. Serviços de assinatura e opções de entrega repetidas suportam conveniência do paciente. A logística de cadeia fria e as embalagens avançadas aumentam a segurança das drogas. Farmácias online colaboram com clínicas e hospitais para a gestão de medicamentos sem descontinuidades. Campanhas de conscientização do paciente destacam conveniência online, adoção de condução. Políticas de seguro e reembolso gradualmente acomodar entrega de medicamentos on-line. Entrega rápida e comodidade domiciliar apelam aos pacientes crônicos. O crescimento do comércio electrónico e a penetração na Internet aceleram a expansão do mercado. A capacidade das farmácias online para entregar medicamentos críticos de forma eficiente garante um crescimento sustentado.
Qual região detém a maior parte do mercado de tratamento de osteomielites mandibulares
- América do Norte dominou o mercado de tratamento de osteomielite mandibular com a maior parcela de receita de 43,00% em 2025
- Apoiado por uma infraestrutura de saúde bem estabelecida, alta adoção de modalidades avançadas de tratamento odontológico e maxilofacial, e uma forte presença de empresas-chave farmacêuticas e de dispositivos médicos
- O mercado lidera o mercado regional devido à expansão de iniciativas de pesquisa clínica, terapias hospitalares e a adoção de protocolos de tratamento inovadores, incluindo combinação de antibioticoterapia e técnicas de desbridamento cirúrgico
U.S. Mandibular Osteomielite Tratamento Mercado Insight
O mercado norte-americano de tratamento de osteomielite mandibular capturou a maior parcela de receita na América do Norte em 2025, impulsionada por extensos ensaios clínicos, alto gasto com cuidados de saúde, e pela adoção de exames avançados de diagnóstico, como TC e RM. Hospitais e clínicas especializadas estão cada vez mais implementando terapias combinadas, planos de tratamento personalizados e protocolos de cuidados pós-operatórios para melhorar as taxas de recuperação. Apoio do governo à pesquisa em saúde bucal e forte colaboração entre instituições médicas e empresas farmacêuticas propelem ainda mais o crescimento do mercado.
Osteomielite na Europa
O mercado europeu de tratamento da osteomielite mandibular deve expandir-se em um CAGR substancial durante o período de previsão, impulsionado principalmente pelo aumento da incidência de infecções dentárias e maxilofaciais, aumento da conscientização sobre o diagnóstico precoce e a disponibilidade de soluções terapêuticas avançadas. Países como a Alemanha, o Reino Unido e a França estão testemunhando adoção significativa de intervenções cirúrgicas, oxigenoterapia hiperbárica e regimes de combinação de medicamentos. O crescimento também é apoiado por iniciativas governamentais de promoção da saúde bucal, infraestrutura hospitalar moderna e maior acesso a centros de atenção especializada.
U.K. Mandibular Osteomielite Introdução ao Mercado
O mercado de tratamento da osteomielite mandibular do Reino Unido está previsto para crescer em um notável CAGR durante o período de previsão, alimentado pelo aumento dos casos de infecções orais, aumento da consciência dentária e adoção crescente de antibióticos intravenosos e tratamentos cirúrgicos. A expansão de clínicas especializadas, o investimento em infraestrutura de saúde e a integração de imagens diagnósticas avançadas estão apoiando o aumento dos resultados do tratamento e o maior acesso do paciente à assistência de qualidade.
Alemanha Mandibular Osteomielite Introdução ao Mercado de Tratamento
Espera-se que o mercado de tratamento da osteomielite mandibular da Alemanha se expanda significativamente durante o período de previsão, impulsionado por elevados padrões de saúde, aumento da conscientização sobre infecções maxilofaciais e adoção de novos protocolos de tratamento, incluindo bisfosfonatos e intervenções cirúrgicas. A presença de hospitais e instituições de pesquisa avançadas, juntamente com iniciativas para melhorar as estratégias de diagnóstico e intervenção precoces, vem fortalecendo ainda mais o crescimento do mercado em ambientes clínicos e hospitalares.
Visão do Mercado de Tratamento de Osteomielite Mandibular Ásia-Pacífico
Espera-se que o mercado de tratamento da osteomielite mandibular Ásia-Pacífico cresça mais rapidamente durante o período previsto, impulsionado pelo aumento dos investimentos em saúde, aumento da prevalência de infecções orais e maxilofaciais, expansão de clínicas especializadas e melhoria da infraestrutura de saúde em economias emergentes, como China, Índia e Japão. A região beneficia-se com a crescente adoção de modalidades avançadas de diagnóstico e tratamento, aliadas ao crescente enfoque no cuidado centrado no paciente e na intervenção precoce.
Japão Mandibular Osteomielite Introdução ao Mercado de Tratamento
O mercado de tratamento da osteomielite mandibular do Japão está testemunhando crescimento constante devido à alta consciência da saúde oral e maxilofacial, aumento de casos de infecções mandibulares e instalações de tratamento avançadas. O sistema de saúde bem estabelecido do país apoia a adoção de antibioticoterapia combinada, intervenções cirúrgicas e monitoramento pós-operatório, aumentando os resultados dos pacientes tanto em ambiente clínico quanto hospitalar.
China Mandibular Osteomielite Tratamento Mercado Insight
O mercado de tratamento da osteomielite mandibular da China representou a maior parcela de receita da Ásia-Pacífico em 2025, atribuída ao aumento do gasto em saúde, aumento da incidência de infecções orais e maxilofaciais e expansão de hospitais e clínicas especializados. O aumento da disponibilidade de técnicas avançadas de diagnóstico, terapias medicamentosas combinadas e intervenções cirúrgicas, juntamente com iniciativas governamentais para fortalecer a infraestrutura de saúde, está impulsionando o crescimento do mercado na China.
Quais são as principais empresas no mercado de tratamento de osteomielites mandibulares
A indústria de tratamento de osteomielites mandibulares é liderada principalmente por empresas bem estabelecidas, incluindo:
- Pfizer(EUA)
- Novartis (Suíça)
- Roche(Suíça)
- Johnson & Johnson(EUA)
- GlaxoSmithKline(U.K.)
- AstraZeneca (U.K.)
- Merck & Co.(EUA)
- Bayer AG(Alemanha)
- Sanofi (França)
- Amgen (EUA)
- Celgene (EUA)
- Indústrias Farmacêuticas Teva (Israel)
- Boehringer Ingelheim (Alemanha)
- Eli Lilly and Company (EUA)
- Fresenius Kabi (Alemanha)
- AbbVie (EUA)
- Biocono (Índia)
- Laboratórios do Dr. Reddy (Índia)
- Cipla (Índia)
- Hikma Pharmaceuticals (U.K.)
Últimos desenvolvimentos no mercado global de tratamento de osteomielites mandibulares
- Em abril de 2021, pesquisadores publicaram sobre a liberação de óculos bioativos mesoporosos com propriedades antibacterianas e regenerativas ósseas, potencialmente relevantes para o tratamento de infecções ósseas, incluindo osteomielite mandibular. Esse desenvolvimento destaca o avanço dos biomateriais com o objetivo de melhorar a cicatrização e reduzir a recorrência da infecção.
- Em agosto de 2024, sistemas de liberação de drogas baseados em nanopartículas foram relatados para impulsionar o crescimento no mercado global de osteomielite, oferecendo terapias mais direcionadas para infecções ósseas. Estas tecnologias permitem a entrega precisa de antibióticos para locais infectados, potencialmente melhorando os resultados e reduzindo os efeitos colaterais sistêmicos
- Em setembro de 2024, a Hikma Pharmaceuticals introduziu uma injeção intravenosa de clindamicina (com 5% de dextrose) para infecções graves, incluindo infecções ósseas. Este lançamento reflete a crescente demanda por terapias antimicrobianas eficazes para o manejo de casos complexos de osteomielite.
- Em março de 2024, a BiomX Inc. adquiriu a Phage Therapeutics adaptativa para o avanço da terapia de fago para osteomielite crônica. A aquisição tem como objetivo desenvolver tratamentos à base de bacteriófagos capazes de direcionar cepas bacterianas resistentes a antibióticos, oferecendo uma nova opção terapêutica para pacientes com infecções ósseas persistentes
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











