



Segmentação do Mercado Global de Conectividade de Dispositivos Médicos por Produto e Serviço (Soluções de Conectividade para Dispositivos Médicos e Serviços de Conectividade para Dispositivos Médicos), Tecnologia (Tecnologias com Fio, Tecnologias Sem Fio e Tecnologias Híbridas), Aplicação (Sinais Vitais e Monitores de Pacientes, Máquinas de Anestesia e Ventiladores, Bombas de Infusão e Outros), Usuário Final (Hospitais, Centros de Assistência Domiciliar, Centros de Diagnóstico e Centros de Atendimento Ambulatorial) - Tendências e Previsões do Setor até 2033
Qual é o tamanho e a taxa de crescimento do mercado global de dispositivos médicos
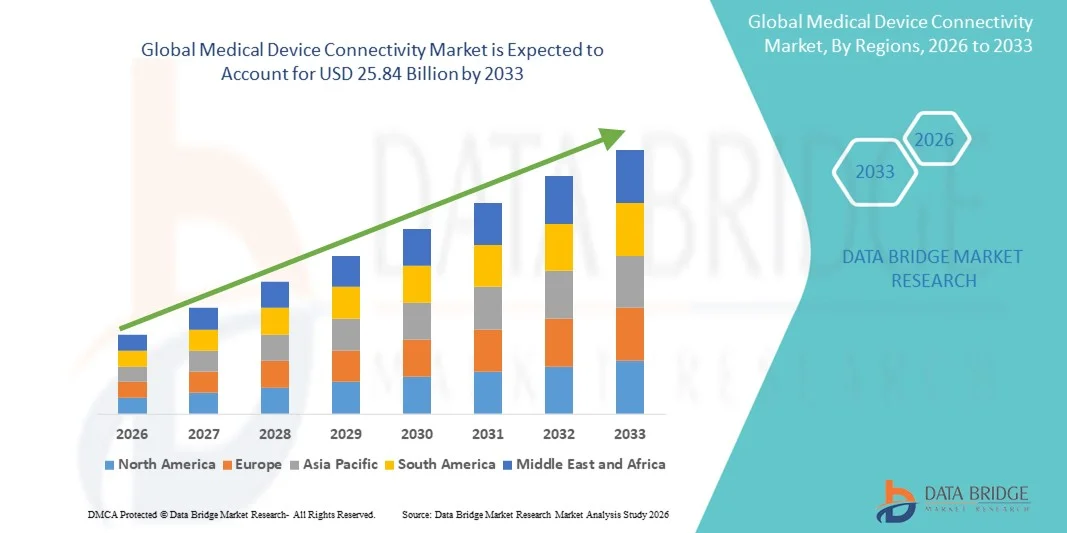
- De acordo com a análise Data Bridge Market Research, o tamanho global do mercado de conectividade de dispositivos médicos foi avaliado em4,20 mil milhões de USD em 2025e espera-se alcançar25,84 mil milhões de USD até 2033, em umaCAGR de 25,50%durante o período de previsão
- O crescimento do mercado é amplamente impulsionado pela crescente adoção de tecnologias avançadas de saúde e pela crescente necessidade de integração contínua de dispositivos médicos em hospitais, clínicas e centros de diagnóstico
- Além disso, a crescente demanda por monitoramento de pacientes em tempo real, gerenciamento eficiente de dados e melhoria do fluxo de trabalho clínico está impulsionando a adoção de soluções de saúde conectadas. Esses fatores estão acelerando a captação de soluções de conectividade de dispositivos médicos, aumentando significativamente o crescimento da indústria
Tamanho e previsão do mercado
- Valor de mercado global (2025):USD 4,20 Bilhões
- Valor de mercado previsto (2033):USD 25,84 Bilhões
- Previsões CAGR (2026-2033):25.50%
Quais são as principais rotas do mercado de conectividade de dispositivos médicos
- Soluções de conectividade de dispositivos médicos, permitindo uma integração e comunicação perfeitas entre dispositivos médicos, sistemas de informação hospitalar e plataformas de TI em saúde, são componentes cada vez mais vitais da infraestrutura moderna de saúde em hospitais e ambientes de cuidados ambulatoriais, devido à sua maior eficiência, capacidade de monitoramento em tempo real e suporte a decisões orientadas por dados
- A crescente demanda por conectividade de dispositivos médicos é alimentada principalmente pela adoção generalizada de registros eletrônicos de saúde (REE), ênfase crescente na segurança do paciente e otimização do fluxo de trabalho, e uma crescente preferência por monitoramento remoto e soluções de saúde conectadas
- A América do Norte dominou o mercado de conectividade de dispositivos médicos com a maior parcela de receita de 42% em 2025, impulsionada por infraestrutura de saúde bem estabelecida, alto gasto em P&D e a presença de principais atores do setor. Os EUA experimentaram um crescimento substancial nas instalações de conectividade de dispositivos médicos em hospitais, clínicas e centros de diagnóstico, apoiados por inovações na integração de dispositivos sem fio, plataformas baseadas em nuvem e soluções de monitoramento habilitado para IA
- Espera-se que a Ásia-Pacífico seja a região de crescimento mais rápido no mercado de conectividade de dispositivos médicos durante o período de previsão devido ao aumento da infraestrutura de saúde, crescente adoção de soluções de saúde digitais, crescente demanda por monitoramento remoto de pacientes e expansão de renda disponível em países como China, Índia e Japão. Os avanços tecnológicos e as iniciativas governamentais que promovem a atenção à saúde conectada estão impulsionando ainda mais a adoção de mercado na região
- O segmento Soluções de Conectividade de Dispositivos Médicos dominou o maior market share de 55,6% em 2025, impulsionado pela crescente necessidade de plataformas integradas que permitam o intercâmbio de dados entre dispositivos médicos e sistemas de TI hospitalares
Escopo de relatório e Segmentação de Mercado de Dispositivos Médicos
|
Atributos |
Insights de mercado chave de conectividade de dispositivos médicos |
|
Segmentos Cobertos |
|
|
Países abrangidos |
América do Norte
Europa
Ásia- Pacífico
Médio Oriente e África
América do Sul
|
|
Jogadores do mercado chave |
•Oracle(EUA) |
|
Oportunidades de Mercado |
|
|
Informações sobre o Valor Adicionado |
Além dos insights sobre cenários de mercado, como valor de mercado, taxa de crescimento, segmentação, cobertura geográfica e grandes atores, os relatórios de mercado curados pela Data Bridge Market Research também incluem análise de especialistas em profundidade, epidemiologia de pacientes, análise de pipelines, análise de preços e marco regulatório. |
Qual é a tendência chave no mercado de conectividade de dispositivos médicos
Conectividade e interoperabilidade melhoradas em dispositivos médicos
- Uma tendência importante e acelerada no mercado global de conectividade de dispositivos médicos é o crescente foco na interoperabilidade entre diversos dispositivos médicos, permitindo o compartilhamento de dados contínuo entre redes hospitalares, laboratórios e centros de diagnóstico. Essa tendência suporta monitoramento integrado de pacientes, análise em tempo real e melhor tomada de decisão clínica
- Por exemplo, em 2024, a Philips Healthcare anunciou melhorias em sua plataforma IntelliBridge Enterprise, permitindo a integração em tempo real de monitores de sinais vitais, bombas de infusão e dispositivos de laboratório em sistemas de EMR hospitalares. Tais desenvolvimentos permitem aos clínicos acessar dados abrangentes de pacientes de uma única interface, reduzindo erros manuais de entrada e melhorando a eficiência operacional
- A integração de dispositivos médicos com sistemas de TI hospitalares permite alertas automatizados, monitoramento remoto e cuidados de pacientes guiados por análises. Os hospitais dependem cada vez mais desses sistemas para gerenciar os dados dos pacientes, apoiar a telemedicina e garantir a adesão aos protocolos de tratamento.
- A tendência de protocolos padronizados de comunicação como HL7 e FHIR vem facilitando ainda mais a interoperabilidade do dispositivo, facilitando a integração de novos dispositivos na infraestrutura hospitalar existente.
- As instituições de saúde estão investindo em plataformas que suportam ambientes multivendores, permitindo uma coordenação perfeita entre dispositivos legados e dispositivos conectados de nova geração
- Essa tendência está moldando estratégias de TI hospitalar e incentivando os fornecedores a fornecer soluções de conectividade mais adaptáveis e escaláveis. Empresas como GE Healthcare e Cerner estão focando em soluções que unificam o monitoramento de pacientes, imagens e resultados de laboratório em uma única plataforma
Quais são os principais drivers do mercado de conectividade de dispositivos médicos
Controlador
Necessidade crescente de dados em tempo real e otimização do fluxo de trabalho
- A crescente demanda por dados de pacientes em tempo real em hospitais e centros de diagnóstico é um fator chave para o crescimento do mercado. O acesso a informações imediatas e confiáveis ajuda os clínicos a tomar decisões mais rápidas e precisas
- Por exemplo, Hillrom (uma empresa Baxter) em 2023 implementou suas soluções de cuidados aos pacientes conectados em vários hospitais dos EUA para simplificar o monitoramento e reduzir a documentação manual, aumentando a eficiência da equipe
- Os prestadores de cuidados de saúde estão cada vez mais focados na tomada de decisões orientadas por dados, exigindo soluções integradas de conectividade que fornecem insights abrangentes entre dispositivos
- O monitoramento do dispositivo em tempo real também reduz o risco de erros, melhora a segurança do paciente e suporta melhor adesão aos protocolos de tratamento
- As eficiências operacionais obtidas através de dispositivos médicos conectados ajudam os hospitais a reduzir custos, melhorar o gerenciamento de fluxo de trabalho e otimizar a alocação de recursos
Restrição/Desafio
Preocupações com a segurança dos dados e altos custos iniciais
- As questões de cibersegurança e privacidade dos dados continuam a ser uma grande restrição no mercado de conectividade de dispositivos médicos. Dispositivos conectados são suscetíveis a ciberataques, violações de dados e acesso não autorizado, suscitando preocupações entre os provedores de saúde
- Por exemplo, em 2022, vários hospitais nos EUA relataram pequenas falhas de segurança em bombas de infusão em rede, destacando a necessidade de criptografia robusta e autenticação segura
- Os custos iniciais elevados para a implementação de soluções de conectividade em todo o hospital também podem ser uma barreira, particularmente para hospitais ou clínicas de menor porte em regiões em desenvolvimento
- A manutenção e atualização de sistemas conectados requerem investimento contínuo em infraestrutura de TI e treinamento de pessoal, aumentando as despesas operacionais
- Enfrentar esses desafios através de medidas de segurança aprimoradas, protocolos padronizados e soluções econômicas é crucial para o crescimento do mercado a longo prazo
Como é segmentado o mercado de conectividade de dispositivos médicos
O mercado é segmentado com base em produto e serviço, tecnologia, aplicação e usuário final.
- Por Produto e Serviço
Com base em produto e serviço, o mercado é segmentado em soluções de conectividade de dispositivos médicos e serviços de conectividade de dispositivos médicos. O segmento Soluções de Conectividade de Dispositivos Médicos dominou o maior market share de 55,6% em 2025, impulsionado pela crescente necessidade de plataformas integradas que permitam o intercâmbio de dados entre dispositivos médicos e sistemas de TI hospitalares. Os hospitais e centros de diagnóstico preferem cada vez mais soluções que permitam o monitoramento em tempo real da saúde do paciente, alertas automatizados e armazenamento seguro de dados. A liderança do segmento é apoiada pela adoção generalizada de prontuários eletrônicos (EMRs) e iniciativas de modernização da infraestrutura de saúde. Estas soluções permitem a interoperabilidade entre dispositivos médicos legados e de nova geração, apoiando fluxos de trabalho clínicos e aumentando a eficiência operacional. As capacidades de integração entre monitores de sinais vitais, bombas de infusão, ventiladores e máquinas de anestesia tornam este segmento particularmente atraente. Os principais fornecedores focam no desenvolvimento de soluções abrangentes com protocolos de comunicação padronizados para garantir compatibilidade entre vários tipos de dispositivos. Os hospitais também se beneficiam da redução da documentação manual, melhoria da segurança do paciente e melhor adesão aos protocolos de tratamento. Pesquisas e institutos acadêmicos utilizam essas soluções para captura de dados em tempo real em ensaios clínicos e estudos experimentais. A proeminência do segmento é ainda reforçada pelo aumento dos investimentos em saúde digital e iniciativas hospitalares conectadas globalmente. Avanços tecnológicos contínuos, incluindo soluções baseadas em nuvem e escalabilidade de plataforma, continuam a fortalecer o domínio do segmento Soluções de Conectividade de Dispositivos Médicos.
Espera-se que o segmento Serviços de Conectividade de Dispositivos Médicos testemunhe o crescimento mais rápido durante o período de previsão, registrando um CAGR de 12,4% de 2026 a 2033, alimentado pelo aumento da demanda por serviços gerenciados, manutenção do sistema e suporte à integração. Os profissionais de saúde estão buscando serviços que garantam o funcionamento contínuo de dispositivos conectados, facilitem atualizações de software e proporcionem solução de problemas em tempo real. Os provedores de serviços oferecem monitoramento remoto, suporte à instalação e consultoria para otimizar a conectividade de dispositivos em hospitais, clínicas e laboratórios de diagnóstico. À medida que os hospitais adotam redes de dispositivos médicos mais complexas e heterogêneas, aumenta a demanda por serviços que gerem a interoperabilidade e a conformidade. As ofertas de serviços também incluem treinamento para funcionários do hospital, suporte à cibersegurança e assistência à análise de dados, garantindo a utilização segura e eficiente de dispositivos conectados. A expansão da telessaúde e da monitorização dos doentes no domicílio está a impulsionar ainda mais a adopção destes serviços. Os provedores estão oferecendo modelos baseados em assinaturas, tornando as soluções avançadas de conectividade mais acessíveis para clínicas menores e centros de saúde domiciliares. O foco na redução do tempo de inatividade e na melhoria da gestão do ciclo de vida dos dispositivos aumenta a atratividade das soluções orientadas para o serviço. Além disso, os requisitos regulamentares de conformidade, como HIPAA e MDR, incentivam os prestadores de cuidados de saúde a confiarem em serviços especializados para a implementação da conectividade. O crescimento do segmento é reforçado pelo aumento da conscientização sobre os benefícios do apoio profissional na gestão de redes complexas de dispositivos.
- Por Tecnologia
Com base na tecnologia, o mercado é segmentado em Tecnologias Wired, Tecnologias Wireless e Tecnologias Híbridas. O segmento Wireless Technologies dominou o maior market share de 48,9% em 2025, devido à sua flexibilidade, facilidade de instalação e capacidade de suportar monitoramento remoto em tempo real. Hospitais e centros de saúde domésticos preferem conectividade sem fio para reduzir os custos de infraestrutura, permitir a integração de dispositivos móveis e melhorar a mobilidade do paciente. Sistemas sem fio facilitam a integração perfeita de vários dispositivos sem cabeamento extensivo, permitindo uma implantação mais rápida em unidades hospitalares. Eles suportam conectividade para monitores de sinais vitais, bombas de infusão, ventiladores e máquinas de anestesia, permitindo que os clínicos acessem os dados do paciente instantaneamente. O crescimento do segmento é reforçado pela adoção de protocolos de comunicação padronizados, garantindo a interoperabilidade entre diferentes fabricantes de dispositivos. As tecnologias sem fio também melhoram a escalabilidade, permitindo aos hospitais adicionar dispositivos à rede sem grandes atualizações. A tecnologia permite análises avançadas, alertas automatizados e integração com REMs, aumentando a eficiência operacional e o cuidado com o paciente. Os hospitais beneficiam do risco reduzido de falhas relacionadas com fiação e de solução de problemas mais rápida. O segmento também apoia iniciativas de telemedicina e monitoramento remoto de pacientes, que têm se tornado cada vez mais importantes. A adoção generalizada de dispositivos médicos habilitados para IoT consolida ainda mais o domínio da tecnologia sem fio. Os fornecedores estão continuamente atualizando protocolos sem fio para melhorar a segurança, confiabilidade e precisão de dados.
Espera-se que o segmento Hybrid Technologies testemunhe o crescimento mais rápido, registrando um CAGR de 13,1% de 2026 a 2033, combinando a estabilidade das redes com fio com a flexibilidade dos sistemas sem fio. Sistemas híbridos são preferidos em grandes redes hospitalares onde dispositivos críticos requerem conexões com fio para confiabilidade, enquanto dispositivos móveis e de cabeceira se beneficiam de integração sem fio. Essas tecnologias permitem que os prestadores de cuidados de saúde mantenham o tempo de atividade, garantam a transmissão segura de dados e ampliem as capacidades de monitoramento sem rever a infraestrutura existente. Sistemas híbridos facilitam o acesso de dados em tempo real para dispositivos fixos e portáteis. O crescimento de soluções híbridas é impulsionado por hospitais e centros de diagnóstico que buscam otimizar o custo, reduzir a complexidade da instalação e melhorar os resultados dos pacientes. Os fornecedores fornecem plataformas híbridas personalizadas para suportar interoperabilidade, conformidade regulatória e troca segura de dados. A flexibilidade para misturar conexões com fio e sem fio permite às instituições de saúde implantar soluções de conectividade de forma incremental. As tecnologias híbridas também apoiam o monitoramento remoto e os serviços de telessaúde, atendendo à crescente necessidade de atendimento descentralizado do paciente. Combinando confiabilidade, escalabilidade e flexibilidade, soluções de conectividade híbrida são posicionadas como uma escolha preferencial para ecossistemas hospitalares complexos.
- Por Aplicação
Com base na aplicação, o mercado é segmentado em Sinais Vitais e Monitores de Pacientes, Máquinas de Anestesia e Ventiladores, Bombas de Infusão e Outros. O segmento Sinais Vitais e Monitores de Pacientes dominou o maior market share de 46,5% em 2025, impulsionado pela necessidade crítica de monitoramento contínuo do paciente em hospitais e ambientes de atendimento domiciliar. Esses dispositivos fornecem dados em tempo real sobre frequência cardíaca, pressão arterial, saturação de oxigênio e outros parâmetros vitais, o que é essencial para intervenções clínicas oportunas. A integração com sistemas de TI hospitalares garante o registro automatizado de dados, reduzindo erros associados à documentação manual. Hospitais e centros de diagnóstico aproveitam monitores conectados para melhorar os resultados do paciente, melhorar a eficiência do fluxo de trabalho e permitir consultas remotas. A liderança do segmento também é apoiada pelo aumento da prevalência de doenças crônicas e populações de envelhecimento, que impulsionam a demanda por vigilância constante dos pacientes. Programas de monitoramento remoto de pacientes e iniciativas de telessaúde reforçam ainda mais a importância do segmento. Os provedores focam em dispositivos interoperáveis, escaláveis e compatíveis com sistemas EMR, permitindo uma integração perfeita em ambientes de saúde. Análises aprimoradas, alertas automatizados e insights preditivos são recursos adicionais que impulsionam a adoção em ambientes hospitalares e de cuidados domiciliares. As instituições de pesquisa também utilizam monitores de sinais vitais conectados para ensaios clínicos e estudos de saúde. A proeminência do segmento é reforçada ainda mais pelos avanços tecnológicos, incluindo soluções de monitoramento portáteis e wearable.
Espera-se que o segmento de Bombas de Infusão testemunhe o crescimento mais rápido, registrando um CAGR de 12,9% de 2026 a 2033, impulsionado pelo crescente uso de bombas conectadas em hospitais, centros de atendimento ambulatorial e em saúde domiciliar. As bombas de infusão conectadas permitem o controle preciso da entrega de medicamentos, alertas automatizados para oclusões ou erros de dosagem e integração com os REMs do paciente para monitoramento em tempo real. Os hospitais preferem bombas conectadas para reduzir erros de medicação, melhorar a eficiência do fluxo de trabalho e melhorar a segurança do paciente. A adoção de bombas de infusão inteligentes está crescendo devido às exigências regulatórias, ao impulso para o gerenciamento automatizado de medicamentos e ao aumento da prevalência de doenças crônicas. Os provedores de serviços estão cada vez mais oferecendo atualizações remotas de monitoramento, manutenção e software para redes de bomba de infusão. O crescimento da telemedicina e da assistência domiciliar é um aumento da demanda, pois os pacientes podem receber tratamento automatizado com supervisão clínica mínima. Os fornecedores estão focando em soluções de conectividade que permitem a interoperabilidade, transferência segura de dados e análise preditiva para o gerenciamento de terapia de infusão.
- Por Usuário Final
Com base no usuário final, o mercado é segmentado em Hospitais, Centros de Saúde Domiciliar, Centros de Diagnóstico e Centros de Ambulatórios. O segmento de Hospitais dominou o maior market share de 52,8% em 2025, pois grandes redes hospitalares requerem conectividade avançada de dispositivos para monitoramento do paciente, otimização clínica do fluxo de trabalho e conformidade regulatória. Os hospitais estão cada vez mais implementando sistemas centralizados para gerenciar múltiplos dispositivos, incluindo monitores, ventiladores, bombas de infusão e máquinas de anestesia, através de uma única interface. Isso permite o rastreamento do paciente em tempo real, alertas automatizados e uma tomada de decisão melhor. O segmento é reforçado pela adoção de REMs, programas de telessaúde e iniciativas digitais de saúde. Os hospitais líderes estão focados na interoperabilidade, segurança cibernética e soluções de conectividade escaláveis para melhorar o cuidado ao paciente e a eficiência operacional. Investimentos em infraestrutura de TI hospitalar, programas de transformação digital e monitoramento remoto de pacientes estão impulsionando o domínio do mercado. Os hospitais também se beneficiam de análises preditivas, otimização de fluxo de trabalho e melhores resultados clínicos habilitados por dispositivos conectados.
Espera-se que o segmento Home Health Centers testemunhe o crescimento mais rápido, registrando um CAGR de 13,3% de 2026 a 2033, impulsionado pela crescente demanda por monitoramento remoto, manejo de doenças crônicas e serviços de telessaúde. Dispositivos conectados no cuidado domiciliar permitem aos pacientes monitorar parâmetros vitais, receber medicação através de sistemas de infusão conectados e transmitir dados aos clínicos em tempo real. A tendência é alimentada pelo envelhecimento populacional, aumento da prevalência de doenças crônicas e crescente adoção da telemedicina. Os centros de saúde domiciliares aproveitam a conectividade do dispositivo para reduzir as reinternações hospitalares, melhorar a conformidade do paciente e melhorar a qualidade geral do cuidado. Os fornecedores estão desenvolvendo soluções especificamente para uso doméstico, focando na facilidade de instalação, confiabilidade e transmissão segura de dados. A expansão dos serviços de assistência domiciliar, iniciativas governamentais e reembolsos de seguros para monitoramento remoto estão impulsionando ainda mais a adoção de dispositivos médicos conectados neste segmento.
Qual região detém a maior parte do mercado de conectividade de dispositivos médicos
- A América do Norte dominou o mercado de conectividade de dispositivos médicos com a maior parcela de receita de 42% em 2025, impulsionada por infraestrutura de saúde bem estabelecida, alto gasto em P&D e a presença de principais atores do setor. O ecossistema médico avançado da região, aliado à forte adoção de soluções de saúde conectadas, criou um ambiente favorável ao crescimento do mercado
- Consumidores e prestadores de serviços de saúde na América do Norte valorizam muito a conveniência, as capacidades de monitoramento em tempo real e a integração perfeita oferecida por dispositivos médicos conectados com sistemas de informação hospitalar, registros eletrônicos de saúde e plataformas baseadas em nuvem
- Esta adoção generalizada é ainda apoiada pelo aumento da demanda por monitoramento remoto de pacientes, serviços de telessaúde e ferramentas diagnósticas habilitadas para IA, estabelecendo a conectividade de dispositivos médicos como um componente crítico na prestação moderna de cuidados de saúde
U.S. Medical Device Connectivity Market Insight
O mercado de conectividade de dispositivos médicos dos EUA capturou a maior participação de receita na América do Norte em 2025, alimentada pelo crescimento substancial das instalações em hospitais, clínicas e centros de diagnóstico. Inovações na integração de dispositivos sem fio, plataformas baseadas em nuvem e soluções de monitoramento habilitadas para IA estão impulsionando a adoção. Os profissionais de saúde estão cada vez mais priorizando sistemas conectados que melhoram os resultados dos pacientes, permitem fluxo de trabalho eficiente e permitem o acesso em tempo real a dados vitais. Além disso, as iniciativas governamentais que promovem a adoção digital de saúde e a integração dos dispositivos Internet of Medical Things (IoMT) estão acelerando a expansão do mercado.
Europe Medical Device Connectivity Market Insight
Projeta-se que o mercado europeu de conectividade de dispositivos médicos se expanda em um CAGR significativo ao longo do período de previsão, impulsionado pela adoção crescente de tecnologias de saúde conectadas, padrões regulatórios rigorosos e crescente conscientização sobre a segurança do paciente e a eficiência operacional. Os hospitais e centros de diagnóstico europeus estão a integrar dispositivos médicos com registos electrónicos de saúde e plataformas de telessaúde, aumentando assim a eficácia dos cuidados aos doentes e do fluxo de trabalho.
U.K. Medical Device Connectivity Market Insight
Espera-se que o mercado de conectividade de dispositivos médicos do Reino Unido cresça constantemente durante o período de previsão, apoiado por investimentos em infraestrutura de saúde digital, adoção de soluções remotas de monitoramento de pacientes e ênfase crescente em cuidados preventivos. As unidades de saúde no Reino Unido estão cada vez mais implementando dispositivos médicos interoperáveis para melhorar a precisão dos dados, segurança do paciente e tomada de decisões clínicas.
Germany Medical Device Connectivity Market Insight
Prevê-se que o mercado de conectividade de dispositivos médicos da Alemanha testemunhe um crescimento substancial, impulsionado pela adoção elevada de soluções de saúde digitais, infraestrutura de saúde bem desenvolvida e integração crescente de dispositivos IoMT. Os hospitais e institutos de pesquisa alemães estão alavancando soluções conectadas para otimizar o fluxo de trabalho, reduzir erros e apoiar iniciativas avançadas de pesquisa clínica.
Visão de mercado da conectividade médica Ásia-Pacífico
Espera-se que o mercado de conectividade de dispositivos médicos Ásia-Pacífico seja a região de crescimento mais rápido durante o período de previsão, impulsionado pelo aumento da infraestrutura de saúde, adoção crescente de soluções de saúde digitais, crescente demanda por monitoramento remoto de pacientes e expansão de renda disponível em países como China, Índia e Japão. As iniciativas governamentais de promoção de cuidados de saúde conectados, combinadas com avanços tecnológicos e acessibilidade de dispositivos modernos, estão alimentando a adoção em hospitais, clínicas e ambientes de cuidados domiciliares.
Japan Medical Device Connectivity Market Insight
O mercado de conectividade de dispositivos médicos do Japão está ganhando impulso devido a um forte foco em soluções de saúde de alta tecnologia, uma população envelhecida e crescente demanda por monitoramento remoto e cuidados domiciliares. A integração de dispositivos IoMT com sistemas de gestão hospitalar e aplicações móveis de saúde está facilitando o gerenciamento eficiente do paciente e a prestação proativa de cuidados de saúde.
China dispositivo médico Conectividade Market Insight
O mercado de conectividade de dispositivos médicos da China representou a maior quota de receita de mercado na Ásia-Pacífico em 2025. O crescimento é impulsionado pela urbanização rápida, ampliação da infraestrutura de saúde, iniciativas governamentais para a saúde digital e adoção crescente de dispositivos de saúde conectados em hospitais e clínicas. O impulso para hospitais inteligentes e a disponibilidade de dispositivos médicos conectados custo-efetivos são os principais fatores impulsionadores do mercado.
Quais são as principais empresas no mercado de conectividade de dispositivos médicos
A indústria de conectividade de dispositivos médicos é liderada principalmente por empresas bem estabelecidas, incluindo:
•Oracle(EUA)
• Philips Healthcare (Países Baixos)
• GE Healthcare (EUA)
•Siemens Healthineers(Alemanha)
•Medtrónico(Irlanda)
• BD (EUA)
•Tyler Technologies(EUA)
•Cardinal Health(EUA)
• Drägerwerk (Alemanha)
• Saúde no Spacelabs (EUA)
• Carestream Health (EUA)
• Hill-Rom Holdings (EUA)
• Welch Allyn (EUA)
• Connexall (França)
• McKesson Corporation (EUA)
• Haemonética (EUA)
• Stryker Corporation (EUA)
• Teladoc Health (EUA)
• Sistemas Medicomp (EUA)
Mais recentes desenvolvimentos no mercado global de conectividade de dispositivos médicos
- Em julho de 2025, a Philips entrou em uma parceria estratégica com as principais empresas de dispositivos médicos, incluindo Dräger, Hamilton Medical, Getinge e B. Braun, para avançar a interoperabilidade de dispositivos orientados para o serviço (SDC) em configurações de cuidados críticos. Esta iniciativa centra-se na criação de um ambiente de saúde unificado, onde os dispositivos podem trocar dados sem problemas, permitindo o monitoramento em tempo real, uma melhor eficiência no fluxo de trabalho e uma maior segurança do paciente nas redes hospitalares
- Em maio de 2025, a Associação de Normas IEEE publicou a “Série IEEE 2621” de normas para cibersegurança de dispositivos médicos. Essas normas fornecem uma estrutura para os fabricantes projetarem dispositivos seguros e interoperáveis que transmitam com segurança dados de pacientes em sistemas de TI hospitalares. A iniciativa visa reduzir os riscos cibernéticos e melhorar a integração de dispositivos médicos conectados em hospitais
- Em março de 2023, a Food and Drug Administration (FDA) dos EUA lançou o “Programa de Dados Diagnósticos” sob sua iniciativa SHIELD. Este programa foi projetado para padronizar e melhorar a captura, harmonização e interoperabilidade de dados de dispositivos médicos e laboratórios de diagnóstico. Ele suporta compartilhamento de dados em tempo real, detecção precoce de problemas clínicos e integração mais eficiente de dispositivos médicos em redes hospitalares
SKU-
Obtenha acesso online ao relatório sobre a primeira nuvem de inteligência de mercado do mundo

- Painel interativo de análise de dados
- Painel de análise da empresa para oportunidades de elevado potencial de crescimento
- Acesso de analista de pesquisa para personalização e customização. consultas
- Análise da concorrência com painel interativo
- Últimas notícias, atualizações e atualizações Análise de tendências
- Aproveite o poder da análise de benchmark para um rastreio abrangente da concorrência
Metodologia de Investigação
A recolha de dados e a análise do ano base são feitas através de módulos de recolha de dados com amostras grandes. A etapa inclui a obtenção de informações de mercado ou dados relacionados através de diversas fontes e estratégias. Inclui examinar e planear antecipadamente todos os dados adquiridos no passado. Da mesma forma, envolve o exame de inconsistências de informação observadas em diferentes fontes de informação. Os dados de mercado são analisados e estimados utilizando modelos estatísticos e coerentes de mercado. Além disso, a análise da quota de mercado e a análise das principais tendências são os principais fatores de sucesso no relatório de mercado. Para saber mais, solicite uma chamada de analista ou abra a sua consulta.
A principal metodologia de investigação utilizada pela equipa de investigação do DBMR é a triangulação de dados que envolve a mineração de dados, a análise do impacto das variáveis de dados no mercado e a validação primária (especialista do setor). Os modelos de dados incluem grelha de posicionamento de fornecedores, análise da linha de tempo do mercado, visão geral e guia de mercado, grelha de posicionamento da empresa, análise de patentes, análise de preços, análise da quota de mercado da empresa, normas de medição, análise global versus regional e de participação dos fornecedores. Para saber mais sobre a metodologia de investigação, faça uma consulta para falar com os nossos especialistas do setor.
Personalização disponível
A Data Bridge Market Research é líder em investigação formativa avançada. Orgulhamo-nos de servir os nossos clientes novos e existentes com dados e análises que correspondem e atendem aos seus objetivos. O relatório pode ser personalizado para incluir análise de tendências de preços de marcas-alvo, compreensão do mercado para países adicionais (solicite a lista de países), dados de resultados de ensaios clínicos, revisão de literatura, mercado remodelado e análise de base de produtos . A análise de mercado dos concorrentes-alvo pode ser analisada desde análises baseadas em tecnologia até estratégias de carteira de mercado. Podemos adicionar quantos concorrentes necessitar de dados no formato e estilo de dados que procura. A nossa equipa de analistas também pode fornecer dados em tabelas dinâmicas de ficheiros Excel em bruto (livro de factos) ou pode ajudá-lo a criar apresentações a partir dos conjuntos de dados disponíveis no relatório.











