



Сегментация рынка глобальной компаньонной радиодиагностики, по продуктам и услугам (анализы, наборы и реагенты, приборы и системы, программное обеспечение и услуги), технологии (полимеразная цепная реакция (ПЦР), секвенирование следующего поколения (NGS), иммуногистохимия (IHC), гибридизация in-Situ (ISH), магнитно-резонансная визуализация (МРТ) и другие технологии), радиодиагностическая модальность (Магнитно-резонансная томография (МРТ), компьютерная томография (ПЭТ), позитронная эмиссионная томография (SPECT) и другие модальности визуализации), индикация (онкология, инфекционные заболевания, сердечно-сосудистые заболевания, неврологические расстройства и другие показания), конечный пользователь (больницы и медицинские лаборатории, справочные лаборатории, академические и исследовательские центры, контрактные исследовательские организации (CRO), фармацевтические и биотехнологические компании и другие конечные пользователи) - Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка радиодиагностики и темпы роста
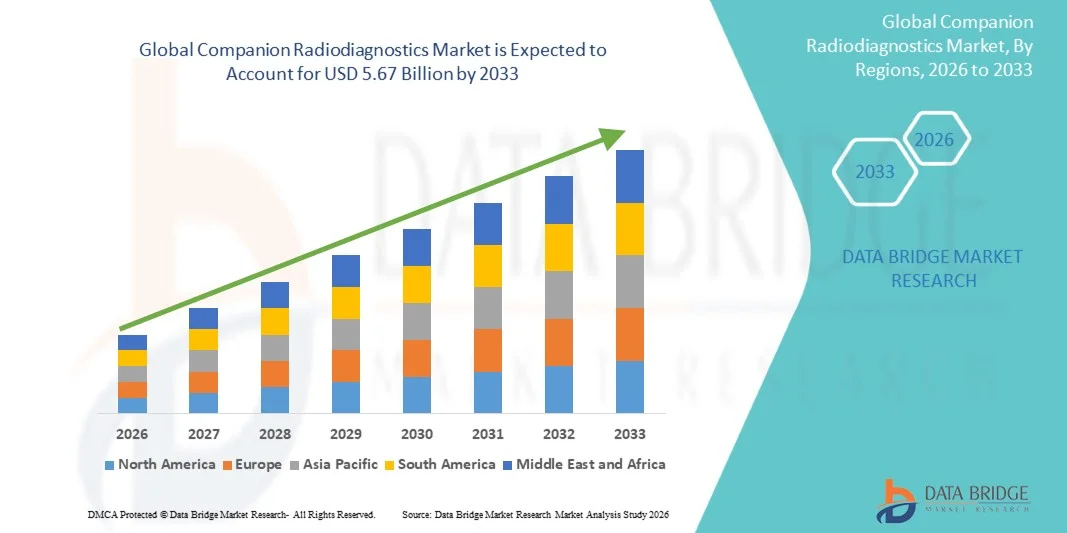
- Согласно анализу Data Bridge Market Research, рынок сопутствующей радиодиагностики был оценен как самый лучший.2,48 млрд долларов в 2025 годуи, по прогнозам, достигнет5,67 млрд долларов к 2033 годуРастущий в aCAGR 10,90% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на персонализированную медицину, растущим внедрением сопутствующей диагностики в онкологии и быстрыми достижениями в области медицины.молекулярная визуализацияирадиофармацевтическийтехнологий.
- Растущая распространенность рака во всем мире в сочетании с растущей потребностью в точном отборе пациентов и целенаправленном лечении вынуждает фармацевтические компании, поставщиков диагностических услуг и медицинские учреждения принимать передовые сопутствующие радиодиагностические решения. Технологии визуализации на основе ПЭТ и SPECT все чаще интегрируются с целевой терапией, обеспечивая более точную характеристику заболевания, выбор лечения и мониторинг, поддерживая разработку персонализированных стратегий лечения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$2,48 млрд.
- Ожидаемая рыночная стоимость (2033):5,67 млрд долларов
- Прогноз CAGR (2026–2033):10.90%
- Ведущий регион в 2025 году:Северная Америка
- Самый быстрорастущий регион:Азиатско-Тихоокеанский регион
Каковы основные выводы рынка радиодиагностики компаньонов
- Северная Америка доминировала на рынке сопутствующей радиодиагностики с самой большой долей дохода в 39,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим внедрением точной медицины, ростом распространенности рака и хронических заболеваний и сильной нормативной поддержкой целевых методов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 12,5% с 2026 по 2033 год, чему способствуют увеличение инвестиций в здравоохранение, растущее внедрение передовых диагностических технологий, растущее бремя рака и расширение инициатив в области точной медицины в Китае, Японии, Индии и Южной Корее.
- Сегмент анализов, наборов и реагентов возглавил рынок с долей 55,0% в 2025 году, что обусловлено растущим спросом на продукцию.биомаркерОбнаружение, молекулярное тестирование и решения для стратификации пациентов.
- Программное обеспечение и услуги являются наиболее быстро растущим типом продуктов и услуг, прогнозируемым для регистрации CAGR в 12,4%, что отражает всплеск внедрения цифровой патологии, анализа изображений на основе ИИ и расширенной интерпретации диагностических данных.
- Сегмент полимеразной цепной реакции (ПЦР) доминировал в технологической категории с долей выручки 30,0% в 2025 году, что обусловлено его высокой чувствительностью, специфичностью и установленным использованием в молекулярной диагностике.
- Позитронно-эмиссионная томография (ПЭТ) составила 40,0% доли рынка в 2025 году, что предпочтительнее за счет увеличения использования молекулярной визуализации для характеристики заболевания и выбора лечения.
- Сегмент неврологических расстройств является самой быстрорастущей категорией показаний с CAGR 13,5%, что обусловлено растущим спросом на передовые биомаркеры визуализации и раннее выявление заболеваний.
Сегментация рынка радиодиагностики и компаньонов
|
Атрибуты |
Компаньонная радиодиагностика Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке радиодиагностики
- Радиодиагностика компаньонов все больше смещается в сторону молекулярной визуализации и тераностики, позволяя клиницистам идентифицировать экспрессию биомаркеров, выбирать подходящих пациентов и контролировать целенаправленную радиофармацевтическую терапию с помощью неинвазивной визуализации в онкологических приложениях.
- Например, в июне 2025 года Siemens Healthineers объявила о сотрудничестве с Массачусетской больницей общего профиля, создав Командный центр терапии с использованием передовой ПЭТ / КТ-визуализации для определения соответствующих путей лечения для отдельных пациентов.
- Продвинутая визуализация ПЭТ позволяет врачам визуализировать неоднородность опухоли, молекулярные мишени и реакцию на лечение, усиливая роль биомаркеров визуализации в персонализированном выборе лечения и поддерживая более точную характеристику заболевания во время клинических процессов принятия решений.
- Фармацевтические компании и разработчики радиофармпрепаратов все чаще интегрируют сопутствующую визуализацию в программы клинической разработки для выявления популяций, реагирующих на лечение, оценки диагностической эффективности и поддержки целевых онкологических методов лечения с использованием молекулярно-специфических агентов визуализации.
- Например, в апреле 2025 года Radiopharm Theranostics дозировала первого пациента в исследовании фазы 2b в США 18F-RAD101, оценивая диагностическую эффективность при подозрении на рецидивирующие метастазы в мозг от солидных опухолей.
- Поскольку прецизионная онкология все больше зависит от точной характеристики биомаркеров и стратификации пациентов, ожидается, что внедрение молекулярной визуализации, радиогеномики на основе ПЭТ и тераностических подходов ускорится, усиливая сопутствующую радиодиагностику в персонализированной помощи при раке.
Каковы основные драйверы рынка радиодиагностики
- Растущая распространенность рака и растущее внедрение точной онкологии значительно увеличивают спрос на сопутствующую диагностику на основе изображений, способную идентифицировать молекулярные цели, стратифицировать пациентов и направлять целевые решения по лечению в сложных популяциях рака.
- Например, в апреле 2025 года Radiopharm Theranostics инициировала исследование визуализации Фазы 2b в США с участием 30 пациентов для оценки 18F-RAD101 при подозрении на рецидивирующие метастазы в мозг, подчеркнув расширение клинического развития онкологии.
- Фармацевтические компании, поставщики медицинских услуг и разработчики изображений все чаще интегрируют сопутствующую радиодиагностику с целевой радиофармацевтической терапией для улучшения отбора пациентов, мониторинга лечения и принятия терапевтических решений при поддержке персонализированного управления раком.
- Например, в ноябре 2025 года Siemens Healthineers сообщила об эксплуатации 60 радиофармацевтических установок ПЭТ в девяти странах, производстве более 100 000 партий в год и поддержке ПЭТ-визуализации для онкологии и тераностического применения.
- Поскольку молекулярная визуализация все чаще поддерживает оценку биомаркеров, выбор лечения и мониторинг ответа, сопутствующая радиодиагностика останется важной для расширения прецизионной медицины и улучшения клинических результатов в целевой онкологии и радиофармацевтической терапии.
Какие факторы препятствуют росту рынка радиодиагностики
- Радиодиагностика Companion сталкивается со значительной нормативной сложностью, поскольку инструменты визуализации должны демонстрировать аналитическую эффективность, клиническую валидность и терапевтическую значимость, увеличивая требования к разработке и потенциально расширяя сроки утверждения инновационных диагностических технологий.
- Например, в марте 2025 года клинические исследования рака сообщили, что сопутствующие диагностические правила создают все большую сложность и бремя затрат, в то время как дорогостоящие диагностические тесты и проблемы с возмещением могут стать препятствиями для клинического принятия.
- Эти нормативные требования могут увеличить затраты на разработку и создать проблемы доступности, особенно когда фармацевтические компании и разработчики диагностики должны координировать сбор доказательств, нормативные представления, стратегии возмещения и клиническое внедрение в нескольких системах здравоохранения.
- Например, в сентябре 2024 года ОЭСР сообщила, что менее половины опрошенных стран автоматически связывают возмещение сопутствующей диагностики с возмещением соответствующего лекарства, отметив, что это отсутствие интегрированного возмещения может замедлить принятие персонализированной медицины и создать дополнительное финансовое бремя для пациентов.
- Регулятивное бремя, неопределенность возмещения и высокие затраты, связанные с разработкой и внедрением сопутствующей радиодиагностики, продолжают ограничивать внедрение, особенно там, где инфраструктура визуализации и специализированные возможности молекулярной диагностики остаются ограниченными. Эти барьеры замедляют более широкое проникновение на рынок.
Как сегментируется рынок радиодиагностики
Рынок сопутствующей радиодиагностики сегментирован на основе продуктов и услуг, технологий, радиодиагностической модальности, индикации и конечного пользователя.
- Продукты и услуги
На основе продуктов и услуг рынок сопутствующей радиодиагностики подразделяется на анализы, наборы и реагенты, инструменты и системы, а также программное обеспечение и услуги. Сегмент анализов, наборов и реагентов доминировал на рынке с долей 55,0% в 2025 году из-за растущего спроса на решения для обнаружения биомаркеров, молекулярного тестирования и стратификации пациентов. Эти продукты широко используются наряду с таргетной терапией для выявления пациентов, которые могут извлечь выгоду из конкретных методов лечения. Растущее внедрение персонализированной медицины увеличивает повторяющийся спрос на диагностические анализы и реагенты. Фармацевтические и биотехнологические компании также интегрируют эти продукты в клинические испытания и программы разработки лекарств. Увеличение распространенности рака и расширение точной онкологии еще больше укрепляют спрос.
Сегмент программного обеспечения и услуг, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 12,4% с 2026 по 2033 год, что обусловлено растущим внедрением цифровой патологии, анализа изображений на основе ИИ и расширенной интерпретации диагностических данных. Эти решения помогают медицинским работникам более эффективно анализировать сложную молекулярную и визуализационную информацию. Интеграция ИИ и машинного обучения улучшает интерпретацию биомаркеров и поддерживает персонализированные решения по лечению. Облачные платформы также обеспечивают безопасный обмен данными между лабораториями, больницами, фармацевтическими компаниями и исследовательскими организациями. Растущий спрос на автоматизированные рабочие процессы еще больше стимулирует принятие.
- По технологии
На основе технологии рынок сопутствующей радиодиагностики сегментирован в полимеразную цепную реакцию (ПЦР).секвенирование следующего поколения(NGS), иммуногистохимия (IHC), гибридизация in-situ (ISH), магнитно-резонансная томография (МРТ) и другие технологии. Сегмент полимеразной цепной реакции (ПЦР) доминировал на рынке с долей 30,0% в 2025 году, что подтверждается его высокой чувствительностью, специфичностью и установленным использованием в молекулярной диагностике. ПЦР позволяет обнаруживать специфические генетические биомаркеры, связанные с целевой терапией. Его относительно быстрое время оборота делает его пригодным для рутинного клинического тестирования. Диагностические лаборатории широко используют ПЦР из-за установленных рабочих процессов и совместимости с автоматизированными системами. Растущий спрос на тестирование биомаркеров в онкологии способствует дальнейшему внедрению.
Ожидается, что сегмент секвенирования следующего поколения (NGS) продемонстрирует самый быстрый рост CAGR на 15,7% с 2026 по 2033 год, что обусловлено растущим спросом на комплексное геномное профилирование и точную медицину. NGS может одновременно идентифицировать множество генетических изменений, что делает его ценным для сложной стратификации пациента. Растущее внедрение таргетной терапии увеличивает потребность в детальной геномной информации. Фармацевтические компании все чаще включают NGS в клинические испытания и сопутствующие диагностические разработки. Технологические усовершенствования увеличивают скорость секвенирования при одновременном снижении затрат на тестирование. Расширение геномных баз данных и возможностей биоинформатики способствуют дальнейшему внедрению. Эти факторы позиционируют NGS как все более важную технологию для персонализированного выбора лечения.
- Радиодиагностическая модальность
На основе радиодиагностической модальности рынок сопутствующей радиодиагностики сегментирован на магнитно-резонансную томографию (МРТ), компьютерную томографию (КТ), позитронно-эмиссионную томографию (ПЭТ), однофотонную эмиссионную компьютерную томографию (SPECT) и другие методы визуализации. Сегмент позитронно-эмиссионной томографии (ПЭТ) доминировал на рынке с долей 40,0% в 2025 году, чему способствовало увеличение использования молекулярной визуализации для характеристики заболеваний и выбора лечения. ПЭТ позволяет визуализировать биологические процессы и молекулярные мишени в организме. Его сильное применение в онкологии поддерживает широкое распространение в сопутствующих радиодиагностических рабочих процессах. Расширение использования целевых радиофармацевтических препаратов еще больше усиливает спрос на ПЭТ-изображения. ПЭТ также поддерживает мониторинг лечения, помогая врачам оценить изменения в активности заболевания.
Прогнозируется, что сегмент магнитно-резонансной томографии (МРТ) зафиксирует самый быстрый рост на уровне CAGR 10,2% с 2026 по 2033 год, чему будет способствовать растущий спрос на характеристики неинвазивных заболеваний с высоким разрешением. МРТ предоставляет подробную анатомическую и функциональную информацию без воздействия ионизирующего излучения. Растущее распространение онкологии и неврологических расстройств расширяет ее роль в расширенной диагностической оценке. МРТ-анализ с поддержкой ИИ улучшает интерпретацию изображений и эффективность рабочего процесса. Разработка количественных биомаркеров визуализации создает дополнительные возможности для персонализированной диагностики и мониторинга лечения. Медицинские работники все чаще инвестируют в передовую инфраструктуру МРТ. Ожидается, что эти разработки будут поддерживать устойчивый рост сопутствующих радиодиагностических приложений на основе МРТ.
- По показаниям
На основе показаний рынок сопутствующей радиодиагностики сегментирован на онкологию, инфекционные заболевания, сердечно-сосудистые заболевания, неврологические расстройства и другие показания. Сегмент онкологии доминировал на рынке с долей 55,0% в 2025 году, чему способствовало увеличение распространенности рака и растущее внедрение точной онкологии. Компаньонная радиодиагностика помогает выявить молекулярные характеристики опухолей и поддерживает выбор соответствующих целевых методов лечения. ПЭТ и другие подходы к молекулярной визуализации все чаще используются для характеристики опухоли и мониторинга лечения. Растущая доступность целевых методов лечения рака увеличивает потребность в точной стратификации пациента. Фармацевтические компании также вкладывают значительные средства в развитие диагностики, ориентированной на онкологию.
Ожидается, что сегмент неврологических расстройств будет наблюдать самый быстрый рост на уровне 13,5% с 2026 по 2033 год, что обусловлено растущим спросом на передовые биомаркеры визуализации и раннее выявление заболеваний. Технологии молекулярной визуализации все чаще исследуются для неврологических состояний, таких как болезнь Альцгеймера и болезнь Паркинсона. Улучшенная визуализация биологических изменений, связанных с болезнями, способствует более точной диагностике и мониторингу. Растущие исследования нейродегенеративных биомаркеров расширяют клинические применения. Анализ изображений на основе ИИ также улучшает интерпретацию сложных данных неврологической визуализации. Старение населения и увеличение бремени неврологических расстройств поддерживают спрос. Ожидается, что расширение персонализированных подходов к неврологической помощи еще больше ускорит рост сегмента.
- Конечный пользователь
На базе конечного пользователя рынок сопутствующей радиодиагностики сегментируется в больницы и лаборатории врачей, диагностические лаборатории, справочные лаборатории, академические и исследовательские центры, контрактные исследовательские организации (CRO), фармацевтические и биотехнологические компании и другие конечные пользователи. Сегмент фармацевтических и биотехнологических компаний доминировал на рынке с долей 35,0% в 2025 году, чему способствовала растущая интеграция сопутствующей диагностики в целевые разработки лекарств и клинические испытания. Эти компании используют сопутствующую радиодиагностику для выявления соответствующих групп пациентов и оценки реакции на лечение. Растущий акцент на прецизионной медицине увеличивает спрос на диагностические решения при разработке лекарств. Сотрудничество между фармацевтическими компаниями и разработчиками диагностических препаратов поддерживает разработку новых продуктов. Диагностика компаньонов может улучшить выбор пациента и повысить эффективность клинических испытаний.
Сегмент академических и исследовательских центров, по прогнозам, зафиксирует самый быстрый рост на уровне 13,5% с 2026 по 2033 год, что обусловлено увеличением исследований молекулярной визуализации, биомаркеров и персонализированной медицины. Академические учреждения все чаще используют передовые технологии визуализации для изучения механизмов заболевания и реагирования на лечение. Растущее сотрудничество между университетами, больницами, фармацевтическими компаниями и разработчиками диагностических программ поддерживает инновации. Исследовательские центры также играют важную роль в проверке новых биомаркеров изображений и радиодиагностических технологий. Увеличение финансирования прецизионной медицины и трансляционных исследований способствует их внедрению. Расширение клинических исследований с участием молекулярной визуализации создает дополнительный спрос. Ожидается, что эти факторы сделают академические и исследовательские центры все более важным сегментом конечного пользователя.
В каком регионе находится наибольшая доля рынка радиодиагностики
- Северная Америка доминировала на рынке сопутствующей радиодиагностики с самой большой долей дохода в 39,9% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, растущим внедрением точной медицины, ростом распространенности рака и хронических заболеваний и сильной нормативной поддержкой целевых методов лечения.
- Регион также извлекает выгоду из благоприятной нормативно-правовой базы, растущего внедрения технологий визуализации с поддержкой искусственного интеллекта, сильных возможностей фармацевтических и биотехнологических исследований и растущих инвестиций в целевую терапию и радиофармацевтическое развитие. Растущий спрос на диагностику на основе биомаркеров и персонализированные стратегии лечения продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский компаньон по радиодиагностике Market Insight
Рынок сопутствующей радиодиагностики в США демонстрирует сильный рост из-за растущего внедрения прецизионной медицины, молекулярной визуализации и целевых стратегий лечения. Передовая инфраструктура здравоохранения страны, сильная фармацевтическая и биотехнологическая экосистема и растущее использование биомаркеров на основе ПЭТ-изображений стимулируют спрос на онкологию и персонализированные приложения для здравоохранения. Кроме того, растущая нормативная поддержка радиофармацевтических средств визуализации и сопутствующих диагностических технологий ускоряет освоение рынка в больницах, научно-исследовательских институтах и фармацевтических компаниях.
Азиатско-Тихоокеанский компаньон по радиодиагностике Market Insight
Ожидается, что рынок сопутствующей радиодиагностики в Азиатско-Тихоокеанском регионе будет быстро расти благодаря росту распространенности рака, расширению инфраструктуры здравоохранения и увеличению инвестиций в точную медицину в таких странах, как Китай, Япония и Индия. Растущее внедрение ПЭТ-визуализации, радиофармацевтических технологий и диагностических подходов на основе биомаркеров поддерживает спрос в больницах, фармацевтических компаниях и научно-исследовательских институтах. Кроме того, увеличение инвестиций в здравоохранение, технологические достижения и расширение персонализированных медицинских инициатив ускоряют внедрение сопутствующей радиодиагностики во всем регионе.
Японская компания Radiodiagnostics Market Insight
Японский рынок радиодиагностики постоянно растет благодаря передовой системе здравоохранения страны, старению населения и увеличению внимания к точной медицине и инновационным методам лечения рака. Больницы, фармацевтические компании и научно-исследовательские институты все чаще используют молекулярную визуализацию, диагностику на основе ПЭТ и подходы, основанные на биомаркерах, для выбора лечения и мониторинга заболеваний. Кроме того, растущие инвестиции в радиофармацевтические исследования и тераностику, наряду с сильными технологическими возможностями Японии, вносят дополнительный вклад в развитие рынка.
Китайская компания Radiodiagnostics Market Insight
Китайский рынок радиодиагностики быстро растет, что обусловлено увеличением бремени рака, расширением программ точной медицины и ростом инвестиций в передовую инфраструктуру диагностической визуализации. Растущее внедрение ПЭТ-визуализации, радиофармацевтических разработок и стратегий лечения на основе биомаркеров в крупных больницах значительно повышает спрос на рынке. Кроме того, правительственные инициативы, поддерживающие модернизацию здравоохранения, инновационные разработки лекарств и отечественные биотехнологии, усиливают внедрение сопутствующей радиодиагностики и позиционируют Китай как ключевой растущий рынок в регионе.
Британская компания Companion Radiodiagnostics Market Insight
Рынок сопутствующей радиодиагностики в Великобритании переживает устойчивый рост, поддерживаемый растущим внедрением точной онкологии, технологий молекулярной визуализации и персонализированных подходов к здравоохранению. Сильная экосистема клинических исследований страны, инфраструктура NHS и растущее внимание к решениям по лечению, основанным на биомаркерах, способствуют более широкому внедрению передовых диагностических решений. Кроме того, увеличение инвестиций в радиофармацевтические исследования, геномную медицину и технологии визуализации с поддержкой ИИ улучшает диагностические возможности и поддерживает расширение рынка.
Немецкий компаньон по радиодиагностике Market Insight
Рынок сопутствующей радиодиагностики Германии неуклонно расширяется благодаря передовой инфраструктуре здравоохранения страны, сильной фармацевтической промышленности и растущему внедрению технологий молекулярной визуализации. Больницы, исследовательские организации и биотехнологические компании все чаще используют ПЭТ-диагностику, визуализирующие биомаркеры и решения для точной медицины, особенно для онкологических применений. Постоянные инвестиции в радиофармацевтические исследования, цифровое здравоохранение и персонализированную медицину, а также сильные клинические исследования в Германии, способствуют дальнейшему росту рынка.
Какие компании занимают лидирующие позиции на рынке радиодиагностики
Индустрия сопутствующей радиодиагностики в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- GE HealthCare(США)
- Siemens Healthineers AG(Германия)
- Лантей(США)
- Брако(Италия)
- Компания Novartis AG(Швейцария)
- Bayer AG (Германия)
- Cardinal Health, Inc. (США)
- Thermo Fisher Scientific Inc. (США)
- Danaher Corporation (США)
- Revvity, Inc. (США)
- Telix Pharmaceuticals Limited (Австралия)
- Eckert & Ziegler SE (Германия)
- Jubilant Radiopharma (США)
- RadioMedix, Inc. (США)
- Корпорация IONETIX (США)
- NTP Radioisotopes SOC Ltd (Южная Африка)
- Koninklijke Philips N.V. (Нидерланды)
- Hologic, Inc. (США)
- United Imaging Healthcare Co., Ltd. (Китай)
- ESAOTE S.p.A. (Италия)
Каковы последние тенденции на рынке радиодиагностики
- В июне 2025 года GE HealthCare объявила, что FDA США одобрило обновленную этикетку для визамила (флютметамола F 18), расширяя свои приложения для визуализации ПЭТ для обнаружения бета-амилоида. Обновленная этикетка ввела количественную оценку амилоидной нагрузки и позволила клиницистам контролировать реакцию пациентов на антиамилоидную терапию, поддерживая более точную диагностику, выбор лечения и мониторинг терапии болезни Альцгеймера. Это развитие усиливает роль сопутствующей радиодиагностики на основе ПЭТ в персонализированной неврологической помощи.
- В феврале 2025 года GE HealthCare объявила, что первые пациенты в США получили дозы Flyrcado (инъекция Furpiridaz F 18), одобренный FDA радиотрекер ПЭТ для перфузионной визуализации миокарда. Радиотрейсер был представлен в центрах ранней адаптации для поддержки обнаружения заболевания коронарной артерии и предоставления клиницистам готового к использованию варианта ПЭТ-визуализации. Развитие расширяет применение молекулярной визуализации за пределами онкологии в диагностике сердечно-сосудистых заболеваний.
- В декабре 2024 года Siemens Healthineers завершила приобретение Advanced Accelerator Applications Molecular Imaging у Novartis, расширив свою сеть радиофармацевтического производства и дистрибуции ПЭТ в Европе. Приобретение добавило производственные площадки и укрепило возможности Siemens Healthineers в области диагностических радиофармацевтических препаратов для визуализации ПЭТ, поддерживая применение при раке, сердечно-сосудистых заболеваниях и неврологических расстройствах. Разработка также укрепляет инфраструктуру, необходимую для персонализированной медицины на основе радиофармпрепаратов и тераностики.
- В сентябре 2022 года GE HealthCare и Lantheus объявили о положительных результатах III фазы для исследовательского радиотрейсера F 18 PET для выявления заболеваний коронарных артерий. Исследование соответствовало его первичным конечным точкам для чувствительности и специфичности и продемонстрировало более высокую диагностическую эффективность по сравнению с перфузионной визуализацией миокарда SPECT. Развитие поддерживало дальнейшее развитие сердечной радиодиагностики на основе ПЭТ и расширило потенциальное использование молекулярной визуализации для оценки сердечно-сосудистых заболеваний.
- В марте 2022 года Novartis объявила об одобрении FDA Pluvicto в качестве первой целевой радиолигандной терапии прогрессирующего метастатического кастрационного рака предстательной железы, наряду с одобрением дополнительного диагностического визуализирующего агента Locametz. Locametz позволяет ПЭТ-идентификацию PSMA-положительных поражений и помогает идентифицировать пациентов, которые могут иметь право на лечение радиолигандом, ориентированным на PSMA. Это развитие ознаменовало важный прогресс в сопутствующей радиодиагностике, напрямую связывая выбор пациентов на основе молекулярной визуализации с целевой радиофармацевтической терапией.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











