



Сегментация мирового рынка киберстрахования по компонентам (решения и услуги), типу страхового покрытия (утечка данных и киберриски), типу страхования (комплексное и отдельное), размеру организации (крупные предприятия и малые и средние предприятия), конечному пользователю (поставщики технологий и страховые компании), типу покрытия (кража и мошенничество, восстановление компьютерных программ и электронных устройств, вымогательство, криминалистическое расследование и перерыв в деятельности) — тенденции отрасли и прогноз до 2033 года.
Каков размер и обзор рынка киберстрахования первой стороны
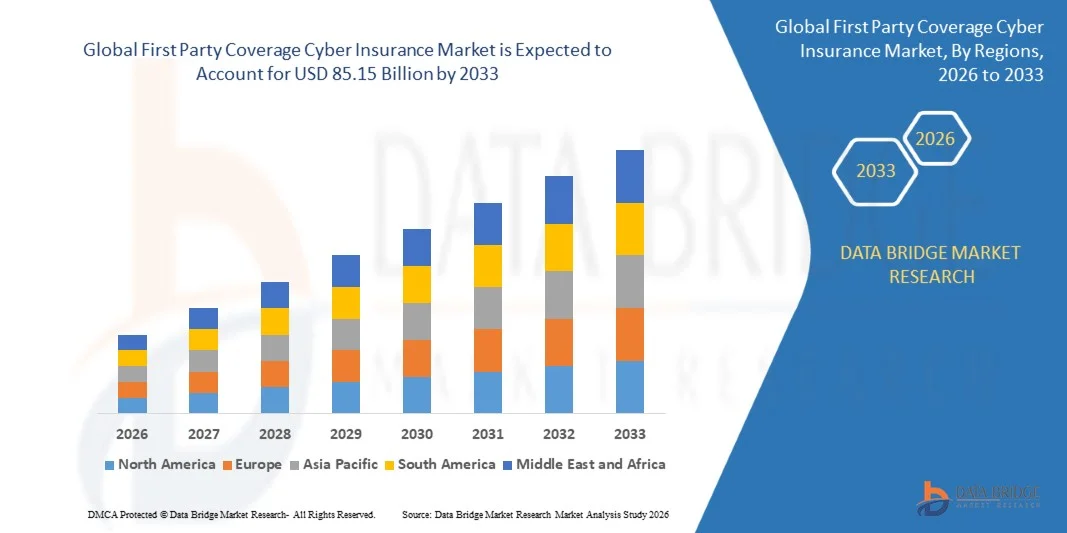
- Согласно анализу Data Bridge Market Research, размер мирового рынка кибербезопасности был оценен как19,67 млрд долларов в 2025 годуОжидается, что он достигнет85,15 млрд долларов к 2033 году, вCAGR 20.10%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей частотой и изощренностью кибератак, заставляя организации принимать киберстрахование первой стороны для защиты от финансовых потерь, прерывания бизнеса и утечек данных.
- Кроме того, растущая цифровая трансформация в разных отраслях в сочетании с повышенными нормативными требованиями к защите данных и отчетности о нарушениях побуждает предприятия инвестировать в комплексное покрытие киберрисков. Эти конвергентные факторы ускоряют внедрение киберстрахования первой стороны, тем самым значительно стимулируя расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 19,67 млрд.
- Ожидаемая рыночная стоимость (2033):$ 85,15 млрд.
- Прогноз CAGR (2026–2033):20.10%
Каковы основные выводы первого участника рынка кибербезопасности
- Киберстрахование первой стороны, обеспечивающее покрытие убытков, непосредственно понесенных организацией из-за киберинцидентов, становится все более важным для предприятий в таких секторах, как BFSI, здравоохранение, ИТ и электронная коммерция из-за растущих операционных, финансовых и репутационных рисков, связанных с цифровизацией.
- Растущий спрос на киберстрахование первой стороны в первую очередь подпитывается растущей осведомленностью о киберрисках, высокой стоимости утечек данных, атаках вымогателей и необходимости упреждающего реагирования на инциденты и решений для восстановления системы. Организации все чаще отдают приоритет политике, обеспечивающей как финансовую защиту, так и комплекснуюУправление рискамиуслуги
- Северная Америка доминировала на первом рынке киберстрахования с долей в38,5% в 2025 году из-за растущей цифровизации на предприятиях и роста инцидентов с киберпреступностью
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке киберстрахования первой стороны в течение прогнозируемого периода из-за растущего внедрения цифровых технологий, роста электронной коммерции и увеличения числа инцидентов кибератак в таких странах, как Китай, Япония и Индия.
- Упакованный сегмент доминировал на рынке с долей рынка 61,7% в 2025 году, благодаря удобству интегрированного покрытия, которое сочетает в себе киберстрахование с другими политиками собственности и ответственности. Предприятия часто предпочитают комплексные решения, поскольку они упрощают управление политикой и обеспечивают эффективность затрат. Доминирование сегмента еще больше усиливается страховщиками, предлагающими настраиваемые пакеты, которые удовлетворяют конкретные отраслевые потребности и профили организационных рисков. Упакованные политики также включают дополнительные инструменты снижения рисков, повышая общую привлекательность для держателей полисов.
Сфера охвата и сегментация рынка кибербезопасности
|
Атрибуты |
Первая сторона Киберстрахование Ключевое понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Какова основная тенденция на рынке кибербезопасности
«Растущее принятие комплексной политики киберстрахования первой стороны»
- Значительной тенденцией на рынке кибербезопасности является растущее принятие комплексных политик, которые обеспечивают организациям финансовую защиту от утечек данных, атак вымогателей, прерывания бизнеса и восстановления системы. Эта тенденция обусловлена растущей частотой и изощренностью кибератак в разных отраслях, что побуждает компании обеспечивать покрытие, которое учитывает развивающиеся цифровые риски.
- Например, страховщики, такие как Chubb и AXA XL, предлагают улучшенные продукты киберстрахования первой стороны, которые включают в себя реагирование на нарушения, судебно-медицинскую экспертизу и покрытие прерывания бизнеса, укрепление организационной устойчивости и минимизацию операционных сбоев. Эти решения набирают популярность среди предприятий, которые отдают приоритет упреждающему управлению рисками и соблюдению нормативных требований.
- На рынке наблюдается усиление интеграции киберстрахования с сервисами мониторинга рисков и реагирования на инциденты в режиме реального времени, что позволяет организациям выявлять уязвимости и смягчать угрозы до возникновения финансовых потерь. Это позиционирует охват первой стороны как критически важный компонент стратегий управления рисками предприятия.
- Отрасли, такие как BFSI, здравоохранение и ИТ, все чаще принимают киберстрахование первой стороны в рамках более широких рамок кибербезопасности, где политика дополняет внутренние меры ИТ-безопасности для обеспечения целостной защиты. Это ускоряет охват как крупных предприятий, так и МСП.
- Растущий акцент на соблюдении нормативных требований, включая GDPR и другие мандаты по защите данных, способствует дальнейшему внедрению, поскольку организации ищут страховые полисы, которые покрывают штрафы, штрафы и расходы на противодействие нарушениям. Эта тенденция усиливает траекторию роста рынка и побуждает страховщиков разрабатывать инновационные и индивидуальные предложения политики.
- Рост инициатив по цифровой трансформации в разных секторах в сочетании с растущей зависимостью от облачных технологий, IoT и подключенных технологий продолжает стимулировать спрос на комплексное киберстрахование первой стороны. Организации признают эту политику необходимой для обеспечения непрерывности операций, позиционируя рынок для устойчивого расширения.
Первая сторона, охватывающая динамику рынка киберстрахования
водитель
«Увеличение частоты и сложности кибератак»
- Растущее количество кибератак, включая вымогателей, фишинг и системные вторжения, стимулирует спрос на киберстрахование первой стороны. Организации все чаще ищут финансовую защиту от прямых потерь, прерывания бизнеса и затрат, связанных с восстановлением данных.
- Например, такие компании, как Coalition и Beazley, предоставляют политики, которые включают в себя мониторинг в режиме реального времени, реагирование на инциденты и услуги по восстановлению после взлома, что позволяет предприятиям смягчать финансовые и операционные последствия кибер-инцидентов. Растущая сложность угроз, в том числе атак с использованием искусственного интеллекта, подчеркивает важность комплексного страхового покрытия, что еще больше подпитывает рост рынка.
- Предприятия в секторах BFSI, здравоохранения, ИТ и электронной коммерции отдают приоритет кибер-покрытиям первой стороны для защиты конфиденциальных данных и поддержания непрерывности бизнеса. Это увеличивает ставки принятия политики и поощряет страховщиков расширять варианты покрытия.
- Переход к облачным системам и удаленным рабочим моделям усилил воздействие киберрисков, усилив необходимость надежного покрытия первой стороны. Компании активно обеспечивают страхование для устранения потенциальных уязвимостей, возникающих в распределенных ИТ-средах.
- Совокупное влияние развивающихся киберугроз, нормативного давления и операционной оцифровки позиционирует киберстрахование первой стороны как важный инструмент управления рисками, обеспечивающий устойчивое расширение рынка.
Сдержанность/вызов
«Высокие затраты и сложность покрытия»
- Рынок киберстрахования первой стороны сталкивается с проблемами из-за высоких премий и сложных условий полисов, которые могут ограничить доступность для малых и средних предприятий. Политика часто требует детальной оценки рисков и внедрения протоколов кибербезопасности, что увеличивает эксплуатационные и административные расходы.
- Например, малые и средние предприятия, желающие получить покрытие от таких поставщиков, как Hiscox и FireEye, могут столкнуться с более высокими затратами из-за предполагаемого риска кибер-обнажения и индивидуального характера политики, которая включает в себя реагирование на нарушения и услуги судебно-медицинской экспертизы. Эта сложность может удержать организации от принятия всеобъемлющего охвата.
- Быстро меняющийся ландшафт киберугроз требует постоянного обновления политики, создавая дополнительные административные проблемы для страховщиков и страхователей. Это увеличивает сложность андеррайтинга и может привести к расхождениям в понимании охвата.
- На ценообразование премиум-класса влияют организационный размер, промышленность, цифровая инфраструктура и исторические записи инцидентов, что делает стандартизированное покрытие трудным и потенциально дорогостоящим для секторов с высоким риском. Это ограничивает более широкое освоение рынка, особенно среди небольших предприятий.
- Потребность в специализированных экспертных знаниях для оценки рисков в сочетании с меняющимися векторами угроз усиливает проблему обеспечения экономически эффективного и всеобъемлющего охвата первой стороной. Организации должны сбалансировать бюджетные ограничения с необходимостью надежной защиты, ограничивая проникновение на рынок.
Сфера охвата рынка киберстрахования первой стороны
Рынок сегментирован на основе компонента, страхового покрытия, типа страхования, размера организации, конечного пользователя и типа покрытия.
- Компонент
На основе компонента рынок киберстрахования первой стороны сегментирован на решения и услуги. Сегмент решений доминировал на рынке с наибольшей долей выручки в 2025 году, что обусловлено растущей зависимостью организаций от передовых платформ управления рисками для предотвращения и смягчения киберугроз. Компании часто предпочитают страхование, ориентированное на решения, для интегрированных инструментов и аналитики, которые они предоставляют, улучшая упреждающее обнаружение угроз и управление соблюдением требований. Спрос еще больше усиливается за счет растущего внедрения цифровых платформ на предприятиях, что требует всеобъемлющего охвата киберрисками. Страховые предложения, основанные на решениях, часто включают мониторинг в режиме реального времени, планирование реагирования на инциденты и функции автоматической отчетности, которые в совокупности улучшают положение безопасности застрахованных организаций.
Ожидается, что в сегменте услуг будет самый быстрый CAGR с 2026 по 2033 год, что обусловлено растущей потребностью в экспертных консультациях, реагировании на инциденты и управляемых службах безопасности. Например, такие поставщики, как Aon, предлагают специализированные консультационные услуги по киберрискам наряду с покрытием, помогая организациям ориентироваться в сложных нормативных средах. Растущее предпочтение аутсорсингового опыта и непрерывного управления угрозами делает услуги ключевым драйвером роста на рынке.
- Страховое покрытие
На основе страхового покрытия рынок сегментирован на утечку данных и кибер-ответственность. Сегмент утечки данных доминировал на рынке с самой большой долей выручки в 2025 году из-за увеличения частоты и сложности нарушений, направленных на конфиденциальную информацию о клиентах и корпорациях. Организации часто отдают приоритет страхованию от утечки данных для финансовой защиты и юридической поддержки в случае несанкционированного доступа. Рост сегмента поддерживается нормативными мандатами по защите данных, что приводит к обязательному покрытию расходов, связанных с нарушениями. Страховщики также предлагают дополнительные услуги, такие как группы реагирования на нарушения и поддержка уведомлений, что еще больше способствует принятию.
Сегмент кибер-ответственности, как ожидается, станет свидетелем самого быстрого CAGR с 2026 по 2033 год, вызванного ростом подверженности финансовым и репутационным потерям от кибератак. Например, Chubb обеспечивает обширное покрытие кибер-ответственности, которое касается претензий третьих сторон и обязательств по сбоям системы, привлекая предприятия со сложными операционными сетями. Растущая изощренность киберугроз в цифровую эпоху подчеркивает важность комплексной защиты киберответственности, что делает ее быстро расширяющимся сегментом.
- Тип страхования
По типу страхования рынок сегментирован на упакованные и автономные полисы. Упакованный сегмент доминировал на рынке с наибольшей долей выручки в 61,7% в 2025 году, благодаря удобству интегрированного покрытия, которое сочетает в себе киберстрахование с другими политиками собственности и ответственности. Предприятия часто предпочитают комплексные решения, поскольку они упрощают управление политикой и обеспечивают эффективность затрат. Доминирование сегмента еще больше усиливается страховщиками, предлагающими настраиваемые пакеты, которые удовлетворяют конкретные отраслевые потребности и профили организационных рисков. Упакованные политики также включают дополнительные инструменты снижения рисков, повышая общую привлекательность для держателей полисов.
Ожидается, что автономный сегмент станет самым быстрым CAGR с 2026 по 2033 год, что обусловлено растущим спросом на специализированное покрытие, ориентированное исключительно на киберриски. Например, Beazley предлагает автономные кибер-политики, адаптированные для секторов высокого риска, обеспечивая обширную защиту от взломов, вымогателей и прерывания бизнеса. Поскольку организации признают сложность и уникальность киберугроз, автономные политики набирают обороты как целевые, гибкие страховые решения.
- По размеру организации
Исходя из размера организации, рынок сегментирован на крупные предприятия и малые и средние предприятия (МСП). На рынке доминировал сегмент крупных предприятий с наибольшей долей выручки в 2025 году благодаря значительному объему конфиденциальных данных и высокоценным цифровым активам, управляемым этими организациями. Крупные предприятия часто ищут комплексное киберстрахование первой стороны для смягчения финансовых, операционных и репутационных рисков от кибер-инцидентов. Этот сегмент также обусловлен строгими нормативными требованиями и внутренней политикой управления рисками, которые требуют надежного покрытия. Поставщики предлагают индивидуальные решения для глобальных операций и сложных ИТ-инфраструктур, гарантируя, что крупные предприятия сохраняют операционную устойчивость.
Ожидается, что в сегменте МСП будет наблюдаться самый быстрый CAGR с 2026 по 2033 год, чему способствует растущая оцифровка и внедрение облаков среди малых предприятий. Например, Hiscox предоставляет малым и средним предприятиям масштабируемые планы киберстрахования, которые включают в себя реагирование на нарушения и консультационные услуги, что позволяет обеспечить доступную защиту от возникающих киберугроз. Растущая осведомленность о киберрисках среди МСП и доступность гибких планов являются ключевыми факторами быстрого роста этого сегмента.
- Конечный пользователь
На базе конечного потребителя рынок сегментирован на поставщиков технологий и страховых компаний. Сегмент поставщиков технологий доминировал на рынке с наибольшей долей доходов в 2025 году, что обусловлено высокой зависимостью технологических компаний от цифровой инфраструктуры и интеллектуальной собственности. Эти организации часто отдают приоритет киберстрахованию первой стороны для защиты критически важных данных, программного обеспечения и непрерывности работы. Доминирование сегмента также поддерживается сложными нормативными и договорными обязательствами, с которыми сталкиваются поставщики технологий во всем мире, что создает повышенный спрос на всеобъемлющее покрытие киберрисков.
Сегмент страховых компаний, как ожидается, станет свидетелем самого быстрого CAGR с 2026 по 2033 год, чему способствует растущая потребность в перестраховании, объединении рисков и покрытии для обработки претензий. Например, Allianz предлагает специализированные продукты киберстрахования для поддержки других страховщиков в смягчении финансового воздействия, помогая им эффективно управлять претензиями клиентов. По мере того, как страховые компании расширяют свои портфели и сосредотачиваются на решениях по управлению киберрисками, этот сегмент ускоряет темпы внедрения.
- По типу покрытия
На основе типа покрытия рынок сегментирован на кражу и мошенничество, компьютерную программу и электронное восстановление, вымогательство, судебное расследование и прерывание бизнеса. Сегмент краж и мошенничества доминировал на рынке с самой большой долей доходов в 2025 году из-за высокой распространенности финансовых киберпреступлений, нацеленных на предприятия и организации. Компании часто отдают приоритет краже и мошенничеству для прямой финансовой защиты от несанкционированных транзакций и кражи цифровых активов. Сегмент выигрывает от страховщиков, предлагающих специализированные услуги по мониторингу мошенничества, реагированию и восстановлению, повышая общее управление рисками для страхователей.
Ожидается, что сегмент компьютерной программы и электронной реставрации станет самым быстрым CAGR с 2026 по 2033 год, что обусловлено растущей сложностью цифровых систем и критической необходимостью быстрого восстановления затронутых программ. Например, Lloyd’s обеспечивает покрытие, которое возмещает расходы на восстановление программного обеспечения и ремонт системы после кибер-инцидентов, поддерживая непрерывные бизнес-операции. Растущая зависимость от ИТ-систем и высокая стоимость восстановительных услуг делают этот тип покрытия ключевым драйвером роста на рынке.
Региональный анализ рынка кибербезопасности
- Северная Америка доминировала на рынке кибербезопасности с самой большой долей выручки в 38,5% в 2025 году, чему способствовало увеличение цифровизации предприятий и рост инцидентов с киберпреступностью.
- Организации в регионе уделяют первостепенное внимание финансовой защите от утечек данных, атак вымогателей и других киберугроз, что подпитывает высокий спрос на охват первой стороны.
- Рынок также поддерживается хорошо зарекомендовавшей себя нормативно-правовой базой, высокой осведомленностью о киберрисках и растущим внедрением решений по управлению рисками и реагированию на инциденты.
Первая партия США покрывает рынок киберстрахования Insight
Рынок киберстрахования первой стороны в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали быстрые инициативы по цифровой трансформации и сильный акцент на кибербезопасности. Компании все чаще ищут покрытие для нарушений данных, прерывания бизнеса и восстановления системы для защиты операций и конфиденциальных данных. Растущее внедрение облачных вычислений, IoT и подключенных бизнес-систем стимулирует спрос на комплексные полисы киберстрахования. Кроме того, предприятия все чаще используют политические решения, интегрированные с услугами по оценке рисков и реагированию на инциденты, что еще больше стимулирует рост рынка.
Европейская первая партия, освещающая рынок киберстрахования
Согласно прогнозам, в течение прогнозируемого периода рынок кибербезопасности в Европе будет расти на значительном CAGR, в основном за счет строгих правил защиты данных и повышения осведомленности о киберрисках среди организаций. Растущая цифровизация в таких секторах, как BFSI, здравоохранение и электронная коммерция, способствует внедрению киберстрахования первой стороны. Европейские компании уделяют особое внимание упреждающему управлению рисками, в том числе защите от нарушений и судебно-медицинским расследованиям. Рынок также поддерживается правительственными инициативами, поощряющими устойчивость к кибербезопасности и принятие страхования как в частном, так и в государственном секторах.
Первая партия Великобритании покрывает рынок киберстрахования Insight
Ожидается, что в течение прогнозируемого периода рынок кибербезопасности в Великобритании вырастет на заметном CAGR, что обусловлено увеличением частоты кибератак и требованиями к соблюдению нормативных требований. Компании в секторах финансовых услуг, ИТ и розничной торговли используют киберстрахование для защиты от финансовых потерь и ущерба репутации. Растущая интеграция облачных сервисов и цифровых платежных систем еще больше повышает спрос на индивидуальные решения для покрытия. Кроме того, британские компании все чаще используют страховые полисы со встроенными консультационными услугами и службами реагирования на инциденты, поддерживая расширение рынка.
В Германии первая партия охватила рынок киберстрахования
Ожидается, что в течение прогнозируемого периода рынок кибербезопасности в Германии будет расширяться на значительном CAGR, чему будет способствовать растущая цифровизация и повышение осведомленности о смягчении киберрисков. Предприятия ищут всеобъемлющее покрытие для утечек данных, атак вымогателей и восстановления системы. Сильная промышленная и ИТ-инфраструктура Германии в сочетании с нормативно-правовой базой, подчеркивающей защиту данных, способствует внедрению киберстрахования первой стороны. Страховщики все чаще предлагают индивидуальные решения с оценкой рисков и услугами по восстановлению в соответствии с потребностями местных предприятий.
Азиатско-тихоокеанский первый участник рынка кибербезопасности
Азиатско-тихоокеанский рынок страхования от киберугроз будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено растущим внедрением цифровых технологий, ростом электронной коммерции и увеличением числа инцидентов кибератак в таких странах, как Китай, Япония и Индия. Организации в регионе все чаще ищут покрытие для утечек данных, перерывов в работе и угроз вымогательства. Правительственные инициативы, продвигающие основы кибербезопасности, наряду с быстрой урбанизацией и цифровой трансформацией, способствуют проникновению на рынок. Кроме того, появление отечественных страховщиков, предлагающих доступные и комплексные решения по киберстрахованию первой стороны, расширяет доступ к более широкому кругу предприятий.
В Японии первая партия охватила рынок киберстрахования
Рынок кибербезопасности в Японии набирает обороты благодаря передовой цифровой инфраструктуре страны и сильной нормативной направленности на кибербезопасность. Организации отдают приоритет страхованию от утечек данных, вымогателей и восстановления системы, особенно в секторах финансовых услуг и технологий. Рынок поддерживается высокой осведомленностью Японии о кибербезопасности, увеличением цифровых платежей и подключенными корпоративными системами. Компании также используют решения, которые сочетают страхование с консультационными и аварийными услугами, стимулируя рост рынка как в коммерческом, так и в промышленном секторах.
Китайская первая сторона освещает рынок киберстрахования
Китайский рынок киберстрахования первой стороны составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой цифровизацией, ростом киберпреступности и ростом числа МСП и крупных предприятий, использующих киберстрахование. Рынок обусловлен стремлением правительства к регулированию кибербезопасности и инициативам «умного города». Организации все чаще выбирают политику, охватывающую нарушения данных, прерывание бизнеса и услуги судебных расследований. Отечественные страховщики, предлагающие индивидуальное, экономически эффективное киберпокрытие первой стороны, наряду с повышением осведомленности о киберугрозах, являются ключевыми факторами, способствующими росту рынка в Китае.
Первая сторона покрывает долю рынка киберстрахования
Индустрия киберстрахования первой стороны в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- BitSight Technologies (США)
- TAG Cyber и RedSeal (США)
- SecurityScorecard(США)
- Cyber Indemnity Solutions Ltd (Великобритания)
- Cisco(США)
- UpGuard, Inc. (США)
- Microsoft(США)
- Check Point Software Technologies Ltd. (Израиль)
- AttackIQ (США)
- Страж один(США)
- Symantec Corporation (США)
- Accenture (Ирландия)
- Kenna Security (США)
- FireEye, Inc. (США)
- CyberArk Software Ltd. (Израиль)
- Foundershield LLC (США)
- Чабб (США)
- AXA XL (Франция)
- American International Group, Inc. (США)
- The Travelers Indemnity Company (США)
Последние события на мировом рынке кибербезопасности первой стороны
- В октябре 2025 года At-Bay запустила новые отраслевые решения InsurSec, которые расширяют охват киберстрахованием от вымогателей и финансовых махинаций, внедряя комбинированные управляемые предложения по безопасности и страхованию, которые уменьшают пробелы в покрытии и затраты для среднего и малого бизнеса. Данная разработка способствует внедрению систем киберстрахования первой стороны, предоставляя организациям более предсказуемую финансовую защиту и интегрированные инструменты безопасности, устраняя растущую частоту и тяжесть кибератак. Влияние на рынок является значительным, поскольку оно побуждает малые предприятия, традиционно недостаточно застрахованные, принять всеобъемлющее покрытие киберрисков.
- В августе 2025 года MSIG USA заключила партнерское соглашение с Coalition для продвижения решений по киберрискам для многонациональных клиентов, что позволило запустить новую программу киберстрахования в США, которая объединяет опыт MSIG в области андеррайтинга с технологиями мониторинга рисков и реагирования на инциденты в режиме реального времени. Это партнерство расширяет масштабы и надежность кибер-покрытия для крупных предприятий, предлагая расширенные возможности реагирования на инциденты и упреждающее управление рисками. Ожидается, что это повысит доверие рынка и привлечет глобальные предприятия, ищущие комплексные решения для снижения операционных и репутационных рисков.
- В июне 2025 года Marsh запустила механизм киберстрахования Cyber Unity для поддержки европейских организаций, предоставив до 5 миллионов евро первичных мощностей для среднего бизнеса. Эта инициатива снижает барьеры для получения кибер-покрытия первой стороны и поощряет более широкое внедрение среди компаний, которые ранее сталкивались с проблемами в обеспечении достаточной защиты. Данное развитие имеет важное значение для европейского рынка, поскольку оно укрепляет страховую инфраструктуру для МСП и способствует устойчивости к финансовым потерям из-за киберинцидентов.
- В мае 2025 года Коалиция расширила свои предложения по активному киберстрахованию в Северном регионе, сотрудничая с Allianz для предоставления активного цифрового страхования рисков предприятиям в Дании и Швеции. Объединив киберпокрытие первой стороны со встроенными инструментами безопасности, это расширение увеличивает проникновение на рынок и побуждает организации в регионе принимать комплексные решения по киберстрахованию. Развитие также позиционирует Северный рынок как растущий центр инновационных продуктов киберстрахования, стимулируя общий рост рынка.
- В апреле 2025 года Коалиция запустила свою новую активную киберполитику в Соединенных Штатах, представив передовую структуру покрытия с расширенной защитой и упрощенными условиями политики для лучшего решения развивающихся цифровых рисков. Этот запуск укрепляет принятие первой стороны киберстрахования, предлагая оптимизированные, комплексные решения, которые уменьшают сложность и улучшают доступность для предприятий США. Ожидается, что развитие приведет к более активному внедрению киберполитики в различных отраслях, повышению общего роста рынка и устойчивости.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











