


Глобальная сегментация рынка остеосаркомы по типу (интрамедуллярная остеосаркома, юкстакортикальная остеосаркома и экстраскелетная остеосаркома), лечение (химиотерапия, целевая терапия, иммунотерапия, лекарства и хирургия), возрастная группа (взрослый, гериатрический и педиатрический), конечный пользователь (больницы и клиники, диагностические центры, академические и исследовательские организации) Отраслевые тенденции и прогноз до 2033 года
Каков размер рынка остеосаркомы и темпы роста
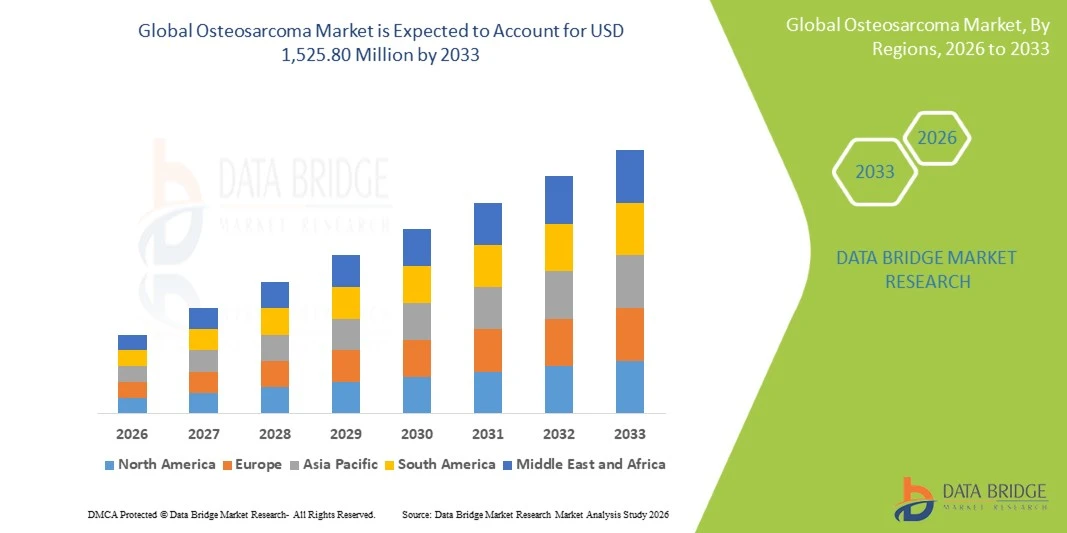
- Согласно анализу Data Bridge Market Research, рынок остеосаркомы был оценен как804,47 млн долларов США в 2025 годуи, по прогнозам, достигнет$1 525,80 млн к 2033 годуРастущий в aCAGR 8,33% с 2026 по 2033 год.
- Рынок испытывает постоянный рост, обусловленный растущим спросом на передовое лечение остеосаркомы, увеличением принятия целевых и целевых методов лечения.иммунотерапияи продолжающиеся достижения в диагностических, хирургических и терапевтических подходах к раку костей.
- Растущее бремя остеосаркомы, особенно среди молодого населения, в сочетании с растущими инвестициями в исследования и разработки в области онкологии, побуждает поставщиков медицинских услуг и фармацевтические компании продвигать инновационные варианты лечения.Химиотерапия, таргетная терапияИммунотерапия и улучшенные хирургические вмешательства поддерживают разработку более комплексных подходов к лечению и способствуют росту рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 804,47 млн.
- Ожидаемая рыночная стоимость (2033): $1 525,80 млн
- Прогноз CAGR (2026–2033): 8,33%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка остеосаркомы
- Северная Америка доминировала на рынке остеосаркомы с самой большой долей дохода 45% в 2025 году, поддерживаемой надежной системой здравоохранения, передовой онкологической инфраструктурой и значительными инвестициями в исследования рака.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 5,0% с 2026 по 2033 год, чему способствуют улучшение инфраструктуры здравоохранения, повышение осведомленности о раке и расширение доступа к передовой диагностике и лечению остеосаркомы.
- Сегмент внутримедуллярной остеосаркомы возглавил рынок с долей 55% в 2025 году, что обусловлено его статусом наиболее распространенной формы остеосаркомы и ее частым появлением в медуллярной полости длинных костей.
- Юкстакортикальная остеосаркома является самым быстрорастущим типом, по прогнозам, регистрирующим CAGR в 5,0%, что отражает всплеск распознавания опухолей костей на поверхности и улучшения диагностической визуализации.
- Сегмент химиотерапии доминировал в категории лечения с долей дохода 42% в 2025 году, во главе с его установленной ролью в стандартном мультимодальном пути лечения остеосаркомы.
- В 2025 году на долю педиатров приходилось 59% рынка, что было обусловлено сильной ассоциацией остеосаркомы с детьми и подростками, страдающими от быстрого роста скелета.
- Гериатрический сегмент является самой быстрорастущей возрастной категорией с CAGR 5,5%, что обусловлено увеличением диагностики остеосаркомы и других первичных опухолей костей среди пожилых людей.
Сфера охвата и сегментация рынка остеосаркомы
|
Атрибуты |
Osteosarcoma Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке остеосаркомы
- Фармацевтические компании и академические исследовательские центры все чаще фокусируются на целевых методах лечения и иммунотерапии для решения ограниченных достижений в лечении и постоянных неудовлетворенных потребностей, связанных с остеосаркомой.
- Например, в сентябре 2024 года FDA США запустило комплексный проект по обнаружению поверхностного очага остеосаркомы с использованием масс-спектрометрии, геномного и транскриптомного анализа для выявления потенциальных комбинаторных целей для иммунотерапии, что отражает растущий акцент на целевом и иммунном развитии лечения.
- Новые подходы, включаяТ-клеточная терапия CARЦелевые агенты, терапия на основе антител и комбинированные схемы расширяют трубопровод клинической разработки для рецидивирующей, метастатической и устойчивой к лечению остеосаркомы.
- Исследователи также все чаще исследуют молекулярно-ориентированные комбинации лечения наряду с установленными схемами химиотерапии для улучшения результатов для недавно диагностированных и пациентов с остеосаркомой высокого риска.
- Например, в октябре 2025 года FDA и Институт остеосаркомы США провели семинар по продвижению разработки лекарств от остеосаркомы с сессиями, охватывающими перспективные терапевтические цели, доклинические исследования, клинические испытания и инновационные подходы к разработке лечения.
- По мере того, как целевая терапия, клеточная иммунотерапия и исследования, основанные на биомаркерах, продолжают расширяться, развитие лечения остеосаркомы все больше смещается в сторону более точных и комбинированных терапевтических стратегий для пациентов с трудно поддающимися лечению заболеваниями.
Каковы основные драйверы рынка остеосаркомы
- Постоянная неудовлетворенная медицинская потребность, связанная с рецидивирующей и метастатической остеосаркомой, увеличивает спрос на инновационные методы лечения, которые могут улучшить результаты за пределами обычной химиотерапии и хирургии.
- Например, в октябре 2025 года FDA и Институт остеосаркомы США объединили более 370 исследователей, представителей биофармацевтических органов, регулирующих органов и защитников пациентов для ускорения разработки инновационных методов лечения остеосаркомы и удовлетворения постоянных неудовлетворенных медицинских потребностей.
- Концентрация остеосаркомы среди детей, подростков и молодых людей побуждает фармацевтические компании и исследовательские учреждения разрабатывать специализированные педиатрические онкологические процедуры и клинические испытания, ориентированные на более молодые группы пациентов.
- Например, в августе 2025 года Американское онкологическое общество сообщило, что ежегодно в США диагностируется около 1000 новых случаев остеосаркомы, причем примерно половина из них приходится на детей и подростков, что поддерживает постоянный спрос на специализированные методы лечения детской онкологии и клинические исследования.
- Расширяя клинические исследования целевых агентов, клеточной терапии и стратегий комбинированного лечения, рынок остеосаркомы поддерживается постоянными усилиями по борьбе с резистентными к лечению и рецидивирующими заболеваниями посредством инновационного терапевтического развития.
Какие факторы препятствуют росту рынка остеосаркомы
- Остеосаркома является редким раком с относительно небольшой популяцией пациентов, что затрудняет набор пациентов, выполнение клинических испытаний и коммерческие инвестиции по сравнению с показателями рака с высокой частотой.
- Например, в октябре 2025 года FDA и Институт остеосаркомы США определили разработку и внедрение клинических испытаний в качестве основных барьеров для разработки лекарств от остеосаркомы, выделив трудности, связанные с редкостью заболевания, молекулярной неоднородностью и выбором подходящих клинических конечных точек.
- Сложные биологические характеристики и молекулярная неоднородность остеосаркомы затрудняют определение последовательно эффективных молекулярных мишеней и разработку методов лечения, которые обеспечивают устойчивые реакции в различных популяциях пациентов.
- Ограниченное количество пациентов и трудности в установлении соответствующих клинических конечных точек могут увеличить затраты на исследования, продлить сроки испытаний и ограничить фармацевтические инвестиции, особенно для лечения небольших групп остеосаркомы.
- Например, в апреле 2025 года в статье, опубликованной в Pharmaceuticals, сообщалось, что резистентность к химиотерапии остается значительным барьером при лечении остеосаркомы, а устойчивость к метотрексату, доксорубицину и цисплатину способствует рецидиву и ограничивает эффективность лечения.
- Эти проблемы с населением пациентов, биологическим и клиническим развитием продолжают сдерживать быстрое внедрение новых методов лечения остеосаркомы, несмотря на растущую исследовательскую активность и существенную неудовлетворенную потребность в эффективных методах лечения.
Как сегментируется рынок остеосаркомы
Рынок остеосаркомы сегментирован на основе типа, лечения, возрастной группы и конечного пользователя.
- По типу
Исходя из типа, рынок остеосаркомы сегментирован на внутримедуллярную остеосаркому, двухкортикальную остеосаркому и внескелетную остеосаркому. Сегмент внутримедуллярной остеосаркомы доминировал на рынке с долей 55% в 2025 году, благодаря своему статусу наиболее распространенной формы остеосаркомы и ее частому появлению в медуллярной полости длинных костей. Эти опухоли особенно связаны с подростками и молодыми людьми и обычно влияют на метафизические области бедренной кости, голени и плечевой кости. Диагностика обычно включает визуализацию с последующей биопсией и гистопатологическим исследованием. Лечение обычно требует сочетания системной химиотерапии и хирургической резекции, поддерживая устойчивое использование здравоохранения. Наличие установленных путей диагностики и лечения еще больше укрепляет позиции сегмента на рынке.
Сегмент остеосаркомы, по прогнозам, будет регистрировать самый быстрый рост при CAGR 5,0% с 2026 по 2033 год, что подтверждается увеличением распознавания опухолей костей на поверхности и улучшением диагностической визуализации. Юкстакортикальные остеосаркомы развиваются на внешней поверхности костей и включают паростальные и периостальные формы. Достижения в области МРТ, КТ и патологической оценки улучшают дифференцировку этих опухолей от других поражений костей. Большая клиническая осведомленность также поддерживает более раннюю идентификацию и направление в специализированные ортопедические онкологические центры. Исследования в области биологии опухолей и индивидуальных подходов к лечению еще больше усиливают клинический интерес к этим относительно необычным опухолям. Растущее внедрение хирургических методов спаривания конечностей также поддерживает использование лечения.
- Лечение
На основе лечения рынок остеосаркомы сегментирован на химиотерапию, целевую терапию, иммунотерапию, лекарства и хирургию. Сегмент химиотерапии доминировал на рынке с долей 42% в 2025 году, чему способствовала его установленная роль в стандартном пути мультимодального лечения остеосаркомы. Мультиагентная химиотерапия обычно вводится до и после хирургического удаления опухоли. Метотрексат, доксорубицин и цисплатин остаются важными компонентами традиционных стратегий лечения. Химиотерапия также используется для снижения нагрузки на опухоль до операции и лечения микроскопических заболеваний после резекции. Его установленное клиническое использование дает ему более широкую базу лечения, чем новые терапевтические подходы.
Сегмент целевой терапии, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 9,8% с 2026 по 2033 год, что обусловлено увеличением исследований в области терапии, направленной на конкретные молекулярные пути, участвующие в прогрессировании остеосаркомы. Ингибиторы тирозинкиназы и другие специфичные для пути агенты исследуются на рецидивирующее, метастатическое и устойчивое к лечению заболевание. Целенаправленная терапия может обеспечить альтернативные методы лечения, когда традиционная химиотерапия становится менее эффективной. Увеличение молекулярной характеристики остеосаркомы помогает исследователям определить потенциальные терапевтические цели. Фармацевтические и биотехнологические компании также расширяют программы клинического развития, ориентированные на трудноизлечимые заболевания. Растущий интерес к точной онкологии еще больше стимулирует разработку стратегий лечения, основанных на биомаркерах.
- Возрастная группа
Исходя из возрастной группы, рынок остеосаркомы сегментирован на взрослый, гериатрический и педиатрический. Сегмент педиатрии доминировал на рынке с долей 59% в 2025 году, что отражает сильную связь остеосаркомы с детьми и подростками, подвергающимися быстрому росту скелета. Остеосаркома особенно распространена в подростковом периоде роста и часто поражает длинные кости. Педиатрические пациенты обычно требуют скоординированного лечения, включающего химиотерапию, хирургию, визуализацию, патологию и реабилитацию. Специализированные детские онкологические центры предоставляют многопрофильные услуги по диагностике и лечению. Увеличение инвестиций в исследования детского рака также способствует разработке более специализированных терапевтических подходов.
По прогнозам, гериатрический сегмент будет регистрировать самый быстрый рост на уровне CAGR 5,5% с 2026 по 2033 год, что подтверждается увеличением диагностики остеосаркомы и других первичных опухолей костей среди пожилых людей. Остеосаркома у пожилых пациентов может проявляться иначе, чем обычное подростковое заболевание, и может потребовать индивидуального планирования лечения. Улучшенная визуализация и улучшенная патологическая оценка помогают врачам выявлять необычные опухоли костей у пожилых пациентов. Мультидисциплинарные онкологические услуги становятся все более важными, поскольку пожилые пациенты могут иметь дополнительные клинические соображения, влияющие на выбор лечения. Исследования молекулярно-ориентированной терапии также обеспечивают дополнительные соображения лечения для пациентов, которые могут не переносить интенсивную обычную химиотерапию. Большая клиническая осведомленность об остеосаркоме у пожилых людей поддерживает диагностику и специализированную помощь.
- Конечный пользователь
На базе конечного потребителя рынок остеосаркомы сегментирован на больницы и клиники, диагностические центры, академические и исследовательские организации. Сегмент больниц и клиник доминировал на рынке с долей 60% в 2025 году из-за необходимости комплексной диагностики, химиотерапии, хирургии и последующего ухода. Лечение остеосаркомы обычно требует многодисциплинарных команд с участием хирургов-ортопедов, медицинских онкологов, радиологов, патологоанатомов и специалистов по реабилитации. Больницы предоставляют специализированную инфраструктуру, необходимую для сложных резекций опухолей и процедур спасения конечностей. Они также поддерживают введение и мониторинг интенсивных схем химиотерапии. Увеличение доступности специализированных онкологических центров улучшает доступ к комплексному лечению остеосаркомы.
Сегмент академических и исследовательских организаций, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,0% с 2026 по 2033 год, что обусловлено увеличением исследований в области новых методов лечения остеосаркомы и биологии заболеваний. Университеты и научно-исследовательские учреждения играют важную роль в выявлении молекулярных мишеней и изучении механизмов устойчивости к лечению. Эти организации все чаще участвуют в клинических испытаниях, оценивающих таргетную терапию, иммунотерапию и подходы к клеточному лечению. Сотрудничество между академическими учреждениями, фармацевтическими компаниями и специализированными онкологическими центрами укрепляет трансляционные исследования. Растущее внимание к редким раковым заболеваниям также поощряет дополнительное финансирование исследований и совместные исследования. Достижения в области молекулярного профилирования и точной онкологии создают новые области для академических исследований.
В каком регионе находится наибольшая доля рынка остеосаркомы
- Северная Америка доминировала на рынке остеосаркомы с самой большой долей дохода в 45% в 2025 году, поддерживаемой надежной системой здравоохранения, передовой онкологической инфраструктурой и значительными инвестициями в исследования рака.
- Регион также выигрывает от установленных клинических исследований сетей, большего доступа к специализированным ортопедическим онкологическим услугам, а также растущего развития целевой, клеточной и иммунной терапии. Активная исследовательская деятельность и наличие передовых диагностических и лечебных технологий продолжают укреплять лидирующие позиции Северной Америки на мировом рынке остеосаркомы.
Обзор рынка остеосаркомы в США
Рынок остеосаркомы в США демонстрирует сильный рост благодаря развитой инфраструктуре лечения рака, специализированным центрам саркомы и увеличению инвестиций в исследования и клинические испытания остеосаркомы. Созданная в стране экосистема онкологии, наряду с растущим внедрением химиотерапии, хирургических вмешательств, целевой терапии и новых иммунотерапии, поддерживает спрос в специализированных условиях лечения. Кроме того, активная исследовательская деятельность и доступ к клиническим испытаниям способствуют разработке новых подходов к лечению остеосаркомы.
Азиатско-Тихоокеанский рынок остеосаркомы
Ожидается, что рынок остеосаркомы в Азиатско-Тихоокеанском регионе будет быстро расти благодаря многочисленным педиатрическим и молодым взрослым пациентам, улучшению диагностики рака и расширению доступа к специализированным онкологическим услугам в таких странах, как Китай, Индия и Япония. Растущее внедрение структурированных протоколов лечения, повышение доступности лекарств с гарантией качества и развитие сетей онкологии общего ухода поддерживают расширение регионального рынка. Кроме того, повышение научно-исследовательской активности и участие в клинических испытаниях укрепляют роль региона в лечении и развитии остеосаркомы.
Японский рынок остеосаркомы
Японский рынок остеосаркомы постоянно растет благодаря передовой онкологической инфраструктуре, специализированной медицинской экспертизе и растущему акценту на инновационное лечение рака и исследования. Медицинские учреждения и исследовательские организации все больше сосредотачиваются на междисциплинарных подходах, связанных с химиотерапией, хирургией, диагностической визуализацией и новыми целевыми стратегиями лечения. Кроме того, продолжающиеся инвестиции в исследования рака и доступ к сложным диагностическим и лечебным технологиям поддерживают развитие лечения остеосаркомы в Японии.
Китайский рынок остеосаркомы Insight
Рынок остеосаркомы в Китае быстро растет, что обусловлено большим количеством пациентов, улучшением диагностики рака и расширением доступа к специализированным онкологическим услугам. Растущее внедрение структурированных подходов к лечению, химиотерапии, хирургическому менеджменту и новым целевым методам лечения поддерживает спрос на рынке в специализированных больницах и онкологических центрах. Кроме того, растущая доступность высококачественных лекарств, развитие онкологических сетей и растущая исследовательская деятельность укрепляют позиции Китая как важного рынка для лечения остеосаркомы.
Британский рынок остеосаркомы Insight
Рынок остеосаркомы в Великобритании переживает устойчивый рост, поддерживаемый специализированными центрами саркомы, многопрофильными группами лечения и растущими исследованиями в области передовых методов лечения и клинического управления. Растущее использование химиотерапии и хирургии, наряду с исследованиями целевых препаратов и иммунотерапии, способствует развитию рынка. Кроме того, текущие клинические испытания и геномные исследования улучшают понимание биологии остеосаркомы и поддерживают разработку более персонализированных подходов к лечению в Великобритании.
Германия Osteosarcoma Market Insight
Рынок остеосаркомы в Германии неуклонно расширяется благодаря своей развитой инфраструктуре здравоохранения, специализированным онкологическим возможностям и растущему акценту на исследования редких видов рака. Больницы и специализированные центры все чаще используют междисциплинарные подходы к лечению, сочетающие химиотерапию, хирургию, передовую визуализацию и новые целевые варианты лечения. Непрерывное научное сотрудничество между европейскими онкологическими сетями и повышение внимания к совершенствованию стратегий диагностики и лечения способствуют дальнейшему развитию рынка остеосаркомы в Германии.
Какие компании являются ведущими на рынке остеосаркомы
Индустрию остеосаркомы в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Merck & Co., Inc.(США)
- Компания Pfizer Inc(США)
- Компания Bristol-Myers Squibb(США)
- АстраЗенека(Великобритания)
- Компания Novartis AG(Швейцария)
- Amgen Inc. (США)
- Eli Lilly & Company (США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Takeda Pharmaceutical Company Limited (Япония)
- Johnson & Johnson Services, Inc. (США)
- Санофи (Франция)
- Bayer AG (Германия)
- GSK plc (Великобритания)
- Regeneron Pharmaceuticals, Inc. (США)
- Daiichi Sankyo Company, Limited (Япония)
- OS Therapies, Inc. (США)
- Lisata Therapeutics, Inc. (США)
- Rigel Pharmaceuticals, Inc. (США)
- CRISPR Therapeutics (Швейцария)
- Agenus Inc. (США)
Каковы последние события на рынке остеосаркомы
- В феврале 2025 года OS Therapies объявила о начале коммерческого производства OST-HER2, своего кандидата на иммунотерапию остеосаркомы на основе листерии, для поддержки запланированного представления заявки на получение лицензии на биологические препараты (BLA) в FDA США. Компания заявила, что ее исследование фазы 2b при рецидивирующей, полностью резецированной метастатической остеосаркоме легких завершило лечение и что положительные результаты были зарегистрированы в первом квартале 2025 года. Это развитие представляет собой продолжающееся продвижение OST-HER2 к потенциальному регуляторному обзору лечения остеосаркомы.
- В апреле 2024 года Lisata Therapeutics объявила, что FDA США предоставило LSTA1, также известный как цертепетид, для лечения остеосаркомы. Исследовательская терапия предназначена для активации опухолевого пути поглощения, предназначенного для улучшения проникновения и накопления коадминистрируемых противоопухолевых методов лечения в твердых опухолях. Обозначение было присвоено LSTA1 для лечения остеосаркомы в марте 2024 года и поддержало планы компании по дальнейшему клиническому развитию.
- В июне 2023 года Фонд Святого Балдрика и его партнеры по финансированию объявили о новом трехлетнем гранте в размере 1,5 миллиона долларов США на поддержку исследований остеосаркомы в Детской больнице Филадельфии. Грант был присужден доктору Патрику Грохару с целью продвижения клинических испытаний для нового лечения остеосаркомы. Инициатива подчеркнула продолжающиеся инвестиции в разработку новых терапевтических подходов к детской остеосаркоме, где варианты лечения остаются ограниченными.
- В январе 2022 года OS Therapies объявила о общенациональной регистрации для своего клинического исследования фазы 2b AOST-2121 OST-HER2 при рецидивирующей резецированной остеосаркоме. Комитет по безопасности и мониторингу данных одобрил открытие регистрации после первоначального развертывания безопасности первых трех пациентов. OST-HER2 является готовой иммунотерапией на основе вектора моноцитогенов листерии и исследуется на предмет его потенциала для предотвращения метастазирования, задержки рецидива и улучшения выживаемости у пациентов с остеосаркомой.
- В октябре 2021 года OS Therapies объявила о дозировании первого пациента в клиническом испытании фазы 2b OST-HER2 для рецидивирующей резецированной остеосаркомы. Потенциально ключевое исследование было разработано для оценки иммунотерапии на основе листерии у пациентов с остеосаркомой, которые метастазировали в легкие и впоследствии были хирургически резецированы. Развитие ознаменовало переход OST-HER2 в клиническую стадию оценки, специально предназначенную для лечения рецидивирующей остеосаркомы у детей и молодых людей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ОСТЕОСАРКОМЫ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ ГЛОБАЛЬНОГО РАЗМЕРА XX
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 МОДЕЛЬ ПРОВЕРКИ ДАННЫХ TRIPOD
2.2.4 РУКОВОДСТВО ПО РЫНКУ
2.2.5 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.7 МАТРИЦА ВЫЗОВА
2.2.8 СЕТКА ПОКРЫТИЯ ПРИЛОЖЕНИЯ
2.2.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 КРАТКОЕ ОПИСАНИЕ
4 ПРЕМИУМ-ИНФОРМАЦИИ
4.1 АНАЛИЗ ПЕСТЕЛЯ
4.2 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
5 ОТРАСЛЕВЫХ ИНСАЙТОВ
5.1 АНАЛИЗ ПАТЕНТА
5.1.1 ПАТЕНТНЫЙ ЛАНДШАФТ
5.1.2 НОМЕР USPTO
5.1.3 ИСТЕЧЕНИЕ СРОКА ДЕЙСТВИЯ ПАТЕНТА
5.1.4 ЭПИОНОМЕР
5.1.5 СИЛА И КАЧЕСТВО ПАТЕНТА
5.1.6 ПАТЕНТНЫЕ ПРЕТЕНЗИИ
5.1.7 ССЫЛКИ НА ПАТЕНТЫ
5.1.8 ПАТЕНТНЫЕ СУДЕБНЫЕ РАЗБИРАТЕЛЬСТВА И ЛИЦЕНЗИРОВАНИЕ
5.1.9 ПАТЕНТНОЕ ДЕЛО
5.1.10 ПОЛУЧЕННЫЕ СТРАНЫ ПАТЕНТА
5.1.11 ТЕХНОЛОГИЧЕСКИЙ ПРЕДПОСЫЛКИ
5.2 УРОВЕНЬ ЛЕЧЕНИЯ ОТ МЕДИКАМЕНТОЗНОЙ ЗАБОЛЕВАНИЙ НА ЗРЕЛЫХ РЫНКАХ
5.3 ДЕМОГРАФИЧЕСКИЕ ТЕНДЕНЦИИ: ВЛИЯНИЕ НА ВСЕ ПОКАЗАТЕЛИ ЗАБОЛЕВАЕМОСТИ
5.4 СХЕМА ПОТОКА ПАЦИЕНТА
5.5 КЛЮЧЕВЫЕ СТРАТЕГИИ ЦЕНООБРАЗОВАНИЯ
5.6 КЛЮЧЕВЫЕ СТРАТЕГИИ НАБОРА ПАЦИЕНТОВ
5.7 ИНТЕРВЬЮ СО СПЕЦИАЛИСТОМ
5.8 ДРУГИЕ ФОТОГРАФИИ KOL
6 ЭПИДЕМИОЛОГИЯ
6.1 ЗАБОЛЕВАЕМОСТЬ ВСЕХ ПО ПОЛУ
6.2 КОЭФФИЦИЕНТ ЛЕЧЕНИЯ
6.3 УРОВЕНЬ СМЕРТНОСТИ
6.4 МОДЕЛЬ ПРИВЕРЖЕННОСТИ К ЛЕКАРСТВЕННОМУ ЛЕЧЕНИЮ И ПЕРЕКЛЮЧЕНИЯ ТЕРАПИИ
6.5 ПОКАЗАТЕЛИ УСПЕШНОСТИ ЛЕЧЕНИЯ ПАЦИЕНТОВ
7 СЛИЯНИЙ И ПОГЛОЩЕНИЙ
7.1 ЛИЦЕНЗИРОВАНИЕ
7.2 СОГЛАШЕНИЯ О КОММЕРЦИАЛИЗАЦИИ
8 НОРМАТИВНАЯ БАЗА
8.1 ПРОЦЕСС ОДОБРЕНИЯ НОРМАТИВНЫМИ ОРГАНАМИ
8.2 ЛЕГКОСТЬ ПОЛУЧЕНИЯ ОДОБРЕНИЯ НОРМАТИВНЫМИ ОРГАНАМИ В ГЕОГРАФИЯХ
8.3 ПУТИ ПОЛУЧЕНИЯ ОДОБРЕНИЯ НОРМАТИВНЫМИ ОРГАНАМИ
8.4 ЛИЦЕНЗИРОВАНИЕ И РЕГИСТРАЦИЯ
8.5 ПОСЛЕРЕГИСТРАЦИОННЫЙ НАДЗОР
8.6 РУКОВОДСТВО ПО НАДЛЕЖАЩЕЙ ПРОИЗВОДСТВЕННОЙ ПРАКТИКЕ (GMPS)
9 АНАЛИЗ КОНВЕЙЕРА
9.1 КЛИНИЧЕСКИЕ ИСПЫТАНИЯ И ФАЗОВЫЙ АНАЛИЗ
9.2 ЛЕКАРСТВЕННАЯ ТЕРАПИЯ
9.3 КАНДИДАТЫ III ЭТАПА
9.4 КАНДИДАТЫ НА ВТОРОЙ ЭТАП
9.5 КАНДИДАТЫ НА ЭТАП I
9.6 ДРУГОЕ (ДОКЛИНИЧЕСКОЕ ИССЛЕДОВАНИЕ)
ТАБЛИЦА 1 МИРОВОЙ РЫНОК КЛИНИЧЕСКИХ ИССЛЕДОВАНИЙ ДЛЯ МИРОВОГО РЫНКА ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ
Название компании Терапевтическая область
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 2 РАСПРЕДЕЛЕНИЕ ПРОДУКТОВ И ПРОЕКТОВ ПО ФАЗАМ
Количество фаз проектов
Доклинические/исследовательские проекты XX
Клиническая разработка XX
Фаза I XX
Фаза II XX
Фаза III XX
Подано/одобрено в США, но еще не поступило в продажу XX
Всего ХХ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 3 РАСПРЕДЕЛЕНИЕ ПРОЕКТОВ ПО ТЕРАПЕВТИЧЕСКИМ ОБЛАСТЯМ И ФАЗАМ
Терапевтическая область Доклинический/исследовательский проект
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Всего проектов XX
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
ТАБЛИЦА 4 РАСПРЕДЕЛЕНИЕ ПРОЕКТОВ ПО НАУЧНОМУ ПОДХОДУ И ФАЗАМ
Технология Доклинический/Исследовательский Проект
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
ХХ ХХ
Всего проектов XX
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
РИСУНОК 1. ВЕДУЩИЕ ОРГАНИЗАЦИИ ПО ОБЗОРУ НИОКР ДЛЯ МИРОВОГО РЫНКА ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ
Источники: пресс-релизы, годовые отчеты, документы SEC, презентации инвесторов, другие правительственные источники, анализ, основанный на данных вторичных источников, интервью с экспертами.
10 АНАЛИЗ РЫНОЧНЫХ ЛЕКАРСТВЕННЫХ СРЕДСТВ
10.1 НАРКОТИКИ
10.1.1 ТОРГОВАЯ МАРКА
10.1.2 НАИМЕНОВАНИЕ ДЖЕНЕРИКА
10.2 ТЕРАПЕВТИЧЕСКИЕ ПОКАЗАНИЯ
10.3 ФАРАКОЛОГИЧЕСКИ КЛАСС ПРЕПАРАТА
10.4 ПЕРВИЧНОЕ ПОКАЗАНИЕ К ПРИМЕНЕНИЮ ПРЕПАРАТА
10.5 РЫНОЧНЫЙ СТАТУС
10.6 ТИП ЛЕКАРСТВА
10.7 ФОРМА ЛЕКАРСТВЕННЫХ ПРЕПАРАТОВ
10.8 ДОЗИРОВКА ДОСТУПНОСТИ
10.9 ТИП УПАКОВКИ
10.1 ПУТЬ ВВЕДЕНИЯ ЛЕКАРСТВЕННЫХ СРЕДСТВ
10.11 ЧАСТОТА ДОЗИРОВАНИЯ
10.12 ИНФОРМАЦИЯ О ЛЕКАРСТВАХ
10.13 ОБЗОР ДЕЯТЕЛЬНОСТИ ПО РАЗРАБОТКЕ ЛЕКАРСТВЕННЫХ СРЕДСТВ, ТАКИХ КАК ЭТАПЫ РЕГУЛИРОВАНИЯ, ДАННЫЕ ПО БЕЗОПАСНОСТИ И ЭФФЕКТИВНОСТИ, ДАННЫЕ ПО ЭКСКЛЮЗИВНОСТИ НА РЫНКЕ.
10.13.1 ПРОГНОЗ РЫНОЧНЫХ ПЕРСПЕКТИВ
10.13.2 ПЕРЕКРЕСТНАЯ КОНКУРЕНЦИЯ
10.13.3 ТЕРАПЕВТИЧЕСКИЙ ПОРТФЕЛЬ
10.13.4 ТЕКУЩИЙ СЦЕНАРИЙ РАЗВИТИЯ
11 ДОСТУП К РЫНКУ
11.1 10-ЛЕТНИЙ ПРОГНОЗ РЫНКА
11.2 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ КЛИНИЧЕСКИХ ИСПЫТАНИЙ
11.3 НОВЫЕ ПРЕПАРАТЫ, ОДОБРЕННЫЕ FDA ЕЖЕГОДНО
11.4 ПРОИЗВОДИТЕЛЬ ЛЕКАРСТВ И СДЕЛКИ
11.5 ОСНОВНЫЕ ПОТРЕБЛЕНИЯ ЛЕКАРСТВ
11.6 СОВРЕМЕННАЯ ПРАКТИКА ЛЕЧЕНИЯ
11.7 ВЛИЯНИЕ ПРЕДСТОЯЩЕЙ ТЕРАПИИ
12 АНАЛИЗ НИОКР
12.1 СРАВНИТЕЛЬНЫЙ АНАЛИЗ
12.2 ЛАНДШАФТ РАЗРАБОТКИ ЛЕКАРСТВЕННЫХ СРЕДСТВ
12.3 УГЛУБЛЕННЫЙ АНАЛИЗ ВАЖНЫХ СОБЫТИЙ В ОБЛАСТИ РЕГУЛИРОВАНИЯ
12.4 ТЕРАПЕВТИЧЕСКАЯ ОЦЕНКА
12.5 СОТРУДНИЧЕСТВО И ПАРТНЕРСТВО НА ОСНОВЕ АКТИВОВ
13 ОБЗОР РЫНКА
13.1 ВОДИТЕЛИ
13.2 ОГРАНИЧЕНИЯ
13.3 ВОЗМОЖНОСТИ
13.4 ПРОБЛЕМЫ
14 МИРОВОЙ РЫНОК ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ, АНАЛИЗ SWOT И DBMR
15 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ ПО ЛЕЧЕНИЮ И ДИАГНОСТИКЕ
15.1 ОБЗОР
15.2 ЛЕЧЕНИЕ
15.2.1 ЛЕКАРСТВА
15.2.1.1. ПРОДАВАЕМЫЕ ЛЕКАРСТВА
15.2.1.1.1 ХИМИОТЕРАПИЯ
15.2.1.1.1.1 МЕТОТРЕКСАТ
15.2.1.1.1.2 ДОКСОРУБИЦИН (АДРИАМИЦИН)
15.2.1.1.1.3 ИФСОСФАМИД
15.2.1.1.1.4 ЭТОПОЗИД
15.2.1.1.1.5 ГЕМЦИТАБИН
15.2.1.1.1.6 ДРУГИЕ
15.2.1.1.2.ТАРГЕТНАЯ ТЕРАПИЯ
15.2.1.1.2.1 ТЕРАПИЯ ИНГИБИТОРАМИ КИНАЗЫ
15.2.1.1.2.1.1. КАБОЗАНТИНИБ
15.2.1.1.2.1.2. РЕГОРАФЕНИБ
15.2.1.1.2.1.3.ДРУГИЕ
15.2.1.1.2.2 МИШЕНЬ МЛЕКОПИТАЮЩИХ ДЛЯ ИНГИБИТОРОВ РАПАМИЦИНА (MTOR)
15.2.1.1.2.2.1. ЭВЕРОЛИМУС
15.2.1.1.2.2.2. ДРУГИЕ
15.2.1.1.3.САМАРИЙ
15.2.1.1.3.1 ЛЕКСИДРОНАМ
15.2.1.1.3.2 ДРУГИЕ
15.2.1.2. НОВЫЕ/ПЕРСПЕКТИВНЫЕ ЛЕКАРСТВА
15.2.1.2.1 ХИМИОТЕРАПИЯ
15.2.1.2.1.1 ЦИСПЛАСТИН
15.2.1.2.1.2 ПАМИДРОНАТ
15.2.1.2.1.3 СУРФАТИНИБ
15.2.1.2.1.4 ЭНДОСТАР
15.2.1.2.1.5 ДРУГИЕ
15.2.1.2.2. ТАРГЕТНАЯ ТЕРАПИЯ
15.2.1.2.2.1 ПАЗОПАНИБ
15.2.1.2.2.2 ДРУГИЕ
15.2.1.2.3 ИММУНОТЕРАПИЯ
15.2.1.2.3.1 НИВОЛЮМАБ
15.2.1.2.3.2 ДРУГИЕ
15.2.1.2.4. ИНГИБИТОРЫ КИНАЗЫ
15.2.1.2.4.1 АЛИКОПА
15.2.1.2.4.2 РЕГОРАФЕНИБ
15.2.1.2.4.3 КАБОЗАНТИНИБ S-МАЛАТ
15.2.1.2.4.4 ДРУГИЕ
15.2.2 ЛУЧЕВАЯ ТЕРАПИЯ
15.2.2.1.НАРУЖНАЯ ЛУЧЕВАЯ ТЕРАПИЯ
15.2.2.1.1. ЛУЧЕВАЯ ТЕРАПИЯ С МОДУЛИРОВАННОЙ ИНТЕНСИВНОСТЬЮ (ЛТИ)
15.2.2.1.2. КОНФОРМНАЯ ЛУЧЕВАЯ ТЕРАПИЯ
15.2.2.1.3.СТЕРЕОТАКСИЧЕСКАЯ РАДИОХИРУРГИЯ
15.2.2.1.4 ДРУГИЕ
15.2.2.2 ВНУТРЕННЯЯ ЛУЧЕВАЯ ТЕРАПИЯ
15.2.2.2.1.БРАХИТЕРАПИЯ
15.2.2.2.2 ДРУГИЕ
15.2.3 ХИРУРГИЯ
15.2.3.1. СОХРАНЯЮЩАЯ КОНЕЧНОСТИ ХИРУРГИЯ
15.2.3.2 АМПУТАЦИЯ
15.2.3.3.РОТАЦИОННАЯ ПЛАСТИКА
15.2.3.4.ШИРОКОЕ ЛОКАЛЬНОЕ ИССЕЛЕНИЕ
15.2.3.5 МЕТАСТАЗЭКТОМИЯ
15.3 ДИАГНОСТИКА
15.3.1 ИЗОБРАЖЕНИЕ
15.3.1.1 КОМПЬЮТЕРНАЯ ТОМОГРАФИЯ (КТ)
15.3.1.2 МАГНИТНО-РЕЗОНАНСНАЯ ТОМОГРАФИЯ (МРТ)
15.3.1.3. РЕНТГЕН
15.3.1.4.ПОЗИТРОННАЯ ЭМИССИОННАЯ ТОМОГРАФИЯ (ПЭТ)
15.3.1.5 ДРУГИЕ
15.3.2 БИОПСИЯ
15.3.2.1. СЕГМЕНТНАЯ БИОПСИЯ
15.3.2.2.ИНЦИЗИОННАЯ БИОПСИЯ
15.3.3 АНАЛИЗ КРОВИ
15.3.3.1. ОБЩИЙ АНАЛИЗ КРОВИ (ОАК)
15.3.3.2. ХИМИЧЕСКИЙ АНАЛИЗА КРОВИ
16 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ, ПО ТИПУ
16.1 ОБЗОР
16.2 ЦЕНТРАЛЬНАЯ ОПУХОЛЬ (МОЗГОВОЙ)
16.2.1 ОБЫЧНАЯ ЦЕНТРАЛЬНАЯ ОСТЕОСАРКОМА
16.2.2 ТЕЛАНГИЭКТАТИЧЕСКАЯ ОСТЕОСАРКОМА
16.2.3 ВНУТРИКОСТНАЯ ВЫСОКОДИФФЕРЕНЦИРОВАННАЯ ОСРЕОСАРКОМА
16.2.4 МЕЛКОКЛЕТОЧНАЯ ОСТЕОСАРКОМА
16.3 ПОВЕРХНОСТНАЯ ОПУХОЛЬ (ПЕРИФЕРИЧЕСКАЯ)
16.3.1 ПАРОСТЕАЛЬНЫЙ ХОРОШО ДИФФЕРЕНЦИРОВАННЫЙ
16.3.2 ПЕРИОСТАЛЬНАЯ ОСТЕОСАРКОМА
16.3.3 ВЫСОКОСТЕПЕННАЯ ПОВЕРХНОСТНАЯ ОСТЕОСАРКОМА
17 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ, ПО СТАДИЯМ
17.1 ОБЗОР
17.2 НИЗКИЙ СОРТА
17.2.1 ПАРОСТАЛЬНЫЙ (ЮКСТАКОРТИАЛЬНЫЙ НИЗКОЙ СТЕПЕНИ).
17.2.2 ИНТРАМЕДУЛЛЯРНЫЙ ИЛИ ВНУТРИКОСТНЫЙ ХОРОШО ДИФФЕРЕНЦИРОВАННЫЙ (НИЗКОЙ СТЕПЕНИ ЦЕНТРАЛЬНЫЙ)
17.3 ВЫСОКОГО КЛАССА
17.3.1 ОСТЕОБЛАСТИЧЕСКИЙ.
17.3.2 ХОНДРОБЛАСТИЧЕСКИЙ.
17.3.3 ФИБРОБЛАСТИЧЕСКИЙ.
17.3.4 МАЛАЯ ЯЧЕЙКА.
17.3.5 ТЕЛАНГИЭКТАТИЧЕСКИЙ.
17.3.6 ВЫСОКОКАЧЕСТВЕННАЯ ПОВЕРХНОСТЬ (ЮКСТАКОРТИКАЛЬНАЯ ВЫСОКОКАЧЕСТВЕННАЯ).
17.3.7 ПЕЙДЖЕТОИД.
17.3.8 ВНЕСКЕЛЕТНЫЙ.
17.3.9 ПОСТРАДИАЦИОННЫЙ.
17.4 СРЕДНИЙ УРОВЕНЬ (ЮКСТАКОРТИКАЛЬНЫЙ)
18 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ, ПО ПУТИ ВВЕДЕНИЯ
18.1 ОБЗОР
18.2 ПАРЕНТЕРАЛЬНО
18.3 УСТНЫЙ
18.4 ДРУГИЕ
19 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ, ПО ЛЕКАРСТВЕННОЙ ФОРМЕ
19.1 ОБЗОР
19.2 УСТНЫЙ
19.2.1 ТАБЛЕТКИ
19.2.2 ТАБЛЕТКИ
19.2.3 КАПСУЛЫ
19.2.4 ДРУГИЕ
19.3 ВНУТРИВЕННО
19.4 ПОДКОЖНЫЙ
19.5 ДРУГИЕ
20 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ, ПО ВОЗРАСТНЫМ ГРУППАМ
20.1 ОБЗОР
20.2 ВЗРОСЛЫЙ
20.3 ГЕРИАРТИЧЕСКИЙ
20.4 ПЕДИАТРИЧЕСКИЙ
21 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ, ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
21.1 ОБЗОР
21.2 БОЛЬНИЦЫ И КЛИНИКИ
21.3 ДИАГНОСТИЧЕСКИЕ ЦЕНТРЫ
21.4 АКАДЕМИЧЕСКИЕ И НАУЧНО-ИССЛЕДОВАТЕЛЬСКИЕ ИНСТИТУТЫ
21.5 ДРУГИЕ
22 МИРОВОЙ РЫНОК ОСТЕОСАРКОМЫ ПО КАНАЛАМ РАСПРОСТРАНЕНИЯ
22.1 ОБЗОР
22.2 ПРЯМОЙ ТЕНДЕР
22.3 РОЗНИЧНЫЕ ПРОДАЖИ
22.3.1 БОЛЬНИЧНЫЕ АПТЕКИ
22.3.2 ИНТЕРНЕТ-АПТЕКИ
22.3.3 ДРУГИЕ
22.4 ДРУГИЕ
23 МИРОВОЙ РЫНОК ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ, СТРАТЕГИЯ КОМПАНИЙ
23.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
23.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
23.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
23.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
23.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
23.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
23.7 РАСШИРЕНИЯ
23.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
23.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
24 МИРОВОЙ РЫНОК ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ, ПО РЕГИОНАМ
МИРОВОЙ РЫНОК ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ (ВСЯ СЕГМЕНТАЦИЯ, УКАЗАННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
24.1 СЕВЕРНАЯ АМЕРИКА
24.1.1 США
24.1.2 КАНАДА
24.1.3 МЕКСИКА
24.2 ЕВРОПА
24.2.1 ГЕРМАНИЯ
24.2.2 Великобритания
24.2.3 ИТАЛИЯ
24.2.4 ФРАНЦИЯ
24.2.5 ИСПАНИЯ
24.2.6 РОССИЯ
24.2.7 ШВЕЙЦАРИЯ
24.2.8 ТУРЦИЯ
24.2.9 БЕЛЬГИЯ
24.2.10 НИДЕРЛАНДЫ
24.2.11 ДАНИЯ
24.2.12 ШВЕЦИЯ
24.2.13 ПОЛЬША
24.2.14 НОРВЕГИЯ
24.2.15 ФИНЛЯНДИЯ
24.2.16 ОСТАЛЬНАЯ ЕВРОПА
24.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
24.3.1 ЯПОНИЯ
24.3.2 КИТАЙ
24.3.3 ЮЖНАЯ КОРЕЯ
24.3.4 ИНДИЯ
24.3.5 СИНГАПУР
24.3.6 ТАИЛАНД
24.3.7 ИНДОНЕЗИЯ
24.3.8 МАЛАЙЗИЯ
24.3.9 ФИЛИППИНЫ
24.3.10 АВСТРАЛИЯ
24.3.11 НОВАЯ ЗЕЛАНДИЯ
24.3.12 ВЬЕТНАМ
24.3.13 ТАЙВАНЬ
24.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
24.4 ЮЖНАЯ АМЕРИКА
24.4.1 БРАЗИЛИЯ
24.4.2 АРГЕНТИНА
24.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
24.5 БЛИЖНИЙ ВОСТОК И АФРИКА
24.5.1 ЮЖНАЯ АФРИКА
24.5.2 ЕГИПЕТ
24.5.3 БАХРЕЙН
24.5.4 ОБЪЕДИНЕННЫЕ АРАБСКИЕ ЭМИРАТЫ
24.5.5 КУВЕЙТ
24.5.6 ОМАН
24.5.7 КАТАР
24.5.8 САУДОВСКАЯ АРАВИЯ
24.5.9 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО МИРА
24.6 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
25 МИРОВОЙ РЫНОК ЛЕЧЕНИЯ ОСТЕОСАРКОМЫ, ПРОФИЛЬ КОМПАНИИ
25.1 CELLECTAR BIOSCIENCES, INC
25.1.1 ОБЗОР КОМПАНИИ
25.1.2 АНАЛИЗ ДОХОДОВ
25.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.2 НОВАРТИС
25.2.1 ОБЗОР КОМПАНИИ
25.2.2 АНАЛИЗ ДОХОДОВ
25.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.3 ПФАЙЗЕР ИНК.
25.3.1 ОБЗОР КОМПАНИИ
25.3.2 АНАЛИЗ ДОХОДОВ
25.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.4 ХИКМА ФАРМАЦЕВТИКАЛ
25.4.1 ОБЗОР КОМПАНИИ
25.4.2 АНАЛИЗ ДОХОДОВ
25.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.5 СПЕКТР ФАРМАЦЕВТИЧЕСКИЙ
25.5.1 ОБЗОР КОМПАНИИ
25.5.2 АНАЛИЗ ДОХОДОВ
25.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.5.4 ПОРТФЕЛЬ ПРОДУКЦИИ
25.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.6 АСТРАЗЕНЕКА
25.6.1 ОБЗОР КОМПАНИИ
25.6.2 АНАЛИЗ ДОХОДОВ
25.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.7 ЗЕНТАЛИС ФАРМАЦЕВТИКАЛС
25.7.1 ОБЗОР КОМПАНИИ
25.7.2 АНАЛИЗ ДОХОДОВ
25.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
25.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.8 ГСК
25.8.1 ОБЗОР КОМПАНИИ
25.8.2 АНАЛИЗ ДОХОДОВ
25.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
25.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.9 СЭМ БИОСАЙНС
25.9.1 ОБЗОР КОМПАНИИ
25.9.2 АНАЛИЗ ДОХОДОВ
25.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
25.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.1 РАДИОФАРМ ТЕРАНОСТИКА
25.10.1 ОБЗОР КОМПАНИИ
25.10.2 АНАЛИЗ ДОХОДОВ
25.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
25.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.11 ИЗОФОЛ МЕДИЦИНСКИЙ АБ
25.11.1 ОБЗОР КОМПАНИИ
25.11.2 АНАЛИЗ ДОХОДОВ
25.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
25.12 АДВАКСИС, ИНК.
25.12.1 ОБЗОР КОМПАНИИ
25.12.2 АНАЛИЗ ДОХОДОВ
25.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
25.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
25.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
26 СВЯЗАННЫХ ОТЧЕТОВ
27 ЗАКЛЮЧЕНИЕ
28 АНКЕТА
29 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











