


Global Packaging as a Service Market Segmentation, By Service (Packaging Design & Engineering, Packaging Manufacturing & Procurement, Packaging Management, Packaging Fulfillment & Logistics, and Reverse Logistics & Reuse), Packaging Format (Flexible Packaging, Rigid Packaging, Transport Packaging, and Protective Packaging), Material (Plastic, Paper & Paperboard, Glass, Wood, Biodegradable Materials, Compostable Materials, and Recycled Materials), End User (Food & Beverage, Retail & E-commerce, Healthcare & Pharmaceuticals, Automotive & Industrial, Consumer Goods & Electronics, and Other End Uses) Отраслевые тенденции и прогноз до 2033 года
Что такое упаковка как размер рынка услуг и темпы роста
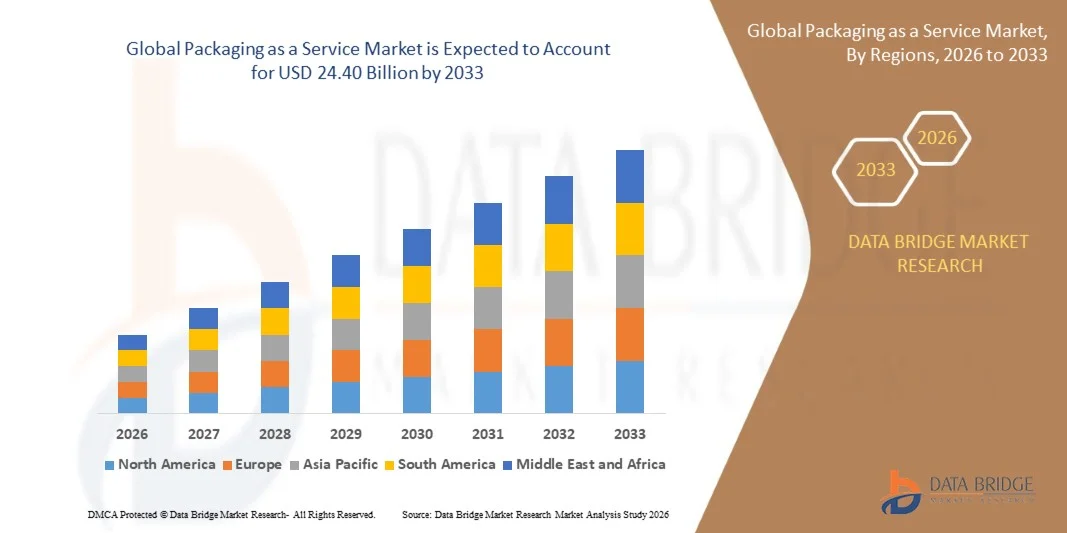
- Согласно анализу Data Bridge Market Research, упаковка в качестве рынка услуг была оценена как товар.11,90 млрд долларов в 2025 годуи, по прогнозам, достигнет24,40 млрд долларов к 2033 годуРастущий в aCAGR 9,50% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный растущим спросом на гибкие и масштабируемые упаковочные решения, растущим внедрением многоразовых и устойчивых моделей упаковки и растущим аутсорсингом упаковочных операций по продуктам питания и напиткам, здравоохранению, розничной торговле.электронная торговляи промышленных секторов.
- Растущее внимание к эффективности цепочки поставок, устойчивости упаковки и оптимизации затрат в сочетании с более строгими правилами по упаковочным отходам и быстрым расширением электронной коммерции вынуждает производителей и розничных продавцов внедрять модели упаковки как услуги. Услуги по упаковке, основанные на подписке, многоразовые и технологические, набирают обороты, предлагая экономически эффективные, масштабируемые и экологически ответственные решения, одновременно снижая операционную нагрузку, связанную с обычными закупками и управлением упаковкой.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 11,90 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 24,40 млрд долларов США
- Прогноз CAGR (2026–2033): 9,50%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные преимущества упаковки как рынка услуг
- Северная Америка доминировала на рынке упаковки как сервисного рынка с самой большой долей выручки в 33,4% в 2025 году, чему способствовала развитая логистическая инфраструктура, высокий уровень проникновения электронной коммерции, передовые сети исполнения и растущее внедрение услуг по упаковке с поддержкой технологий.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 10,4% с 2026 по 2033 год, чему способствует расширение электронной коммерции, производственной деятельности, организованной розничной торговли и растущее внедрение решений для упаковки и цепочки поставок.
- Сегмент производства и закупок упаковки возглавил рынок с долей 39,1% в 2025 году, что обусловлено увеличением аутсорсинга производства упаковки, поиска материалов и закупочной деятельности.
- Обратная логистика и повторное использование являются наиболее быстро растущим типом обслуживания, прогнозируемым для регистрации CAGR в 10,3%, что отражает всплеск внедрения многоразовой упаковки и круговой цепочки поставок.
- Сегмент жесткой упаковки доминировал в категории форматов упаковки с долей выручки 37,1% в 2025 году, что обусловлено его долговечностью, прочностью конструкции и широким применением в основных отраслях конечного использования.
- На бумагу и картон приходилось 45% доли рынка в 2025 году, что было предпочтительнее из-за возможности вторичной переработки, широкой доступности и широкого использования в розничной торговле, продуктах питания и напитках и приложениях электронной коммерции.
- Сегмент биоразлагаемых материалов является самой быстрорастущей категорией материалов с CAGR 12,0%, что обусловлено растущим спросом на экологически ответственные упаковочные решения.
Сфера охвата и упаковка как сегментация рынка услуг
|
Атрибуты |
Упаковка как ключ к пониманию рынка услуг |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке упаковки как услуги
- Компании все чаще внедряют модели «упаковка как услуга», которые сочетают дизайн упаковки, закупки, выполнение, логистику, отслеживание и техническое обслуживание, что позволяет компаниям масштабировать упаковочные мощности без владения поддерживающей инфраструктурой.
- Например, в августе 2025 года Faes выделила модель «упаковка как услуга», в которой клиенты платят за использование упаковки, в то время как поставщик управляет обслуживанием, логистикой возврата, ремонтом, отслеживанием и обработкой в конце срока службы.
- Многоразовые и возвратные системы упаковки становятся все более интегрированными с сервисными моделями, позволяя компаниям переходить от одноразовой упаковки к управляемым круговым циклам упаковки с сбором, очисткой, перераспределением и отслеживанием активов.
- Цифровое отслеживание, обратная логистика и стандартизированная многоразовая упаковка становятся все более важными компонентами упаковки как услуги, потому что поставщики должны контролировать оборот упаковки, уменьшать потери активов и оптимизировать сбор и перераспределение.
- Например, в июне 2025 года Fast Company сообщила, что платформа TerraCycle Loop во Франции расширилась до сотен магазинов и более 400 многоразовых упакованных продуктов, демонстрируя растущее коммерческое внедрение управляемых систем повторного использования.
- Поскольку компании все чаще отдают приоритет гибкой упаковке, цикличности и предсказуемым эксплуатационным расходам, ожидается, что упаковка как услуга наберет обороты, превратив упаковку из принадлежащего товара в интегрированную, управляемую услугу.
Каковы основные движущие силы упаковки как рынка услуг
- Быстрое расширение электронной коммерции и омниканальной розничной торговли увеличивает спрос на масштабируемые услуги по закупке, реализации, логистике и управлению упаковкой, способные обрабатывать колеблющиеся объемы заказов и сложные требования последней мили.
- Например, в августе 2026 года Европейская комиссия ввела в действие Регламент по упаковке и упаковочным отходам, требующий согласованной структуры, охватывающей дизайн упаковки, повторное использование, переработку и переработку.Управление отходамипо всему Европейскому Союзу.
- Растущее нормативное давление для сокращения отходов упаковки и увеличения повторного использования и рециркуляции побуждает предприятия передавать управление упаковкой специализированным поставщикам, которые могут управлять системами сбора, повторного использования, переработки и соответствия.
- Растущее внимание к практике круговой экономики и эффективности использования ресурсов ускоряет спрос на модели обслуживания, которые обеспечивают многоразовую упаковку, обратную логистику, ремонт, отслеживание и переработку, не требуя от клиентов развития этих возможностей внутри компании.
- Например, в январе 2025 года Всемирный экономический форум сообщил, что инфраструктура многоразовой упаковки имеет решающее значение для снижения удельных затрат на модели повторного использования, в то время как оценка экономики повторного использования может представлять экономические возможности в размере 10 миллиардов долларов США.
- С расширением электронной коммерции, более строгими правилами упаковки и растущими требованиями к устойчивости, изменяющими цепочки поставок, поставщики упаковки как услуги останутся важными для организаций, стремящихся к масштабируемым операциям по упаковке и снижению сложности управления упаковкой.
Какие факторы препятствуют росту упаковки как рынка услуг
- Модели упаковки как услуги, включающие многоразовую упаковку, требуют значительных инвестиций в обратную логистику, очистные сооружения, системы отслеживания, пулы упаковки и сети перераспределения, увеличивая операционную сложность для поставщиков услуг.
- Например, в июне 2022 года Tesco сообщила, что ее испытание многоразовой упаковки Loop включало значительные инвестиции в новые процессы и производственные линии, в то время как стоимость очистки и предварительной заполнения многоразовой упаковки иногда может превышать стоимость самого продукта, подчеркивая ценовой барьер для масштабирования многоразовых моделей упаковки как услуги.
- Эти требования к инфраструктуре могут сделать многоразовую упаковку более дорогой, чем обычные одноразовые альтернативы, особенно когда расстояния возврата длинные, коэффициенты использования низкие или активы упаковки испытывают потери во время обращения.
- Обратная логистика и восстановление активов остаются значительными проблемами, поскольку поставщики услуг должны синхронизировать поставки, сбор пустых пакетов, транспортировку, уборку и перераспределение по географически распределенным цепочкам поставок.
- Например, в сентябре 2022 года в докладе Европейской комиссии по проекту CORDIS по RePack говорится, что масштабная адаптация многоразовой упаковки еще не достигнута и что необходимы дополнительные инвестиции для развития общеевропейских каналов возврата, демонстрируя проблему инфраструктуры и обратной логистики для многоразовых упаковочных услуг.
- Требования к капиталу, эксплуатационная сложность и зависимость от эффективных сетей возврата по-прежнему ограничивают внедрение «упаковки как услуги», особенно среди небольших организаций и в регионах, где инфраструктура обратной логистики и экосистемы повторного использования упаковки остаются недостаточно развитыми.
Как сегментируется упаковка как рынок услуг
Упаковка как рынок услуг сегментируется на основе сервиса, формата упаковки, материала и конечного пользователя.
- Услуги
На основе обслуживания, упаковка как рынок услуг сегментируется в дизайн упаковки и инжиниринг, производство и закупки упаковки, управление упаковкой, выполнение упаковки и логистика, а также обратная логистика и повторное использование. Сегмент производства и закупок упаковки доминировал на рынке с долей 39,1% в 2025 году, благодаря увеличению аутсорсинга производства упаковки, источников материалов и закупочной деятельности. Предприятия все чаще используют специализированных поставщиков для снижения требований к внутренней инфраструктуре упаковки и повышения эффективности закупок. Сегмент позволяет компаниям получить доступ к масштабируемым производственным возможностям, упрощая координацию поставщиков и поиск поставщиков упаковки. Растущий спрос на индивидуальную упаковку и стандартизированное производство также поддерживает этот сегмент. Растущая активность в электронной коммерции и сложность цепочки поставок также побуждают предприятия передавать на аутсорсинг производство и закупки упаковки.
Сегмент обратной логистики и повторного использования, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 10,3% с 2026 по 2033 год, что обусловлено растущим внедрением практики многоразовой упаковки и круговой цепочки поставок. Компании все чаще ищут управляемые услуги по сбору, возврату, уборке, ремонту и перераспределению. Эти услуги позволяют компаниям улучшить использование многоразовых упаковочных активов при одновременном сокращении отходов упаковки. Растущие инициативы в области устойчивого развития побуждают компании переходить на системы упаковки замкнутого цикла. Поставщики упаковки также включают отслеживание активов и управление жизненным циклом для повышения эффективности программ многоразовой упаковки. Ожидается, что усиление акцента на модели ресурсоэффективности и круговой экономики еще больше ускорит спрос на услуги обратной логистики и повторного использования.
- Формат упаковки
На основе формата упаковки упаковка как рынок услуг сегментируется на гибкую упаковку, жесткую упаковку, транспортную упаковку и защитную упаковку. Сегмент жесткой упаковки доминировал на рынке с долей 37,1% в 2025 году, чему способствовали его долговечность, прочность конструкции и широкое применение в основных отраслях конечного использования. Жесткая упаковка широко используется для продуктов питания и напитков, здравоохранения, потребительских товаров и промышленных продуктов. Его стандартизированная структура также поддерживает эффективную обработку, хранение, транспортировку и выполнение операций. Поставщики упаковки как услуги могут интегрировать жесткую упаковку в производственные, закупочные, инвентарные и логистические программы. Повышение требований к защите продукции и эффективности цепочки поставок также способствует внедрению.
Сегмент транспортной упаковки, по прогнозам, зафиксирует самый быстрый рост CAGR на 10,1% с 2026 по 2033 год, что обусловлено расширением электронной коммерции, логистики.складированиеи омниканальное распределение. Транспортная упаковка все чаще требуется для защиты продуктов во время хранения, обработки, транспортировки и доставки на последнюю милю. Принятие многоразовых ящиков, контейнеров, поддонов и других транспортных активов создает дополнительный спрос на услуги по управляемой упаковке. Поставщики упаковки как услуги могут координировать закупку упаковки, аренду, объединение, обращение активов, сбор и обслуживание. Растущая интеграция упаковочных и логистических услуг еще больше укрепляет потенциал роста сегмента. Ожидается, что увеличение внимания к эффективной и устойчивой транспортной упаковке будет способствовать дальнейшему расширению в течение прогнозируемого периода.
- По материалам
На основе материала упаковка как рынок услуг сегментируется на пластик, бумагу и картон, стекло, дерево, биоразлагаемые материалы, компостируемые материалы и переработанные материалы. Сегмент бумаги и картона доминировал в категории материалов с долей 45% в 2025 году, чему способствовали рециркуляция, широкая доступность и широкое использование в розничной торговле, продуктах питания и напитках и приложениях электронной коммерции. Бумажная упаковка все чаще предпочитают компании, которые ищут альтернативы обычной пластиковой упаковке. Его совместимость с перерабатываемыми и переработанными упаковочными решениями также поддерживает внедрение. Поставщики услуг по упаковке могут интегрировать бумажные и картонные материалы в программы проектирования, закупок, производства, выполнения и переработки. Растущие обязательства в области устойчивого развития также побуждают компании расширять использование упаковки на основе волокон.
Сегмент биоразлагаемых материалов, по прогнозам, зафиксирует самый быстрый рост CAGR на 12,0% с 2026 по 2033 год, что обусловлено растущим спросом на экологически ответственные упаковочные решения. Компании все чаще изучают биоразлагаемые материалы, чтобы уменьшить зависимость от традиционной упаковки на основе ископаемого топлива. Растущие корпоративные обязательства по устойчивому развитию и проблемы с упаковочными отходами поддерживают переход к материалам с более низким воздействием. Поставщики услуг по упаковке могут включать биоразлагаемые материалы в индивидуальные программы упаковки в соответствии с требованиями клиентов. Достижения в области биоматериалов также расширяют их потенциальное применение в пищевой, розничной торговле, потребительских товарах и других отраслях. Ожидается, что растущий спрос на циркулярные и устойчивые упаковочные решения будет способствовать внедрению биоразлагаемых материалов в течение прогнозируемого периода.
- Конечный пользователь
На основе конечного пользователя упаковка как рынок услуг сегментируется на продукты питания и напитки, розничную и электронную торговлю, здравоохранение и фармацевтику, автомобильные и промышленные товары, потребительские товары и электронику и другие конечные виды использования. Сегмент продуктов питания и напитков доминировал на рынке с долей 26,9% в 2025 году, чему способствовали высокие объемы упаковки, частые потребности в пополнении и обширные распределительные сети. Компании по производству продуктов питания и напитков требуют надежных услуг по производству упаковки, закупкам, наполнению и логистике. Аутсорсинг этих видов деятельности позволяет предприятиям управлять изменяющимися требованиями к упаковке при одновременном повышении эффективности цепочки поставок. Повышение требований к безопасности, гигиене, долговечности и отслеживаемости продукции также поддерживает спрос на специализированные услуги по упаковке. Повторяющийся характер требований к упаковке в пищевой промышленности также делает ее важной клиентской базой для поставщиков услуг.
Сегмент розничной торговли и электронной коммерции, по прогнозам, зафиксирует самый быстрый рост на уровне 10,4% с 2026 по 2033 год, что обусловлено быстрым расширением электронной коммерции, увеличением объемов заказов и растущим спросом на эффективную упаковку последней мили. Интернет-магазины требуют гибких возможностей упаковки, которые могут вместить меняющиеся объемы заказов и различные размеры продукта. Поставщики упаковок как услуги позволяют розничным торговцам передавать на аутсорсинг закупки, выполнение, управление запасами и логистическую деятельность. Расширение омниканальной розничной торговли еще больше увеличивает потребность в масштабируемых упаковочных решениях по нескольким каналам распространения. Растущий спрос на устойчивую упаковку для электронной коммерции также способствует внедрению перерабатываемых, многоразовых и оптимизированных упаковочных решений.
В каком регионе самая большая доля упаковочного рынка
- Северная Америка доминировала на рынке упаковки как сервисного рынка с самой большой долей выручки в 33,4% в 2025 году, чему способствовала развитая логистическая инфраструктура, высокий уровень проникновения электронной коммерции, передовые сети исполнения и растущее внедрение услуг по упаковке с поддержкой технологий.
- Регион также выигрывает от высокого спроса на гибкие упаковочные решения, широкого использования технологических систем исполнения и растущего акцента на многоразовые и устойчивые модели упаковки в розничной торговле, продуктах питания и напитках, здравоохранении и промышленных приложениях. Увеличение инвестиций в оптимизацию цепочки поставок и решения для круглой упаковки продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Упаковка в США как индикатор рынка услуг
Упаковка в США как рынок услуг демонстрирует сильный рост из-за растущего спроса на аутсорсинговые упаковочные операции, выполнение электронной коммерции, устойчивые упаковочные решения и эффективное управление цепочками поставок. Зрелая розничная и логистическая экосистема страны, наряду с растущим внедрением многоразовых, перерабатываемых и технологических упаковочных систем, стимулирует спрос на продукты питания и напитки, здравоохранение, розничную торговлю и промышленное применение. Кроме того, растущий акцент на сокращении отходов упаковки, практике круговой экономики и экономически эффективных закупках упаковки ускоряет внедрение среди предприятий.
Азиатско-Тихоокеанская упаковка как индикатор рынка услуг
Ожидается, что рынок упаковки в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению электронной коммерции, увеличению производственной активности и увеличению инвестиций в упаковочную и логистическую инфраструктуру в таких странах, как Китай, Индия и Япония. Растущий спрос на масштабируемые упаковочные решения, растущие инициативы в области устойчивого развития и растущее внедрение аутсорсинговых упаковочных услуг способствуют расширению регионального рынка. Кроме того, растущее присутствие организованных розничных торговцев, производителей потребительских товаров и сетей с поддержкой технологий ускоряет внедрение в коммерческом и промышленном секторах.
Японская упаковка как индикатор рынка услуг
Японский рынок упаковки как услуг демонстрирует устойчивый рост благодаря растущим инвестициям в устойчивую упаковку, передовые логистические системы и эффективное управление цепочками поставок. Производители, розничные торговцы и логистические компании все чаще используют управляемые упаковочные услуги для закупок, выполнения, многоразовой упаковки и обратных логистических приложений. Кроме того, растущая интеграция автоматизации, цифровых технологий отслеживания и систем круговой упаковки, наряду с акцентом страны на эффективность использования ресурсов, еще больше способствует росту рынка.
Китайская упаковка как индикатор рынка услуг
Китайская упаковка как рынок услуг быстро растет, что обусловлено расширением электронной коммерции, крупномасштабной производственной деятельностью и увеличением инвестиций в логистику и инфраструктуру исполнения. Растущее внедрение устойчивых, многоразовых и технологических упаковочных решений в розничной торговле, продуктах питания и напитках, потребительских товарах и промышленных секторах значительно повышает спрос на рынке. Кроме того, растущие инвестиции в интеллектуальную логистику, автоматизацию упаковки и инициативы по круговой экономике позиционируют Китай как один из самых быстрорастущих рынков для упаковки как услуги во всем мире.
Упаковка в Великобритании как анализ рынка услуг
Упаковка в Великобритании как рынок услуг переживает устойчивый рост, поддерживаемый растущим внедрением устойчивых упаковочных систем, решений для электронной коммерции и аутсорсинговых упаковочных операций. Увеличение инвестиций в инфраструктуру многоразовой упаковки и растущий спрос на экономически эффективные и гибкие услуги по упаковке способствуют росту рынка. Кроме того, интеграция цифровых технологий отслеживания, обратной логистики и круговой упаковки повышает эффективность упаковки и использование ресурсов, позиционируя Великобританию как ключевой рынок для упаковки как услуги.
Упаковка в Германии как индикатор рынка услуг
Рынок упаковки Германии как услуг постоянно расширяется благодаря сильной производственной базе страны, передовым логистическим возможностям и растущему внедрению устойчивых упаковочных решений. Производители, розничные торговцы и поставщики логистики все чаще используют управляемые упаковочные услуги для закупок, выполнения, многоразовой упаковки и оптимизации цепочки поставок. Непрерывные достижения в области автоматизации упаковки, цифрового отслеживания и решений для круговой экономики, наряду с сильным акцентом на эффективность использования ресурсов и устойчивость упаковки, способствуют дальнейшему росту рынка в Германии.
Какие компании занимают лидирующие позиции на рынке упаковки как услуги
Упаковка как отрасль услуг в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Amcor plc(Швейцария)
- Монди ПЛК(Великобритания)
- Sealed Air Corporation(США)
- Компания Sonoco Products(США)
- Хухтамяки Ойдж(Финляндия)
- Berry Global, Inc. (США)
- Graphic Packaging International, LLC (США)
- International Paper Company (США)
- Pregis LLC (США)
- ProAmpac (США)
- Ranpak Holdings Corp. (США)
- IFCO Systems (Германия)
- Tosca Services, LLC (США)
- Brambles Limited (Австралия)
- Корпорация ORBIS (США)
- Rehrig Pacific Company (США)
- Coveris (Австрия)
- ALPLA Werke Alwin Lehner GmbH & Co KG (Австрия)
- Smurfit Westrock (Ирландия)
- Constantia Flexibles Group GmbH (Австрия)
Каковы последние изменения на рынке упаковки как услуги
- В июле 2025 года Vytal приобрела Bumerang для расширения цифровых многоразовых упаковочных решений в сфере общественного питания. Интеграция предназначена для расширения многоразовой упаковочной сети Vytal и предоставления решений для повторного использования с использованием технологий для ресторанов, общественного питания, мероприятий, университетов и больниц.
- В апреле 2025 года TOAST в партнерстве с Kvatt запустила сервис многоразовой упаковки для заказов электронной коммерции в Великобритании. Клиенты получают продукты в возвратных почтовых мешках, которые собираются, сортируются, очищаются и повторно используются, с услугой, включающей возвратную логистику и реконструкцию упаковки.
- В августе 2024 года ALPLA и zerooo разработали стандартизированное многоразовое решение для упаковки ПЭТ для косметики и средств личной гигиены. Система использует многоразовые и перерабатываемые ПЭТ-бутылки, оснащенные 2D-кодом матрицы данных, для предоставления информации о содержании и обращении каждой бутылки, поддерживая системы многоразовой упаковки с цифровым управлением.
- В феврале 2023 года Amcor инвестировала 250 000 долларов США в решение Circolution Packaging-as-a-Service, поддерживающее модель оплаты за цикл для многоразовой упаковки пищевых продуктов. Сервис сочетает многоразовую упаковку с обратной логистикой, анализом данных и измерением воздействия, устраняя при этом необходимость для клиентов делать первоначальные инвестиции в упаковку.
- В июле 2021 года Loop сотрудничала с Lyreco в испытании многоразовой упаковки для ручного мыла и дезинфицирующих средств для рук. Сервис позволил офисным клиентам возвращать пустые контейнеры для профессиональной очистки, пополнения и повторного использования с бутылками из нержавеющей стали, предназначенными для повторного использования.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











