



Сегментация мирового рынка транскатетерной эмболизации и окклюзии по типу (с использованием спиралей и без них), применению (заболевания периферических сосудов, онкология, неврология и урология) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка транскатетерной эмболизации и окклюзии и темпы роста
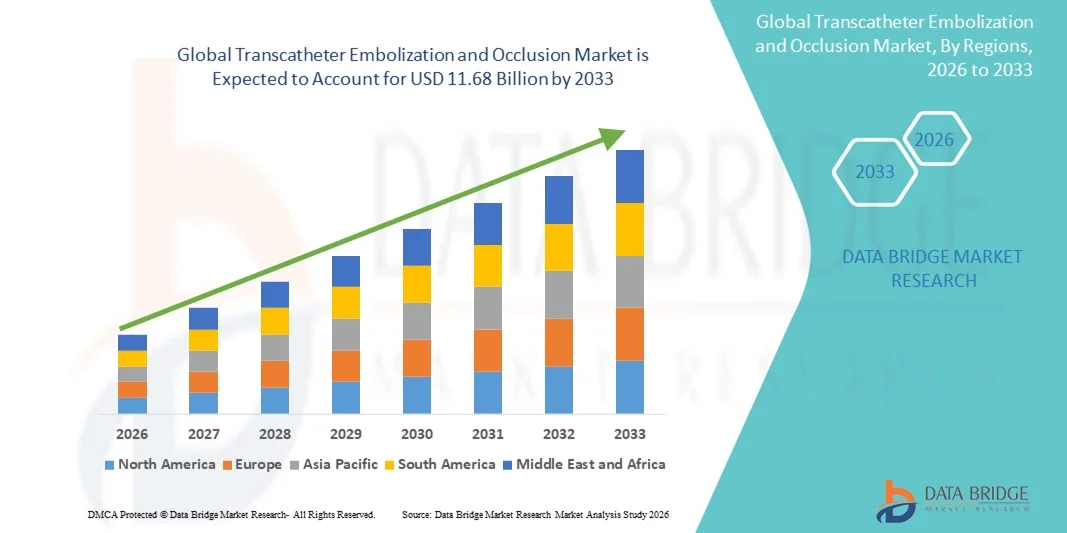
- Согласно анализу рынка Data Bridge Market Research, глобальный объем рынка транскатетерной эмболизации и окклюзии был оценен как5,93 млрд долларов в 2025 годуОжидается, что он достигнет11,68 млрд долларов к 2033 году, вCAGR 8,85%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается увеличением принятия минимально инвазивных сосудистых и интервенционных препаратов.радиологияпроцедуры, рост распространенности сосудистых заболеваний и более широкое использование в онкологии и контроле кровоизлияний
- Кроме того, технологические достижения в области эмболических агентов и систем доставки, наряду с растущим спросом на менее инвазивные и эффективные решения как на развитых, так и на развивающихся рынках, ускоряют поглощение устройств эмболизации и окклюзии транскатетера, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$5,93 млрд.
Ожидаемая рыночная стоимость (2033):$11,68 млрд.
Прогноз CAGR (2026–2033):8.85%
Каковы основные выводы рынка транскатетерной эмболизации и отключения
- Устройства транскатетерной эмболизации и окклюзии, позволяющие минимально инвазивную блокировку кровеносных сосудов в терапевтических целях, становятся все более важными в современной интервенционной радиологии и сосудистых процедурах из-за их точности, снижения процедурных рисков и более быстрого выздоровления пациентов по сравнению с традиционной хирургией.
- Растущий спрос на эти устройства в первую очередь подпитывается ростом распространенности сосудистых заболеваний, опухолей, требующих эмболизации, и других клинических состояний в сочетании с растущим внедрением минимально инвазивных процедур и технологических достижений в системах проектирования и доставки устройств.
- Северная Америка доминировала на рынке транскатетерной эмболизации и окклюзии с самой большой долей выручки в 38,2% в 2025 году, характеризующейся ранним внедрением передовых интервенционных процедур, высокими расходами на здравоохранение и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост использования устройств, обусловленный инновациями в технологиях окклюзии катушки и без катушки.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке в течение прогнозируемого периода из-за увеличения инвестиций в инфраструктуру здравоохранения, роста распространенности сосудистых и онкологических заболеваний и растущей осведомленности о преимуществах минимально инвазивного лечения.
- Сегмент катушки доминировал на рынке транскатетерной эмболизации и окклюзии с долей рынка 44,9% в 2025 году, что обусловлено его установленной эффективностью, точностью и совместимостью в нескольких клинических применениях, включая периферические сосудистые заболевания, онкологию.неврологияи урология
Сфера охвата и транскатетерная эмболизация и сегментация рынка окклюзии
|
Атрибуты |
Транскатетерная эмболизация и окклюзия - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке транскатетерной эмболизации и окклюзии
Достижения в области точности и визуализации
- Значительной и ускоряющейся тенденцией на мировом рынке эмболизации и окклюзии транскатетеров является интеграция передовых технологий визуализации, таких как флюороскопия, КТ и навигация с помощью МРТ, повышение процедурной точности и безопасности пациентов.
- Например, использование Cone Beam CT с визуализацией в реальном времени позволяет интервенционным радиологам визуализировать сложные сосудистые структуры во время эмболизации, улучшая точность наведения и уменьшая процедурные осложнения.
- Эти улучшения визуализации обеспечивают более точное размещение устройства, оптимизированную эмболическую доставку и снижение радиационного воздействия для пациентов и врачей. Например, современные системы микрокатетера в сочетании с руководством по визуализации могут перемещаться по извилистым сосудам, чтобы эффективно достигать труднодоступных поражений.
- Интеграция инструментов визуализации и навигации облегчает минимально инвазивные процедуры, позволяя быстрее выздороветь, сократить пребывание в больнице и уменьшить потребность в открытой хирургии, одновременно расширяя клинические применения в онкологии, неврологии и периферических сосудистых вмешательствах.
- Эта тенденция к более точным, управляемым изображением и технологически продвинутым системам эмболизации меняет ожидания врачей и процедурные стандарты. Например, такие компании, как Terumo и Medtronic, разрабатывают эмболические устройства следующего поколения, совместимые с визуализацией в реальном времени и катетеризацией с помощью роботов.
- Спрос на эмболизирующие устройства, которые сочетают процедурную точность с навигацией с использованием изображений, быстро растет как в больницах, так и в амбулаторных центрах, поскольку медицинские работники все чаще отдают приоритет безопасности пациентов и клиническим результатам.
- Растущий интерес к персонализированной эмболической терапии, такой как устройства для удаления лекарств или биоразлагаемой окклюзии, адаптированные к анатомии конкретного пациента, расширяет клинический охват и принятие этих устройств. Например, новые биоразлагаемые катушки изучаются для более безопасных долгосрочных результатов.
Динамика рынка транскатетерной эмболизации и окклюзии
водитель
Увеличение распространенности заболеваний сосудов и минимально инвазивное предпочтение
- Растущая распространенность сосудистых расстройств, опухолей,аневризмы,и кровоизлияния, в сочетании с растущим предпочтением минимально инвазивных процедур, является значительным драйвером для транскатетерной эмболизации и окклюзии устройств.
- Например, в марте 2025 года Medtronic объявила о запуске новой съемной системы катушки для эмболизации аневризмы, нацеленной на повышение безопасности и эффективности лечения.
- Поскольку врачи ищут более безопасные альтернативы открытой хирургии, эти устройства предлагают точность, снижение процедурных рисков, более короткие периоды восстановления и более низкие общие затраты на лечение, что делает их очень привлекательными в клинической практике.
- Кроме того, растущее использование этих устройств в онкологии, неврологии и периферических сосудистых заболеваниях укрепляет их положение в качестве основных инструментов в современных интервенционных процедурах.
- Способность выполнять целенаправленную окклюзию сосудов для нескольких клинических применений в сочетании с непрерывными инновациями в устройствах ускоряет внедрение как на развитых, так и на развивающихся рынках здравоохранения.
- Растущие инвестиции в инфраструктуру здравоохранения, особенно в Азиатско-Тихоокеанском регионе и Латинской Америке, создают новые возможности для больниц и амбулаторных центров для внедрения минимально инвазивных процедур эмболизации. Например, финансируемые правительством больницы все чаще закупают передовые эмболические системы для улучшения ухода за пациентами.
- Постоянные улучшения в конструкции устройств, такие как меньшие катетеры профиля и улучшенные системы доставки, делают процедуры эмболизации более доступными и безопасными, поощряя более широкое внедрение.
Сдержанность/вызов
Высокие затраты и регуляторные проблемы
- Высокие затраты на оборудование и строгие нормативные требования к утверждению создают значительные проблемы для расширения рынка, особенно в чувствительных к цене или развивающихся регионах.
- Например, сложные процессы утверждения FDA, EMA и другими региональными органами могут задержать внедрение новых эмболических устройств, что влияет на доступность на рынке.
- Потребность в специализированной подготовке и процедурной экспертизе для безопасного и эффективного использования также ограничивает применение в небольших больницах или клиниках. Например, интервенционные радиологи требуют обширной подготовки для безопасного обращения с продвинутыми системами катушки и не катушки.
- Кроме того, потенциальные процедурные осложнения, включая перфорацию сосудов или нецелевую эмболизацию, могут заставить врачей быть осторожными, требуя надежного послепродажного наблюдения и клинической проверки.
- Преодоление этих проблем за счет экономически эффективной разработки устройств, рационализированных регуляторных путей и повышения квалификации врачей будет иметь решающее значение для устойчивого роста рынка.
- Неопределенность в отношении возмещения расходов и различное страховое покрытие в различных регионах могут ограничивать принятие, особенно на развивающихся рынках. Например, отсроченное одобрение процедур эмболизации может повлиять на решения о закупках в больницах.
- Ограниченная осведомленность медицинских работников и пациентов о преимуществах минимально инвазивных процедур эмболизации может замедлить проникновение на рынок. Например, некоторые больницы по-прежнему предпочитают обычную хирургию из-за знакомства, несмотря на преимущества эмболизации.
Как сегментируется рынок транскатетерной эмболизации и окклюзии
Рынок сегментирован на основе типа и применения.
- По типу
Исходя из типа, рынок транскатетерной эмболизации и окклюзии сегментирован на катушки и устройства без катушки. Сегмент катушки доминировал на рынке с самой большой долей выручки в 44,9% в 2025 году, что обусловлено его доказанной эффективностью, точностью и совместимостью в нескольких клинических приложениях. Устройства катушки широко предпочтительны интервенционными радиологами для их установленного профиля безопасности и способности достигать контролируемой окклюзии сосудов. Сегмент также выигрывает от обширных клинических исследований и долгосрочного применения при лечении аневризм, АВМ и периферических сосудистых поражений. Кроме того, катушки часто используются в сочетании с навигационными системами с визуальным управлением, повышая точность процедур и результаты лечения пациентов. Наличие отсоединяемых и микрокатушек позволяет клиницистам настраивать лечение в соответствии с размером сосуда и сложностью поражения. Высокая надежность, предсказуемая окклюзия и надежная пострыночная поддержка со стороны ключевых производителей усиливают доминирование устройств катушки на рынке.
Ожидается, что сегмент без катушки будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует растущий спрос на альтернативные эмболические агенты, такие как жидкие эмболики, частицы и пробки. Устройства без катушки предлагают преимущества в сложных анатомических областях, где катушки могут быть трудно развернуты, например, извилистые сосуды или артерии малого диаметра. Они также набирают обороты в онкологии для целенаправленной эмболизации опухоли и в урологических процедурах, требующих точной окклюзии патологических сосудов. Растущее развитие биоразлагаемых и лекарственных эмболических материалов без катушки еще больше ускоряет внедрение. Устройства без катушки обеспечивают быстрое время процедуры и улучшенную универсальность в нескольких клинических применениях. Расширение их использования на развивающихся рынках с растущей интервенционной радиологической инфраструктурой способствует повышению потенциала роста. Непрерывные инновации и интеграция с минимально инвазивными платформами визуализации повышают клиническую привлекательность устройств без катушки.
- С помощью приложения
На основе применения рынок сегментирован на периферические сосудистые заболевания, онкологию, неврологию и урологию. Сегмент онкологии доминировал на рынке с самой большой долей дохода в 40% в 2025 году, чему способствовало увеличение использования транскатетерной эмболизации для лечения опухолей. Эмболизация широко используется для ограничения кровоснабжения печени, почек и других солидных опухолей, улучшения результатов лечения пациентов и дополнения химиотерапии или лучевой терапии. Сегмент выигрывает от растущей распространенности рака во всем мире и растущего внедрения минимально инвазивных процедур в качестве альтернативы хирургической резекции. Методы эмболизации с помощью визуализации позволяют точно доставлять эмболические агенты непосредственно в место опухоли, минимизируя повреждение окружающих здоровых тканей. Онкологические приложения часто включают в себя повторяющиеся вмешательства, создавая постоянный спрос на эмболические устройства. Наличие специализированных эмболических материалов, таких как бусины, улучшающие эффективность и укрепляющие лидирующие позиции онкологии на рынке.
Ожидается, что сегмент периферических сосудистых заболеваний будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствует увеличение распространенности аневризм, AVM и других сосудистых заболеваний. Эмболизация все чаще предпочтительнее открытой хирургии для периферических вмешательств из-за более низких процедурных рисков, более короткого пребывания в больнице и более быстрого восстановления. Растущая осведомленность врачей и пациентов о преимуществах минимально инвазивного лечения способствует внедрению как на развитых, так и на развивающихся рынках. Сегмент поддерживается постоянными инновациями в технологиях катетера и доставки, которые обеспечивают доступ к небольшим и извилистым судам. Расширение инфраструктуры здравоохранения и увеличение инвестиций в интервенционные радиологические учреждения также способствуют росту. Не катушки и гибридные эмболические системы, предназначенные для периферийных приложений, также набирают обороты, усиливая быстрое расширение сегмента.
В каком регионе находится наибольшая доля рынка транскатетерной эмболизации
- Северная Америка доминировала на рынке транскатетерной эмболизации и окклюзии с самой большой долей выручки в 38,2% в 2025 году, характеризующейся ранним внедрением передовых интервенционных процедур, высокими расходами на здравоохранение и сильным присутствием ключевых игроков отрасли, при этом в США наблюдается значительный рост использования устройств, обусловленный инновациями в технологиях окклюзии катушки и без катушки.
- Врачи и больницы в регионе высоко ценят точность, безопасность и эффективность, предлагаемые устройствами эмболизации, а также бесшовную интеграцию с передовыми системами визуализации и навигации, такими как флюороскопия и платформы с компьютерной томографией.
- Это широкое внедрение дополнительно поддерживается передовой инфраструктурой здравоохранения, высокими расходами на здравоохранение и сильным присутствием ключевых игроков рынка, устанавливая устройства эмболизации в качестве предпочтительного решения для лечения периферических сосудистых, онкологических, неврологических и урологических состояний.
Транскатетерная эмболизация и понимание рынка окклюзии США
Американский рынок транскатетерной эмболизации и окклюзии занял самую большую долю дохода в 81% в Северной Америке в 2025 году, чему способствовало быстрое внедрение минимально инвазивных процедур и передовых интервенционных радиологических технологий. Больницы и амбулаторные центры все чаще отдают приоритет более безопасным, точным и имиджевым методам эмболизации для лечения сосудистых заболеваний, опухолей и аневризм. Растущее предпочтение менее инвазивных альтернатив открытой хирургии в сочетании с сильной осведомленностью врачей и повышением квалификации способствует дальнейшему развитию рынка. Кроме того, непрерывная интеграция катушек и эмболических устройств без катушек с системами визуализации и навигации значительно способствует расширению рынка. Высокие расходы на здравоохранение и присутствие ведущих мировых производителей также способствуют устойчивому росту.
Европейская транскатетерная эмболизация и понимание рынка окклюзии
Европейский рынок транскатетерной эмболизации и окклюзии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря строгим стандартам здравоохранения и растущему спросу на минимально инвазивные варианты лечения. Растущая распространенность сосудистых заболеваний и рака в сочетании с сильной инфраструктурой здравоохранения способствует усыновлению. Европейские больницы включают процедуры эмболизации как в третичный уход, так и в специализированные онкологические центры. Кроме того, растущая осведомленность врачей об улучшении результатов лечения пациентов и уменьшении количества госпитализаций усиливает использование этих устройств. На рынке также наблюдается прогресс в биоразлагаемых и лекарственных эмболических материалах, что еще больше способствует внедрению.
Транскатетерная эмболизация и Occlusion Market Insight
Ожидается, что в течение прогнозируемого периода рынок транскатетерной эмболизации и окклюзии в Великобритании будет расти при заметном CAGR, что обусловлено растущим внедрением минимально инвазивных процедур и передовых интервенционных радиологических систем. Растущие опасения по поводу безопасности пациентов, процедурных рисков и времени восстановления побуждают больницы отдавать предпочтение методам эмболизации. Кроме того, ожидается, что надежная система здравоохранения Великобритании, акцент на инновационных медицинских технологиях и наличие квалифицированных интервенционных радиологов продолжат стимулировать рост рынка. Повышение осведомленности об эффективности катушки и устройства без катушки в онкологии, неврологии и периферических сосудистых вмешательствах также поддерживает расширение.
Германия Transcatheter Embolization and Occlusion Market Insight
Ожидается, что в течение прогнозируемого периода рынок транскатетерной эмболизации и окклюзии в Германии будет расширяться на значительном CAGR, что обусловлено передовой инфраструктурой здравоохранения и акцентом на технологические инновации. Растущая осведомленность о минимально инвазивных методах лечения в сочетании с увеличением распространенности сосудистых и онкологических заболеваний способствует внедрению эмболизирующих устройств в больницах и специализированных центрах. Интеграция с системами, управляемыми изображениями, обеспечивает процессуальную точность и повышает безопасность, что делает эти устройства предпочтительными для сложных вмешательств. Государственная поддержка передовых технологий здравоохранения и политики возмещения еще больше ускоряют рынок. Кроме того, сосредоточенность Германии на исследованиях и клинической валидации способствует разработке и принятию эмболических устройств следующего поколения.
Азиатско-Тихоокеанская транскатетерная эмболизация и понимание рынка окклюзии
Рынок транскатетерной эмболизации и окклюзии в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 24% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено увеличением распространенности сосудистых заболеваний, рака и аневризм в таких странах, как Китай, Япония и Индия. Расширение инфраструктуры здравоохранения, растущая осведомленность о минимально инвазивных процедурах и инвестиции в интервенционные радиологические учреждения подпитывают принятие. Растущее число пациентов в регионе в сочетании с правительственными инициативами, способствующими развитию здравоохранения и доступности медицинских устройств, поддерживает рост рынка. Кроме того, появление местных производителей устройств и партнерских отношений с глобальными игроками повышает доступность и доступность, способствуя дальнейшему внедрению в больницах и клиниках.
Японский рынок транскатетерной эмболизации и окклюзии
Рынок транскатетерной эмболизации и окклюзии в Японии набирает обороты благодаря технологически развитой системе здравоохранения страны и растущему акценту на минимально инвазивные вмешательства. Высокая осведомленность о процедурной безопасности, точности и более быстром выздоровлении пациентов способствует внедрению эмболических устройств в онкологии, неврологии и периферических сосудистых приложениях. Интеграция с системами управления изображениями и устройствами катушки и не катушки следующего поколения еще больше ускоряет поглощение. Старение населения Японии и растущий спрос на амбулаторные вмешательства также стимулируют рост рынка. Больницы все чаще инвестируют в современные катетеры, микрокатушки и жидкие эмболики для улучшения результатов лечения.
Индия Транскатетер Эмболизация и Окклюзионного рынка
На индийский рынок транскатетерной эмболизации и окклюзии приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется расширением инфраструктуры здравоохранения страны, увеличением распространенности сосудистых заболеваний и растущим внедрением минимально инвазивных процедур. Индия становится ключевым центром интервенционной радиологии, а больницы и специализированные центры инвестируют в спиральные и неспиральные эмболические системы. Государственные инициативы по продвижению передовых медицинских услуг и доступности медицинских устройств поддерживают рост. Доступность экономически эффективных устройств и сотрудничество с мировыми производителями еще больше способствуют внедрению. Повышение осведомленности врачей и пациентов о преимуществах эмболизации перед открытой хирургией способствует расширению рынка как в городских, так и в полугородских регионах.
Каковы основные компании на рынке транскатетерной эмболизации и окклюзии
Индустрия транскатетерной эмболизации и окклюзии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Медтроник(Ирландия)
- Бостонская научная корпорация (США)
- Terumo Corporation(Япония)
- готовить(США)
- Merit Medical Systems, Inc.(США)
- Penumbra, Inc. (США)
- W. L. Gore & Associates, Inc. (США)
- B. Braun SE (Германия)
- Страйкер (США)
- Johnson & Johnson Services, Inc. (США)
- BD (США)
- AngioDynamics, Inc. (США)
- Balt Extrusion SAS (Франция)
- MicroPort Scientific Corporation (Китай)
- Shape Memory Medical, Inc. (США)
- Acandis GmbH (Германия)
- phenox GmbH (Германия)
- Lepu Medical Technology Co., Ltd. (Китай)
- Sirtex Medical Limited (Австралия)
- INVAMED (Турция)
Каковы последние события на рынке транскатетерной эмболизации и окклюзии
- В ноябре 2025 года Embolization, Inc. объявила о первой клинической процедуре с использованием полимерной системы катушки NED. Процедура лечила пациента с тазовой венозной перегрузкой, отмечая первое в реальном мире использование неметаллической эмболической катушки при периферической эмболизации.
- В июне 2025 года Embolization, Inc. получила 510 (k) клиренс от Управления по контролю за продуктами и лекарствами США (FDA) для своей новой неметаллической сосудистой катушки Nitinol Enhanced Device (NED), предназначенной для артериальной и венозной эмболизации в периферической сосудистой системе, предлагая улучшенную окклюзию и уменьшенные артефакты визуализации по сравнению с традиционными металлическими катушками.
- В ноябре 2024 года Arsenal Medical запустила клиническое испытание FIH EMBO-02 для изучения NeoCast для лечения хронической субдуральной гематомы (cSDH) через эмболизацию средней менингеальной артерии (MMAe), сигнализируя о расширении приложений эмболизации жидкости за пределами онкологии в неврологические состояния.
- В июле 2024 года Arsenal Medical сообщила, что ее жидкостное эмболическое средство следующего поколения NeoCast соответствовало как основным конечным точкам безопасности, так и осуществимости в испытании EMBO-01. Агент достиг глубокого дистального проникновения и предсказуемой контролируемой окклюзии сосудов для гиперсосудистых опухолей головного мозга.
- В июле 2023 года первый пациент был успешно вылечен с использованием NeoCast в клинических условиях, что ознаменовало первое использование человеком этого неадгезивного эмболического биоматериала без растворителя для нейрососудистых состояний и продемонстрировало возможность жидких эмболий следующего поколения для эмболизации опухоли.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











