



Сегментация рынка медицинских устройств на Ближнем Востоке и в Африке по видам продукции (аппараты ИВЛ, спирометры, кислородные концентраторы, наркозные аппараты и CPAP/BIPAP), типу устройства (портативные, настольные и автономные), применению (диагностическое и терапевтическое), типу учреждения (крупные, малые и средние), конечным пользователям (больницы, амбулаторные хирургические центры, специализированные клиники, центры долгосрочного ухода, реабилитационные центры и учреждения по уходу на дому), каналам сбыта (прямые продажи и сторонние дистрибьюторы) — тенденции отрасли и прогноз до 2033 года.
Каковы размеры и темпы роста рынка медицинских изделий в Восточной и Африке
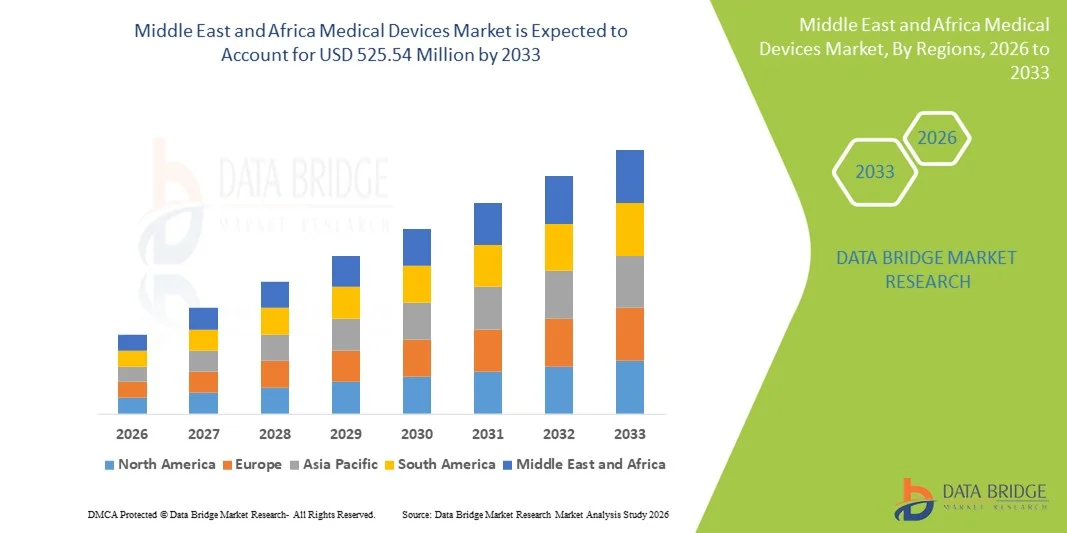
- Согласно анализу Data Bridge Market Research, размер рынка медицинских устройств на Ближнем Востоке и в Африке был оценен как392,99 млн долларов США в 2025 годуОжидается, что он достигнет525,54 млн долларов США к 2033 году, вCAGR 3,7%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением расходов на здравоохранение, расширением больниц и клиник, технологическими достижениями в области диагностических и терапевтических устройств и растущим внедрением современного медицинского оборудования для улучшения результатов лечения как в развитых, так и в новых системах здравоохранения в регионе.
- Кроме того, поддерживающие правительственные инициативы, растущая распространенность хронических заболеваний и повышенный спрос на передовые, эффективные и ориентированные на пациента медицинские технологии способствуют внедрению медицинских устройств в качестве основных компонентов инфраструктуры здравоохранения. Эти факторы ускоряют темпы регионального внедрения и значительно повышают долгосрочные перспективы роста отрасли.
Размер рынка и прогноз
- Рыночная стоимость Ближнего Востока и Африки (2025)$392,99 млрд.
- Ожидаемая рыночная стоимость (2033)USD 525,54 млрд.
- Прогноз CAGR (2026–2033): 3.7%
Анализ рынка медицинских изделий на Ближнем Востоке и в Африке
- медицинских изделий, в том числевентиляторы, спирометры,кислородные концентраторы,машины для анестезии,Устройства CPAP / BIPAP становятся все более важными компонентами инфраструктуры здравоохранения на Ближнем Востоке и в Африке из-за их роли в улучшении результатов лечения пациентов, повышении операционной эффективности и предоставлении передовых вариантов лечения как в государственных, так и в частных медицинских учреждениях.
- Растущий спрос на медицинские устройства в первую очередь подпитывается ростом расходов на здравоохранение, растущей распространенностью хронических и респираторных заболеваний, технологическими достижениями в медицинском оборудовании и растущим внедрением современных медицинских решений в больницах и клиниках.
- Саудовская Аравия доминировала на рынке медицинских устройств MEA с самой большой долей дохода 22,5% в 2025 году, характеризующейся высокими инвестициями в здравоохранение, передовой медицинской инфраструктурой и сильными правительственными инициативами, способствующими цифровому здравоохранению и медицинским инновациям.
- Ожидается, что Нигерия станет самым быстрорастущим рынком в течение прогнозируемого периода из-за расширения доступа к здравоохранению, расширения сетей больниц и клиник, а также повышения осведомленности и внедрения передовых медицинских устройств.
- Сегмент вентиляторов доминировал на рынке медицинских устройств MEA с долей рынка 28,8% в 2025 году, что обусловлено растущим спросом в больницах и учреждениях по уходу на дому, ростом распространенности респираторных заболеваний и необходимостью решений по оказанию критической помощи как в государственных, так и в частных медицинских учреждениях.
Сегментация рынка медицинских изделий на Ближнем Востоке и в Африке
|
Атрибуты |
Ближний Восток и Африка Медицинские приборы Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Ближний Восток и Африка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке медицинских изделий на Ближнем Востоке и в Африке
Расширение решений для домашнего ухода и удаленного мониторинга
- Значительной и ускоряющейся тенденцией на рынке медицинских устройств MEA является растущее внедрение медицинских устройств для ухода на дому, таких как портативные вентиляторы, концентраторы кислорода и системы CPAP / BIPAP, позволяющие пациентам получать критическую помощь за пределами больниц.
- Например, портативные концентраторы кислорода от Invacare и Philips Respironics позволяют пациентам с хроническими респираторными заболеваниями управлять терапией дома с мобильностью и легкостью, уменьшая зависимость от посещения больницы.
- Функции удаленного мониторинга, интегрированные в медицинские устройства, позволяют в режиме реального времени отслеживать данные о здоровье пациентов, оповещения об аномальных показаниях и телемедицинскую связь, улучшая качество ухода и результаты лечения пациентов.
- Интеграция медицинских устройств с мобильными приложениями и облачными платформами облегчает бесшовный мониторинг со стороны поставщиков медицинских услуг, позволяя своевременно вмешиваться и корректировать лечение через централизованный интерфейс.
- Эта тенденция к ориентированным на пациента подключенным решениям в области здравоохранения коренным образом меняет ожидания в отношении предоставления медицинских услуг, побуждая такие компании, как ResMed, разрабатывать передовые респираторные устройства для ухода на дому с интеллектуальным мониторингом и возможностями удаленного доступа.
- Спрос на медицинские устройства с поддержкой домашнего ухода и цифровым подключением быстро растет как в городских, так и в сельских районах, поскольку пациенты и лица, осуществляющие уход, все чаще отдают приоритет удобству, непрерывному мониторингу и снижению зависимости от больницы.
- Появляется интеграция с аналитикой на основе ИИ для прогнозного здравоохранения, что позволяет устройствам автоматически прогнозировать события в области здоровья пациентов и оптимизировать графики лечения.
- Партнерство между производителями устройств и поставщиками телемедицины растет, создавая комплексные решения для удаленного ухода, которые сочетают диагностику, мониторинг и терапевтические вмешательства.
Динамика рынка медицинских изделий на Ближнем Востоке и в Африке
водитель
Рост расходов на здравоохранение и распространенность хронических заболеваний
- Увеличение инвестиций в инфраструктуру здравоохранения в сочетании с ростом распространенности хронических респираторных, сердечных и связанных с образом жизни заболеваний является значительным фактором повышенного спроса на медицинские устройства.
- Например, в марте 2025 года Саудовская Аравия объявила о расширении своей национальной программы по уходу на дому и телемедицине, направленной на предоставление современных респираторных и контрольных устройств пациентам в городских и отдаленных районах.
- Поскольку пациенты и поставщики медицинских услуг ищут передовые решения для улучшения диагностики, лечения и непрерывного ухода, такие устройства, как вентиляторы, спирометры и анестезиологические аппараты, набирают обороты в больницах, клиниках и учреждениях по уходу на дому.
- Кроме того, растущее внедрение цифровых систем здравоохранения и подключенных медицинских устройств делает передовые решения для мониторинга и терапии неотъемлемой частью современных рабочих процессов в области здравоохранения.
- Правительственные инициативы, повышение осведомленности о здоровье и стремление к лучшим результатам лечения являются ключевыми факторами, способствующими внедрению медицинских устройств, в то время как доступность удобных портативных и настольных устройств также способствует росту рынка.
- Растущий медицинский туризм в странах Персидского залива стимулирует спрос на высококачественные диагностические и терапевтические устройства в частных больницах и специализированных клиниках.
- Расширение страхового покрытия для ухода на дому и лечения хронических заболеваний способствует более широкому внедрению портативных и удаленных медицинских устройств мониторинга.
Сдержанность/вызов
Высокая стоимость и соблюдение нормативных требований
- Высокая первоначальная стоимость современных медицинских изделий и сложная нормативная среда создают значительные проблемы для более широкого проникновения на рынок.
- Например, устройства, такие как вентиляторы с поддержкой искусственного интеллекта и передовые системы CPAP / BIPAP, часто требуют значительных капиталовложений, что делает их менее доступными для небольших больниц или поставщиков медицинских услуг с ограниченным бюджетом.
- Соблюдение строгих правил и разрешений в отношении медицинского оборудования во многих странах приводит к задержкам в запуске продукта и увеличивает эксплуатационные расходы для производителей.
- В то время как появляются портативные и доступные альтернативы, премиальные устройства с интегрированными функциями мониторинга, аналитики и телездравоохранения по-прежнему имеют более высокие ценники, что ограничивает распространение среди определенных сегментов.
- Преодоление этих проблем с помощью экономически эффективного проектирования устройств, упрощенных регуляторных механизмов и программ финансирования больниц и поставщиков услуг по уходу на дому будет иметь решающее значение для устойчивого роста рынка медицинских устройств MEA.
- Ограниченная техническая экспертиза и обучение медицинского персонала использованию современных медицинских устройств могут замедлить внедрение в небольших клиниках и сельских районах.
- Перебои в цепочке поставок и зависимость от импорта высокотехнологичных устройств могут привести к задержкам и увеличению затрат, особенно в странах с недостаточно развитой местной производственной инфраструктурой.
Сфера рынка медицинских изделий на Ближнем Востоке и в Африке
Рынок сегментируется на основе продукта, режима, приложения, объекта, конечного пользователя и распределения.
- По продукту
На основе продукта рынок медицинских устройств MEA сегментирован на вентиляторы, спирометры, кислородные концентраторы, анестезиологические машины и устройства CPAP / BIPAP. Сегмент вентиляторов доминировал на рынке с самой большой долей рынка в 28,8% в 2025 году, что обусловлено увеличением распространенности респираторных заболеваний, потребностей в критической помощи в больницах и растущим спросом на решения для ухода на дому. Вентиляторы имеют решающее значение как для ICU, так и для приложений по уходу на дому, обеспечивая жизненно важную респираторную поддержку. Рост сегмента поддерживается правительственными инициативами в странах ССАГПЗ по расширению инфраструктуры критической помощи и технологическими достижениями, такими как портативные и вентиляторы с поддержкой ИИ. Больницы отдают приоритет вентиляторам за их надежность, масштабируемость и интеграцию с системами мониторинга. Кроме того, повышение осведомленности среди пациентов и лиц, осуществляющих уход, о хроническом респираторном уходе повышает спрос на услуги по уходу на дому.
Ожидается, что в сегменте CPAP/BIPAP самые высокие темпы роста составят 9,8% с 2026 по 2033 год, чему способствует повышение осведомленности об апноэ сна и других респираторных заболеваниях как в городских, так и в сельских районах. Эти устройства все чаще используются в домашних условиях из-за их портативности и простоты использования. Растущее внедрение телемедицины позволяет осуществлять удаленный мониторинг использования CPAP/BIPAP, что способствует более высоким показателям внедрения. Сегмент также выигрывает от растущих кампаний по повышению осведомленности о здоровье и поддержки со стороны страховых схем, которые охватывают респираторную терапию на дому. Непрерывные технологические инновации в дизайне, шумоподавлении и комфорте пациентов способствуют дальнейшему росту рынка.
- Режим
На основе режима рынок сегментирован на портативные, настольные и автономные устройства. Портативный режим доминировал на рынке с долей рынка 31,2% в 2025 году из-за растущего внедрения медицинских устройств для ухода на дому и растущей потребности в мобильности пациентов. Портативные устройства, такие как вентиляторы, кислородные концентраторы и аппараты CPAP, позволяют пациентам управлять хроническими состояниями дома или во время путешествий. Больницы и реабилитационные центры также используют портативные устройства для передачи пациентов и оказания неотложной помощи. Удобство, компактный дизайн и простота использования портативных устройств делают их очень привлекательными как на развитых, так и на развивающихся рынках MEA. Производители все больше сосредотачиваются на легких и аккумуляторных вариантах для улучшения доступности. Кроме того, портативные устройства интегрируются с системами удаленного мониторинга, что позволяет медицинским работникам отслеживать состояние здоровья пациентов в режиме реального времени.
Ожидается, что самый быстрый CAGR составит 8,5% с 2026 по 2033 год, что обусловлено его широким использованием в больницах, специализированных клиниках и диагностических центрах. Настольные устройства предлагают более высокую точность, долговечность и функциональность по сравнению с портативными устройствами, что делает их идеальными для диагностических и терапевтических применений. Рост инвестиций в инфраструктуру больниц, особенно в ОАЭ и Саудовской Аравии, стимулирует спрос на эти надежные и высокопроизводительные устройства. Настольные устройства также служат центральными устройствами для нескольких пациентов в центрах критической помощи или ухода на дому, повышая операционную эффективность. Непрерывные инновации в продуктах и интеграция с больничными ИТ-системами также способствуют росту этого режима.
- С помощью приложения
На основе применения рынок сегментирован на диагностические и терапевтические устройства. Сегмент терапевтических приложений доминировал на рынке с долей дохода 55% в 2025 году, что обусловлено растущим спросом на респираторную поддержку, устройства критической помощи и методы лечения на дому. Лечебные устройства, такие как вентиляторы, машины CPAP / BIPAP и кислородные концентраторы, необходимы для лечения хронических и острых состояний. Больницы, реабилитационные центры и учреждения долгосрочного ухода являются основными конечными пользователями этих устройств. Повышенная распространенность нарушений дыхания, сердца и сна повышает спрос как в городских, так и в сельских районах. Терапевтические устройства также извлекают выгоду из достижений в области мониторинга с поддержкой ИИ и портативных конструкций, что делает их более эффективными и доступными. Правительства стран Персидского залива инвестируют в расширение инфраструктуры критического ухода и ухода на дому, поддерживая этот сегмент.
Ожидается, что в сегменте диагностических приложений будет наблюдаться самый быстрый рост на 10,2% с 2026 по 2033 год, чему способствуют растущие инвестиции в раннее выявление заболеваний и профилактическое здравоохранение. Диагностические устройства, такие как спирометры и системы мониторинга, все чаще используются в больницах, клиниках и учреждениях по уходу на дому для выявления респираторных и хронических заболеваний на ранних стадиях. Растущая осведомленность о профилактической помощи и растущие диагностические возможности в частных больницах являются ключевыми факторами роста. Интеграция с платформами телемедицины и цифрового здравоохранения позволяет осуществлять удаленный сбор данных и мониторинг врачей, повышая привлекательность диагностических устройств. Постоянные технологические инновации и правительственные инициативы, способствующие профилактическому здравоохранению, еще больше ускоряют принятие.
- По средствам
На базе объекта рынок сегментирован на крупные, средние и малые объекты здравоохранения. На рынке преобладали крупные объекты с долей выручки 45% в 2025 году, что обусловлено высоким внедрением передовых медицинских устройств в крупных больницах, специализированных клиниках и реабилитационных центрах. Эти учреждения имеют лучшие бюджеты и инфраструктуру для включения оборудования для оказания критической помощи, диагностики и лечения. Они также отдают приоритет интеграции устройств с больничными ИТ-системами и системами мониторинга для повышения операционной эффективности. Крупные объекты в Саудовской Аравии и ОАЭ все чаще инвестируют в расширение ICU, палаты с поддержкой телемедицины и программы устройств для ухода на дому. Масштаб операций и нагрузка на пациентов в крупных больницах также стимулирует спрос на многофункциональные устройства. Кроме того, эти объекты часто используют устройства, соответствующие международным стандартам, что еще больше способствует внедрению устройств высокого класса.
Ожидается, что в сегменте малых учреждений самый быстрый CAGR составит 9,5% с 2026 по 2033 год, что обусловлено ростом инвестиций в местные клиники, амбулаторные хирургические центры и центры по уходу на дому. Небольшие объекты используют портативные и настольные устройства из-за экономической эффективности, простоты использования и гибкости. Растущий доступ к здравоохранению в сельских районах и небольших городах по всей Африке повышает спрос на эти объекты. Доступные, простые в обслуживании устройства, которые поддерживают телемедицину и удаленный мониторинг, являются наиболее предпочтительными. Производители внедряют компактные многоцелевые устройства, подходящие для небольших клиник, что еще больше ускоряет рост рынка.
- Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы, амбулаторные хирургические центры, специализированные клиники, центры долгосрочного ухода, реабилитационные центры и центры ухода на дому. Сегмент госпиталей доминировал на рынке с долей 50% в 2025 году, что обусловлено высоким объемом пациентов и необходимостью в критической помощи, диагностических и терапевтических устройствах. Больницы в странах ССАГПЗ расширяют возможности отделения интенсивной терапии и инвестируют в передовые устройства для дыхания и анестезии. Интеграция с цифровыми системами здравоохранения, телемедициной и ИТ-инфраструктурой больниц еще больше повышает спрос. Больницы также сосредоточены на многофункциональных устройствах, которые обслуживают различные приложения и типы пациентов. Государственные программы здравоохранения и инициативы в области медицинского туризма способствуют внедрению в высококлассных больницах. Постоянное обновление медицинской инфраструктуры обеспечивает устойчивый спрос.
Ожидается, что в сегменте домашних условий будет наблюдаться самый быстрый рост на 12% с 2026 по 2033 год, чему способствует рост распространенности хронических респираторных и сердечных заболеваний, повышение осведомленности пациентов и внедрение портативных устройств. Решения для ухода на дому, такие как устройства CPAP / BIPAP, портативные вентиляторы и кислородные концентраторы, позволяют пациентам управлять терапией дома с легкостью и мобильностью. Платформы телездравоохранения и удаленный мониторинг способствуют внедрению, позволяя поставщикам медицинских услуг отслеживать прогресс пациентов. Расширяется страховое покрытие устройств для ухода на дому, а государственные программы, поддерживающие лечение хронических заболеваний, еще больше ускоряют рост. Удобство, комфорт пациента и экономичность настроек домашнего ухода делают его привлекательным сегментом роста.
- Дистрибьюторский канал
На базе канала дистрибуции рынок сегментируется на прямые продажи и сторонних дистрибьюторов. Сегмент прямых продаж доминировал на рынке с долей 60% в 2025 году, чему способствовали прочные отношения между производителями и крупными больницами, специализированными клиниками и поставщиками услуг по уходу на дому. Прямые продажи позволяют настраивать решения, техническую поддержку и обучение устройств для медицинского персонала. Компании в странах Персидского залива и Южной Африке используют прямые продажи для проникновения в больницы высокого класса и крупные медицинские учреждения. Прямые продажи также обеспечивают более быстрое внедрение новых технологий и предоставляют возможности для контрактов на послепродажное обслуживание. Производители предпочитают этот канал для дорогостоящих устройств, таких как вентиляторы, анестезиологические аппараты и устройства CPAP / BIPAP. Прямая связь также помогает в соблюдении нормативных требований и более быстрой установке.
Ожидается, что в сегменте сторонних дистрибьюторов самый быстрый CAGR составит 11% с 2026 по 2033 год, чему способствует растущее внедрение устройств в небольших клиниках, учреждениях по уходу за домом и сельских регионах. Дистрибьюторы обеспечивают более широкий охват, экономически эффективные решения и поддержку цепочки поставок, делая устройства доступными в отдаленных или недостаточно обслуживаемых районах. Дистрибуция третьей стороной позволяет производителям сосредоточиться на разработке продукта, используя сети дистрибьюторов для продаж и обслуживания. Рост в Африке и на развивающихся рынках МЭА обусловлен стратегиями проникновения под руководством дистрибьюторов. Растущий спрос на портативные и настольные устройства в небольших помещениях также поддерживает быстрый рост этого сегмента.
Региональный анализ рынка медицинских изделий на Ближнем Востоке и в Африке
- Саудовская Аравия доминировала на рынке медицинских устройств MEA с самой большой долей дохода 22,5% в 2025 году, характеризующейся высокими инвестициями в здравоохранение, передовой медицинской инфраструктурой и сильными правительственными инициативами, способствующими цифровому здравоохранению и медицинским инновациям.
- Поставщики медицинских услуг и пациенты в регионе все больше ценят высококачественные диагностические и терапевтические устройства, передовые решения по уходу на дому и интеграцию с платформами телемедицины, которые повышают результаты лечения пациентов и операционную эффективность в больницах, реабилитационных центрах и учреждениях по уходу на дому.
- Это широкое распространение также поддерживается растущими расходами на здравоохранение, технически подкованным населением в городских центрах, растущей распространенностью хронических и респираторных заболеваний и увеличением медицинского туризма в странах Персидского залива, устанавливая медицинские устройства в качестве основных решений для современной доставки медицинских услуг как в государственных, так и в частных учреждениях.
Обзор рынка медицинских устройств Саудовской Аравии
Рынок медицинских устройств в Саудовской Аравии занял самую большую долю дохода в 22,5% в 2025 году, чему способствовали значительные государственные инвестиции в инфраструктуру здравоохранения, расширение больниц и программы по уходу на дому. Медицинские работники все чаще отдают приоритет передовым диагностическим и терапевтическим устройствам для улучшения результатов лечения пациентов и операционной эффективности. Растущее внедрение телемедицины, портативных вентиляторов и кислородных концентраторов стимулирует спрос. Кроме того, инициативы по развитию медицинского туризма и специализированных медицинских услуг еще больше ускоряют рост рынка, в то время как технологические достижения в системах мониторинга с поддержкой ИИ и устройствах критической помощи укрепляют лидерство страны в MEA.
Рынок медицинских устройств ОАЭ Insight
Прогнозируется, что рынок медицинских устройств в ОАЭ будет расширяться с существенным CAGR в течение прогнозируемого периода, в основном за счет высоких расходов на здравоохранение, растущих частных больничных сетей и растущего внедрения решений для умного ухода на дому. Урбанизация в сочетании с ростом хронических и связанных с образом жизни заболеваний способствует использованию передовых медицинских устройств. Потребители и поставщики медицинских услуг ценят удобство, качество и надежность, особенно в портативных вентиляторах, устройствах CPAP / BIPAP и системах мониторинга. Правительственные инициативы, поддерживающие цифровое здравоохранение, телемедицину и медицинский туризм, еще больше стимулируют внедрение как в жилых, так и в коммерческих медицинских учреждениях.
Рынок медицинских устройств Нигерии
Ожидается, что в течение прогнозируемого периода рынок медицинских устройств Нигерии будет расти с заметным CAGR, что обусловлено расширением доступа к здравоохранению, расширением сетей больниц и клиник и ростом распространенности респираторных и хронических заболеваний. Портативные и настольные устройства все чаще используются в городских и полугородских районах для диагностических и терапевтических применений. Кроме того, информационно-пропагандистские кампании по профилактике и уходу на дому поощряют пациентов инвестировать в мониторинг и респираторные устройства. Ожидается, что улучшение инфраструктуры здравоохранения Нигерии в сочетании с финансируемыми донорами программами и партнерскими отношениями с международными производителями продолжит поддерживать рост рынка.
Южноафриканский рынок медицинских устройств
Ожидается, что в течение прогнозируемого периода рынок медицинских устройств в Южной Африке будет расширяться на значительном CAGR, чему способствуют хорошо зарекомендовавшие себя частные системы здравоохранения, растущие инвестиции в больницы и специализированные клиники и растущий спрос на современное медицинское оборудование. Больницы и реабилитационные центры внедряют высококачественные диагностические и терапевтические устройства, в то время как прием на дому растет для лечения хронических заболеваний. Интеграция с телемедицинскими платформами и электронными системами медицинской документации становится все более распространенной, способствуя операционной эффективности и мониторингу пациентов. Кроме того, повышение осведомленности о нарушениях дыхания, сердца и сна приводит к поглощению таких устройств, как вентиляторы, машины CPAP / BIPAP и кислородные концентраторы.
Доля рынка медицинских изделий на Ближнем Востоке и в Африке
Индустрия медицинских изделий Ближнего Востока и Африки в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic (Ирландия)
- GE HealthCare (США)
- Koninklijke Philips N.V. (Нидерланды)
- Siemens Healthineers AG (Германия)
- Johnson & Johnson Services, Inc. (США)
- Эбботт (США)
- Страйкер (США)
- B. Braun SE (Германия)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Getinge AB (Швеция)
- Drägerwerk AG & Co. KGaA (Германия)
- Бостонская научная корпорация (США)
- BD (США)
- Циммер Биомет (США)
- Fresenius Medical Care AG & Co. KGaA (Германия)
- Чистое здоровье (UAE)
- East African Medical Vitals Limited (Великобритания)
- Кордис (США)
- Al Faisaliah Medical Systems (Саудовская Аравия)
Каковы последние тенденции развития рынка медицинских изделий на Ближнем Востоке и в Африке
- В марте 2025 года Medtronic объявила о стратегическом партнерстве с Methinks AI для интеграции радиологической сортировки на основе ИИ для лечения инсульта на Ближнем Востоке, в Африке, Тюркье и Центральной / Восточной Европе, с целью улучшения ранней оценки инсульта и методов лечения в больницах.
- В январе 2025 года Royal Philips представила инновации в области диагностики, мониторинга пациентов и лечения на Arab Health 2025, включая партнерские отношения и передовые теле-ультразвуковые решения для расширения доступа к здравоохранению и улучшения поддержки клинических решений в MEA.
- В октябре 2024 года Philips представила передовые инновации в области медицинских технологий на Глобальной выставке здравоохранения 2024 в Эр-Рияде, включая передовые возможности подключения eICU, улучшенные системы визуализации и ультразвука с искусственным интеллектом, а также клинические решения следующего поколения, соответствующие целям трансформации здравоохранения Vision 2030 в Саудовской Аравии.
- В феврале 2024 года Philips и Malaffi (Abu Dhabi Health Data Services) расширили свое партнерство в Arab Health 2024, чтобы установить глобальные стандарты для беспрепятственного обмена медицинскими изображениями с использованием решения Philips для обмена изображениями, значительно улучшив совместимость радиологии и обмен данными между медицинскими учреждениями в ОАЭ.
- В январе 2023 года United Imaging объявила о нескольких партнерских отношениях и развертывании передовых систем медицинской визуализации на Ближнем Востоке и в Африке на Arab Health 2023, включая сканеры ПЭТ / МРТ с высоким разрешением, передовые системы КТ и МРТ и мобильные устройства DR, подписав стратегические соглашения об установке этих технологий в больницах и исследовательских учреждениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











