


Marktsegmentierung für Aufblasgeräte in Europa nach Typ (analoge und digitale Aufblasgeräte), Kapazität (20 ml, 25 ml, 30 ml und 60 ml), Anwendung (interventionelle Kardiologie, periphere Gefäßinterventionen, interventionelle Radiologie, urologische Eingriffe, gastroenterologische Eingriffe und Sonstige), Druck (30 atm, 40 atm, 55 atm und Sonstige), Funktion (Stentimplantation und Flüssigkeitsapplikation), Endnutzer (Krankenhäuser, interventionelle Labore und Kliniken), Vertriebskanal (Direktvergabe, Einzelhandel und Drittanbieter) – Branchentrends und Prognose bis 2033
Was ist die europäische Inflationsrate für Geräte
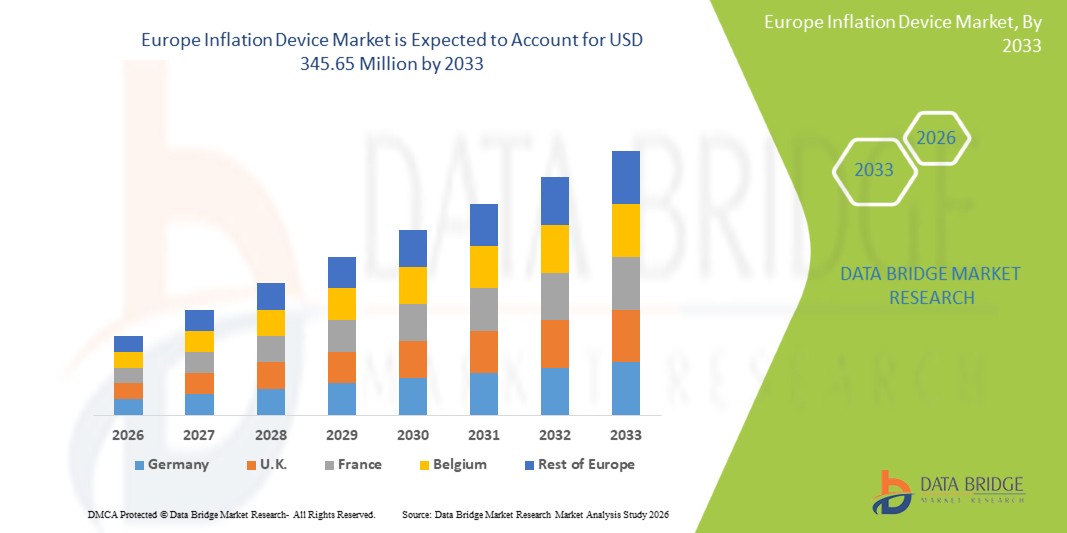
- Die Marktgröße der europäischen Inflationsgeräte wurde mit246,81 Mio. USD 2025und wird voraussichtlich erreichen345,65 Mio. USD bis 2033, beiCAGR von 4,30%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen undBluthochdruckin allen europäischen Ländern, die eine höhere Nachfrage nach genauen und zuverlässigen Inflations-Geräten in Krankenhäusern, Kliniken und Heimpflege-Einstellungen hervorrufen
- Darüber hinaus fördern die Fortschritte bei der digitalen und automatisierten Inflationstechnologie sowie das zunehmende Bewusstsein für die Frühdiagnose und Überwachung die Gesundheitsdienstleister und Patienten, diese Geräte zu übernehmen und so die Markterweiterung zu unterstützen. Förderung von staatlichen Initiativen zur Förderung der präventiven Gesundheitsversorgung die Einführung von Inflationseinrichtungen in der gesamten Region
Was sind die großen Takeaways des europäischen Inflation Device Market
- In Krankenhäusern, Interventionslaboren und Kliniken sind die für die Messung und Überwachung des Blutdrucks verwendeten und bei minimalinvasiven Verfahren unterstützenden Inflationseinrichtungen aufgrund ihrer Präzision, ihrer Benutzerfreundlichkeit und der Integration mit modernen medizinischen Geräten immer wichtiger.
- Die steigende Nachfrage nach Inflationseinrichtungen wird in erster Linie durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, peripheren Gefäßerkrankungen und anderen chronischen Bedingungen in ganz Europa sowie durch die zunehmende Einführung von Interventionsverfahren und präventiven Gesundheitsinitiativen getrieben.
- Deutschland dominierte den europäischen Inflations-Gerätemarkt mit dem größten Umsatzanteil von 37,9% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Präsenz großer Medizinproduktehersteller, mit Krankenhäusern und Interventionslaboren führende Adoption
- Polen wird während der Prognosezeit das am schnellsten wachsende Land im europäischen Inflations-Gerätemarkt sein, das von steigenden Gesundheitsinvestitionen, zunehmendem Bewusstsein über kardiovaskuläre und periphere Gefäßverfahren und Modernisierung medizinischer Einrichtungen angetrieben wird.
- Digitales Inflations-Gerätesegment dominierte den europäischen Inflations-Gerätemarkt mit einem Marktanteil von 47,2% im Jahr 2025, angetrieben durch seine hohe Genauigkeit, benutzerfreundliche Bedienung und Fähigkeit, interventionelle Kardiologie und periphere Gefäßverfahren effektiv zu unterstützen
Report Scope und Europa Inflation Device Market Segmentation
|
Attribute |
Europa Inflation Device Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die europäischen Inflations-Produktmarkttrends
„Integration digitaler Überwachung und automatisierter Funktionen“
- Ein signifikanter und beschleunigter Trend im europäischen Inflations-Gerätemarkt ist die zunehmende Integration von digitalen Monitoring- und automatisierten Inflationsfunktionen, die Verbesserung von Präzision, Bedienkomfort und Workflow-Effizienz in klinischen und interventionellen Einstellungen
- So können z.B. digitale Aufblasvorrichtungen mit automatisierter Druckregelung den Klinikern die Zieldrücke für interventionelle Kardiologie oder periphere Gefäßverfahren einstellen, manuelle Anpassungen und Verfahrensfehler reduzieren
- Fortgeschrittene digitale Geräte bieten auch Echtzeitüberwachung und Datenerfassung, so dass Gesundheitsdienstleister Drucktrends und Geräteleistung verfolgen, bessere klinische Entscheidungsfindung und Verfahrenssicherheit unterstützen
- Integration der drahtlosen Vernetzung und Kompatibilität mitelektronische Gesundheitsdaten(EHR) Systeme ermöglichen eine nahtlose Übertragung von Gerätedaten zur Patientenüberwachung und -aufzeichnung, Verbesserung der Betriebseffizienz
- Dieser Trend zu intelligenten, automatisierten und vernetzten Inflationsgeräten führt zu höheren Adoptionsraten bei Krankenhäusern und Interventionslaboren, da Unternehmen wie Merit Medical Geräte mit präziser digitaler Steuerung, automatisierter Inflation und Datenkonnektivität entwickeln.
- Die Nachfrage nach Inflationsgeräten mit integrierter digitaler Überwachung und automatisierten Fähigkeiten wächst sowohl in Krankenhäusern als auch in Kliniken rasant, da Gesundheitsanbieter zunehmend Genauigkeit, Effizienz und Patientensicherheit priorisieren
Europa Inflation Device Market Dynamics
Fahrer
„Rising Cardiovascular Disease Prevalence and Interventional Procedures“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, Bluthochdruck und peripheren Gefäßerkrankungen in Europa ist ein bedeutender Treiber für die steigende Nachfrage nach Inflationsgeräten in klinischen und interventionellen Einstellungen
- So hat B. Braun im März 2025 ein digitales Inflationsgerät der nächsten Generation für interventionelle Kardiologieverfahren eingeführt, das darauf abzielt, die Genauigkeit und Verfahrenseffizienz zu verbessern und den Trend der technologisch fortschrittlichen Geräteannahme hervorzuheben.
- Krankenhäuser und Interventionslabore suchen nach präzisen, zuverlässigen und einfach zu bedienenden Inflationseinrichtungen, um verschiedene Verfahren zu unterstützen, einschließlich Stent-Bereitstellung und Fluid-Lieferung, die die Markterweiterung fördert
- Die zunehmende Sensibilisierung für die vorbeugende Gesundheitsversorgung und Frühintervention motiviert Gesundheitsdienstleister, in automatisierte und digitale Inflationsgeräte für bessere Patientenergebnisse zu investieren
- Die Bequemlichkeit der automatisierten Druckkontrolle, der Datenerfassung und der Integration mit klinischen Workflows treibt die Übernahme in Krankenhäusern, Kliniken und Interventionslabors voran, während der steigende Trend minimalinvasiver Verfahren das Marktwachstum weiter unterstützt
- Die Ausweitung der Gesundheitsinfrastruktur und die Modernisierung von Krankenhäusern in Ländern wie Deutschland, Frankreich und Polen erleichtern eine verstärkte Einführung fortschrittlicher Inflationseinrichtungen
- Regierungsinitiativen und Rückzahlungspolitiken zur Unterstützung von Interventionsverfahren und Herz-Kreislauf-Betreuung reizen die Anbieter von Gesundheitsdienstleistungen in zuverlässige, automatisierte Inflationseinrichtungen ein.
Zurückhaltung/Challenge
„High Device Costs and Regulatory Compliance Hurdles“
- Die relativ hohen Kosten für fortschrittliche digitale und automatisierte Inflationsgeräte im Vergleich zu manuellen Alternativen stellen eine Herausforderung für die Adoption dar, insbesondere in kleineren Kliniken oder preissensitiven Gesundheitseinstellungen
- Zum Beispiel haben einige Krankenhäuser in Osteuropa die Beschaffung von High-End-Digital-Inflationsgeräten aufgrund von Budgetzwängen und Kostenerwägungen trotz ihrer operativen Vorteile verzögert.
- Die Einhaltung strenger europäischer Vorschriften für medizinische Geräte, einschließlich CE-Kennzeichnung und ISO-Normen, kann die Entwicklung und Betriebskosten für Hersteller erhöhen, die Marktdurchdringung möglicherweise verlangsamen
- Darüber hinaus können Bedenken in Bezug auf Gerätewartung, Kalibrierungsanforderungen und technische Schulungen für Mitarbeiter die Annahme behindern, insbesondere in Regionen mit eingeschränkter technischer Expertise
- Während die Preise allmählich stabilisieren und kostengünstigere digitale Geräte in den Markt kommen, wird die Bewältigung regulatorischer, kosten- und schulischer Herausforderungen für ein nachhaltiges Wachstum des europäischen Inflations-Gerätemarktes entscheidend sein.
- Probleme der Geräteinteroperabilität mit bestehenden klinischen Systemen können Herausforderungen für die nahtlose Integration darstellen, die die Adoption in einigen Krankenhäusern und Kliniken begrenzen
- Ein begrenztes Bewusstsein und Schulung von Gesundheitspersonal über die Vorteile moderner digitaler Inflationsgeräte kann den Übergang von manuellen zu automatisierten Systemen in bestimmten Regionen verlangsamen
Europa Inflation Device Market Scope
Der Markt wird auf Basis von Art, Kapazität, Anwendung, Druck, Funktion, Endbenutzer und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der europäische Inflations-Gerätemarkt in analoge Inflations-Geräte und digitale Inflations-Geräte segmentiert. Das Segment Digital Inflationsgeräte dominierte den Markt mit dem größten Marktanteil von 47,2% im Jahr 2025, angetrieben durch seine hohe Genauigkeit, automatisierte Druckkontrolle und Kompatibilität mit Interventionsverfahren wie Kardiologie und periphere Gefäßbehandlungen. Krankenhäuser und Interventionslabore bevorzugen digitale Geräte zur Echtzeitüberwachung, Datenerfassung und Integration mit elektronischen Gesundheitsdaten, zur Verbesserung der Verfahrenseffizienz und der Patientensicherheit. Digitale Geräte unterstützen zudem die drahtlose Vernetzung und ermöglichen eine nahtlose Datenübertragung und Workflow-Integration. Automatisierte Funktionen wie Stent-Bereitstellung und Druckalarme verbessern die klinische Präzision. Die Annahme digitaler Geräte wird durch die zunehmende Sensibilisierung für minimalinvasive Verfahren und vorbeugende Pflege unterstützt. Digitale Geräte bieten auch über mehrere Verfahren gleichbleibende Leistung, wodurch die Wahrscheinlichkeit von manuellen Fehlern reduziert wird. Kontinuierliche Innovation von Herstellern, einschließlich vorausschauender Analysen und verbesserter ergonomischer Designs, stärkt die Dominanz des Segments.
Die analoge Inflations-Geräte-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 aufgrund ihrer Einfachheit, niedriger Kosten und Eignung für Kliniken und kleinere Krankenhäuser. Analoge Geräte sind weit verbreitet für Routineüberwachung und nicht-interventionelle Verfahren, bei denen Budgetzwänge die Annahme digitaler Geräte begrenzen. Sie werden für einfache Bedienung, minimale Wartung und zuverlässige Leistung in grundlegenden klinischen Einstellungen geschätzt. Analoggeräte benötigen ein minimales technisches Training und sind in unterschiedlichen Krankenhausumgebungen sehr zuverlässig. Ihre Erschwinglichkeit macht sie in aufstrebenden europäischen Märkten attraktiv. Analoge Geräte halten durch langjähriges klinisches Vertrauen und Verfügbarkeit weiterhin eine starke Nachfrage. Sie sind auch in Bereichen bevorzugt, in denen eine digitale Geräteintegration nicht durchführbar ist und eine unterbrechungsfreie Patientenversorgung gewährleistet.
- Durch Kapazität
Auf Basis der Kapazität wird der Markt in 20ml, 25ml, 30ml und 60ml Inflationseinrichtungen segmentiert. Das 30ml-Inflationsgerätesegment dominierte den Markt im Jahr 2025 aufgrund seiner Vielseitigkeit und Eignung für die meisten Interventionsverfahren, einschließlich Stent-Bereitstellung und Flüssigkeitsabgabe. Krankenhäuser und Interventionslabore bevorzugen 30ml Geräte, da sie ausreichend Kapazität für mehrere Verfahren bieten, ohne häufige Anpassungen, Verbesserung der Workflow-Effizienz. Standardisierte 30ml Geräte sorgen für Kompatibilität mit einer Vielzahl von Kathetern und Interventionswerkzeugen, vereinfachen das Training und die Nutzung. Sie werden von Herstellern unterstützt und sind die Standardwahl in vielen europäischen Gesundheitseinrichtungen. Das Segment profitiert von einer starken klinischen Adoption, hoher Zuverlässigkeit und Wirtschaftlichkeit. Die Annahme von 30ml Geräten wird auch durch verfahrenstechnische Standardisierung und Wartungsfreundlichkeit unterstützt. Sie sind sowohl für Routine- als auch für komplexe Eingriffe bevorzugt, so dass sie eine vielseitige Option für Krankenhäuser.
Das Segment der 60ml-Inflationsgeräte wird erwartet, dass das schnellste Wachstum während der Prognosezeit durch den zunehmenden Einsatz in komplexen Interventionsverfahren, die höhere Flüssigkeitsmengen oder sequentielle Inflation erfordern, beobachtet wird. Bei fortgeschrittenen Kardiologie- und peripheren Gefäßverfahren sind großtechnische Geräte bevorzugt. Diese Geräte reduzieren den Bedarf an wiederholten Inflationszyklen, sparen Zeit und verbessern die Verfahrenseffizienz. Die Adoption wird durch den Ausbau hochvolumiger Interventionszentren in ganz Europa unterstützt. Hochleistungsgeräte bieten Flexibilität für mehrstufige Verfahren und längere Eingriffe. Sie werden zunehmend in spezialisierten Labors gefordert, in denen verfahrenstechnische Komplexität zuverlässige hochvolumige Geräte erfordert.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in interventionelle Kardiologie, periphere Gefäßverfahren, interventionelle Radiologie, urologische Verfahren, gastroenterologische Verfahren und andere segmentiert. Das interventionelle Kardiologiesegment dominierte den Markt im Jahr 2025, angetrieben durch die hohe Prävalenz von Herz-Kreislauf-Erkrankungen und die wachsende Zahl minimalinvasiver Verfahren. Krankenhäuser und Interventionslabore nutzen in großem Umfang Aufblasvorrichtungen für Stent-Bereitstellung, Ballon-Angioplastie und andere kardiale Eingriffe. Präzision und Zuverlässigkeit sind kritisch, was die Annahme von automatisierten und digitalen Geräten antreibt. Das Segment profitiert von einer starken Rückerstattungsunterstützung und einem hohen Verfahrensvolumen in Deutschland, Frankreich und den USA. Die digitale Überwachung und Datenerfassung stärken die Dominanz des Segments weiter. Krankenhäuser bevorzugen auch Interventionskardiologiegeräte zur Standardisierung und Personalschulung. Zunehmende technologische Fortschritte bei der Kardiologieinterventionen unterstützen auch das Marktwachstum in diesem Segment.
Das periphere vaskuläre Prozedurensegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 durch das zunehmende Bewusstsein für periphere Arterienerkrankungen, die steigende Nachfrage nach minimalinvasiven Eingriffen und die Annahme fortschrittlicher Inflationsgeräte, die in der Lage sind, verschiedene vaskuläre Prozeduren zu unterstützen. Das Wachstum wird durch Investitionen in spezialisierte Gefäßzentren unterstützt. Periphere vaskuläre Prozeduren erfordern Präzision, die die Nachfrage nach fortschrittlichen digitalen Inflationsgeräten antreibt. Die zunehmende Prävalenz von peripheren Gefäßerkrankungen unter der alternden Bevölkerung trägt weiter zur Annahme bei. Krankenhäuser erweitern Interventionsdienstleistungen, um vaskuläre Komplikationen effizient zu behandeln. Digitale Aufblasvorrichtungen erleichtern sicherere und schnellere Verfahren bei peripheren Eingriffen und beschleunigen das Wachstum.
- Durch Druck
Auf der Grundlage des Drucks wird der Markt in 30 atm, 40 atm, 55 atm und andere segmentiert. Das Segment 30 atm dominierte den Markt im Jahr 2025, da es in Standard-Interventionsverfahren weit verbreitet ist und ausreichend Druck für die meisten Stent- und Fluidlieferanwendungen bietet. Krankenhäuser und Interventionslabore bevorzugen 30 Geräte für Sicherheit, Konsistenz und Zuverlässigkeit. Sie sind mit den meisten Kathetern und Interventionswerkzeugen kompatibel, so dass sie in der klinischen Praxis Standard. Die Adoption wird durch starkes klinisches Vertrauen und einfache Handhabung unterstützt. Das Segment vereinfacht auch die Personalschulung und Verfahrensstandardisierung. 30 atm Geräte sind kostengünstig und weit verbreitet, so dass sie eine bevorzugte Wahl für die meisten europäischen Krankenhäuser. Ihre Zuverlässigkeit und Einfachheit machen sie ideal für Routineverfahren in großen und kleinen Krankenhäusern.
Das 55 atm-Segment wird aufgrund seiner Anwendung in Hochdruckverfahren wie komplexen Kardiologie und peripheren Eingriffen voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten. Für fortgeschrittene Verfahren sind höhere Druckeinrichtungen erforderlich, um den Verfahrenserfolg zu gewährleisten. Die Adoption wird durch die zunehmende Anzahl komplexer Interventionen und die Verfügbarkeit fortschrittlicher Gerätedesigns angetrieben. Krankenhäuser, die Hochrisikoverfahren durchführen, bevorzugen 55 Atm-Geräte, um die Verfahrenssicherheit zu erhalten. Die steigende Nachfrage nach Hochdruckgeräten wird auch durch den Anstieg spezialisierter Interventionszentren in Europa getrieben.
- Durch die Funktion
Auf Basis der Funktion wird der Markt in Stent-Ausstellung und Fluidlieferung segmentiert. Das Segment Stent-Bereitstellung dominierte den Markt im Jahr 2025 aufgrund des weit verbreiteten Einsatzes in der interventionellen Kardiologie und der kritischen Anforderung für eine präzise Platzierung. Digitale Aufblasgeräte mit automatisierter Steuerung und Echtzeit-Feedback sind für die Stent-Bereitstellung sehr bevorzugt und gewährleisten Verfahrensgenauigkeit. Krankenhäuser priorisieren Genauigkeit, Sicherheit und Integration mit klinischen Überwachungssystemen. Das Segment profitiert von starken klinischen Richtlinien, die eine automatisierte Inflation empfehlen. Die Annahme wird durch höhere Verfahrenserfolge und reduzierte Komplikationsrisiken getrieben. Stent-Bereitstellungsgeräte verbessern auch die Verfahrenseffizienz und reduzieren Bedienfehler. Krankenhäuser und Interventionslabore bevorzugen Stent-Deployment-Geräte für standardisierte Protokolle und sicherere Verfahren.
Das Fluidlieferungssegment wird aufgrund der steigenden Nachfrage nach minimalinvasiven Verfahren, die eine präzise Fluidverwaltung erfordern, insbesondere bei peripheren Gefäß- und Gastroenterologieeingriffen voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten. Das Segment wird durch technologische Fortschritte und Integration mit digitalen Überwachungssystemen unterstützt. Fluidliefergeräte bieten Vielseitigkeit für Mehrverfahrenseingriffe und verbessern die Verfahrenssicherheit. Die Sensibilisierung für Patientensicherheitsstandards ermutigt die Annahme von Fluidliefergeräten. Kliniken und Krankenhäuser enthalten zunehmend automatisierte Flüssigkeitszuführeinrichtungen, um die Effizienz zu verbessern.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Interventionslabore und Kliniken segmentiert. Das Segment Spitäler dominierte den Markt im Jahr 2025, angetrieben durch fortgeschrittene Infrastruktur, hohe Verfahrensmengen und die Annahme automatisierter Inflationsgeräte. Krankenhäuser priorisieren Genauigkeit, Sicherheit und digitale Integration, unterstützen Dominanz. Ökonomien von Skalen- und strukturierten Beschaffungskanälen erleichtern die Einführung von High-End-Geräten. Krankenhäuser führen oft klinische Studien und frühzeitige Einführung neuer Technologien durch, was den Marktanteil erhöht. Das Segment profitiert von laufenden Investitionen in fortschrittliche Interventionsanlagen. Krankenhäuser bieten auch Schulungen und standardisierte Verfahrensabläufe, die zunehmende Abhängigkeit von automatisierten Geräten.
Das Segment der Interventionslabore wird aufgrund der zunehmenden Zahl spezialisierter minimalinvasiver Verfahren von 2026 bis 2033 das schnellste Wachstum beobachten. Das Wachstum wird durch Investitionen in prozessspezifische Infrastrukturen und die Übernahme hochpräziser Geräte getrieben. Interventionslabors profitieren von der digitalen Geräteintegration, Workflow-Effizienz und reduzierten Prozesszeiten. Steigende Prozessvolumina und spezialisierte Gefäßdienstleistungen tragen zum Segmentwachstum bei. Das Segment nimmt zunehmend automatisierte und leistungsfähige Geräte für bessere Patientenergebnisse an.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktausschreibungen, Einzelhandelsverkäufe und Drittanbieter unterteilt. Das direkte Angebotssegment dominierte den Markt im Jahr 2025 aufgrund der groß angelegten Beschaffung durch Krankenhäuser und Interventionslabore über institutionelle Verträge und öffentliche Ausschreibungen. Direkte Ausschreibung erleichtert Händlerbeziehungen, ausgehandelte Preise und langfristige Servicevereinbarungen. Krankenhäuser profitieren von gebündelten Paketen einschließlich Training, Wartung und Garantie. Die Adoption wird durch vorhersehbare Lieferketten und Beschaffungseffizienz weiter unterstützt. Direktes Angebot ist für hochwertige digitale Geräte mit komplexen Wartungsanforderungen bevorzugt. Dieser Kanal sorgt für rechtzeitige Lieferung, Unterstützung und Einhaltung regulatorischer Standards.
Das Drittanbietersegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 durch größere Reichweite zu kleineren Kliniken und Schwellenkliniken zu beobachten. Händler ermöglichen den Zugang zu analogen und digitalen Geräten in ganz Europa. Das Wachstum wird durch den Ausbau der Infrastruktur und der Verteilernetze im Gesundheitswesen in unterhaltsberechtigte Regionen unterstützt. Händler bieten auch technische Unterstützung und Schulung für kleinere Einrichtungen, die Adoption zu verbessern. Sie erleichtern eine kostengünstige Beschaffung für kleinere Krankenhäuser und Kliniken. Steigende Partnerschaften zwischen Händlern und Herstellern steigern die Verfügbarkeit von Geräten und die Marktdurchdringung.
Europa Inflation Device Market Regionale Analyse
- Deutschland dominierte den europäischen Inflations-Gerätemarkt mit dem größten Umsatzanteil von 37,9% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Präsenz großer Medizinproduktehersteller, mit Krankenhäusern und Interventionslaboren führende Adoption
- Krankenhäuser und Interventionslabore in Deutschland schätzen die Präzision, Zuverlässigkeit und Echtzeit-Überwachungsfunktionen moderner Inflationseinrichtungen, die die Verfahrenssicherheit verbessern, die Effizienz des Arbeitsablaufs verbessern und die Integration mit elektronischen Gesundheitsakten unterstützen
- Frankreich und die USA sind bedeutende Märkte in der Region, mit Gesundheitsdienstleistern priorisieren High-Accuracy-Geräte für interventionelle Kardiologie, periphere Gefäßprozeduren und minimalinvasive Operationen, die konsequente klinische Ergebnisse in den großen Krankenhäusern unterstützen
Die deutsche Inflations-Gerätemarktaufsicht
Der deutsche Inflations-Gerätemarkt erfasste den größten Umsatzanteil im Jahr 2025, der durch die fortschrittliche Gesundheitsinfrastruktur des Landes, die hohen Verfahrensmengen und die Betonung der klinischen Präzision gefördert wurde. Krankenhäuser und spezialisierte Kliniken priorisieren hochgenaue Geräte für interventionelle Kardiologie, periphere Gefäß- und Radiologieverfahren. Die Adoption wird durch Rückerstattungspolitiken, Regierungsinitiativen für die Herz-Kreislauf-Betreuung und die Vorliebe für technologisch fortschrittliche Geräte mit digitaler Überwachung unterstützt.
Frankreich Inflation Device Market Insight
Der Markt für Inflationsgeräte in Frankreich dürfte sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausdehnen, der durch zunehmende Verfahrensvolumina in der interventionellen Kardiologie und peripheren Gefäßbehandlungen bedingt ist. Krankenhäuser und Kliniken übernehmen digitale Inflationseinrichtungen, um Verfahrenseffizienz zu gewährleisten, Fehler zu minimieren und die Patientensicherheit zu verbessern. Das zunehmende Bewusstsein für minimalinvasive Eingriffe und unterstützende Rückerstattungsrahmen fördern die Annahme. Frankreich sieht auch stetige Upgrades von analogen bis digitalen Geräten, vor allem in städtischen Gesundheitszentren.
US Inflation Device Market Insight
Der US-Inflationsgerätemarkt wird voraussichtlich mit einem bemerkenswerten CAGR wachsen, der von der steigenden Anzahl von Herz-Kreislauf- und Gefäßeingriffen und der steigenden Nachfrage nach automatisierten, hochpräzisen Geräten betrieben wird. Krankenhäuser konzentrieren sich auf die Integration mit elektronischen Gesundheitsakten und Echtzeitüberwachungssystemen, unterstützen die Workflow-Effizienz und standardisierte Verfahren. Die Einführung digitaler Inflationsgeräte in Interventionslabors wird durch klinische Richtlinien, die Sicherheit und Genauigkeit betonen, weiter angeregt. Die fortschrittliche Gesundheitsinfrastruktur und qualifizierte Arbeitskräfte unterstützen nachhaltiges Wachstum.
Insight von Polen Inflation Device Market
Der polnische Inflations-Gerätemarkt wird voraussichtlich während der Prognosezeit mit einem signifikanten CAGR wachsen, der durch die Erhöhung der Investitionen in die Gesundheitsinfrastruktur, die Modernisierung von Krankenhäusern und die steigenden Prozessvolumina verursacht wird. Krankenhäuser und Kliniken übernehmen allmählich digitale und automatisierte Inflationsgeräte, um die Verfahrensgenauigkeit, die Sicherheit und die betriebliche Effizienz zu verbessern. Regierungsinitiativen zur Erweiterung minimalinvasiver Verfahren und Schulungsprogramme für medizinische Fachkräfte unterstützen die Adoption weiter. Der Markt zeigt Upgrades von analogen bis digitalen Geräten, insbesondere in städtischen Krankenhäusern und spezialisierten Interventionszentren. Polen ist eine der am schnellsten wachsenden Märkte Osteuropas, da es sich um Herz-Kreislauf- und Gefäßerkrankungen und zunehmenden Zugang zu fortschrittlicher Medizintechnik handelt.
Welche sind die Top-Unternehmen in Europa Inflation Device Market
Die europäische Inflation Device-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Boston Scientific Corporation (USA)
- Medtronic (Irland)
- B. Braun SE (Deutschland)
- Kochen (US)
- Teleflex Incorporated (US)
- CONMED Corporation (USA)
- Merit Medical Systems, Inc. (USA)
- Kardinal Health (USA)
- Olympus Corporation (Japan)
- Terumo Corporation (Japan)
- iVascular S.L.U. (Spanien)
- Biosensors International Group, Ltd. (Schweiz)
- Biotronik SE & Co. KG (Deutschland)
- Vygon SAS (Frankreich)
- US Endovascular, LLC (USA)
- AngioDynamics, Inc. (USA)
- C.R. Bard (USA)
- Stryker (USA)
- NIPRO CORPORATION (Japan)
Was sind die jüngsten Entwicklungen in Europa Inflation Device Market
- Im August 2025 erhielt MicroPort CardioFlow MedTech eine CE-Kennzeichnung für seinen Ballonkatheter Alwide® Plus Balloon Catheter, der es zum vierten Produkt des Unternehmens für den europäischen Markt machte. Die Genehmigung ermöglicht den Einsatz in TAVI und damit zusammenhängenden Interventionsverfahren, wodurch die Nachfrage nach Inflationseinrichtungen in ganz Europa erhöht wird
- Im August 2025 gab Getinge nach einer vorübergehenden Aussetzung seit März 2024 die Wiedereinsetzung des EU CE Mark für seine Cardiosave Intra-Aortic Balloon Pump (IABP) bekannt. Die Wiedereinsetzung folgt den Konstruktionsverbesserungen und regulatorischen Compliance-Bemühungen, d.h. das Gerät kann wieder in den CE-Marken-Ländern geliefert werden durch Q4 2025
- Im Mai 2024 startete Merit Medical Systems das analoge Inflations-Tool basixSKY Inflations-Gerät für schnelle Inflation und einfache Nutzung erweitert sein Produktportfolio in Angioplastie und Stent Verfahren verwendet. Während der Start in den USA, Merit dient globalen Märkten einschließlich Europa; solche neuen Produkte beeinflussen typischerweise Angebot und Wettbewerbsdynamik für Inflationsgeräte international
- Im April 2024 verzeichnete der europäische Markt für Hochdruck-nicht-konforme Ballonkatheter eine spürbare Expansion, insbesondere in Deutschland, wo große Mengen an Interventionsverfahren wie PCI und TAVI durchgeführt werden. Dieser Anstieg unterstützt indirekt die erhöhte Nachfrage nach Inflationsgeräten in ganz Europa
- Im November 2022 veröffentlichte Merit Medical ein weiteres ergonomisches Gerät, basixALPHA Inflation Device, mit dem die Angioplastie durch einhändige Vorbereitung und vereinfachte Inflation optimiert werden soll. Dies erhöht die Palette der verfügbaren Inflationsgeräte weltweit und kann die Annahme in Kliniken und Interventionslabors beschleunigen, einschließlich europäischer Einrichtungen, die internationale Produkte produzieren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











