



Marktsegmentierung für Sportmedizin in Europa nach Produkten (Produkte für den Körperaufbau, Produkte zur Körperunterstützung und -regeneration), Anwendung (Knie-, Hüft-, Schulter- und Ellbogen-, Fuß- und Sprunggelenks-, Hand- und Handgelenksverletzungen sowie sonstige Verletzungen), Verfahren (Kniearthroskopie, Hüftarthroskopie, Schulter- und Ellbogenarthroskopie, Fuß- und Sprunggelenksarthroskopie, Hand- und Handgelenksarthroskopie sowie sonstige Verfahren), Endnutzer (Krankenhäuser, orthopädische Kliniken, ambulante Operationszentren und sonstige Einrichtungen) – Branchentrends und Prognose bis 2033
Was ist die europäische Sportmedizin Marktgröße und Wachstumsrate
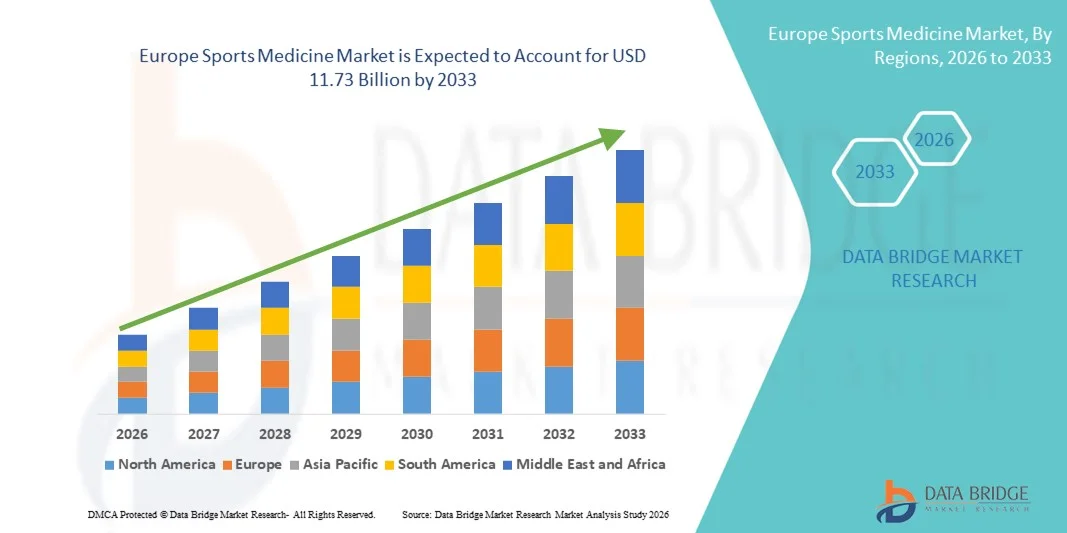
- Wie bei der Data Bridge Market Research Analyse wurde die Marktgröße für Sportmedizin in Europa geschätzt7,36 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen11,73 Milliarden USD bis 2033, beiCAGR von 6,6%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch das steigende Auftreten von sportbedingten Verletzungen, die zunehmende Teilnahme an professionellen und Freizeitsportaktivitäten und das wachsende Bewusstsein für die körperliche Fitness und Verletzungsprävention in den europäischen Ländern getrieben.
- Darüber hinaus sind Fortschritte bei minimalinvasiven chirurgischen Eingriffen, regenerativen Medikamententherapien und der zunehmenden Präsenz spezialisierter Sportverletzungskliniken die Positionierung von Sportmedizinlösungen als kritischer Bestandteil der orthopädischen und Rehabilitationspflege. Diese konvergierenden Faktoren beschleunigen die Einführung innovativer Behandlungs- und Erholungslösungen, was das Marktwachstum der Region deutlich steigert.
Marktgröße und Prognose
- Globaler Marktwert (2025):7,36 Milliarden USD
- Voraussichtlicher Marktwert (2033):11,73 Mrd. USD
- Wettervorhersage CAGR (2026-2033):6.00%
Was sind die großen Takeaways des europäischen Sportmedizinmarktes
- Sportmedizin, umfassend Produkte und Dienstleistungen für die Prävention, Diagnose, Behandlung und Rehabilitation von sportbedingten Verletzungen, spielt eine entscheidende Rolle bei der Athlet-Leistung und Unterstützung aktiver Lebensstile in ganz Europa, mit Anwendungen in Krankenhäusern, orthopädischen Kliniken, Physiotherapiezentren und spezialisierten Sportverletzungseinrichtungen
- Die eskalierende Nachfrage nach Sportmedizin-Lösungen wird in erster Linie durch das zunehmende Auftreten von Sportverletzungen, die zunehmende Teilnahme an Berufs- und Freizeitsportarten und das wachsende Bewusstsein für Fitness, Verletzungsprävention und schnellere Erholungsoptionen unter allen Altersgruppen gefördert.
- Deutschland dominierte den Europa-Sportmedizin-Markt mit dem größten Umsatzanteil von 28,76% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Präsenz führender orthopädischer Gerätehersteller und hohe Sportbeteiligungsquoten, wobei das Land deutliche Annahme minimalinvasiver Verfahren undregenerative Therapienunterstützt durch günstige Rückerstattungsrahmen
- Das Vereinigte Königreich wird voraussichtlich das am schnellsten wachsende Land des europäischen Sportmedizinmarktes während der Prognosezeit sein, da Investitionen in Sporteinrichtungen, steigende Regierungsinitiativen zur Förderung der körperlichen Aktivität und der Ausbau des Zugangs zu spezialisierten Rehabilitationsdiensten zunehmen.
- Das Segment Body Reconstruction Products dominierte den europäischen Markt für Sportmedizin mit einem Marktanteil von 41,9% im Jahr 2025, angetrieben durch das hohe VolumenReparatur von Bändern, Arthroskopie und gemeinsame Rekonstruktionsverfahren sowie kontinuierliche technologische Fortschritte bei bioabsorbierbaren Implantaten und Fixiereinrichtungen
Bericht Scope und Europa Sportmedizin Marktsegmentierung
|
Attribute |
Europa Sportmedizin Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im europäischen Sportmedizinmarkt
Rising Adoption von Regenerativen und minimalinvasiven Therapien
- Ein bedeutender und beschleunigter Trend im europäischen Sportmedizinmarkt ist die zunehmende Einführung regenerativer Medizinlösungen und minimalinvasiver chirurgischer Techniken über orthopädische und sportliche Verletzungen. Diese Konvergenz von Biologik und fortgeschrittenen chirurgischen Technologien verbessert die Patientenrettungsergebnisse erheblich und reduziert Ausfallzeiten für Athleten
- So werden z.B. plättchenreiche Plasma- (PRP)-Injektionen und Stängelzell-basierte Therapien in führenden europäischen Sportkliniken zunehmend zur Behandlung von Ligamentverletzungen und Sehnenstörungen eingesetzt, während arthroskopische Verfahren für eine schnellere Rehabilitation und reduzierte Krankenhausaufenthalte weit verbreitet sind.
- Die Integration von Biologik in die Sportmedizin ermöglicht eine verbesserte Gewebeheilung, reduzierte postoperative Komplikationen und verbesserte langfristige Gelenkfunktionalität. So werden beispielsweise bioabsorbierbare Fixationsgeräte und fortgeschrittene Pfropfsysteme eingesetzt, um die Ligamentrekonstruktion und die Weichgewebereparatur mit verbesserter Präzision zu unterstützen. Darüber hinaus bieten minimalinvasive Ansätze Patienten kürzere Erholungszeiten und ein geringeres Infektionsrisiko, ihre Präferenz bei Profi- und Amateursportlern gleichermaßen zu stärken
- Die nahtlose Einarbeitung fortschrittlicher Bildgebungs-, Rehabilitationsrobotik- und Leistungsüberwachungstechnologien ermöglicht ein umfassendes Verletzungsmanagement im gesamten Behandlungskontinuum. Durch koordinierte Pflegepfade können Gesundheitsdienstleister Diagnose, Chirurgie und Physiotherapie in spezialisierten Sportmedizinzentren verwalten, wodurch ein optimiertes und ergebnisorientiertes Erholungserlebnis entsteht
- Dieser Trend hin zu biologisch verbesserten und technologiegetriebenen Behandlungslösungen ist grundsätzlich eine Neuformulierung von klinischen Praktiken im Sportverletzungsmanagement. Unternehmen wie Smith+ Nephew entwickelt fortschrittliche Arthroskopie-Systeme und regenerative Reparaturlösungen, die auf die Entwicklung von Sportler- und Patientenbedürfnissen in ganz Europa zugeschnitten sind
- Die Nachfrage nach innovativen regenerativen Therapien und minimalinvasiven Eingriffen wächst rasant über Krankenhäuser, orthopädische Kliniken und Sportakademien, da Gesundheitssysteme zunehmend schnellere Erholung, reduzierte Krankenhausbelastung und verbesserte langfristige Mobilitätsergebnisse priorisieren
- Die Zusammenarbeit zwischen Sportverbänden, Forschungseinrichtungen und Medizinproduktenherstellern fördert kontinuierliche Innovationen in chirurgischen Instrumenten, Biomaterialien und Rehabilitationstechnologien, die Europas Position als führendes Zentrum für die Förderung der Sportmedizin stärken
Europa Sportmedizin Marktdynamik
Fahrer
Sportliche Teilnahme und zunehmende Inzidenz von Muskel-Skelett-Erkrankungen
- Die zunehmende Teilnahme an professionellen Ligen, Community-Sport und Fitness-Aktivitäten in allen europäischen Ländern, verbunden mit dem zunehmenden AuftretenMusculoskeltalVerletzungen, ist ein bedeutender Fahrer für die erhöhte Nachfrage nach Sportmedizin Produkten und Dienstleistungen
- So haben z.B. nationale Initiativen zur Förderung körperlicher Aktivität und großräumiger Sportereignisse in ganz Deutschland, Frankreich und dem Vereinigten Königreich zu einem messbaren Anstieg der Ligamentverletzungen, Brüche und Sehnenbedingungen geführt, die eine spezialisierte orthopädische Betreuung erfordern. Solche Strategien von Sportbehörden und Gesundheitseinrichtungen sollen das Wachstum des Sportmedizinmarktes während der Prognosezeit vorantreiben
- Da das Bewusstsein für die frühe Diagnose und die spezialisierte Behandlung verbessert, entscheiden sich Patienten zunehmend für fortgeschrittene orthopädische Implantate, Klammern und Rehabilitationsprogramme, die eine schnellere und effektivere Erholung im Vergleich zu herkömmlichen Behandlungsmethoden bieten
- Darüber hinaus macht die Erweiterung von speziellen Sportverletzungskliniken und Rehabilitationszentren spezialisierte Versorgung zugänglicher, Positionierung Sportmedizin als wesentlicher Bestandteil moderner orthopädischer Gesundheitssysteme in ganz Europa
- Der Schwerpunkt auf Leistungsoptimierung, Verletzungsvorbeugung und strukturierten Physiotherapie-Regime für Elitesportler und alternde aktive Populationen ist die Annahme innovativer chirurgischer Geräte und Erholungstechnologien. Die wachsende Zusammenarbeit zwischen Sportorganisationen und Gesundheitsdienstleistern trägt weiter zur Markterweiterung bei
- Die Beteiligung der geriatrischen Bevölkerung an Freizeit-Fitness- und Wellness-Programmen erhöht auch die Nachfrage nach gemeinsamen Rekonstruktionen, Weichgewebereparaturen und Rehabilitationsleistungen, die auf altersbedingte muskuloskeletale Bedingungen zugeschnitten sind.
- Darüber hinaus beschleunigen zunehmende private Investitionen und Partnerschaften zwischen Gesundheitsdienstleistern und professionellen Sportvereinen die Einrichtung spezialisierter Sportmedizinzentren in großen europäischen Städten
Zurückhaltung/Challenge
Hohe Behandlungskosten und Erstattungsvariabilität in Ländern
- Die hohen Kosten für fortgeschrittene chirurgische Eingriffe und regenerative Therapien stellen eine große Herausforderung für eine breitere Markterweiterung in ganz Europa dar. Da viele Sportmedizin-Interventionen spezialisierte Implantate und Biologik beinhalten, können die Behandlungskosten beträchtlich sein, wodurch die Erschwinglichkeitsbarrieren in bestimmten Regionen
- So hat z.B. die Variabilität der Erstattungsrahmen zwischen west- und osteuropäischen Ländern zu einem unkonsistenten Zugang zu fortgeschrittenen arthroskopischen und regenerativen Verfahren geführt, wodurch einheitliche Adoptionsraten in der gesamten Region begrenzt werden
- Die Behandlung dieser Kosten- und Erstattungsunterschiede durch standardisierte Abdeckungspolitiken und wertbasierte Gesundheitsmodelle ist entscheidend für die Verbesserung der Patientenzugänglichkeit. Unternehmen wie Arthrex betonen kostengünstige chirurgische Systeme und Schulungsprogramme, um die breitere Annahme zu unterstützen. Darüber hinaus können strenge regulatorische Anforderungen an medizinische Geräte und Biologik die Genehmigungsfristen verlängern und die Compliance-Kosten für Hersteller erhöhen, die innerhalb der Europäischen Union tätig sind
- Während die technologische Innovation weiter vorangeht, können Budgetzwänge innerhalb der öffentlichen Gesundheitssysteme und Preisempfindlichkeit unter kleineren Kliniken die Beschaffung von erstklassigen Sportmedizin-Ausrüstungen und Implantaten verlangsamen.
- Die Überwindung dieser Herausforderungen durch eine verbesserte Rückerstattungsharmonisierung, Kostenoptimierungsstrategien und stärkere öffentlich-private Partnerschaften wird entscheidend sein, um das langfristige Marktwachstum in der gesamten europäischen Sportmedizinlandschaft zu erhalten.
- Eine begrenzte Verfügbarkeit von qualifizierten orthopädischen Chirurgen und Sportrehabilitationsspezialisten in bestimmten Regionen kann den zeitnahen Zugang zu fortgeschrittenen Verfahren und spezialisierter Versorgung weiter beschränken
- Darüber hinaus können die strengen Anforderungen an die Überwachung nach dem Markt und die Entwicklung der EU-Medikamentverordnungen die administrativen Belastungen und die Betriebskosten für die Hersteller erhöhen, potenziell Produktstarts und Innovationszyklen verzögern
Wie wird der Europe Sports Medicine Market segmentiert
Der Markt wird auf der Grundlage von Produkten, Anwendung, Verfahren und Endverbraucher segmentiert.
- von Produkten
Auf Basis der Produkte wird der Markt für Sportmedizin in Körperrekonstruktionsprodukte und Körperunterstützungs- und -rückgewinnungsprodukte segmentiert. Das Segment Body Rekonstruktionsprodukte dominierte den Markt mit dem größten Umsatzanteil von 41,9 % im Jahr 2025, der durch das hohe Volumen an Ligamentreparaturen, Sehnenrekonstruktionen und gemeinsame Stabilisierungsprozeduren in den großen europäischen Ländern verursacht wurde. Zu diesen Produkten gehören Implantate, Fixationsgeräte, Arthroskopie-Instrumente und Pfropfen, die in Knie- und Schulterchirurgen weit verbreitet sind. Die zunehmende Prävalenz anterior cruciate ligament (ACL) Verletzungen und Rotator Manschettenrisse hat den Prozessbedarf deutlich erhöht. Fortgeschrittene bioabsorbierbare Implantate und minimalinvasive chirurgische Systeme stärken das Segmentwachstum weiter. Eine starke Rückzahlungsdeckung für orthopädische Operationen in Westeuropa unterstützt auch die Umsatzausweitung.
Das Segment Körperunterstützungs- und Rückgewinnungsprodukte wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 bezeugt wird, die durch steigende Betonung auf nicht-chirurgisches Verletzungsmanagement und postoperative Rehabilitation gefördert wird. Dieses Segment umfasst Klammern, Kompressionskleidungen, Physiotherapiegeräte und Kryotherapielösungen, die in den ambulanten Einstellungen zunehmend angenommen werden. Das zunehmende Bewusstsein für die Verletzungsprävention bei Amateursportlern und alternden Bevölkerungen trägt zur Nachfrage bei. Technologische Fortschritte in leichten, ergonomischen Support-Geräten verbessern die Patientenkonformität und den Komfort. Die Erweiterung der häuslichen Rehabilitationsprogramme und Sportphysiotherapie-Kliniken beschleunigt das Wachstum weiter. Die zunehmende Vorliebe für kostengünstige Erholungslösungen im Vergleich zu chirurgischen Alternativen unterstützt auch eine rasche Annahme.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Knie-, Hüft-, Schulter- und Ellbogen-, Fuß- und Knöchel-, Hand- und Handgelenk-, Rücken- und Rückenverletzungen und andere Verletzungen segmentiert. Das Kniesegment dominierte im Jahr 2025 den europäischen Sportmedizinmarkt, vor allem aufgrund des hohen Auftretens von ACL-Reisen, Meniskusverletzungen und Knorpelschäden bei Sportlern und körperlich aktiven Personen. Knieverletzungen gehören zu den am häufigsten gemeldeten sportbezogenen Bedingungen für Fußball-, Ski- und Basketballaktivitäten. Die Verfügbarkeit moderner arthroskopischer Techniken und spezialisierter Implantate verstärkt dieses Segment weiter. Eine günstige Erstattungspolitik in Ländern wie Deutschland und Frankreich unterstützt hohe Verfahrensmengen. Die zunehmende Teilnahme an High-Impact-Sporten hält weiterhin die Nachfrage. Kontinuierliche Innovation in der Knierekonstruktionstechnik verbessert die klinischen Ergebnisse und Adoptionsraten.
Das Schulter- und Ellbogensegment wird in der Prognosezeit am schnellsten wachsen, angetrieben durch steigende Fälle von Rotatormanschettenverletzungen und Bänderrissen im Zusammenhang mit Schlägersport und Fitnesstraining. Die zunehmende Beteiligung an Tennis-, Handball- und Fitnessaktivitäten trägt zur Verletzungsprävalenz bei. Fortschritte bei minimalinvasiven Arthroskopieverfahren verbessern die Behandlungserfolgsraten. Das zunehmende Bewusstsein für die Frühdiagnose und gezielte Physiotherapie erhöht auch die Nachfrage. Sportmedizin-Spezialisten übernehmen zunehmend Bioverbundanker und Weichgewebereparatursysteme. Die Erweiterung der Rehabilitationsprogramme für die Oberklimamobilität unterstützt die Segmenterweiterung weiter.
- Nach dem Verfahren
Auf der Grundlage des Verfahrens wird der Markt in Knie-Arthroskopie Verfahren, Hüft-Arthroskopie Verfahren, Schulter- und Ellbogen-Arthroskopie Verfahren, Fuß- und Knöchel-Arthroskopie Verfahren, Hand- und Handgelenk-Arthroskopie Verfahren, und andere segmentiert. Das Segment Knie-Arthroskopie-Verfahren dominierte den Markt im Jahr 2025 aufgrund der Vielzahl von minimalinvasiven Knieoperationen, die jährlich in ganz Europa durchgeführt wurden. Arthroskopie bietet reduzierte Krankenhausaufenthalte, schnellere Erholungszeiten und geringere Komplikationsrisiken im Vergleich zu offenen Operationen. Die zunehmende Sportbeteiligung von Jugendlichen und Profisportlern trägt zum Prozesswachstum bei. Technologische Verbesserungen in Visualisierungssystemen und Präzisionsinstrumenten verbessern die operative Effizienz. Die Präsenz spezialisierter orthopädischer Zentren in ganz Westeuropa unterstützt eine hohe Adoption. Kontinuierliche klinische Fortschritte bei der Ligamentrekonstruktion verfestigen die Dominanz weiter.
Das Segment der Hüftarthroskopie wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 bezeugt wird, die durch steigende Diagnose von femoroacetabularen Impingement und labralen Tränen getrieben wird. Das zunehmende Bewusstsein für die frühe Hüftkonservierung ist das Fahren von Prozessvolumina. Verbesserungen in bildgebenden und chirurgischen Navigationssystemen verbessern die Behandlungsgenauigkeit. Die zunehmende Vorliebe für minimalinvasive Hüfteingriffe bei jüngeren Patienten unterstützt das Wachstum. Die Erweiterung der ambulanten chirurgischen Zentren, die arthroskopische Verfahren durchführen, beschleunigt die Annahme weiter. Technologische Innovation in Nahtankern und Fixationsgeräten verstärkt Marktpotenzial.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der europäische Sportmedizinmarkt in Krankenhäuser, orthopädische Kliniken, ambulante chirurgische Zentren und andere segmentiert. Das Segment Krankenhäuser dominierte den Markt im Jahr 2025, unterstützt durch fortgeschrittene chirurgische Infrastruktur und Verfügbarkeit von multidisziplinären Pflegeteams. Krankenhäuser führen ein hohes Volumen an komplexen Rekonstruktions- und Arthroskopieverfahren durch. Starke Erstattungssysteme in entwickelten europäischen Ländern unterstützen die Behandlungen auf Krankenhausbasis. Der Zugang zu fortschrittlichen Bildverarbeitungs- und Intensivstationen verbessert die Behandlungsergebnisse. Ein großer Patientenzufluss für Trauma- und Sportverletzungen sorgt für einen anhaltenden Prozessbedarf. Öffentliche Gesundheitsförderung in Westeuropa verstärkt die Segmentstabilität.
Das ambulante Operationscenter (ASCs)-Segment wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird, was durch die zunehmende Vorliebe für kosteneffektive und selbe chirurgische Eingriffe verursacht wird. ASCs bieten gegenüber Krankenhäusern kürzere Wartezeiten und geringere Verfahrenskosten. Die zunehmende Einführung minimalinvasiver Arthroskopie-Techniken unterstützt ambulante Einstellungen. Verbesserungen in Anästhesie und Schmerzmanagement ermöglichen eine sichere Entladung am selben Tag. Die wachsende Patientenpräferenz für bequeme Behandlungswege erhöht die Nachfrage weiter. Die Erweiterung der privaten Gesundheitsinvestitionen in ganz Europa beschleunigt die Gründung und Nutzung des ASC.
Europa Sportmedizin Markt Regionale Analyse
- Deutschland dominierte den Europa-Sportmedizinmarkt mit dem größten Umsatzanteil von 28,76% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Präsenz führender orthopädischer Gerätehersteller
- Healthcare-Anbieter in der gesamten Region hoch priorisieren minimalinvasive Verfahren, regenerative Therapien und strukturierte Rehabilitationsprogramme, um eine schnellere Erholung und verbesserte Funktionsergebnisse für Athleten und aktive Individuen zu gewährleisten
- Diese weit verbreitete Adoption wird weiter unterstützt durch günstige Rückerstattungsrahmen, wachsendes Bewusstsein für Verletzungsprävention und zunehmende Investitionen in spezialisierte Sportverletzungskliniken, die Schaffung von Sportmedizin-Lösungen als kritischer Bestandteil der modernen orthopädischen und Rehabilitationspflege in ganz Europa
Deutschland Sportmedizin Markt Insight
Der deutsche Sportmedizinmarkt eroberte 2025 in Europa den größten Umsatzanteil, der durch eine fortschrittliche Gesundheitsinfrastruktur und eine hohe Beteiligung am organisierten und Freizeitsport gefördert wurde. Healthcare-Anbieter priorisieren zunehmend minimalinvasive orthopädische Verfahren und regenerative Therapien, um Erholungsergebnisse zu verbessern und die Krankenhausaufenthaltszeit zu reduzieren. Die zunehmende Anzahl von Sportverletzungen, insbesondere Knie- und Schulterverletzungen, ist die Nachfrage nach Arthroskopiereinrichtungen und Rekonstruktionsimplantaten. Zudem tragen starke Rückzahlungsrahmen und die Präsenz führender Hersteller von Medizinprodukten maßgeblich zur Expansion des Marktes bei.
Frankreich Sportmedizin Markt Einblick
Der Markt für Sportmedizin in Frankreich soll sich während des gesamten Prognosezeitraums auf einem beträchtlichen CAGR ausdehnen, vor allem durch eine steigende Sportbeteiligung und ein zunehmendes Bewusstsein für Verletzungsvorbeugung und Rehabilitation. Der Ausbau spezialisierter Sportkliniken und Physiotherapiezentren fördert die Einführung fortschrittlicher Support- und Recovery-Produkte. Auch die französischen Gesundheitsdienstleister betonen die frühe Diagnose und minimalinvasive Behandlungsansätze. Die Region erlebt ein stetiges Wachstum im Krankenhaus- und ambulanten Umfeld, wobei Sportmedizinlösungen in öffentliche und private Gesundheitseinrichtungen integriert werden.
US Sportmedizin Markt Insight
Der US-Sportmedizinmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch den eskalierenden Fokus auf körperliche Fitness und strukturierte Sportprogramme getrieben wird. Darüber hinaus sind steigende Fälle von Muskel-Skelett-Verletzungen unter Athleten und alternden aktiven Populationen ermutigend, die Nachfrage nach fortgeschrittenen orthopädischen Implantaten und Rehabilitationsdienstleistungen. Die etablierte Sportkultur des Landes und die zunehmenden Investitionen in die Infrastruktur der Sportversorgung werden voraussichtlich weiterhin das Marktwachstum fördern.
Italien Sportmedizin Markt Einblick
Der Markt für Sportmedizin in Italien soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das Bewusstsein für fortgeschrittene orthopädische Behandlungen und Rehabilitationstherapien gefördert wird. Italiens entwickeltes Krankenhausnetz und die wachsende Einführung von arthroskopischen Verfahren fördern die Nachfrage nach Körperrekonstruktionsprodukten. Die Integration innovativer Fixationsgeräte und Biologik in die klinische Praxis gewinnt zunehmend an Bedeutung. Die zunehmende Teilnahme an Fußball- und Wintersportarten unterstützt zudem Prozessvolumina und Markterweiterung.
Welche sind die Top-Unternehmen in Europa Sportmedizin Markt
Die Europe Sports Medicine Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- SAMMLUNG Nephe(USK)
- Stryker (USA)
- Zimmer und Zimmer(US)
- Medtronic(Irland)
- CONMED Corporation (USA)
- KARL STORZ SE & Co. KG (Deutschland)
- DJO LLC (USA)
- Breg, Inc. (USA)
- Össur hf (Insel)
- Bauerfeind AG(Deutschland)
- Thuasan(Frankreich)
- EOS Abbildung SA (Frankreich)
- BoneSupport AB (Schweden)
- Biocomposites Ltd (U.K.)
- Ottobock SE & Co. KGaA (Deutschland)
- LimaCorporate S.p.A (Italien)
- RTI Surgical Holdings, Inc. (USA)
- Performance Health, LLC (USA)
- MediTech Solutions (U.K.)
Was sind die jüngsten Entwicklungen in Europa Sportmedizin Markt
- Im Oktober 2025 wurde die erste Internationale Konferenz über Sportmedizin (IC-SM 2025) im Kosovo erfolgreich abgehalten, die führende europäische Experten zusammenführt und den Wissensaustausch in der Verletzungs-, Behandlungs- und Sportmedizinforschung antreibt.
- Im September 2025 hob die Sportklinik Hellersen in Deutschland im Rahmen des Olympischen Angebots von Rhein-Ruhr Fortschritte in der Elite-Sportmedizin hervor und betonte, wie Olympisches medizinisches Know-how eine breitere Patientenpopulation mit modernsten Behandlungsansätzen begünstigt
- Im Mai 2025 kündigte Citius Retreats das Debüt von medizinisch geführten Sportmedizin- und Wellness-Retreats in Europa an Six Senses Ibiza an und erweiterte ganzheitliche Rehabilitations- und Leistungsprogramme, die medizinische Versorgung, Physiotherapie und Verletzungsvorbeugung für Athleten und aktive Personen integrieren
- Im Juni 2024 erkannte die Europäische Kommission offiziell Sportmedizin als vollständige medizinische Spezialität an, die es ermöglicht, die Qualifikationen der Sportmedizin in den EU-Mitgliedstaaten formell anzuerkennen, die berufliche Mobilität zu stärken und die Ausbildung von Spezialisten in ganz Europa zu standardisieren
- Im März 2023 hat UPMC den Erwerb der renommierten Sportchirurgie-Klinik in Dublin abgeschlossen, sein europäisches Sportmedizin-Netzwerk deutlich erweitert und den Zugang zu fortschrittlichen orthopädischen und Verletzungspflege-Diensten in Irland verbessert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











