



Segmentierung des globalen Antiemetika-Marktes nach Wirkstoffklasse (5-HT3-Rezeptorantagonisten, Dopaminantagonisten, NK1-Rezeptorantagonisten, Antihistaminika (H1-Histaminrezeptorantagonisten), Cannabinoide, Benzodiazepine, Anticholinergika, Steroide und Sonstige), Anwendung (Chemotherapie, Reisekrankheit, Gastroenteritis, Allgemeinanästhesie, Opioid-Analgetika, Schwindel, Schwangerschaft, Lebensmittelvergiftung, emotionaler Stress und Sonstige), Endverbraucher (Krankenhäuser, Kliniken, Apotheken und Online-Apotheken), Vertriebskanal (Apotheken vor Ort, Krankenhausapotheken und Online-Apotheken) – Branchentrends und Prognose bis 2033
Was ist die Antiemetics Market Size und Growth Rate
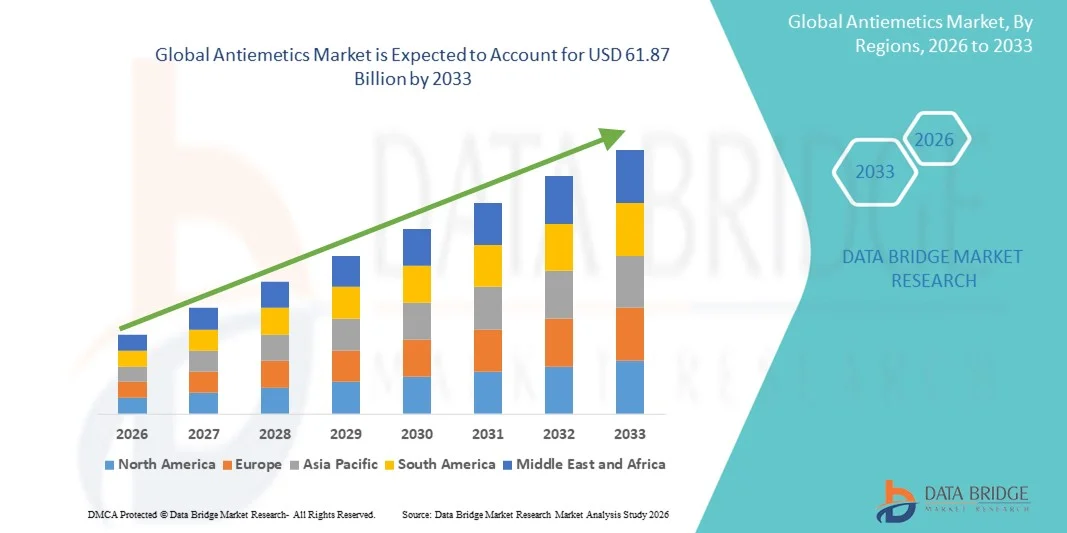
- Wie bei Data Bridge Market Research Analysis wurde die globale Antiemetics-Marktgröße geschätzt39,68 Milliarden USD in 2025und wird voraussichtlich erreichen61,87 Milliarden USD bis 2033, beiCAGR von 5.71%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie von der steigenden Prävalenz derChemotherapie-induzierte Übelkeit und Erbrechen(CINV),postoperative Übelkeit und Erbrechen(PONV), Magen-Darm-Erkrankungen und Bewegungskrankheit, zusammen mit zunehmendem Krebsfall weltweit
- Darüber hinaus stellen zunehmendes Bewusstsein für Symptommanagement, verbesserter Zugang zur Gesundheitsversorgung und die Entwicklung effektiver, schnell wirkender und patientenfreundlicher Antiemetic Therapien Antiemetics als kritischer Bestandteil der unterstützenden Pflege dar, wodurch das Marktwachstum deutlich beschleunigt wird
Marktgröße und Prognose
Globaler Marktwert (2025):39,68 Mrd. USD
Voraussichtlicher Marktwert (2033):61,87 Mrd. USD
Wettervorhersage CAGR (2026–2033):5.71%
Was sind die großen Takeaways des Antiemetics Market
- Antiemetik, Medikamente zur Prävention und Behandlung von Übelkeit und Erbrechen im Zusammenhang mit Chemotherapie, postoperative Verfahren, Magen-Darm-Erkrankungen und Bewegungskrankheit, werden in der Gesundheitsversorgung aufgrund ihrer Wirksamkeit, vielfältigen Formulierungen und breiten klinischen Anwendungen immer kritischer.
- Die eskalierende Nachfrage nach Antiemetik wird in erster Linie durch die steigende globale Häufigkeit von Krebs und Chemotherapie-induzierte Übelkeit und Erbrechen (CINV), zunehmende chirurgische Prozeduren, zunehmendes unterstützendes Pflegebewusstsein und verbesserten Zugang zur Gesundheitsversorgung, insbesondere in Schwellenländern, gefördert.
- Nordamerika dominierte den Antiemetik-Markt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung innovativer Antiemetik-Therapien, weit verbreitete Verwendung in der Onkologie und postoperative Pflege, und eine starke Präsenz von pharmazeutischen Führern
- Asia‐Pacific wird voraussichtlich die am schnellsten wachsende Region im Antiemetics-Markt während der Prognosezeit sein, die durch den Ausbau des Gesundheitszugangs, die steigende Krebsprävalenz, die Verbesserung der Behandlungsverfügbarkeit und das wachsende Bewusstsein für unterstützende Therapien in Ländern wie China, Indien und Japan geprägt ist.
- Das Segment 5-HT3 Receptor Antagonisten dominierte den Antiemetikmarkt mit einem Marktanteil von 30,6% im Jahr 2025, aufgrund seiner hohen klinischen Wirksamkeit bei der Verhinderung von Chemotherapie-induzierter Übelkeit und Erbrechen (CINV) und postoperativer Übelkeit und Erbrechen (PONV), weit verbreiteter Adoption in der Onkologie und chirurgischer Versorgung, schnelles Einwirken, günstiges Sicherheitsprofil und Verfügbarkeit in mehreren Lieferformen
Report Scope und Antiemetics Market Segmentation
|
Attribute |
Antiemetics Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Antiemetikmarkt
Personalisierte und digitale Therapieunterstützung Integration
- Ein signifikanter und beschleunigter Trend im globalen Antiemetics-Markt ist die Integration personalisierter Behandlungsprotokolle und digitaler Gesundheitstools, die maßgeschneiderte antiemetische Regimen auf Basis von Patientenrisikoprofilen, Behandlungsreaktionen und Echtzeit-Symptom-Tracking ermöglichen
- Zum Beispiel werden digitale Plattformen und mobile Apps jetzt neben der klinischen Versorgung verwendet, um Übelkeit und Erbrechen Muster zu überwachen, antiemetische Dosierungspläne einzustellen und die Patientenhaftung zu verbessern, vor allem in der Onkologie und postoperative Pflege
- Personalisierte antiemetische Strategien enthalten genetische, klinische und Lifestyle-Daten, um die Auswahl und das Timing von Medikamenten zu optimieren, möglicherweise Nebenwirkungen zu reduzieren und gleichzeitig die Wirksamkeit einzelner Patienten zu verbessern
- Diese digitalen und personalisierten Ansätze erleichtern eine verbesserte Kommunikation zwischen Patienten und Anbietern von Gesundheitsdienstleistungen und ermöglichen eine proaktive Behandlung von Übelkeit und Erbrechen von Symptomen über Pflegeeinstellungen
- Tele-Gesundheit ermöglichte Antiemetic Prescribing und virtuelle Follow-ups gewinnen Zugkraft, vor allem in abgelegenen Regionen, Verbesserung des Zugangs und Verringerung von Krankenhausbesuchen. Die zunehmende Integration mit elektronischen Gesundheitsdaten (EHR) ermöglicht es Ärzten, Behandlungsergebnisse zu analysieren und antiemetische Strategien für unterschiedliche Patientenpopulationen zu verfeinern
- Dieser Trend zu genaueren, datengetriebenen antiemetischen Pflegen ist eine Neuformulierung der therapeutischen Erwartungen, wobei sich Entwickler zunehmend auf eHealth-Lösungen konzentrieren, die an antiemetische Rezepte und Symptom-Management-Unterstützung gebunden sind.
- Die Nachfrage nach integrierter personalisierter und digitaler Antiemetic-Unterstützung wächst rapide, da Gesundheitssysteme Ergebnisse, Patientenkomfort und reduzierte Krankenhausaufenthalte priorisieren
Antiemetics Market Dynamics
Fahrer
Erhöhung der Prävalenz von Krebs- und Chemotherapiebehandlungen
- Die zunehmende weltweite Inzidenz von Krebs und die erweiterte Verwendung von Chemotherapie-Protokollen sind wichtige Treiber für die erhöhte Nachfrage nach Antiemetik, da Übelkeit und Erbrechen häufig sind und die negativen Auswirkungen der Krebsbehandlung verschlechtern
- Zum Beispiel werden mehr Patienten, die Krebstherapie durchlaufen, antiemetische Regimen verschrieben, um die Chemotherapie-induzierte Übelkeit und Erbrechen (CINV) zu mildern, die Marktaufnahme direkt zu steigern
- Verbesserte Krebsermittlungsraten, breiterer Zugang zur Onkologieversorgung und verbesserte Überlebenschancen erhöhen die langfristige antiemetische Nutzung in Regionen
- Healthcare-Systeme betonen auch die unterstützende Pflege, um die Patientenqualität des Lebens zu verbessern, eine effektive antiemetische Therapie zu einem integralen Bestandteil moderner Krebsbehandlungsprotokolle zu machen
- Die weltweit wachsenden postoperativen Prozeduren und ambulanten Operationen erweitern den antiemetischen Einsatz für chirurgische Übelkeit und Erbrechen
- Steigende Reise- und Lifestyle-bezogene Übelkeitsfälle erweitern die antiemetische Nachfrage über die traditionellen klinischen Einstellungen hinaus in die Gesundheitssegmente der Verbraucher
- Dieser Trend zu einem umfassenden Betreuungsmanagement unterstreicht die wesentliche Rolle der Antiemetik in der Onkologie und erweitert ihren Einsatz über stationäre und ambulante Einstellungen
Zurückhaltung/Challenge
Seiteneffektprofile und Regulatorische Barrieren
- Um die Seitenwirkungsprofile bestimmter antiemetischer Medikamente und strenge regulatorische Anforderungen an neue antiemetische Zulassungen zu umgeben, stellen Herausforderungen für das Marktwachstum dar
- So benötigen Regulierungsbehörden weltweit umfangreiche klinische Daten und Sicherheitsbewertungen, bevor neue Arzneimittelklassen oder neuartige Formulierungen zugelassen werden, was zu längeren Markt- und höheren FuE-Kosten führt
- Einige Patienten erleben negative Reaktionen, die die Drogenwahl beschränken oder Kombinationstherapien erfordern, die Behandlungsprotokolle komplizieren und die Rezeptraten beeinflussen
- Regulatorische Hürden variieren je nach Region, wobei aufstrebende Märkte oft Verzögerungen bei Drogenzulassungen, Preisverhandlungen und Erstattung Herausforderungen, die einen breiteren Zugang zu
- Patenterwartungen und generische Wettbewerbsdruckpreise und reduzieren Umsatzpotenziale für innovative Antiemetik
- Ein begrenztes medizinisches Bewusstsein für neuere antiemetische Klassen kann die Adoption verlangsamen, insbesondere in der Primärversorgung und kleineren Kliniken
- Die Bewältigung dieser Herausforderungen durch verbesserte Sicherheitsprofile, robuste klinische Beweise und optimierte regulatorische Pfade werden für eine nachhaltige Markterweiterung entscheidend sein.
Wie wird der Antiemetics Market segmentiert
Der Markt wird auf der Basis von Drogenklasse, Applikation, Endbenutzer und Vertriebskanal segmentiert.
- Von der Drogenklasse
Auf Basis der Medikamentenklasse wird der Antiemetics-Markt in 5‐HT3-Rezeptor-Antagonisten, Dopamin-Antagonisten, NK1-Rezeptor-Antagonisten, Antihistaminika (H1 Histamin-Rezeptor-Antagonisten), Cannabinoide, Benzodiazepine, Anticholinergika, Steroide und andere segmentiert. Das Segment 5-HT3-Rezeptorantagonisten dominierte den Markt mit einem Marktanteil von 30,6% im Jahr 2025, angetrieben durch seine hohe klinische Wirksamkeit in der Chemotherapie-induzierten Übelkeit und Erbrechen (CINV) und postoperativen Übelkeit und Erbrechen (PONV). Diese Medikamente, einschließlich Ondansetron und Palonosetron, sind aufgrund ihres Serotonin-Rezeptor-Blocking-Mechanismus weithin als Erstlinientherapie empfohlen. Ihre Verfügbarkeit in oralen und injizierbaren Formen ermöglicht den Einsatz in Krankenhäusern, Kliniken und ambulanten Einstellungen. Generische Versionen verbessern die Erreichbarkeit und Zugänglichkeit, insbesondere in Schwellenländern. Formulierungen der nächsten Generation mit längeren Aktionsprofilen und verbesserter Sicherheit unterstützen weiteres Wachstum. Starke Richtlinienempfehlungen in der Onkologie und Anästhesie sorgen für den routinemäßigen Einsatz weltweit.
Das Segment Cannabinoide wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die Erweiterung der Forschung, die Entwicklung von Vorschriften und die erhöhte Patientenpräferenz für alternative antiemetische Therapien. Medikamente wie Dronabinol und Nabilone bieten Optionen für Patienten, die nicht auf konventionelle Behandlungen reagieren. Regulatorische Entspannung in Nordamerika und Europa unterstützen breitere klinische Anwendungen. Formulierungsinnovationen und zunehmende klinische Beweise erhöhen die Annahme. Strategische Starts und Partnerschaften beschleunigen die Marktdurchdringung, insbesondere in der Onkologie und feuerfesten GI-Behandlungen. Patientenpräferenz für Therapien mit unterschiedlichen Nebeneffektprofilen treibt das Wachstum des Segments weiter voran.
- Anwendung
Auf der Grundlage der Anwendung wird der Antiemetikmarkt in Chemotherapie, Bewegungskrankheit, Gastroenteritis, allgemeine Anästhetik, Opioid-Analgetik, Schwindel, Schwangerschaft, Lebensmittelvergiftung, emotionale Belastung und andere segmentiert. Das Segment Chemotherapie dominierte den Markt mit einem Marktanteil von 40 % im Jahr 2025, angetrieben durch die hohe Prävalenz von Krebs und die kritische Notwendigkeit, CINV effektiv zu verwalten. Die Antiemetik ist integraler Bestandteil der Onkologie-Protokolle, um die Patientenqualität des Lebens zu erhalten und den Abschluss der Behandlung zu gewährleisten. Multi-Drug-Regime, die 5‐HT3-Rezeptor-Antagonisten, NK1-Rezeptor-Antagonisten und Steroide kombinieren, bleiben häufig in der hochemetogenen Chemotherapie. Die Annahme der aktualisierten klinischen Leitlinien, die die Prophylaxe betonen, trägt zur stabilen Segmentherrschaft bei. Der Anstieg gezielter Therapien und Immuntherapien, die auch Übelkeit verursachen, erweitert die Patientenbasis. Höhere pro-Patienten-Drogenausgaben in der Onkologie verfestigt den Umsatzanteil gegenüber anderen Anwendungen.
Das Segment Bewegungskrankheit wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende globale Reise-, Tourismus- und Lifestyle-Bewegungskrankheit verursacht wird. Überzählige Verfügbarkeit unterstützt Selbstmedikation und breitere Adoption. Das Bewusstsein und die Nachfrage junger, mobiler Bevölkerungsgruppen steigern das Wachstum. Neue schnell lösende Tablettenformulierungen verbessern den Komfort für Reisende. Öffentliche Gesundheitskampagnen und digitale Beratung verbessern die Adoption weiter. Das Wachstum wird durch die weltweite Expansion der Reise- und Tourismusbranche unterstützt.
- Von Ende‐Benutzer
Der Antiemetics-Markt wird auf Basis des Endverbrauchers in Krankenhäuser, Kliniken, Apotheken und Online-Apotheken segmentiert. Das Segment Spitäler dominierte den Markt im Jahr 2025, da die meisten Antiemetiker in stationären Einstellungen für Chemotherapie, chirurgische Verfahren und schwere gastrointestinale Bedingungen verabreicht werden. Krankenhäuser halten Formeln mit mehreren antiemetischen Klassen, um akute und chronische Übelkeit zu verwalten. Der hochvolumige Einsatz in der chirurgischen und onkologischen Versorgung verstärkt die Nachfrage. Institutionelle Kauf- und langfristige Verträge sorgen für einen stetigen Umsatzfluss. Klinische Ausbildung und Vertrautheit unterstützen Vorliebe für klinikumadministrierte Antiemetik. Krankenhäuser fahren auch Leitlinie Adoption, beeinflussen breitere Rezeptmuster.
Das Online-Apotheken-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch E-Commerce-Erweiterung, Telemedizin-Rezepte und Hausliefermodelle betrieben wird. Digitale Plattformen verbessern Komfort, Erschwinglichkeit und Compliance. Patienten mit chronischen oder wiederkehrenden Übelkeit verlassen sich zunehmend auf Online-Apotheken. Die Integration mit Tele-Gesundheits- und Abonnement-Services unterstützt den nahtlosen Zugang. Die Ausweitung der Internet-Infrastruktur auf Schwellenländer erweitert sich. Pandemic-era Verschiebungen im Gesundheitswesen Verbrauch beschleunigte Online-Apothekennutzung weltweit.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Antiemetics-Markt in Einzelhandelspharmazie, Krankenhauspharmazie und online segmentiert. Das Einzelhandels-Apotheke-Segment dominierte den Markt im Jahr 2025, angetrieben durch breite physische Präsenz, vertrauenswürdiger Zugang und Verfügbarkeit von verschreibungspflichtigen und OTC-Antiemetik. Einzelhandelsgeschäfte lagern eine breite Palette von Drogenklassen und erleichtern die Auswahl der Patienten. Versicherungsschutz und Pharmazeutische Empfehlungen unterstützen den Verkauf. Zuverlässige Lieferketten sorgen für die Produktverfügbarkeit in Regionen. Retail-Apotheken dienen mehreren Indikationen, einschließlich Bewegungskrankheit, Gastroenteritis und Schwangerschafts-bedingte Übelkeit. Ein etabliertes Verbrauchervertrauen macht den Einzelhandel zum bevorzugten traditionellen Kanal.
Das Online-Segment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch den Ausbau von E-Commerce-Plattformen, Tele-Gesundheits-Verschreibungen und Direkt-to-Patienten-Lieferung betrieben wird. Wettbewerbsfähige Preise und Bequemlichkeit ziehen Patienten an, insbesondere für die Pflegetherapie. Jüngere, tech-savvy Populationen kaufen zunehmend Medikamente online. Digitale Prescribing-Plattformen unterstützen Abonnements und wiederkehrende Bestellungen. Die Ausweitung des Internetzugangs in Schwellenländern nimmt zu. Die Online-Verteilung ergänzt den Einsatz von Telemedizin, insbesondere in abgelegenen Bereichen.
Welche Region hält den größten Anteil am Antiemetikmarkt
- Nordamerika dominierte den Antiemetik-Markt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung innovativer Antiemetik-Therapien, weit verbreitete Verwendung in der Onkologie und postoperative Pflege, und eine starke Präsenz von pharmazeutischen Führern
- Verbraucher und Gesundheitsdienstleister in der Region priorisieren die effektive Verwaltung von Chemotherapie-induzierten Übelkeit und Erbrechen (CINV), postoperative Übelkeit und Bewegungskrankheit, die Unterstützung der weit verbreiteten Verwendung von Krankenhaus-administrierten und ambulanten Antiemetik
- Die Dominanz wird weiter unterstützt durch fortgeschrittene Gesundheitseinrichtungen, hohe Gesundheitsausgaben, zunehmendes Bewusstsein für die Unterstützungsversorgung und die Verfügbarkeit neuer antiemetischer Arzneimittelklassen, die Nordamerika als Schlüsselmarkt für Krankenhäuser und Einzelhandel/Online-Apotheken
US Antiemetics Market Insight
Der US-Antiemetics-Markt eroberte den größten Umsatzanteil von 82 % im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Krebs und die weit verbreitete Annahme von Chemotherapie-Protokollen getrieben wurde. Patienten und Gesundheitsdienstleister priorisieren zunehmend die effektive Verwaltung von chemotherapieinduzierten Übelkeit und Erbrechen (CINV), postoperativen Übelkeit und Bewegungskrankheit. Der zunehmende Einsatz von Krankenhaus-verwalteten Therapien, verbunden mit einer starken Nachfrage nach oralen und injizierbaren antiemetischen Formulierungen, stärkt den Markt weiter. Darüber hinaus trägt die Annahme von Leitlinie-recommended multi-drug antiemetic Regimens und das zunehmende Bewusstsein für die Unterstützung in der Onkologie maßgeblich zur Markterweiterung bei. Die erweiterte Gesundheitsinfrastruktur und die Rückzahlungsdeckung verstärken auch die stetige Nachfrage nach antiemetischen Therapien.
Europa Antiemetics Markt Einblick
Der Europa-Antiemetics-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch etablierte Onkologie-Pflegesysteme und die wachsende Notwendigkeit, CINV und postoperative Übelkeit effektiv zu verwalten. Die zunehmende Urbanisierung und der Zugang zu modernen Gesundheitseinrichtungen fördern die Einführung von Antiemetik in Krankenhäusern, Kliniken und Einzelhandelspharmaka. Auch europäische Patienten und Ärzte schätzen die Wirksamkeits- und Sicherheitsprofile von Leitlinie-recommended antiemetic Therapien. Die Region erlebt sowohl in stationären als auch ambulanten Anwendungen ein beträchtliches Wachstum, wobei Antiemetik in Chemotherapie-Protokolle, chirurgische Pflege und vorbeugende Pflegeprogramme integriert wird.
US Antiemetics Market Insight
Der US-amerikanische Antiemetics-Markt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die von der steigenden Prävalenz von Krebs und Bewegungskrankheit und dem zunehmenden Fokus auf die Unterstützungsversorgung getrieben wird. Belange in Bezug auf chemotherapieinduzierte und postoperative Übelkeit sind ermutigend Krankenhäuser, Kliniken und Patienten, effektive antiemetische Lösungen zu übernehmen. Das starke Gesundheitssystem der USA, verbunden mit robuster E-Commerce- und Einzelhandelsinfrastruktur, unterstützt die Verfügbarkeit von verschreibungspflichtigen und überzähligen Antiemetiken. Es wird erwartet, dass das zunehmende Bewusstsein für Multi-Drug-Regime und die strikte Einhaltung weiterhin das Marktwachstum stimulieren.
Deutschland Antiemetics Markt Einblick
Der deutsche Antiemetikmarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für effektive Übelkeit und Erbrechen sowie die wachsende Nachfrage nach technologisch fortschrittlichen Gesundheitslösungen gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, die Betonung auf evidenzbasierte Behandlung und die Verfügbarkeit einer Vielzahl von antiemetischen Drogenklassen fördern die Adoption in Krankenhäusern und Kliniken. Auch die Integration digitaler Werkzeuge zur Patientenüberwachung und -verfolgung gewinnt an Zugkraft. Die Vorliebe für sichere, richtlinienrecommended antiemetic Therapien richtet sich an lokale Patienten- und Arzterwartungen und unterstützt nachhaltig das Marktwachstum.
Asien-Pazifik Antiemetics Markt Insight
Der asiatisch-pazifische Antiemetik-Markt wird während der Prognosezeit von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben durch steigende Krebsinzidenz, zunehmende chirurgische Verfahren und die Ausweitung der Gesundheitsinfrastruktur in Ländern wie China, Japan und Indien. Das wachsende Bewusstsein der Region für Übelkeitsmanagement und unterstützende Betreuung, unterstützt durch staatliche Initiativen und Modernisierung von Krankenhäusern, treibt die Annahme von Antiemetik. Darüber hinaus, da APAC als Nabe für die pharmazeutische Herstellung und generische Formulierungen entsteht, erweitern sich die Erreichbarkeit und Zugänglichkeit von Antiemetik auf eine breitere Patientenbasis.
Japan Antiemetics Markt Einblick
Der japanische Antiemetics-Markt gewinnt an Dynamik aufgrund der hohen Prävalenz von Krebs, fortschrittlicher Gesundheitsinfrastruktur und des starken Fokus auf unterstützende Versorgung. Der japanische Markt betont die Lebensqualität der Patienten, und die Annahme von Antiemetik wird durch erhöhte Chemotherapie und chirurgische Verfahren angetrieben. Die Integration mit Krankenhausüberwachungssystemen und Compliance-Tracking-Technologien treibt Wachstum voran. Darüber hinaus dürfte die alternde Bevölkerung Japans die Nachfrage nach leichter zu verabreichenden, wirksamen antiemetischen Therapien sowohl in stationären als auch ambulanten Einstellungen ankurbeln.
Indien Antiemetics Markt Einblick
Der indische Antiemetics-Markt entfiel auf den größten Marktanteil in Asien-Pazifik im Jahr 2025, der auf die steigende Krebsbelastung des Landes, das wachsende Bewusstsein für die Unterstützungsversorgung und den Ausbau des Gesundheitszugangs zurückzuführen ist. Indien ist einer der größten Märkte für orale und injizierbare Antiemetik, mit zunehmender Adoption in Krankenhäusern, Kliniken und Einzelhandelspharmazeutika. Regierungsinitiativen für die Krebsversorgung, die Erhöhung der Krankenhausinfrastruktur und die Verfügbarkeit von erschwinglichen generischen Antiemetikern sind wichtige Faktoren, die das Marktwachstum fördern. Darüber hinaus sind wachsende Telemedizin-Adoption und Online-Apothekendurchdringung den Zugang zu antiemetischen Therapien weiter erleichtert.
Welche sind die Top-Unternehmen im Antiemetikmarkt
Die Antiemetics-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc(US)
- GSK plc(USK)
- Johnson & Johnson Services, Inc(US)
- Sanofi(Frankreich)
- Novartis AG (Schweiz)
- Merck & Co., Inc. (USA)
- Baxter (USA)
- F. Hoffmann La Roche AG (Schweiz)
- Boehringer Ingelheim International GmbH (Deutschland)
- Teva Pharmaceutical Industries Ltd.
- Dr. Reddy’s Laboratories Ltd. (Indien)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Cipla Ltd. (Indien)
- Aurobindo Pharma Ltd. (Indien)
- Zydus Lifesciences Ltd. (Indien)
- Lupin (Indien)
- AbbVie Inc. (USA)
- Eisai Co., Ltd (Japan)
- Astellas Pharma Inc. (Japan)
Was sind die neuesten Entwicklungen im Antiemetikmarkt
- Im Oktober 2025 kündigte Helsinn an, dass die Ergebnisse der MyRisk klinischen Studie zeigten, dass AKYNZEO® eine überlegene Vorbeugung der chemotherapie-induzierten Übelkeit und Erbrechen im Vergleich zum Standard der Pflege bei Patienten, die mäßig emetogene Chemotherapie erhielten, mit Erkenntnissen der European Society for Medical Oncology (ESMO) Kongress
- Im August 2025 hob Heron Therapeutics den kommerziellen Fortschritt für CINVANTI (aprepitant) und APONVIE (aprepitant IV push for PONV) mit erweiterten Vertriebsbemühungen in den USA hervor, die Rolle beider Produkte bei der Verhinderung von Chemotherapie-induzierter und postoperativer Übelkeit und Erbrechen im Rahmen breiterer antiemetischen Pflegestrategien
- Im April 2025 legte die Helsinn Group der Europäischen Arzneimittelagentur (EMA) eine neue Formulierung von AKYNZEO® (fixed‐dose netupitant/palonosetron) zur Regulierungsüberprüfung vor, um die Prävention von chemotherapie-induzierten Übelkeit und Erbrechen zu verbessern und die erweiterte Formulierung in der ersten Hälfte von 2026 bis zur Zulassung zu starten
- Im Juni 2023 betonte Eagle Pharmaceuticals die kommerzielle Expansion und die medizinische Aufnahme von Barhemsys®, dem ersten FDA-genehmigten Antiemetiker zur Rettung von postoperativen Übelkeit und Erbrechen (PONV) trotz Prophylaxe, wobei der Vertrieb und die klinische Adoption in der chirurgischen Pflege der USA zunehmen
- Im Januar 2023 startete Glenmark Pharmaceuticals Ltd AKYNZEO® I.V. Injektion in Indien, eine fest dosierte Kombination aus Netupitant und Palonosetron zur Verhinderung von chemotherapiebedingter Übelkeit und Erbrechen (CINV), die den Zugang zur IV-Antiemetiktherapie auf dem indischen Onkologiemarkt erweitert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











