Globale Marktsegmentierung für zentral wirkende Anorektika und Adipositas-Medikamente nach Produkttyp (Monokomponenten-Anorektika, Kombinationspräparate, ZNS-wirkende GLP-1-Rezeptoragonisten), Arzneimitteltyp (verschreibungspflichtige Arzneimittel, rezeptfreie Arzneimittel), Verabreichungsweg (oral, injizierbar), Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken) – Branchentrends und Prognose bis 2032
Was ist die zentral wirkende Anorektika Fettleibigkeit Drogen Markt Größe und Wachstum Rate
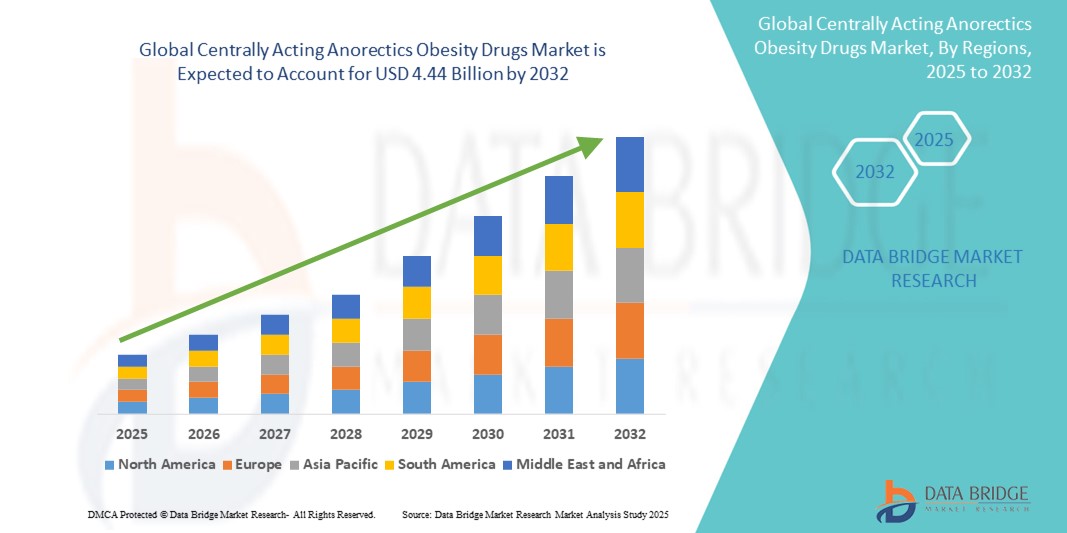
- Die weltweit zentral agierende Anorektika Fettleibigkeit Drogen Marktgröße wurde bei1,44 Mrd. USD im Jahr 2024und wird voraussichtlich erreichen4,44 Milliarden USD bis 2032, beiCAGR von 15,13%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Übergewichtsprävalenz und der steigenden Nachfrage nach pharmakologischen Interventionen, die direkt auf das zentrale Nervensystem wirken, um Appetit zu unterdrücken und Gewichtsverlust zu fördern
- Darüber hinaus stärken das zunehmende Bewusstsein für gewichtsbedingte Gesundheitsrisiken und ein Anstieg der Zulassung und Kommerzialisierung von CNS-wirkenden Kombinationstherapien und GLP-1 Analoga die Markterweiterung. Diese konvergierenden Faktoren erhöhen die klinische Annahme zentral agierender Anorektika und beschleunigen damit das Wachstum der Industrie
Was sind die großen Takeaways des zentral handelnden Anorektikums Drogenmarktes
- Zentral wirkende Anorektika, die Appetit unterdrücken, indem sie auf die Sättigungs- und Belohnungszentren des Gehirns zielen, werden aufgrund ihrer Wirksamkeit, CNS-spezifischen Mechanismen immer wichtigere Bestandteile des modernen Fettleibigkeitsmanagements und der Fähigkeit, die Langzeitgewichtskontrolle sowohl in klinischen als auch ambulanten Einstellungen zu unterstützen
- Die wachsende Nachfrage nach diesen Medikamenten wird in erster Linie durch den globalen Anstieg der Fettleibigkeitsraten, das verstärkte Bewusstsein für Fettleibigkeitskomorbiditäten und die zunehmende Verfügbarkeit neuartiger zentral wirkender Pharmakotherapien wie GLP-1-Rezeptor-Agonisten und Kombinationstherapien getrieben.
- Nordamerika dominierte den zentral agierenden anorektischen Fettleibigkeit Drogenmarkt mit dem größten Umsatzanteil von 60,5% im Jahr 2024, zugeschrieben auf frühe regulatorische Zulassungen, starke Gesundheitsinfrastruktur, steigende Fettleibigkeit Prävalenz, und die Anwesenheit von großen Pharmaherstellern vor allem in den USA, die zunehmende Rezepte von CNS-Aktiven wie Semaglutid und bupropion-naltrexon gesehen haben
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in diesem Markt während der Prognosezeit aufgrund der veränderten Ernährungsgewohnheiten, der steigenden Gesundheitsausgaben und der Ausweitung des Zugangs zu Anti-Obesity-Behandlungen in Ländern wie China, Indien und Südkorea.
- Das CNS-wirksame GLP-1-Rezeptor-Agonistensegment dominierte den zentral wirkenden anorektischen Markt mit einem Anteil von 85,5% im Jahr 2024, angetrieben durch seine überlegene Gewichtsverlust Wirksamkeit, CNS-vermittelte Appetit Unterdrückung, und weit verbreitete Arzt und Patienten Adoption über sowohl injizierbare als auch orale Formulierungen
Report Scope und zentral agierende Anorektika Fettleibigkeit Drogen Marktsegmentierung
|
Attribute |
Zentral handelnde Anorektika Fettleibigkeit Drogen Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Zentral agierende Anorektika Fettleibigkeit Drogen Markt Trends
Was ist der Haupttrend im zentral wirkenden Anorektikum Drogenmarkt
„AI-Driven Personalisierung und digitale Gesundheitsintegration“
- Ein großer und beschleunigter Trend im globalen zentral agierenden Anelektikmarkt ist die IntegrationKünstliche Intelligenz(AI) und digitale Gesundheitsplattformen zur Verbesserung der Patientenhaftung und Behandlung Personalisierung. Diese Konvergenz ermöglicht maßgeschneiderte Therapieansätze auf Basis individueller Stoffwechselreaktionen, Verhaltensdaten und Lebensstilüberwachung
- So werden beispielsweise Plattformen wie Noom und Oura, wenn auch nicht Drogenentwickler, mit Anti-Obesity-Medikamenten integriert, um Verhaltensunterstützung zu bieten, Dosierungspläne zu optimieren, und alarmierende Gesundheitsanbieter zu frühen Anzeichen von Nichteinhaltung oder negativen Reaktionen
- AI-powered-Tools werden zunehmend in der Remote-Patienten-Überwachung verwendet, Erfassung von Daten wie Diät, körperliche Aktivität, Schlaf und Medikamente verwenden, um Feinabstimmungsprotokolle. Pharmazeutische Spieler erforschen AI-basierte Dosieralgorithmen, um die Wirksamkeit zu verbessern und Nebenwirkungen zu minimieren
- Integration mit digitalen Therapeutika und Tele-Gesundheits-Ökosystemen unterstützt die zentralisierte Datenerfassung und Echtzeit-Gesundheits-Coaching, die Verbesserung der Behandlungsergebnisse und das langfristige Gewichtsmanagement
- Diese Umstellung auf intelligentere, tech-fähige Fettleibigkeitsbehandlung ist die Neuformulierung der Markterwartungen und das Fahren von Pharmaunternehmen, um umfassende Therapiepakete zu entwickeln, die zentral wirkende Medikamente mit app-basierten Interventionen und real-world Patientendaten-Feedbackschleifen paaren
- Da Gesundheitssysteme und Versicherer die ergebnisbasierte Rückerstattung priorisieren, wächst die Nachfrage nach digital verbesserten, evidenzgestützten Drogeneingriffen in den entwickelten und aufstrebenden Märkten
Zentral handelnde Anorektika Fettleibigkeit Drogen Markt Dynamik
Fahrer
„Escalating Global Obesity Burden and Unmet Need for Effective CNS Therapies“
- Die zunehmende globale Prävalenz von Fettleibigkeit und Fettleibigkeiten wie Diabetes, Herz-Kreislauf-Erkrankungen und Bluthochdruck ist ein wichtiger Wachstumstreiber für zentral wirkende Anoretik. Nach Schätzungen der WHO werden weltweit mehr als 1 Milliarde Menschen als fettleibig eingestuft
- Zentral wirkende Medikamente, die auf Hunger-Signalwege, wie GLP‐1 Rezeptor-Agonisten und Naltrexone-Bapropion, zielen, bieten einen effektiven pharmakologischen Ansatz für langfristiges Gewicht-Management, insbesondere wo Lifestyle-Änderung allein gescheitert
- So haben beispielsweise die FDA-Zulassung von Wegovy (Semaglutid) und die zunehmende Off-Label-Nutzung anderer GLP-1-Medikamente, wie Ozempic für Gewichtsverlust, das Bewusstsein für zentral wirkende Fettleibigkeitsdrogen als gängige medizinische Lösung deutlich erhöht.
- Der ungeeignete klinische Bedarf an effektiven, nachhaltigen Gewichtsreduktions-Therapien veranlasst starkes Interesse von Anbietern, Zahlern und Patienten, die durch wachsende Investitionen in FuE und pharmazeutische Innovation im Bereich Neuroendocrine und Appetitregulierung weiter verstärkt werden.
- Darüber hinaus helfen die zunehmende Versicherungsdeckung und die politische Anerkennung von Fettleibigkeit als chronische Krankheit in Märkten wie den USA, die förderfähige Patientenpopulation zu erweitern und die Drogenannahme zu fördern
Zurückhaltung/Challenge
„Hohe Behandlungskosten und langfristige Adhärenzprobleme“
- Trotz der klinischen Wirksamkeit bleiben die hohen Kosten für zentral wirkende Fettleibigkeitsdrogen – vor allem GLP 1-Rezeptor-Agonisten eine große Barriere für eine breitere Annahme, vor allem in Ländern mit niedrigem und mittlerem Einkommen und unter nicht versicherten Populationen.
- So können beispielsweise die monatlichen Kosten für semaglutidebasierte Behandlungen Hunderte von Dollar in den Märkten ohne robuste Versicherungsunterstützung übersteigen und die langfristige Einhaltung entmutigen
- Darüber hinaus können Nebenwirkungen wie Übelkeit, Erbrechen und gastrointestinale Distress - häufig mit vielen zentral wirkenden Medikamenten - zu einer vorzeitigen Behandlungsunterbrechung führen, insbesondere bei Patienten, die für solche Reaktionen nicht vorbereitet sind.
- Die Aufrechterhaltung zentral wirkender Fettleibigkeitsdrogen weht auch dann, wenn Patienten keinen schnellen Gewichtsverlust sehen oder nicht gleichzeitig mit Verhaltenseingriffen unterstützt werden, was die Bedeutung integrierter Pflegemodelle hervorhebt
- Darüber hinaus führt Regulierungs- und Rückerstattungsvariabilität auf den globalen Märkten Verzögerungen und Herausforderungen bei Markteintritt und Kommerzialisierung ein, wobei mehrere Regierungen immer noch Fettleibigkeit als Lifestyle-Problem behandeln als eine behandelnde chronische Krankheit
- Die Bewältigung dieser Hindernisse durch Preisreformen, Patientenerziehung und digitale Engagement-Tools wird entscheidend sein, um das langfristige Marktwachstum zu erhalten und das volle Potenzial zentral handelnder Anektika zu realisieren.
Wie wird der zentral agierende Anorektika-Adipositas-Drogenmarkt segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Drogentyp, Verabreichungsweg und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der weltweit zentral wirkende Anorektikum Fettleibigkeit Drogenmarkt in Mono-Komponenten-Anorektika, Kombinationsdrogen und CNS-wirkende GLP-1-Rezeptor-Agonisten segmentiert. Das CNS-wirksame GLP-1-Rezeptor-Agonistensegment dominierte den Markt mit einem Anteil von 85,5% im Jahr 2024, angetrieben durch seine überlegene Gewichtsverlust Wirksamkeit, CNS-vermittelte Appetit Unterdrückung, und weit verbreitete Arzt und Patienten Adoption über injizierbare und orale Formulierungen.
Das CNS-wirkende GLP-1-Rezeptor-Agonisten-Segment wird auch aufgrund ihres doppelten Nutzens von Appetitregulierung und glykämischer Kontrolle die schnellste Wachstumsrate von 2025 bis 2032 bezeugen. Diese Medikamente, wie Liraglutid und Semaglutid, modulieren zentrale Satiety-Signalisierung, bieten erhebliche Gewichtsverlust Ergebnisse unterstützt durch robuste klinische Studien. Ihre expandierende Anwendung im Fettleibigkeitsmanagement über Diabetes wird erwartet, um Behandlung Paradigmen in den kommenden Jahren neu zu gestalten.
- Nach Drogentyp
Auf der Grundlage des Drogentyps wird der weltweit zentral wirkende Anorektikum Fettleibigkeit Drogenmarkt in verschreibungspflichtige Medikamente und überzählige (OTC) Drogen segmentiert. Das verschreibungspflichtige Medikamentensegment dominierte den Markt im Jahr 2024, aufgrund von regulatorischen Einschränkungen auf zentral agierende Anoretik und der Notwendigkeit einer klinischen Überwachung durch potenzielle Nebenwirkungen und Missbrauchsrisiken. Ärzte bevorzugen regelbasierte Behandlungen, um eine angemessene Patientenüberwachung und Compliance zu gewährleisten.
Das OTC-Medikament-Segment wird voraussichtlich im Prognosezeitraum stetig wachsen, unterstützt durch das zunehmende Interesse der Verbraucher an der selbstgerichteten Gewichtsverwaltung und der Verfügbarkeit milder Formulierungen. Dieses Segment bleibt jedoch aufgrund regulatorischer und sicherheitsrelevanter Bedenken in zentral agierenden Anetiken begrenzt.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der global zentral agierende Anorektikum Fettleibigkeit Drogenmarkt in oral und injiziert. Das orale Segment entfiel auf den größten Marktanteil im Jahr 2024, der durch die Patientenpräferenz für nicht-invasive Verabreichung, einfache Dosierung und breitere Verfügbarkeit von oralen anoretischen Medikamenten getrieben wurde. Tabletten und Kapseln dominieren aufgrund der Bequemlichkeit, insbesondere für Langzeittherapie.
Das injizierbare Segment wird voraussichtlich eine signifikante Wachstumsrate von 2025 bis 2032 registrieren, vor allem aufgrund der zunehmenden Verwendung von injizierbaren GLP-1-Rezeptor-Agonisten wie Semaglutid. Diese injizierbaren bieten erweiterte-Release-Formulierungen und eine überlegene Wirksamkeit, die zunehmende Adoption sowohl von Gesundheitsanbietern als auch von Patienten.
- Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der weltweit zentral wirkende Anorektikum Fettleibigkeit Drogenmarkt in Krankenhaus-Apotheken, Einzelhandels-Apotheken und Online-Apotheken eingeteilt. Das Segment der Krankenhaus-Apotheken hielt den dominanten Anteil im Jahr 2024, aufgrund hoher verschreibungspflichtiger Mengen für zentral wirkende Medikamente und regulatorische Aufsicht bei der Abgabe kontrollierter Substanzen. Krankenhäuser bleiben die primären Zugangspunkte für die Einleitung der Behandlung unter medizinischer Aufsicht.
Das Online-Apotheken-Segment wird bis 2032 mit dem schnellsten Tempo wachsen, das durch den globalen Wandel in Richtung digitale Gesundheitsversorgung, zunehmenden Verbraucherkomfort und den Ausbau von Telegesundheitsplattformen vorangetrieben wird. Da mehr Regionen E-Beschreibungs- und Online-Drogenliefermodelle annehmen, wird dieser Kanal erwartet, dass er beträchtliche Traktion, insbesondere in städtischen Umgebungen, gewinnt.
Welche Region hält den größten Teil des zentral wirkenden Anorektikums Drogenmarktes
- Nordamerika dominierte den zentral agierenden anorektischen Fettleibigkeit Drogenmarkt mit dem größten Umsatzanteil von 60.5% im Jahr 2024, zugeschrieben auf frühe regulatorische Genehmigungen, starke Gesundheitsinfrastruktur, steigende Fettleibigkeit Prävalenz, und die Anwesenheit von großen Pharmaherstellern
- Die Region zeigt eine hohe Nachfrage nach medizinisch überwachten Gewichtsmanagement-Optionen, mit zentral agierenden Anektika, die aufgrund ihrer bewährten Wirksamkeit und regulatorischen Genehmigungen Zugkraft gewinnen
- Faktoren wie günstige Rückerstattungsrahmen, wachsende Investitionen in die Fettleibigkeitsforschung und zunehmendes öffentliches Bewusstsein über gewichtsbezogene Komorbiditäten unterstützen eine robuste Marktdurchdringung sowohl in den USA als auch in Kanada, so dass die Region ein führendes Zentrum für therapeutische Fortschritte in der Fettleibigkeitsversorgung
U.S. Zentral agierende Anorektika Fettleibigkeit Drogen Markt Insight
Der zentral agierende US-amerikanische Anorektika Fettleibigkeit Drogenmarkt erfasste den größten Umsatzanteil von 78,4% im Jahr 2024 in Nordamerika, mit hohen Fettleibigkeitsraten, günstigen Rückzahlungsrichtlinien und erhöhte Akzeptanz von verschreibungspflichtigen Gewichtsverlust Medikamente. Ein robuster Regulierungsrahmen und beschleunigte FDA-Zulassungen für zentral wirkende Therapien stärken den Markt weiter. Die Steigerung des Patientenbewusstseins, medizinisch gesteuerte Eingriffe und die integrierte digitale Gesundheitsunterstützung für das Gewichtsmanagement tragen dazu bei, die zentral wirkenden Anetiken in klinischen und Einzelhandelseinstellungen weiter zu fordern.
Europa Zentral agierende Anorektika Fettleibigkeit Drogen Markt Insight
Der zentral agierende anorectics-Adipositas-Medikament-Markt in Europa soll sich während der gesamten Prognosezeit auf einen bemerkenswerten CAGR ausdehnen, vor allem durch steigende Fettleibigkeitsprävalenz und verbesserte öffentliche Gesundheitsstrategien, die sich auf Stoffwechselstörungen konzentrieren. Regierungen in der ganzen Region fördern pharmazeutische Interventionen im Rahmen nationaler Fettabbauprogramme. Die zunehmende Vorliebe für personalisierte Medizin und die Verfügbarkeit von Kombinationsanorekten fördern das Marktwachstum insbesondere in westeuropäischen Ländern wie Deutschland, Frankreich und den Niederlanden.
U.K. Zentral agierende Anorektika Fettleibigkeit Drogen Markt Insight
Der zentral agierende anorektische Drogenmarkt der USA wird voraussichtlich während der Prognosezeit bei einem gesunden CAGR wachsen, unterstützt durch NHS-Initiativen, verstärkte öffentlich-private FuE-Zusammenarbeit und steigende Nachfrage nach nicht-invasiven Fettleibigkeitsbehandlungsalternativen. Die Offenheit der Verbraucher gegenüber neuartigen Pharmakotherapien und das Vertrauen der Klinik in zentral wirkende Mittel, insbesondere GLP-1-Rezeptor-Agonisten mit zentraler Nervensystemaktivität, verstärkt die Markterweiterung. Öffentliche Gesundheitskampagnen fördern das Bewusstsein und den Zugang zu Fettleibigkeitsbehandlungen weiter.
Deutschland Zentral agierende Anorektika Fettleibigkeit Drogen Markt Insight
Der in Deutschland zentral agierende Anorektika-Adipositas-Medikament-Markt wird voraussichtlich während des Prognosezeitraums deutlich ausbauen, angetrieben von einem strukturierten Gesundheitssystem, proaktiven Fettleibigkeitsmanagementprogrammen und der starken Präsenz globaler Pharmaunternehmen. Die Nachfrage steigt nach verschreibungspflichtigen Anektika mit bewährter langfristiger Wirksamkeit, insbesondere bei der Behandlung von Patienten mit adipositasgebundenem Diabetes oder Herz-Kreislauf-Risiken. Regulatorische Unterstützung und Erstattung für Drogen der neuen Generation sind Schlüsselbeschleuniger für das Marktwachstum.
Asia-Pacific Central Acting Anorectics Fettleibigkeit Drogen Markt Insight
Der asiatisch-pazifische, zentral agierende Anorektika Fettleibigkeit Drogenmarkt ist bereit, am schnellsten CAGR von 2025 bis 2032 zu wachsen, angetrieben von einer steigenden Häufigkeit von lebensbegleitenden Fettleibigkeit und erweiterten Zugang zu fortgeschrittenen Therapien in Schwellenländern. Länder wie China, Indien und Südkorea zeugen von verstärkten Investitionen in die Adipositas-Pflege-Infrastruktur, wobei Pharmaunternehmen zentral wirkende Formulierungen auf lokale Bedürfnisse zugeschnitten starten. Der Markt profitiert von der Verbesserung des Gesundheitszugangs, von staatlichen Gesundheits-Gesundheitskampagnen und der Erhöhung des verfügbaren Einkommens.
Japan Zentral Acting Anorectics Fettleibigkeit Drogen Markt Insight
Der in Japan zentral agierende Anorektika Fettleibigkeit Drogen Markt gewinnt an Dynamik aufgrund einer alternden Bevölkerung, wachsender Prävalenz des metabolischen Syndroms und starkes öffentliches Interesse an gesunder Alterung und Gewichtskontrolle. Ärzte verschreiben zunehmend zentral wirkende Anorektika, um Gewicht bei Patienten mit damit verbundenen Komorbiditäten zu verwalten. Die Integration der pharmakologischen Therapie in nationale Gesundheitspläne und die Präferenz wissenschaftlich validierter Interventionen unterstützen die Marktaufnahme, insbesondere bei den städtischen Bevölkerungsgruppen.
Indien Zentral agierende Anorektika Fettleibigkeit Drogen Markt Insight
Der indische zentral agierende Anorektika Fettleibigkeit Drogen Markt machte den größten Umsatzanteil im asiatisch-pazifischen Markt im Jahr 2024, unterstützt durch steigende Fettleibigkeitsquoten in städtischen Zentren, zunehmendes Bewusstsein für gewichtsbezogene Gesundheitsrisiken und verbesserten Zugang zu medizinischen Gewichtsverlust Optionen. Die zunehmende Nachfrage nach verschreibungspflichtigen Anektika in Privatkliniken und Krankenhäusern, zusammen mit einem Anstieg der lokalen Drogenentwicklung, brennt die Markterweiterung. Health-Tech-Plattformen und Telemedizin verbessern auch die Zugänglichkeit und Einhaltung von Drogen in verschiedenen sozioökonomischen Gruppen.
Zentral agierende Anorektika Fettleibigkeit Drogen Markt Aktien
Die zentral agierende Anorektika Fettleibigkeit Drogenindustrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Novo Nordisk A/S(Dänemark)
- Lilly (USA)
- Amgen Inc.(US)
- Pfizer Inc. (USA)
- Currax Pharmaceuticals LLC(US)
- Boehringer Ingelheim International GmbH (Deutschland)
- Sanofi (Frankreich
- Neuseeland Pharma A/S (Dänemark)
- Otsuka Pharmaceutical Co., Ltd. (Japan)
- Altimmune, Inc. (USA)
- Hanmi Pharmaceutical Co., Ltd (Südkorea)
- Gelesis, Inc. (USA)
- Strukturtherapie Inc. (USA)
- Rhythm Pharmaceuticals, Inc. (USA)
- Vivus LLC (USA)
- AstraZeneca plc (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- Zydus Lifesciences Limited (Indien)
- Innovent Biologics, Inc. (China)
- Viking Therapeutics, Inc. (USA)
Was sind die jüngsten Entwicklungen im Global Central Acting Anorectics Obesity Drugs Market
- Im Mai 2024 startete Novo Nordisk A/S eine Echtzeit-Ergebnisstudie für seinen zentral wirkenden GLP-1-Rezeptor-Agonisten Wegovy in mehreren Regionen, um langfristige Sicherheit, Compliance und Herz-Kreislauf-Ergebnisse bei fettleibigen Patienten zu bewerten. Die Studie unterstreicht das Engagement des Unternehmens, die klinische Validierung voranzutreiben und den Zugang zu seinen innovativen zentral wirkenden Therapien zu erweitern, da die Nachfrage nach pharmakologischen Lösungen zur Adipositas steigt
- Im April 2024 kündigten Eli Lilly und Company die FDA-Zulassung von Zepbound (tirzepatide), ein dualer GIP/GLP-1-Rezeptor-Agonist mit zentraler Nervensystemaktivität, für chronische Gewichtsmanagement. Dies markiert einen bedeutenden Meilenstein in der Fettleibigkeit therapeutischen Landschaft, mit Zepbound bietet erhebliche Wirksamkeit in Appetit Unterdrückung und metabolische Regulation. Die Startposition Lilly an der Spitze der zentral wirkenden Fettleibigkeit Drogenentwicklung
- Im März 2024 erweiterte Currax Pharmaceuticals LLC den Vertrieb seines zentral agierenden Fettleibigkeitsdrogens Contrave (Naltrexone HCl/Bupropion HCl) in mehrere neue europäische Märkte nach der Regulierung. Die Bewegung spiegelt die strategische Absicht des Unternehmens wider, den Zugang zu verschreibungspflichtigen Gewichtsverlust Medikamenten zu globalisieren und die wachsende Nachfrage nach Kombinationstherapien mit zentraler Aktivität zu decken.
- Im Februar 2024 initiierte Gelesis Inc. klinische Studien für eine anoretische Formulierung der nächsten Generation mit zentralen Wirkungen auf neurohormonale Pathways, die an der Appetitregulierung beteiligt sind. Während das Unternehmen für seine mechanischen Appetitzügler am besten bekannt ist, signalisiert diese Innovation eine Diversifizierung in zentral wirkenden Modalitäten, die sich mit den aufstrebenden Tendenzen in der Fettleibigkeitspharmakotherapie ausrichten.
- Im Januar 2024 kündigte Amgen Inc. vielversprechende Phase-1-Testergebnisse für AMG 133, einen neuartigen GLP-1-Rezeptor und GIPR-Agonisten mit zentralen Wirkmechanismen an. Der Kandidat zeigte eine signifikante Appetitreduktion und Gewichtsverlust bei fettleibigen Individuen und beschleunigte Fortschritte bei klinischen Studien in der Spätphase. Die Entwicklung spiegelt den Eintritt von Amgen in den sich rapide entwickelnden Markt von CNS-gezielten Fettleibigkeitsbehandlungen wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.