


Globale Marktsegmentierung für die Behandlung des Crigler-Najjar-Syndroms nach Typ (Crigler-Najjar-Syndrom Typ I und Crigler-Najjar-Syndrom Typ II), Behandlung (medikamentös und chirurgisch), Verabreichungsweg (oral und injizierbar), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachkliniken und andere), Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken und andere) – Branchentrends und Prognose bis 2032
Was ist die Crigler-Najjar-Syndrom Behandlungsgröße und Wachstumsrate
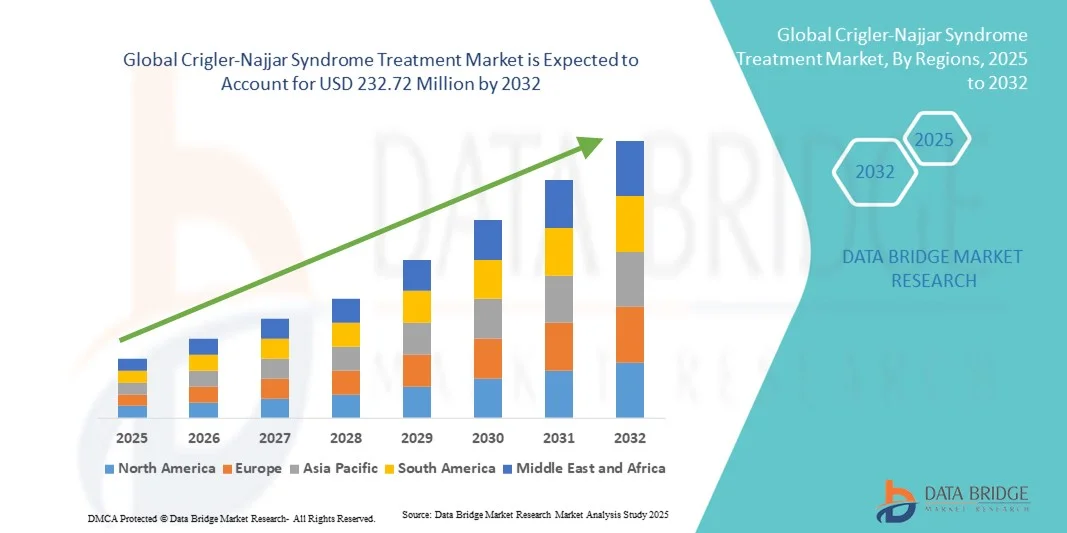
- Wie pro Data Bridge Market Research Analysis Die globale Crigler-Najjar-Syndrom-Behandlungsmarktgröße wurde bei150,50 Mio. USD im Jahr 2024und wird voraussichtlich erreichen232.72 Mio. USD bis 2032, beiCAGR von 5,60%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch Fortschritte in der medizinischen Forschung, zunehmendes Bewusstsein für das Syndrom und die Entwicklung innovativer Behandlungsansätze, einschließlichGentherapieundEnzymersatztherapie
- Darüber hinaus treibt die steigende Nachfrage nach effektiven Therapien und unterstützender Versorgung für Patienten mit Crigler-Najjar-Syndrom Investitionen in neuartige Medikamente und Behandlungsmodalitäten, beschleunigt die Aufnahme von CNS-Behandlungen und erhöht das Wachstum der Industrie deutlich
Marktgröße und Prognose
- Globaler Marktwert (2024):150,50 Mio. USD
- Voraussichtlicher Marktwert (2032):232.72 Mio. USD
- Wettervorhersage CAGR (2024–2032):5.60%
Was sind die großen Takeaways der Crigler-Najjar-Syndrom-Behandlung
- Crigler-Najjar-Syndrom (CNS)-Behandlungen, einschließlich Medikamente und Lebertransplantationsoptionen, sind in der Verwaltung dieser seltenen genetischen Störung, die durch hohe Niveaus von unkonjugierten Bilirubin gekennzeichnet ist, immer kritischer, mit Behandlungen, die das Überleben und die Lebensqualität der Patienten in der Kinder- und Erwachsenenpopulation verbessern
- Die eskalierende Nachfrage nach CNS-Behandlungen wird in erster Linie durch Fortschritte in der medizinischen Forschung, steigendes Bewusstsein über das Syndrom und die Entwicklung innovativer Therapien wie Gentherapie und Enzymersatztherapie angetrieben
- Nordamerika dominierte den CNS-Behandlungsmarkt im Jahr 2024 mit dem größten Umsatzanteil von 43%, unterstützt durch hohe Gesundheitsausgaben, fortgeschrittene medizinische Infrastruktur und eine starke Präsenz von wichtigen Pharma- und Biotech-Spielern, die gezielte Therapien für seltene Krankheiten entwickeln
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im CNS-Behandlungsmarkt während der Prognosezeit, aufgrund der steigenden Gesundheitsinvestitionen, staatliche Initiativen für das seltene Krankheitsmanagement und verbesserten Zugang zu spezialisierten Behandlungszentren
- Das Medication-Segment dominierte den CNS-Behandlungsmarkt im Jahr 2024 mit einem Marktanteil von 58,2%, angetrieben durch die Verwendung von bilirubin-senkenden Medikamenten und unterstützenden Therapien, die einfacher zu verwalten und weit verbreitet in Krankenhaus- und Heimpflegeeinstellungen
Bericht Scope und Crigler-Najjar Syndrom Behandlung Marktsegmentierung
|
Attribute |
Crigler-Najjar Syndrom Behandlung Schlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend der Crigler-Najjar-Syndrom-Behandlung
Advancements in Gene Therapie und Personalisierte Medizin
- Ein signifikanter und beschleunigender Trend im globalen CNS-Behandlungsmarkt ist die Entwicklung von Gentherapie- und personalisierten Medizinansätzen, um langfristige oder kurative Lösungen zu bieten, indem es auf den zugrunde liegenden UGT1A1-Enzymmangel
- So zeigen beispielsweise Untersuchungstherapien wie ENTR-101 und AAV-vermittelte Genersatztherapien vielversprechende früheste klinische Ergebnisse und bieten potenzielle Einmalbehandlungen für Patienten mit CNS Type I
- Personalisierte Arzneimittelansätze, einschließlich maßgeschneiderter Dosierung von bilirubin-senkenden Medikamenten auf Basis von Patientengenotyp, verbessern die Behandlung Wirksamkeit und reduzieren Nebenwirkungen, verbessern Patientenergebnisse
- Die Integration der Präzisionsmedizin mit konventionellen Therapien ermöglicht es Klinikern, Behandlungspläne zu optimieren, Medikamente, Phototherapie und Transplantation bei Bedarf zu kombinieren, wodurch ein effektiver Pflegeweg entsteht
- Dieser Trend zu genbasierten und individualisierten Behandlungslösungen ist die Neuformulierung der Erwartungen für das CNS-Management, die Pharmaunternehmen ermutigen, sich auf seltene Krankheitsinnovationen zu konzentrieren
- Das wachsende Interesse an Heilungs- und Präzisionstherapien treibt Investitionen in Forschung und Entwicklung an, wobei mehrere Biotech-Firmen aktiv klinische Studien und regulatorische Zulassungen verfolgen
Crigler-Najjar Syndrom Behandlung Marktdynamik
Fahrer
Erhöhung der Awareness und Frühdiagnose seltener Krankheiten
- Das zunehmende Bewusstsein für Crigler-Najjar-Syndrom bei Gesundheitsdienstleistern und Patienten ist ein wichtiger Treiber für das Marktwachstum, die Früherkennung und rechtzeitige Intervention zur Verhinderung schwerer Komplikationen
- So verbessern z.B. spezialisierte seltene Krankheitszentren und Sensibilisierungsprogramme in Nordamerika und Europa die Früherkennung von Bilirubinspiegeln in Neonaten, was zu höheren Behandlungsraten führt
- Da Patienten und Pflegekräfte über verfügbare Therapien informiert werden, steigt die Nachfrage nach konventionellen und aufstrebenden Behandlungen, die Markterweiterung
- Regierungsinitiativen und Kampagnen für seltene Krankheiten fördern auch einen besseren Zugang zu CNS-Behandlungsoptionen, insbesondere in Regionen mit wachsender Gesundheitsinfrastruktur
- Frühdiagnostik in Verbindung mit der Behandlung Zugänglichkeit sorgt für verbesserte Patientenergebnisse, die weitere Forschung und Investitionen von Pharma- und Biotech-Unternehmen motivieren
- Die Erweiterung der Telemedizin- und digitalen Gesundheitsplattformen ermöglicht eine Fernberatung und -überwachung und erhöht die Behandlungsleistung für Patienten in unterbewahrten Bereichen
- Strategische Partnerschaften zwischen Pharmaunternehmen und Healthcare-Anbietern verbessern Patientenunterstützungsprogramme und sorgen für eine bessere Einhaltung von Therapie- und Langzeit-Krankheitsmanagement
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkte Zugänglichkeit
- Die hohen Kosten für fortgeschrittene Therapien, einschließlich Gentherapie und Lebertransplantation, stellen eine erhebliche Barriere für die weit verbreitete Einführung von CNS-Behandlungen, insbesondere in Entwicklungsländern
- So können beispielsweise die geschätzten Kosten für Gentherapie für CNS mehrere hunderttausend USD pro Patient übersteigen, so dass es für viele Familien ohne Versicherung oder staatliche Unterstützung unzugänglich ist
- Eine begrenzte Verfügbarkeit von spezialisierten Behandlungszentren und ausgebildeten Fachkräften im Gesundheitswesen in bestimmten Regionen beschränkt den Zugang des Patienten zu einer optimalen Pflege
- Während herkömmliche Medikamente und Phototherapie erschwinglicher sind, benötigen sie oft eine lebenslange Verwaltung und häufige Krankenhausbesuche, die für Familien belastbar sind
- Die Bewältigung dieser Herausforderungen durch Kostensenkungsstrategien, erweiterte Gesundheitsversorgung und die Entwicklung leichter zugänglicher Behandlungseinrichtungen ist für ein nachhaltiges Marktwachstum von entscheidender Bedeutung
- Regulatorische Hürden und langwierige Zulassungsverfahren für neuartige Gentherapien können den Markteintritt verzögern, den Patienten Zugang zu innovativen Behandlungen begrenzen
- Versorgungskettenzwänge für spezialisierte Medikamente und Biologik können die Verfügbarkeit der Behandlung beeinflussen, insbesondere in Regionen mit unterentwickelter Gesundheitslogistik
Wie wird die Crigler-Najjar-Syndrombehandlung segmentiert
Der Markt wird auf Basis von Art, Behandlung, Verwaltung, Endverbraucher und Vertriebskanal segmentiert.
- Typ
Auf Basis des Typs wird der CNS-Behandlungsmarkt in Crigler-Najjar-Syndrom Typ I und Crigler-Najjar-Syndrom Typ II segmentiert. Das Segment CNS Type I dominierte den Markt im Jahr 2024 mit dem größten Umsatzanteil von 61% aufgrund seiner schweren klinischen Manifestation, einschließlich vollständiger Abwesenheit von UGT1A1-Enzymaktivität. Patienten mit Typ I benötigen kontinuierliche Therapien wie Phototherapie,Lebertransplantation, und aufstrebende Gentherapien, zunehmende Therapieannahme. Das hohe Morbiditätsrisiko im Zusammenhang mit unbehandeltem Typ I treibt die Nachfrage nach spezialisierter Betreuung und kontinuierlicher Überwachung. Pharma- und Biotech-Firmen konzentrieren sich auf dieses Segment aufgrund seines höheren ungenutzten medizinischen Bedarfs. Frühdiagnostik und spezialisierte Behandlungszentren in Nordamerika und Europa stärken ihre Dominanz. Darüber hinaus schafft Typ I Komplexität Möglichkeiten für neuartige Therapieentwicklung und klinische Studien.
Das Segment CNS Type II wird voraussichtlich die schnellste Wachstumsrate von 8,9 % von 2025 bis 2032 mit steigendem Bewusstsein, verbesserten diagnostischen Fähigkeiten und dem Ausbau des Gesundheitszugangs in Schwellenländern beobachten. Obwohl milder, Typ II-Patienten profitieren von pharmakologischen Eingriffen wie Bilirubin-erniedrigende Medikamente. Bewusstseinsprogramme und Regierungsinitiativen erhöhen die Diagnostikraten und die Therapieaufnahme. Die geringere Behandlungslast im Vergleich zu Typ I erlaubt die Annahme in der Pflege und ambulanten Einstellungen. Steigende Therapien und laufende Forschung im Typ II-Management beschleunigen das Marktwachstum weiter. Wachsende Patientenregistrierungen unterstützen verbesserte Behandlungsergebnisse und Adoption.
- Durch Behandlung
Auf Basis der Behandlung wird der CNS-Markt in Medikamente und Chirurgie segmentiert. Das Medikamentensegment dominierte den Markt im Jahr 2024 mit einem Anteil von 58,2%, angetrieben durch den weit verbreiteten Einsatz von bilirubin-erniedrigenden Medikamenten, Ursodeoxycholsäure und unterstützenden Therapien. Medikamente werden aufgrund ihrer nicht-invasiven Natur, einfacher Verwaltung und Eignung für Krankenhaus- und Heimpflege-Einstellungen bevorzugt. Phototherapie kombiniert mit pharmakologischen Behandlungen verbessert Ergebnisse und Verzögerungen Transplantation in einigen Fällen. Mehrere etablierte Arzneimittelhersteller konzentrieren sich auf seltene Krankheitstherapien und stärken den Anteil dieses Segments. Kontinuierliche Patientenüberwachung und Verfügbarkeit von oralen Medikamenten verbessern die Einhaltung und Bequemlichkeit. Das Segment profitiert von der zunehmenden Bewusstsein für die seltene Krankheitstherapie.
Das operative Segment, einschließlich Lebertransplantation, wird erwartet, dass die schnellste Wachstumsrate von 9,2% von 2025 bis 2032, angetrieben durch Fortschritte in Transplantationstechniken, höhere Überlebensraten und erhöhte Zugänglichkeit in Schwellenregionen. Chirurgie ist die endgültige Behandlung für schwere Fälle Typ I. Die Bewusstseinsbildung bei Gesundheitsdienstleistern über langfristige Leistungen steigt. Erweiterung von spezialisierten Transplantationszentren und steigender Versicherungsdeckung Unterstützung Adoption. Chirurgische Innovation, einschließlich minimalinvasiver Lebertransplantationsmethoden, erhöht die Akzeptanz der Patienten. Regierungsinitiativen und NGO-Programme erleichtern auch den Zugang in Entwicklungsländern.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der CNS-Behandlungsmarkt in mündliche und injizierbare Segmente unterteilt. Das orale Segment dominierte den Markt im Jahr 2024 mit einem Anteil von 65%, aufgrund der Bequemlichkeit, bilirubin-senkende Medikamente zu Hause zu verabreichen. Mundtherapien verbessern die Patientenhaftung, reduzieren Krankenhausbesuche und sind für langfristiges Management weit verbreitet. Krankenhäuser und Einzelhandel Apotheken erleichtern die einfache Verteilung. Orale Medikamente sind sowohl für Typ I- als auch für Typ II-Patienten geeignet. Das Segment profitiert von starken Patientenunterstützungsprogrammen. Die kontinuierliche Produktentwicklung sorgt für eine verbesserte Wirksamkeit und Sicherheit.
Das injizierbare Segment wird voraussichtlich die schnellste Wachstumsrate von 10,1% von 2025 bis 2032 beobachten, die durch neue Enzymersatztherapien und Gentherapie-Liefersysteme betrieben wird. Injizierbare Behandlungen bieten eine höhere Wirksamkeit für schwere Typ I Patienten. Die Adoption steigt in spezialisierten Zentren. Die wachsenden klinischen Studien für Biologik und Gentherapien beschleunigen das Segmentwachstum. Injizierbare Therapie bietet Optionen für Patienten, die nicht auf orale Medikamente reagieren. Regulatorische Zulassungen für fortgeschrittene Injektive unterstützen Markterweiterung.
- Von End-Users
Auf Basis von Endverbrauchern wird der CNS-Behandlungsmarkt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Segment der Krankenhäuser dominierte den Markt im Jahr 2024 mit einem Anteil von 58%, angetrieben durch die Notwendigkeit der spezialisierten Versorgung, kontinuierlichPhototherapie,Überwachung von Bilirubinspiegeln und komplexen Therapien wie Lebertransplantation. Krankenhäuser bieten umfassende Betreuung einschließlich Diagnostik, Notfalleingriff und Langzeitbehandlung. Krankenhäuser sind mit qualifizierten Spezialisten für seltene Krankheiten ausgestattet. Dies macht sie die primäre Wahl für schwere Typ I Patienten. Zentralisierte Pflege sorgt für bessere Ergebnisse und höhere Behandlung Einhaltung. Hospitalbasierte Patientenunterstützungsprogramme stärken dieses Segment weiter.
Das Homecare-Segment wird die schnellste Wachstumsrate von 11,3% von 2025 bis 2032, aufgrund von tragbaren Phototherapie-Einheiten, oralen Medikamenten und Telegesundheitsüberwachungslösungen, beobachten. Die Pflege reduziert die Patientenbelastung und senkt die Behandlungskosten. Es erhöht die Zugänglichkeit in Regionen mit eingeschränkter Krankenhausinfrastruktur. Caregiver-Trainings- und Patientenerziehungsprogramme unterstützen die Pflegehaftung. Die Fernüberwachung gewährleistet Sicherheit und Wirksamkeit. Die Erweiterung von e-health-Plattformen erleichtert das Wachstum in diesem Segment.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der CNS-Behandlungsmarkt in Krankenhaus-Apotheken, Einzelhandels-Apotheken und andere segmentiert. Das Segment Krankenhaus-Apotheken dominierte den Markt im Jahr 2024 mit einem Anteil von 62 %, da die meisten Medikamente und Therapien in Krankenhäusern mit kontinuierlicher Überwachung entfallen. Krankenhaus-Apotheken gewährleisten eine ordnungsgemäße Lagerung, Compliance und Zugang zu neuen oder experimentellen Therapien. Zentrale Verteilung erleichtert die Patientenhaftung. Das Vorhandensein von spezialisierten Apothekern verbessert die Therapieführung. Krankenhäuser bleiben der primäre Punkt für seltene Krankheiten Medikamente Zugang. Patientenunterstützungsprogramme stärken die Dominanz dieses Segments.
Das Segment Retail-Apotheken wird voraussichtlich die schnellste Wachstumsrate von 10,5% von 2025 bis 2032 beobachten, die durch die zunehmende Verfügbarkeit von oralen Medikamenten und unterstützenden Therapien verursacht wird. Patientenpräferenz für bequemen Zugang erhöht Wachstum. Die Erweiterung der Pharmazie-Netzwerke und der E-Apotheke-Plattformen erleichtert eine größere Verbreitung. Der Einzelhandelszugang verbessert die Einhaltung vorgeschriebener Therapien. Dieses Segment ist für Schwellenländer, in denen der Krankenhauszugang begrenzt ist, kritisch. Das Wachstum wird durch die Integration von Heimpflege und die Übernahme von Telegesundheit unterstützt.
Welche Region hält den größten Teil der Wie wird Crigler-Najjar Syndrom Behandlung segmentiert
- Nordamerika dominierte den CNS-Behandlungsmarkt im Jahr 2024 mit dem größten Umsatzanteil von 43%, unterstützt durch hohe Gesundheitsausgaben, fortgeschrittene medizinische Infrastruktur und eine starke Präsenz von wichtigen Pharma- und Biotech-Spielern, die gezielte Therapien für seltene Krankheiten entwickeln
- Die Region profitiert von etablierten seltenen Krankheitszentren und spezialisierten Krankenhäusern, die kontinuierliche Überwachung, Phototherapie und Zugang zur Lebertransplantation bieten, um eine umfassende Versorgung für CNS-Patienten sicherzustellen. Frühdiagnostik durch neonatale Screening-Programme und wachsendes Bewusstsein bei Gesundheitsdienstleistern und Patienten unterstützt die Therapieannahme und verbessert die Ergebnisse.
- Steigerung der Investitionen in Forschung und Entwicklung für Gentherapie und Enzymersatztherapien beschleunigt die Innovation und erweitert die Behandlungspipeline in Nordamerika
US Crigler-Najjar Syndrom Behandlung Markt Insight
Der US-CNS-Behandlungsmarkt erfasste den größten Umsatzanteil von 38% im Jahr 2024, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, weit verbreitetes Bewusstsein für seltene Krankheiten und Zugang zu spezialisierten Behandlungszentren. Patienten profitieren von einer umfassenden Pflege, einschließlich Phototherapie, Medikamenten und Lebertransplantation, unterstützt durch etablierte Krankenhäuser und neonatale Screening-Programme. Die zunehmende Investition in die Gentherapie und die Enzymersatztherapie beschleunigt die Verfügbarkeit innovativer Behandlungen. Telemedizin und digitale Gesundheitsplattformen verbessern den Zugang für Patienten in abgelegenen Bereichen. Starke Versicherungsdeckungs- und Rückzahlungsrichtlinien unterstützen die Behandlungsmöglichkeit weiter. Der wachsende Fokus auf seltene Krankheitsforschung und klinische Studien fördert die weitere Markterweiterung in den USA.
Europa Crigler-Najjar Syndrom Behandlung Markt Insight
Der europäische CNS-Behandlungsmarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch robuste Gesundheitsinfrastruktur, seltene Krankheitserkenntnisprogramme und unterstützende regulatorische Rahmenbedingungen angetrieben wird. Länder wie Deutschland, Frankreich und Italien zeugen durch fortgeschrittene Diagnostik und zunehmende Verfügbarkeit spezialisierter Therapien. Regierungsinitiativen zur Verbesserung des Zugangs zu Waisenarzneimitteln und seltenen Krankheitsmanagementprogrammen fördern die Akzeptanz der Behandlung. Krankenhäuser und Spezialkliniken spielen eine wichtige Rolle bei der Bereitstellung von Therapien und der Überwachung von Patienten. Die Integration fortschrittlicher Phototherapie-Einheiten und der pharmakologischen Versorgung im Krankenhaus trägt zu verbesserten Ergebnissen bei. Die Steigerung der Patientenvertretung und die Zusammenarbeit zwischen Pharmaunternehmen und Gesundheitsdienstleistern unterstützen das Marktwachstum.
U.K. Crigler-Najjar Syndrom Behandlung Markt Insight
Der US-CNS-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der durch das zunehmende Bewusstsein für seltene Krankheiten, den wachsenden Zugang zu spezialisierten Behandlungszentren und starke neonatale Screening-Programme gefördert wird. Homecare und Krankenhaus-basierte Phototherapie-Einheiten erweitern, so dass Behandlungen zugänglicher. Die Unterstützung der Regierung für Waisen- und Seltenerkrankungen erleichtert den Zugang zu fortgeschrittenen Medikamenten und Therapien. Die Zusammenarbeit zwischen Krankenhäusern, Spezialkliniken und Pharmaunternehmen verbessert die Patientenversorgung und -haftung. Der zunehmende Fokus auf Frühdiagnose und Intervention treibt die Therapieaufnahme voran. Die steigende Anzahl klinischer Studien in den USA trägt auch zur Marktdynamik bei.
Deutschland Crigler-Najjar Syndrom Behandlung Markt Insight
Der deutsche CNS-Behandlungsmarkt wird voraussichtlich während des Prognosezeitraums auf einem beträchtlichen CAGR ausbauen, der durch fortgeschrittene Gesundheitseinrichtungen, starke FuE-Fähigkeiten und das Bewusstsein für seltene Krankheiten verursacht wird. Krankenhäuser und Spezialkliniken sind ausgestattet, um eine umfassende Versorgung zu bieten, einschließlich Phototherapie, Medikamente und Lebertransplantation. Frühe Diagnoseprogramme und staatliche Initiativen zur Unterstützung von Waisendrogen verbessern den Patientenzugang. Die zunehmende Annahme von Präzisionsmedizin und Gentherapie für schwere Typ I-Fälle erhöht das Marktwachstum. Die starke Gesundheitsförderung und das hohe Patientenbewusstsein unterstützen die Therapieaufnahme. Der Fokus auf die Integration digitaler Gesundheitsplattformen zur Überwachung und Nachsorge wird auch die Adoption beschleunigen.
Asien-Pazifik Crigler-Najjar Syndrom Behandlung Markt Insight
Der asiatisch-pazifische CNS-Behandlungsmarkt ist bereit, mit dem schnellsten CAGR von 12 % während der Prognosezeit von 2025 bis 2032 zu wachsen, angetrieben durch die Verbesserung der Gesundheitsinfrastruktur, steigendes Bewusstsein für seltene Krankheiten und zunehmende Regierungsinitiativen in Ländern wie China, Japan und Indien. Die Ausweitung von spezialisierten Krankenhäusern, Heimpflege- und Telemedizin-Plattformen erhöht die Zugänglichkeit der Behandlung. Steigende Einwegeinkommen und Ausgaben für die Gesundheitsversorgung unterstützen die Einführung innovativer Therapien, einschließlich Gentherapie und Enzymersatzbehandlungen. Patientenvertretungsprogramme und neonatale Screening-Initiativen verbessern die frühen Diagnoseraten. Die Zusammenarbeit zwischen inländischen Pharmaunternehmen und globalen Biotech-Firmen verbessert die Verfügbarkeit der Behandlung. Auch das Wachstum in den städtischen Zentren und die zunehmende seltene Krankheitsforschung tragen zu einer schnellen Markterweiterung bei.
Japan Crigler-Najjar Syndrom Behandlung Markt Insight
Der japanische CNS-Behandlungsmarkt gewinnt aufgrund des fortschrittlichen Gesundheitssystems, des hohen Patientenbewusstseins und des Fokussierens auf das seltene Krankheitsmanagement an Dynamik. Krankenhäuser und Spezialkliniken sind ausgestattet, um Phototherapie, Medikamente und Lebertransplantation zu liefern. Die Integration von digitalen Gesundheitslösungen zur Überwachung von Bilirubin-Spiegeln verbessert die Patientenergebnisse. Die alternde Bevölkerung und die Nachfrage nach zugänglichen Behandlungsoptionen treiben das Marktwachstum weiter voran. Die zunehmende Investition in die Gentherapie und klinische Studien unterstützt die Entwicklung innovativer Therapien. Die staatliche Unterstützung für Waisenarzneimittel und die Strategien für seltene Krankheiten gewährleisten den Zugang zu fortgeschrittenen Therapien.
Indien Crigler-Najjar Syndrom Behandlung Markt Insight
Der indische CNS-Behandlungsmarkt entfiel 2024 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der wachsenden Gesundheitsinfrastruktur des Landes, der Sensibilisierung für seltene Krankheiten und der zunehmenden Einführung von Pflege- und Krankenhaustherapien zugeschrieben wurde. Einwegeinkommen und staatliche Initiativen für das seltene Krankheitsmanagement erhöhen den Zugang zu Medikamenten und Phototherapiegeräten. Inländische Pharmaunternehmen entwickeln und vertreiben erschwingliche Therapien. Telemedizin und digitale Gesundheitsprogramme erhöhen die Behandlung in abgelegenen Bereichen. Die Zusammenarbeit zwischen Krankenhäusern, Spezialkliniken und NRO erleichtert die Einhaltung der Patientenerziehung und Therapie. Der Schub zur Verbesserung der neonatalen Screening-Programme erhöht die frühe Diagnose und Behandlung Aufnahme.
Wie wird die Crigler-Najjar-Syndrombehandlung segmentiert
Die Crigler-Najjar-Syndrom-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Genethon(Frankreich)
- Hansa Biopharma AB (Schweden)
- Gilead Sciences, Inc. (USA)
- Novartis AG(Schweiz)
- Sanofi (Frankreich)
- Pfizer Inc(US)
- F. Hoffmann-La Roche AG (Schweiz)
- AbbVie Inc.(US)
- Bristol-Myers Squibb Company (USA)
- AstraZeneca (USA)
- Regeneron Pharmaceuticals, Inc. (USA)
- Vertex Pharmaceuticals Incorporated (US)
- Biogen Inc. (USA)
- Amgen Inc. (USA)
- Eli Lilly und Company (USA)
- Merck & Co., Inc. (USA)
- Johnson & Johnson Services, Inc. (USA)
- GSK plc (USA)
- Bayer AG (Deutschland)
- Takeda Pharmaceutical Company Limited (Japan)
Was sind die jüngsten Entwicklungen im globalen Crigler-Najjar-Syndrom-Behandlungsmarkt
- Im Oktober 2025 berichteten Genethon und Hansa Biopharma vielversprechende Daten aus der GNT-018-IDES-Studie, die die Machbarkeit der Verwendung von Imlifidase als Vorbehandlung zur Gentherapie bei Patienten mit vorbestehenden Antikörpern zu AAV8 belegen. Dieser Ansatz erlaubte die Verabreichung von GNT-0003 Gentherapie an einen Patienten, der zuvor wegen AAV8 Immunität nicht haftbar war
- Im Juni 2025, während des Internationalen Crigler-Najjar-Tages, hob die AFM-Téléthon Organisation die laufenden Herausforderungen von Patienten hervor, die oft unter intensiver Phototherapie bleiben. Die Veranstaltung zeigt auch Fortschritte in der Gentherapie von Généthon entwickelt, bietet Hoffnung auf ein Leben ohne die Notwendigkeit einer längeren UV-Lampen-Belichtung
- Im Dezember 2024 initiierten Genethon und Hansa Biopharma eine Phase 2 -Studie (GNT-018-IDES) zur Auswertung der Kombination von Imlifidase, einem Antikörper-Reinigungsenzym, mit GNT-0003 Gentherapie bei Patienten mit vorbestehenden anti-AAV8 Antikörpern. Dieser Ansatz zielt darauf ab, Immunreaktionen zu überwinden, die die Wirksamkeit der Gentherapie behindern können, und potenziell seine Anwendbarkeit erweitern
- Im Juni 2023 zeigten Forscher, dass lipidnanopartikelverkapselte mRNA, die das Enzym UGT1A1 kodiert, in einem Mausmodell des Crigler-Najjar-Syndroms die Bilirubinspiegel korrigierte. Dieser Ansatz bietet eine nicht-virale, potenziell skalierbare Alternative zur traditionellen Gentherapie, die einen vielversprechenden Weg für zukünftige Behandlungsstrategien darstellt
- Im Januar 2023 startete Genethon eine klinische Studie, die GNT-0003, eine adeno-assoziierte Virus (AAV)-basierte Gentherapie für Crigler-Najjar-Syndrom evaluierte. Die Open-Label-Studie zielt darauf ab, die Sicherheit und Wirksamkeit einer einzigen Infusion von GNT-0003 bei Patienten im Alter von 10 Jahren und älter zu bewerten, die eine Phototherapie benötigen. Dies markiert einen signifikanten Schritt hin zu einer potenziellen einmaligen Behandlung für diese seltene genetische Störung
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











