


Globale Marktsegmentierung für Immunonkologie und Antikörper-Wirkstoff-Konjugate (ADCs) nach Technologie (Immun-Checkpoint-Inhibitoren, CAR-T-Zelltherapien, Krebsimpfstoffe, monoklonale Antikörper, bispezifische Antikörper, Antikörper-Wirkstoff-Konjugate, spaltbare Linker, nicht spaltbare Linker und linkerlose ADCs), Zielstruktur (HER2, Trop-2, CD30, CD22 und andere tumorspezifische Zielstrukturen), Krebsart (Brustkrebs, Lungenkrebs, Eierstockkrebs, Darmkrebs, Melanom, hämatologische Malignome und andere solide Tumore) und Endnutzer (Krankenhäuser und spezialisierte Kliniken/Krebszentren) – Branchentrends und Prognose bis 2032
Was ist die Immuno-Onkologie & ADCs Marktgröße und Wachstumsrate
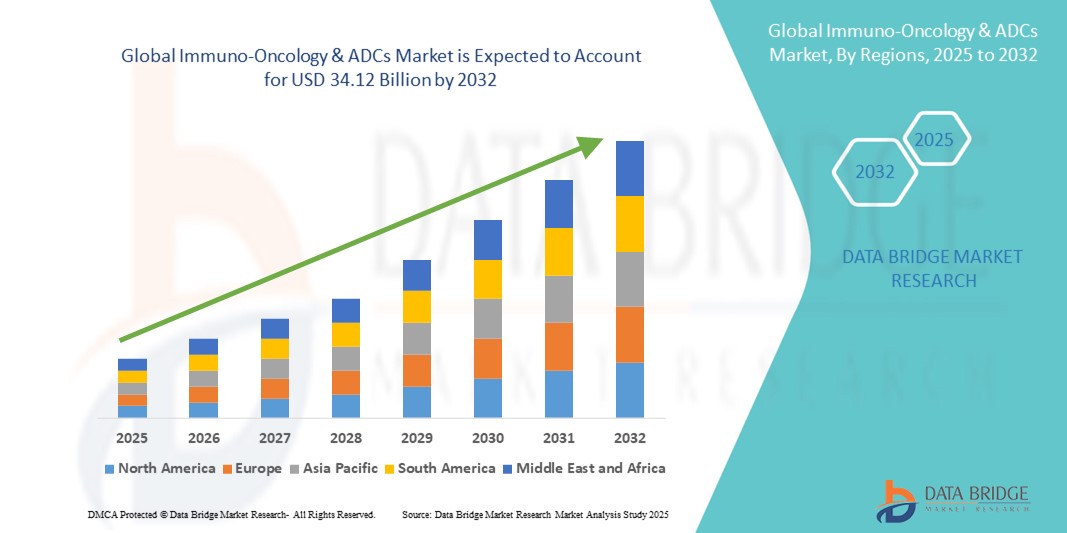
- Die globale Marktgröße für Immunonkologie & ADCs wurde mit11,88 Mrd. USD in 2024und wird voraussichtlich erreichen34,12 Milliarden USD bis 2032, beiCAGR von 14,10%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch schnelle technologische Fortschritte bei Immuntherapien und Antikörper-Drug-Konjugaten, einschließlich CAR-T-Zelltherapien, Immun-Checkpoint-Inhibitoren und bispezifische Antikörper, die zu hochzielgerichteten und effektiven Krebsbehandlungen führen, gefördert.
- Darüber hinaus treibt die zunehmende globale Prävalenz von Krebs und die zunehmende Nachfrage nach personalisierten und präzisen Therapien die Einführung von IO- und ADC-Lösungen in Krankenhäusern und Spezialkliniken voran, wodurch das Wachstum der Industrie deutlich gesteigert wird
Was sind die großen Takeaways von Immuno-Onkologie & ADCs Markt
- Immunonkologietherapien undAntikörper-Drug-Konjugate(ADCs) sind aufgrund ihrer gezielten Mechanismen, verbesserten Wirksamkeit und des Potenzials einer personalisierten Therapie sowohl bei soliden Tumoren als auch bei hämatologen Malignitäten immer wichtigere Bestandteile der modernen Krebsbehandlung.
- Die eskalierende Nachfrage nach IO- und ADC-Therapien wird in erster Linie durch steigende globale Krebsinzidenz, schnelle technologische Fortschritte bei Immuntherapien und ADCs und wachsende Präferenz fürPräzisionsmedizinAnsätze, die Patientenergebnisse verbessern
- Nordamerika dominierte den Immunonkologie- und ADC-Markt mit dem größten Umsatzanteil von 40,5% im Jahr 2024, gekennzeichnet durch eine frühzeitige Einführung fortgeschrittener Therapien, hohe Gesundheitsausgaben und eine starke Präsenz führender Pharma- und Biotech-Unternehmen, wobei die USA erhebliches Wachstum in IO- und ADC-Zulassungen erleben, angetrieben durch Innovationen in CAR-T-Therapien, Immun-Checkpoint-Inhibitoren und gezielte Medikamenten
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im IO- und ADC-Markt während der Prognosezeit sein, da die Investitionen in die Gesundheitsinfrastruktur, das Bewusstsein für fortgeschrittene Krebstherapien und der zunehmende Zugang zu neuartigen Behandlungsoptionen steigen.
- Immun-Checkpoint-Inhibitoren dominierten den Immunonkologie- und ADC-Markt mit einem Marktanteil von 45,5% im Jahr 2024, angetrieben durch ihre nachgewiesene klinische Wirksamkeit über mehrere Krebsarten und weit verbreitete Annahme in Kombinationstherapie-Regime
Marktgröße und Prognose
Globaler Marktwert (2024): USD
Voraussichtlicher Marktwert (2032): USD
Prognose CAGR (2025–2032):
Report Scope und Immuno-Onkologie & ADCs Marktsegmentierung
|
Attribute |
Immuno-Onkologie & ADCs Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Bereich Immuno-Onkologie & ADCs
Personalisierte Krebstherapien und Kombinationsmöglichkeiten
- Ein signifikanter und beschleunigter Trend in der globalen Immunonkologie (IO) und Antikörper-Drug-Konjugate (ADCs) Markt ist der Wandel in Richtung personalisierte Medizin und die wachsende Einführung von Kombinationstherapien. Diese Ansätze sind die Verbesserung der Behandlung Wirksamkeit, Überwindung von Widerstand und Verbesserung der Patientenergebnisse über mehrere Krebsarten
- So hat beispielsweise die Kombination von PD-1/PD-L1 Immun-Checkpoint-Inhibitoren mit ADCs vielversprechende klinische Ergebnisse, insbesondere bei Brust- und Lungenkrebs, gezeigt. In ähnlicher Weise werden CAR-T-Therapien zunehmend mit Checkpoint-Inhibitoren gekoppelt, um die Haltbarkeit der Reaktion in hämatologen Malignitäten zu verbessern
- AusschreibungenBiomarkerEntdeckung und genomische Profilierung ermöglichen die Identifizierung von Patienten, die am meisten davon profitieren, spezifische IO- und ADC-Regime zu nutzen, wodurch Test-und-Fehler-Ansätze reduziert und die Behandlungsgenauigkeit verbessert wird
- Pharmazeutische Unternehmen entwickeln ADCs der nächsten Generation mit neuartigen Linkern und Nutzlasten, die darauf abzielen, den Tumor zu verbessern und gleichzeitig die Toxizität zu minimieren. Zum Beispiel haben jüngste Studien mit Trop-2 gezielten ADCs ermutigende Ergebnisse bei schwer zu behandelnden Krebserkrankungen gezeigt.
- Dieser Trend zu maßgeschneiderten, multimodalen Krebsbehandlungen verändert die Onkologielandschaft, da Regulatoren und Gesundheitsdienstleister zunehmend biomarkergetriebene klinische Studien und personalisierte Behandlungswege unterstützen
- Die Nachfrage nach innovativen IO- und ADC-Therapien, die eine überlegene Wirksamkeit und reduzierte Nebenwirkungen bieten, wächst sowohl in den entwickelten als auch in den Schwellenländern rapide, da Patienten und Gesundheitssysteme die Ergebnisse und eine wertbasierte Versorgung priorisieren
Immuno-Onkologie & ADCs Marktdynamik
Fahrer
Rising Cancer Incidence and Expanding Pipeline von neuartigen Therapien
- Der weltweite Anstieg der Krebsprävalenz, verbunden mit beschleunigten R&D in Immuntherapien und ADCs, ist ein wichtiger Treiber des Marktwachstums
- So erhielten im Jahr 2024 mehrere neue IO- und ADC-Therapien FDA-Zulassungen, darunter HER2-targeted ADCs für Brustkrebs und CAR-T-Therapien für feuerfeste Lymphome. Solche Durchbrüche unterstreichen das rasche Innovationstempo in diesem Sektor
- IO- und ADC-Therapien bieten gezielte Wirkungsmechanismen, bieten eine verbesserte Wirksamkeit und reduzierte Off-Target-Toxizität im Vergleich zu konventioneller Chemotherapie, die ihre Einführung in die Onkologieversorgung vorangetrieben hat
- Darüber hinaus stärken zunehmende Investitionen von großen Pharmaunternehmen und Biotech-Startups neben unterstützenden regulatorischen Rahmenbedingungen die Entwicklungspipeline
- Wachsendes Vertrauen des Arztes in Immuntherapien, Patientenpräferenz für Präzisions-Onkologie und globale Initiativen zur Verbesserung der Krebsüberlebensraten erweitern weiterhin die Einführung von IO- und ADC-Lösungen in der klinischen Praxis
Zurückhaltung/Challenge
Hohe Behandlungskosten und Sicherheitsbedenken
- Die hohen Kosten für IO- und ADC-Therapien sind vor allem in Entwicklungsländern, in denen Gesundheitsbudgets eingeschränkt werden, eine große Barriere für die weit verbreitete Adoption. Ein einziger Behandlungsverlauf kann Hunderttausende von Dollar kosten, den Patientenzugang begrenzen
- Zum Beispiel haben CAR-T-Therapien und neu zugelassene ADCs in bestimmten Märkten mit Rückzahlungshürden konfrontiert, die eine größere Akzeptanz trotz ihrer klinischen Wirksamkeit verzögern
- Sicherheitsherausforderungencytokine release Syndrom, immunbedingte schädliche Ereignisse, und off-target Toxizität in ADCs weitere komplizierte Behandlung und kann das Vertrauen des Arztes in die Präskribierung dieser Therapien begrenzen
- Diese Bedenken werden durch ADC-Entwürfe der nächsten Generation, eine verbesserte Sicherheitsüberwachung und innovative Preismodelle wie die ergebnisbasierte Rückerstattung entscheidend für den Aufbau langfristiger Adoption sein
- Während die laufende Forschung die Sicherheitsprofile verbessert und die Indikationen erweitert, bleiben die doppelten Herausforderungen von Kosten und Risiko weiterhin erhebliche Hürden. Die Überwindung dieser Hindernisse wird entscheidend sein, um einen gerechten Zugang zu lebenserhaltenden IO- und ADC-Behandlungen weltweit zu gewährleisten.
Wie wird der Immuno-Onkologie & ADCs-Markt segmentiert
Der Markt wird auf Basis von Technologie, Ziel, Krebstyp und Endverbraucher segmentiert.
- Von der Technik
Auf Basis der Technik wird der Immunonkologie- und ADC-Markt in Immun Checkpoint Inhibitors, CAR-T Cell Therapies, Cancer Vaccines, Monoclonal Antibodies, Bispezifische Antikörper, Antibody-Drug Conjugates, Cleavable Linkers, Non-Cleavable Linkers und Linkerless ADCs segmentiert. Immune Checkpoint Inhibitors dominierten das Technologiesegment im Jahr 2024 mit einem größten Marktanteil von 45,5%. Ihre Führung wird durch bewährten Erfolg bei der Behandlung von Melanom, Lunge, Blase und Nierenkrebs mit Medikamenten wie Pembrolizumab und Nivolumab getrieben. Die Fähigkeit von Checkpoint-Inhibitoren, Anti-Tumor-Immunreaktionen wiederherzustellen, hat sie zu einem Rückgrat von Krebstherapie-Regime weltweit gemacht. Die Erweiterung der Zulassungen über mehrere Tumortypen und die zunehmende Nutzung in Kombinationstherapien erhöhen die Marktdurchdringung weiter. Starke Rückzahlungspolitiken und langfristige Überlebensvorteile, die in klinischen Studien gezeigt werden, unterstützen auch die nachhaltige Annahme. Da weitere Checkpoint-Inhibitoren der nächsten Generation auf neue Wege wie LAG-3 und TIGIT-Vorschub ausgerichtet sind, wird die Dominanz dieses Segments voraussichtlich stabil bleiben.
CAR-T Cell Therapies wird voraussichtlich während der Prognosezeit das am schnellsten wachsende Technologiesegment sein. Diese Therapien haben transformative Ergebnisse in hämatologischen Malignitäten wie Leukämie und Lymphom gezeigt, dauerhafte Remissionen in feuerfesten Fällen zu erreichen. Schnelle regulatorische Zulassungen in den USA, Europa und Asien-Pazifik erweitern den Patientenzugang, während starke FuE-Bemühungen die CAR-T-Anwendungen in solide Tumoren ausweiten. Die zunehmende Investition in die Herstellung von Skalierbarkeit, Automatisierung und allogenen CAR-T-Ansätzen beschäftigt sich mit früheren Einschränkungen von hohen Kosten und langen Produktionszeiten. Globale pharmazeutische Kooperationen und die zunehmende Übernahme in Schwellenländern beschleunigen die Kommerzialisierung. Die personalisierte Natur von CAR-T, verbunden mit ihrem kurativen Potenzial, positioniert sie als Durchbruch Therapie, die ein schnelles Wachstum treibt.
- Von Ziel
Auf Basis des Ziels wird der Markt für Immunonkologie & ADCs in HER2, Trop-2, CD30, CD22 und andere Tumor-spezifische Ziele segmentiert. HER2 war das dominante Ziel im Jahr 2024, aufgrund seiner starken klinischen Validierung und Erfolg bei Brust- und Magenkrebs. HER2-Direkte Therapien, einschließlich Trastuzumab-basierte ADCs, sind zum Standard der Pflege geworden und bieten überlegene Wirksamkeit und Überlebensvorteile. Mehrere HER2-targeted ADCs und monoklonale Antikörper sind weithin zugelassen und von groß angelegten klinischen Beweisen unterstützt. Globale Verfügbarkeit, starkes Vertrauen des Arztes und eine hohe Adoption in frühe und metastasierende Krebserkrankungen tragen zur Führung von HER2 bei. Die Erweiterung der HER2-Therapien zu Dickdarm- und Lungenkrebs erweitert den Patientenpool. Die robuste Spätphasenpipeline und kontinuierliche Innovation in HER2-Zieltherapien verstärken die marktbeherrschende Rolle dieses Ziels.
Trop-2 wird voraussichtlich während der Prognosezeit das am schnellsten wachsende Ziel sein. Sein Entstehen bei schwer zu behandelnden Krebsen, wie z.B. Dreifach-negativem Brustkrebs und nichtkleinem Zell-Lungenkrebs, hat ihn als vielversprechender Biomarker positioniert. Kürzlich genehmigte Trop-2 gerichtete ADCs haben ein überragendes progressionsfreies Überleben gezeigt, wodurch die Arztannahme und die Patientennachfrage gefördert werden. Mehrere klinische Studien in fortgeschrittenen Stadien bewerten Trop-2 in soliden Tumoren, seine Wachstumsaussichten zu stärken. Pharmaunternehmen investieren aufgrund ihres starken Handelspotenzials stark in diesen Bereich. Die zunehmende Prävalenz von Krebserkrankungen, die Trop-2 ausdrücken, und die Ausweitung der regulatorischen Zulassungen werden eine rasche Aufnahme ermöglichen. Trop-2 ist einer der dynamischsten Wachstumsfelder innerhalb der IO- und ADC-Märkte.
- Mit Krebstyp
Auf Basis des Krebstyps wird der Markt für Immunonkologie & ADCs in Brustkrebs, Lungenkrebs, Eierstockkrebs, Dickdarmkrebs, Melanom, hämatologische Malignitäten und andere feste Tumore segmentiert. Breast Cancer dominierte den Markt im Jahr 2024, was den größten Umsatzanteil aufgrund seiner hohen weltweiten Inzidenz und einer starken therapeutischen Innovation ausmachte. HER2-Ziel-Therapien haben Ergebnisse in HER2-positivem Brustkrebs transformiert, während Checkpoint-Inhibitoren in dreifach-negative Subtypen Inroads machen. ADCs, die auf HER2 und Trop-2 ausgerichtet sind, haben die Behandlungsportfolios weiter gestärkt und das Überleben in feuerfesten Fällen verbessert. Weit verbreitete Screening- und Früherkennungsprogramme erhöhen den Zugang zum Patienten zu fortschrittlichen Therapien und erhöhen die Nachfrage. Die Rolle von Brustkrebs als vorrangiger Forschungsschwerpunkt für große Pharmaunternehmen sorgt für robuste Investitionen. Die kontinuierliche Expansion gezielter Therapien in frühe und adjuvante Einstellungen unterstützt ihre marktbeherrschende Stellung.
Lung Cancer wird während der Prognosezeit als das am schnellsten wachsende Krebssegment projiziert. Die zunehmende Inzidenz von Nicht-kleinzell-Lungenkrebs (NSCLC) weltweit schafft eine erhebliche Nachfrage nach innovativen Therapien. PD-1/PD-L1 Checkpoint-Inhibitoren sind bereits Standard der Pflege, Verbesserung der Überlebensergebnisse und Erweiterung der Patientenförderfähigkeit durch biomarkergetriebene Ansätze. Die laufende Forschung kombiniert Immuntherapie mit ADCs, Strahlentherapie und Chemotherapie, um die Wirksamkeit bei der Lungenkrebsbehandlung zu verbessern. Die zunehmende Adoption in der ersten und zweiten Linie, unterstützt durch eine günstige Rückerstattung in entwickelten Märkten, beschleunigt das Wachstum. Klinische Erfolge bei der gezielten gezielten Mutationen wie EGFR und ALK neben der Immunonkologie erweitern die Behandlungsoptionen weiter. Der wachsende Fokus in Asien-Pazifik, wo die Lungenkrebsbelastung am höchsten ist, positioniert dieses Segment für eine schnelle Expansion.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Immunonkologie- und ADC-Markt in Krankenhäuser und Spezialkliniken / Krebszentren segmentiert. Die Krankenhäuser dominierten den Markt im Jahr 2024 und hielten den größten Teil der Endbenutzer-Adoption für IO- und ADC-Therapien. Krankenhäuser dienen als zentrales Zentrum für Krebsdiagnose, Therapie-Administration und multidisziplinäre Versorgung, so dass sie die primäre Behandlungsumgebung. Verfügbarkeit fortgeschrittener Infusionsanlagen, klinischer Studien und ausgebildeter Onkologen treibt Patientenpräferenzen für die Krankenhauspflege an. Starke Rückerstattungsmechanismen und die Integration von Präzisions-Onkologie-Tests in Krankenhäusern unterstützen diese Dominanz weiter. Krankenhäuser profitieren auch von strategischen Partnerschaften mit Pharmaunternehmen für den frühen Zugang zu Pipeline-Therapien. Ihre Fähigkeit, umfassende und komplexe Therapien zu liefern, stellt sicher, dass sie das führende Segment bleiben.
Specialty Clinics / Cancer Centers werden voraussichtlich das schnellste Wachstum während der Prognosezeit registrieren. Der zunehmende Trend zur ambulanten Onkologiebehandlung treibt Patientenpräferenz für spezialisierte Krebszentren an. Diese Kliniken bieten personalisierte Behandlungspläne, kürzere Wartezeiten und fokussierte Expertise in der Immunonkologie und ADC Therapien. Ihre Fähigkeit, in weniger ressourcenintensiven Einstellungen Zugang zu modernsten Behandlungen zu bieten, gewinnt weltweit an Zugkraft. Die rasche Expansion von privaten und regionalen Krebszentren in Asien-Pazifik und Lateinamerika erhöht die Verfügbarkeit. Darüber hinaus sind Krebszentren oft an der klinischen Forschung beteiligt, was den Patienten Zugang zu Untersuchungstherapien beschleunigt. Ihre wachsende Rolle bei der dezentralen Krebsversorgung macht sie zum am schnellsten wachsenden Endverbrauchersegment.
Welche Region hält den größten Anteil am Immuno-Onkologie- und ADC-Markt
- Nordamerika dominierte den Immunonkologie- und ADC-Markt mit dem größten Umsatzanteil von 40,5% im Jahr 2024, gekennzeichnet durch eine frühzeitige Einführung fortgeschrittener Therapien, hohe Gesundheitsausgaben und eine starke Präsenz führender Pharma- und Biotech-Unternehmen
- Die Region profitiert von einer hohen Prävalenz von Krebsfällen, einer fortschrittlichen Gesundheitsinfrastruktur und der Präsenz von großen Pharma- und Biotech-Unternehmen, die Innovation und Kommerzialisierung vorantreiben
- Favorable Rückerstattungsrahmen, weit verbreitete Verfügbarkeit von Präzisionsdiagnostik und schnelle FDA-Zulassungen für neuartige Immunonkologie und ADC-Therapien stärken die Markterweiterung in den USA und Kanada weiter
US Immuno-Onkologie & ADCs Marktaufsicht
Der US-Immuno-oncology & ADCs-Markt erfasste 2024 den größten Umsatzanteil in Nordamerika, der durch die rasche Genehmigung und Vermarktung von Immun-Checkpoint-Inhibitoren, CAR-T-Therapien und neuartigen ADCs angetrieben wurde. Ein starkes Ökosystem von biopharmazeutischen Unternehmen, fortgeschrittenen Krebszentren und der Zugang zu klinischen Spitzenversuchen hält an. Patienten profitieren von günstigen Rückerstattungswegen und einem frühen Zugang zu bahnbrechenden Therapien durch die beschleunigten Zulassungsprogramme der FDA. Darüber hinaus verstärkt die Integration von genomischen Test- und Präzisionsmedizinstrategien die Personalisierung der Behandlung und macht die USA zum einflussreichsten Hub für diesen Markt.
Europa Immuno-Onkologie & ADCs Marktaufsicht
Der Europa-Immuno-onkologie & ADCs-Markt wird im gesamten Prognosezeitraum stetig wachsen, unterstützt durch eine steigende Krebsbelastung und starke staatliche Gesundheitssysteme. Die zunehmende EMA-Zulassung neuartiger ADCs und Immuntherapien fördert neben paneuropäischen Kooperationen für die Onkologieforschung die Übernahme in Krankenhäusern und Krebszentren. Die Region unterstreicht auch den gerechten Zugang zu kostenintensiven Therapien durch nationale Gesundheitssysteme, die die Aufnahme in Schlüsselmärkte fördert. Starke wissenschaftliche und pharmazeutische Forschungsnetzwerke sollen die Entwicklung von Onkologie-Medikamenten der nächsten Generation weiter vorantreiben.
US Immuno-Onkologie & ADCs Marktaufsicht
Der US-Immuno-oncology & ADCs-Markt wird voraussichtlich bei einem bemerkenswerten CAGR expandieren, der von staatlichen Initiativen zur Verbesserung der Krebsversorgung und zur Stärkung der klinischen Testinfrastruktur angetrieben wird. National Health Service (NHS) Programme, einschließlich Partnerschaften mit Biotech-Unternehmen für den frühen Drogenzugang, beschleunigen die Einführung neuer Therapien. Die zunehmende Betonung auf personalisierte Medizin, kombiniert mit dem starken genomischen Forschungsökosystem der USA, erleichtert die schnelle Integration von Immunonkologie und ADC-basierten Behandlungen. Diese Faktoren machen die USA zu einem wichtigen europäischen Zentrum für Onkologie-Innovation.
Deutschland Immuno-Onkologie & ADCs Marktaufsicht
Der deutsche Immunonkologie- und ADC-Markt wird voraussichtlich während des Prognosezeitraums deutlich ausbauen, unterstützt durch den starken Pharmasektor und etablierte Onkologie-Forschungseinrichtungen. Der Anstieg der Krebsinzidenz, kombiniert mit der Unterstützung der Erstattung für fortgeschrittene Biologen, ermutigt eine größere Akzeptanz in Krankenhäusern. Deutschlands Schwerpunkt auf FuE, verbunden mit klinischen Partnerschaften zwischen Wissenschaft und globalen Biopharma-Unternehmen, stärkt seine Position als führender Anbieter in der europäischen Krebsmedikament-Entwicklung. Nachhaltigkeit im Gesundheitswesen und ein wachsender Fokus auf Präzisions-Cologie prägen die Einführung innovativer Immuntherapien und ADCs weiter.
Asien-Pazifik Immuno-Onkologie & ADCs Marktaufsicht
Der asiatisch-pazifische Immunonkologie- und ADC-Markt ist bereit, die schnellsten CAGR von 2025 bis 2032 aufzunehmen, die von steigender Krebsprävalenz, wachsendem Zugang zum Gesundheitswesen und schnellen Drogenzulassungen in Ländern wie China, Japan und Indien angetrieben werden. Regierungen fördern aktiv die Onkologieforschung und beschleunigen regulatorische Wege, um Biopharma-Investitionen zu gewinnen. Die Erhöhung der Gesundheitsausgaben, kombiniert mit der Verfügbarkeit von Biosimilars und regionspezifischen Partnerschaften, erhöht die Annahme. Darüber hinaus verbessert die lokale Fertigungskapazität die Erschwinglichkeit dieser Therapien und erweitert den Patientenzugang über eine breitere Bevölkerungsbasis.
Japan Immuno-Onkologie & ADCs Marktaufsicht
Der Japan-Immuno-oncology & ADCs-Markt gewinnt stark an Dynamik, unterstützt von seinem fortgeschrittenen Biotechnologie-Sektor und der Kultur der schnellen Einführung innovativer Therapien. Japan ist zu einem strategischen Drehpunkt für die frühen Starts von Immunonkologie-Medikamenten geworden, der von seinem rationalen regulatorischen Rahmen und Partnerschaften mit globalen Pharma-Führern angetrieben wird. Die alternde Bevölkerung des Landes, verbunden mit einem hohen Auftreten fester Tumoren, ist die Nachfrage nach ADCs und Checkpoint-Inhibitoren. Die Integration dieser Therapien mit dem robusten Präzisions-Medizin-Ökosystem in Japan stellt das Land als führender Anbieter in der Onkologie-Adoption in Asien-Pazifik.
Indien Immuno-Onkologie & ADCs Marktaufsicht
Der Indien-Immuno-onkologie & ADCs-Markt entfiel 2024 auf einen der größten Umsatzanteile im asiatisch-pazifischen Bereich, unterstützt von der rasant wachsenden Krebsbelastung des Landes und der Ausweitung der Gesundheitsinfrastruktur. Steigende Einwegeinkommen und zunehmendes Bewusstsein für fortgeschrittene Behandlungsoptionen treiben die Nachfrage nach neuartigen Krebstherapien. Regierungsgeführte Krebsbehandlungsinitiativen, kombiniert mit der Präsenz starker inländischer Pharmaunternehmen, ermöglichen eine breitere Einführung von Immuntherapien und ADCs. Darüber hinaus macht Indiens Rolle als globales Zentrum für klinische Studien und Biosimilarproduktion diese Therapien für seine große Patientenbevölkerung zugänglicher und erschwinglicher.
Welche sind die Top-Unternehmen in der Immuno-Onkologie & ADCs Markt
Die Immunonkologie & ADCs-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Novartis AG(Schweiz)
- F. Hoffmann-La Roche AG(Schweiz)
- Pfizer Inc.(US)
- Merck & Co., Inc.,(US)
- Bristol-Myers Squibb Company(US)
- AstraZeneca (USA)
- GSK plc (USA)
- Sanofi (Frankreich)
- Lilly USA, LLC (USA)
- Amgen Inc. (USA)
- AbbVie Inc. (USA)
- Gilead Sciences, Inc. (USA)
- Regeneron Pharmaceuticals Inc. (USA)
- Genmab A/S (Dänemark)
- DAIICHI SANKYO COMPANY, LIMITED (Japan)
- Seagen Inc. (USA)
- ADC Therapeutics SA (Schweiz)
- Zymeworks Inc. (Kanada)
- MacroGenics, Inc. (USA)
- BeiGene, Ltd. (China)
Was sind die jüngsten Entwicklungen im globalen Immuno-Onkologie- und ADC-Markt
- Im August 2025, Daiichi Sankyos Untersuchung ADC ifinatamab deruxtecan (I-DXd), die Ziele B7-H3 gewährt wurde Breakthrough Therapy Designation von der FDA für die Behandlung von großstufigen kleinen Zell-Lungenkrebs, Signalisierung versprechen für einen neuartigen Mechanismus in einem schwer zu behandelnden Krebs
- Im Juni 2025 genehmigte die US Food and Drug Administration (FDA) Telisotuzumab Vedotin (Emrelis), das erste c-MET-gezielte Antikörper-Drug-Konjugat (ADC), für Erwachsene mit zuvor behandeltem nicht-quamösem nicht-kleinem Zell-Lungenkrebs (NSCLC) mit hoher c-MET-Proteinüberexpression und bietet eine präzisionsgezielte Alternative zur herkömmlichen Therapie
- Im März 2025 kündigte GSK eine bahnbrechende Partnerschaft mit der University of Oxford an, um Krebsimmunpräventions-Impfstoffe mit mRNA-Technologie zu entwickeln, die darauf abzielte, das Immunsystem zu mobilisieren, um die Krebsentwicklung zu abfangen, eine wichtige Verschiebung hin zu prophylaktischen Immunonkologie-Ansätzen
- Im Januar 2025 genehmigte die FDA datopotamab deruxtecan (Datroway) ein Trop-2-directed ADC für Erwachsene mit nicht resektierbarem oder metastasierendem Hormonrezeptor (HR)-positivem, HER2-negativem Brustkrebs, der zuvor eine endokrine Therapie und Chemotherapie erhalten hatte, eine signifikante neue Behandlungsoption für diesen gemeinsamen Krebssubtyp
- Im November 2024 erteilte die U.S. Food and Drug Administration eine beschleunigte Zulassung zu zanidatamab-hrii (Ziihera) einem bispezifischen HER2-Direktantikörper für zuvor behandelten, nicht resektierbaren oder metastasierenden HER2-positiven (IHC 3+) Gallentraktkrebs
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











