



Segmentierung des globalen Marktes für intravenöse (IV) Ausrüstung nach Produkt (intravenöse (IV) Katheter, periphere Katheter, Verabreichungssets, Infusionspumpen, Fixiervorrichtungen, Dreiwegehähne und Rückschlagventile, Tropfkammern, nadellose Konnektoren und sonstige intravenöse (IV) Ausrüstung), Endnutzer (Krankenhäuser und Kliniken, häusliche Pflege, ambulante Versorgungszentren und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Intravenous (IV) Equipment Market Size and Growth Rate
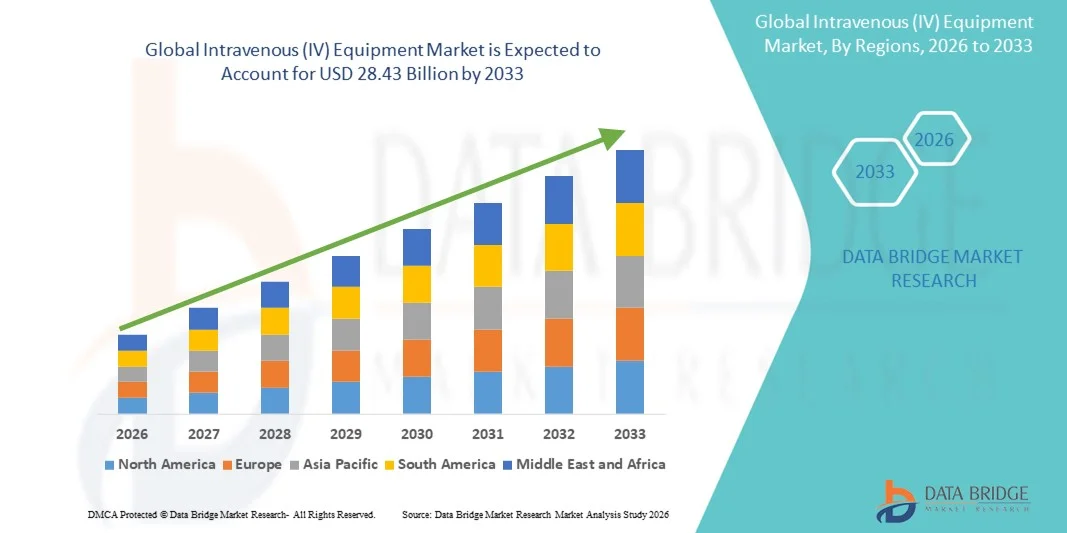
- Die weltweite Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous (IV)-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous (IV-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intravenous-Intraven16,92 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen28,43 Milliarden USD bis 2033, beiCAGR6.70 % während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Verbreitung chronischer Krankheiten, steigender Spitalisierungsraten und die Ausweitung des Einsatzes von IV-Therapie im Gesundheitswesen bedingt, was die Nachfrage nach fortgeschrittenen Infusionssystemen und Verbrauchsmaterialien erhöht.
- Darüber hinaus ist die zunehmende Anforderung an sichere, effiziente und technologisch verbesserte IV-Förderlösungen die Positionierung von IV-Geräten als wesentlicher Bestandteil der modernen Patientenversorgung. Diese konvergierenden Faktoren beschleunigen die Einführung von IV-Geräten und stärken damit die Gesamtausweitung des Marktes deutlich
Marktgröße und Prognose
Globaler Marktwert (2025):16,92 Mrd. USD
Voraussichtlicher Marktwert (2033):28,43 Mrd. USD
Wettervorhersage CAGR (2026–2033): 6.70 %
Was sind die großen Takeaways des Intravenous (IV) Equipment Market
- Intravenöse (IV)-Ausrüstung, bestehend aus Kathetern, Infusionspumpen, Verwaltungseinheiten und verwandten Verbrauchsmaterialien, ist ein entscheidender Bestandteil der modernen klinischen Versorgung in Krankenhäusern, Kliniken und Noteinstellungen aufgrund seiner wesentlichen Rolle bei der sicheren und genauen Bereitstellung von Medikamenten, Flüssigkeiten und Nährstoffen für Patienten
- Die eskalierende Nachfrage nach Intravenous (IV)-Geräten wird in erster Linie durch die steigende Belastung von chronischen Krankheiten, die Erhöhung der Hospitalisierung und chirurgischen Volumen und die zunehmende Notwendigkeit einer präzisen, kontaminationsfreien Medikamentenlieferung, die durch kontinuierliche Fortschritte in der Infusionstechnik unterstützt wird, angetrieben.
- Nordamerika dominierte den Intravenous (IV)-Ausrüstungsmarkt mit dem größten Umsatzanteil von 35,6% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Einführung von Infusionslösungen der nächsten Generation, wobei die USA ein beträchtliches Wachstum der IV-Therapieauslastung über kritische Pflege-, Onkologie- und Heiminfusionseinstellungen erfahren, das durch Innovationen in intelligenten Pumpen und sicherheitsorientierten Kathetersystemen gefördert wird.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Intravenous (IV)-Ausrüstungsmarkt während der Prognosezeit durch die Ausweitung von Gesundheitsinvestitionen, wachsende Krankenhauskapazitäten und steigende Patientenmengen mit chronischen und Infektionskrankheiten
- Intravenous (IV) Catheters-Segment dominierte den Intravenous (IV)-Ausrüstungsmarkt im Jahr 2025 mit einem Marktanteil von 41,7%, unterstützt von ihrer unverzichtbaren Rolle in fast allen IV-Therapieanwendungen und der anhaltenden Verschiebung auf fortgeschrittene, Infektionspräventionskatheter-Designs, die Patientensicherheit und klinische Ergebnisse verbessern
Report Scope und Intravenous (IV) Equipment Market Segmentation
|
Attribute |
Intravenous (IV) Equipment Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Intravenous (IV) Equipment Market
Verbesserte Effizienz durch intelligente Infusion und digitale Integration
- Ein signifikanter und beschleunigter Trend im globalen Intravenous (IV)-Gerätemarkt ist die zunehmende Integration von digitalen Gesundheitstechnologien, intelligenten Infusionsfunktionen und vernetzten Überwachungssystemen, die die Genauigkeit, die Workflow-Effizienz und die Patientensicherheit in Gesundheitseinrichtungen erheblich verbessern.
- So integriert Baxter’s Spectrum IQ Infusionssystem nahtlos mitelektronische medizinische Aufzeichnungen(EMRs), die eine automatisierte Datenübertragung für die klinische Entscheidungsfindung ermöglicht und manuelle Eingabefehler reduziert. Ebenso unterstützt das SpacePlus-System von B. Braun das zentrale Flottenmanagement über Krankenhausnetze
- Die KI-Integration in IV-Geräte ermöglicht Funktionalitäten wie vorausschauende Wartung von Infusionspumpen, frühzeitige Erkennung von Strömungsunregelmäßigkeiten und intelligenteres Alarmmanagement. So nutzen die IV-Systeme von ICU Medical zunehmend Analytik, um die Infusionsgenauigkeit zu optimieren und Anomalien in Echtzeit zu erkennen und so die Patientenergebnisse zu verbessern.
- Die nahtlose Integration von IV-Geräten mit klinischen Software-Plattformen ermöglicht eine zentrale Steuerung von Infusionsdaten, Medikamentenbibliotheken und Geräteeinstellungen, sodass Krankenhäuser neben anderen vernetzten Technologien Infusionen verwalten können, um eine bessere operative Koordination zu gewährleisten.
- Dieser Trend zu intelligenteren, automatisierten und vernetzten Infusionssystemen setzt die Erwartungen an die Krankenhausmedikamentlieferstandards um. So entwickeln Unternehmen wie Fresenius Kabi fortschrittliche Infusionstechnologien mit verbesserter digitaler Vernetzung und integrierter Sicherheit.
- Die Nachfrage nach IV-Geräten, die intelligente Überwachung, automatisierte Workflows und EMR-verknüpfte Fähigkeiten bieten, wächst rasant in Krankenhäusern und ambulanten Zentren, da Gesundheitsdienstleister zunehmend Präzision, Effizienz und umfassende digitale Gesundheitsfunktionen priorisieren
Intravenous (IV) Gerätemarktdynamik
Fahrer
Wachsende Notwendigkeit aufgrund der steigenden chronischen Krankheit Burden und Gastfreundschaft Verfahren
- Die zunehmende Prävalenz chronischer Krankheiten, steigender operativer Volumen und die Ausweitung der Krankenhauszulassungen sind wichtige Treiber für die wachsende Nachfrage nach intravenösen (IV) Geräten in den globalen Gesundheitssystemen
- So kündigte Baxter International im April 2025 Fortschritte in der automatisierten Infusionssicherheitstechnologie innerhalb der angeschlossenen Pumpplattformen an, unterstützte eine verbesserte Medikamentenverwaltung und beschleunigte das Marktwachstum während der Prognosezeit
- Da sich die Gesundheitseinrichtungen auf die Reduzierung von Medikamentenfehlern und die Verbesserung der Liefergenauigkeit konzentrieren, bietet IV-Geräte Funktionen wie kontrollierte Infusionsraten, Echtzeitüberwachung und sicherheitsgerichtete Katheter, die sie als wesentliches Upgrade über ältere manuelle Methoden positionieren
- Darüber hinaus ist die weit verbreitete Einführung von digitalen Gesundheits-Tools und der zunehmende Bedarf an integrierten Medikamenten-Liefer-Workflows machen IV-Geräte zu einem kritischen Bestandteil moderner klinischer Operationen, die eine verbesserte Genauigkeit, Effizienz und Sicherheit bieten
- Die Bequemlichkeit der automatisierten Infusions-Programmierung, die Fernüberwachung von Pump-Flotten und die Fähigkeit, Workflows durch softwaregesteuerte Plattformen zu optimieren, sind Schlüsselfaktoren für die Adoption in Krankenhäusern, Spezialkliniken und Heiminfusions-Einstellungen. Die Verschiebung in Richtung Ambulanz- und Heimtherapien, unterstützt durch tragbare und benutzerfreundliche Infusionsgeräte, trägt weiter zum Marktwachstum bei
Zurückhaltung/Challenge
Infektionsrisiken und regulierende Compliance
- Hinsichtlich der katheterassoziierten Blutstrominfektionen (CLABSI) und strengen regulatorischen Anforderungen rund um die Sicherheit von IV-Geräten stellen wichtige Herausforderungen für eine breitere Marktakzeptanz, insbesondere bei hochvolumigen klinischen Einstellungen
- So haben z.B. hochkarätige Berichte über Kontaminationsrisiken und Geräterückrufe einige Einrichtungen vorsichtig gemacht, neue Infusionssysteme ohne umfassende Validierung langfristiger Sicherheitsleistung zu übernehmen.
- Diese Bedenken durch antimikrobielle Katheterdesigns, verbesserte Sterilisationsstandards und verbesserte Geräteverfolgungsprotokolle zu behandeln, ist für den Aufbau des institutionellen Vertrauens von entscheidender Bedeutung. Unternehmen wie ICU Medical und B. Braun betonen die Infektionspräventionstechnik und strenge Tests, um das Vertrauen der Nutzer zu stärken. Darüber hinaus können höhere Kosten im Zusammenhang mit fortgeschrittenen Infusionspumpen oder spezialisierten Sicherheitskathetern eine Barriere für haushaltsgebundene Gesundheitsdienstleister sein
- Während kostengünstige IV-Sets zugänglicher geworden sind, erfordern Premium-Lösungen mit integrierten Sensoren, automatisierter Dosis-Fehler-Reduktions-Software oder erweiterte Konnektivität oft erhebliche Investitionen, die die Annahme in ressourcenschonenden Gesundheitsumgebungen begrenzen können.
- Überwindung dieser Herausforderungen durch verstärkte Infektionskontrolltechnologien, Personalausbildung, Einhaltung globaler Regulierungsstandards und die Entwicklung günstigerer IV-Ausrüstungsoptionen werden für eine nachhaltige Markterweiterung von entscheidender Bedeutung sein.
Wie wird der Intravenous (IV) Equipment Market segmentiert
Der Markt wird auf Basis von Produkt und Endverbraucher segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Intravenous (IV)-Ausrüstungsmarkt in Intravenous (IV)-Katheter, Peripheriekatheter, Applikationssets, Infusionspumpen, Absicherungseinrichtungen, Absperr- und Rückschlagventile, Tropfkammern, Nadellose Verbinder und andere intravenöse (IV)-Ausrüstungen segmentiert. Das Segment Intravenous (IV)-Katheter dominierte den Markt mit dem größten Marktanteil von 41,7% im Jahr 2025, angetrieben durch ihren unentbehrlichen Einsatz in fast jedem IV-Therapieverfahren, von der Medikamentenverwaltung bis zur Flüssigkeitsabgabe. Krankenhäuser und Kliniken verlassen sich aufgrund ihrer wesentlichen Funktion in akuten und chronischen Pflegeeinstellungen stark auf IV-Katheter. Das Segment profitiert auch von kontinuierlichen Fortschritten in sicherheitsgerichteten Designs zur Reduzierung von Nadelstichverletzungen und katheterassoziierten Infektionen. Die zunehmende globale Häufigkeit chronischer Erkrankungen wie Krebs, Nierenerkrankungen und Herz-Kreislauf-Bedingungen erweitert den Kathetereinsatz weiter. Das hohe Volumen an chirurgischen Eingriffen weltweit und steigenden Spitalisierungsraten stärken ihre Führungsposition im Markt. Darüber hinaus verstärkt das Rollout von antimikrobiellen und geschlossenen Systemkathetern von führenden Herstellern die Dominanz in dieser Kategorie weiter.
Das Segment Infusionspumpen wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch die zunehmende Einführung von intelligenten Infusionstechnologien in Krankenhäusern und Krankenpflege-Einstellungen gefördert. Infusionspumpen bieten eine präzise Kontrolle über die Medikamentendosierung, die Minimierung des menschlichen Fehlers und die Verbesserung der Patientensicherheit eine wesentliche Voraussetzung in kritischen Pflegeeinheiten. Die steigende Nachfrage nach angeschlossenen und digital integrierten Pumpen, die mit elektronischen medizinischen Aufzeichnungen (EMR) verbunden sind, beschleunigt ihre Aufnahme. Die Umstellung auf die heimische Infusionstherapie für das chronische Krankheitsmanagement unterstützt auch ein starkes Wachstum in tragbaren und tragbaren Pumpsystemen. Hersteller stellen fortschrittliche Pumpen mit Alarmreduktionssoftware, Dosis-Fehlerreduktionssysteme (DERS) und Remote Monitoring-Funktionen vor. Die zunehmende Betonung auf automatisierten Infusions-Workflows und die Notwendigkeit, die Krankenhaus-Medikament-Lieferung zu standardisieren, tragen zur schnellen Einführung von Infusionspumpentechnologien der nächsten Generation bei.
- Mit dem Endbenutzer
Auf Basis des Endverbrauchers wird der Intravenous (IV)-Ausrüstungsmarkt in Krankenhäuser und Kliniken, Heimpflege, Krankenpflegezentren und andere segmentiert. Das Segment Krankenhäuser und Kliniken dominierte im Jahr 2025 den Intravenous (IV)-Ausrüstungsmarkt, unterstützt durch den umfangreichen Einsatz von IV-Therapie über Notversorgung, Operationen, Intensivstationen, Onkologie und stationäre Behandlungen. Krankenhäuser benötigen aufgrund des großen Patientendurchsatzes und der komplexen Art der klinischen Prozeduren hohe Mengen an IV-Kathetern, Applikationssets und Infusionspumpen. Das Vorhandensein moderner Gesundheitsinfrastruktur ermöglicht eine rasche Einführung von sicherheitserweiterten und technologieintegrierten IV-Geräten. Steigende Geschwindigkeiten von chirurgischen Eingriffen und chronischen Krankheitsbehandlungen führen zur konsequenten Nachfrage nach IV-Zubehör und Verbrauchsmaterialien. Krankenhäuser spielen aufgrund ihrer starken Kaufkraft und strukturierten Beschaffungssysteme auch eine Schlüsselrolle bei der Einführung innovativer Infusionstechnologien. Ihre Notwendigkeit, Qualität, Infektionskontrollstandards und Medikamentenliefergenauigkeit zu halten, unterstützt weiterhin ihren dominanten Anteil am Markt.
Das Heimpflege-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Verschiebung in Richtung Hausbehandlung bei chronischen Erkrankungen wie Krebs, Diabetes und Immunerkrankungen verursacht wird. Die steigende Verfügbarkeit von kompakten, benutzerfreundlichen Infusionspumpen und tragbaren IV-Administrationsgeräten ermöglicht es Patienten, außerhalb von Krankenhauseinstellungen sicher Therapien zu erhalten. Wachsende Gesundheitskosten und Patientenpräferenzen für komfortbasierte Behandlungsumgebungen beschleunigen den Ausbau von Heiminfusionsprogrammen. Fortschritte in der Fernüberwachungstechnik ermöglichen es den Klinikern, Infusionsparameter zu verfolgen, die Sicherheit zu verbessern und die Notwendigkeit häufiger Krankenhausbesuche zu reduzieren. Der Ausbau der hauseigenen Gesundheitsdienstleister und die Unterstützung der Rückerstattung in mehreren Ländern stärkt die Wachstumsaussichten weiter. Darüber hinaus konzentriert sich der globale Fokus auf die Verringerung der Krankenhausüberlastung und die Verbesserung der Kontinuität der Versorgung nach der Entlastung auf die schnelle Einführung von hausbasierten IV Therapielösungen.
Welche Region hält den größten Teil des Intravenous (IV) Equipment Market
- Nordamerika dominierte den Intravenous (IV) Gerätemarkt mit dem größten Umsatzanteil von 35,6% im Jahr 2025, angetrieben durch fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und starke Einführung von Infusionslösungen der nächsten Generation
- Healthcare-Anbieter in der Region legen großen Wert auf Geräte, die Präzision, Sicherheit und Integration mit digitalen Plattformen wie elektronischen medizinischen Aufzeichnungen (EMR) bieten, zunehmende Annahme von technologisch verbesserten IV-Katheter, Infusionspumpen und Verwaltungseinheiten
- Diese weit verbreitete Nutzung wird durch robuste Gesundheitsinfrastruktur, hohe pro-capita Gesundheitsausgaben und beschleunigte Vorliebe für intelligente, vernetzte Infusionslösungen, die Einführung von IV-Geräten als wesentlicher Bestandteil sowohl der akuten als auch der langfristigen Patientenversorgung in der Region
US Intravenous (IV) Equipment Market Insight
Der US-Intravenous (IV)-Ausrüstungsmarkt eroberte den größten Umsatzanteil von 81% im Jahr 2025 in Nordamerika, der durch die weit verbreitete Einführung fortschrittlicher Infusionstechnologien und digitaler Gesundheitslösungen gefördert wurde. Krankenhäuser und Kliniken priorisieren zunehmend Präzision, Sicherheit und Konnektivität in IV Therapiesystemen. Der wachsende Trend der heimischen Infusionstherapie, verbunden mit der robusten Nachfrage nach intelligenten Infusionspumpen, Kathetern und Administrationssets, treibt das Marktwachstum weiter voran. Darüber hinaus trägt die Integration mit elektronischen medizinischen Aufzeichnungen (EMR) und Fernüberwachungssystemen maßgeblich zur Expansion des Marktes bei.
Europa Intravenous (IV)
Der europaweite Intravenous (IV)-Ausrüstungsmarkt soll sich während der gesamten Vorausschätzungsperiode in einem beträchtlichen CAGR ausdehnen, vor allem durch steigende Gesundheitsausgaben und die Notwendigkeit einer sicheren und genauen IV-Therapie in Krankenhäusern und Kliniken. Die Zunahme der chirurgischen Eingriffe, verbunden mit der Nachfrage nach technologisch fortschrittlichen Infusionssystemen, fördert die Einführung von IV-Geräten. Auch europäische Gesundheitsdienstleister werden an Geräte herangeführt, die die Patientensicherheit verbessern und Medikamentenfehler reduzieren. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, Krankenstationen und Infusionsprogrammen, wobei IV-Geräte in neue Healthcare-Setups und Upgrades auf bestehende Einrichtungen integriert werden.
U.K. Intravenous (IV) Equipment Market Insight
Der US-Intravenous (IV)-Ausrüstungsmarkt wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der von der eskalierenden Nachfrage nachHome GesundheitDienstleistungen und verbesserte Krankenhausinfusionssysteme. Darüber hinaus ermutigt die steigende Prävalenz von chronischen Krankheiten und einer alternden Bevölkerung sowohl Krankenhäuser als auch Heimpflegeanbieter, fortschrittliche IV-Geräte zu übernehmen. Der Schwerpunkt des Vereinigten Königreichs auf die Digitalisierung der Gesundheitsversorgung wird neben seiner starken Gesundheitsinfrastruktur weiterhin das Marktwachstum fördern. Die Integration von Infusionspumpen mit elektronischen Überwachungssystemen unterstützt zudem eine sichere und effiziente Medikamentenverwaltung.
Deutschland Intravenous (IV) Equipment Market Insight
Der deutsche Intravenous (IV)-Ausrüstungsmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für die Patientensicherheit, die technologischen Fortschritte in der Infusionstherapie und strenge regulatorische Standards gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, kombiniert mit einer hohen Einführung von intelligenten Infusionssystemen und sicherheitsgerichteten Kathetern, fördert die Aufnahme von IV-Geräten. Krankenhäuser und Kliniken bevorzugen immer mehr Geräte, die in digitale Gesundheitsplattformen integriert sind, um eine präzise Dosierung und ein reduziertes Risiko von Komplikationen zu gewährleisten. Auch die Nachfrage nach umweltfreundlichen und nachhaltigen IV-Verbrauchsmitteln unterstützt das Marktwachstum.
Asien-Pazifik Intravenous (IV)
Der asiatisch-pazifische Intravenous (IV)-Ausrüstungsmarkt wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 24 % wachsen, der durch zunehmende Krankenhauserweiterungen, steigende Patientenmengen und wachsende staatliche Initiativen zur Förderung der Gesundheitsinfrastruktur in Ländern wie China, Japan und Indien angetrieben wird. Die zunehmende Neigung der Region zur Infusionstherapie und technologisch fortschrittliche IV-Geräte beschleunigt die Annahme. Darüber hinaus, da APAC als Fertigungs-Hub für Infusionspumpen, Katheter und verwandte Verbrauchsmaterialien, Erreichbarkeit und Zugänglichkeit expandieren über Krankenhäuser, Kliniken und Heimpflege-Einstellungen.
Japan Intravenous (IV)
Der japanische Intravenous (IV)-Ausrüstungsmarkt gewinnt aufgrund der hochtechnologischen Gesundheitssysteme des Landes, der alternden Bevölkerung und der Konzentration auf die patientenzentrierte Pflege an Dynamik. Japanische Krankenhäuser und Heimpflegeanbieter übernehmen zunehmend intelligente Infusionspumpen und sicherheitsgerichtete Katheter, um eine genaue Dosierung zu gewährleisten und Komplikationen zu reduzieren. Die Integration mit elektronischen medizinischen Aufzeichnungen und angeschlossenen Überwachungssystemen treibt Wachstum voran. Darüber hinaus ist die Notwendigkeit einer effizienten ambulanten und hausbasierten Therapie die Nachfrage nach kompakten und einfach zu bedienenden IV-Geräten sowohl im Wohn- als auch im klinischen Bereich.
Indien Intravenous (IV) Equipment Market Insight
Der indische Intravenous (IV)-Ausrüstungsmarkt machte 2025 den größten Marktanteil im asiatisch-pazifischen Bereich aus, der der wachsenden Gesundheitsinfrastruktur des Landes, der wachsenden Bevölkerung der Mittelklasse und der hohen chronischen Krankheiten zugeschrieben wurde. Indien ist ein wichtiger Markt für Infusionspumpen, IV-Katheter und Verwaltungseinheiten, insbesondere in Krankenhäusern, Kliniken und Heimpflegeanwendungen. Der Schub in Richtung intelligente Krankenhäuser und hausbasierte Therapie, zusammen mit der Verfügbarkeit von kostengünstigen IV-Geräten, ist ein wesentlicher Faktor, der den Markt in Indien propagiert. Starke heimische Hersteller und zunehmendes Bewusstsein für die Patientensicherheit unterstützen das Marktwachstum weiter.
Welche sind die Top-Unternehmen im Intravenous (IV) Equipment Market
Die Intravenous (IV) Equipment Industry wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- B. Braun SE(Deutschland)
- Terumo Corporation(Japan)
- Abb.(US)
- Teleflex integriert(US)
- Henry Schein, Inc. (USA)
- BD (US)
- 3M (US)
- Smiths Medical (USA)
- Baxter.
- Ascor S.A. (Schweiz)
- Moog Inc. (USA)
- AngioDynamics. (USA)
- ICU Medical, Inc. (USA)
- Fresenius SE & Co. KGaA (Deutschland)
- Animas LLC (USA)
- arcomed ag (Schweiz)
- International WIN, LTD. (USA)
- Die Metrix Company (USA)
Was sind die jüngsten Entwicklungen im globalen Intravenous (IV) Equipment Market
- Im April 2025 erhielt ICU Medical FDA 510(k) Freigabe für seine Plum SoloTM Einkanal-IV-Pumpe, zusammen mit aktualisierten Versionen seiner Plum DuoTM Dual-Kanal-Pumpe und LifeShieldTM Infusions-Sicherheitssoftware, offiziell ihre neue IV Performance Platform. Diese Präzisions-IV-Pumpen sind auf der ICU Medical-Kassettentechnologie (aus dem Plum 360) aufgebaut und versprechen ±3 % Genauigkeit bei realen Bedingungen einen großen Schritt in der zuverlässigen Infusionslieferung
- Im Juni 2023 startete B. Braun seine DoseTrac® Enterprise Infusion Management Software, eine Plattform der nächsten Generation, die über eine einzige zentrale Anwendung bis zu 40.000 Infusionspumpen über mehrere Anlagen miteinander verbinden kann. Die Software bietet sowohl Echtzeit-Ansichten als auch eine retrospektive Berichterstattung und bietet klinische und IT-Teams eine tiefe Sichtbarkeit in ihre gesamte Pumpflotte und den Medikamentenkonsum.
- Im August 2023 wurde ICU Medical FDA 510(k) Freigabe für seine Plum Duo Infusionspumpe zusammen mit LifeShield Infusionssicherheitssoftware gewährt. Das Dual-Channel-Design ermöglicht es der Pumpe, bis zu vier kompatiblen IV-Leitungen zu liefern, bei Hochvakuum-Setups zu helfen oder wenn mehrere Medikamente gleichzeitig infundiert werden müssen
- Im Januar 2022 absolvierte ICU Medical den Erwerb von Smiths Medical mit Spritze und ambulanten Infusionsgeräten, vaskulären Access-Produkten und lebenswichtigen Pflegelösungen, um sein IV-Therapie-Portfolio deutlich zu erweitern. Der Deal gab ICU Medical Zugang zu Smiths starke Linie von Ambulator- und Spritzenpumpen, ergänzt seine großen Volumen Infusionssysteme und Katheter
- Im September 2021 kündigte ICU Medical seine Entscheidung an, Smiths zu erwerben, was einen USD 2,35 Milliarden Deal in Bargeld und Aktien vorschlug. Dieser Schritt war eine strategische Kombination der bestehenden Infusionssysteme von ICU Medical mit Smiths’ Spritzenpumpen, ambulanten Infusionsgeräten und vaskulären Zugangsprodukten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











