


Globaler Markt für mechanistische Zielinhibitoren von Rapamycin (mTOR), nach Indikation (Organtransplantation, Onkologie, Sonstige), Produkttypen (Afinitor, Rapamune, Torisel, Zortress, Sonstige), Verabreichungsweg (oral, parenteral, Sonstige), Endbenutzer (Krankenhäuser, Fachkliniken, Sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, Sonstige), Branchentrends und Prognose bis 2029
Was ist das mechanische Ziel von Rapamycin (mTOR) Inhibitoren Marktgröße und Wachstumsrate
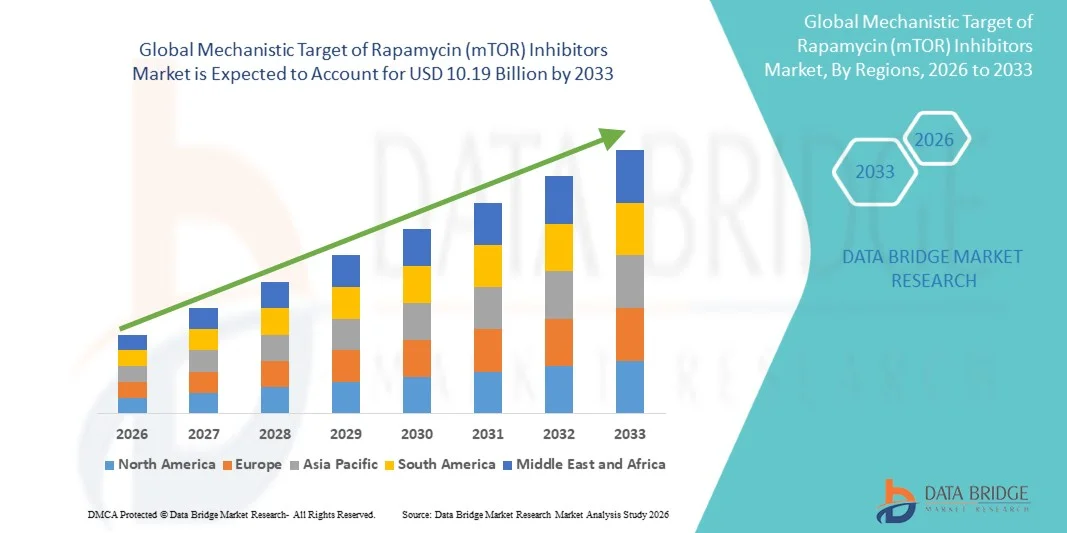
- Wie bei der Data Bridge Market Research Analyse wurde das weltweite Mechanistische Ziel von Rapamycin (mTOR) Inhibitors Marktgröße bewertet7,74 Milliarden USD in 2025und wird voraussichtlich erreichen10,19 Milliarden USD bis 2033, beiCAGR von 3,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Krebs, Organtransplantationen und seltenen genetischen Störungen, was zu einer höheren Akzeptanz von gezielten Therapien wie Mechanistic Target of Rapamycin (mTOR) Inhibitoren über klinische Einstellungen für verbesserte Behandlungsergebnisse führt
- Darüber hinaus stellt die steigende Nachfrage nach Präzisionsmedizin zusammen mit der wachsenden Forschung zu zellulären Signalisierungspfaden und immunsuppressiven Therapien Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren als kritische therapeutische Klasse in der Onkologie und Transplantologie Medizin. Diese konvergierenden Faktoren beschleunigen die Aufnahme von MTOR-Inhibitorlösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):7,74 Milliarden USD
- Voraussichtlicher Marktwert (2033):10,19 Mrd. USD
- Wettervorhersage CAGR (2026-2033):3.50%
Was sind die großen Takeaways des Mechanistischen Ziels von Rapamycin (mTOR) Inhibitors Market
- Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren sind eine lebenswichtige Klasse von gezielten Therapien weit verbreitet in der Onkologie, Organtransplantation und seltenen Krankheitsmanagement aufgrund ihrer Fähigkeit, Zellwachstum, Proliferation und Immunreaktion durch Hemmung des mTOR Signalweges zu regulieren
- Die eskalierende Nachfrage nach mTOR-Hemmern wird in erster Linie durch die Erhöhung der Krebsprävalenz, steigende Organtransplantation und die zunehmende Einführung von Präzisionsmedizin-Ansätzen sowie die Ausweitung der klinischen Forschung in gezielte molekulare Therapien für verbesserte Patientenergebnisse angetrieben.
- Nordamerika dominierte das mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt mit dem größten Umsatzanteil von 41,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke FuE-Investitionen, hohe Einführung neuer Onkologie und immunsuppressive Therapien, und das Vorhandensein großer Pharmaunternehmen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im mechanistischen Ziel von Rapamycin (mTOR) Inhibitoren Markt während der Prognosezeit durch die Erhöhung der Gesundheitsausgaben, steigende Krebsinzidenz, Verbesserung des Zugangs zu fortgeschrittenen Therapeutika und Erweiterung der klinischen Studienaktivitäten in Schwellenländern sein.
- Das Segment Oral dominierte den größten Marktanteil von 66,9% im Jahr 2025, was durch einfache Verwaltung und hohe Patienten-Compliance in Langzeittherapien bedingt ist.
Bericht Umfang und Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren Marktsegmentierung
|
Attribute |
Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Mechanistischen Ziel von Rapamycin (mTOR) Inhibitors Market
„Fortschritte in der Präzisions-Onkologie und Kombinationstherapie Ansätze„
- Ein signifikanter und beschleunigter Trend im globalen mechanistischen Ziel von Rapamycin (mTOR) Inhibitoren Markt ist die zunehmende Annahme von Präzisions-Onkologie-Ansätzen und Kombinationstherapien, die auf die Verbesserung der Behandlung Wirksamkeit und Überwindung der Medikamentenresistenz bei Krebs und anderen chronischen Erkrankungen abzielt.
- So werden beispielsweise mTOR-Inhibitoren wie Everolimus und temsirolimus zunehmend in Kombination mit Chemotherapie, Immuntherapie und gezielten Mitteln untersucht, um die therapeutische Reaktion in Onkologieindikationen zu verbessern.
- Die Verwendung von biomarkergetriebenen Behandlungsstrategien ermöglicht es Klinikern, Patientenuntergruppen besser zu identifizieren, die höchstwahrscheinlich von mTOR-Weghemmung profitieren
- Pharmaunternehmen konzentrieren sich auch auf mTOR-Inhibitoren der nächsten Generation, die eine verbesserte Selektivität und reduzierte Toxizität gegenüber früheren Wirkstoffen bieten
- Steigende klinische Studien, die eine doppelte Hemmung der PI3K/AKT/mTOR-Pfadwege untersuchen, erweitern das therapeutische Potenzial dieser Medikamentenklasse weiter
- Diese Umstellung auf personalisierte Medizin und Kombinationsregime verbessert die langfristigen Krankheitsmanagementergebnisse deutlich
- Die wachsende Pipeline an neuartigen mTOR-orientierten Therapien soll die künftige Markterweiterung stärken
Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren Marktdynamik
Fahrer
„Erhöhung der Prävalenz von Krebs und Ausweitung der Verwendung von gezielten Therapien“
- Die steigende globale Krebsbelastung ist ein wichtiger Treiber des mTOR-Hemmermarktes, da diese Medikamente eine entscheidende Rolle bei gezielten Krebsbehandlungsstrategien spielen
- Zum Beispiel haben Krebserkrankungen wie Nierenzellkarzinom, Brustkrebs und bestimmte Lymphome die Ansprechfähigkeit zur MTOR-Wegshemmung gezeigt, die klinische Adoption erhöht
- Das zunehmende Bewusstsein für gezielte Therapien unter Onkologen treibt die Integration von MTOR-Inhibitoren in Behandlungsprotokolle weiter voran
- Zum Beispiel nehmen Krankenhäuser zunehmend molekulare Diagnostik an, um gezielte Therapieentscheidungen in der Onkologieversorgung zu unterstützen
- Starke Investitionen in die Onkologieforschung und Arzneimittelentwicklung beschleunigen Innovationen in mTOR-basierten Therapien
- Die zunehmende Verfügbarkeit von Biologik und gezielten Medikamenten durch spezielle Pflegekanäle unterstützt die Markterweiterung
Zurückhaltung/Challenge
„Nebenwirkungen, Drogenresistenz und hohe Behandlungskosten„
- Eine der wichtigsten Herausforderungen im Markt für mTOR-Inhibitoren ist das Auftreten signifikanter Nebenwirkungen wie Immunsuppression, Stoffwechselstörungen und Infektionen, die den langfristigen Gebrauch begrenzen können
- Zum Beispiel können Patienten, die MTOR-Inhibitoren empfangen, Komplikationen wie Stomatitis, Hyperlipidämie und erhöhte Infektionsrisiken durch Immununterdrückung erfahren
- Die Entwicklung der Drogenresistenz im Laufe der Zeit reduziert die Wirksamkeit der Behandlung und bleibt ein wichtiges medizinisches Anliegen
- Zum Beispiel können Tumorzellen alternative Signalwege aktivieren, wodurch die langfristige Wirksamkeit der mTOR-Hemmungstherapie verringert wird
- Hohe Behandlungskosten im Zusammenhang mit gezielten Krebstherapien stellen auch eine Barriere für eine weit verbreitete Adoption dar, insbesondere in Niedrig- und Mitteleinkommensregionen
- So kann eine längere Therapie mit Marken-MTOR-Inhibitoren eine finanzielle Belastung für Patienten und Gesundheitssysteme verursachen
- Die Bewältigung dieser Herausforderungen erfordert die Entwicklung sicherer Formulierungen, verbesserte Kombinationsstrategien und kostengünstigere therapeutische Möglichkeiten
Wie wird das Mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Marktsegmentiert
Der Markt wird auf der Grundlage von Indikation, Produkttypen, Verwaltungsweg, Endverbraucher und Vertriebskanal segmentiert.
• Durch Angabe
Auf der Grundlage der Indikation wird das Mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt in Organtransplantationen, Onkologie und andere segmentiert. Das Segment Onkologie dominierte den größten Marktanteil von 61,8% im Jahr 2025, angetrieben durch die steigende globale Belastung von Krebs und die zunehmende Verwendung von MTOR-Inhibitoren in der gezielten Krebstherapie. Drogen, die auf den mTOR-Weg zielen, werden häufig bei der Behandlung von Nierenzellkarzinom, Brustkrebs und neuroendocrine Tumoren verwendet. Die zunehmende Annahme von Präzisionsmedizin unterstützt die Nachfrage weiter. Das zunehmende Bewusstsein für die frühe Krebsdiagnostik erhöht die Therapieaufnahme. Die Erweiterung der Onkologie-Infrastruktur in entwickelten und aufstrebenden Märkten erhöht die Zugänglichkeit. Starke klinische Wirksamkeit bei der Tumorwachstumsunterdrückung unterstützt die Arztpräferenz. Die weltweite Steigerung der Gesundheitsausgaben trägt zum Segmentwachstum bei. Kontinuierliche Forschung und klinische Studien erweitern therapeutische Anwendungen. Eine günstige Rückzahlungspolitik in der Onkologie-Betreuung verstärkt die Annahme. Die zunehmende geriatrische Bevölkerung treibt auch Krebs ein. Insgesamt bleibt die Onkologie aufgrund hoher Krankheitsprävalenz und Behandlungsabhängigkeit das dominante Segment.
Das Segment Organtransplantation wird von 2026 bis 2033 am schnellsten CAGR von 8,9 % bezeugt, das von zunehmenden Transplantationen weltweit angetrieben wird. mTOR Inhibitoren spielen eine wichtige Rolle bei der Verhinderung der Organabweisung, die ihre Nachfrage erhöht. Steigende Fälle von Organversagen unterstützen Wachstum. Verbesserungen bei der Transplantationschirurgie-Erfolgsraten erhöhen die Adoption. Die zunehmende Verfügbarkeit von Gebern in entwickelten Regionen beschleunigt die Verfahren weiter. Das wachsende Bewusstsein für die Nachtransplantation verbessert den Drogenkonsum. Fortschritte in der immunsuppressiven Therapie verbessern die Patientenergebnisse. Die Erweiterung der Transplantationszentren unterstützt weltweit die Zugänglichkeit. Regierungsinitiativen zur Förderung der Organspende fördern das Marktwachstum. Erhöhung der Überlebensraten nach der Transplantation fördern die Nutzung. Insgesamt wächst die Organtransplantation aufgrund steigender klinischer Bedürfnisse schnell.
• Nach Produktarten
Auf Basis der Produkttypen wird der mTOR Inhibitors-Markt in Afinitor, Rapamune, Torisel, Zortress und Others segmentiert. Das Segment Afinitor dominierte den größten Marktanteil von 38,6% im Jahr 2025, der durch seine starke klinische Wirksamkeit und breite Zustimmung über mehrere Onkologie-Indikationen getrieben wurde. Es wird weitgehend bei der Behandlung von fortgeschrittenen Krebsarten wie Brustkrebs und Nierenzellkarzinom verwendet. Starke Arztpräferenz und etablierte klinische Richtlinien unterstützen seine Dominanz. Die zunehmende globale Krebsbelastung erhöht die Nachfrage weiter. Die hohe Adoption in entwickelten und aufstrebenden Märkten stärkt den Marktanteil. Kontinuierliche FuE- und Etikettenerweiterungen verbessern den Nutzungsbereich. Starke Markenerkennung und Marketingunterstützung tragen weiter zur Führung bei. Verfügbarkeit in Krankenhäusern gewährleistet eine große Zugänglichkeit. Die Steigerung der Gesundheitsausgaben verbessert die Erschwinglichkeit. Die wachsende Patientenabhängigkeit auf Langzeittherapie unterstützt konsequente Einnahmen. Insgesamt bleibt Afinitor aufgrund seiner breiten therapeutischen Anwendung der führende Produkttyp.
Das Rapamune-Segment wird von 2026 bis 2033 die schnellste CAGR von 7,6% erleben, die durch ihre starke Rolle bei der Organtransplantationsimmunsuppression getrieben wird. Die zunehmende Anzahl von Nierentransplantationen unterstützt die Nachfrage. Das zunehmende Bewusstsein für die Ablehnung nach der Transplantation verbessert die Nutzung. Die Erweiterung von Transplantationszentren verbessert die Zugänglichkeit. Physiker bevorzugen Rapamune für Langzeitpflegetherapie. Steigerung der Überlebensraten Nachtransplantation Unterstützung fortgesetzt Drogenkonsum. Die zunehmende Gesundheitsinfrastruktur in Schwellenländern treibt die Annahme an. Eine günstige Erstattungspolitik unterstützt das Wachstum weiter. Fortschritte in der immunsuppressiven Therapie verbessern die Ergebnisse. Die Erweiterung der generischen Verfügbarkeit erhöht die Erschwinglichkeit. Insgesamt wächst Rapamune aufgrund transplantatbedingter Anwendungen stetig.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der mTOR Inhibitors-Markt in Oral, Parenteral und Andere segmentiert. Das Oral-Segment dominierte 2025 den größten Marktanteil von 66,9%, der durch einfache Verwaltung und hohe Patientenkonformität in langfristigen Therapien getrieben wurde. Orale MTOR-Inhibitoren sind für chronische Krebs- und Transplantationsmanagement weit verbreitet. Erhöhung der Verfügbarkeit von Tablettenformulierungen unterstützt die Annahme. Patienten bevorzugen nicht-invasive Behandlungsoptionen. Ärzte verschreiben häufig orale Medikamente für die Ambulanz. Starke Zugänglichkeit durch Einzelhandel und Krankenhaus Apotheken erhöht die Nutzung. Wachsende Krebs- und Transplantationspatienten unterstützen die Nachfrage. Verbesserte Arzneimittelformulierungen verbessern Wirksamkeit und Sicherheit. Die Sensibilisierung für die langfristige Behandlung stärkt die Aufnahme. Kostenwirksamkeit gegenüber injizierbaren bildet weitere Antriebe Präferenz. Die Ausweitung des Gesundheitszugangs in Schwellenländern unterstützt Wachstum. Insgesamt dominiert die orale Verabreichung aufgrund von Bequemlichkeit und Wirksamkeit.
Das Segment Parenteral wird von 2026 bis 2033 die schnellste CAGR von 7,9 % beobachten, die durch eine zunehmende Nutzung in Krankenhaus-basierten akuten Pflegeeinstellungen verursacht wird. Injizierbare MTOR-Inhibitoren werden in schweren und fortgeschrittenen Fällen verwendet, die sofortige Wirkung erfordern. Steigende Krankenhausaufnahmen für Krebsbehandlung unterstützen Wachstum. Fortschritte in Infusionstechnologien verbessern Sicherheit und Effizienz. Erhöhung der Arztpräferenz für die kontrollierte Dosierung erhöht die Annahme. Die wachsende Verfügbarkeit von Spezial-Onkologie-Zentren erhöht den Zugang. Die Ausgaben für die Gesundheitsversorgung unterstützen fortschrittliche Behandlungsoptionen. Die Ausweitung der klinischen Forschung in gezielten Therapien treibt Innovation an. Eine verbesserte Patientenüberwachung verbessert die Ergebnisse. Die zunehmende Prävalenz komplexer Fälle trägt zur Nachfrage bei. Insgesamt gewinnt die parenterale Strecke bei kritischen Pflegeeinstellungen an Traktion.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der mTOR Inhibitors-Markt in Krankenhäuser, Spezialkliniken und andere segmentiert. Das Segment Hospitals dominierte 2025 den größten Marktanteil von 58,4%, der durch einen hohen Patientenzufluss für Krebs- und Transplantationsbehandlungen getrieben wurde. Krankenhäuser bieten fortgeschrittene Infrastruktur für die Drogenverwaltung und -überwachung. Starke Präsenz von Onkologie- und Transplantationsabteilungen unterstützt die Nachfrage. Erhöhung der Anzahl der chirurgischen Eingriffe erhöht die Nutzung. Die Versicherungsdeckung erhöht die Erschwinglichkeit im Krankenhaus. Die zunehmende Prävalenz chronischer Krankheiten erhöht die Krankenhausbesuche. Die Verfügbarkeit von Fachkräften im Gesundheitswesen verbessert die Ergebnisse. Krankenhäuser dienen auch als primäre Zentren für klinische Studien. Staatliche Investitionen stärken die Krankenhausinfrastruktur. Die zunehmende Einführung fortschrittlicher Therapien unterstützt die Nachfrage weiter. Das Vertrauen der Patienten in die institutionelle Pflege treibt die Präferenz an. Insgesamt bleiben Krankenhäuser das dominante Endbenutzersegment.
Das Segment Specialty Clinics wird von 2026 bis 2033 am schnellsten CAGR von 8,3 % bezeugen, was durch die zunehmende Nachfrage nach konzentrierter Onkologie und Transplantationspflege bedingt ist. Diese Kliniken bieten eine spezialisierte Behandlung mit verbesserter Patientenerfahrung. Die steigende Vorliebe für die Ambulanz unterstützt das Wachstum. Die Erweiterung der Krankenstation erhöht die Zugänglichkeit. Erhöhung der Arztspezialisierung verbessert die Behandlungseffizienz. Wachsendes Bewusstsein über personalisierte Pflegeantriebe Adoption. Eine verbesserte Infrastruktur in städtischen Regionen unterstützt den Ausbau. Die Steigerung der Leistungsfähigkeit der Gesundheitsversorgung in Privatkliniken erhöht die Nachfrage. Die Integration fortgeschrittener Therapien verbessert die Ergebnisse. Die Erweiterung der Referralnetze unterstützt den Patientenzufluss. Insgesamt entstehen Spezialkliniken als schnell wachsendes Segment.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der mTOR Inhibitors-Markt in Hospital Pharmacy, Retail Pharmacy, and Others segmentiert. Das Segment Hospital Pharmacy dominierte den größten Marktanteil von 55,7% im Jahr 2025, der durch hohe Abhängigkeit von Krankenhaus-basierten Krebs- und Transplantationsbehandlungen getrieben wurde. Die meisten mTOR-Inhibitoren werden in kontrollierten klinischen Umgebungen ausgegeben. Starke Supply Chain Integration unterstützt die Verfügbarkeit. Erhöhung der Krankenhauszulassungen Antriebsnachfrage. Physisch geführte Rezepte sorgen für eine konsequente Nutzung. Regierungsförderprogramme unterstützen den Vertrieb. Die zunehmende Prävalenz von Onkologie-Fällen erhöht den Verbrauch. Verfügbarkeit von Spezial-Drogenspeicher gewährleistet Sicherheit. Die Versicherungsdeckung erhöht die Erschwinglichkeit in Krankenhäusern. Die wachsende Anzahl an tertiären Pflegezentren unterstützt die Expansion. Klinische Überwachungsanforderungen verstärken die Krankenhaus-Apotheke Dominanz. Insgesamt bleiben Krankenhaus-Apotheken der primäre Verteilungskanal.
Das Segment Retail Pharmacy wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 7,4% erleben, die durch eine zunehmende Zugänglichkeit von Wartungstherapien bedingt ist. Die zunehmende Verfügbarkeit von Generika unterstützt die Expansion. Ambulante Behandlungen erhöhen die Nachfrage. Patienten bevorzugen bequemen Zugang zur Apotheke. Die Erweiterung der Apothekenketten verbessert die Reichweite. Das zunehmende Bewusstsein für das chronische Krankheitsmanagement unterstützt das Wachstum. Die digitale Rezeptintegration verbessert den Komfort. Die zunehmende Gesundheitsinfrastruktur in Schwellenregionen treibt die Annahme an. Eine verbesserte Erschwinglichkeit fördert Einkäufe. Die Ausweitung der Versicherungsdeckung unterstützt den Einzelhandel. Insgesamt expandieren Einzelhandelspharmazeutika als Schlüsselvertriebskanal stetig.
Welche Region hält den größten Teil des mechanischen Ziels von Rapamycin (mTOR) Inhibitors Markt
- Nordamerika dominierte das mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt mit dem größten Umsatzanteil von 41,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke FuE-Investitionen, hohe Einführung neuer Onkologie und immunsuppressive Therapien, und das Vorhandensein großer Pharmaunternehmen. Die Region profitiert auch von einem frühen Zugang zu innovativen Biologen und einem etablierten klinischen Forschungs-Ökosystem, das die Einführung von mTOR-zielierten Therapien über mehrere Indikationen beschleunigt
- Healthcare-Anbieter und Patienten in der Region setzen zunehmend auf fortgeschrittene gezielte Therapien und immunsuppressive Behandlungsregime, mit einer starken Integration von Präzisionsmedizin-Ansätzen in der Onkologie und Transplantationspflege
- Diese Dominanz wird weiterhin durch günstige Rückerstattungsrahmen, robuste regulatorische Wege für Waisen- und Onkologie-Medikamente und kontinuierliche Innovation durch führende Pharmaunternehmen unterstützt und die Position Nordamerikas als wesentlicher Beitrag zum globalen mTOR-Hemmermarkt gestärkt.
U.S. Mechanistisches Ziel von Rapamycin (mTOR) Inhibitors Market Insight
Das amerikanische mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt gefangen den größten Umsatzanteil in Nordamerika im Jahr 2025, angetrieben durch starke Aufnahme von gezielten Onkologie-Therapien und weit verbreitete Verwendung von Immunsuppressiven in der Transplantologie. Das Land profitiert von einem hoch entwickelten Gesundheitssystem, einer schnellen Einführung von Präzisionsmedizin und einer umfangreichen Verfügbarkeit von FDA-genehmigten MTOR-Inhibitoren wie Everolimus und temsirolimus. So integrieren führende Krebszentren in den USA zunehmend mTOR Pathway-Inhibitoren in Kombinationsbehandlungsprotokolle für Nierenzellkarzinom und Brustkrebs. Darüber hinaus beschleunigen starke pharmazeutische FuE-Aktivität und laufende klinische Studien für mTOR-Inhibitoren der nächsten Generation die Markterweiterung.
Europa Mechanistisches Ziel von Rapamycin (mTOR) Inhibitors Market Insight
Das europaweite mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt wird in der Vorausschätzungszeit in einem stetigen CAGR expandiert, unterstützt durch zunehmende Krebs- und Autoimmunerkrankungen sowie starke öffentliche Gesundheitssysteme. So fördern europäische Onkologienetze aktiv die Frühdiagnose und standardisierte Behandlungsprotokolle, die gezielte Therapien wie mTOR-Inhibitoren beinhalten. Die Region profitiert auch von einer starken regulatorischen Unterstützung für Waisenarzneimittel und einer zunehmenden Erstattungsdeckung für fortgeschrittene Biologen. Die zunehmende Übernahme von Präzisionsmedizin und biomarkerbasierten Behandlungsansätzen unterstützt die Markterweiterung in den großen europäischen Volkswirtschaften.
U.K. Mechanistisches Ziel von Rapamycin (mTOR) Inhibitors Market Insight
Das mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt wird voraussichtlich während der Prognosezeit bei einer bemerkenswerten CAGR wachsen, die durch steigende Krebsprävalenz und zunehmende Verwendung immunsuppressiver Therapien bei der Organtransplantation getrieben wird. So übernimmt der National Health Service (NHS) zunehmend gezielte Onkologiebehandlungen, einschließlich mTOR-Inhibitoren, als Teil standardisierter Pflegewege. Die starke klinische Forschungsinfrastruktur und die zunehmende Beteiligung an internationalen Medikamentenstudien unterstützen die Innovation und die Einführung fortschrittlicher Therapien.
Deutschland Mechanistisches Ziel von Rapamycin (mTOR) Inhibitors Market Insight
Das deutsche mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch eine starke Gesundheitsinfrastruktur, ein hohes Bewusstsein für gezielte Therapien und eine zunehmende Nachfrage nach fortgeschrittenen Onkologiebehandlungen getrieben wird. So integrieren deutsche Krankenhäuser mTOR-Inhibitoren in Kombinationsregime für das Krebsmanagement, insbesondere in Nieren- und Brustkrebsfällen. Der Schwerpunkt des Landes auf Präzisionsmedizin, verbunden mit starken pharmazeutischen Fertigungsfähigkeiten, ist das weitere Wachstum des Marktes.
Asien-Pazifik Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren Markt Insight
Das asiatisch-pazifische mechanistische Ziel von rapamycin (mTOR) Inhibitoren Markt ist bereit, während der Prognosezeit mit dem schnellsten CAGR zu wachsen, da die Gesundheitsausgaben steigen, die Krebsinzidenz erhöhen, den Zugang zu fortgeschrittenen Therapeutika verbessern und die klinischen Studienaktivitäten in Schwellenländern wie China, Indien und Südkorea erweitern. Beispielsweise investieren Regierungen in die Onkologie-Infrastruktur und erweitern die Deckung der Rückzahlungen für lebenserhaltende gezielte Therapien. Die rasche Urbanisierung und das wachsende Bewusstsein für die Präzisionsmedizin beschleunigen die Einführung von MTOR-Inhibitoren sowohl im öffentlichen als auch im privaten Gesundheitswesen.
Japan Mechanistic Target of Rapamycin (mTOR) Inhibitors Market Insight
Das japanische mechanistische Ziel von Rapamycin (mTOR) Inhibitoren Markt gewinnt aufgrund seines fortgeschrittenen Gesundheitssystems, des starken Fokus auf die Onkologie-Innovation und der hohen Einführung von immunsuppressiven Therapien in der Transplantationspflege an Zugkraft. So nutzen beispielsweise japanische Krankenhäuser zunehmend mTOR-Inhibitoren im Posttransplantationsmanagement zur Verbesserung der Transplantationsergebnisse. Die alternde Bevölkerung des Landes und die starke Betonung auf fortgeschrittene biomedizinische Forschung unterstützen das stetige Marktwachstum.
China Mechanistisches Ziel von Rapamycin (mTOR) Inhibitoren Markt Insight
Das China-mechanistische Ziel von rapamycin (mTOR) Inhibitoren Markt entfiel auf den größten Umsatzanteil im asiatischen Pazifik im Jahr 2025, angetrieben durch steigende Krebsbelastung, Ausweitung der Gesundheitsinfrastruktur und zunehmende Einführung gezielter onkologischer Therapien. So werden z.B. größere städtische Krankenhäuser zunehmend mTOR-Inhibitoren in Standard-Krebsbehandlungsprotokolle, insbesondere für Nierenzellkarzinom, einbeziehen. Starke inländische pharmazeutische Fertigungsfähigkeiten sowie staatliche Unterstützung für die Onkologie-Drogenentwicklung stärken die Markterweiterung im ganzen Land.
Welche sind die Top-Unternehmen im Mechanistischen Ziel von Rapamycin (mTOR) Inhibitors Market
Das Mechanistische Ziel der Rapamycin-Industrie (mTOR) Inhibitoren wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Novartis (Schweiz)
- Pfizer (US)
- Roche (Schweiz)
- Merck & Co. (USA)
- Bristol Myers Squibb (USA)
- AstraZeneca (USA)
- Johnson & Johnson (USA)
- AbbVie (USA)
- Amgen (US)
- Takeda Pharmaceutical (Japan)
- Astellas Pharma (Japan)
- Bayer (Deutschland)
- Sanofi (Frankreich)
- GSK (U.K.)
- Eli Lilly und Company (USA)
- CSL Limited (Australien)
- Eisai Co., Ltd (Japan)
- Daiichi Sankyo (Japan)
- Ipsen (Frankreich)
- Sandoz (Schweiz)
Was sind die neuesten Entwicklungen im globalen mechanischen Ziel von Rapamycin (mTOR) Inhibitors Market
- Im März 2021 kündigte Novartis aktualisierte klinische Daten für Everolimus (Afinitor) an, um ein verbessertes progressionsfreies Überleben bei Patienten mit fortgeschrittenen neuroendocrine Tumoren hervorzuheben und seine Rolle als Schlüssel-MTOR-Inhibitor bei der Onkologiebehandlung zu stärken. Dieses Update verstärkte die Position von Everolimus als ein weit verbreitetes rapalog in der Krebstherapie
- Im Juni 2021 erweiterte Aadi Bioscience sein nab-sirolimus (ABI-009)-Programm für Weichgewebe Sarkom, berichtete ermutigende Phase II-Ergebnisse und Fortschritte in Richtung regulatorische Diskussionen mit der US FDA, was einen bedeutenden Schritt für Albumin-gebundene mTOR Inhibitor Formulierungen markiert
- Im Februar 2022 setzte Pfizer seine Onkologie-Portfolio mit aktualisierten realen Beweisen fort, die die Verwendung von temsirolimus (Torisel) in Nierenzellkarzinom unterstützen und seine klinische Relevanz als mTOR Pathway Inhibitor bei schwer zu behandelnden Krebsen verstärken
- Im September 2022 präsentierte Novartis neue Langzeitdaten für Everolimus in Brustkrebs und Tuberkulose-Sklerose-Komplex (TSC)-assoziierte Tumore auf einer großen Onkologie-Konferenz, die nachhaltige Wirksamkeit und überschaubares Sicherheitsprofil in erweiterten Behandlungseinstellungen
- Im Mai 2023 erweiterte die US FDA das Zulassungsetikett für Everolimus (Afinitor) in zusätzlichen seltenen Tumorindikationen, einschließlich bestimmter fortgeschrittener neuroendocriner Tumore, die ihren therapeutischen Bereich innerhalb der mTOR-Hemmung-basierten Onkologieversorgung stärken
- Im Oktober 2023 setzten Takeda und Partnerunternehmen die Entwicklung von selektiven MTOR-Wegeinhibitoren der nächsten Generation fort, die sich auf eine verbesserte Spezifität und reduzierte Immunsuppression im Vergleich zu rapalogs der ersten Generation konzentrierten.
- Im Januar 2024 berichtete Aadi Bioscience zusätzliche klinische Updates für nab-sirolimus in fortgeschrittenem malignem PEComa, die dauerhafte Reaktionsraten zeigen und das anhaltende regulatorische Engagement für den erweiterten therapeutischen Einsatz unterstützen
- Im August 2024 kündigte Novartis laufende Lifecycle-Management-Studien für Everolimus über Onkologie und Transplantationsindikationen an, die sich auf Kombinationstherapien mit Immuntherapie-Agenten konzentrieren, um den mTOR-Weg zur Effizienzsteigerung
- Im April 2025 erweiterten mehrere Biotechnologie-Unternehmen die Forschung zu ATP-kompetitiven mTOR-Inhibitoren der nächsten Generation, wobei sowohl mTORC1- als auch mTORC2-Komplexe darauf abzielten, die Widerstandsfähigkeit der ersten Generation zu überwinden, wobei mehrere Verbindungen in Phase-I-Studien eintreten
- Im Juli 2025 zeigten aufstrebende klinische Forschungsprogramme verbesserte Ergebnisse aus Kombinationsregime mit mTOR-Inhibitoren und Immun-Checkpoint-Inhibitoren in soliden Tumoren, was einen wachsenden Trend zu Kombinationstherapie-Ansätzen in der Onkologie anzeigt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR MECHANISTIC TARGET OF RAPAMYCIN (MTOR)-INHIBITOREN
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 Erreichen der globalen Marktgröße für mechanistische Rapamycin-Hemmer (MTOR)
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 EPIDEMIOLOGISCHE MODELLIERUNG
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR MECHANISMISCHE ZIELE VON RAPAMYCIN (MTOR)-HEMMERN: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PORTERS 5 KRÄFTE
4.2 PESTEL-ANALYSE
5 EPIDEMIOLOGIE
5.1 HÄUFIGKEIT ALLER NACH GESCHLECHT
5.2 BEHANDLUNGSRATE
5.3 STERBLICHKEITSRATE
5.4 MEDIKAMENTENEINHALTUNG UND THERAPIEWECHSELMODELL
5.5 ERFOLGSRATEN DER PATEINT-BEHANDLUNG
6 BRANCHENEINBLICKE
6.1 Patentanalyse
6.2 MEDIKAMENTENBEHANDLUNGSRATE NACH REIFEM MÄRKTEN
6.3 DEMOGRAFISCHE TRENDS: AUSWIRKUNGEN AUF ALLE INZIDENZRATEN
6.4 PATIENTENFLUSSDIAGRAMM
6.5 WICHTIGE PREISSTRATEGIEN
6.6 WICHTIGE STRATEGIEN ZUR PATIENTENEINREGISTRIERUNG
6.7 INTERVIEWS MIT ONKOLOGEN
6.8 WEITERE KOL-SCHNAPPSCHÜSSE
7 REGULATORISCHES SZENARIO
7.1 FDA-Zulassungen
7.2 EMA-Zulassungen
8 FUSIONEN UND ÜBERNAHMEN
8.1 LIZENZIERUNG
8.2 Kommerzialisierungsvereinbarungen
9 PIPELINE-ANALYSE
9.1 KLINISCHE STUDIEN UND PHASENANALYSE
9.2 MEDIKAMENTENTHERAPIE-PIPELINE
9.2.1 MTOR-INHIBIBITOREN DER ERSTEN GENERATION
9.2.1.1. KANDIDATEN DER PHASE I (NABRAPAMYCIN)
9.2.2 MTOR-INHIBITOREN DER ZWEITEN GENERATION
9.2.2.1. MTPR- UND PI3K-DOPPELSpezifitätsinhibitoren
9.2.2.1.1. KANDIDATEN DER PHASE II
9.2.2.1.1.1 NVP-BEZ235
9.2.2.1.1.2 XL765
9.2.2.1.1.3 SONSTIGES
9.2.2.1.2. KANDIDATEN DER PHASE I
9.2.2.1.2.1 SF-1126
9.2.2.1.2.2 SONSTIGES
9.2.2.1.3. PRÄKLINISCHE KANDIDATEN
9.2.2.1.3.1 P1-103
9.2.2.1.3.2 WJD008
9.2.2.1.3.3 SONSTIGES
9.2.2.2. SELEKTIVE MTORC1/2-INHIBITOREN
9.2.2.2.1. KANDIDATEN DER PHASE I
9.2.2.2.1.1 INK128
9.2.2.2.1.2 AZD8055
9.2.2.2.1.3 OSI-027
9.2.2.2.1.4 SONSTIGES
9.2.2.2.2. PRÄKLINISCHE KANDIDATEN
9.2.2.2.2.1 TORIN 1
9.2.2.2.2.2 PP242
9.2.2.2.2.3 PP30
9.2.2.2.2.4 KU-0063794
9.2.2.2.2.5 WYE-354
9.2.2.2.2.6 WAY-600
9.2.2.2.2.7 WYE-687
9.2.2.2.2.8 SONSTIGES
9.3 SONSTIGES
10 MARKTÜBERSICHT
10.1 TREIBER
10.2 Fesseln
10.3 GELEGENHEIT
10.4 HERAUSFORDERUNGEN
11 GLOBALES MECHANISTIC TARGET OF RAPAMYCIN (MTOR) INHIBITORS MARKT, NACH TYP
11.1 ÜBERSICHT
11.2 MTOR-INHIBITOREN DER ERSTEN GENERATION
11.2.1 DURCH MEDIKAMENTE
11.2.1.1. Rapamycin
11.2.1.2. TEMSIROLIMUS
11.2.1.3. EVEROLIMUS
11.2.1.4. DEFOROLIMUS
11.2.2 NACH ARZNEIMITTELTYP
11.2.2.1. GENERIKA
11.2.2.2. MARKEN
11.2.2.2.1. Rapamune
11.2.2.2.2. TORISEL
11.2.2.2.3. AFINITOR
11.2.2.2.4. ZORTESS
11.2.2.2.5. AFINTOR DISPERZ
11.2.2.2.6. SONSTIGES
11.3 SONSTIGES
12 GLOBALES MECHANISTIC TARGET OF RAPAMYCIN (MTOR) INHIBITORS MARKET, NACH VERABREICHUNGSWEG
12.1 ÜBERSICHT
12.2 MÜNDLICHE
12.3 PARENTERALE
12.4 SONSTIGES
13 GLOBALES MECHANISTIC TARGET DES MARKTES FÜR RAPAMYCIN (MTOR)-INHIBITOREN, NACH INDIKATION
13.1 ÜBERSICHT
13.2 Nierenkarzinom
13.3 Nierentransplantation
13.4 WEICHTEIL- UND KNOCHENSARKOME
13.5 Metastasierte neuroendokrine Pankreastumoren
13.6 BRUSTKREBS
13.7 DARMKREBS
13.8 SONSTIGES
14 GLOBALES MECHANISTIC TARGET OF RAPAMYCIN (MTOR) INHIBITORS MARKET, NACH ENDBENUTZER
14.1 ÜBERSICHT
14.2 KRANKENHÄUSER
14.3 SPEZIALKLINIKEN
14.4 KREBSFORSCHUNGSINSTITUTE
14.5 SONSTIGES
15 GLOBALES MECHANISTIC TARGET DES RAPAMYCIN (MTOR) INHIBITORENMARKTES, NACH VERTRIEBSKANAL
15.1 ÜBERSICHT
15.2 KRANKENHAUSAPOTHEKE
15.3 ONLINE-APOTHEKE
15.4 Einzelhandelsapotheke
16 GLOBALES MECHANISTIC TARGET OF RAPAMYCIN (MTOR) INHIBITORS MARKT, NACH GEOGRAFIE
16.1 GLOBALES MECHANISTIC TARGET OF RAPAMYCIN (MTOR) INHIBITORS MARKET (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
16.2 NORDAMERIKA
16.2.1 USA
16.2.1.1. US-Markt für mechanistische Rapamycin-(MTOR)-Hemmer nach Typ
16.2.1.2. US-MARKT FÜR MECHANISTIC TARGET OF RAPAMYCIN (MTOR)-HEMMER, NACH VERABREICHUNGSART
16.2.1.3. US-Markt für mechanistische Rapamycin-Hemmer (MTOR) nach Indikation
16.2.1.4. US-Markt für mechanistische Rapamycin-(MTOR)-Hemmer, nach Endverbraucher
16.2.1.5. US-Markt für mechanistische Rapamycin-Hemmer (MTOR) nach Vertriebskanälen
16.2.2 KANADA
16.2.3 MEXIKO
16.2.4 DOMINIKANISCHE REPUBLIK
16.2.5 JAMAIKA
16.2.6 PANAMA
16.3 EUROPA
16.3.1 DEUTSCHLAND
16.3.2 FRANKREICH
16.3.3 Vereinigtes Königreich
16.3.4 UNGARN
16.3.5 LITAUEN
16.3.6 ÖSTERREICH
16.3.7 IRLAND
16.3.8 NORWEGEN
16.3.9 POLEN
16.3.10 ITALIEN
16.3.11 SPANIEN
16.3.12 RUSSLAND
16.3.13 TÜRKEI
16.3.14 NIEDERLANDE
16.3.15 SCHWEIZ
16.3.16 RESTLICHES EUROPA
16.4 ASIEN-PAZIFIK
16.4.1 JAPAN
16.4.2 CHINA
16.4.3 TAIWAN
16.4.4 SÜDKOREA
16.4.5 INDIEN
16.4.6 AUSTRALIEN
16.4.7 SINGAPUR
16.4.8 THAILAND
16.4.9 MALAYSIA
16.4.10 INDONESIEN
16.4.11 PHILIPPINEN
16.4.12 VIETNAM
16.4.13 RESTLICHER ASIEN-PAZIFIK-RAUM
16.5 SÜDAMERIKA
16.5.1 BRASILIEN
16.5.2 ECUADOR
16.5.3 CHILE
16.5.4 KOLUMBIEN
16.5.5 VENEZUELA
16.5.6 ARGENTINIEN
16.5.7 PERU
16.5.8 CURAÇAO
16.5.9 PARAGUAY
16.5.10 URUGUAY
16.5.11 TRINIDAD UND TOBAGO
16.5.12 RESTLICHES SÜDAMERIKA
16.6 NAHER OSTEN UND AFRIKA
16.6.1 SÜDAFRIKA
16.6.2 SAUDI-ARABIEN
16.6.3 VAE
16.6.4 ÄGYPTEN
16.6.5 KUWAIT
16.6.6 ISRAEL
16.6.7 BOLIVIEN
16.6.8 RESTLICHER NAHER OSTEN UND AFRIKA
16.7 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
17 GLOBALES MECHANISTIC TARGET OF RAPAMYCIN (MTOR) INHIBITORS MARKT, SWOT- UND DBMR-ANALYSE
18 GLOBALER MARKT FÜR MECHANISTIC TARGET OF RAPAMYCIN (MTOR)-INHIBITOREN, UNTERNEHMENSLANDSCHAFT
18.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
18.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
18.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
18.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
18.5 FUSIONEN UND ÜBERNAHMEN
18.6 NEUE PRODUKTENTWICKLUNG UND -ZULASSUNGEN
18.7 ERWEITERUNGEN
18.8 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
18.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
19 GLOBALER MARKT FÜR MECHANISTIC TARGET OF RAPAMYCIN (MTOR)-INHIBITOREN, FIRMENPROFIL
19.1 PFIZER, INC
19.1.1 UNTERNEHMENSÜBERSICHT
19.1.2 UMSATZANALYSE
19.1.3 GEOGRAFISCHE PRÄSENZ
19.1.4 PRODUKTPORTFOLIO
19.1.5 JÜNGSTE ENTWICKLUNGEN
19.2 NOVARTIS AG
19.2.1 UNTERNEHMENSÜBERSICHT
19.2.2 UMSATZANALYSE
19.2.3 GEOGRAFISCHE PRÄSENZ
19.2.4 PRODUKTPORTFOLIO
19.2.5 JÜNGSTE ENTWICKLUNGEN
19.3 TAKEDA PHARMACEUTICALS
19.3.1 UNTERNEHMENSÜBERSICHT
19.3.2 UMSATZANALYSE
19.3.3 GEOGRAFISCHE PRÄSENZ
19.3.4 PRODUKTPORTFOLIO
19.3.5 JÜNGSTE ENTWICKLUNGEN
19.4 CELGENE CORP.
19.4.1 UNTERNEHMENSÜBERSICHT
19.4.2 UMSATZANALYSE
19.4.3 GEOGRAFISCHE PRÄSENZ
19.4.4 PRODUKTPORTFOLIO
19.4.5 JÜNGSTE ENTWICKLUNGEN
19.5 MERCK & CO, INC
19.5.1 UNTERNEHMENSÜBERSICHT
19.5.2 UMSATZANALYSE
19.5.3 GEOGRAFISCHE PRÄSENZ
19.5.4 PRODUKTPORTFOLIO
19.5.5 JÜNGSTE ENTWICKLUNGEN
19.6 EXELIXIS
19.6.1 UNTERNEHMENSÜBERSICHT
19.6.2 UMSATZANALYSE
19.6.3 GEOGRAFISCHE PRÄSENZ
19.6.4 PRODUKTPORTFOLIO
19.6.5 JÜNGSTE ENTWICKLUNGEN
19.7 ASTRAZENCA
19.7.1 UNTERNEHMENSÜBERSICHT
19.7.2 UMSATZANALYSE
19.7.3 GEOGRAFISCHE PRÄSENZ
19.7.4 PRODUKTPORTFOLIO
19.7.5 JÜNGSTE ENTWICKLUNGEN
19,8 SEMAFORE PHARMACEUTICALS, INC
19.8.1 UNTERNEHMENSÜBERSICHT
19.8.2 UMSATZANALYSE
19.8.3 GEOGRAFISCHE PRÄSENZ
19.8.4 PRODUKTPORTFOLIO
19.8.5 JÜNGSTE ENTWICKLUNGEN
19.9 ASTELLAS PHARMA INC
19.9.1 UNTERNEHMENSÜBERSICHT
19.9.2 UMSATZANALYSE
19.9.3 GEOGRAFISCHE PRÄSENZ
19.9.4 PRODUKTPORTFOLIO
19.9.5 JÜNGSTE ENTWICKLUNGEN
*HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
20 VERWANDTE BERICHTE
21 SCHLUSSFOLGERUNG
22 FRAGEBOGEN
23 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











