


Globale Marktsegmentierung für Praxismanagement-Software für den Arztbereich nach Produkttyp (integriert und eigenständig), Komponente (Software und Dienste), Bereitstellungsmodus (vor Ort/nur Desktop, webbasiert und Cloud-basiert), Endbenutzer (Arzt, Apotheker, Diagnoselabore und andere) – Branchentrends und Prognose bis 2032
Was ist die Medical Practice Management Software Größe und Wachstum Rate
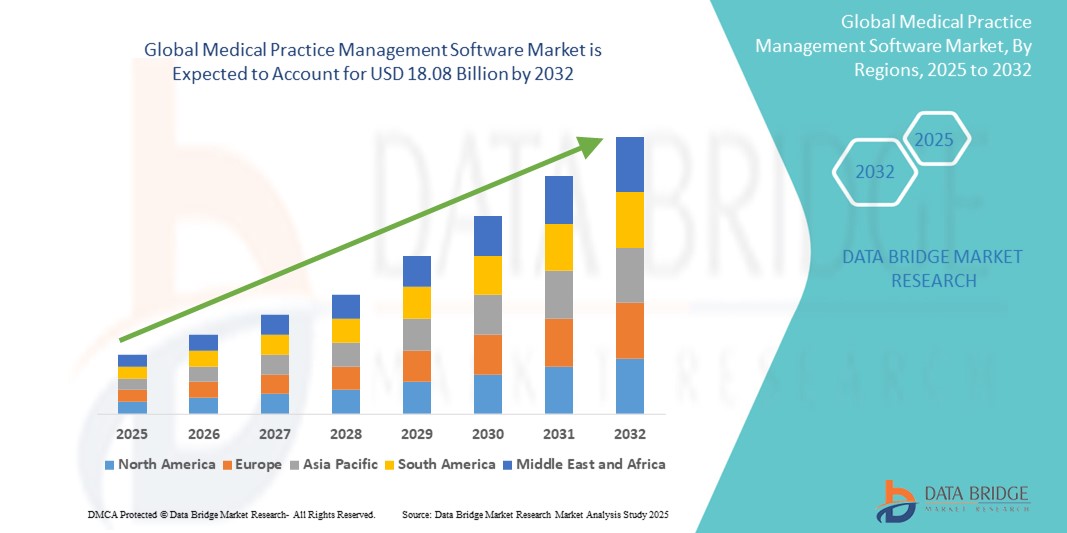
- Wie pro Data Bridge Market Research Analysis wurde die globale Marktgröße für Medizintechnik-Management-Software bewertet.8,87 Milliarden USD in 2024und wird voraussichtlich erreichen18,08 Milliarden USD bis 2032, beiCAGR von 9,30%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Notwendigkeit eines effizienten Workflow-Managements, einer elektronischen Dokumentation und einer Verwaltungsautomatisierung in Gesundheitswesens, der weltweiten Übernahme von Kliniken und Krankenhäusern gefördert.
- Darüber hinaus stellt die steigende Nachfrage nach integrierten Lösungen, die die Patientenplanung, Abrechnung und Compliance optimieren, eine medizinische Praxismanagement-Software als wesentliches Werkzeug in modernen Gesundheitseinstellungen ein. Diese konvergierenden Faktoren beschleunigen die digitale Transformation im Sektor, was das Wachstum der Industrie deutlich steigert
Marktgröße und Prognose
- Globaler Marktwert (2024):8,87 Milliarden USD
- Voraussichtlicher Marktwert (2032):18,08 Mrd. USD
- Wettervorhersage CAGR (2024–2032):9.30%
Was sind die großen Takeaways von Medical Practice Management Software
- Medizinische Praxismanagement-Software (MPMS), entwickelt, um administrative und operative Aufgaben in Gesundheitseinrichtungen zu optimieren, wird in kleinen und großen medizinischen Praktiken aufgrund seiner Fähigkeit zur Verbesserung der Workflow-Effizienz, zur Verringerung der administrativen Belastung und zur Verbesserung des Patientenmanagements immer wichtiger.
- Die steigende Nachfrage nach MPMS wird in erster Linie durch die Digitalisierung von Gesundheitssystemen, steigende Patientenmengen und die Notwendigkeit integrierter Lösungen, die mit Planung, Abrechnung, Berichterstattung und Einhaltung regulatorischer Standards umgehen
- Nordamerika dominierte den Markt für medizinische Praxismanagement-Software mit dem größten Umsatzanteil von 43 % im Jahr 2024, der von etablierten Gesundheitsinfrastrukturen, unterstützenden staatlichen Initiativen für die Einführung von elektronischen Gesundheitsdatensätzen und einem hohen Eindringen von IT-Lösungen in medizinische Einrichtungen angetrieben wird, insbesondere in den USA, wo kleine bis mittlere Praktiken zunehmend zu Cloud-basierten MPMS-Plattformen werden.
- Asia-Pacific wird in der Prognosezeit durch den Ausbau des Gesundheitszugriffs, wachsende Investitionen in die IT-Infrastruktur in der Gesundheitsversorgung und steigende Nachfrage nach kostengünstigen Praxislösungen die am schnellsten wachsende Region im Softwaremarkt der Medizintechnik sein.
- Das Cloud-basierte Segment dominierte den Markt für medizinische Praxismanagement-Software mit einem Marktanteil von 46,3% im Jahr 2024, angetrieben durch seine Skalierbarkeit, niedrigere Vor-Ort-Kosten, Fernzugriffsmöglichkeiten und zunehmende Präferenzen von Gesundheitsdienstleistern für flexible und sichere Lösungen
Report Scope und Medical Practice Management Software Marktsegmentierung
|
Attribute |
Medizinische Praxis Management Software Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend in der Medical Practice Management Software
„Cloud-Based Solutions und AI-Driven Automation Transforming Healthcare Administration“
- Ein signifikanter und beschleunigter Trend im globalen Medizin-Practice-Management-Software (MPMS)-Markt ist der weitverbreitete Wandel zu Cloud-basierten Lösungen, die mitKünstliche Intelligenz(AI) und maschinelles Lernen. Diese Transformation revolutioniert, wie Gesundheitspraktiken Planung, Abrechnung, Patientenkommunikation und Berichterstattung verwalten
- So bieten Athenahealth und AdvancedMD robuste Cloud-basierte Plattformen, die KI nutzen, um Terminerinnerungen zu automatisieren, Abrechnungszyklen zu optimieren und aus klinischen und finanziellen Daten wirkungsfähige Einblicke zu generieren. Diese Fähigkeiten verbessern die administrative Effizienz und verbessern das Patientenengagement
- AI-fähige MPMS-Lösungen können intelligent No-Show-Risiken vorhersagen, eine optimale Terminierung empfehlen und Anomalien bei Abrechnung oder Codierung erkennen. Dies trägt dazu bei, die Einnahmen und den täglichen Betrieb zu reduzieren. Kareo umfasst zum Beispiel intelligente Planungs- und Abrechnungsoptimierungstools, die von Vorhersageanalysen angetrieben werden
- Cloud-Integration sorgt auch für Skalierbarkeit, automatische Updates und Fernzugriffsmöglichkeit, die besonders für Mehrortungspraktiken oder Anbieter mit Telegesundheitskomponenten wertvoll sind. Einheitliche Cloud-basierte Schnittstellen ermöglichen eine nahtlose Koordination über Front-, klinische und Back-office-Funktionen und verbessern die Gesamteffizienz des Workflows
- Dieser Trend zu Cloud-nativen, intelligenten MPMS-Plattformen macht die Erwartungen an den Praxisbetrieb neu, mit Anbietern, die flexible, sichere und automatisierte Lösungen suchen. Unternehmen wie eClinicalWorks fördern ihr Angebot mit KI-gestützten Dokumentationstools und integrierten Patientenbindungsmodulen, um den wachsenden Anbieteranforderungen gerecht zu werden
- Die Nachfrage nach Cloud-basierten MPMS mit intelligenten Automatisierungsmerkmalen wächst sowohl über große Gesundheitssysteme als auch über unabhängige Praktiken, die durch steigende regulatorische Komplexität, den Schub für Interoperabilität und die Notwendigkeit einer operativen Widerstandsfähigkeit in dynamischen Pflegeumgebungen getrieben werden.
Medizinische Praxis Management Software Marktdynamik
Fahrer
„Erhöhung der Gesundheitswesen-Digitalisierung und Workflow-Optimierung braucht“
- Der weltweite Druck auf die Digitalisierung der Gesundheitsversorgung sowie die Notwendigkeit, die Arbeitsabläufe der Praxis zu optimieren, ist ein wichtiger Treiber für die Einführung von Software für das medizinische Praxismanagement
- Zum Beispiel führte DrChrono im Jahr 2024 AI-powered-Tools ein, die Echtzeit-Zulassungsprüfungen, automatisierte Gebührenerfassung und erweiterte Berichterstattung unterstützen, die administrative Arbeitsbelastung reduzieren und die Effizienz des Umsatzzyklus verbessern
- Mit dem wachsenden Patientenvolumen und der Komplexität in der Gesundheitswesen-Administration bietet MPMS Fähigkeiten wie Terminplanung, Versicherungsprüfung, Schadensabwicklung und regulatorische Compliance – alles von einer einzigen Plattform
- Da die Anbieter die Verwaltungslast reduzieren, die Genauigkeit verbessern und rechtzeitige Rückerstattungen sicherstellen wollen, sind MPMS-Plattformen zu wesentlichen Werkzeugen für die Praxisoptimierung geworden.
- Der Anstieg von Telemedizin-Diensten und wertbasierten Pflegemodellen erfordert weitere Kraftstoffe für integrierte, Cloud-basierte MPMS, die nahtlose virtuelle Besuche, Dokumentationen und Folgemaßnahmen unterstützen
- Darüber hinaus sind staatliche Anreize und regulatorische Mandate für den elektronischen Gesundheitsrekord (EHR) die Übernahme von Gesundheitsdienstleistern zur Umsetzung komplementärer MPMS-Lösungen für eine bessere klinische und finanzielle Ausrichtung
Zurückhaltung/Challenge
„Datenschutz und hohe Implementierungskosten“
- Trotz seiner vielen Vorteile wird die Annahme von MPMS durch Bedenken über die Privatsphäre der Daten herausgefordert,Internet und InternetRisiken und hohe anfängliche Kosten im Zusammenhang mit der Bereitstellung und Ausbildung
- Ärztliche Daten sind sehr empfindlich und etwaige Verstöße können zu schwerwiegenden rechtlichen und finanziellen Auswirkungen führen. Die Einhaltung von Vorschriften wie der HIPAA in den USA und der DSGVO in Europa erfordert strenge Datenschutzprotokolle, die für kleinere Praktiken komplex und kostspielig sein können, um
- So kämpfen kleinere Kliniken oft mit der Bereitstellung von Ressourcen für sichere Cloud-Infrastruktur, Personalschulung und laufende Softwarewartung. Darüber hinaus kann die Integration mit bestehenden EHR-Systemen oder Drittanbieter-Anwendungen technisch anspruchsvoll und zeitraubend sein
- Während große Anbieter wie NextGen Healthcare und Allscripts ihr Engagement für die Datensicherheit betonen und Compliance-fähige Plattformen bieten, bleibt Skeptizismus bei einigen Anbietern in Bezug auf die Speicherung von Patienteninformationen in der Cloud
- Um diese Barrieren zu überwinden, bieten Anbieter modulare Preismodelle, verbesserte Benutzerunterstützung und stärkere Verschlüsselungs- und Authentifizierungsfunktionen. Dennoch bleibt die Notwendigkeit von regulatorischen Compliance- und Vor-Ort-Investitionen eine Voraussetzung für eine umfassende Übernahme, insbesondere bei der Entwicklung von Märkten oder bei haushaltsbewussten Anbietern.
Wie wird die Medical Practice Management Software segmentiert
Der Markt wird auf Basis von Produkttyp, Bauteil, Liefermodus und Endbenutzer segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Medizintechnik-Management-Softwaremarkt in integrierte und eigenständige Lösungen segmentiert. Das integrierte Segment hatte 2024 aufgrund der steigenden Nachfrage nach All-in-One-Lösungen, die klinische, finanzielle und administrative Funktionalitäten in einer einzigen Plattform kombinieren, den größten Marktanteil. Integrierte Systeme optimieren den Datenaustausch zwischen EHR, Abrechnungs- und Abrechnungsmodulen, verbessern die Workflow-Effizienz und minimieren die Redundanz.
Das eigenständige Segment soll das schnellste Wachstum von 2025 bis 2032 bezeugen, insbesondere unter kleinen und unabhängigen Praktiken, die kostengünstige, anpassbare Werkzeuge suchen. Standalone-Lösungen ermöglichen es Kliniken, Funktionen wie Abrechnungs- oder Terminplanung ohne volle Integration gezielt zu implementieren, Flexibilität und vereinfachte Trainingsanforderungen für Mitarbeiter zu bieten.
- Von der Komponente
Auf Basis der Komponente wird der Softwaremarkt für das medizinische Praxismanagement in Software und Dienstleistungen segmentiert. Das Softwaresegment dominierte den Markt im Jahr 2024, angetrieben durch eine verstärkte Digitalisierung des Gesundheitswesens und die weit verbreitete Übernahme von Cloud- und webbasierten Plattformen. Diese Software-Tools sind für die Automatisierung von Front-Office-Aufgaben, die Verwaltung von Ansprüchen, die Reduzierung von Papierarbeiten und die Sicherstellung der Datengenauigkeit unerlässlich.
Das Dienstleistungssegment wird aufgrund der steigenden Nachfrage nach Implementierungsunterstützung, Systemanpassung, Schulung und laufender technischer Hilfe im Voraus rasch wachsen. Da mehr Praktiken fortschrittliche MPMS-Tools annehmen, spielen Dienstleister eine entscheidende Rolle, um ein reibungsloses Onboarding und Compliance mit sich entwickelnden Gesundheitsvorschriften zu gewährleisten.
- Nach Liefermodus
Auf Basis des Liefermodus wird der Softwaremarkt für das medizinische Praxismanagement in on-Premises/desktop-only, webbasierte und Cloud-basierte Lösungen segmentiert. Das Cloud-basierte Segment führte den Markt mit 46,3% im Jahr 2024, die Erfassung des größten Umsatzanteils aufgrund seiner Skalierbarkeit, niedrigen Kosten im Vorfeld und der Fernzugriffsmöglichkeit. Cloud-Plattformen werden zunehmend durch kleine und mittlere Praktiken für ihre automatischen Updates, Datensicherungsfunktionen und reduzierte IT-Wartungslast bevorzugt.
Das webbasierte Segment wird erwartet, dass das schnellste CAGR von 2025 bis 2032, unterstützt durch seine Kompatibilität mit mehreren Geräten und einfache Zugriff über Internet-Browser. Das webbasierte MPMS bietet ein ausgewogenes Verhältnis zwischen Funktionalität und Erschwinglichkeit und zieht eine wachsende Adoption in den aufstrebenden Gesundheitsmärkten an.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Markt für medizinische Praxismanagement-Software in Ärzte, Apotheker, diagnostische Labore und andere segmentiert. Das Segment der Ärzte dominierte den Markt im Jahr 2024, was den größten Umsatzanteil ausmacht, da MPMS-Tools in Privatpraktiken, ambulanten Kliniken und Spezialkliniken für die Verwaltung von Terminen, Rezepten und Abrechnungsgeschäften weit verbreitet sind.
Das Segment der diagnostischen Labore wird voraussichtlich bis 2032 mit der schnellsten Rate wachsen, die von der Notwendigkeit einer effizienten Laborplanung, Testergebnisverfolgung und Integration mit EHR-Systemen angetrieben wird. Die zunehmende Nachfrage nach Labor-Digitalisierung und -automatisierung veranlasst Labors, MPMS-Plattformen zu übernehmen, die auf das Probenmanagement und Compliance-Tracking zugeschnitten sind.
Medizinische Praxis Management Software Markt Regionale Analyse
- Nordamerika dominierte den Markt für medizinische Praxismanagement-Software mit dem größten Umsatzanteil von 43 % im Jahr 2024, der von etablierten Gesundheitsinfrastrukturen, unterstützenden staatlichen Initiativen für die Einführung von elektronischen Gesundheitsdatensätzen und einem hohen Eindringen von IT-Lösungen in medizinische Einrichtungen angetrieben wird, insbesondere in den USA, wo kleine bis mittlere Praktiken zunehmend zu Cloud-basierten MPMS-Plattformen werden.
- Anbieter in der Region priorisieren integrierte Plattformen, die administrative Effizienz verbessern, wertbasierte Pflegemodelle unterstützen und die Einhaltung von Vorschriften wie HIPAA sicherstellen
- Diese starke Marktpräsenz wird durch hohe Gesundheitsausgaben, eine digital reife medizinische Belegschaft und kontinuierliche Innovation von regionalen Anbietern unterstützt, die Cloud-basierte und AI-powered MPMS-Lösungen anbieten, die auf die Bedürfnisse sowohl kleiner Praktiken als auch großer Gesundheitssysteme zugeschnitten sind.
US Medical Practice Management Software Market Insight
Der US-amerikanische Medizinpraxismanagement-Softwaremarkt erfasste 2024 den größten Umsatzanteil von 83 % in Nordamerika, der von der fortschrittlichen Gesundheitsinfrastruktur des Landes, den hohen EHR-Adoptionsraten und starken regulatorischen Mandaten wie HIPAA und MACRA angetrieben wurde. Praxis in den USA investieren zunehmend in MPMS-Lösungen, um den Betrieb zu optimieren, Umsatzzyklusmanagement zu verbessern und Compliance-Anforderungen zu erfüllen. Die weit verbreitete Integration von Cloud-basierten Plattformen und der KI-getriebenen Automation treibt die Übernahme von großen Gesundheitssystemen und unabhängigen Praktiken weiter voran.
Europa Medical Practice Management Software Markt Insight
Der europäische Markt für medizinische Praxismanagement-Software soll sich während der gesamten Vorausschätzungsperiode auf einem bemerkenswerten CAGR ausweiten, unterstützt von staatlichen Initiativen zur digitalen Gesundheit, einem wachsenden Bedarf an Workflow-Optimierung und einem steigenden Druck auf Gesundheitssysteme zur Verbesserung der Verwaltungseffizienz. Mit zunehmendem Fokus auf den Datenschutz unter DSGVO wenden sich Anbieter an MPMS-Plattformen, die sichere, konforme Lösungen anbieten. Die Nachfrage wächst über öffentliche und private Praktiken, insbesondere in Westeuropa, wo integrierte digitale Gesundheitsökosysteme zur Norm werden.
U.K. Medizinische Praxis Management Software Markt Insight
Der US-amerikanische Markt für medizinische Praxismanagement-Software soll während der Prognosezeit bei einem robusten CAGR wachsen, der durch nationale Anstrengungen zur Digitalisierung von Gesundheitsdienstleistungen im Rahmen des NHS-Rahmens vorangetrieben wird. Die Praxis setzt MPMS ein, um administrative Arbeitsbelastungen zu reduzieren, Telegesundheitsdienste zu unterstützen und das Patientenmanagement zu verbessern. Die steigende Notwendigkeit eines Echtzeit-Zugriffs auf Patientendaten und eine nahtlose Interoperabilität zwischen Pflegeeinstellungen fördern die AnnahmeCloud-basiertund KI-gestützte Praxismanagement-Plattformen.
Deutschland Medizinische Praxis Management Software Markt Einblick
Der deutsche Markt für medizinische Praxismanagement-Software soll sich stetig erweitern, was durch steigende Investitionen in die Gesundheits-IT, strenge Datenschutzgesetze und eine Nachfrage nach skalierbaren, interoperablen Lösungen verursacht wird. Die Integration von MPMS mit der deutschen Telematik-Infrastruktur gewinnt vor allem in den ambulanten Einstellungen an Zugkraft. Der Schwerpunkt auf Datenschutz, Qualitätssicherung und effiziente Schadensabwicklung ist der Lenker in Richtung moderner, sicherer Softwaresysteme, die auf das Gesundheitsumfeld Deutschlands zugeschnitten sind.
Asia-Pacific Medical Practice Management Software Markt Einblick
Der asiatisch-pazifische Medizin-Practice-Management-Software-Markt ist bereit, am schnellsten CAGR während der Prognosezeit von 2025 bis 2032 zu wachsen, angetrieben durch die wachsende Healthcare-Digitalisierung, staatliche Gesundheitsreformen und die Expansion von privaten Investitionen. Länder wie China, Indien und Japan sehen eine rasche Einführung von Cloud-basierten und mobilen kompatiblen MPMS-Lösungen zur Unterstützung von steigenden Patientenbelastungen und zur Steigerung der operativen Effizienz. Besonders stark ist die Nachfrage in städtischen Kliniken und privaten Krankenhäusern, die kostengünstige und skalierbare Plattformen suchen.
Japan Medical Practice Management Software Markt Insight
Der japanische Markt für medizinische Praxismanagement-Software gewinnt aufgrund eines hochverstädterten Gesundheitssystems, einer alternden Bevölkerung und einer wachsenden Nachfrage nach rationalen Verwaltungsprozessen an Zugkraft. Japanische Kliniken und Krankenhäuser übernehmen MPMS zur Unterstützung koordinierter Betreuung, Telemedizin und Fernüberwachung. Die starke Nachfrage nach digitalen Plattformen, die sich mit den IT-Standards von Japan und deren Schwerpunkt auf Automatisierung und Datensicherheit ausrichten, sind Schlüsselfaktoren für das Marktwachstum.
Indien Medical Practice Management Software Markt Einblick
Der indische Medizinpraxis-Management-Software-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2024, unterstützt durch einen rasant wachsenden Gesundheitssektor, digitale Gesundheitsinitiativen wie Ayushman Bharat und steigendes Eindringen von Internet und mobilen Technologien. Die MPMS-Adoption beschleunigt über mehrere Spezialkliniken, diagnostische Labors und individuelle Praktiken, wobei die Nachfrage nach Cloud-basierten, kostengünstigen Plattformen stark ansteigt. Lokale Anbieter und Start-ups spielen eine entscheidende Rolle, indem sie skalierbare Lösungen anbieten, die auf die einzigartigen Bedürfnisse von Indiens vielfältigen Gesundheitsökosystem zugeschnitten sind.
Welche sind die Top-Unternehmen in der Medizinpraxis-Management-Software
Die Medizin-Practice-Management-Software-Industrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- athenahealth(US)
- AdvancedMD, Inc(US)
- eClinicalWorks(US)
- NXGN Management, LLC.(US)
- Veradigm LLC(US)
- McKesson Corporation (USA)
- Tebra Technologies, Inc. (USA)
- Greenway Health, LLC (USA)
- Oracle (US)
- Epic Systems Corporation (USA)
- Henry Schein, Inc. (USA)
- Praxis Fusion, Inc. (USA)
- GE HealthCare (USA)
- CompuGroup Medical (Deutschland)
- DocEngage (Indien)
- Practo Technologies Pvt. Ltd (Indien)
Was sind die jüngsten Entwicklungen im Global Medical Practice Management Software Market
- Im April 2023 stellte Athenahealth neue AI-powered Erweiterungen auf seine medizinische Praxis-Management-Plattform vor, einschließlich der prädiktiven Analytik für die Patientenplanung und das automatisierte Claim Denial Management. Diese Funktionen sind darauf ausgerichtet, die Verwaltungslast zu reduzieren, die Effizienz des Umsatzzyklus zu verbessern und den Anbietern von Gesundheitsdienstleistungen eine proaktivere Versorgung zu ermöglichen. Diese Entwicklung unterstreicht das Engagement von Athenahealth, fortschrittliche Technologien zu nutzen, um die Praxis zu optimieren und die finanzielle Leistungsfähigkeit für medizinische Praktiken aller Größen zu optimieren
- Im März 2023 startete AdvancedMD, ein führendes Cloud-basiertes Healthcare-Technologieunternehmen, eine aktualisierte Suite integrierter Tools, die mobile erste Funktionen für Terminplanung, Patientenaufnahme und Abrechnung umfasst. Die Verbesserungen zielen darauf ab, hybride Pflegemodelle zu unterstützen und die geduldig-provider Kommunikation zu verbessern. Diese Bewegung spiegelt den Fokus von AdvancedMD auf die Bereitstellung von benutzerfreundlichen, skalierbaren MPMS-Lösungen wider, die den Anforderungen an die Praxis in einer digitalen ersten Gesundheitslandschaft gerecht werden
- Kareo und PatientPop – heute als Tebra tätig – haben im Februar 2023 erweiterte KI-basierte Funktionalität in ihrer All-in-One-Practice-Management-Plattform angekündigt. Das Update umfasst automatisierte Abrechnungs-, Patienten-Verlobungs-Tools und intelligente Reporting-Dashboards, die kleinen bis mittleren Praktiken helfen, die Versorgung und den Geschäftsbetrieb effizienter zu verwalten. Diese strategische Entwicklung markiert Tebras weitere Investitionen in zugängliche, umfassende MPMS-Lösungen, die auf unabhängige Anbieter zugeschnitten sind
- Im Januar 2023 startete eClinicalWorks sein neues Practice Management Dashboard mit anpassbaren Datenvisualisierungstools für operative Metriken wie Patientenfluss, Umsatztrends und Abrechnungsgenauigkeit. Durch die Integration von AI-getriebenen Erkenntnissen ermöglicht dieses Update Gesundheitsadministratoren, datengestützte Entscheidungen in Echtzeit zu treffen. Die Initiative richtet sich an die breitere Industrie, die sich auf das datengesteuerte Praxismanagement und eine verbesserte klinisch-betriebliche Synergie auswirkt
- Im Januar 2023 enthüllte NextGen Healthcare seine NextGen Enterprise PM 6.0 mit verbesserter Interoperabilität, aktualisierten Compliance-Funktionen und erweiterter Automatisierung für Ansprüche und Sammlungen Management. Entwickelt für spezialisierte und unternehmenseigene Gesundheitsorganisationen, betont die Plattform Skalierbarkeit und Sicherheit. Diese Entwicklung unterstreicht den Fokus von NextGen auf die Unterstützung komplexer Gesundheitsumgebungen durch robuste, regulatorische MPMS-Plattformen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











