


Global Non-GMO Food Market Segmentation, Nach Typ (Cereals and Grains, Liquor, Fleisch und Geflügel, Speiseöl und Bäckerei), Kategorie (konventionell und organisch), Anwendung (Beverages, Fleischprodukte, Obst und Gemüse, Dairy Alternatives, Tierfutter und andere), Vertriebskanal (Hypermärkte und Supermärkte, Lebensmittelspezialist Retailers, Conveni
Was ist die Non-GMO Food Market Size und Growth Rate
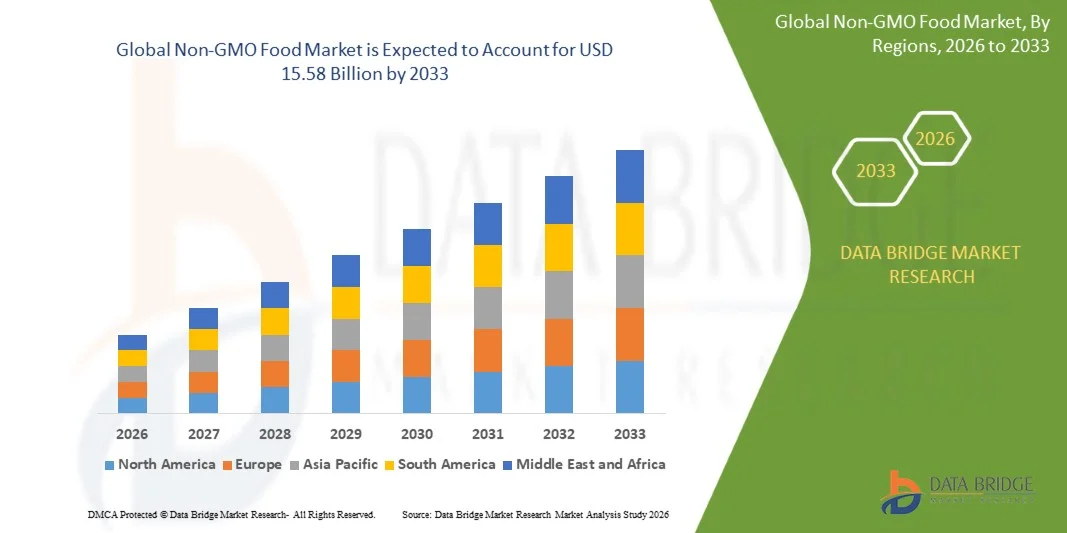
- Nach der Data Bridge Market Research Analyse wurde der Non-GMO-Food-Markt auf4,92 Milliarden USD in 2025und wird zu erreichen15,58 Milliarden USD bis 2033, in einemCAGR von 15,50 % von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch steigende Verbrauchernachfrage nach Natur undSauberes EtikettLebensmittelprodukte, zunehmendes Gesundheitsbewusstsein, zunehmende Präferenz für transparente Zutat-Suspension und die zunehmende Verfügbarkeit von nicht-GVO-Produkten über Einzelhandels- und Food-Service-Kanäle hinweg.
- Das zunehmende Verbraucherbewusstsein in Bezug auf gentechnisch veränderte Inhaltsstoffe, kombiniert mit der zunehmenden Förderung nachhaltiger landwirtschaftlicher Praktiken und der Nachfrage nach Lebensmitteln, die unter Verwendung von nicht-GVO-Samen hergestellt werden, ist zwingend Lebensmittelhersteller und Einzelhändler, um ihre zertifizierten nicht-GVO-Produktangebote zu erweitern. Supermärkte, Spezialgeschäfte und Online-Handelsplattformen verbessern die Zugänglichkeit der Produkte und unterstützen die Markterweiterung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 4.92 Milliarden
- Voraussichtlicher Marktwert (2033): USD 15.58 Milliarden
- Prognose CAGR (2026–2033): 15,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Non-GMO Food Market
- Nordamerika dominierte den Non-GMO-Food-Markt mit dem größten Umsatzanteil von 39,62% im Jahr 2025, unterstützt durch starke Verbraucherbewusstsein, etablierte Zertifizierungssysteme, reife Einzelhandelsnetze und weit verbreitete Verfügbarkeit von Nicht-GVO-Produkten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 6,05% von 2026 bis 2033 sein, die von steigenden Bevölkerungsgruppen der Mittelklasse, zunehmendem Bewusstsein für die Lebensmittelsicherheit, Erweiterung der modernen Einzelhandelsinfrastruktur und wachsender Übernahme von Nicht-GVO-Produkten in Schwellenländern betrieben wird.
- Das Segment Getreide und Getreide führte den Markt mit einem Anteil von 42,5% im Jahr 2025, angetrieben durch den weit verbreiteten Verbrauch von Getreide als Grundnahrungsmittel und ihren umfangreichen Einsatz in Frühstücksgetreide, Backwaren, Snacks und anderen Lebensmittelanwendungen.
- Bäckerei ist der am schnellsten wachsende Simulationstyp, der zur Registrierung eines CAGR von 10% entwickelt wurde und den Bedarf an sauberem Bäckereiprodukt widerspiegelt und die Einarbeitung von Nicht-GVO-Mehl, Getreide, Samen und anderen Inhaltsstoffen erhöht.
- Das konventionelle Segment dominierte die Kategorie mit einem Umsatzanteil von 69,35 % im Jahr 2025, was durch seine breitere Verfügbarkeit, etablierte Produktionssysteme und eine relativ höhere Erreichbarkeit gegenüber organischen Nicht-GVO-Produkten führte.
- Die Getränke entfielen auf 36,0% des Marktanteils im Jahr 2025, bevorzugt durch steigende Nachfrage nach sauberem Etikett, natürlichen, funktionalen und nicht-GVO-Getränk-Formulierungen.
- Das Segment Milchalternativen ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 12,7%, angetrieben durch steigenden Verbrauch von pflanzlicher Milch und anderen Milchersatzprodukten
Report Scope und Non-GMO Food Market Segmentation
|
Attribute |
Non-GMO Food Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Non-GMO Food Market
- Lebensmittelhersteller positionieren neben sauberen, natürlichen, organischen und minimal verarbeiteten Attributen zunehmend Non-GMO-Produkte, um der steigenden Nachfrage nach Transparenz und erkennbaren Inhaltsstoffen gerecht zu werden.
- So startete das Non-GMO-Projekt im Januar 2025 sein Non-UPF Verified-Programm und erweiterte seinen Food-Integrity-Ansatz über die Vermeidung von GVO auf minimal verarbeitete Lebensmittel; die Organisation erklärte, dass seine Butterfly-Marke bereits auf über 63.000 Produkten von über 5.000 Marken gefunden wurde.
- Das wachsende Interesse der Verbraucher an der Inhaltstransparenz ist es, Marken zu ermutigen, Drittanbieter-Überprüfungen zu erhalten und Beschaffungspraktiken direkt über erkennbare Zertifizierungszeichen zu kommunizieren.
- Pflanzenbasierte LebensmittelHersteller setzen zunehmend nicht-GVO-Zutaten und Zertifizierungen in die Produktpositionierung ein, um Produkte innerhalb der wachsenden gesundheitsorientierten Lebensmittelkategorie zu unterscheiden.
- So erhielt Dojo Fresh im Mai 2025 Unterstützung des Non-GMO-Projekts, um die Überprüfung seiner drei pflanzlichen Eiweißmischungen zu erneuern und die Verwendung von sauberen, minimal verarbeiteten, nicht-GVO-Zutaten in pflanzlichen Lebensmitteln zu verstärken.
- Da die Verbraucher zunehmend Nicht-GVO-Anforderungen mit Transparenz, Sauberkeit und verantwortungsvoller Beschaffung verbinden, werden die Hersteller erwartet, überprüfte Produktportfolios, insbesondere über pflanzliche Lebensmittel, Getränke, Snacks und andere verpackte Lebensmittelkategorien zu erweitern.
Was sind die Haupttreiber des Non-GMO Food Market
- Das steigende Gesundheitsbewusstsein der Verbraucher und die Nachfrage nach transparenten Lebensmittelkennzeichnungen erhöhen die Nachfrage nach nicht-GVO-Produkten, da Käufer nach erkennbaren Inhaltsstoffen und einer größeren Sichtbarkeit in der Lebensmittelproduktion und -beschaffung suchen.
- Zum Beispiel fand im Mai 2025 eine EcoFocus-Umfrage von 4.000 US-Verbrauchern heraus, dass 54% der Lebensmittelgeschäfte extrem oder sehr besorgt über die Sicherheit genetisch veränderter Lebensmittel waren, während 60% der Käufer, die sich des Non-GMO-Projektlabels bewusst waren, es als äußerst oder sehr einflussreich in Kaufentscheidungen betrachteten.
- Lebensmittelhersteller, Einzelhändler und Marken erweitern nicht-GMO-Produktpaletten, um auf die Nachfrage nach sauberen Lebensmitteln, nachhaltiger Beschaffung und glaubwürdiger Drittanbieter-Zertifizierung in verschiedenen Lebensmittel- und Getränkekategorien zu reagieren.
- So berichtete PwC im September 2025, dass 84 % der indischen Verbraucher die Lebensmittelsicherheit als ein lebenswichtiger Einkaufstreiber betrachteten, was die wachsende Bedeutung von Transparenz, glaubwürdigen Zertifizierungen und die klare Kommunikation von Produktattributen hervorhebt.
- Mit zunehmender Priorisierung der Lebensmittelsicherheit, Zutattransparenz und nachhaltiger Produktionspraktiken wird die Nicht-GVO-Positionierung weiterhin ein wichtiges differenzierendes Attribut für Hersteller, die gesundheitsorientierte und hochwertige Lebensmittelprodukte entwickeln.
Welche Faktoren erschweren das Wachstum des Non-GMO-Food-Marktes
- Die Aufrechterhaltung der Nicht-GVO-Integrität in landwirtschaftlichen und lebensmittelverarbeitenden Lieferketten erfordert zusätzliche Segregation, Identitätserhaltung, Tests, Rückverfolgbarkeit und Zertifizierung, Erhöhung der Produktions- und Handlingkosten.
- So veröffentlichten Forscher der Iowa State University im November 2024 ein Kosten-Schätzungsmodell für Nicht-GM-Mais und Sojaseigerung an Landkornaufzügen. Die Studie bewertete 24 Szenarien über verschiedene GVO-Toleranzstufen und quantifizierte die zusätzlichen Kosten, die für die Aufrechterhaltung der Nicht-GM-Integrität bei der Getreidebehandlung und -trennung erforderlich sind.
- Diese zusätzlichen Anforderungen können die Annahme bei kleineren Herstellern und Lieferanten begrenzen, insbesondere wenn Produkte hochwertige Inhaltsstoffe wie Mais und Soja enthalten, die bei der Überprüfung eine größere Kontrolle erfordern.
- Die Komplexität der Aufrechterhaltung des Nicht-GVO-Status während der Beschaffung, Verarbeitung und Verteilung kann auch die Zertifizierungskosten, Dokumentationsanforderungen und Versorgungskettenmanagementlasten für Lebensmittelhersteller erhöhen.
- So berichtete beispielsweise im Februar 2024 eine Studie über Rückverfolgbarkeitsstrategien zur Verhinderung nicht autorisierter GVO, dass die Zertifizierungskosten im Vergleich zu den mit der Segregation verbundenen Kosten als minimal angesehen wurden, was darauf hindeutete, dass die Aufrechterhaltung separater nicht-GVO-Versorgungsketten eine erhebliche finanzielle Belastung darstellen kann.
- Die zusätzlichen Seigerungs-, Prüfungs-, Zertifizierungs- und Rückverfolgbarkeitsanforderungen erhöhen weiterhin die Kosten für die Herstellung von nicht-GVO-Foods, was zu höheren Einzelhandelspreisen führen könnte und das Eindringen von preisempfindlichen Verbrauchern und kleineren Lebensmittelunternehmen einschränkt.
Wie wird der Non-GMO Food Market segmentiert
Der Non-GMO-Food-Markt wird auf der Grundlage von Art, Kategorie, Anwendung und Verteilungskanal segmentiert.
- Typ
Auf der Grundlage des Typs wird der nicht-GVO-Food-Markt in Getreide und Getreide, Likör, Fleisch und Geflügel, Speiseöl und Bäckerei segmentiert. Das Segment Getreide und Getreide dominierte den Markt mit 42,5% Anteil im Jahr 2025, aufgrund des weit verbreiteten Getreideverbrauchs als Grundnahrungsmittel und deren umfangreiche Verwendung in Frühstücksgetreide, Backwaren, Snacks und anderen Lebensmittelanwendungen. Nicht-GVO-Getreide und Getreide profitieren von ihrer wesentlichen Rolle in der täglichen Ernährung in den entwickelten und aufstrebenden Märkten. Die zunehmende Verbraucherpräferenz für natürlich bezogene und rückverfolgbare Inhaltsstoffe ist eine weitere Unterstützung der Nachfrage nach Nicht-GVO-Körnen. Mais, Weizen, Reis, Hafer und andere Körner werden zunehmend in Produkte integriert, die sich um saubere und gesundheitsbewusste Attribute befinden. Das Segment profitiert auch von etablierten landwirtschaftlichen und verarbeitenden Lieferketten, die die Großproduktion und den Vertrieb unterstützen. Die zunehmende Verfügbarkeit von zertifizierten Nicht-GVO-Körnerprodukten durch den Mainstream- und Spezialhandel verbessert die Zugänglichkeit der Verbraucher.
Das Bäckerei-Segment wird erwartet, dass das schnellste Wachstum bei 10% CAGR während der Prognosezeit, unterstützt durch die Erhöhung der Verbrauchernachfrage nach sauberem Etikett gebackenen Waren und eine stärkere Einbeziehung von nicht-GVO-Mehl, Getreide, Samen und anderen Zutaten. Die zunehmende Sensibilisierung für die Beschaffung von Inhaltsstoffen ist es, Bäckereien und Lebensmittelhersteller zu ermutigen, nicht-GVO-Attribute prominenter zu kommunizieren. Brot, Kekse, Cracker, Gebäck und andere Backwaren enthalten zunehmend nicht-GVO-Zutaten, um sich in wettbewerbsfähigen Märkten zu unterscheiden. Der Ausbau des Bio- und Naturnahrungsmitteleinzelhandels erhöht auch die Verfügbarkeit von Nicht-GVO-Bäckereiprodukten. Die Hersteller reagieren auf veränderte Verbraucherpräferenzen, indem sie Produkte mit einfacheren Inhaltsprofilen und erkennbaren Rohstoffen reformieren. Die zunehmende Überschneidung zwischen Nicht-GVO, organischer und sauberer Etikettierung schafft zusätzliche Möglichkeiten für Premium-Bäckereiprodukte.
- Nach Kategorie
Auf Basis der Kategorie wird der nicht-GVO-Food-Markt in konventionelle und organische Segmente segmentiert. Das konventionelle Segment dominierte den Markt mit einem Anteil von 69,35 % im Jahr 2025, unterstützt durch seine breitere Verfügbarkeit, etablierte Produktionssysteme und relativ höhere Erreichbarkeit gegenüber organischen Nicht-GVO-Produkten. Herkömmliche Nicht-GVO-Lebensmittel appellieren an Verbraucher, die genetisch veränderte Inhaltsstoffe vermeiden wollen, ohne notwendigerweise vollständig organische Produkte zu kaufen. Hersteller können die nicht-GMO-Positionierung beibehalten und dabei eine größere Flexibilität bei der Beschaffung und Produktion im Vergleich zu organischen Anforderungen beibehalten. Das Segment ist weit verbreitet über Mainstream-Supermärkte, Hypermärkte, Convenience Stores und andere Massenmarkt-Händler. Die vergleichsweise zugängliche Preisgestaltung ermöglicht es nicht-GMO-Produkten, eine breitere Verbraucherbasis über Premium- und gesundheitsorientierte Käufer zu erreichen. Lebensmittelhersteller verwenden neben herkömmlichen Formulierungen zunehmend nicht-GMO-Zertifizierung als zusätzliches Produktattribut
Das Bio-Segment wird prognostiziert, um das schnellste Wachstum bei einem CAGR von 7,38% während des Prognosezeitraums zu registrieren, der von den Verbrauchern zunehmend organische und nicht-GVO-Attribute mit höherer Qualität, Nachhaltigkeit und Umweltverantwortung verbindet. Bio-Produkte stärken den Appell der Nicht-GVO-Positionierung, weil Verbraucher, die Bio-Lebensmittel suchen, oft Einschränkungen auf genetisch veränderte Inhaltsstoffe priorisieren. Die wachsende Nachfrage nach sauberem Etikett, minimal verarbeiteten und nachhaltig produzierten Lebensmitteln ermutigt Hersteller, Bio-Nicht-GVO-Portfolios zu erweitern. Premium-Kategorien wie Kindersnacks, Getränke, Getreide und Spezialnahrung bieten attraktive Möglichkeiten für Bio-Nicht-GVO-Produkte. Die Einzelhändler schaffen zudem eigene Regalräume für Bio- und Nicht-GVO-Produkte, was die Sichtbarkeit und die Zugänglichkeit der Verbraucher verbessert. Höhere Margen, die mit hochwertigen Bio-Produkten verbunden sind, fördern die Hersteller, ihre Portfolios zu kombinierten Bio- und Nicht-GVO-Angeboten zu diversifizieren.
- Anwendung
Auf der Grundlage der Anwendung wird der nicht GMO-Lebensmittelmarkt in Getränke, Fleischerzeugnisse, Obst und Gemüse, Milch Alternativen, Tierfutter und andere segmentiert. Das Segment Getränke dominierte den Markt mit 36,0% Anteil am Jahr 2025, unterstützt durch die steigende Nachfrage nach sauberen Etiketten, natürlichen, funktionalen und nicht-GVO Getränke-Formulierungen. Nicht-GMO-Zutaten werden zunehmend in pflanzenbasierte Getränke, funktionelle Getränke, Säfte und andere gesundheitsorientierte Getränke eingearbeitet. Das zunehmende Bewusstsein der Verbraucher für die Zutatsermittlung ermutigt Getränkehersteller, mehr Transparenz in Bezug auf Rohstoffe und Produktionspraktiken zu bieten. Pflanzenbasierte Getränke sind besonders relevant, weil Zutaten wie Soja und andere Kulturen häufig für den GVO-Status von Verbrauchern bewertet werden, die nicht-GVO-Alternativen suchen. Die Erweiterung von Bio- und Naturgetränken-Portfolio schafft weitere Möglichkeiten für Produkte, die sowohl organische als auch nicht-GVO-Positionierung tragen. Online- und Spezialhandelskanäle verbessern auch den Zugang zu Premium-Nicht-GVO-Getränken.
Das Segment Milchalternativen wird voraussichtlich das schnellste Wachstum mit 12,7% CAGR während des Prognosezeitraums beobachten, das durch den zunehmenden Verbrauch von pflanzlicher Milch und anderen Milchersatzprodukten getrieben wird. Soja, Mandel, Hafer, Kokosnuss und andere pflanzliche Inhaltsstoffe werden zunehmend in Milchalternativen verwendet, wodurch Möglichkeiten für Nicht-GVO-Formulierungen geschaffen werden. Verbraucher, die pflanzenbasierte Produkte kaufen, legen häufig mehr Wert auf Inhaltstransparenz, Nachhaltigkeit und wahrgenommene gesundheitliche Vorteile. Daher erweitern die Hersteller nicht-GVO und organische Varianten, um ihre milchalternativen Portfolios zu unterscheiden. Die zunehmende Verfügbarkeit von pflanzenbasierten Getränken, Joghurt, Rahmern und anderen Milchersatzstoffen in den Mainstream-Händlern erhöht die Marktzugangsmöglichkeit. Auch die Premium-Positionierung um natürliche, organische und nicht-GVO-Zutaten unterstützt eine hochwertige Produktentwicklung.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Non-GMO-Food-Markt in Hypermärkte und Supermärkte, Lebensmittel-Spezialhändler, Convenience-Shops und online segmentiert. Das Segment Hypermärkte und Supermärkte dominierte den Markt mit einem Anteil von 5,02% im Jahr 2025, unterstützt durch umfangreiche Produktsortimente, etablierte Einzelhandelsinfrastruktur und bequemen Zugang zu zertifizierten Nicht-GVO-Produkten. Große Einzelhändler bieten dedizierte natürliche, organische und nicht-GVO-Abschnitte, die die Produktsichtbarkeit und das Verbraucherbewusstsein verbessern. In-store-Zertifizierungsetiketten und Verpackungsinformationen helfen den Verbrauchern auch beim Kauf von Entscheidungen nicht-GVO-Produkte zu identifizieren und zu vergleichen. Supermärkte und Hypermärkte können Produkte in verschiedenen Kategorien anbieten, darunter Getreide, Bäckerei, Getränke, Fleisch und Speiseöle. Ihre etablierten Lieferantennetzwerke ermöglichen eine konsequentere Produktverfügbarkeit und einen breiteren Vertrieb zertifizierter Produkte. Auch die Einzelhändler nutzen zunehmend Private-Label- und Premium-Produktpaletten, um auf die Nachfrage nach sauberen und nicht-GVO-Lebensmittel zu reagieren.
Das Online-Segment wird als der am schnellsten wachsende Vertriebskanal bei einem CAGR von 6,85 % während der Prognosezeit prognostiziert, der durch die Erhöhung der digitalen Lebensmittelannahme, Komfort, breitere Produktentdeckung und den Zugang zu spezialisierten nicht-GMO-Marken angetrieben wird. Online-Plattformen ermöglichen es Verbrauchern, vor dem Kauf auf detaillierte Inhaltsinformationen, Zertifizierungsansprüche, Beschaffungsinformationen und Produktbewertungen zuzugreifen. Der Kanal ist besonders attraktiv für Nische und Premium-Nicht-GMO-Produkte, die in konventionellen physischen Geschäften begrenzte Verfügbarkeit haben können. Abonnementkauf- und Direktverbrauchermodelle unterstützen auch Wiederholungskäufe von Spezialprodukten. Jüngere Verbraucher nutzen zunehmend digitale Kanäle, um saubere, organische, pflanzliche und nicht-GVO-Produkte zu entdecken. Die ErweiterungOnline LebensmittelInfrastruktur verbessert den Lieferkomfort und die Zugänglichkeit der Produkte.
Welche Region hält den größten Teil des Nicht-GVO-Food-Markts
- Nordamerika dominierte den Non-GMO-Food-Markt mit dem größten Umsatzanteil von 39,62% im Jahr 2025, unterstützt durch starke Verbraucherbewusstsein, etablierte Zertifizierungssysteme, reife Einzelhandelsnetze und weit verbreitete Verfügbarkeit von Nicht-GVO-Produkten.
- Die Region profitiert auch von der steigenden Nachfrage nach sauberem Etikett und nachhaltigen Lebensmitteln, der weit verbreiteten Verfügbarkeit von zertifizierten Produkten und der zunehmenden Akzeptanz in Supermärkten, Spezialgeschäften und Online-Handelskanälen. Die Steigerung der Verbraucherresistenz gegenüber gentechnisch veränderten Lebensmitteln und die stärkere Betonung der Inhaltstransparenz stärken weiterhin die Führungsposition Nordamerikas im globalen Markt.
US Non-GMO Food Market Insight
Der US-amerikanische Nicht-GVO-Food-Markt zeigt ein starkes Wachstum aufgrund des steigenden Verbraucherbewusstseins in Bezug auf Lebensmittelsicherheit, saubere Produkte und Inhaltstransparenz. Das reife Ökosystem des Lebensmitteleinzelhandels des Landes sowie die weit verbreitete Verfügbarkeit von nicht-GVO- und Bioprodukten treibt die Nachfrage nach Getreide, Bäckereiprodukten, Getränken, Fleisch und anderen Lebensmittelkategorien. Darüber hinaus beschleunigt die wachsende Verbraucherpräferenz für natürliche und minimal verarbeitete Lebensmittel und das zunehmende Vertrauen in die Zertifizierung von Drittanbietern die Annahme von nicht-GVO-Produkten auf dem gesamten Lebensmittelmarkt der USA.
Asia-Pacific Non-GMO Food Market Insight
Der asiatisch-pazifische Non-GMO-Food-Markt wird erwartet, dass schnelles Wachstum, angetrieben durch zunehmende Urbanisierung, steigende Einwegeinkommen und wachsende Verbraucherbelange in Bezug auf Lebensmittelsicherheit und Inhaltstransparenz in Ländern wie China, Indien und Japan, beobachtet wird. Die Erweiterung moderner Einzelhandels- und E-Commerce-Netzwerke sowie die zunehmende Verfügbarkeit von zertifizierten und Premium-Lebensmittelprodukten unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigen sich die Veränderung der Verbrauchsmuster und die steigende Nachfrage nach gesünderen und transparenteren Lebensmitteln in der gesamten Region die nicht-GVO-Produktannahme.
Japan Non-GMO Food Market Insight
Der japanische Non-GMO-Food-Markt zeigt ein konsequentes Wachstum aufgrund eines starken Verbraucherbetons auf Lebensmittelqualität, Sicherheit und zuverlässige Produktmarkierung. Lebensmittelhersteller und Einzelhändler bieten zunehmend nicht-GVO-Produkte an, um steigende Präferenzen für gesündere und transparentere Lebensmittelwahlen zu bewältigen. Darüber hinaus tragen die etablierten Lebensmittelstandards des Landes, die ausgereifte Einzelhandelsinfrastruktur und die Präferenz der Verbraucher für hochwertige Produkte zu einem nicht-GVO-Lebensmittelmarktwachstum in Japan bei.
China Non-GMO Food Market Insight
Der China-Nicht-GVO-Lebensmittelmarkt wächst rasant, angetrieben von steigenden Verbraucherinteressen in Bezug auf Lebensmittelsicherheit, Produktqualität und Inhaltstransparenz. Die zunehmende Urbanisierung, der Ausbau moderner Einzelhandelskanäle und die wachsende Nachfrage nach Premium-Paketen unterstützen die Marktentwicklung erheblich. Darüber hinaus ist die zunehmende Sensibilisierung der Verbraucher für gesündere Lebensmittelwahlen, die Verbesserung der Rückverfolgbarkeit von Lebensmitteln und die Erweiterung von zertifizierten Lebensmittelprodukten die Positionierung China als einer der wichtigsten Wachstumsmärkte für nicht-GVO-Lebensmittel in Asien-Pazifik.
U.K. Non-GMO Food Market Insight
Der Nicht-GVO-Food-Markt der USA erlebt ein stetiges Wachstum, unterstützt durch das zunehmende Interesse der Verbraucher an Lebensmitteltransparenz, nachhaltiger Beschaffung und sauberen Produkten. Die zunehmende Verfügbarkeit von Non-GMO- und Bio-Produkten in Supermärkten, Spezialhandeln und Online-Kanälen trägt zur Markterweiterung bei. Darüber hinaus verstärkt der Fokus auf Gesundheit, Umweltverträglichkeit und verantwortungsvolle Lebensmittelproduktion die Nachfrage nach nicht-GVO-Lebensmittelprodukten in den USA.
Deutschland Non-GMO Food Market Insight
Der deutsche Non-GMO-Food-Markt wächst aufgrund der starken Nachfrage nach Lebensmittelqualität, Transparenz und Produkten, die ohne Gentechnik hergestellt werden, stetig. Hersteller und Einzelhändler bieten zunehmend nicht-GVO-Lebensmittel über Milch, Fleisch, Bäckerei und andere Kategorien an, um den Verbraucherpräferenzen gerecht zu werden. Das anhaltende Wachstum von zertifizierten Nicht-GVO-Produkten, etablierten Etikettierungspraktiken und starkem Verbraucherbewusstsein unterstützen die Marktentwicklung in Deutschland weiter.
Welche sind die Top-Unternehmen im Non-GMO Food Market
Die Non-GMO-Lebensmittelindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Naturpfad Lebensmittel, Inc(Kanada)
- Bob’s Red Mill Natural Foods(US)
- Die Hain Celestial Group, Inc(US)
- General Mills Inc(US)
- PepsiCo, Inc(US)
- Danone (Frankreich)
- Kraft Heinz, Inc. (USA)
- Califia Farms, LLC (USA)
- Bio-Tal (US)
- LesserEvil Snacks (USA)
- Alter Eco Foods & WorldPantry.com® LLC (USA)
- Riverside Natural Foods Ltd. (Kanada)
- King Arthur Baking Company, Inc. (USA)
- Conagra Brands, Inc. (USA)
- Die Campbell's Company (USA)
- B&G Foods, Inc. (USA)
- Hormel Foods Corporation (USA)
- Tyson Foods, Inc. (USA)
- McCain Foods Limited (Kanada)
- Nestlé (Schweiz)
Was sind die neuesten Entwicklungen im Non-GMO Food Market
- Im Januar 2025 kündigte das Non-GMO-Projekt die Einführung seines neuen Non-UPF Verified-Programms an, um den Verbrauchern zu helfen, Lebensmittel zu identifizieren, die sowohl nicht-GVO als auch minimal verarbeitet sind. Die Initiative erweitert die Überprüfungsaktivitäten der Organisation über die Vermeidung von GVO hinaus und spiegelt die wachsende Nachfrage nach mehr Transparenz in Bezug auf Lebensmittelzutaten und Verarbeitungspraktiken wider. Das Programm wurde entwickelt, um den Zugang der Verbraucher zu Lebensmitteln zu unterstützen, die auf saubere und weniger verarbeitete Lebensmittelpräferenzen ausgerichtet sind.
- Im April 2025, Natural Grocers erweitert seine private-Label-Lebensmittel-Range mit der Einführung von drei nicht-GMO Peruvian-sourced Snack-Produkte, einschließlich Sea Salt Sweet Potato Chips, Sea Salt Kettle Potato Chips, und Sea Salt Cassava Chips. Die Produkte wurden um einfache Zutaten und nicht-GMO-Zertifizierung positioniert, aber auch pflanzen- und milchfreie Attribute betont. Der Start unterstreicht die fortgesetzte Erweiterung von Non-GMO-Angeboten in erstklassige und besser für Sie Snack-Kategorien.
- Im Februar 2022 kündigte Bel Brands USA die Einführung von Babybel Plant-Based-Käserädern in den USA nach ihrem früheren US-Start an. Das neue Produkt wurde als milchfreie Alternative zum traditionellen Babybel entwickelt und wurde vegan und Non-GMO Project Verified zertifiziert. Der Start zeigte die zunehmende Integration der Nicht-GVO-Positionierung mit pflanzenbasierten und milchalternativen Lebensmitteln.
- Im Oktober 2021 starteten Natural Grocers seinen ersten Non-GMO-Mont, der eine engagierte Werbe- und Bildungsinitiative rund um nicht-GVO-Lebensmittel kreierte. Das Programm umfasste Promotionen zu Nicht-GVO und Bio-Produkten, Ernährungserziehung und Verbraucherinformationen, die GVO und die Bedeutung von Nicht-GVO-Auswahlen erklären. Die Initiative verstärkte das Verbraucherengagement mit Nicht-GVO-Produkten und steigerte ihre Sichtbarkeit im gesamten Lebensmittelsortiment des Einzelhändlers.
- Im Mai 2021 kündigte Atlantic Natural Foods die Einführung seines Online-Shops mit seinem Portfolio an pflanzenbasierten Marken, darunter Loma Linda, TUNO, ordentlich und Kaffree Roma. Die Produkte umfassten nicht-GMO-Pflanzenmehle, Essensstarter, Meeresfrüchte Alternativen und Eierersatzprodukte, die den Zugang der Verbraucher zu nicht-GMO-Lebensmittel durch direkten Online-Einzelhandel erweitern. In der Entwicklung wurde auch die zunehmende Überschneidung zwischen nicht-GVO-, pflanzenbasierten und komfortablen Lebensmittelangeboten hervorgehoben.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE.
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN WELTWEITEN MARKT FÜR GVO-FREIE LEBENSMITTEL
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN GRÖSSE DES MARKTES FÜR GENTECHNIKFREIE LEBENSMITTEL
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 TOP-TO-BOTTOM-ANALYSE
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR GVO-FREIE LEBENSMITTEL: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 LIEFERKETTENANALYSE
5.2 Faktoren, die die Kaufentscheidung beeinflussen
5.3 BRANCHENTRENDS UND ZUKÜNFTIGE PERSPEKTIVEN
5.4 WACHSTUMSSTRATEGIEN DER WICHTIGSTEN AKTEURE
5.5 EINKAUFVERHALTEN UND -DYNAMIK
5.5.1 EMPFEHLUNG VON FAMILIE & FREUNDEN
5.5.2 FORSCHUNG
5.5.3 IMPULSIV
5.5.4 WERBUNG
5.5.4.1. Fernsehwerbung
5.5.4.2. ONLINE-WERBUNG
5.5.4.3. WERBUNG IM GESCHÄFT
5.5.4.4. AUSSENWERBUNG
5.6 ANALYSE VON EIGENMARKEN GEGENÜBER MARKEN
5.7 WERBEAKTIVITÄTEN
5.8 DYNAMIK DES VERFÜGBAREN EINKOMMENS DER VERBRAUCHER/DYNAMIK DER AUSGABEN
5.9 Strategie zur Einführung neuer Produkte
5.9.1 ANZAHL DER NEUEN PRODUKTEINFÜHRUNGEN
5.9.1.1. LINIENVERLÄNGERUNG
5.9.1.2. NEUE VERPACKUNG
5.9.1.3. NEU GESTARTET
5.9.1.4. NEUE FORMULIERUNG
5.1 Trends auf Verbraucherebene
5.11 ERFÜLLUNG DER VERBRAUCHERANFORDERUNGEN
6 Auswirkungen der Konjunkturabschwächung auf den Markt
6.1 AUSWIRKUNGEN AUF DEN PREIS
6.2 AUSWIRKUNGEN AUF DIE LIEFERKETTE
6.3 AUSWIRKUNGEN AUF DEN VERSAND
6.4 AUSWIRKUNGEN AUF STRATEGISCHE ENTSCHEIDUNGEN DES UNTERNEHMENS
7 REGULATORISCHER RAHMEN UND RICHTLINIEN
8 PREISANALYSE
9 MARKENAUSBLICK
9.1 VERGLEICHENDE MARKENANALYSE
9.2 PRODUKT- UND MARKENÜBERSICHT
10 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, NACH PRODUKTTYP, 2021–2030, (MILLIONEN USD)
10.1 ÜBERSICHT
10.2 LEBENSMITTEL
10.2.1 LEBENSMITTEL NACH ART
10.2.1.1. BÄCKEREI
10.2.1.1.1. BÄCKEREI, NACH ART
10.2.1.1.1.1 BROT & BRÖTCHEN
10.2.1.1.1.2 KUCHEN, GEBÄCK & TRÜFFEL
10.2.1.1.1.3 Keks
10.2.1.1.1.4 Torten & Kuchen
10.2.1.1.1.5 BROWNIES
10.2.1.1.1.6 Kekse und Cracker
10.2.1.1.1.7 TORTILLA
10.2.1.1.1.8 SONSTIGES
10.2.1.2. MILCHPRODUKTE
10.2.1.2.1. MILCHPRODUKTE NACH ART
10.2.1.2.1.1 Joghurt
10.2.1.2.1.2 EISCREME
10.2.1.2.1.3 KÄSE
10.2.1.2.1.4 SONSTIGES
10.2.1.3. VERARBEITETE LEBENSMITTEL
10.2.1.3.1. VERARBEITETE LEBENSMITTEL, NACH ART
10.2.1.3.1.1 FERTIGGERICHTE
10.2.1.3.1.2 Soßen, Dressings und Gewürze
10.2.1.3.1.3 SUPPEN
10.2.1.3.1.4 KONFITÜRE, KONSERVEN & MARMELADEN
10.2.1.3.1.5 SONSTIGES
10.2.1.4. SÜSSWAREN
10.2.1.4.1. SÜSSWAREN, NACH ART
10.2.1.4.1.1 Hartgekochte Süßigkeiten
10.2.1.4.1.2 MINTS
10.2.1.4.1.3 Gummi und Gelees
10.2.1.4.1.4 SCHOKOLADE
10.2.1.4.1.5 SCHOKOLADENSIRUPE
10.2.1.4.1.6 Karamell- und Toffees
10.2.1.4.1.7 SONSTIGES
10.2.1.5. GEFRORENE DESSERTS
10.2.1.5.1. TIEFKÜHLDESSERTS, NACH ART
10.2.1.5.1.1 EISCREME
10.2.1.5.1.2 Vanillepudding
10.2.1.5.1.3 SORBET
10.2.1.5.1.4 SONSTIGES
10.2.1.6. FUNKTIONELLE LEBENSMITTEL
10.2.1.7. Babynahrung
10.2.1.8. Pflanzliches Fleisch
10.2.1.8.1. Pflanzliches Fleisch nach Art
10.2.1.8.1.1 BURGER
10.2.1.8.1.2 Pastetchen
10.2.1.8.1.3 Würstchen
10.2.1.8.1.4 STREIFEN
10.2.1.8.1.5 NUGGETS
10.2.1.8.1.6 FLEISCHBÄLLCHEN
10.2.1.8.1.7 Tenders & Koteletts
10.2.1.8.1.8 Gründe
10.2.1.8.1.9 SONSTIGES
10.2.1.9. Nährstoffriegel
10.2.1.9.1. Nährstoffriegel nach Typ
10.2.1.9.1.1 Müsliriegel
10.2.1.9.1.1.1. MÜSLIRIEGEL
10.2.1.9.1.1.2. HAFERRIEGEL
10.2.1.9.1.1.3. REISRIEGEL
10.2.1.9.1.1.4. Gemischte Getreideriegel
10.2.1.9.1.1.5. SONSTIGES
10.2.1.9.1.2 Nussriegel
10.2.1.9.1.2.1. MANDEL
10.2.1.9.1.2.2. CASHEW
10.2.1.9.1.2.3. ERDNUSS
10.2.1.9.1.2.4. DATEN
10.2.1.9.1.2.5. HASELNÜSSE
10.2.1.9.1.2.6. SONSTIGES
10.2.1.10. FRÜHSTÜCKSFLOCKEN
10.2.1.11. Fertiggerichte
10.2.1.11.1. Fertiggerichte nach Art
10.2.1.11.1.1 NUDELN
10.2.1.11.1.1.1. Nudeln nach Art
A. NORMALE NUDELN
B. INSTANTNUDELN
10.2.1.11.1.2 PIZZA & PASTA
10.2.1.11.1.3 SANCKEN & EXTRUDIERTE SNACKS
10.2.1.11.1.4 SONSTIGES
10.3 GETRÄNKE
10.3.1 GETRÄNKE NACH ART
10.3.1.1. Tee und Kaffee
10.3.1.1.1. TEA
10.3.1.1.1.1 TEE, NACH ART
10.3.1.1.1.1.1. GRÜNER TEE
10.3.1.1.1.1.2. Schwarzer Tee
10.3.1.1.1.1.3. MATCHA
10.3.1.1.1.1.4. Kräutertee
10.3.1.1.1.1.5. Fermentierter Tee
10.3.1.1.1.1.6. SONSTIGES
10.3.1.1.2. KAFFEE
10.3.1.1.2.1 Kaffee, nach Sorte
10.3.1.1.2.1.1. Kaffeepulver
10.3.1.1.2.1.2. Kaffeemischungen
10.3.1.1.2.1.3. Fertigkaffee
10.3.1.2. Säfte
10.3.1.3. Pflanzliche Getränke
10.3.1.4. Pflanzenmilch
10.3.1.4.1. Pflanzliche Milch nach Art
10.3.1.4.1.1 Sojamilch
10.3.1.4.1.2 Hafermilch
10.3.1.4.1.3 MANDELMILCH
10.3.1.4.1.4 CASHEWMILCH
10.3.1.4.1.5 SONSTIGES
10.3.1.5. Trinkjoghurt
10.3.1.6. SPORT- & ENERGIEGETRÄNKE
10.3.1.6.1. Sportgetränk
10.3.1.6.1.1 Sportgetränke nach Art
10.3.1.6.1.1.1. ISOTONISCH
10.3.1.6.1.1.2. HYPERTON
10.3.1.6.1.1.3. Hypotonie
10.3.1.6.2. ENERGIEGETRÄNK
10.3.1.6.2.1 ENERGY-GETRÄNKE, NACH ART
10.3.1.6.2.1.1. NOCH
10.3.1.6.2.1.2. Kohlensäurehaltige
10.3.1.7. SONSTIGES
11 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, NACH MARKENKATEGORIE, 2021–2030, (MILLIONEN USD)
11.1 ÜBERBLICK
11.2 MARKEN
11.3 EIGENMARKE
12 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, NACH ANSPRUCH, 2021–2030, (MILLIONEN USD)
12.1 ÜBERSICHT
12.2 GLUTENFREI
12.3 Ohne künstliche Farbstoffe
12.4 OHNE KONSERVIERUNGSSTOFFE
12.5 ALLE OBEN GENANNTEN ANSPRÜCHE
12.6 MEHRERE ANSPRÜCHE
12.7 SONSTIGE ANSPRÜCHE
12.8 KEINE SCHADENSFÄLLE / NORMAL
13 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, NACH VERTRIEBSKANAL, 2021–2030, (MILLIONEN USD)
13.1 ÜBERSICHT
13.2 LADENBASIERTE EINZELHÄNDLER
13.2.1 SUPERMÄRKTE/HYPERMÄRKTE
13.2.2 LEBENSMITTELGESCHÄFTE
13.2.3 Convenience Stores
13.2.4 FACHGESCHÄFTE
13.2.5 SONSTIGES
13.3 Nicht-Ladenhändler
13.3.1 ONLINE-HANDEL
13.3.2 UNTERNEHMENSWEBSITES
14 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL NACH GEOGRAFIE
ÜBERSICHT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
14.1 NORDAMERIKA
14.1.1 USA
14.1.2 KANADA
14.1.3 MEXIKO
14.2 EUROPA
14.2.1 DEUTSCHLAND
14.2.2 Vereinigtes Königreich
14.2.3 ITALIEN
14.2.4 FRANKREICH
14.2.5 SPANIEN
14.2.6 SCHWEIZ
14.2.7 NIEDERLANDE
14.2.8 BELGIEN
14.2.9 RUSSLAND
14.2.10 TÜRKEI
14.2.11 NORWEGEN
14.2.12 FINNLAND
14.2.13 SCHWEDEN
14.2.14 DÄNEMARK
14.2.15 POLEN
14.2.16 RESTLICHES EUROPA
14.3 ASIEN-PAZIFIK
14.3.1 JAPAN
14.3.2 CHINA
14.3.3 SÜDKOREA
14.3.4 INDIEN
14.3.5 AUSTRALIEN
14.3.6 SINGAPUR
14.3.7 THAILAND
14.3.8 INDONESIEN
14.3.9 MALAYSIA
14.3.10 PHILIPPINEN
14.3.11 TAIWAN
14.3.12 VIETNAM
14.3.13 NEUSEELAND
14.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
14.4 SÜDAMERIKA
14.4.1 BRASILIEN
14.4.2 ARGENTINIEN
14.4.3 RESTLICHES SÜDAMERIKA
14.5 NAHER OSTEN UND AFRIKA
14.5.1 SÜDAFRIKA
14.5.2 VAE
14.5.3 SAUDI-ARABIEN
14.5.4 KUWAIT
14.5.5 ÄGYPTEN
14.5.6 ISRAEL
14.5.7 OMAN
14.5.8 BAHRAIN
14.5.9 RESTLICHER NAHER OSTEN UND AFRIKA
15 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
15.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
15.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
15.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
15.5 FUSIONEN UND ÜBERNAHMEN
15.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
15.7 ERWEITERUNGEN & PARTNERSCHAFTEN
15.8 ÄNDERUNGEN DER VORSCHRIFTEN
16 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, SWOT- UND DBMR-ANALYSE
17 GLOBALER MARKT FÜR GENTECHNIKFREIE LEBENSMITTEL, FIRMENPROFIL
17.1 CONAGRA BRANDS, INC.
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 Umsatzanalyse
17.1.3 GEOGRAFISCHE PRÄSENZ
17.1.4 PRODUKTPORTFOLIO
17.1.5 JÜNGSTE ENTWICKLUNGEN
17.2 SONNENBEHANDLUNG
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 Umsatzanalyse
17.2.3 GEOGRAFISCHE PRÄSENZ
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNGEN
17.3 MAPLE LEAF FOODS INC.
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 Umsatzanalyse
17.3.3 GEOGRAFISCHE PRÄSENZ
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNGEN
17.4 Amys Küche
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 Umsatzanalyse
17.4.3 GEOGRAFISCHE PRÄSENZ
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNGEN
17.5 GENERAL MILLS INC
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 Umsatzanalyse
17.5.3 GEOGRAFISCHE PRÄSENZ
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNGEN
17.6 DANONE
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 Umsatzanalyse
17.6.3 GEOGRAFISCHE PRÄSENZ
17.6.4 PRODUKTPORTFOLIO
17.6.5 JÜNGSTE ENTWICKLUNGEN
17.7 UNITED NATURAL FOODS, INC.
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 Umsatzanalyse
17.7.3 GEOGRAFISCHE PRÄSENZ
17.7.4 PRODUKTPORTFOLIO
17.7.5 JÜNGSTE ENTWICKLUNGEN
17.8 BIO-TAL
17.8.1 UNTERNEHMENSÜBERSICHT
17.8.2 Umsatzanalyse
17.8.3 GEOGRAFISCHE PRÄSENZ
17.8.4 PRODUKTPORTFOLIO
17.8.5 JÜNGSTE ENTWICKLUNGEN
17.9 DOLE FOOD COMPANY, INC.
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 Umsatzanalyse
17.9.3 GEOGRAFISCHE PRÄSENZ
17.9.4 PRODUKTPORTFOLIO
17.9.5 JÜNGSTE ENTWICKLUNGEN
17.1 NEWMAN'S OWN INC.
17.10.1 UNTERNEHMENSÜBERSICHT
17.10.2 Umsatzanalyse
17.10.3 GEOGRAFISCHE PRÄSENZ
17.10.4 PRODUKTPORTFOLIO
17.10.5 JÜNGSTE ENTWICKLUNGEN
17.11 PEPSICO INC.
17.11.1 UNTERNEHMENSÜBERSICHT
17.11.2 Umsatzanalyse
17.11.3 GEOGRAFISCHE PRÄSENZ
17.11.4 PRODUKTPORTFOLIO
17.11.5 JÜNGSTE ENTWICKLUNGEN
17.12 THE KROGER CO.
17.12.1 FIRMENÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 GEOGRAFISCHE PRÄSENZ
17.12.4 PRODUKTPORTFOLIO
17.12.5 JÜNGSTE ENTWICKLUNGEN
17.13 CLIF BAR & COMPANY
17.13.1 FIRMENÜBERSICHT
17.13.2 Umsatzanalyse
17.13.3 GEOGRAFISCHE PRÄSENZ
17.13.4 PRODUKTPORTFOLIO
17.13.5 NEUESTE ENTWICKLUNGEN
17.14 DIE FIRMA KRAFT HEINZ
17.14.1 UNTERNEHMENSÜBERSICHT
17.14.2 Umsatzanalyse
17.14.3 GEOGRAFISCHE PRÄSENZ
17.14.4 PRODUKTPORTFOLIO
17.14.5 NEUESTE ENTWICKLUNGEN
17.15 WM MORRISON
17.15.1 UNTERNEHMENSÜBERSICHT
17.15.2 Umsatzanalyse
17.15.3 GEOGRAFISCHE PRÄSENZ
17.15.4 PRODUKTPORTFOLIO
17.15.5 NEUESTE ENTWICKLUNGEN
17.16 HAIN CELESTIAL
17.16.1 UNTERNEHMENSÜBERSICHT
17.16.2 Umsatzanalyse
17.16.3 GEOGRAFISCHE PRÄSENZ
17.16.4 PRODUKTPORTFOLIO
17.16.5 NEUESTE ENTWICKLUNGEN
17.17 DIE HERSHEY COMPANY
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 Umsatzanalyse
17.17.3 GEOGRAFISCHE PRÄSENZ
17.17.4 PRODUKTPORTFOLIO
17.17.5 NEUESTE ENTWICKLUNGEN
17.18 NESTLÉ
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 Umsatzanalyse
17.18.3 GEOGRAFISCHE PRÄSENZ
17.18.4 PRODUKTPORTFOLIO
17.18.5 JÜNGSTE ENTWICKLUNGEN
17.19 EDEN LEBENSMITTEL
17.19.1 UNTERNEHMENSÜBERSICHT
17.19.2 Umsatzanalyse
17.19.3 GEOGRAFISCHE PRÄSENZ
17.19.4 PRODUKTPORTFOLIO
17.19.5 JÜNGSTE ENTWICKLUNGEN
17.2 SUNOPTA
17.20.1 UNTERNEHMENSÜBERSICHT
17.20.2 Umsatzanalyse
17.20.3 GEOGRAFISCHE PRÄSENZ
17.20.4 PRODUKTPORTFOLIO
17.20.5 JÜNGSTE ENTWICKLUNGEN
17.21 BELVOIR FRUIT FARMS LTD
17.21.1 UNTERNEHMENSÜBERSICHT
17.21.2 UMSATZANALYSE
17.21.3 GEOGRAFISCHE PRÄSENZ
17.21.4 PRODUKTPORTFOLIO
17.21.5 JÜNGSTE ENTWICKLUNGEN
17.22 Onkel Matts Bio
17.22.1 UNTERNEHMENSÜBERSICHT
17.22.2 Umsatzanalyse
17.22.3 GEOGRAFISCHE PRÄSENZ
17.22.4 PRODUKTPORTFOLIO
17.22.5 JÜNGSTE ENTWICKLUNGEN
17.23 BONCAFÉ INTERNATIONAL PTE LTD
17.23.1 UNTERNEHMENSÜBERSICHT
17.23.2 Umsatzanalyse
17.23.3 GEOGRAFISCHE PRÄSENZ
17.23.4 PRODUKTPORTFOLIO
17.23.5 JÜNGSTE ENTWICKLUNGEN
17,24 PS BIO
17.24.1 UNTERNEHMENSÜBERSICHT
17.24.2 Umsatzanalyse
17.24.3 GEOGRAFISCHE PRÄSENZ
17.24.4 PRODUKTPORTFOLIO
17.24.5 NEUESTE ENTWICKLUNGEN
17.25 LOUIS DREYFUS COMPANY
17.25.1 UNTERNEHMENSÜBERSICHT
17.25.2 Umsatzanalyse
17.25.3 GEOGRAFISCHE PRÄSENZ
17.25.4 PRODUKTPORTFOLIO
17.25.5 NEUESTE ENTWICKLUNGEN
17.26 LUNDBERG FAMILY FARMS
17.26.1 UNTERNEHMENSÜBERSICHT
17.26.2 UMSATZANALYSE
17.26.3 GEOGRAFISCHE PRÄSENZ
17.26.4 PRODUKTPORTFOLIO
17.26.5 NEUESTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
18 VERWANDTE BERICHTE
19 SCHLUSSFOLGERUNG
20 FRAGEBOGEN
21 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











