



Segmentierung des globalen Marktes für Rückenmarkskompression nach Typ (lumbale Spinalkanalstenose, zervikale Spinalkanalstenose und zentrale Spinalkanalstenose), Diagnose (körperliche Untersuchung und Bildgebung), Behandlungsart (chirurgische und nicht-chirurgische Behandlung), Endnutzer (Krankenhäuser und Kliniken, Physiotherapie- und orthopädische Zentren) – Branchentrends und Prognose bis 2033
Was ist die Spinal Cord Compression Market Größe und Wachstum Rate
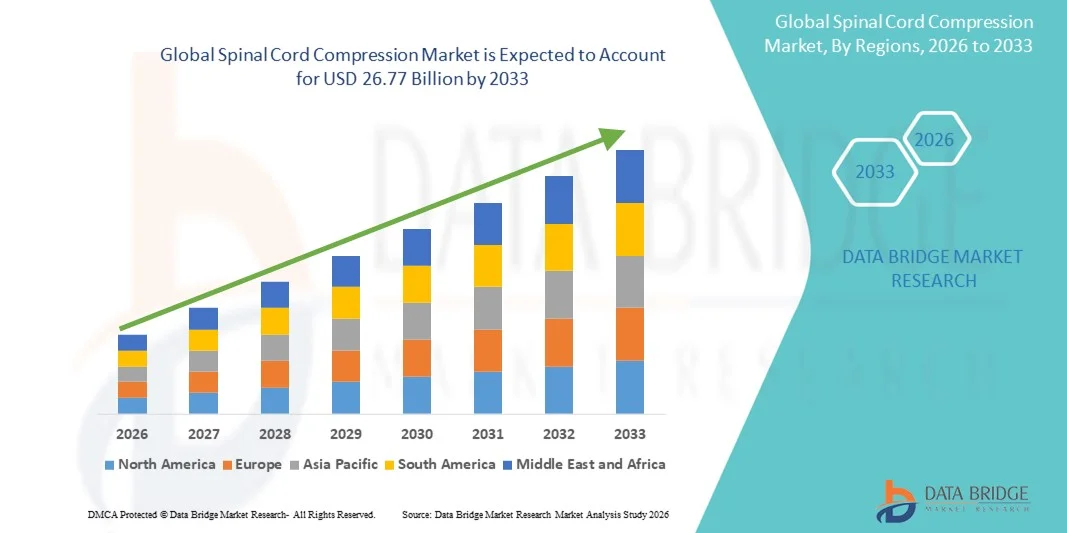
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für Rückenmarkskompression geschätzt.14,76 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen26,77 Milliarden USD bis 2033, beiCAGR von 7,73 %während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Prävalenz von Wirbelsäulenstörungen, metastasierenden Krebsen, traumatischen Verletzungen und degenerativen Bedingungen sowie Fortschritten in der diagnostischen Bildgebung, minimalinvasiver Wirbelsäulenchirurgie und gezielten therapeutischen Eingriffen angetrieben.
- Die zunehmende Sensibilisierung für die frühe Diagnose, die zunehmende Einführung fortgeschrittener chirurgischer Techniken und Strahlentherapien und die steigenden Gesundheitsausgaben sind die Positionierung des Rückenmarksverdichtungsmanagements als kritischer Bestandteil moderner neurologischer und onkologischer Versorgung, wodurch das Wachstum der Industrie deutlich gesteigert wird.
Was sind die großen Takeaways des Spinal Cord Compression Market
- Die Rückenmarkskompression, ein neurologischer Zustand, der sich durch degenerative Veränderungen, Traumata oder pathologisches Wachstum aus der Verengung oder Behinderung des Rückenkanals ergibt, ist aufgrund ihrer Auswirkungen auf Mobilität, sensorische Funktion und Gesamtlebensqualität ein wichtiges Anliegen.
- Die steigende Nachfrage nach Rückenmarkskompressionsdiagnose und -behandlung wird in erster Linie durch die zunehmende Prävalenz von Lendenwirbel- und Gebärmutterhalsstörungen, Alterungspopulationen, sedentären Lebensstilen und ein verbessertes Bewusstsein für Frühinterventionen zur Vermeidung langfristiger neurologischer Komplikationen
- Nordamerika dominierte den Rückenmarksverdichtungsmarkt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, unterstützt durch fortschrittliche diagnostische Abbildungsverfügbarkeit, hohe Übernahme von chirurgischen und nicht-chirurgischen Behandlungsmodalitäten und starke Gesundheitsinfrastruktur in Krankenhäusern und Spezialkliniken
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Spinal-Corporation-Markt während der Prognosezeit durch eine wachsende ältere Bevölkerung, steigende Auftreten von Spinal-Stenose, Erweiterung des Zugangs zur bildgebenden Diagnose und zunehmende Investitionen in orthopädische und neurologische Einrichtungen sein.
- Lumbar Spinal Stenosis Segment dominierte den Rückenmarksverdichtungsmarkt mit einem Marktanteil von 46,8% im Jahr 2025, angetrieben durch seine hohe Prävalenz bei alternden Bevölkerungen, weit verbreitete Diagnose durch bildgebende Modalitäten, und höhere Behandlungsvolumen in Krankenhäusern, Kliniken und Physiotherapie und orthopädischen Zentren
Report Scope und Spinal Cord Compression Market Segment
|
Attribute |
Spinal Cord Compression Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Spinal Cord Compression Market
Fortschritte in der Bildgebung und minimal invasive Behandlung Ansätze
- Ein signifikanter und beschleunigender Trend im globalen Rückenmarksverdichtungsmarkt ist die zunehmende Einführung fortschrittlicher Bildgebungstechnologien und minimalinvasiver Behandlungstechniken, die eine frühere Diagnose, eine präzise Lokalisierung der Kompression und verbesserte Patientenergebnisse über neurologische und orthopädische Pflegeeinstellungen ermöglichen
- Zum Beispiel hochauflösendMRTund CT-Bildgebungssysteme werden zunehmend in Krankenhäusern und Spezialkliniken eingesetzt, um Lendenwirbel, Gebärmutterhals und zentrale Stenose genau zu identifizieren, so dass die Kliniker die Behandlungsstrategien effektiver anpassen können
- Technologische Fortschritte bei minimalinvasiven Wirbelsäulendekompressionsverfahren reduzieren chirurgisches Trauma, verkürzen Krankenhausaufenthalte und minimieren postoperative Komplikationen. So gewinnen beispielsweise bildgeführte Rückeneingriffe und endoskopische Dekompressionstechniken Traktion zur Behandlung der Rückenmarkskompression mit erhöhter Präzision
- Die Integration der fortgeschrittenen Bildgebung mit Behandlungsplanungssystemen erleichtert die koordinierte Entscheidungsfindung zwischen Neurologen, orthopädischen Chirurgen und Physiotherapeuten und sorgt für einen rationaleren und patientenzentrierten Pflegepfad
- Dieser Trend zu Präzisionsdiagnostik und weniger invasive Behandlungsmodalitäten ist die Neuformulierung von klinischen Standards für das Rückenmarkskompressionsmanagement. Demzufolge standardisieren Gesundheitsdienstleister zunehmend minimalinvasive Ansätze in allen Behandlungsprotokollen
- Die Nachfrage nach präzisen diagnostischen Werkzeugen und minimalinvasiven Behandlungsoptionen wächst in Krankenhäusern, Kliniken und Physiotherapie und orthopädischen Zentren stetig, da Gesundheitssysteme eine schnellere Erholung und eine verbesserte Lebensqualität für Patienten priorisieren
- Die zunehmende Integration digitaler Gesundheitsplattformen zur bildgebenden Überprüfung, Behandlungsplanung und Rehabilitationsüberwachung erhöht die Kontinuität der Versorgung im Rückenmarkskompressionsmanagement
Spinal Cord Kompression Markt Dynamik
Fahrer
Rising Prevalence of Spinal Disorders and Aging Population
- Die zunehmende Prävalenz von Wirbelsäulenstörungen, kombiniert mit einer schnell alternden globalen Bevölkerung, ist ein wichtiger Treiber, der die Nachfrage nach Rückenmarkskompressionsdiagnosen und -behandlungsdienstleistungen antreibt
- So berichten Gesundheitssysteme weltweit höhere Inzidenz von Lendenwirbelsäulenstenose und Gebärmutterhalsstenose bei älteren Patienten, was eine stärkere Nutzung der bildgebenden Diagnose und sowohl chirurgische als auch nichtchirurgische Eingriffe zur Folge hat.
- Da altersbedingte degenerative Veränderungen, Osteoporose und Scheibendegeneration häufiger werden, verstärkt sich die Notwendigkeit eines zeitnahen Rückenmarkskompressionsmanagements in Krankenhäusern und Spezialkliniken
- Darüber hinaus ist ein verbessertes Bewusstsein für die frühe Diagnose und Intervention ermutigen die Patienten, medizinische Aufmerksamkeit schneller zu suchen, wodurch das Risiko permanenter neurologischer Schäden verringert wird.
- Die zunehmende Verfügbarkeit von Behandlungsoptionen, einschließlich nicht-chirurgischer Therapien und Rehabilitationsdienstleistungen, unterstützt das Marktwachstum durch die Bewältigung eines breiteren Spektrums von Patientenbedürfnissen
- Die wachsende Belastung von Wirbelsäulenstörungen, verbunden mit einem verbesserten Zugang zu Gesundheitsdiensten, treibt die Einführung von Rückenmarkskompressionsdiagnostik und Behandlungslösungen weltweit deutlich voran
- Die Erhöhung der Gesundheitsausgaben und Regierungsinitiativen zur Stärkung der orthopädischen und neurologischen Versorgungsinfrastruktur beschleunigen das Marktwachstum weiter
- Die steigende Zahl der geschulten Wirbelsäulenspezialisten und multidisziplinäre Pflegeteams verbessert die Zugänglichkeit der Behandlung und unterstützt höhere Diagnose- und Behandlungsraten
Zurückhaltung/Challenge
Hohe Behandlungskosten und eingeschränkter Zugang in Schwellenregionen
- Die hohen Kosten, die mit fortschrittlicher Bildgebung, chirurgischer Behandlung und längerer Rehabilitation verbunden sind, stellen eine große Herausforderung für die weit verbreitete Einführung von Spinal Cord Kompression Management Lösungen
- So kann der Aufwand der MRT-basierten Diagnose- und chirurgischen Dekompressionsprozeduren für Patienten in tiefen und mittleren Einkommensbereichen untersagt werden, wodurch der zeitnahe Zugang zur Pflege begrenzt wird.
- Die Anforderung an spezialisierte Infrastruktur, qualifizierte Chirurgen und multidisziplinäre Pflegeteams erhöht die Behandlungskosten und schafft Unterschiede zwischen entwickelten und entwickelnden Gesundheitssystemen
- Darüber hinaus kann ein begrenztes Bewusstsein und eine verzögerte Diagnose in bestimmten Regionen zu einem fortgeschrittenen Krankheitsverlauf führen, die Behandlung erschweren und den gesamten Gesundheitsaufwand erhöhen
- Während nicht-chirurgische Behandlungsoptionen und Physiotherapie kosteneffektive Alternativen bieten, können unkonsistente Erstattungsrichtlinien und begrenzte Verfügbarkeit ihre Annahme behindern
- Überwindung dieser Herausforderungen durch verbesserte Gesundheitsförderung, erweiterter Zugang zu diagnostischen Einrichtungen und verstärkte Betonung auf die Früherkennung wird entscheidend für ein langfristiges Marktwachstum sein
- Der Mangel an fortgeschrittenen bildgebenden Einrichtungen und Spine-Spezialisten in ländlichen und unterbewahrten Gebieten beschränkt weiterhin die Marktdurchdringung
- Variabilität in Behandlungsrichtlinien und Erstattungsrahmen in Regionen erschweren die standardisierte Einführung von Spinal Cord Kompression Management-Lösungen
Wie wird der Spinal Cord Compression Market segmentiert
Der Markt wird auf Basis von Typ, Diagnose, Behandlungstyp und Endbenutzer segmentiert.
- Typ
Auf der Basis des Typs wird der globale Rückenmarksverdichtungsmarkt zu Lendenwirbelsäulenstenose, Gebärmutterhalsstenose und Zentralstenose segmentiert. Das Segment der Lendenwirbelsäulenstenose dominierte den Markt mit dem größten Umsatzanteil von 46,8% im Jahr 2025, angetrieben durch seine hohe Prävalenz unter der alternden Bevölkerung und Individuen mit degenerativen Wirbelsäulenstörungen. Lumbar Spinal Stenose ist häufig mit altersbedingten Spinal Degeneration verbunden, so dass es eine der am häufigsten diagnostizierten Formen der Rückenmarkskompression ist. Der weit verbreitete Einsatz von Abbildungstechniken wie MRI hat verbesserte Detektionsraten, weitere unterstützende Segment Dominanz. Darüber hinaus tragen höhere Behandlungsmengen in Krankenhäusern und orthopädischen Zentren zur nachhaltigen Umsatzerzeugung bei. Die Verfügbarkeit sowohl chirurgischer als auch nichtchirurgischer Behandlungsoptionen verbessert auch das Patientenmanagement und das Segmentwachstum.
Das Cervical Stenosis-Segment wird erwartet, dass das am schnellsten wachsende während der Prognosezeit sein wird, angetrieben von steigenden Fällen im Zusammenhang mit schlechter Haltung, sedentären Lebensstilen und zunehmender Bildschirmzeit. Die zervikale Rückenmarkskompression zeigt oft mit schweren neurologischen Symptomen, die eine frühere klinische Intervention ausgelöst haben. Das zunehmende Bewusstsein für die Risiken, die mit der unbehandelten zervikalen Kompression verbunden sind, beschleunigt den Bedarf an Diagnose und Behandlung. Fortschritte bei minimalinvasiven zervikalen Wirbelsäulenprozeduren unterstützen das Wachstum weiter. Ein verbesserter Zugang zu spezialisierter neurologischer Versorgung verbessert auch die Therapieaufnahme. Zusammen stellen diese Faktoren die zervikale Stenose als schnell expandierendes Teilsegment dar.
- Von der Diagnose
Auf der Grundlage der Diagnose wird der Markt in die physikalische Untersuchung und Abbildung segmentiert. Das bildgebende Segment dominierte den Markt im Jahr 2025, aufgrund seiner kritischen Rolle bei der genauen Identifizierung des Standorts und der Schwere der Rückenmarkskompression. Fortgeschrittene Abbildungsmodalitäten wieMRTund CT-Scans sind weit verbreitet als Standard-Diagnostik-Tools in Krankenhäusern und Spezialkliniken verwendet. Imaging bietet eine detaillierte Visualisierung von Wirbelsäulenstrukturen und ermöglicht eine präzise Behandlungsplanung. Die zunehmende Verfügbarkeit hochauflösender Abbildungssysteme hat dieses Segment weiter gestärkt. Darüber hinaus ist die Abbildung für die Überwachung von Krankheitsfortschritten und Nachbehandlungsergebnissen unerlässlich. Diese Faktoren unterstützen gemeinsam die dominante Position des Abbildungssegments.
Das physische Untersuchungssegment wird voraussichtlich während des Prognosezeitraums mit der schnellsten Rate wachsen, unterstützt durch seine Rolle als erster Diagnoseansatz. Frühe neurologische Bewertungen helfen Klinikern, Symptome zu identifizieren, die eine weitere bildgebende Bewertung rechtfertigen. Das zunehmende Bewusstsein für die frühe Diagnose und die verbesserte Ausbildung von Fachkräften im Gesundheitswesen erhöhen die Abhängigkeit von strukturierten körperlichen Untersuchungen. In ressourcenbegrenzten Einstellungen bleibt die physikalische Untersuchung ein kostengünstiges Diagnoseverfahren. Die Integration mit standardisierten klinischen Richtlinien verbessert die Annahme. Da sich der Zugang zur Gesundheitsversorgung ausdehnt, wird erwartet, dass dieses Segment stetig wächst.
- nach Behandlungsart
Auf der Grundlage des Behandlungstyps wird der Markt in chirurgische Behandlung und nicht chirurgische Behandlung segmentiert. Das operative Behandlungssegment dominierte den Markt im Jahr 2025, angetrieben durch seine Wirksamkeit bei der Linderung der schweren Rückenmarkskompression und der Verhinderung permanenter neurologischer Schäden. Chirurgische Dekompressionsverfahren werden häufig für fortgeschrittene oder progressive Fälle empfohlen. Technologische Fortschritte in der Wirbelsäulenchirurgie haben verbesserte Erfolgsraten und reduzierte Erholungszeiten. Krankenhäuser mit spezialisierten Wirbelsäuleneinheiten führen weiterhin hohe Mengen chirurgischer Eingriffe durch. Starke klinische Ergebnisse unterstützen die Vorliebe des Arztes für chirurgische Lösungen. Diese Faktoren tragen zur führenden Marktposition des Segments bei.
Das nicht-chirurgische Behandlungssegment wird voraussichtlich im Voraus am schnellsten wachsen, unterstützt durch die zunehmende Vorliebe des konservativen Managements im Frühstadium. Nicht-chirurgische Ansätze wie Physiotherapie, Medikamente und Lifestyle-Modifikationen gewinnen aufgrund des geringeren Risikos und der Wirtschaftlichkeit an Zugkraft. Die zunehmende Betonung auf das Schmerzmanagement und die funktionale Rehabilitation erweitert die Adoption. Patienten entscheiden sich zunehmend für nicht-invasive Therapien, bevor sie eine Operation betrachten. Verbesserte Physiotherapie-Protokolle und Rehabilitationsprogramme treiben Wachstum weiter voran. Diese Verschiebung zur konservativen Pflege beschleunigt die Segmenterweiterung.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser und Kliniken sowie Physiotherapie und orthopädische Zentren segmentiert. Das Segment Krankenhäuser und Kliniken dominierte den Markt im Jahr 2025 aufgrund der Verfügbarkeit moderner diagnosischer Infrastruktur und spezialisierter medizinischer Fachkräfte. Krankenhäuser dienen als primäre Zentren für bildgebende Diagnose, chirurgische Behandlung und multidisziplinäre Versorgung. Höherer Patientenzufluss für schwere und akute Fälle unterstützt einen starken Umsatzbeitrag. Das Vorhandensein von Neurologie und orthopädischen Abteilungen stärkt dieses Segment weiter. Krankenhäuser spielen auch eine Schlüsselrolle bei der Verwaltung komplexer Rückenmarkskompressionsfälle. Diese Faktoren treiben die Segmentherrschaft zusammen.
Das Segment Physiotherapie und orthopädische Zentren wird voraussichtlich in der Prognosezeit mit der schnellsten Rate wachsen, die von steigender Nachfrage nach Rehabilitation und nicht-chirurgischem Management angetrieben wird. Der zunehmende Fokus auf langfristige Erholung und Mobilitätsverbesserung erhöht den Patientenbesuch in diesen Zentren. Orthopädische Zentren erweitern ihre Service-Angebote, um umfassende Rückenpflege. Das wachsende Bewusstsein für die Rolle der Physiotherapie bei der Schmerzlinderung und der funktionellen Wiederherstellung unterstützt die Annahme. Die Wirtschaftlichkeit im Vergleich zur Krankenhaus-basierten Pflege erhöht den Appell weiter. Da sich ambulante Pflegemodelle erweitern, ist dieses Segment für schnelles Wachstum gesichert.
Welche Region hält den größten Teil des Spinal Cord Compression Market
- Nordamerika dominierte den Rückenmarksverdichtungsmarkt mit dem größten Umsatzanteil von 39,4% im Jahr 2025, unterstützt durch fortschrittliche diagnostische Abbildungsverfügbarkeit, hohe Übernahme von chirurgischen und nicht-chirurgischen Behandlungsmodalitäten und starke Gesundheitsinfrastruktur in Krankenhäusern und Spezialkliniken
- Patienten und Gesundheitsdienstleister in der Region legen großen Wert auf die frühe Diagnose, den Zugang zu fortgeschrittenen bildgebenden Modalitäten und die Verfügbarkeit sowohl chirurgischer als auch nicht chirurgischer Behandlungsoptionen in Krankenhäusern und Spezialkliniken.
- Diese weit verbreitete Annahme wird durch hohe Gesundheitsausgaben, günstige Rückerstattungsrahmen und eine starke Präsenz spezialisierter Wirbelsäulenzentren und ausgebildeter medizinischer Fachkräfte unterstützt, Positionierung Rückenmarkskompressionsmanagement als kritischer Bestandteil fortschrittlicher Gesundheitsversorgung
US Spinal Cord Compression Market Insight
Der US-amerikanische Rückenmarksverdichtungsmarkt erfasste 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch die hohe Prävalenz von degenerativen Wirbelsäulenstörungen, metastasierenden Krebsen und traumatischen Wirbelsäulenverletzungen verursacht wurde. Patienten und Kliniker priorisieren zunehmend die Frühdiagnose und rechtzeitige Intervention, um permanente neurologische Schäden zu verhindern. Die weit verbreitete Verfügbarkeit von fortschrittlichen Bildgebungstechnologien und spezialisierten Spine Care Centern unterstützt weiterhin das Marktwachstum. Darüber hinaus ist eine starke Erstattungsdeckung und hohe Gesundheitsausgaben weiterhin die Nachfrage nach chirurgischen und nicht-chirurgischen Behandlungsoptionen in Krankenhäusern und Spezialkliniken.
Europa Spinal Cord Compression Market Insight
Der Markt für Rückenmarksverdichtung in Europa soll sich während des gesamten Prognosezeitraums bei einem stetigen CAGR ausweiten, der vor allem durch eine alternde Bevölkerung und steigenden Auftreten von Rückensenose und degenerativen Wirbelsäulenerkrankungen bedingt ist. Die zunehmende Betonung auf die Frühdiagnose und standardisierte Behandlungsrichtlinien unterstützt die Adoption in der gesamten Region. Das Wachstum der fortschrittlichen bildgebenden Infrastruktur und minimalinvasive Wirbelsäulenverfahren trägt zur Markterweiterung bei. Die Region erlebt eine steigende Behandlungsnachfrage in Krankenhäusern, Rehabilitationszentren und orthopädischen Kliniken, unterstützt von etablierten öffentlichen Gesundheitssystemen.
U.K. Spinal Cord Compression Market Insight
Der US-amerikanische Rückenmarksverdichtungsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch steigendes Bewusstsein für die Rückengesundheit und zunehmende Diagnose von altersbedingten Wirbelsäulenbedingungen getrieben wird. Die zunehmende Belastung der Lendenwirbel- und Gebärmutterhalsstenose ist die Förderung einer stärkeren Nutzung bildgebender Diagnostik und multidisziplinärer Therapieansätze. Die Ausweitung der orthopädischen und neurologischen Versorgung im National Health Service unterstützt das Marktwachstum. Darüber hinaus ist ein verbesserter Zugang zu Physiotherapie und Rehabilitationsdienstleistungen eine Stärkung des langfristigen Patientenmanagements.
Deutschland Spinal Cord Compression Market Insight
Der deutsche Rückenmarksverdichtungsmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch eine starke Gesundheitsinfrastruktur und eine hohe Einführung fortschrittlicher Diagnostiktechnologien gefördert wird. Deutschlands Schwerpunkt auf Präzisionsmedizin und Frühintervention unterstützt die rechtzeitige Identifizierung und Behandlung der Rückenmarkskompression. Das Vorhandensein von spezialisierten Wirbelsäulenzentren und geschulten orthopädischen Chirurgen erhöht die Zugänglichkeit der Behandlung. Darüber hinaus trägt die zunehmende Vorliebe für minimalinvasive chirurgische Techniken und strukturierte Rehabilitationsprogramme zum nachhaltigen Marktwachstum bei.
Asien-Pazifik Spinal Cord Compression Market Insight
Der asiatisch-pazifische Rückenmarksverdichtungsmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, der durch eine rasche Bevölkerungsalterung, steigende Auftreten von Wirbelsäulenstörungen und einen besseren Zugang zu Gesundheitsdienstleistungen verursacht wird. Das zunehmende Bewusstsein für die Wirbelsäulengesundheit und die zunehmende Verfügbarkeit von bildgebenden Diagnosen beschleunigen die Diagnoseraten. Die staatlichen Investitionen in die Gesundheitsinfrastruktur in Ländern wie China, Japan und Indien unterstützen die Markterweiterung. Darüber hinaus erweitert die zunehmende Einführung von nicht-chirurgischen Behandlungs- und Rehabilitationsdienstleistungen die Reichweite des Patienten in der gesamten Region.
Japan Spinal Cord Compression Market Insight
Der japanische Rückenmarksverdichtungsmarkt gewinnt aufgrund der rasant alternden Bevölkerung und der hohen Vorherrschaft degenerativer Wirbelsäulenbedingungen an Dynamik. Japan legt großen Wert auf die frühe Diagnose und präventive Gesundheitsversorgung, die Nutzung fortgeschrittener bildgebender Modalitäten. Die Integration von chirurgischen und nichtchirurgischen Behandlungswegen unterstützt ein umfassendes Patientenmanagement. Darüber hinaus erhöht die wachsende Nachfrage nach Rehabilitations- und Physiotherapie-Diensten langfristige Ergebnisse für Rückenmarkskompression Patienten in Krankenhaus- und ambulanten Einstellungen.
Indien Spinal Cord Compression Market Insight
Der indische Rückenmarksverdichtungsmarkt entfiel 2025 auf einen signifikanten Umsatzanteil in Asien-Pazifik, der auf das zunehmende Bewusstsein für Wirbelsäulenstörungen, den steigenden Gesundheitszugang und die Erweiterung der diagnostischen Fähigkeiten zurückzuführen war. Schnelle Urbanisierung und Lebensstiländerungen tragen zu einem höheren Auftreten von Wirbelsäulenzuständen wie Lendenwirbel und zervikaler Stenose bei. Die wachsende Zahl an Fachkrankenhäusern und orthopädischen Zentren verbessert die Verfügbarkeit der Behandlung. Darüber hinaus unterstützt die zunehmende Einführung kosteneffizienter nicht-chirurgischer Therapien und Physiotherapie-Dienste ein breiteres Marktwachstum in städtischen und halbstädtischen Regionen.
Spinal Cord Compression Market Share
Die Spinal Cord Compression Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic(Irland)
- Strümpfe(US)
- Zimmer und Zimmer(US)
- DePuy Synthes (USA
- Globus Medical (USA)
- NuVasive, Inc. (USA)
- Orthofix Medical Inc. (USA)
- MicroPort Scientific Corporation (China)
- K2M, Inc. (USA)
- Alphatec Spine, Inc. (USA)
- Paradigm Spine (USA)
- Vertos Medical Inc. (USA)
- Vertiflex Inc. (USA)
- Boston Scientific Corporation (USA)
- B. Braun SE (Deutschland)
- RTI Surgical Holdings, Inc. (USA)
- SpineGuard (Frankreich)
- Ekso Bionics Holdings Inc. (USA)
- Spineart (Schweiz)
- SeaSpine Holdings Corporation (USA)
Was sind die jüngsten Entwicklungen im globalen Spinal Cord Compression Market
- Im September 2025 erweiterten sich die Bestrebungen und das Bewusstsein für Rückenmarksverletzungen weltweit mit Ereignissen wie der „Wheelchair Rally 2025“ in Trichy, die den öffentlichen Fokus auf SCI-Prävention, Rehabilitationszugriff und Lebensqualitätsverbesserungen für Menschen, die durch Rückenmarkskompression und Verletzung betroffen sind. Während keine klinische Behandlung, solche Initiativen verbessern das öffentliche Verständnis und die Unterstützung für Forschungs- und Pflegeinfrastrukturen, die SCI-Patienten nutzen
- Im Juli 2025 berichteten mehrere Rehabilitationszentren, dass frühe Ergebnisse aus der ARC-EX Up-LIFT-Studie signifikante funktionelle Verbesserungen in der Hand und der Armfestigkeit für Menschen mit zervikalen Rückenmarksverletzungen anzeigten, die klinische Wirkung der Therapie verstärkte und eine breitere Annahme nicht-invasiver Stimulation innerhalb der rehabilitativen Versorgung unterstützte. Dieser Folgebericht unterstreicht die anhaltenden klinischen Vorteile der elektrischen Stimulation über die ersten Ergebnisse hinaus
- Im Juli 2025 nahmen die indischen medizinischen Zentren zunehmend endoskopische und navigationsgestützte minimalinvasive Wirbelsäulendekompressionstechniken an, die die Krankenhausaufenthalte, das Prozedurtrauma und die Regenerationszeiten für Patienten im Vergleich zu herkömmlichen offenen Operationen reduzieren. Diese realen Fortschritte in der chirurgischen Praxis spiegeln breitere Tendenzen zu sichereren, weniger invasiven Wirbelsäuleneingriffen wider.
- Im März 2025 kündigten Cellino und Matricelf eine globale Zusammenarbeit an, um personalisierte induzierte pluripotente Stammzelle (iPSC)-basierte Behandlungen für Rückenmarksverletzungen zu skalieren, wobei Cellinos automatisierte NebulaTM iPSC-Herstellungstechnologie mit Matricelfs regenerativem Gewebe-Engineering-Ansatz zur Erzeugung von funktionellen neuronalen Geweben kombiniert wird, die den Weg für künftige klinische Anwendungen ebn. Diese Partnerschaft zielt auf skalierbare regenerative Therapien für SCI-Patienten ab, potenziell wechselnde Behandlungsparadigmen zur personalisierten Medizin
- Im Mai 2024 veröffentlichte ONWARD Medical Ergebnisse aus der globalen Up-LIFT-Studie der nicht-invasiven ARC-EX-Spinnstimulationstherapie in der Naturmedizin, die signifikante Verbesserungen in der oberen Gliedmaßenstärke, der sensorischen Funktion und der Lebensqualität für Menschen mit chronischer zervikaler Rückenmarksverletzung zeigt und einen der vielversprechendsten klinischen Fortschritte bei der nicht-invasiven SCI-Behandlung markiert. Diese Ergebnisse zeigten aussagekräftige Stärkegewinne und Funktion gut über Rehabilitation allein, unterstrich das Potenzial der elektrischen Rückenmarksstimulation, um die Funktionsergebnisse zu verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











