



Globale Marktsegmentierung für die Abrechnung von Telekommunikations-Clouds nach Abrechnungsart (konvergent, Prepaid, Postpaid, Interconnect, Roaming, eingebettet und andere), Anwendung (Umsatzverwaltung, Kontoverwaltung, Kundenverwaltung, Verkehrsmanagement, Abrechnung und Bereitstellung und andere), Cloud-Plattform (Business Continuity as a Service (BCaaS), Software as a Service (SaaS), Platform-as-a-Service (PaaS), Infrastructure as a Service (IaaS) und andere), Bereitstellung (öffentlich, privat und hybrid), Gebührenmodus (abonnementbasiert und nutzungsbasiert), Service (professionell und verwaltet), Benutzertyp (Einzelpersonen und Unternehmen), Endbenutzer (Transport, Regierung, Medien und Unterhaltung, Gesundheitswesen, BFSI, Einzelhandel und andere) – Branchentrends und Prognose bis 2032
Was ist die Telecom Cloud Billing Größe und Wachstum Rate
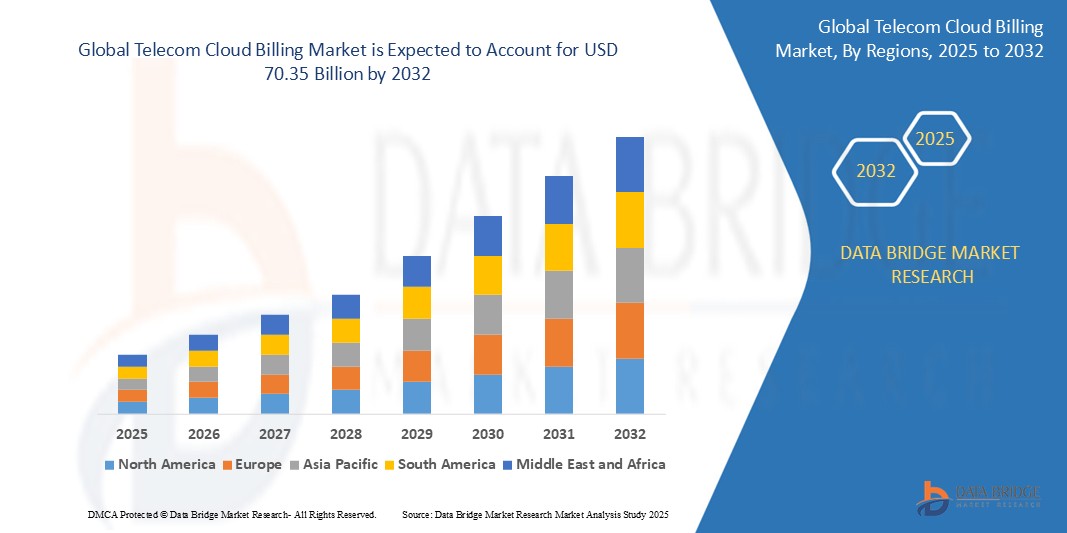
- Wie pro Data Bridge Market Research Analysis Die globale Telecom-Cloud-Billing-Marktgröße wurde beiUSD 12,61 Milliarden in 2024und wird voraussichtlich erreichen70,35 Milliarden USD bis 2032, beiCAGR von 23,96 %während des Prognosezeitraums
- Dieses Wachstum wird von Faktoren wie der zunehmenden Einführung von Cloud-basierten Lösungen, der steigenden Nachfrage nachdigital transformation in Telecom-Diensten und dem wachsenden Bedarf an effizienten Abrechnungs- und Umsatzmanagementsystemen.
Marktgröße und Prognose
- Globaler Marktwert (2024):12,61 Mrd. USD
- Voraussichtlicher Marktwert (2032):70,35 Mrd. USD
- Wettervorhersage CAGR (2024–2032):23.96 %
Was sind die großen Takeaways von Telecom Cloud Billing
- Der Telekommunikations-Cloud-Abrechnungsmarkt erlebt durch die zunehmende Verschiebung von Telekombetreibern zu Cloud-basierten Lösungen für eine bessere Skalierbarkeit und Flexibilität im Abrechnungsbetrieb ein erhebliches Wachstum. Cloud-Abrechnungssysteme werden angenommen, um die Effizienz zu verbessern und Kosten für Telekommunikationsunternehmen zu senken
- Telecom Cloud-Abrechnungslösungen gewinnen Popularität, da sie fortschrittliche Funktionen wie Echtzeit-Abrechnung, Automatisierung und Datenanalyse unterstützen. Dieser wachsende Trend trägt zur Nachfrage nach anspruchsvolleren, Cloud-basierten Abrechnungsplattformen im gesamten Telekommunikationssektor bei
- Nordamerika wird erwartet, dass der Markt für Telecom Cloud Billing aufgrund seiner fortschrittlichen technologischen Infrastruktur, der Präsenz von großen Telekommunikationsbetreibern und der schnellen Übernahme von 5G-Netzen dominieren.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Telecom Cloud Billing-Markt während der Prognosezeit sein, da sich schnell expandierende Telekommunikationsnetze, die Erhöhung der Smartphone- und Internetdurchdringung und die wachsende Nachfrage nach digitalen Dienstleistungen rasch ausweiten.
- Die Software als Service-Segment wird voraussichtlich den Telekom-Cloud-Abrechnungsmarkt mit dem größten Anteil von 56,2% in 2025 dominieren. aufgrund seiner Skalierbarkeit, Kosteneffizienz und einfacher Bereitstellung, die es Telekombetreibern ermöglichen, komplexe Abrechnungsvorgänge ohne schwere Infrastrukturinvestitionen schnell zu starten und zu verwalten.
Report Scope und Telecom Cloud Billing Market Segmentation
|
Attribute |
Telecom Cloud Billing Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im Telecom Cloud Billing
„Shift Towards Subscription-Based and Usage-Based Billing Models“
- Telecom-Anbieter wechseln sich von Flatrate auf nutzungsbasierte Abrechnungsmodelle, so dass die Nutzer zahlen, was sie verbrauchen
- Zum Beispiel bietet AT&T Datenpläne mit Nutzungskappen an und T-Mobile bietet flexible Abrechnungen basierend auf der tatsächlichen Datennutzung
- Abonnement-basierte Abrechnung gewinnt Traktion, da es Telekommunikationsunternehmen hilft, stetige Einnahmen zu gewährleisten
- So illustrieren beispielsweise die Red-Pläne von Vodafone und die monatlichen Service-Bündel von Verizon, wie wiederkehrende Zahlungen die finanzielle Vorausschaubarkeit unterstützen
- Cloud-Abrechnungsplattformen ermöglichen diese Modelle mit automatisierter Rechnungslegung und Echtzeit-Tracking, wodurch komplexe Abrechnungssysteme leichter verwaltet werden können, wie in der Cloud-Abrechnungslösung von Amdocs und den Cloud-basierten Monetarisierungstools von Netcracker gesehen.
- Führende Telekoms wie AT&T und Vodafone nutzen hybride Abrechnungsansätze, um personalisierte Angebote zu schaffen, die sich an das Kundenverhalten und die Präferenzen anpassen
- Dieser Trend verbessert die Kundenzufriedenheit, indem Nutzern mehr Kontrolle über Ausgaben und Erhöhung der Rechnungstransparenz, wie etwa Verizons anpassbare mobile Pläne und T-Mobile Echtzeit-Nutzungsalarme
Telecom Cloud Billing Market Dynamics
Fahrer
„Wachsige Nachfrage nach Echtzeit-Billing und Kundentransparenz“
- Die Echtzeitabrechnung ist zunehmend wichtig, da die Telekommunikationsdienste sich aufCloud-Speicher, Content Streaming und IoT-basierte Angebote
- Kunden erwarten sofortige Updates über die Nutzung und Gebühren, die herkömmliche Abrechnungssysteme nicht effizient bereitstellen können
- Cloud-basierte Abrechnung ermöglicht Anwendern, den Verbrauch und die Kosten in Echtzeit zu überwachen, die Kontrolle und Transparenz zu verbessern
- Zum Beispiel helfen Verizons Echtzeit-Datennutzungstracker und T-Mobiles Abrechnungs-Benachrichtigungen Nutzern, informiert zu bleiben
- Telecom-Anbieter profitieren von schnellerer Monetarisierung neuer Dienste und weniger Abrechnungsstreitigkeiten aufgrund genauer, aktueller Informationen
- Dieser Ansatz steigert die Kundenzufriedenheit und das Vertrauen und trägt zu einer besseren Service-Retention bei, wie in den Selbstbedienungs-Billing-Tools von AT&T und Vodafones personalisierter Billing-Alarme gesehen.
Möglichkeit
„Expansion in Emerging Digital Services und 5G Monetization“
- Das Rollout von 5G-Netzwerken schafft Nachfrage nach flexiblen Abrechnungssystemen, um Dienstleistungen wie Ultra-Low-Lancy-Gaming und vernetzte Fahrzeuge zu unterstützen
- Traditionelle Abrechnungssysteme fehlen der Agilität, um kundenspezifische Preise und Mikrotransaktionen für fortgeschrittene digitale Dienste zu verwalten
- Cloud-Abrechnungsplattformen bieten Skalierbarkeit und Echtzeit-Verarbeitung, die für den Umgang mit großen Datenmengen und dynamischen Preisen unerlässlich sind
- Zum Beispiel unterstützt Amdocs Echtzeit-Abrechnungen für intelligente Stadteinsätze und Netcracker ermöglicht die Abrechnung für 5G-powered Industrial Automation
- Die zunehmenden digitalen Dienste wie OTT-Inhalte und Cloud-Speicher erhöhen die Notwendigkeit von adaptierbaren Abrechnungsmodellen, die sich mit Nutzungstrends entwickeln können
- Telecom-Unternehmen können Cloud-Abrechnungen nutzen, um neue Umsatzströme und strategische Partnerschaften mit Drittanbietern zu schaffen, wie mit Verizons Partnerschaft mit Amazon Web Services und der Integration von Vodafone mit Microsoft Azure
Zurückhaltung/Challenge
„Datensicherheit und -konformität“
- Sicherheits- und Compliance-Bedenken bleiben eine große Herausforderung, da die Telefonrechnung sensible Daten wie Zahlungsdetails und Nutzerverhalten beinhaltet
- Diese Informationen in die Cloud zu übertragen, erhöht die Risiken von Datenverletzungen und unberechtigten Zugriffen, insbesondere ohne ordnungsgemäße Schutzmaßnahmen
- Strenge Vorschriften wie DSGVO erfordern Telekommunikationsanbieter, um sicherzustellen, dass ihre Abrechnungspartner hohe Datenschutzstandards erfüllen
- Beispielsweise müssen europäische Betreiber die Einhaltung der DSGVO aufrecht erhalten, und indische Telekommunikationsunternehmen müssen sich an den Datenschutzgesetzentwurf anpassen.
- Nichteinhaltung kann zu Rechtsstrafen, Renommeeschaden und Verlust von Kundenvertrauen führen, wodurch Sicherheit ein kritisches Anliegen ist
- Datenresidency-Gesetze erschweren die Annahme von Cloud-Abrechnungen durch Einschränkung, wo Kundendaten gespeichert oder verarbeitet werden können, wie dies mit den Bestimmungen von LGPD und Canada PIPEDA in Brasilien der Fall ist.
Wie wird das Segment Telecom Cloud Billing segmentiert
Der Markt wird auf der Grundlage von Art der Abrechnung, Anwendung, Cloud-Plattform, Bereitstellung, Rate des Lademodus, Service, Benutzertyp und Endbenutzer segmentiert.
|
Segment |
Subsegmentation |
|
Nach Art der Abrechnung |
|
|
Anwendung |
|
|
Von der Cloud Plattform |
|
|
Durch die Bereitstellung |
|
|
Nach Ladezustand |
|
|
Mit Service |
|
|
Nach Benutzertyp |
|
|
Mit dem Endbenutzer |
|
Im Jahr 2025 wird die Software als Service (SaaS) projiziert, um den Markt mit einem größten Anteil am Cloud-Plattform-Segment zu dominieren
Die Software als Service-Segment wird voraussichtlich den Telekom-Cloud-Abrechnungsmarkt mit dem größten Anteil von 56,2% in 2025 dominieren. aufgrund seiner Skalierbarkeit, Kosteneffizienz und einfacher Bereitstellung, die es Telekombetreibern ermöglichen, komplexe Abrechnungsvorgänge ohne schwere Infrastrukturinvestitionen schnell zu starten und zu verwalten.
Das private Segment wird erwartet, dass der größte Anteil während des Prognosezeitraums im Einsatzmarkt
Im Jahr 2025 wird erwartet, dass das private Segment den Markt mit dem größten Marktanteil von 56,9% durch seine verbesserte Sicherheit, bessere Kontrolle über Daten und Compliance-Funktionen dominiert, so dass es die bevorzugte Wahl für Telekommunikationsunternehmen, die sensible Kundeninformationen behandeln und strenge Regulierungsstandards festhalten.
hich Region hält den größten Teil der Wie wird Telecom Cloud Billing segmentiert
„Nordamerika hält den größten Anteil am Telecom Cloud Billing Market“
- Nordamerika dominiert den Telekommunikations-Cloud-Abrechnungsmarkt, indem er einen Marktanteil von 35% hält
- Die robuste Telekommunikationsindustrie Nordamerikas und die weit verbreitete Übernahme von Cloud-Technologie positionieren sie als dominanter Player im Telekommunikationsmarkt
- Die Nachfrage nach fortschrittlichen Abrechnungslösungen wird durch den schnellen Einsatz von 5G-Netzwerken und die Notwendigkeit flexibler, integrierter Abrechnungsmodelle, die konvergente Dienstleistungen unterstützen können
- Die Region profitiert von der Präsenz führender Cloud-Abrechnungsanbieter wie Amdocs, Oracle und Nutcracker und bietet innovative Lösungen, die auf Telekommunikationsbetreiber zugeschnitten sind
- Das reife regulatorische Umfeld in Nordamerika sorgt dafür, dass Telekommunikationsbetreiber den Datenschutz- und Sicherheitsanforderungen entsprechen und das Vertrauen in Cloud-Billing-Lösungen stärken
- Die hohe technologische Innovation und die frühzeitige Einführung digitaler Transformationsinitiativen bei Telekommunikationsunternehmen in Nordamerika unterstützen das konsequente Wachstum des Marktes
„Asia-Pacific ist für die Registrierung der höchsten CAGR im Telecom Cloud Billing Market geplant“
- Asien-Pazifik-Region wird als der am schnellsten wachsende Markt für Telekommunikations-Cloud-Abrechnungen prognostiziert, der durch schnell expandierende Telekommunikationsnetze und die große, tech-savvy Bevölkerung der Region angetrieben wird
- Der Anstieg der Smartphone-Nutzung, der hohen Internetdurchdringung und der steigende Bedarf an digitalen Dienstleistungen in Ländern wie China und Indien schaffen einen erheblichen Bedarf an flexiblen, skalierbaren Cloud-basierten Abrechnungslösungen
- Die Übernahme von 5G-Netzen und die Integration von intelligenten Technologien in der Region eröffnen neue Möglichkeiten für Telekommunikationsanbieter, um fortschrittliche Abrechnungslösungen umzusetzen
- Regierungsinitiativen, die die digitale Transformation unterstützen und die Modernisierung im Telekommunikationssektor vorantreiben, beschleunigen die Einführung von Cloud-Billing-Technologien in der gesamten Region
- Aufstrebende Märkte in der Region Asien-Pazifik zeigen großes Wachstumspotenzial, da Telekommunikationsbetreiber darauf abzielen, personalisierte und effizientere Abrechnungsdienstleistungen für ihre expandierende Kundenbasis bereitzustellen
Welche sind die Top-Unternehmen in Telecom Cloud Billing
Die Marktkonkurrenzlandschaft bietet Details von Wettbewerbern. Details enthalten sind Unternehmensübersicht, Unternehmensfinanzen, Umsatzerzeugnis, Marktpotenzial, Investitionen in Forschung und Entwicklung, neue Marktinitiativen, globale Präsenz, Produktionsstandorte und Anlagen, Produktionskapazitäten, Unternehmensstärken und Schwächen, Produktstart, Produktbreite und Breite, Anwendungs Dominanz. Die oben genannten Datenpunkte beziehen sich nur auf den Marktfokus der Unternehmen.
Die großen Marktführer im Markt sind:
- Amdocs (USA)
- Oracle (US)
- CGI Inc. (Kanada)
- Telefonaktiebolaget LM Ericsson (Schweden)
- Netcracker (USA)
- Cerillion Technologies Limited (USA)
- AsiaInfo Technologies Limited (China)
- Optiva, Inc. (Kanada)
- Huawei Technologies Co., Ltd. (China)
- Mahindra&Mahindra Ltd. (Indien)
- DXC Technology Company (USA)
- Vodafone Group (USA)
- Verizon (USA)
- NTT Communications Corporation (Japan)
- Deutsche Telekom AG
- CenturyLink (USA)
- BT (USA)
- AT&T Geistiges Eigentum (US)
- SAP (Deutschland)
Was sind die neuesten Entwicklungen in Telecom Cloud Billing
- Im September 2023 startete Optiva seine MVNO Hubs auf Google Cloud und bietet BSS (Business Support System) als Service an. Diese Entwicklung zielt darauf ab, Mobile Virtual Network Operators (MVNOs) mit einer Cloud-native, skalierbaren Plattform für Abrechnung, Kundenmanagement und Service-Lieferung bereitzustellen. Durch die Nutzung der Google Cloud-Infrastruktur ermöglicht Optiva die schnellere Bereitstellung von Lösungen, die Senkung der Betriebskosten und die Verbesserung der Kundenerfahrungen mit Echtzeitdaten und Analysen. Dieser Start soll den MVNO-Betrieb optimieren und das Marktwachstum steigern, indem er effizientere und flexiblere Servicemodelle in der Telekommunikationsindustrie anbietet
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











