Globale Marktsegmentierung für Thalidomid nach Typ (50 mg, 100 mg, 150 mg und 200 mg), Anwendung (Multiples Myelom, Erythema nodosum leprosum, Graft-versus-Host-Reaktion, Nierenzellkarzinom, Glioblastom und andere), Zielgruppe (Kinder und Erwachsene), Darreichungsform (Kapsel, Tablette und andere), Verabreichungsweg (oral und andere), Endverbraucher (Klinik, Krankenhaus und andere), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Apotheke) – Branchentrends und Prognose bis 2033
Was ist die Thalidomide Marktgröße und Übersicht
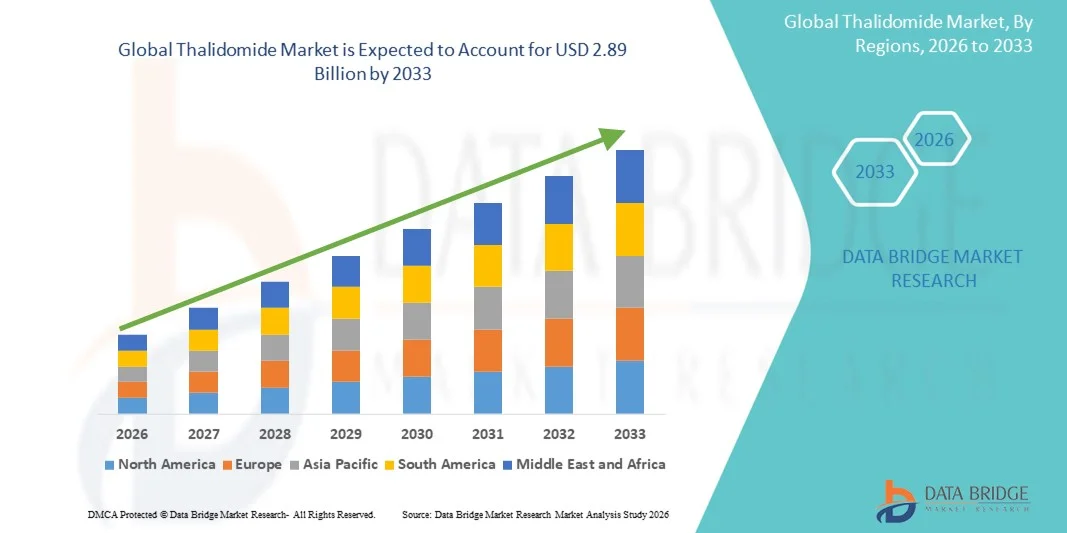
- Wie bei Data Bridge Market Research Analyse Die globale Marktgröße von Thalidomid wurde mit1,71 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen2,89 Milliarden USD bis 2033, beiCAGR von 6,80%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz vonMehrfaches MyelomundLepra-bedingte Komplikationen, neben der zunehmenden klinischen Einführung von immunmodulatorischen Therapien in den entwickelten und aufstrebenden Regionen
- Darüber hinaus ist die wachsende Nachfrage nach effektiven, gezielten Behandlungsoptionen mit überschaubaren Sicherheitsprofilen die Positionierung von Thialidomid als kritisches therapeutisches Mittel in der Onkologie und Immunologie. Diese konvergierenden Faktoren beschleunigen die Aufnahme von thalidomidbasierten Therapien, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): USD1,7 Mrd. ECU
- Voraussichtlicher Marktwert (2033): USD2.89 Milliarden
- Wettervorhersage CAGR (2026–2033):6.80%
Was sind die großen Takeaways von Thalidomide Market
- Thalidomid, ein immunmodulatorisches Medikament, das für die Behandlung von multiplem Myelom und Erythem nodosum leprosum (ENL) weit verbreitet ist, bleibt aufgrund seiner entzündungshemmenden, antiangiogenen und immunregulierenden Eigenschaften ein lebenswichtiger Bestandteil der Onkologie und Leprosy-Management und der konsequenten klinischen Nachfrage in globalen Gesundheitssystemen
- Die eskalierende Nachfrage nach Thalidomid wird in erster Linie durch die steigende globale Belastung des multiplen Myeloms, die Ausweitung der therapeutischen Anwendungen von Immunmodulatoren und die anhaltende Notwendigkeit einer wirksamen Behandlung in Regionen, in denen leprosy-bedingte Komplikationen vorherrschen, gefördert.
- Nordamerika dominierte den globalen Thialidomid-Markt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Onkologie-Behandlungsinfrastruktur, starke Rückerstattungsrahmen und die hohe Häufigkeit von multiplem Myelom in den USA, neben aktiver Beteiligung führender Pharmahersteller, die sich auf hämatologische Therapien spezialisiert haben.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region während der Prognosezeit aufgrund der zunehmenden Diagnostikraten von multiplem Myelom, der Verbesserung des Gesundheitszugangs und steigenden Regierungsinitiativen zur Verwaltung von leprosy-assoziierten Bedingungen in Ländern wie Indien und China
- Das multiple Myelom-Segment dominierte den Thalidomid-Markt mit einem Marktanteil von 72,1% im Jahr 2025, angetrieben durch die etablierte therapeutische Rolle von Thialidomid, nachgewiesene klinische Wirksamkeit in Kombinationsbehandlungen und erweiterte die Vorliebe des Arztes für immunmodulatorische Arzneimittel in der Erst- und Wartungstherapie
Report Scope und Thalidomide Marktsegmentierung
Attribute |
Thalidomide Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Thalidomid-Markt
Erweiterung der Rolle von Immunomodulatoren Therapien in Onkologie und Leprosy Management
- Ein signifikanter und beschleunigender Trend im globalen Thialidomidmarkt ist die zunehmende klinische Auslastung von immunmodulatorischen Therapien bei der Behandlung von multiplem Myelom und Erythem nodosum leprosum, angetrieben durch steigende Diagnostikraten und zunehmende Betonung auf gezielte Behandlungsregime in globalen Gesundheitssystemen
- So werden z.B. die thalidomidbasierten Regimen von Celgene aufgrund ihrer bewährten Wirksamkeit in Kombinationstherapien für multiples Myelom und unterstützende Pflegeprotokolle in hämatologischen Malignitäten weiterhin in Onkologiezentren übernommen.
- KI-gestützte klinische Monitoring-Plattformen werden zunehmend genutzt, um Behandlungsergebnisse zu optimieren, Onkologen die Patientenreaktionen zu verfolgen, Dosierungspläne anzupassen und frühzeitige Anzeichen von negativen Reaktionen zu erkennen, eine sicherere Langzeit-Thalidomidtherapie zu unterstützen
- Die Integration von digitalen Gesundheitswerkzeugen in Onkologie-Workflows erleichtert die zentralisierte Patientenüberwachung und ermöglicht es den Klinikern, die Behandlungstreue, Toxizitätsprofile und Ergebnisse durch einheitliche Plattformen zu verwalten, die evidenzbasierte Entscheidungsfindung unterstützen
- Dieser Trend zur digital unterstützten, präzisen und immunmodulatorisch-getriebenen Krebspflege ist die Neuformulierung der klinischen Erwartungen für die Behandlung Personalisierung und das Patientenmanagement im multiplen Myelom. Daher fördern Unternehmen, die an der Entwicklung von Hämatologie-Medikamenten beteiligt sind, die Forschung in der nächsten Generation IMiDs, um das etablierte therapeutische Profil von Thialidomid zu ergänzen
- Die Nachfrage nach thalidomidbasierten Therapien, die durch verbesserte klinische Überwachung und gezielte Behandlungswege unterstützt werden, wächst in den entwickelten und aufstrebenden Märkten rasant, da Gesundheitsdienstleister effektive und zugängliche Onkologielösungen priorisieren
Thalidomide Marktdynamik
Fahrer
Wachsende Notwendigkeit aufgrund des Rising Multiple Myeloma Prävalenz und Immunomodulatorie Behandlung Adoption
- Die zunehmende globale Prävalenz des multiplen Myeloms, verbunden mit einer breiteren Annahme von immunmodulatorischen Medikamententherapien, ist ein bedeutender Fahrer, der die steigende Nachfrage nach Thialidomid unterstützt
- So erweiterten im Jahr 2025 mehrere Onkologie-Netzwerke den Zugang zu thalidomid-inclusive Kombinationsregime als Teil der Multiagent-Therapie, seine Relevanz in Frontline- und Maintenance-Behandlungsprotokollen zu stärken
- Da die Kliniker effektive therapeutische Möglichkeiten mit überschaubaren Sicherheitsprofilen suchen, bietet Thialidomid bewährte Vorteile bei der Reduzierung von Symptomen, der Verzögerung des Krankheitsverlaufs und der Verbesserung der Lebensqualität, der Positionierung als Eckstein-Behandlung in spezifischen Onkologiepfaden
- Darüber hinaus unterstützt der laufende Einsatz in der Verwaltung von erythema nodosum leprosum weiterhin die klinische Nachfrage in Regionen mit anhaltenden Leprosy-Bürden, wodurch Thialidomid ein kritisches Medikament in nationalen Krankheitsmanagement-Programmen
- Die Bequemlichkeit der oralen Dosierung, relativ niedrigere Kosten im Vergleich zu neueren IMiDs und die weit verbreitete Verfügbarkeit in Krankenhaus-Apotheken sind wichtige Faktoren, die die Annahme sowohl über fortgeschrittene als auch ressourcenschonende Gesundheits-Einstellungen fördern. Der Trend zu evidenzunterstützten Kombinationstherapien trägt weiter zur Markterweiterung bei
Zurückhaltung/Challenge
Haut Irritation Probleme und Regulierung Compliance Hurdle
- Betreffend schwere Nebenwirkungen einschließlich teratogener Risiken, Neuropathie, und Hautreaktionen stellen erhebliche Herausforderungen für eine breitere Marktdurchdringung und erfordern eine strenge Sicherheitsüberwachung während der Behandlung
- So haben Regulierungsbehörden z.B. strenge Risikobewertungs- und Minderungsstrategien (REMS) für Thalidomid umgesetzt, wodurch einige Kliniker aufgrund administrativer Belastungen und potenzieller behandlungsbedingter Komplikationen zögern.
- Die Behandlung dieser Bedenken durch Patientenerziehung, Schwangerschaftsvorbeugung und robuste Pharmakovigilanzsysteme ist für die Aufrechterhaltung eines sicheren therapeutischen Einsatzes von entscheidender Bedeutung, wobei die Hersteller kontrollierte Verteilungswege betonen, um die Einhaltung sicherzustellen.
- Darüber hinaus kann die hohe regulatorische Kontrolle, die die Präskribierungs- und Abgabeprotokolle von Thialidomid umfasst, die Zugänglichkeit begrenzen, insbesondere in Regionen mit unterentwickelten Compliance-Infrastrukturen oder begrenzten Monitoring-Ressourcen
- Während sich die Programme global verbessern, kann die Wahrnehmung von Risiken und intensiven regulatorischen Anforderungen immer noch die Annahme behindern, insbesondere in Märkten, die neuere Agenten mit weniger Sicherheitsbeschränkungen priorisieren
- Die Überwindung dieser Hindernisse durch verbesserte Überwachungstechnologien, klinische Ausbildung und optimierte regulatorische Rahmenbedingungen werden für ein nachhaltiges Marktwachstum von entscheidender Bedeutung sein.
Wie wird der Thalidomide Market segmentiert
Der Markt wird auf der Grundlage von Art, Anwendung, demographische, Dosierungsform, Verabreichungsweg, Endverbraucher und Verteilungskanal segmentiert.
- Typ
Auf Basis des Typs wird der globale Thialidomidmarkt in 50 mg, 100 mg, 150 mg und 200 mg segmentiert. Das Segment 100 mg dominierte den Markt im Jahr 2025, angetrieben von seinem Status als die allgemein vorgeschriebene Stärke für mehrere Myeloma-Regime und für die Verwaltung von Erythem nodosum leprosum (ENL). Klienten bevorzugen häufig die 100 mg-Dosis, weil sie Wirksamkeit und Verträglichkeit in adulten Onkologie-Protokollen ausgleicht, das Prescribing und Inventarmanagement in Krankenhäusern vereinfacht. Institutionelle Formulierungen und Behandlungsrichtlinien in vielen Regionen Liste 100 mg als Standard-Start- oder Wartungsdosis, die seinen Marktanteil verstärken. Zum Beispiel geben Kombinationstherapieprotokolle oft 100 mg als Komponentendosis an und erhöhen ihre Aufnahme in Kombinationsdrogenversorgungsketten. Die Patientenhaftung ist mit einer einzigen, standardisierten Stärke gegenüber mehreren fraktionierten Dosen höher und unterstützt eine breite klinische Adoption. Regulatorische Zulassungen und Hersteller konzentrieren sich auf 100 mg Präsentationen auch eine breite Verfügbarkeit auf den Märkten, weitere Zementierungs Dominanz.
Das 50 mg-Segment wird voraussichtlich die am schnellsten wachsende, durch Dosis-Optimierungsstrategien, geriatrische Dosierungsanforderungen und Verwendung in Wartungs- oder Niedrigdosiersystemen, wo eine geringere Toxizität erforderlich ist, angetrieben. Geringere Tabletten/Kapseln ermöglichen eine Feinabstimmung der Therapie für Patienten mit negativen Auswirkungen, so dass 50 mg in Titrationsschemata bevorzugt. Pädiatrische und frail Patientenpopulationen profitieren von einer geringeren Inkrementierung, die Nachfrage nach 50 mg Präsentationen in spezialisierten Zentren. So reduzieren beispielsweise Kliniker, die Toleranzprobleme in Kombinationstherapien verwalten, oft auf 50 mg, anstatt die Therapie zu stoppen, den realen Gebrauch zu erhöhen. Hersteller reagieren mit dedizierten 50 mg Formulierungen und Blisterpackungen, die auf Titration zugeschnitten sind und die Marktdurchdringung verbessern. Das wachsende Bewusstsein für die patientenzentrierte Dosierung und personalisierte Onkologie-Regime wird weiterhin das schnelle Wachstum von 50 mg Produkten unterstützen.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in mehrere Myelome, Erythem nodosum leprosum (ENL), Pfropf vs. Wirtserkrankung (GvHD), Nierenzellkarzinom, Glioblastoma multiforme, und andere segmentiert. Das Segment Multiple Myeloma dominierte im Jahr 2025 mit einem Marktanteil von 72,1%, was die Rolle des Thialidomids als immunmodulatorischer Agent in Frontline- und Wartungssystemen und seine Einbeziehung in viele Kombinationstherapien widerspiegelt. Seine antineoplastischen und antiangiogenen Eigenschaften haben zu einem nachhaltigen Einsatz von Hämatologen im Rahmen von Standard-of-care-Protokollen geführt, die konsequente Nachfrage von Onkologiezentren. Rückerstattung Pfade in vielen entwickelten Märkten favor etabliert mehrere Myeloma-Regime, Unterstützung vorhersehbarer Beschaffung und Inventar in Krankenhäusern. So bleiben thalidomidbasierte Kombinationen Teil von Behandlungsalgorithmen, bei denen der Zugang zu Lenalidomid oder Pomalidomid begrenzt ist und den Marktanteil bewahrt. Die klinischen Beweismittel und die Unterstützungshinweise des Arztes unterstreichen das Vertrauen und die anhaltende Beschwichtigung. Die hohe Prävalenz und Alterung in mehreren Schlüsselgeographien tragen auch zu einer robusten Patientenbasis bei, die eine chronische Therapie erfordert.
Die Graft vs. Host Disease (GvHD) Anwendung wird voraussichtlich die am schnellsten wachsende, durch die Ausweitung der klinischen Forschung und Off-Label-Nutzung, wo die immunmodulatorische Kontrolle der chronischen GvHD Versprechen. Das wachsende Interesse an der Wiedergewinnung von Thialidomid für Steroid-refraktäre GvHD und andere immunvermittelte Komplikationen hat die klinische Wahrnehmung und Testaktivität erhöht. Zum Beispiel untersuchen Ermittler und Transplantationszentren Alternativen zu verlängerten High-Dosis-Steroiden erwägen zunehmend Thialidomid für seine immunmodulierenden Effekte, was zu einer inkrementellen Aufnahme führt. Verbesserte unterstützende Pflege- und Transplantations-Überleben erhöhen den Pool von Patienten mit chronischem GvHD, die von Nebentherapien profitieren können. Regulatorische Flexibilität bei der Verwendung von Off-Label-Onkologie in einigen Regionen beschleunigt die reale Weltannahme, während die laufenden Studien darauf abzielen, Indikationen zu formalisieren. Da sich die Beweise ansammeln, wird die Formulierungsinklusion für GvHD z.B. erweitern und starke CAGR für diese Anwendung treiben.
- Von der Bevölkerung
Auf der Grundlage der demografischen Entwicklung wird der Markt zu Kindern und Erwachsenen segmentiert. Das Segment Adults dominierte den Markt im Jahr 2025, was die höhere Häufigkeit von Zielbedingungen wie multiplem Myelom und vielen soliden Tumoren in erwachsenen und älteren Bevölkerungen widerspiegelte. Erwachsenen-Onkologie und Dermatologie-Kliniken machen den Großteil der Rezepte aus, und Erwachsenen-Dosierregime sind in allen Behandlungsrichtlinien etabliert. Das typische Patientenprofil der Thalidomid-Therapie – ältere Erwachsene mit hämatologischen Malignitäten oder ENL – erholt sich beispielsweise in größeren erwachsenen Patientenmengen und einer vorhersehbaren Nachfrage bei Krankenhaus-Apotheken. Marktzugang, Erstattung und klinische Studienschwerpunkte für erwachsene Indikationen weitere Konzentratverkäufe in dieser demografischen. Darüber hinaus werden erwachsene Patienten häufiger in Einstellungen (Krankenhäuser, Spezialzentren) verwaltet, die größere Volumina, unterstützende Skala und Versorgungsstabilität bewirken.
Das Kindersegment wird voraussichtlich die am schnellsten wachsende prozentuale Perspektive sein, die durch die Ausweitung der pädiatrischen Forschung, Dosis-Formulations-Adaptionen und die zunehmende Aufmerksamkeit auf pädiatrische Manifestationen von ENL und ausgewählte Off-Label-Anwendungen verursacht wird. Pädiatrische Onkologie und infektiöse Krankheitszentren studieren zunehmend sichere, niedriger dosierte Regimen und spezialisierte Formulierungen, um Therapien für jüngere Patienten möglich zu machen. So schaffen beispielsweise protokollgesteuerte Dosisreduktionen und pädiatrische Mitgefühlsprogramme die Nachfrage nach kindgerechten Stärken und Verpackungen. Verbesserte Diagnostik und frühere Erkennung von Bedingungen bei Kindern in Schwellenländern tragen ebenfalls zu steigenden pädiatrischen Behandlungszahlen bei. Hersteller, die kleinere Dosierung Präsentationen entwickeln, pädiatrische Kennzeichnung oder Verbindungsführung wird die Aufnahme in dieser Kohorte beschleunigen.
- Von Dosage Formular
Auf Basis der Dosierung wird der Markt in Kapsel, Tablette und andere segmentiert. Das Capsule-Segment dominierte den Markt im Jahr 2025, da Thialidomid traditionell in Kapselform hergestellt und geliefert wurde, was die Dosis Uniformität, Stabilität und Schluckbarkeit für erwachsene Patienten erleichtert. Kapseln sind in Krankenhaus-Formeln und Gemeinschafts-Apotheken weit verbreitet, und viele ältere Fertigungslinien sind für die Kapselproduktion optimiert, die Kosten vorhersehbar. Kapseln erlauben beispielsweise eine deutliche Festigkeitsdifferenzierung (50 mg, 100 mg) und minimieren Dosierfehler, unterstützen die klinische Vorliebe. Das gut verstandene pharmakokinetische Profil von Kapselformulierungen untermauert ihre anhaltende Dominanz in etablierten Behandlungsprotokollen. Lieferketten, Verpackungen und Beschriftungsgewohnheiten, die auf Kapseln zentriert sind, schließen ihre Marktposition weiter ein.
Das Segment Others (z.B. neuartige orale dispergierbare Formen, flüssige Formulierungen oder verwandte Kinderpräparate) wird als am schnellsten wachsendes Wachstum erwartet, da Hersteller und Compounding-Apotheken geduldig-zentrische Formate erforschen, um die Adhäsion und pädiatrische/geriatrische Usability zu verbessern. Die Nachfrage nach alternativen Formen steigt, wenn Schluckschwierigkeiten, Dosistitration oder pädiatrische Dosierung ein Anliegen ist. So ermöglichen orale dispergierbare oder flüssige Optionen genaue Dosierungsanpassungen für Kinder oder Patienten mit Dysphagie und offene neue ambulante Anwendungsfälle. Die Fortsetzung von FuE in bioäquivalente alternative Formen und regulatorische Zulassungen für neuartige orale Präsentationen wird das Wachstum dieses Segments beschleunigen. Marktteilnehmer, die sich auf Komfort und Compliance-Lösungen konzentrieren, werden dazu beitragen, einen Teil von traditionellen Kapseln im Laufe der Zeit weg zu verschieben.
- Durch die Route der Verwaltung
Auf der Grundlage der Route wird der Markt in mündliche und andere segmentiert. Die Oralroute dominierte im Jahr 2025, da Thialidomids Pharmakologie, Sicherheitsüberwachungsprozesse und etablierte klinische Protokolle rund um die orale Verabreichung gebaut werden, die für die chronische Ambulanz geeignet ist. Die orale Dosierung richtet sich an hausbasierte Wartungsregime, die es Patienten ermöglichen, die Behandlung außerhalb der stationären Einstellungen fortzusetzen und die Krankenhausressourcenbelastung zu reduzieren. Zum Beispiel verschreiben die meisten multiplen Myelom- und ENL-Regime die tägliche orale Dosierung, die Stärkung der Verteilung durch Einzelhandel und Krankenhaus Apotheken. Die orale Verabreichung vereinfacht auch Pharmakovigilanzprogramme und Risikomanagementpläne, die an teratogenitätskontrollen gebunden sind. Fertigungs-, Verpackungs- und Etikettiersysteme sind für orale Dosierungsformen optimiert und ermöglichen eine großflächige Versorgung und Bestandsverfolgung.
Die andere Route (investigational oder lokalisierte Lieferansätze) wird erwartet, dass die am schnellsten wachsende aus einer Forschungs- und Nischenanwendung, da die Ermittler alternative Verwaltungsmethoden für die lokale Krankheit bewerten oder systemische Exposition modulieren. Zum Beispiel werden topische oder lokalisierte Lieferansätze für diematologische Manifestationen von ENL oder Formulierungen, die für die Untersuchung des parenteralen Gebrauchs in ausgewählten onkologen Protokollen konzipiert sind, erforscht. Obwohl immer noch Nische, positive Frühphasendaten oder Formulierungsdurchbrüche können kleine, aber schnelle Aufnahme in spezialisierte Zentren. Solche Innovationen können auch die Toleranz oder die Herausforderungen der Bioverfügbarkeit ansprechen und neue klinische Nischen im Prognosezeitraum schaffen.
- Von End-Users
Auf der Grundlage von Endnutzern wird der Markt in Klinik, Krankenhaus und andere segmentiert. Das Hospital-Segment dominierte im Jahr 2025, da Initiations-, Monitoring- und komplexe Kombinationsregime für Thalidomid typischerweise in Krankenhaus-Onkologie- und Hämatologieabteilungen mit strukturierten Pharmakovigilanz- und Schwangerschaftsrisikomanagement-Programmen verwaltet werden. Krankenhäuser halten größere Vorräte, behandeln Massenbeschaffung und verwalten stationäre Therapieanfänge, die den Vertrieb innerhalb von Krankenhauskanälen konzentriert. So sind beispielsweise die widrige Überwachung und die multidisziplinäre Versorgung mehrerer Myelompatienten in erster Linie Krankenhaus-basiert, die Krankenhäuser als Hauptanwender stärken. Krankenhausformeln und Ausschreibungsverfahren bevorzugen auch etablierte Lieferanten und standardisierte Stärken, Verfestigung des Krankenhausanteils. Darüber hinaus sind Krankenhäuser für die Abgabe von Starter-Packs und Beratung auf Teratogenität Vorsichtsmaßnahmen, Funktionen weniger machbar in kleinen Kliniken.
Das Klinik-Segment (einschließlich Spezialhematologie/Onkologie und Dermatologie-Kliniken) wird voraussichtlich die am schnellsten wachsende Endbenutzerkategorie sein, da sich die Ambulanz ausdehnt und mehr Behandlungen von stationär zu ambulatorischen Einstellungen verschoben werden. Kliniken, die eine langfristige Nachsorge- und Pflegetherapie anbieten, sind zunehmend berechtigt, Thalidomid-Rezepte unter robusten Risikomanagement-Frames zu verwalten. Zum Beispiel ermöglicht das Wachstum von Community-Onkologie-Netzwerken und Krankenhaus-angepassten Kliniken eine dezentrale Initiierung und Überwachung stabiler Patienten, die Nachfrage nach der Fahrklinik. Verbesserungen bei der Telemedizin- und Hausüberwachung unterstützen auch das sichere Ambulanzmanagement, die Erhöhung der Klinikabgabe und die Präskribierung. Da sich Pflegemodelle entwickeln, um Krankenhausaufenthalte zu reduzieren, wird die Klinikaufnahme beschleunigt.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Apotheke segmentiert. Der Hospital Pharmacy Kanal dominierte im Jahr 2025 und spiegelt die kontrollierte Verteilung, die für ein Medikament mit strengen Risikomanagement- und Teratogenitätsminderungsanforderungen erforderlich ist; Krankenhäuser sind primäre Beschaffungsstellen für stationäre Initiierung und überwachte ambulante Programme. Tight-Registrierungs- und Zertifizierungsprogramme führen häufig anfängliche Dispensationen durch Krankenhaus-Apotheken, um die Beratung und Einhaltung von Sicherheits-Checklisten zu gewährleisten. So koordinieren beispielsweise Krankenhaus-Apotheken häufig die Einschreibung in Schwangerschaftsvorbeugungsprogramme und verzichten anfängliche Behandlungszyklen unter Aufsicht. Institutionelle Kaufvereinbarungen und Ausschreibungssysteme treiben auch das Volumen durch Krankenhauskanäle und halten ihre Marktführerschaft. Die in Krankenhäusern eingebettete Infrastruktur für die Patientenerziehung und -überwachung unterstützt weiterhin die Dominanz.
Der Online-Apotheke-Kanal wird voraussichtlich der am schnellsten wachsende, durch den Ausbau der E-Commerce-Adoption, eine verbesserte Home-Liefer-Logistik und telemedicine-linked Prescribing für stabile, überwachte Patienten in bestimmten Märkten. Steigender Komfort mit Online-Verschreibungserfüllung, kombiniert mit verifizierten Zertifizierungsanforderungen in digitale Plattformen, ermöglicht sichere und bequeme Nachfüllungen für langfristige Therapien. So können z.B. zertifizierte Online-Apotheken, die Registry-Checks und obligatorische Beratung integrieren, eine sicherere Fernausgabe bei gleichzeitiger Verbesserung der Patientenhaftung ermöglichen. Marktplätze, die sich auf Spezialmedikamente konzentrieren, investieren in Compliance-Workflows, was die Reibung für entfernte Patienten reduziert. Da regulatorische Rahmenbedingungen sich anpassen und die digitale Gesundheitsintegration verbessert, wird das Online-Apothekenwachstum die traditionellen Kanäle prozentual übertreffen.
Regionale Analyse des Wachstumsmarktes
- Nordamerika dominierte den globalen Thialidomid-Markt mit dem größten Umsatzanteil von 38,7% im Jahr 2025, unterstützt durch fortgeschrittene Onkologie-Behandlungsinfrastruktur, starke Rückerstattungsrahmen und die hohe Häufigkeit von multiplem Myelom in den USA, neben aktiver Beteiligung führender Pharmahersteller, die sich auf hämatologische Therapien spezialisiert haben.
- Patienten und Anbieter in der Region schätzen die bewährte klinische Wirksamkeit, etablierte Behandlungsprotokolle und die weitere Integration von Thialidomid in Kombinationsregime für hämatologische und entzündliche Zustände.
- Diese weit verbreitete Adoption wird durch günstige Rückerstattungssysteme, starke Präsenz führender Pharmaunternehmen und wachsende Nachfrage nach effektiven onkologischen und leprosy-bezogenen Behandlungen unterstützt und Thalidomid als kritische therapeutische Option über klinische Einstellungen
US Thalidomide Market Insight
Der US-Thalidomidmarkt eroberte 2025 den größten Umsatzanteil innerhalb Nordamerikas, der durch die steigende Prävalenz des multiplen Myeloms und die zunehmende Einführung immunmodulatorischer Therapien hervorgerufen wurde. Healthcare-Anbieter priorisieren zunehmend fortschrittliche und kombinierte Behandlungssysteme, die Thialidomid für verbesserte therapeutische Ergebnisse enthalten. Die zunehmende Abhängigkeit von der Spezial-Onkologie-Betreuung, kombiniert mit einer starken Nachfrage nach einem effektiven ENL-Management in gezielten Populationen, fördert die Thalidomid-Industrie. Darüber hinaus trägt die zunehmende Integration von Thalidomid in standardisierte klinische Richtlinien und eine erweiterte Versicherungsdeckung maßgeblich zur Expansion des Marktes bei.
Europa Thalidomide Marktaufsicht
Der Europa-Thalidomid-Markt wird in der gesamten Vorausschätzungsperiode mit einer beträchtlichen CAGR ausbauen, vor allem durch eine robuste Onkologie-Infrastruktur und den eskalierenden Bedarf an wirksamen Therapien für multiple Myelome und leprosy-bezogene Komplikationen. Der Anstieg der Krebsdiagnostikraten, verbunden mit der Nachfrage nach fortgeschrittenen immunmodulatorischen Medikamenten, fördert die Annahme von Thalidomid. Die europäischen Gesundheitssysteme betonen auch die Zugänglichkeit der Behandlung und die strukturierten Rückzahlungswege. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, klinischen und Spezial-Apothekenkanälen, wobei Thalidomid in etablierte Pflegeprotokolle und entwickelnde therapeutische Regimen integriert wird.
US Thalidomide Market Insight
Der US-Thalidomidmarkt wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die von der zunehmenden Belastung von hämatologischen Krebsen und der steigenden Übernahme von immunmodulatorischen Medikamenten in Onkologiezentren angetrieben wird. Darüber hinaus ist die zunehmende klinische Betonung auf verbesserte Patientenergebnisse ermutigen die Anbieter von Gesundheitsdienstleistungen, Thialidomid in personalisierte Behandlungsstrategien einzubeziehen. Die fortschrittliche Gesundheitsinfrastruktur der USA wird neben ihrem starken Spezialgebiet Pharma-Verteilungsnetz weiterhin das Marktwachstum fördern.
Deutschland Thalidomide Market Insight
Der Deutschland-Thalidomid-Markt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch die steigende Nachfrage nach fortgeschrittenen Krebstherapien und die Betonung des Landes auf evidenzbasierte Behandlungsregime verursacht wird. Das gut ausgebaute Gesundheitssystem Deutschlands, kombiniert mit dem Fokus auf Präzisionsmedizin und forschungsgetriebene Onkologieversorgung, fördert die Annahme von Thialidomid, insbesondere für multiples Myelom. Auch die Integration von Thialidomid in Kombinationstherapien wird immer häufiger, mit einer starken Vorliebe für sichere, effektive und regulierte pharmazeutische Lösungen, die auf lokale klinische Standards ausgerichtet sind.
Asien-Pazifik-Markt Insight
Der asiatisch-pazifische Thalidomid-Markt ist bereit, während der Prognosezeit am schnellsten CAGR zu wachsen, angetrieben durch die zunehmende Diagnose des multiplen Myeloms, steigende Gesundheitsausgaben und den Ausbau des Zugangs zu Spezialbehandlungen in Ländern wie China, Japan und Indien. Die zunehmende Betonung der Region auf die Frühkrebserkennung und das verbesserte Management von leprosy-bezogenen Komplikationen beschleunigt die Adoption von Thalidomid. Da APAC als bedeutender Fertigungs- und Verteilungskern für Onkologie- und Immunologie-Medikamente auftritt, erweitern sich die Erreichbarkeit und Verfügbarkeit von Thialidomid auf eine breitere Patientenpopulation.
Japan Thalidomide Marktaufsicht
Der Japan-Thalidomid-Markt gewinnt an Dynamik aufgrund des starken Fokus des Landes auf fortgeschrittene Onkologie-Betreuung, schnelle Einführung immunmodulatorischer Therapien und Nachfrage nach hochwirksamen Behandlungsoptionen. Der japanische Markt legt großen Wert auf Präzisionsmedizin, und die Verwendung von Thialidomid wird durch seine bewährte Wirksamkeit in mehreren Myeloma-Regimen angetrieben. Die Integration von Thalidomid in klinikbasierte Krebsprogramme fördert das Wachstum. Darüber hinaus ist die alternde Bevölkerung Japans in der Lage, die Nachfrage nach effektiven hämatologischen Krebsbehandlungen sowohl im öffentlichen als auch im privaten Gesundheitswesen anzukurbeln.
Indien Thalidomide Marktaufsicht
Der Indien-Thalidomid-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der hohen Prävalenz von ENL, der wachsenden Krebsbelastung und der Verbesserung des Zugangs zu essentiellen Arzneimitteln zuzuschreiben war. Indien steht als einer der größten Märkte für immunmodulatorische Therapien, und Thialidomid wird zunehmend zentral in der Onkologie und Lepra-Management-Programme. Die Förderung der zugänglichen Krebsversorgung, der Ausbau der Krankenhausinfrastruktur und der Verfügbarkeit von kostengünstigen generischen Formulierungen, neben der starken inländischen Pharmaindustrie, sind wichtige Faktoren, die den Markt in Indien fördern.
Marktanteil von Thalidomid
Die Thalidomide-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Grünenthal GmbH(Deutschland)
- Bristol-Myers Squibb Company (USA)
- Natco Pharma GmbH(Indien)
- Dr. Reddy's Laboratories Ltd (India)
- Hetero Labs Ltd(Indien)
- Glenmark Pharmaceuticals Ltd (Indien)
- Cipla (Indien)
- Shilpa Medicare Ltd. (Indien)
- Laurus Labs Ltd (Indien)
- Sun Pharmaceutical Industries Ltd (Indien)
- Emcure Pharmaceuticals Ltd (Indien)
- Intas Pharmaceuticals Ltd (Indien)
- Zydus (Indien)
- Alembic Pharmaceuticals Ltd (Indien)
- Torrent Pharmaceuticals Ltd (Indien)
- Viatris Inc. (USA)
- Teva Pharmaceutical Industries Ltd (Israel)
- Pharmazeutische Fabrik in Changzhou (China)
- Sami-Sabinsa Group (Indien)
Was sind die jüngsten Entwicklungen im Global Thalidomide Market
- Im Juli 2024 veröffentlichte die irische Regierung eine formale Entschuldigung für Überlebende der Tragödie des Thalidomids, die jahrzehntelanges Leiden und systemische Aufsicht anerkannte. Neben der Entschuldigung kündigte Irland erweiterte Unterstützungsprogramme an, darunter langfristiger Zugang zum Gesundheitswesen, Sozialhilfe und rehabilitative Dienstleistungen für betroffene Personen und Familien
- Im November 2023 veröffentlichte die australische Regierung eine historische nationale Entschuldigung für Überlebende, die vor mehr als sechs Jahrzehnten die langjährigen körperlichen, emotionalen und sozialen Auswirkungen der Droge formal erkennen. Die Entschuldigung begleitete erneute Zusagen zur Erweiterung von Finanz-, Gesundheits- und kommunalen Förderprogrammen
- Im November 2023 zeigten neue klinische Erkenntnisse in Blood, dass Thialidomid mit niedriger Dosierung vergleichbare therapeutische Wirksamkeit gegenüber Standarddosen zur Reduzierung der Transfusionsanforderungen für Patienten mit hämatologischen Erkrankungen demonstrierte. Die Studie betonte eine verbesserte Patientenverträglichkeit und reduzierte Nebenwirkungen, bietet Ärzten eine potenziell sicherere Dosierungsstrategie
- Im August 2023 bestätigte eine in Scientific Reports (Nature) veröffentlichte Langzeit-Nachfolgeanalyse, dass Thialidomid die Hämoglobinwerte deutlich verbessert und die Transfusionsabhängigkeit bei Patienten mit transfusionsabhängiger β-Talassämie (TDT) verringerte. Die Studie zeigte anhaltende klinische Vorteile und akzeptable Sicherheit und unterstützte die therapeutische Lebensfähigkeit des Arzneimittels in bestimmten globalen Regionen, in denen TDT weiterhin sehr verbreitet ist.
- Im März 2023 genehmigte die US FDA ein offizielles Update auf das Thalomid (thalidomide) REMS-Programm nach dem Transfer von Bewerbungsbesitz von Celgene Corporation nach Bristol Myers Squibb. Die Aktualisierung umfasste administrative Revisionen und Kontinuitätsmaßnahmen, um sicherzustellen, dass strenge Sicherheitsprotokolle zur Präskribierung, Abgabe und Überwachung von Thialidomid, insbesondere in Bezug auf teratogenes Risiko, vollständig intakt bleiben
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud
- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.