



Globaler Markt für künstliche Befruchtung in der Veterinärmedizin, nach Tierart (Rinder, Schweine, Schafe, Hunde, Pferde), nach Produkt (normales Sperma, gesextes Sperma), nach Endverwendung (Tierkliniken, Tierhaltung, Sonstige), Technik (intrauterine Tub-Peritonealinsemination, intrazervikale Insemination, intrauterine Insemination, intratubale Insemination), Land (USA, Kanada, Mexiko, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, übriger asiatisch-pazifischer Raum, Brasilien, Argentinien, übriges Südamerika, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Israel, übriger Naher Osten und Afrika), Branchentrends und Prognose bis 2029.
Was ist die Veterinary Artificial Insemination Markt Größe und Wachstum Rate
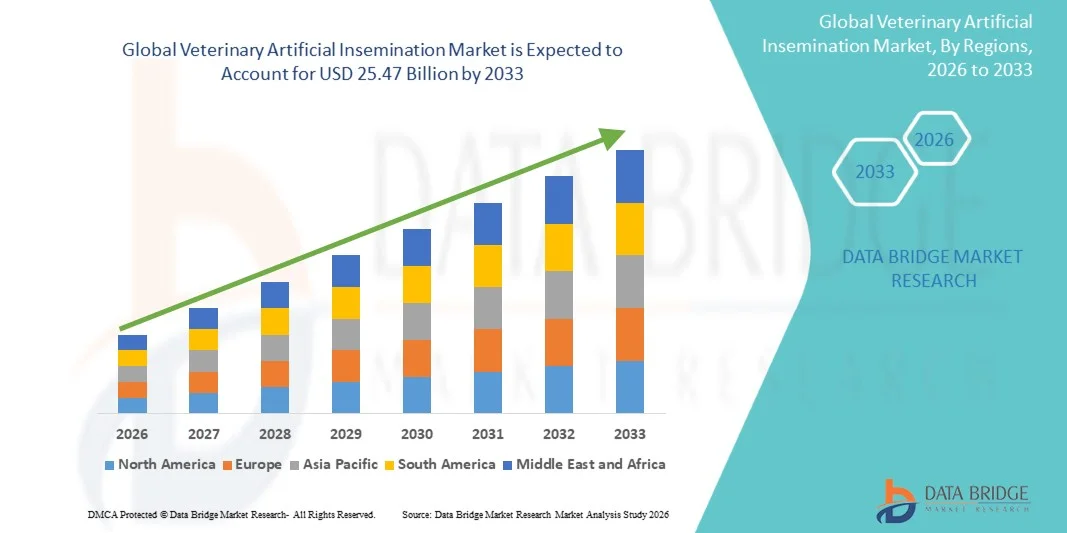
- Die weltweite Marktgröße für künstliche Tierarzneimittel wurde mit8,27 Milliarden USD in 2025und wird voraussichtlich erreichen25,47 Milliarden USD bis 2033, beiCAGR von 15,10%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Einführung fortschrittlicher Tierzuchttechnologien, die zunehmende Nachfrage nach qualitativ hochwertigen Tiergenetikern und den zunehmenden Fokus auf die Verbesserung der Produktivität und der reproduktiven Effizienz in der Milch- und Tierhaltungssysteme gefördert.
- Darüber hinaus werden zunehmende Investitionen in Tierhaltungspraktiken, die Ausweitung der Nutztierproduktion und das zunehmende Bewusstsein für die genetische Verbesserung und die Seuchenbekämpfung in Zuchtprogrammen geschaffen.künstliche Inseminationals wichtige moderne Reproduktionstechnik. Diese konvergierenden Faktoren beschleunigen die Aufnahme von veterinärmedizinischen künstlichen Inseminationslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Was sind die großen Takeaways des Tierzuchtmarktes
- Veterinäre künstliche Insemination, eine kontrollierte reproduktive Biotechnologie, die zur Steigerung der Züchtungseffizienz und der genetischen Verbesserung der Tiere verwendet wird, wird zunehmend zu einem entscheidenden Bestandteil moderner Tierhaltungssysteme, da sie die Fruchtbarkeitsraten verbessern, den genetischen Fortschritt beschleunigen und die großtechnische Tierproduktion unterstützen
- Die steigende Nachfrage nach veterinärer künstlicher Insemination wird in erster Linie durch die steigende globale Nachfrage nach tierischem Eiweiß, die zunehmende Konzentration auf die Verbesserung der Viehproduktivität und die zunehmende Einführung fortschrittlicher Reproduktionstechnologien zur Verbesserung der Zuchtergebnisse und zur Verringerung der Abhängigkeit von der natürlichen Paarung gefördert.
- Nordamerika dominierte den veterinärmedizinischen künstlichen Inseminationsmarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch fortgeschrittene Tierhaltungspraktiken, starkes Tierarzneimittel und hohe Annahme genetischer Verbesserungsprogramme, wobei die USA bei der weit verbreiteten Anwendung von KI-Techniken in Rinder- und Schweinezuchtsystemen, die durch kontinuierliche technologische Fortschritte bei der Samenverarbeitung und -konservierung angetrieben werden, führen.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im veterinärmedizinischen Inseminationsmarkt während der Prognosezeit durch die Ausweitung der Viehbestände, die schnelle Modernisierung der Milch- und Fleischerzeugungssysteme und die Erhöhung der staatlichen Initiativen zur Förderung der genetischen Verbesserung und Produktivitätssteigerung in der Landwirtschaft
- Cattle-Segment dominierte den veterinärmedizinischen künstlichen Inseminationsmarkt mit einem Marktanteil von 46,8% im Jahr 2025, angetrieben durch hohe Nachfrage nach Milch- und Rindfleischproduktion, starke Annahme genetischer Selektionsprogramme und die weit verbreitete Verwendung künstlicher Inseminationstechniken zur Verbesserung der Qualität und der reproduktiven Effizienz
Bericht Umfang und Tierarzneimittel Marktsegmentierung
|
Attribute |
Tierische künstliche Insemination Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Veterinärwesen
„Advancement in Precision Breeding und Genetic Optimization Technologies“
- Ein signifikanter und beschleunigter Trend auf dem globalen Markt für künstliche Tierarzneimittel ist die zunehmende Annahme von Präzisionszüchtungstechnologien und genetischen Selektionsinstrumenten zur Verbesserung der Viehproduktivität und der reproduktiven Effizienz
- Die Verwendung von geschlechtsspezifischen Semen- und genomischen Selektionstechniken in Viehzuchtprogrammen ermöglicht es Landwirten, hochwertige Nachkommen mit verbesserter Milchertrags- und Krankheitsresistenzeigenschaften herzustellen.
- Integration fortschrittlicher Reproduktionstechnologien wie automatisierte Samenanalysen, Kryopräservierungsverbesserungen und AI-gestützte Zuchtzeiten verbessern die Konzeptionsraten und optimieren die Inseminationsergebnisse in Viehbeständen
- Der zunehmende Einsatz von digitalen Tiermanagement-Plattformen und IoT-fähigen Monitoring-Systemen ermöglicht eine zentralisierte Verfolgung von tierischen Reproduktionszyklen, eine Verbesserung der Planung und Effizienz von Inseminationsverfahren auf landwirtschaftlichen Gebieten
- Dieser Trend zu hochpräzisen, technologiegetriebenen Zuchtsystemen ist die Umgestaltung traditioneller Tierwiedergabepraktiken und die zunehmende Abhängigkeit von kontrollierten künstlichen Inseminationsmethoden, die durch tierärztliches Fachwissen unterstützt werden
- Die Nachfrage nach fortschrittlichen künstlichen Inseminationslösungen steigt in den Bereichen Milch- und Fleischproduktion rapide an, da die Produzenten zunehmend die genetische Qualität, Produktivitätszuwächse und die Nachhaltigkeit der Herde priorisieren.
- Die wachsende Zusammenarbeit zwischen Biotechnologieunternehmen und Veterinärdienstleistern beschleunigt die Innovation in der Reproduktionseffizienz und erweitert den Zugang zu fortschrittlichen Inseminationslösungen weltweit
Veterinäre Künstliche Marktdynamik
Fahrer
„Die steigende Nachfrage nach qualitativ hochwertigen Livestock-Produktions- und Genverbesserungsprogrammen“
- Die zunehmende globale Nachfrage nach qualitativ hochwertigem tierischem Eiweiß und verbesserter Viehproduktivität ist ein bedeutender Treiber für die zunehmende Einführung von tierärztlichen Inseminationstechniken
- So unterstützten im April 2025 mehrere Initiativen zur Entwicklung von Viehbeständen den verstärkten Einsatz von kontrollierten Zuchtprogrammen zur Verbesserung der Milchproduktion und zur Verbesserung der genetischen Qualität in Rinderpopulationen.
- Die künstliche Insemination bietet eine zuverlässige Methode, um die genetische Verbesserung zu beschleunigen und die Reproduktionsleistung zu steigern.
- Darüber hinaus ist die zunehmende Sensibilisierung der Landwirte hinsichtlich der wirtschaftlichen Vorteile einer verbesserten Züchtungseffizienz und einer verringerten Abhängigkeit von der natürlichen Paarung eine Stärkung der Marktakzeptanz
- Die zunehmende Verfügbarkeit von tierärztlichen Dienstleistungen, Spermaverarbeitungstechnologien und staatlich unterstützten Tierhaltungsprogrammen beschleunigt den Einsatz künstlicher Insemination in entwickelten und aufstrebenden Märkten weiter
- Die zunehmende Kommerzialisierung von Milch- und Fleischerzeugungssystemen ermutigt Großbetriebe, strukturierte Zuchtprogramme für eine konsequente Produktion und eine verbesserte Herdenbewirtschaftung anzunehmen.
- Die Ausweitung der Versicherungs- und Finanzunterstützungssysteme für die Viehzucht motiviert die Landwirte, in fortgeschrittene Reproduktionstechnologien wie künstliche Insemination zu investieren.
Zurückhaltung/Challenge
„Hochtechnische Anforderungen und eingeschränkter Zugang in ländlichen Gebieten“
- Belange im Zusammenhang mit der Anforderung von qualifizierten Tierärzten und präzisen Handhabungstechniken stellen eine bedeutende Herausforderung für eine breitere Übernahme der künstlichen Insemination in der Tierhaltung
- So kann z.B. das unsachgemäße Umgang mit Samen oder das falsche Timing der Inseminationsprozeduren die Konzeptionsraten erheblich verringern, was zu einer geringeren Produktivitätsausbeute für Landwirte führt.
- Ein begrenzter Zugang zu veterinärer Infrastruktur und fortgeschrittenen Reproduktionstechnologien in ländlichen und unterentwickelten Regionen beschränkt die weit verbreitete Anwendung künstlicher Inseminationspraktiken
- Darüber hinaus können die relativ hohen Kosten für die Lagerung von Samen, die Ausbildung und die Züchtung als Barriere für kleine und mittlere Viehzüchter bei der Annahme dieser Techniken wirken
- Während die Sensibilisierung für genetische Verbesserungsvorteile zunimmt, hindert die mangelnde technische Kompetenz und die Infrastrukturdisparitäten die konsequente Übernahme der weltweiten Viehbestände weiter.
- Die Überwindung dieser Herausforderungen durch tierärztliche Ausbildungsprogramme, eine verbesserte ländliche Infrastruktur und kostengünstige Inseminationslösungen werden für eine nachhaltige Markterweiterung unerlässlich sein.
- Die kulturelle Präferenz für traditionelle natürliche Zuchtmethoden in bestimmten Regionen verlangsamt auch den Übergang zu künstlichen Inseminationspraktiken
- Unzureichende Kaltkettenlogistik für die Samenlagerung und den Transport weiterer Grenzen Zugänglichkeit und Wirksamkeit von künstlichen Inseminationsdienstleistungen in Fernbereichen
Wie wird der Veterinary Artificial Insemination Market segmentiert
Der Markt wird auf der Grundlage von Tierart, Produkt, Endverwendung und Technik segmentiert.
- Nach Tierart
Auf der Grundlage der Tierart wird der veterinärmedizinische künstliche Inseminationsmarkt in Rinder, Schweine, Schafe, Kaninchen und Pferde unterteilt. Das Viehsegment dominierte den Markt mit dem größten Umsatzanteil von 46,8% im Jahr 2025, angetrieben durch die hohe globale Nachfrage nach Milch- und Rindfleischproduktion und den weit verbreiteten Einsatz von genetischen Verbesserungsprogrammen in der Rinderwiedergabe. Die kälte künstliche Insemination wird aufgrund ihrer nachgewiesenen Wirksamkeit bei der Verbesserung der Milchertrags-, Krankheitsresistenz und der Herdproduktivität weitgehend angenommen. Das Segment profitiert auch von starken veterinärmedizinischen Infrastrukturen und staatlichen Initiativen zur Verbesserung der Viehhaltung in den großen Milcherzeugerländern. Die zunehmende Verwendung von geschlechtsspezifischen Samen und fortgeschrittenen Kryopräservierungstechniken stärkt die Dominanz der Rinder auf dem Markt. Große kommerzielle Milchbetriebe bevorzugen künstliche Insemination für kontrollierte Zuchtzyklen und vorhersehbare genetische Ergebnisse. Kontinuierliche technologische Fortschritte bei der Rinderreproduktivitätsbewirtschaftung verstärken in diesem Segment die führende Position der Rinder.
Das Schweinesegment wird von 2026 bis 2033 die schnellste Wachstumsrate von 16,4 % beobachten, die durch steigenden globalen Schweineverbrauch und zunehmende Kommerzialisierung von Schweinehaltungssystemen getrieben wird. Durch seine Fähigkeit, die Wurfgröße, die Reproduktionseffizienz und die genetische Qualität der Herden zu verbessern, gewinnt die künstliche Insemination an Zugkraft. Das Segment profitiert von einem kostengünstigen Zuchtmanagement und einer geringeren Krankheitsübertragung im Vergleich zur natürlichen Paarung. Die zunehmende Übernahme zentralisierter Zuchtbetriebe und genetischer Auswahlprogramme unterstützt die Markterweiterung. Zunehmende Investitionen in intensive Schweineproduktionssysteme, insbesondere in Asien-Pazifik, beschleunigen die Adoption. Technologische Verbesserungen in der Samenkonservierungs- und Transportlogistik ermöglichen auch eine breitere Nutzung der künstlichen Insemination in der Schweinezucht.
- Nach Produkt
Auf der Grundlage des Produkts wird der Markt in normale Samen und geschlechtsspezifische Samen segmentiert. Das normale Samensegment dominierte den Markt mit dem größten Umsatzanteil von 62,5% im Jahr 2025, aufgrund seiner weit verbreiteten Verfügbarkeit, niedrigeren Kosten und der etablierten Verwendung in allen großen Tierarten. Normales Samen wird von kleinen und mittleren Landwirten bevorzugt, da es eine kostengünstige Lösung für routinemäßige Zuchtprogramme bietet. Es bleibt die Standardwahl in den meisten Entwicklungsregionen, in denen noch fortgeschrittene Reproduktionstechnologien entstehen. Das Segment profitiert auch von starken Vertriebsnetzen und etablierten Besamungsanlagen. Seine hohe Erfolgsquote bei konventionellen künstlichen Inseminationspraktiken unterstützt seine anhaltende Dominanz. Darüber hinaus macht die Kompatibilität mit allen Tierarten die weltweit am häufigsten verwendete Produktkategorie.
Das geschlechtsspezifische Spermiensegment wird von 2026 bis 2033 mit der schnellsten Wachstumsrate von 18,9 % rechnen, die durch die steigende Nachfrage nach gentechnisch optimierten Tieren und höhere Produktivitätsergebnisse bedingt ist. Sexed semen ermöglicht es den Landwirten, das Geschlecht der Nachkommen vorzubestimmen, was besonders in der Milchwirtschaft zur Herstellung von weiblichen Kälbern wertvoll ist. Das Segment gewinnt starke Traktion bei großen Gewerbebetrieben, die sich auf die Maximierung der Milchproduktionseffizienz konzentrierten. Die zunehmende Einführung fortschrittlicher Sortiertechnologien wie die Durchflusszytometrie verbessert die Genauigkeit und Erfolgsquote der Samen. Das zunehmende Bewusstsein für genetische Selektionsvorteile erhöht die Nachfrage weiter. Regierungsgestützte Milchverbesserungsprogramme und kommerzielle Zuchtinitiativen beschleunigen auch die weltweite Einführung geschlechtsspezifischer Samen.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Markt in Tierkliniken, Tierhaltung und andere segmentiert. Das Segment Tierhaltung dominierte den Markt mit dem größten Umsatzanteil von 68,3 % im Jahr 2025, der von groß angelegten Viehzuchtbetrieben und der weit verbreiteten Verwendung von künstlicher Insemination für kommerzielle Zuchtzwecke angetrieben wird. Tierhaltungsanlagen verlassen sich auf kontrollierte Zuchttechniken, um die Produktivität zu steigern und die genetische Qualität der Herden zu erhalten. Das Segment profitiert von der steigenden globalen Nachfrage nach Milch-, Fleisch- und Geflügelprodukten. Die starke Annahme in Milchviehbetrieben und organisierten Viehzuchtsystemen unterstützt weiterhin die Dominanz. Die Verfügbarkeit von geschulten Tierärzten und Reproduktionstechnologien erhöht die Effizienz in diesem Segment. Die staatliche Förderung der Viehproduktivitätsverbesserungsprogramme stärkt auch ihre führende Position.
Das Segment der Veterinärkrankenhäuser wird von 2026 bis 2033 die schnellste Wachstumsrate von 15,7% beobachten, die durch die zunehmende Nachfrage nach spezialisierten reproduktiven Gesundheitsdienstleistungen und fortgeschrittener Zuchthilfe verursacht wird. Tierkliniken bieten zunehmend künstliche Inseminationsdienste im Rahmen einer umfassenden Tierreproduktivitätsversorgung an. Die wachsende Tierbesitz und steigende Nachfrage nach Kaninchen- und Pferdezuchtleistungen tragen zur Segmenterweiterung bei. Die Verfügbarkeit von erfahrenen Tierärzten und fortgeschrittenen diagnostischen Einrichtungen verbessert die Erfolgsraten der Insemination. Auch das zunehmende Bewusstsein bei den Viehbesitzern über professionelle Zuchtdienstleistungen treiben Wachstum. Die Ausweitung der veterinärrechtlichen Infrastruktur in aufstrebenden Märkten unterstützt das rasche Wachstum dieses Segments.
- Von der Technik
Auf der Grundlage der Technik wird der Markt in intrauterine Tubal peritoneal Insemination, intracervical Insemination, intrauterine Insemination und intratubale Insemination segmentiert. Das Segment Intrauterine Insemination dominierte den Markt mit dem größten Umsatzanteil von 52,6% im Jahr 2025, aufgrund seiner hohen Effizienz, verbesserten Konzeptionsraten und einer weit verbreiteten Übernahme in Viehzuchtprogrammen. Diese Technik ermöglicht eine direkte Platzierung von Samen in die Gebärmutter, deutlich steigende Düngungserfolg im Vergleich zu anderen Methoden. Es ist in der kommerziellen Milchwirtschaft aufgrund seiner Zuverlässigkeit und Wirtschaftlichkeit weit verbreitet. Das Segment profitiert auch von einer starken Veterinärkompetenz und standardisierten Verfahren. Die zunehmende Verwendung von gefrorenen und geschlechtsspezifischen Samen erhöht ihre Wirksamkeit weiter. Seine Anpassungsfähigkeit gegenüber mehreren Tierarten unterstützt die anhaltende Dominanz auf dem Markt.
Das Intracervical Insemination Segment wird erwartet, dass die schnellste Wachstumsrate von 17,2% von 2026 bis 2033, angetrieben durch seine Einfachheit, niedriger Kosten und minimale Geräteanforderungen. Diese Technik wird durch einfache Anwendung und Skalierbarkeit bei großen Herden in der Schweine- und kleinen Wiederkäuerzucht weit verbreitet. Die zunehmende Annahme in Entwicklungsregionen mit eingeschränkter Veterinärinfrastruktur unterstützt ihr Wachstum. Es erfordert weniger technisches Know-how im Vergleich zu fortgeschrittenen Inseminationsmethoden, so dass es für kleine und mittlere Landwirte geeignet ist. Die zunehmende Kommerzialisierung der Schweinehaltung erhöht die Nachfrage weiter. Kontinuierliche Verbesserungen bei der Behandlung von Samen und der Lieferung sind auch die weltweite Einführung der intracervical Insemination.
Welche Region hält den größten Teil des Veterinärwesens
- Nordamerika dominierte den veterinärmedizinischen Inseminationsmarkt mit dem größten Umsatzanteil von 38,6% im Jahr 2025, unterstützt durch fortgeschrittene Tierhaltungspraktiken, starke veterinärmedizinische Infrastruktur und hohe Akzeptanz genetischer Verbesserungsprogramme
- Produzenten in der Region schätzen die verbesserte Produktivität, höhere Konzeptionsraten und verbesserte Herdqualität, die durch künstliche Insemination angeboten wird, insbesondere bei Rinder- und Schweinezuchtsystemen, die durch fortgeschrittene reproduktive Bewirtschaftungspraktiken unterstützt werden
- Diese weit verbreitete Adoption wird durch eine hohe Investitionskapazität in der kommerziellen Milch- und Fleischproduktion, starke staatliche Programme zur Verbesserung von Viehbeständen und die zunehmende Nutzung von Technologien wie geschlechtsspezifischem Samen und Präzisionszüchtungswerkzeugen unterstützt, die künstliche Insemination als bevorzugte Lösung für moderne Tierhaltungssysteme
US Veterinary Künstliche Insemination Markt Insight
Der US-amerikanische Markt für künstliche Insemination von Tierarzneimitteln eroberte 2025 den größten Umsatzanteil in Nordamerika, der durch die starke Präsenz kommerzieller Milch- und Rindfleischproduktionssysteme und die fortgeschrittene Einführung der reproduktiven Biotechnologie getrieben wurde. Das Land profitiert von einer hochentwickelten Veterinärinfrastruktur, einem weit verbreiteten Einsatz von genetischen Auswahlprogrammen und einer starken Integration präziser Tierzuchttechnologien. Landwirte priorisieren zunehmend die künstliche Insemination, um die Milcherträge, die Fleischqualität und die Kräutergenetik zu verbessern. Der zunehmende Einsatz von geschlechtsspezifischen Samen und automatisierten Zuchtmanagementsystemen erhöht die Produktivität weiter. Darüber hinaus beschleunigen starke Investitionen von privaten Vieh- und Biotechnologie-Unternehmen Innovationen in der Spermaverarbeitung und reproduktiven Effizienzlösungen.
Europa Veterinäre künstliche Insemination Markt Insight
Der europäische Markt für künstliche Insemination im Veterinärwesen soll sich in der gesamten Vorausschätzungsperiode auf einem stetigen CAGR ausweiten, vor allem durch strenge Tierschutzbestimmungen, starke Betonung auf eine nachhaltige Viehproduktion und steigende Nachfrage nach hochwertigem Tierprotein. Die Region profitiert von fortgeschrittenen veterinärmedizinischen Systemen und etablierten Milchwirtschaftspraktiken, insbesondere in Ländern wie Frankreich, Deutschland und den Niederlanden. Die europäischen Vieherzeuger übernehmen zunehmend künstliche Insemination, um die genetische Qualität zu verbessern, die Krankheitsübertragung zu reduzieren und die Züchtungseffizienz zu steigern. Der zunehmende Fokus auf die Verringerung der Umweltauswirkungen durch optimierte Viehproduktivität trägt zur weiteren Markterweiterung bei. Zudem beschleunigt die starke Einführung von geschlechtsspezifischen Semen- und Präzisionszüchtungstechnologien das Marktwachstum auf kommerziellen Farmen.
U.K. Veterinäre künstliche Insemination Markt Insight
Der US-amerikanische Markt für künstliche Insemination im Veterinärsektor wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch eine steigende Nachfrage nach verbesserter Milchproduktivität und steigender Einführung fortschrittlicher Tierzuchttechniken getrieben wird. Farmer bewegen sich zunehmend in Richtung künstlicher Insemination, um die genetische Leistung zu verbessern und die Abhängigkeit von natürlichen Gegensystemen zu reduzieren. Im Zusammenhang mit der Tierseuchenkontrolle und der Biosicherheit sind auch die Annahme kontrollierter Zuchtpraktiken ermutigend. Das starke veterinärrechtliche Dienstleistungsnetz und die gut ausgebaute Milchindustrie unterstützen das Marktwachstum weiter. Darüber hinaus trägt die zunehmende Sensibilisierung für geschlechtsspezifische Spermienvorteile und Herd-Optimierungsstrategien zu einer breiteren Akzeptanz in der Viehzucht bei.
Deutschland Tierische künstliche Insemination Markt Einblick
Der deutsche Veterinärmarkt für künstliche Insemination wird voraussichtlich während der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandieren, der durch eine starke Betonung auf die Nutztiereffizienz, den technologischen Fortschritt bei der Tierzucht und den nachhaltigen Agrarpraktiken getrieben wird. Die hoch organisierten Milch- und Fleischproduktionssysteme in Deutschland fördern die Übernahme künstlicher Insemination zur Verbesserung der genetischen Qualität und Produktivität. Landwirte integrieren zunehmend reproduktive Biotechnologie mit Präzisionsfarbwerkzeugen für eine bessere Herdenbewirtschaftung. Die wachsende Nachfrage nach qualitativ hochwertigen Milch- und Fleischprodukten verstärkt die Marktaufnahme. Darüber hinaus fördert Deutschlands Fokus auf Tierschutz und reduzierten Antibiotikaeinsatz kontrollierte Zuchtmethoden wie künstliche Insemination.
Asien-Pazifik Veterinärwesen Künstliche Insemination Markt Einblick
Der asiatisch-pazifische künstliche Inseminationsmarkt für Tierarzneimittel ist bereit, während der Prognosezeit von 2026 bis 2033 mit 15,10% zu wachsen, die von steigender Viehpopulation, steigendem Fleisch- und Milchverbrauch und einer schnellen Modernisierung der Tierhaltungspraktiken angetrieben werden. Länder wie China, Indien und Japan erleben eine starke Annahme künstlicher Insemination, um die Produktivität und die genetische Qualität der Tiere zu verbessern. Die staatlichen Initiativen zur Förderung der Milchentwicklung und zur Verbesserung des ländlichen Einkommens beschleunigen das Marktwachstum. Darüber hinaus erweitert die zunehmende Verfügbarkeit von erschwinglichen veterinärmedizinischen Reproduktionsdienstleistungen und Samenprodukten die Adoption in kleinen und mittleren Betrieben. Die Region ist auch ein wichtiger Knotenpunkt für die Ausweitung der Viehproduktion und unterstützt das langfristige Marktwachstum.
Japan Veterinärwesen Künstliche Insemination Markt Einblick
Der japanische Markt für die künstliche Insemination von Tierarzneimitteln gewinnt aufgrund seiner fortschrittlichen Viehzuchttechnologien, der hohen Konzentration auf die genetische Verbesserung und der starken veterinärrechtlichen Infrastruktur an Dynamik. Das Land legt großen Wert auf die Präzisionszüchtung, insbesondere bei Rindern, um die Milchertrags- und Fleischqualität zu verbessern. Künstliche Insemination ist aufgrund begrenzter landwirtschaftlicher Flächen und der Notwendigkeit von hocheffizienten Viehzuchtsystemen weit verbreitet. Die Integration digitaler Monitoring-Tools und reproduktiver Management-Systeme verbessert die Zuchtergebnisse weiter. Darüber hinaus wächst die alternde landwirtschaftliche Bevölkerung Japans zunehmend auf automatisierte und kontrollierte Zuchttechniken, um die Produktivität im Viehbetrieb zu erhalten.
Indien Veterinäre künstliche Insemination Markt Einblick
Der indische Markt für künstliche Insemination in der Tierarzneimittelindustrie entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der auf ein rasches Wachstum in der Milchwirtschaft, den Ausbau der ländlichen Viehbestände und starke staatliche Zuchtverbesserungsprogramme zurückzuführen ist. Indien ist eines der größten milchproduzierenden Länder und treibt die weit verbreitete Annahme künstlicher Insemination zur Verbesserung der Viehproduktivität und der genetischen Qualität an. Die zunehmende Sensibilisierung der Landwirte in Bezug auf die Vorteile der kontrollierten Zucht unterstützt das Marktwachstum weiter. Regierungsinitiativen, die sich auf die Entwicklung der Milchwirtschaft und die Verbesserung des ländlichen Einkommens konzentrieren, beschleunigen die Annahme in kleinen und großen Betrieben. Darüber hinaus erweitert die Verbesserung der Veterinärinfrastruktur und der Verfügbarkeit erschwinglicher Samendienste den Zugang zu künstlicher Insemination in ländlichen Regionen.
Veterinärer Künstlicher Marktanteil
Die Veterinary Artificial Insemination Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Genus plc (USA
- ABS Global Inc.(US)
- Wählen Sie Sires Inc.(US)
- CRV Holding B.V.(Niederlande)
- IMV Technologies (Frankreich)
- Semex Alliance (Kanada)
- STgenetics Inc. (USA)
- URUS Gruppe LP (USA)
- Alta Genetics Inc. (Kanada)
- Swine Genetics International Ltd. (USA)
- VikingGenetics (Dänemark)
- Cogent Breeding Ltd. (U.K.)
- Minitube International GmbH (Deutschland)
- Neogen Corporation (USA)
- Zoetis Inc. (USA)
- Merck & Co., (USA)
- Elanco Animal Health Incorporated (USA)
- Bovine Elite LLC (USA)
- Topigs Norsvin N.V. (Niederländische)
- Hendrix Genetics (Niederlande)
Was sind die jüngsten Entwicklungen im globalen Veterinärwesen
- Im April 2026 kündigte Indien die Gründung seiner ersten nationalen Kaninchensemenbank an der Guru Angad Dev Veterinary University an, um fortgeschrittene Zucht- und genetische Erhaltungsprogramme bei Begleittieren zu unterstützen. Die Anlage nutzt Kryopräservation und künstliche Inseminationstechniken, um Elite-Kaninngenetik zu erhalten und kontrollierte Zuchtergebnisse zu verbessern
- Im September 2025 wurden Künstliche Intelligenz und genomische Selektionswerkzeuge zunehmend in Kühe integriert, um die Reproduktionseffizienz und genetische Qualität zu verbessern. Diese Technologien ermöglichten eine bessere Fruchtbarkeitsvorhersage, die Bewertung der Samenqualität und die Optimierung der Herdleistung
- Im Juni 2025 erweiterte Japan den Einsatz künstlicher Insemination, unterstützt durch AI-gestützte reproduktive Monitoring- und Genverbesserungsprogramme in der Viehzucht. Das Land konzentrierte sich auf die Verbesserung von Milchertrag, Krankheitsresistenz und Züchtungseffizienz durch kontrollierte Inseminationssysteme
- Im August 2024 wurden zunehmend KI-basierte Technologien wie Computer-Vision und maschinelles Lernen zur Tieridentifizierung und reproduktiven Überwachung in Viehhaltungsbetrieben eingeführt. Diese Systeme unterstützten künstliche Inseminationsprogramme durch die Verbesserung der Verfolgung von Zuchtzyklen und der genetischen Selektionsgenauigkeit
- Im März 2021 wurden Artificial Intelligence Modelle eingeführt, um die Embryoauswahl und die reproduktiven Erfolgsquoten in unterstützten Zuchtsystemen, einschließlich künstlicher Inseminations-Workflows, zu verbessern. Diese Systeme haben dazu beigetragen, die Embryo-Viabilität zu bewerten und die Zuchtergebnisse in kontrollierten Umgebungen zu optimieren.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für künstliche Tierbesamung
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR KÜNSTLICHE VETERINÄRBESAMUNG
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 TRIPOD-DATENVALIDIERUNGSMODELL
2.2.4 MARKTFÜHRER
2.2.5 MULTIVARIATE MODELLIERUNG
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 HERAUSFORDERUNGSMATRIX
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DES LIEFERANTENANTEILS
2.2.11 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.12 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IM VETERINÄRBEREICH: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 PESTEL-ANALYSE
5.2 PORTERS FÜNF-KRÄFTE-MODELL
5.3 ANZAHL DER MEDIKAMENTENBEZOGENEN PATIENTEN PRO LAND
6 Brancheneinblicke
7 EPIDEMIOLOGIE
8 REGULATORISCHER RAHMEN
9 PREISANALYSE
10 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER VETERINÄRMEDIZIN, NACH PRODUKTTYP
(MARKTGRÖSSE (MIO. USD), VOLUMEN (EINHEIT) UND ASP (USD) WERDEN FÜR ALLE SEGMENTE ANGEGEBEN)
10.1 ÜBERSICHT
10.2 SPERMA
10.2.1 NORMALES SPERMA
10.2.2 Gesextes Sperma
10.3 Besamungsgeräte
10.3.1 NACH TYP
10.3.1.1. Besamungspistolen
10.3.1.2. APPLIKATOR FÜR KÜNSTLICHE BESAMUNG
10.3.1.3. THERMOMETER
10.3.1.4. AUFTAUEINHEIT
10.3.1.5. KATHETER
10.3.1.6. SPEKULUMVORRICHTUNG
10.3.1.7. Mikromanipulationspipetten
10.3.1.8. LAGERTANKS
10.3.1.9. SONSTIGES
10.3.2 NACH MODALITÄT
10.3.2.1. STANDALONE
10.3.2.2. HANDGEHALTEN
10.3.2.3. TRAGBAR
10.4 VERBRAUCHSMATERIALIEN
10.4.1 KITS
10.4.2 FLÜSSIGER STICKSTOFF
10.4.3 SPRITZE
10.4.4 HÜLLEN
10.4.5 HANDSCHUHE
10.4.6 KISTEN
10.5 SONSTIGES
11 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN INDUSTRIE, NACH TIERART
11.1 ÜBERBLICK
11.2 HAUSTIERE
11.2.1 HUNDE
11.2.2 KANINCHEN
11.2.3 SONSTIGES
11.3 NUTZTIERE
11.3.1 RINDER
11.3.2 PFERDE
11.3.3 SCHWEINE
11.3.4 SCHAFE/ZIEGEN
11.3.5 GEFLÜGEL
11.3.6 SONSTIGES
12 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, NACH TECHNIK
12.1 ÜBERSICHT
12.2 Peritoneale Insemination mittels Intrauterinpessar
12.3 Intrazervikale Insemination
12.4 INTRAUTERINE INSEMINATION
12.5 Intratubale Insemination
13 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, NACH ENDBENUTZER
13.1 ÜBERSICHT
13.2 TIERKLINIKEN
13.2.1 Samen
13.2.2 BESAMUNGSGERÄTE
13.2.3 VERBRAUCHSMATERIALIEN
13.3 TIERKLINIKEN
13.3.1 Samen
13.3.2 BESAMUNGSGERÄTE
13.3.3 VERBRAUCHSMATERIALIEN
13.4 Tierhaltung
13.4.1 SPERMA
13.4.2 BESAMUNGSGERÄTE
13.4.3 VERBRAUCHSMATERIALIEN
13.5 BAUERNHÖFE
13.5.1 SPERMA
13.5.2 BESAMUNGSGERÄTE
13.5.3 VERBRAUCHSMATERIALIEN
13.6 WISSENSCHAFTLICHES UND FORSCHUNGSINSTITUT
13.6.1 SPERMA
13.6.2 BESAMUNGSGERÄTE
13.6.3 VERBRAUCHSMATERIALIEN
13.7 SONSTIGES
14 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, NACH VERTRIEBSKANAL
14.1 ÜBERSICHT
14.2 DIREKTE AUSSCHREIBUNGEN
14.2.1 Samen
14.2.2 BESAMUNGSGERÄTE
14.2.3 VERBRAUCHSMATERIALIEN
14.3 EINZELHANDELSUMSATZ
14.3.1 Samen
14.3.2 BESAMUNGSGERÄTE
14.3.3 VERBRAUCHSMATERIALIEN
14.4 ONLINE-VERKÄUFE
14.4.1 Samen
14.4.2 BESAMUNGSGERÄTE
14.4.3 VERBRAUCHSMATERIALIEN
14.5 SONSTIGES
15 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, SWOT- UND DBMR-ANALYSE
16 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, UNTERNEHMENSLANDSCHAFT
16.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
16.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
16.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
16.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
16.5 FUSIONEN UND ÜBERNAHMEN
16.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
16.7 ERWEITERUNGEN
16.8 ÄNDERUNGEN DER VORSCHRIFTEN
16.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
17 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, NACH REGIONEN
GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEHANDLUNG (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
17.1 NORDAMERIKA
17.1.1 USA
17.1.2 KANADA
17.1.3 MEXIKO
17.2 EUROPA
17.2.1 DEUTSCHLAND
17.2.2 Vereinigtes Königreich
17.2.3 ITALIEN
17.2.4 FRANKREICH
17.2.5 SPANIEN
17.2.6 RUSSLAND
17.2.7 SCHWEIZ
17.2.8 TÜRKEI
17.2.9 BELGIEN
17.2.10 NIEDERLANDE
17.2.11 DÄNEMARK
17.2.12 SCHWEDEN
17.2.13 POLEN
17.2.14 NORWEGEN
17.2.15 FINNLAND
17.2.16 RESTLICHES EUROPA
17.3 ASIEN-PAZIFIK
17.3.1 JAPAN
17.3.2 CHINA
17.3.3 SÜDKOREA
17.3.4 INDIEN
17.3.5 SINGAPUR
17.3.6 THAILAND
17.3.7 INDONESIEN
17.3.8 MALAYSIA
17.3.9 PHILIPPINEN
17.3.10 AUSTRALIEN
17.3.11 NEUSEELAND
17.3.12 VIETNAM
17.3.13 TAIWAN
17.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
17.4 SÜDAMERIKA
17.4.1 BRASILIEN
17.4.2 ARGENTINIEN
17.4.3 RESTLICHES SÜDAMERIKA
17.5 NAHER OSTEN UND AFRIKA
17.5.1 SÜDAFRIKA
17.5.2 ÄGYPTEN
17.5.3 BAHRAIN
17.5.4 VEREINIGTE ARABISCHE EMIRATE
17.5.5 KUWAIT
17.5.6 OMAN
17.5.7 KATAR
17.5.8 SAUDI-ARABIEN
17.5.9 REST VON MEA
17.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
18 GLOBALER MARKT FÜR KÜNSTLICHE BESAMUNG IN DER TIERÄRZTLICHEN BEFRUCHTUNG, FIRMENPROFIL
18.1 JORGENSEN LABORATORIES
18.1.1 UNTERNEHMENSÜBERSICHT
18.1.2 Umsatzanalyse
18.1.3 GEOGRAFISCHE PRÄSENZ
18.1.4 PRODUKTPORTFOLIO
18.1.5 JÜNGSTE ENTWICKLUNGEN
18.2 URUS GROUP LP
18.2.1 UNTERNEHMENSÜBERSICHT
18.2.2 Umsatzanalyse
18.2.3 GEOGRAFISCHE PRÄSENZ
18.2.4 PRODUKTPORTFOLIO
18.2.5 JÜNGSTE ENTWICKLUNGEN
18.3 VIKINGGENETICS
18.3.1 UNTERNEHMENSÜBERSICHT
18.3.2 Umsatzanalyse
18.3.3 GEOGRAFISCHE PRÄSENZ
18.3.4 PRODUKTPORTFOLIO
18.3.5 JÜNGSTE ENTWICKLUNGEN
18.4 SELECT SIRES INC
18.4.1 UNTERNEHMENSÜBERSICHT
18.4.2 Umsatzanalyse
18.4.3 GEOGRAFISCHE PRÄSENZ
18.4.4 PRODUKTPORTFOLIO
18.4.5 JÜNGSTE ENTWICKLUNGEN
18.5 IMV TECHNOLOGIES GRUPPE
18.5.1 UNTERNEHMENSÜBERSICHT
18.5.2 Umsatzanalyse
18.5.3 GEOGRAFISCHE PRÄSENZ
18.5.4 PRODUKTPORTFOLIO
18.5.5 JÜNGSTE ENTWICKLUNGEN
18.6 SHIPLEY SWINE GENETICS
18.6.1 UNTERNEHMENSÜBERSICHT
18.6.2 Umsatzanalyse
18.6.3 GEOGRAFISCHE PRÄSENZ
18.6.4 PRODUKTPORTFOLIO
18.6.5 JÜNGSTE ENTWICKLUNGEN
18.7 Hengstbesamung
18.7.1 UNTERNEHMENSÜBERSICHT
18.7.2 Umsatzanalyse
18.7.3 GEOGRAFISCHE PRÄSENZ
18.7.4 PRODUKTPORTFOLIO
18.7.5 JÜNGSTE ENTWICKLUNGEN
18.8 INGURAN LLC DBA STGENETICS
18.8.1 UNTERNEHMENSÜBERSICHT
18.8.2 Umsatzanalyse
18.8.3 GEOGRAFISCHE PRÄSENZ
18.8.4 PRODUKTPORTFOLIO
18.8.5 JÜNGSTE ENTWICKLUNGEN
18.9 AGTECH, INC.
18.9.1 UNTERNEHMENSÜBERSICHT
18.9.2 Umsatzanalyse
18.9.3 GEOGRAFISCHE PRÄSENZ
18.9.4 PRODUKTPORTFOLIO
18.9.5 JÜNGSTE ENTWICKLUNGEN
18.1 TEK-EVENT PTY LTD
18.10.1 UNTERNEHMENSÜBERSICHT
18.10.2 Umsatzanalyse
18.10.3 GEOGRAFISCHE PRÄSENZ
18.10.4 PRODUKTPORTFOLIO
18.10.5 JÜNGSTE ENTWICKLUNGEN
18.11 HAMILTON THORNE, INC
18.11.1 UNTERNEHMENSÜBERSICHT
18.11.2 Umsatzanalyse
18.11.3 GEOGRAFISCHE PRÄSENZ
18.11.4 PRODUKTPORTFOLIO
18.11.5 JÜNGSTE ENTWICKLUNGEN
18.12 ARQUIMEA AGROTECH
18.12.1 FIRMENÜBERSICHT
18.12.2 Umsatzanalyse
18.12.3 GEOGRAFISCHE PRÄSENZ
18.12.4 PRODUKTPORTFOLIO
18.12.5 NEUESTE ENTWICKLUNGEN
18.13 MIKROPTIK
18.13.1 UNTERNEHMENSÜBERSICHT
18.13.2 Umsatzanalyse
18.13.3 GEOGRAFISCHE PRÄSENZ
18.13.4 PRODUKTPORTFOLIO
18.13.5 NEUESTE ENTWICKLUNGEN
18.14 GENEPRO, INC
18.14.1 UNTERNEHMENSÜBERSICHT
18.14.2 Umsatzanalyse
18.14.3 GEOGRAFISCHE PRÄSENZ
18.14.4 PRODUKTPORTFOLIO
18.14.5 NEUESTE ENTWICKLUNGEN
18.15 SPERMAVERARBEITER
18.15.1 UNTERNEHMENSÜBERSICHT
18.15.2 Umsatzanalyse
18.15.3 GEOGRAFISCHE PRÄSENZ
18.15.4 PRODUKTPORTFOLIO
18.15.5 NEUESTE ENTWICKLUNGEN
18.16 IVFSYNERGIE
18.16.1 UNTERNEHMENSÜBERSICHT
18.16.2 Umsatzanalyse
18.16.3 GEOGRAFISCHE PRÄSENZ
18.16.4 PRODUKTPORTFOLIO
18.16.5 NEUESTE ENTWICKLUNGEN
18.17 EGG TECHNOLOGIES LTD
18.17.1 UNTERNEHMENSÜBERSICHT
18.17.2 Umsatzanalyse
18.17.3 GEOGRAFISCHE PRÄSENZ
18.17.4 PRODUKTPORTFOLIO
18.17.5 NEUESTE ENTWICKLUNGEN
18.18 KUBUS
18.18.1 UNTERNEHMENSÜBERSICHT
18.18.2 Umsatzanalyse
18.18.3 GEOGRAFISCHE PRÄSENZ
18.18.4 PRODUKTPORTFOLIO
18.18.5 NEUESTE ENTWICKLUNGEN
18.19 MAGAPOR SL
18.19.1 UNTERNEHMENSÜBERSICHT
18.19.2 Umsatzanalyse
18.19.3 GEOGRAFISCHE PRÄSENZ
18.19.4 PRODUKTPORTFOLIO
18.19.5 JÜNGSTE ENTWICKLUNGEN
18.2 LABIVF ASIA PTE LTD
18.20.1 UNTERNEHMENSÜBERSICHT
18.20.2 Umsatzanalyse
18.20.3 GEOGRAFISCHE PRÄSENZ
18.20.4 PRODUKTPORTFOLIO
18.20.5 JÜNGSTE ENTWICKLUNGEN
18.21 COOPERSURGICAL INC
18.21.1 UNTERNEHMENSÜBERSICHT
18.21.2 UMSATZANALYSE
18.21.3 GEOGRAFISCHE PRÄSENZ
18.21.4 PRODUKTPORTFOLIO
18.21.5 JÜNGSTE ENTWICKLUNGEN
18.22 ELANCO
18.22.1 UNTERNEHMENSÜBERSICHT
18.22.2 Umsatzanalyse
18.22.3 GEOGRAFISCHE PRÄSENZ
18.22.4 PRODUKTPORTFOLIO
18.22.5 JÜNGSTE ENTWICKLUNGEN
18.23 BOEHRINGER INGELHEIM INTERNATIONAL GMBH
18.23.1 UNTERNEHMENSÜBERSICHT
18.23.2 Umsatzanalyse
18.23.3 GEOGRAFISCHE PRÄSENZ
18.23.4 PRODUKTPORTFOLIO
18.23.5 JÜNGSTE ENTWICKLUNGEN
18.24 ZOETIS UK LIMITED.
18.24.1 UNTERNEHMENSÜBERSICHT
18.24.2 Umsatzanalyse
18.24.3 GEOGRAFISCHE PRÄSENZ
18.24.4 PRODUKTPORTFOLIO
18.24.5 JÜNGSTE ENTWICKLUNGEN
18.25 MERCK KGAA
18.25.1 UNTERNEHMENSÜBERSICHT
18.25.2 Umsatzanalyse
18.25.3 GEOGRAFISCHE PRÄSENZ
18.25.4 PRODUKTPORTFOLIO
18.25.5 NEUESTE ENTWICKLUNGEN
18.26 ABS GLOBAL
18.26.1 UNTERNEHMENSÜBERSICHT
18.26.2 Umsatzanalyse
18.26.3 GEOGRAFISCHE PRÄSENZ
18.26.4 PRODUKTPORTFOLIO
18.26.5 NEUESTE ENTWICKLUNGEN
18.27 Continental Plastic Corp.
18.27.1 UNTERNEHMENSÜBERSICHT
18.27.2 Umsatzanalyse
18.27.3 GEOGRAFISCHE PRÄSENZ
18.27.4 PRODUKTPORTFOLIO
18.27.5 NEUESTE ENTWICKLUNGEN
18.28 NEOGEN CORPORATION
18.28.1 UNTERNEHMENSÜBERSICHT
18.28.2 Umsatzanalyse
18.28.3 GEOGRAFISCHE PRÄSENZ
18.28.4 PRODUKTPORTFOLIO
18.28.5 NEUESTE ENTWICKLUNGEN
18.29 ÜBERZEUGEND
18.29.1 UNTERNEHMENSÜBERSICHT
18.29.2 UMSATZANALYSE
18.29.3 GEOGRAFISCHE PRÄSENZ
18.29.4 PRODUKTPORTFOLIO
18.29.5 NEUESTE ENTWICKLUNGEN
18.3 XCELL ZUCHT- UND TIERÄRZTLICHE DIENSTE
18.30.1 UNTERNEHMENSÜBERSICHT
18.30.2 UMSATZANALYSE
18.30.3 GEOGRAFISCHE PRÄSENZ
18.30.4 PRODUKTPORTFOLIO
18.30.5 NEUESTE ENTWICKLUNGEN
19 BERICHTE
20 SCHLUSSFOLGERUNG
21 FRAGEBOGEN
22 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











